Points clés
- L'ancien PDG de Stability AI, Emad Mostaque, a prédit que Tesla vendra plus de robots que de voitures d'ici deux ans et que 10 millions de robots Optimus généreraient 400 milliards de dollars de revenus.
- À 202 fois les bénéfices anticipés, la valorisation de Tesla n'a de sens que si Optimus devient une activité bien plus importante que les voitures.
- Le calcul de Mostaque revient à 40 000 dollars par robot, mais les analystes s'attendent à ce que le chiffre d'affaires total de Tesla n'atteigne que 142 milliards de dollars pour l'exercice 2028.
- La production d'Optimus est prévue pour démarrer en 2027, et Tesla a déjà réduit la mémoire de sa puce AI5 pour obtenir suffisamment de volume pour le robot.
Tesla (TSLA) a un problème de valorisation :
Son action se négocie à 202 fois les bénéfices anticipés, et vendre des voitures ne suffira pas à justifier ce niveau.
Emad Mostaque, l'ancien PDG de Stability AI, pense savoir ce qui le justifiera. Dans l'épisode de cette semaine du podcast Moonshots avec Peter Diamandis, il a exposé la thèse haussière en quatre phrases :
« Tesla vend 1,6 million de voitures par an. D'ici deux ans, elle vendra plus de robots. Cela rapporte 100 milliards par an. À 10 millions, cela représente 400 milliards de revenus. »
Puis, pour faire bonne mesure : « C'est probable. »
Salim Ismail, fondateur d'OpenExO et autre participant, a ajouté que Musk lui-même mise l'entreprise là-dessus : « Elon a dit qu'il s'attend à ce que 80 % des revenus futurs de Tesla proviennent des robots Optimus. »
Pourquoi ce doivent être les robots
Mostaque répond à la question à laquelle l'action est confrontée en ce moment. Gary Black du Future Fund, l'un des plus célèbres haussiers sur Tesla, vient de qualifier l'action de « chère par toute norme » même après son dernier dépassement des livraisons, comme TIKR l'a rapporté ici.
Les chiffres de TIKR le confirment. À 202 fois les bénéfices des douze prochains mois, Tesla se négocie à près du double de sa moyenne quinquennale de 107x…
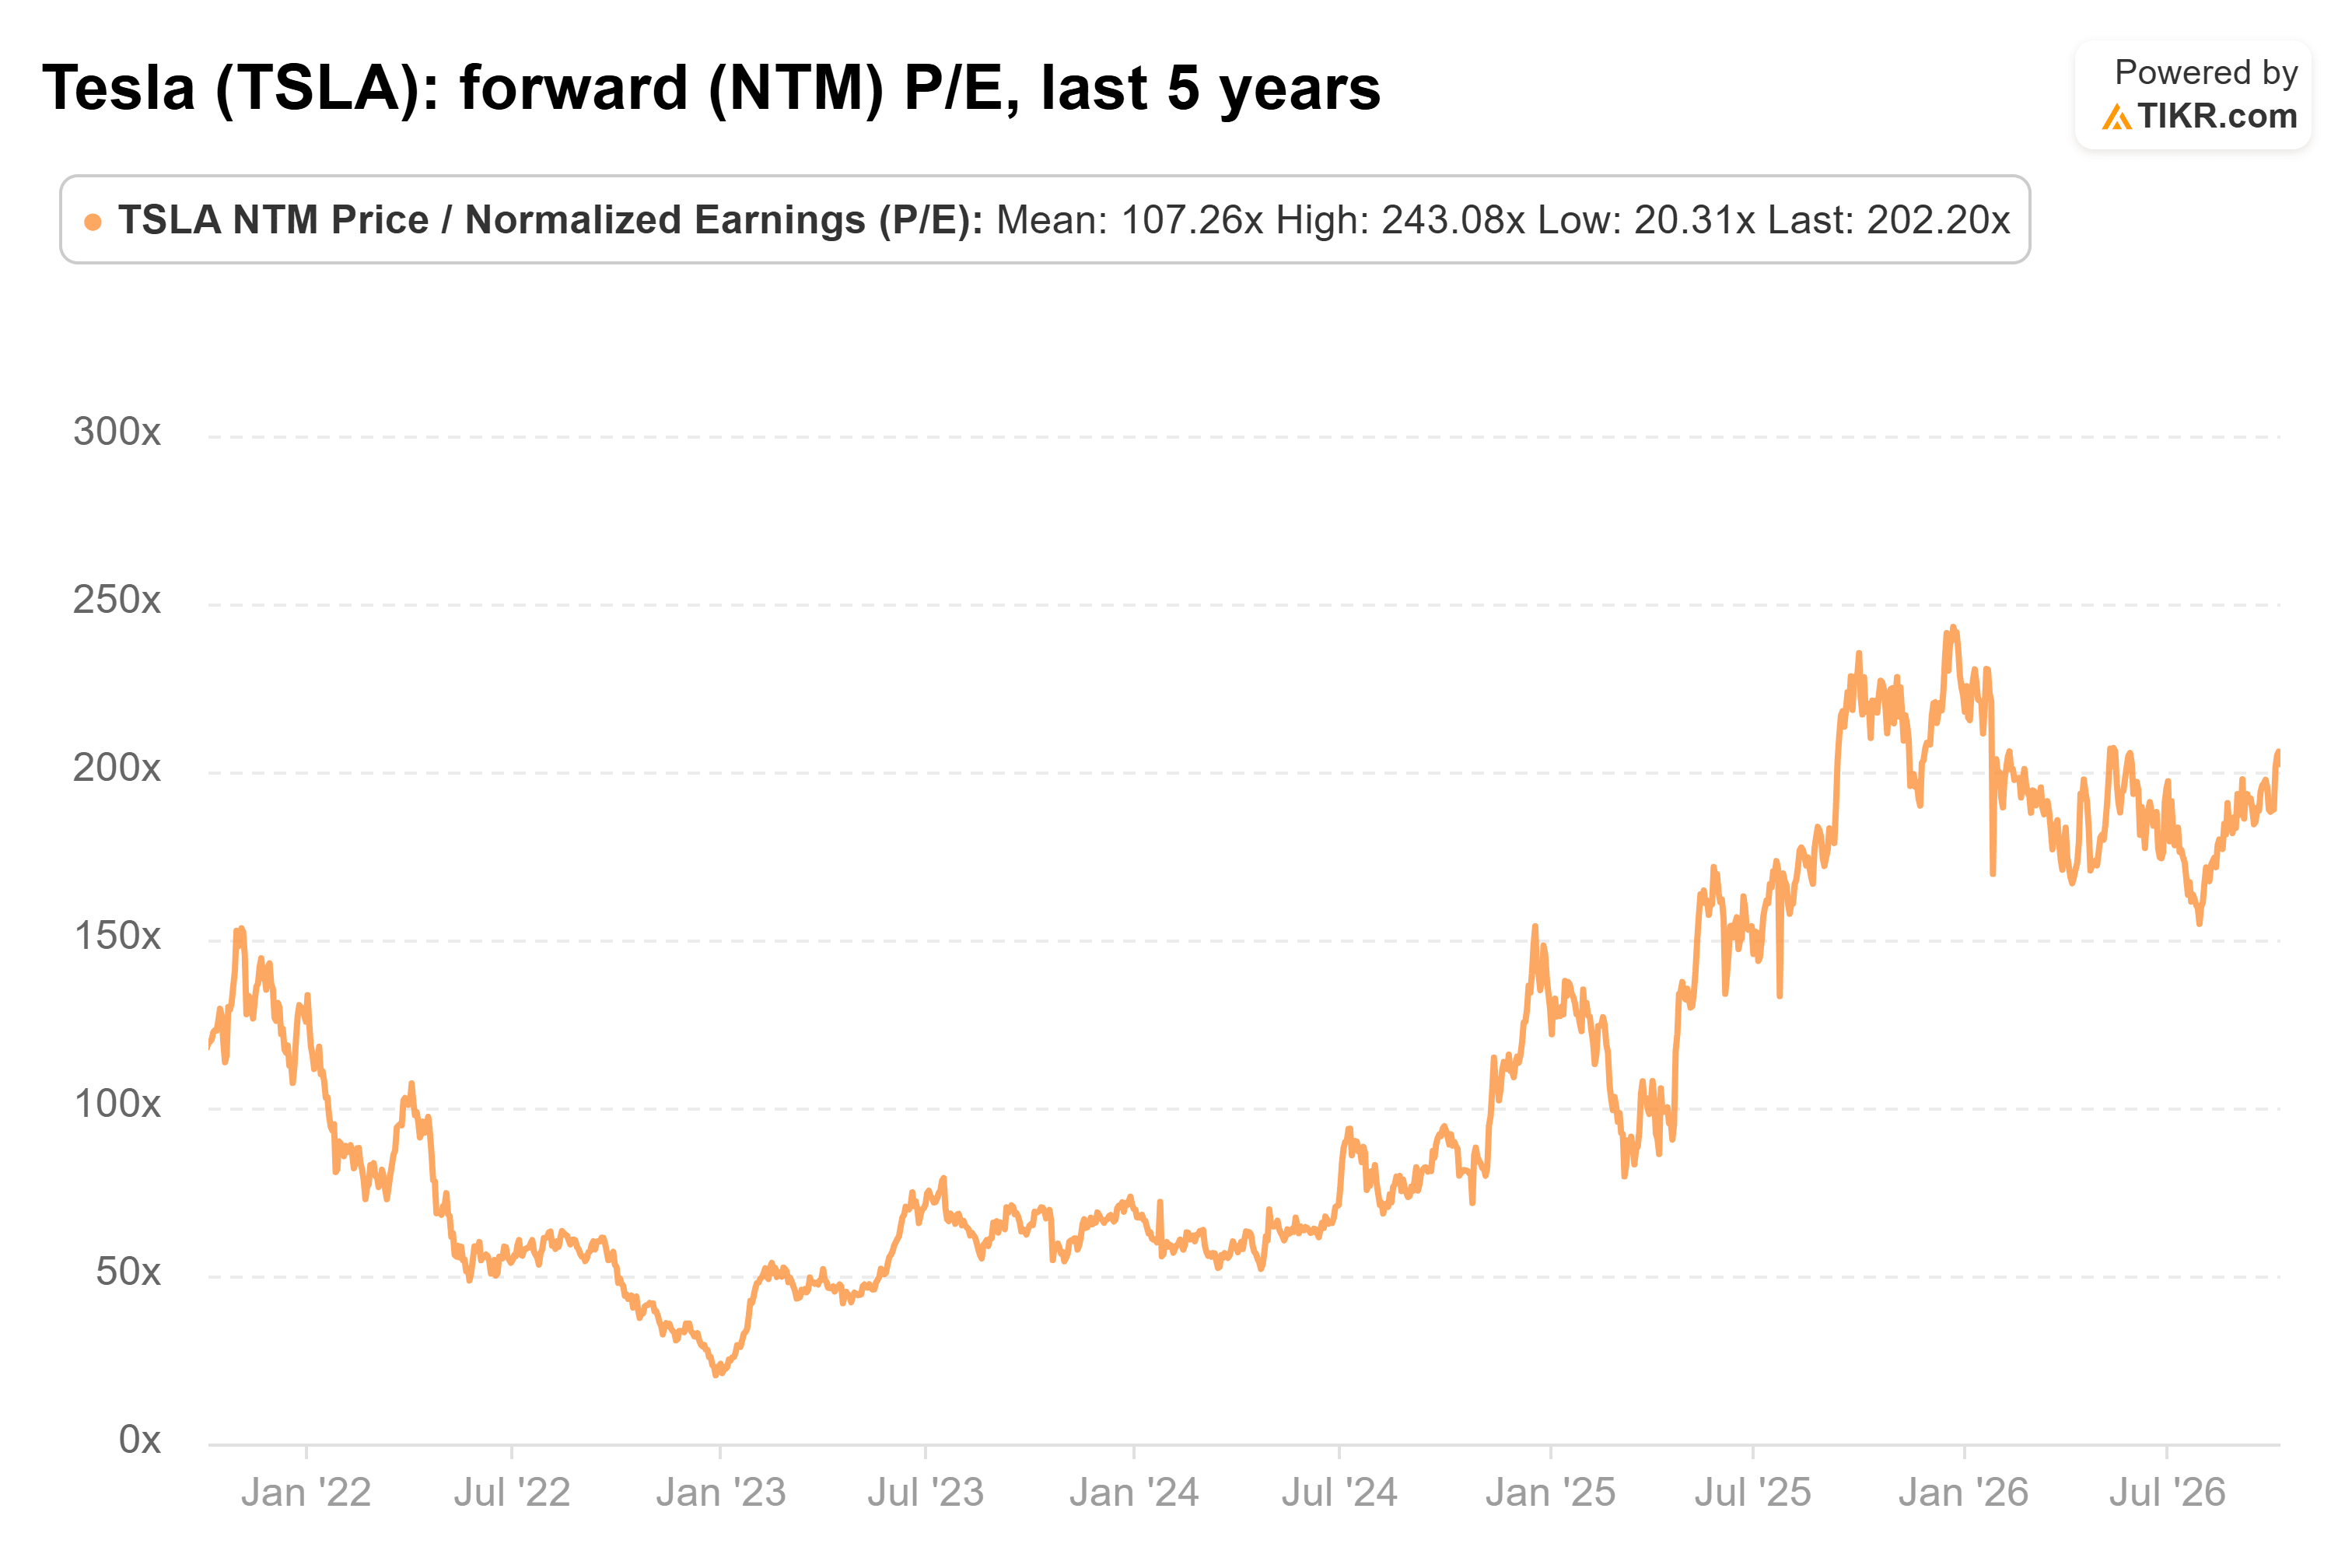
(Il était encore plus élevé en décembre dernier, atteignant un pic à 243x.)
L'activité automobile ne rattrape pas non plus ce multiple. La marge opérationnelle de Tesla baisse chaque année depuis l'exercice 2022, passant de 16,8 % cette année-là à 4,6 % pour l'exercice 2025 :
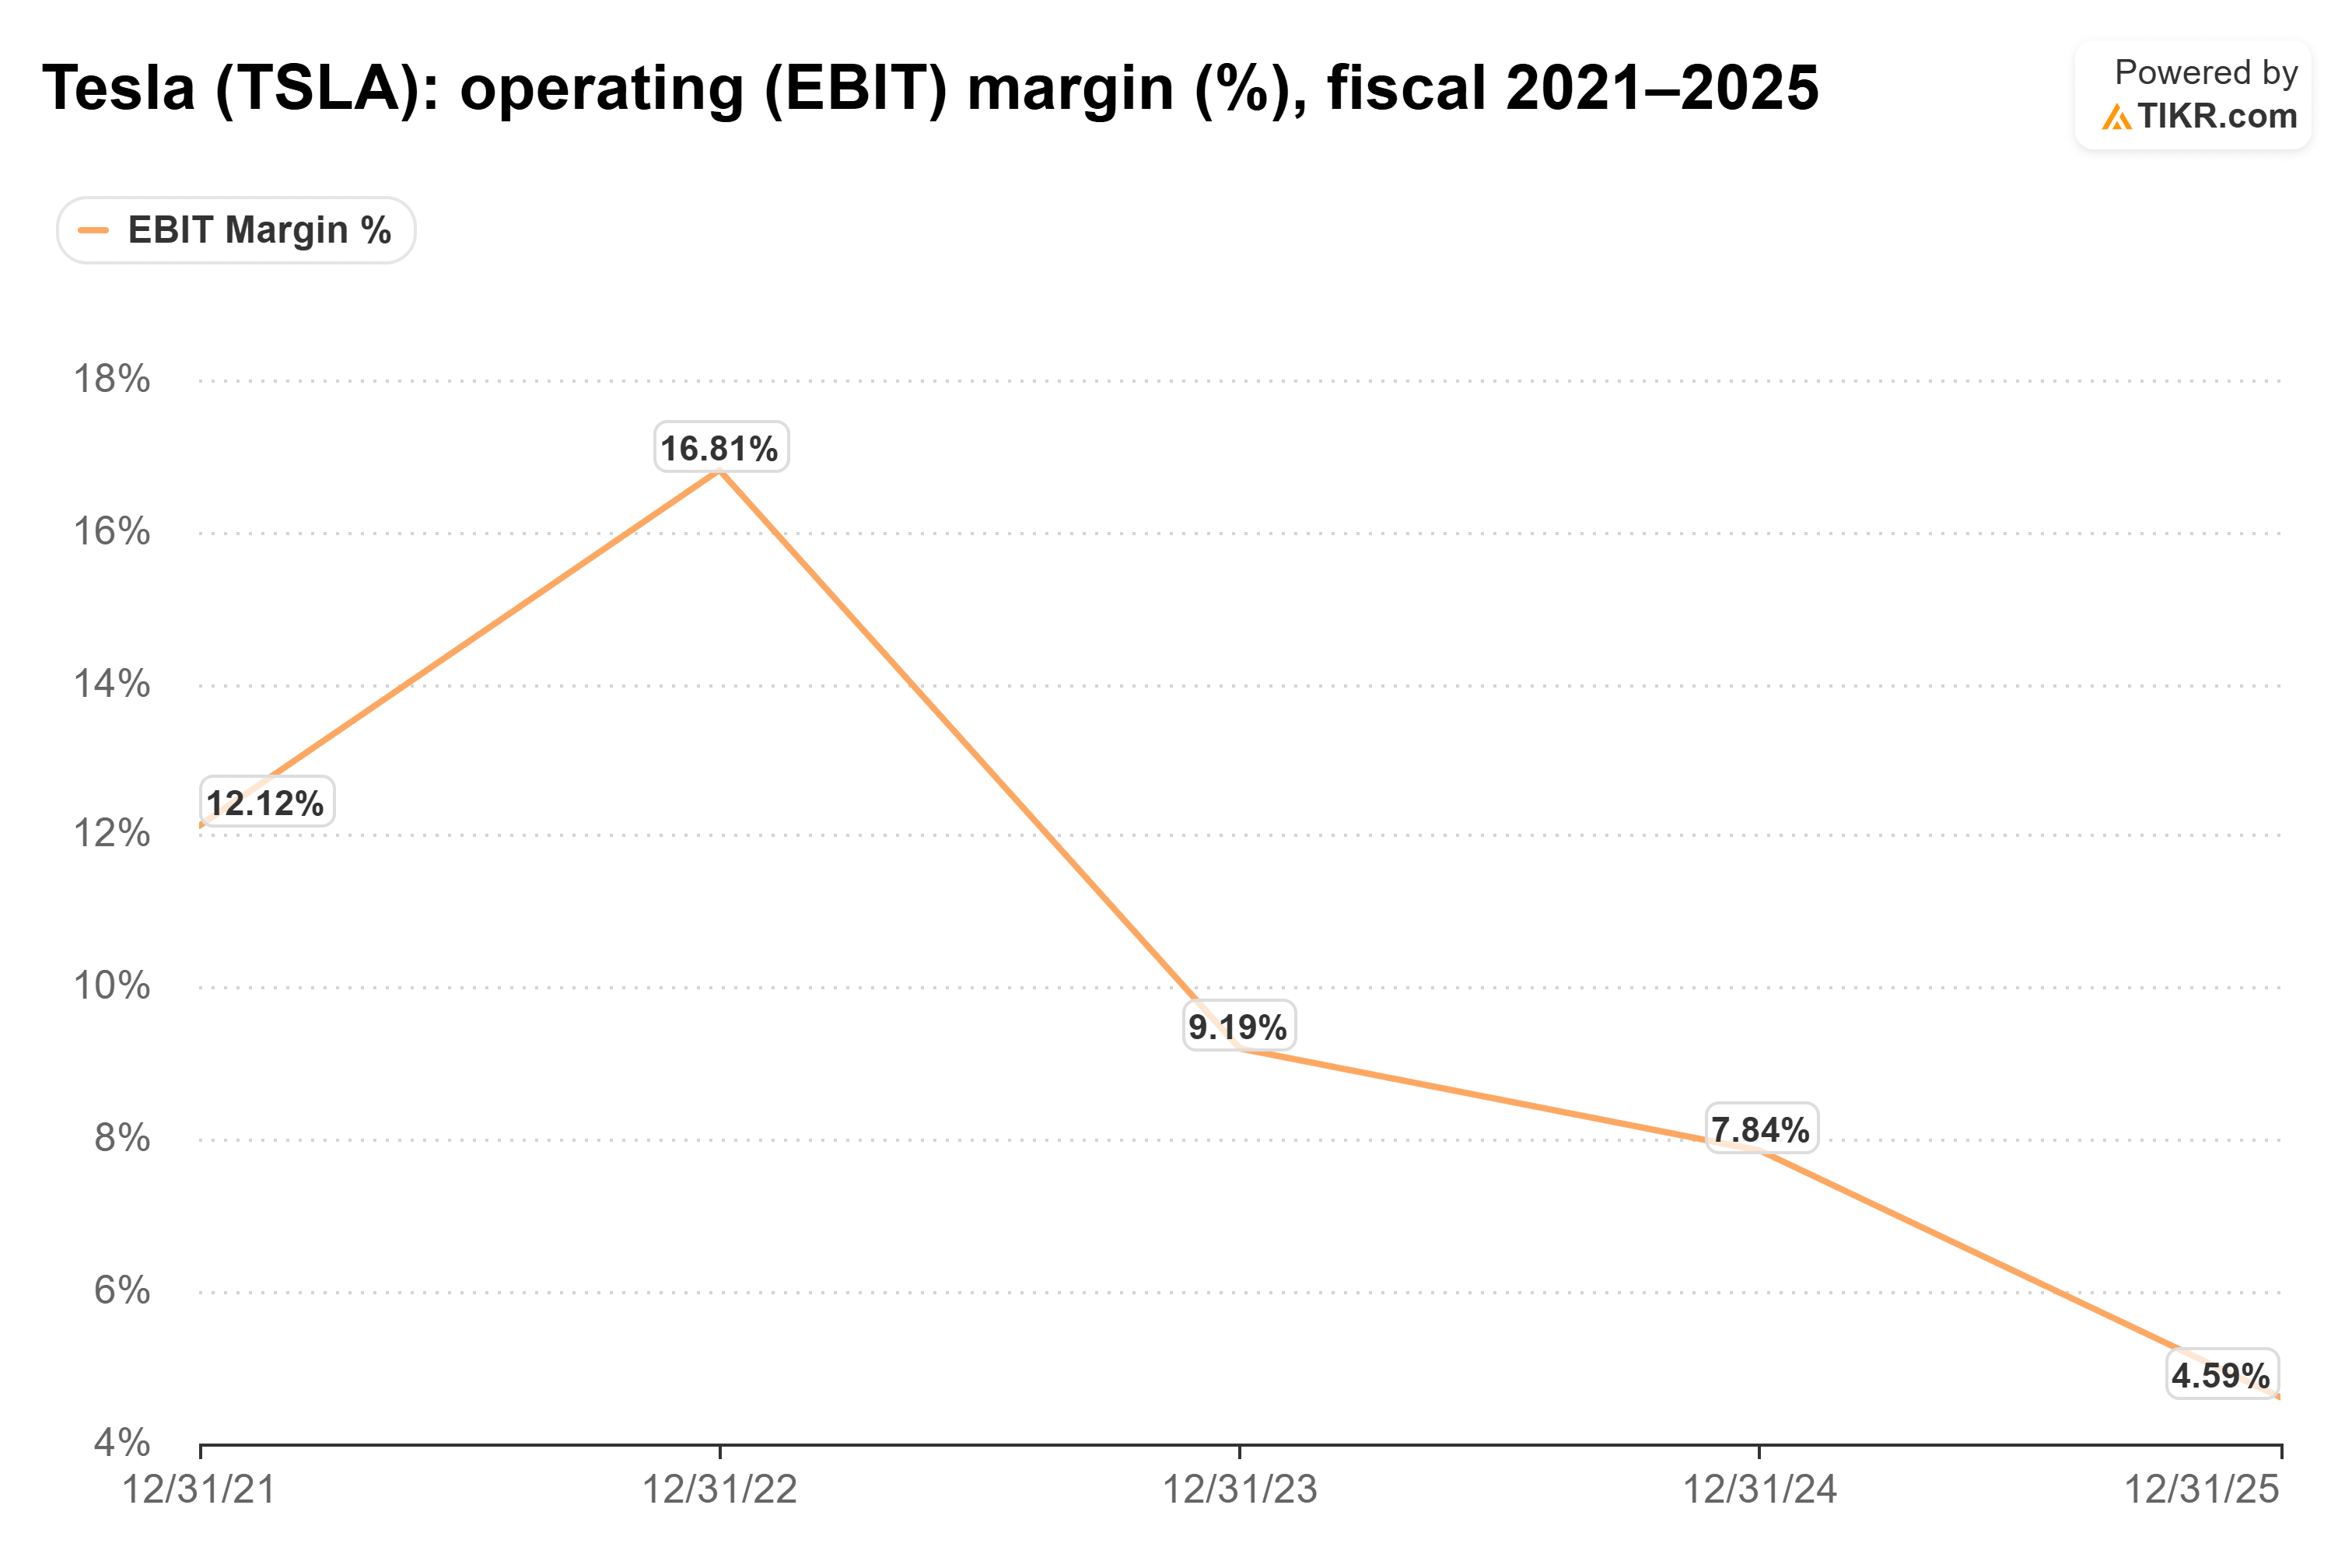
Ainsi, pour que le multiple ait un sens, autre chose doit porter les bénéfices. Pour les haussiers, cette chose est Optimus.
Vérifions le calcul de Mostaque
Divisez 400 milliards de dollars par 10 millions de robots pour obtenir 40 000 dollars par robot, le prix que suppose son calcul.
Le chiffre de 10 millions repose sur les propres plans de Tesla. Comme l'a noté Jordi Hays sur TBPN, la nouvelle usine Optimus à Giga Texas aura une « capacité cible de 10 000 000 d'Optimus par an », la production initiale étant prévue pour démarrer en 2027.
Pour donner une idée, 400 milliards de dollars représentent environ quatre fois le chiffre d'affaires total actuel de Tesla, et les analystes ne modélisent rien d'approchant…

Le consensus prévoit 142 milliards de dollars pour l'exercice 2028, soit environ 50 % de plus que les 94,8 milliards de dollars de l'exercice 2025.
Testons maintenant la prédiction sur deux ans. Si Tesla vend plus de robots que ses 1,6 million de voitures d'ici 2028, à 40 000 dollars pièce, cela représente 64 milliards de dollars de revenus robotiques. L'estimation de Wall Street pour 2028 n'ajoute que 47 milliards de dollars au chiffre d'affaires de l'exercice 2025, robots et voitures confondus.
Donc, soit les analystes sont profondément sceptiques quant à la montée en puissance d'Optimus, soit l'horloge de Mostaque avance trop vite. Je parierais sur la seconde option.
Voici le problème : la mémoire
Optimus ne génère encore aucun revenu de production. Avant de pouvoir vendre des millions de robots, Tesla a besoin de millions des puces qui les font fonctionner.
Musk a donné un indice de la difficulté que cela représentera dans un post sur X concernant la mémoire des prochaines puces IA de Tesla :
« C'était le seul moyen d'obtenir suffisamment de volume pour la production d'Optimus et cela réduit considérablement le coût. »
Il a depuis rehaussé l'AI5 à 96 Go, et il s'attend à ce que la réduction ait « un effet négligeable sur les performances d'Optimus. »
Il est encourageant que Tesla conçoive déjà pour la production de masse. Néanmoins, le fait de redessiner une puce autour du volume de mémoire avant même que le premier robot de production ne soit livré suggère que l'approvisionnement pourrait limiter la production bien avant les 10 millions d'unités.
Les robots dépasseront-ils donc les ventes de voitures d'ici 2028 ?
Je ne le pense pas, même si Mostaque a raison de dire qu'Optimus est l'activité qui doit justifier la valorisation de Tesla, et qu'une usine construite pour 10 millions de robots par an montre que Tesla prend cela au sérieux. Passer d'une première production en 2027 à plus de 1,6 million de robots par an en deux ans serait l'une des montées en puissance les plus rapides de l'histoire de la fabrication, et la mémoire est déjà une contrainte.
À 202 fois les bénéfices anticipés, les acheteurs d'aujourd'hui paient pour une grande partie de cette montée en puissance avant qu'elle ne se produise.
Bien sûr, la production initiale à Giga Texas est prévue pour 2027, et le nombre réel de robots produits cette première année nous en dira bien plus que toute prévision.
Quelle est donc la valeur réelle de l'action Tesla ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit d'entrer quelques hypothèses dans le modèle de valorisation de TIKR pour voir ce que Tesla pourrait valoir. Partez des estimations du consensus de Wall Street, ou ajustez les paramètres pour refléter votre propre vision de l'entreprise. C'est gratuit.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure les actualités récentes des entreprises ou des mises à jour importantes. TIKR n'a pas de position sur les actions mentionnées. Merci de votre lecture et bon investissement !