Points clés
- Une veuve peut commencer à percevoir les prestations de survivant de la Sécurité Sociale à 60 ans, avec une réduction de 28,5 % de la prestation complète de son défunt mari.
- Une veuve de 60 ans gagnant 60 000 $ dont le défunt mari avait une prestation complète de 2 500 $ par mois aurait droit à 21 450 $ l'année prochaine, mais le test de revenus retiendrait 17 220 $ de ce montant, ne lui laissant que 4 230 $.
- Les mois retenus sont récupérés sous forme d'une prestation mensuelle plus élevée à l'âge de la retraite à taux plein, ou dès 62 ans pour une veuve, mais elle ne les reçoit jamais sous forme de somme forfaitaire.
- Si son salaire couvre ses dépenses, attendre de faire la demande jusqu'à ce qu'elle cesse de travailler ou gagne moins semble être le meilleur plan.
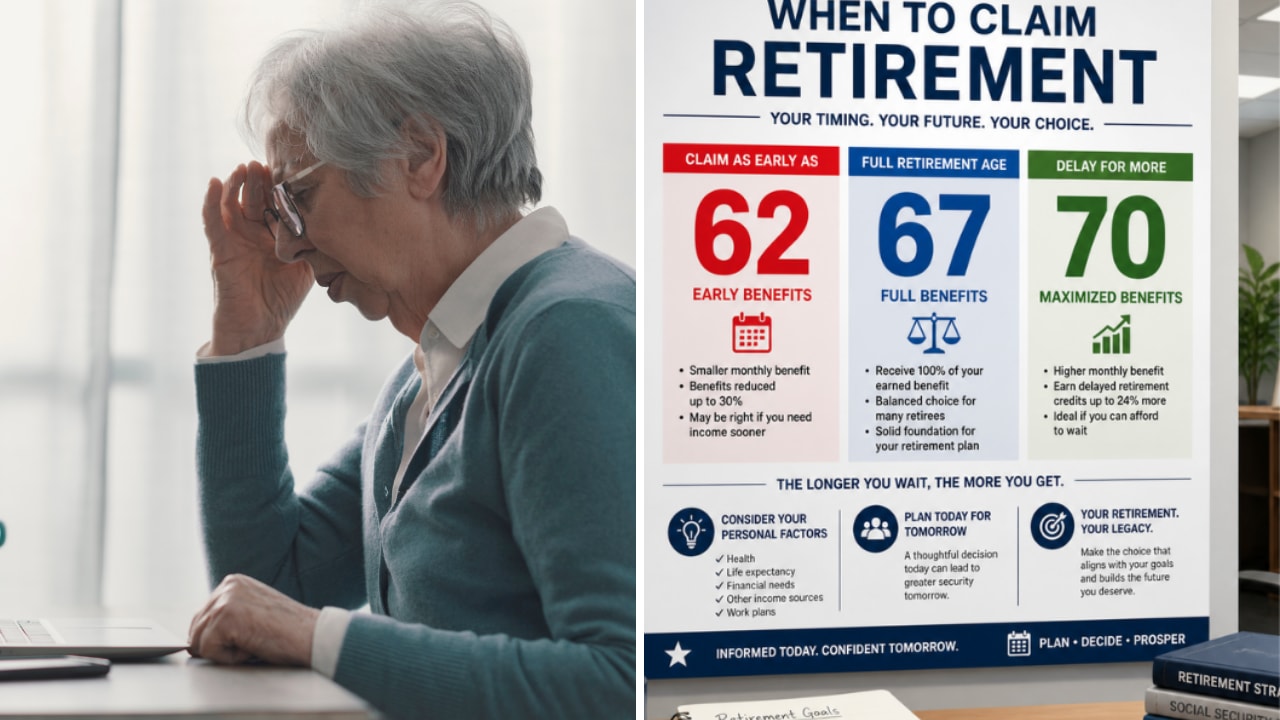
La Sécurité Sociale permet à une veuve de commencer à percevoir les prestations de survivant dès l'âge de 60 ans. Pour une personne qui vient de perdre son conjoint, ce chèque peut être une bouée de sauvetage. Mais si elle travaille encore, la Sécurité Sociale peut en retenir la majeure partie, et plus son salaire est élevé, moins elle perçoit réellement de la prestation.
Une prestation de 2 500 $ devient 1 787,50 $ à 60 ans
Prenons l'exemple hypothétique d'une veuve de 60 ans qui gagne 60 000 $ par an à son travail. La prestation complète de son défunt mari était de 2 500 $ par mois, et elle envisage de demander sa prestation de survivant l'année prochaine plutôt que d'attendre.
Parce qu'elle fait la demande à 60 ans, la Sécurité Sociale réduit sa prestation du montant maximum jamais appliqué à une prestation de survivant : 28,5 % de la prestation complète de son mari. Ainsi, au lieu de 2 500 $, elle recevrait 1 787,50 $ par mois, soit 21 450 $ sur une année complète de chèques. C'est une somme réelle pour n'importe qui, et encore plus pour une personne qui vient de perdre un revenu du ménage. Cependant, avant l'âge de la retraite à taux plein, le montant qu'elle perçoit réellement dépend de ce qu'elle gagne.
6 actions à dividendes sûrs offrant aux retraités des rendements de 6 %+
Il existe aujourd'hui plus de 100 actions offrant des dividendes annuels de 6 %+.
Mais après un examen approfondi des investissements utilisant les données propriétaires de TIKR, nous pensons maintenant que seulement six d'entre elles sont véritablement sûres pour les retraités.
Elles sont toutes à vous gratuitement dans le cadre de notre nouveau rapport d'investissement, que vous pouvez consulter ici.
Ensuite, la Sécurité Sociale examine son salaire
Les prestations de survivant sont soumises au même test de revenus que les prestations de retraite pour toute personne qui les perçoit avant l'âge de la retraite à taux plein. La Sécurité Sociale retient 1 $ de prestations pour chaque 2 $ qu'un bénéficiaire gagne au-dessus de la limite, qui est de 25 560 $ pour 2027. Son salaire de 60 000 $ dépasse cette ligne de 34 440 $, et la moitié de ce montant est de 17 220 $. Retirez cela de ses 21 450 $ pour l'année, et il lui reste 4 230 $ de prestations de survivant l'année prochaine, en plus de son salaire.
Aïe. Elle subirait la réduction la plus importante que la Sécurité Sociale applique à une prestation de survivant, puis ne percevrait même pas un cinquième de celle-ci. Et tant qu'elle continue à gagner bien au-dessus de la limite avant l'âge de la retraite à taux plein, elle serait confrontée à une importante retenue chaque année où elle travaille.
Heureusement, ces mois lui sont restitués
Les 17 220 $ ne disparaissent pas simplement. Une fois qu'elle atteint l'âge de la retraite à taux plein, la Sécurité Sociale recalcule sa prestation avec la même formule de réduction, mais exclut les mois qu'elle a retenus, de sorte que son chèque mensuel augmente à partir de ce moment. Pour une veuve, cet ajustement peut également être fait à 62 ans, elle n'aurait donc pas à attendre l'âge de la retraite à taux plein pour voir le premier crédit. Elle n'a pas besoin de faire de demande pour l'un ou l'autre.
Elle ne reçoit cependant pas de somme forfaitaire. La Sécurité Sociale crédite les mois retenus sous forme d'un chèque mensuel plus important, calculé comme si elle n'avait pas été payée à l'avance pour ces mois. Et elle maintient la réduction pour chaque mois où elle l'a payée avant l'âge de la retraite à taux plein, puisqu'elle a perçu ces mois de manière anticipée.
Ce que je ferais à sa place
Cela lui laisse un choix l'année prochaine : faire la demande à 60 ans et percevoir 4 230 $ en plus de son salaire, ou attendre jusqu'à ce qu'elle cesse de travailler ou gagne moins. Si elle attend, elle aura moins de mois anticipés sur son dossier et un chèque de survivant plus important une fois qu'elle commencera. Si elle fait la demande, elle a de l'argent en main maintenant, et la majeure partie de ce que la Sécurité Sociale retient lui reviendra plus tard sous forme d'une prestation mensuelle plus élevée.
Franchement, si son salaire couvre ses dépenses, j'attendrais. 4 230 $, c'est bien à avoir, mais chaque mois où la Sécurité Sociale la paie à 60 ans réduit définitivement son chèque de survivant. Si l'argent est serré, cependant, faire la demande maintenant est une bonne décision, et la retenue de 17 220 $ ne devrait pas l'effrayer.
Dans tous les cas, son salaire est le chiffre à surveiller. Si elle réduit son temps de travail et gagne 25 560 $ ou moins l'année prochaine, la Sécurité Sociale ne retient rien, et elle conserve l'intégralité des 21 450 $.
Profitez de votre retraite avec style grâce à ces rendements de dividendes sûrs de 6 %+
Les dividendes peuvent détenir la clé d'une immense richesse. Mais seulement si vous achetez les bons.
Choisir la bonne action à dividende à haut rendement peut faire la différence entre une retraite de rêve... et se débrouiller chaque mois, en attendant que le prochain chèque de la Sécurité Sociale soit encaissé.
Nous avons identifié six actions offrant un rendement de 6 %+ que nous pensons que chaque retraité devrait connaître dès maintenant.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure les actualités récentes des entreprises ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !