Points clés
- Freedom Capital Markets a rétrogradé Qualcomm de l'avis Achat à Neutre le 9 novembre et a abaissé son objectif de cours à 185 $ contre 200 $ précédemment, soit le même niveau que l'objectif consensuel.
- Cette rétrogradation est intervenue après un quatrième trimestre fiscal où le chiffre d'affaires des puces pour terminaux mobiles a chuté de 26 %. Les prévisions de résultats de Qualcomm pour le trimestre de décembre étaient également bien inférieures à celles de l'année précédente.
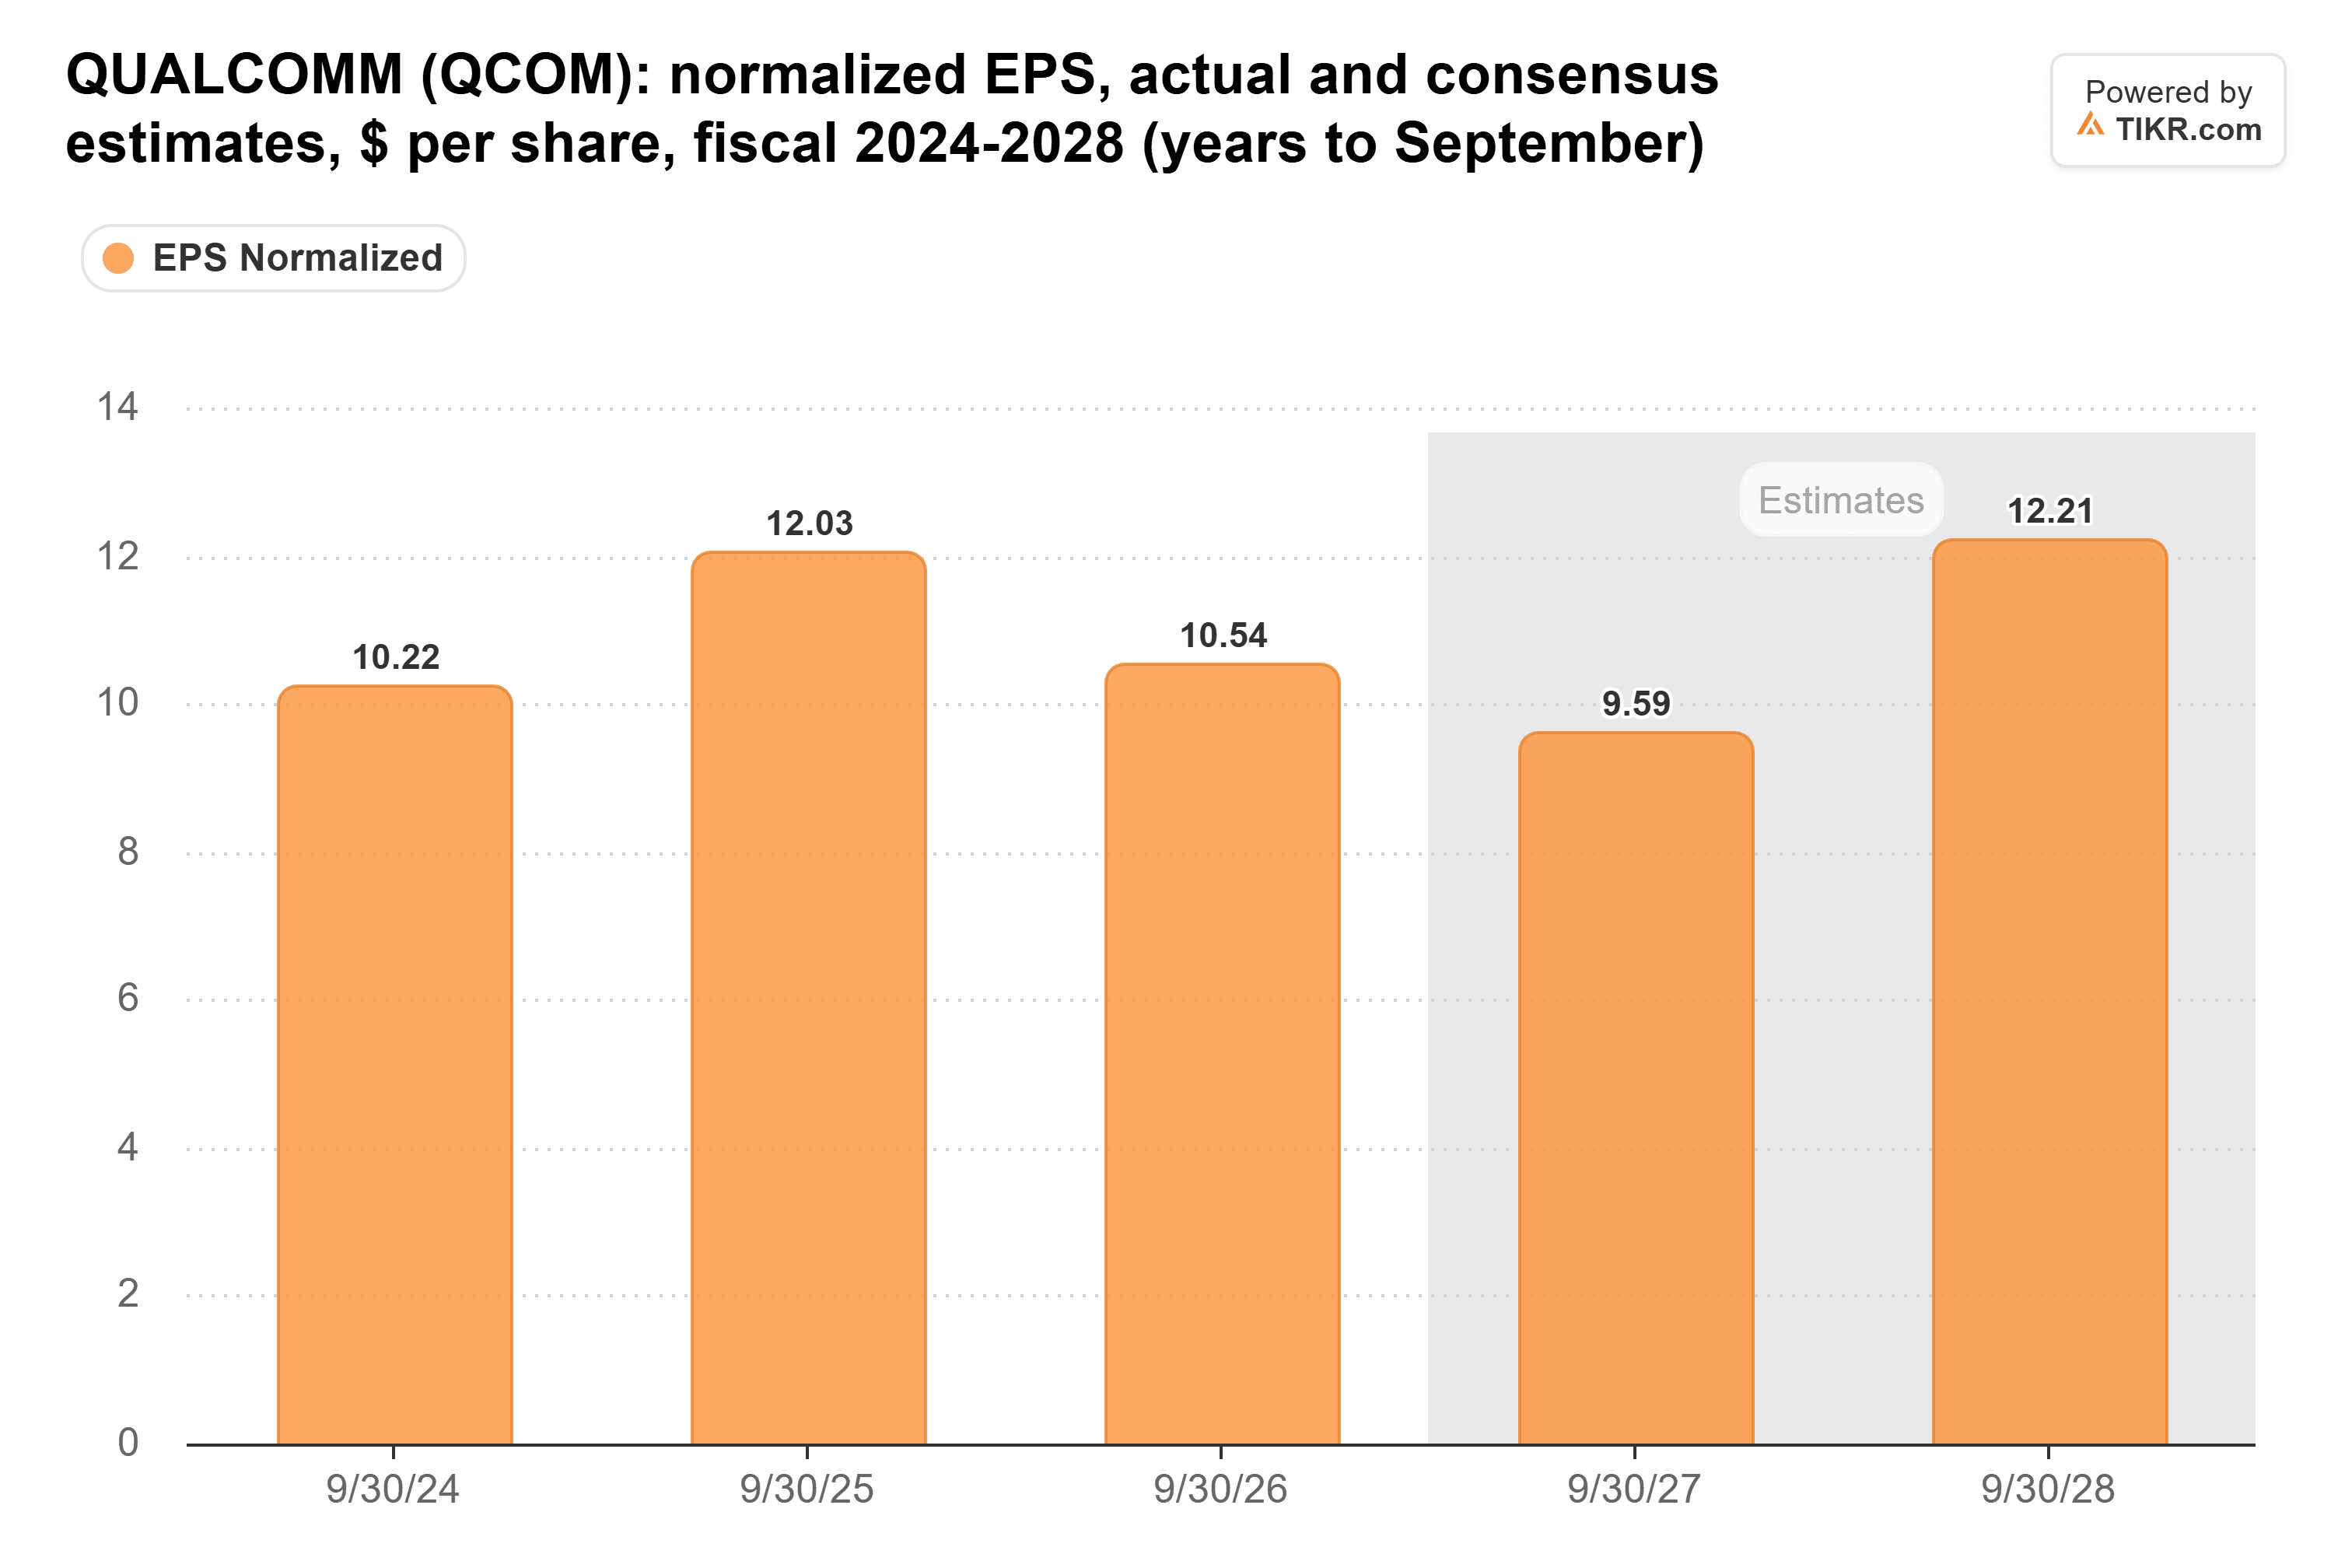
- Les analystes ont abaissé leur estimation pour l'exercice 2027 à 9,59 $ par action contre 10,17 $ le 5 novembre, en deçà des 10,54 $ que Qualcomm a gagnés en 2026.
- La prudence de Freedom semble justifiée : un objectif à 185 $ suppose déjà un PER d'environ 19x sur les résultats estimés pour 2027, bien au-dessus de la moyenne quinquennale de Qualcomm à 14x, sur des estimations qui continuent de baisser.
Qualcomm (QCOM) a perdu 29 % depuis son plus haut de clôture du 29 mai, et Freedom Capital Markets vient de prendre ses distances. Le 9 novembre, la société a rétrogradé l'action de l'avis Achat à Neutre et a abaissé son objectif de cours à 185 $ contre 200 $, soit 4 % au-dessus de la clôture du 12 novembre à 177,14 $.
Les terminaux mobiles ont fait les dégâts
Le quatrième trimestre fiscal de Qualcomm, publié le 4 novembre, a tiré dans deux directions. Le chiffre d'affaires des puces pour terminaux mobiles a chuté de 26 % sur un an à 5,1 milliards de dollars, tandis que le chiffre d'affaires automobile a bondi de 89 % pour atteindre un record de 1,99 milliard de dollars. La marge avant impôts de l'unité puces est passée de 29 % à 24 %.
Les perspectives ont fait encore plus mal. Qualcomm a donné des prévisions de BPA non-GAAP pour le trimestre de décembre comprises entre 2,15 $ et 2,35 $, contre 3,50 $ un an plus tôt, et la direction a indiqué que décembre ne serait plus son plus gros trimestre avec le déclin des ventes à Apple. Elle a également déclaré que les hausses de prix destinées à couvrir les coûts plus élevés des plaquettes, de l'emballage et de la mémoire n'atteindront pas pleinement les marges des puces avant le second semestre de l'exercice 2027. L'action a chuté de 9,5 % le 5 novembre, le lendemain de la publication.
Le PDG Cristiano Amon a réitéré l'objectif de 5 milliards de dollars pour le chiffre d'affaires des centres de données en 2027, et a depuis déclaré que cette montée en puissance était limitée par l'offre.
Freedom estime que les surprises sont terminées
L'analyste de Freedom, Egor Tolmachev, a déclaré que le quatrième trimestre avait éliminé "la plupart des incertitudes qui pesaient sur Qualcomm". Mais les réponses étaient pour la plupart mauvaises. Tolmachev s'attend à ce que la percée sur de nouveaux marchés de croissance coûte plus de marge, et plus longtemps, que Freedom ne l'avait supposé. La société a relevé ses prévisions de chiffre d'affaires mais a abaissé ses estimations de BPA non-GAAP d'environ 3 % pour l'exercice 2027 et de 8 % pour l'exercice 2028.
TIKR suit 37 analystes sur Qualcomm. Combien donnent un avis "Achat" ?
Consultez la répartition complète des avis Achat, Neutre et Vente sur Qualcomm, ainsi que les estimations de chiffre d'affaires et de résultats de Wall Street, le tout au même endroit. Plus de 500 000 investisseurs utilisent TIKR pour analyser des actions comme celle-ci. Voir les avis des analystes sur Qualcomm
L'objectif de 185 $ est-il réaliste ?
L'objectif de Freedom correspond exactement à celui du consensus. L'objectif consensuel est de 185 $, en baisse par rapport à 196 $ encore le 2 novembre et 190 $ il y a un an, après un pic proche de 223 $ mi-juillet :
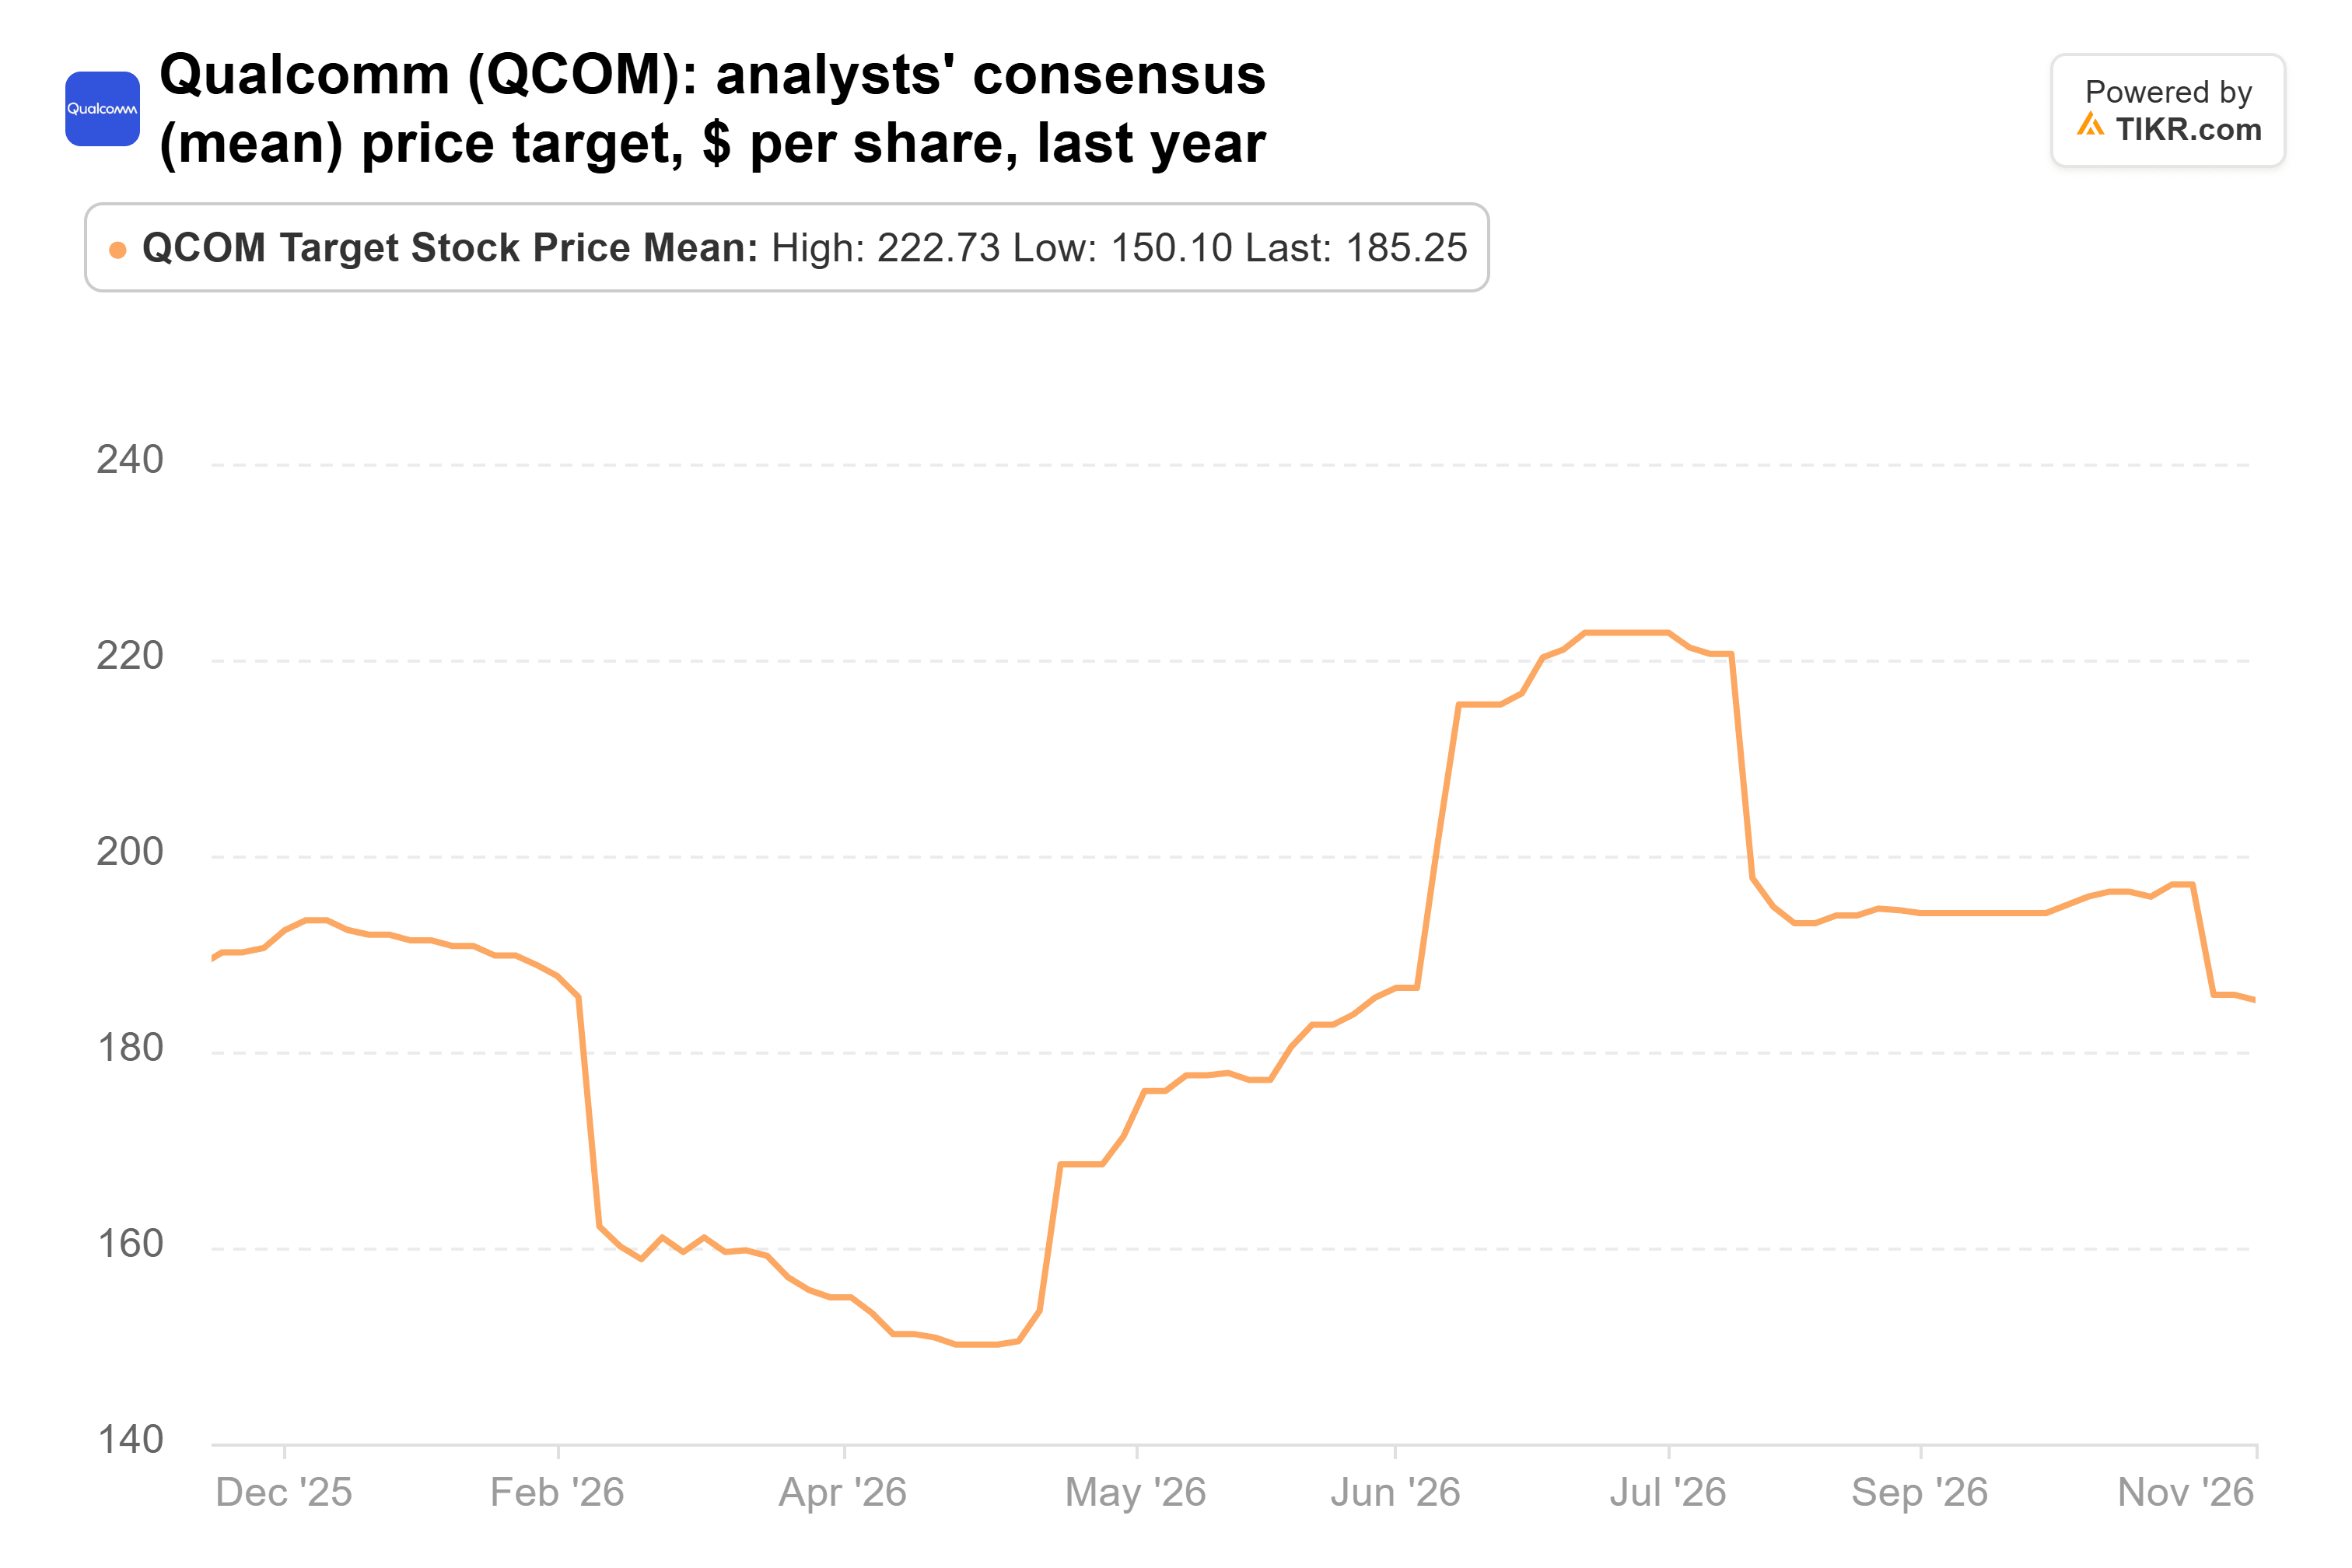
Les objectifs individuels des analystes vont de 100 $ à 320 $.
Les estimations évoluent dans le mauvais sens. Les analystes attendent désormais 9,59 $ par action pour l'exercice 2027, contre 10,17 $ le 5 novembre et en deçà des 10,54 $ que Qualcomm a gagnés en 2026. L'estimation pour 2028 est passée à 12,21 $ contre 12,89 $ sur la même période. Ce graphique suit le BPA normalisé de Qualcomm de l'exercice 2024 à l'exercice 2028 :
Qualcomm s'échange à environ 18x les bénéfices futurs, bien au-dessus de sa moyenne quinquennale de 14x :
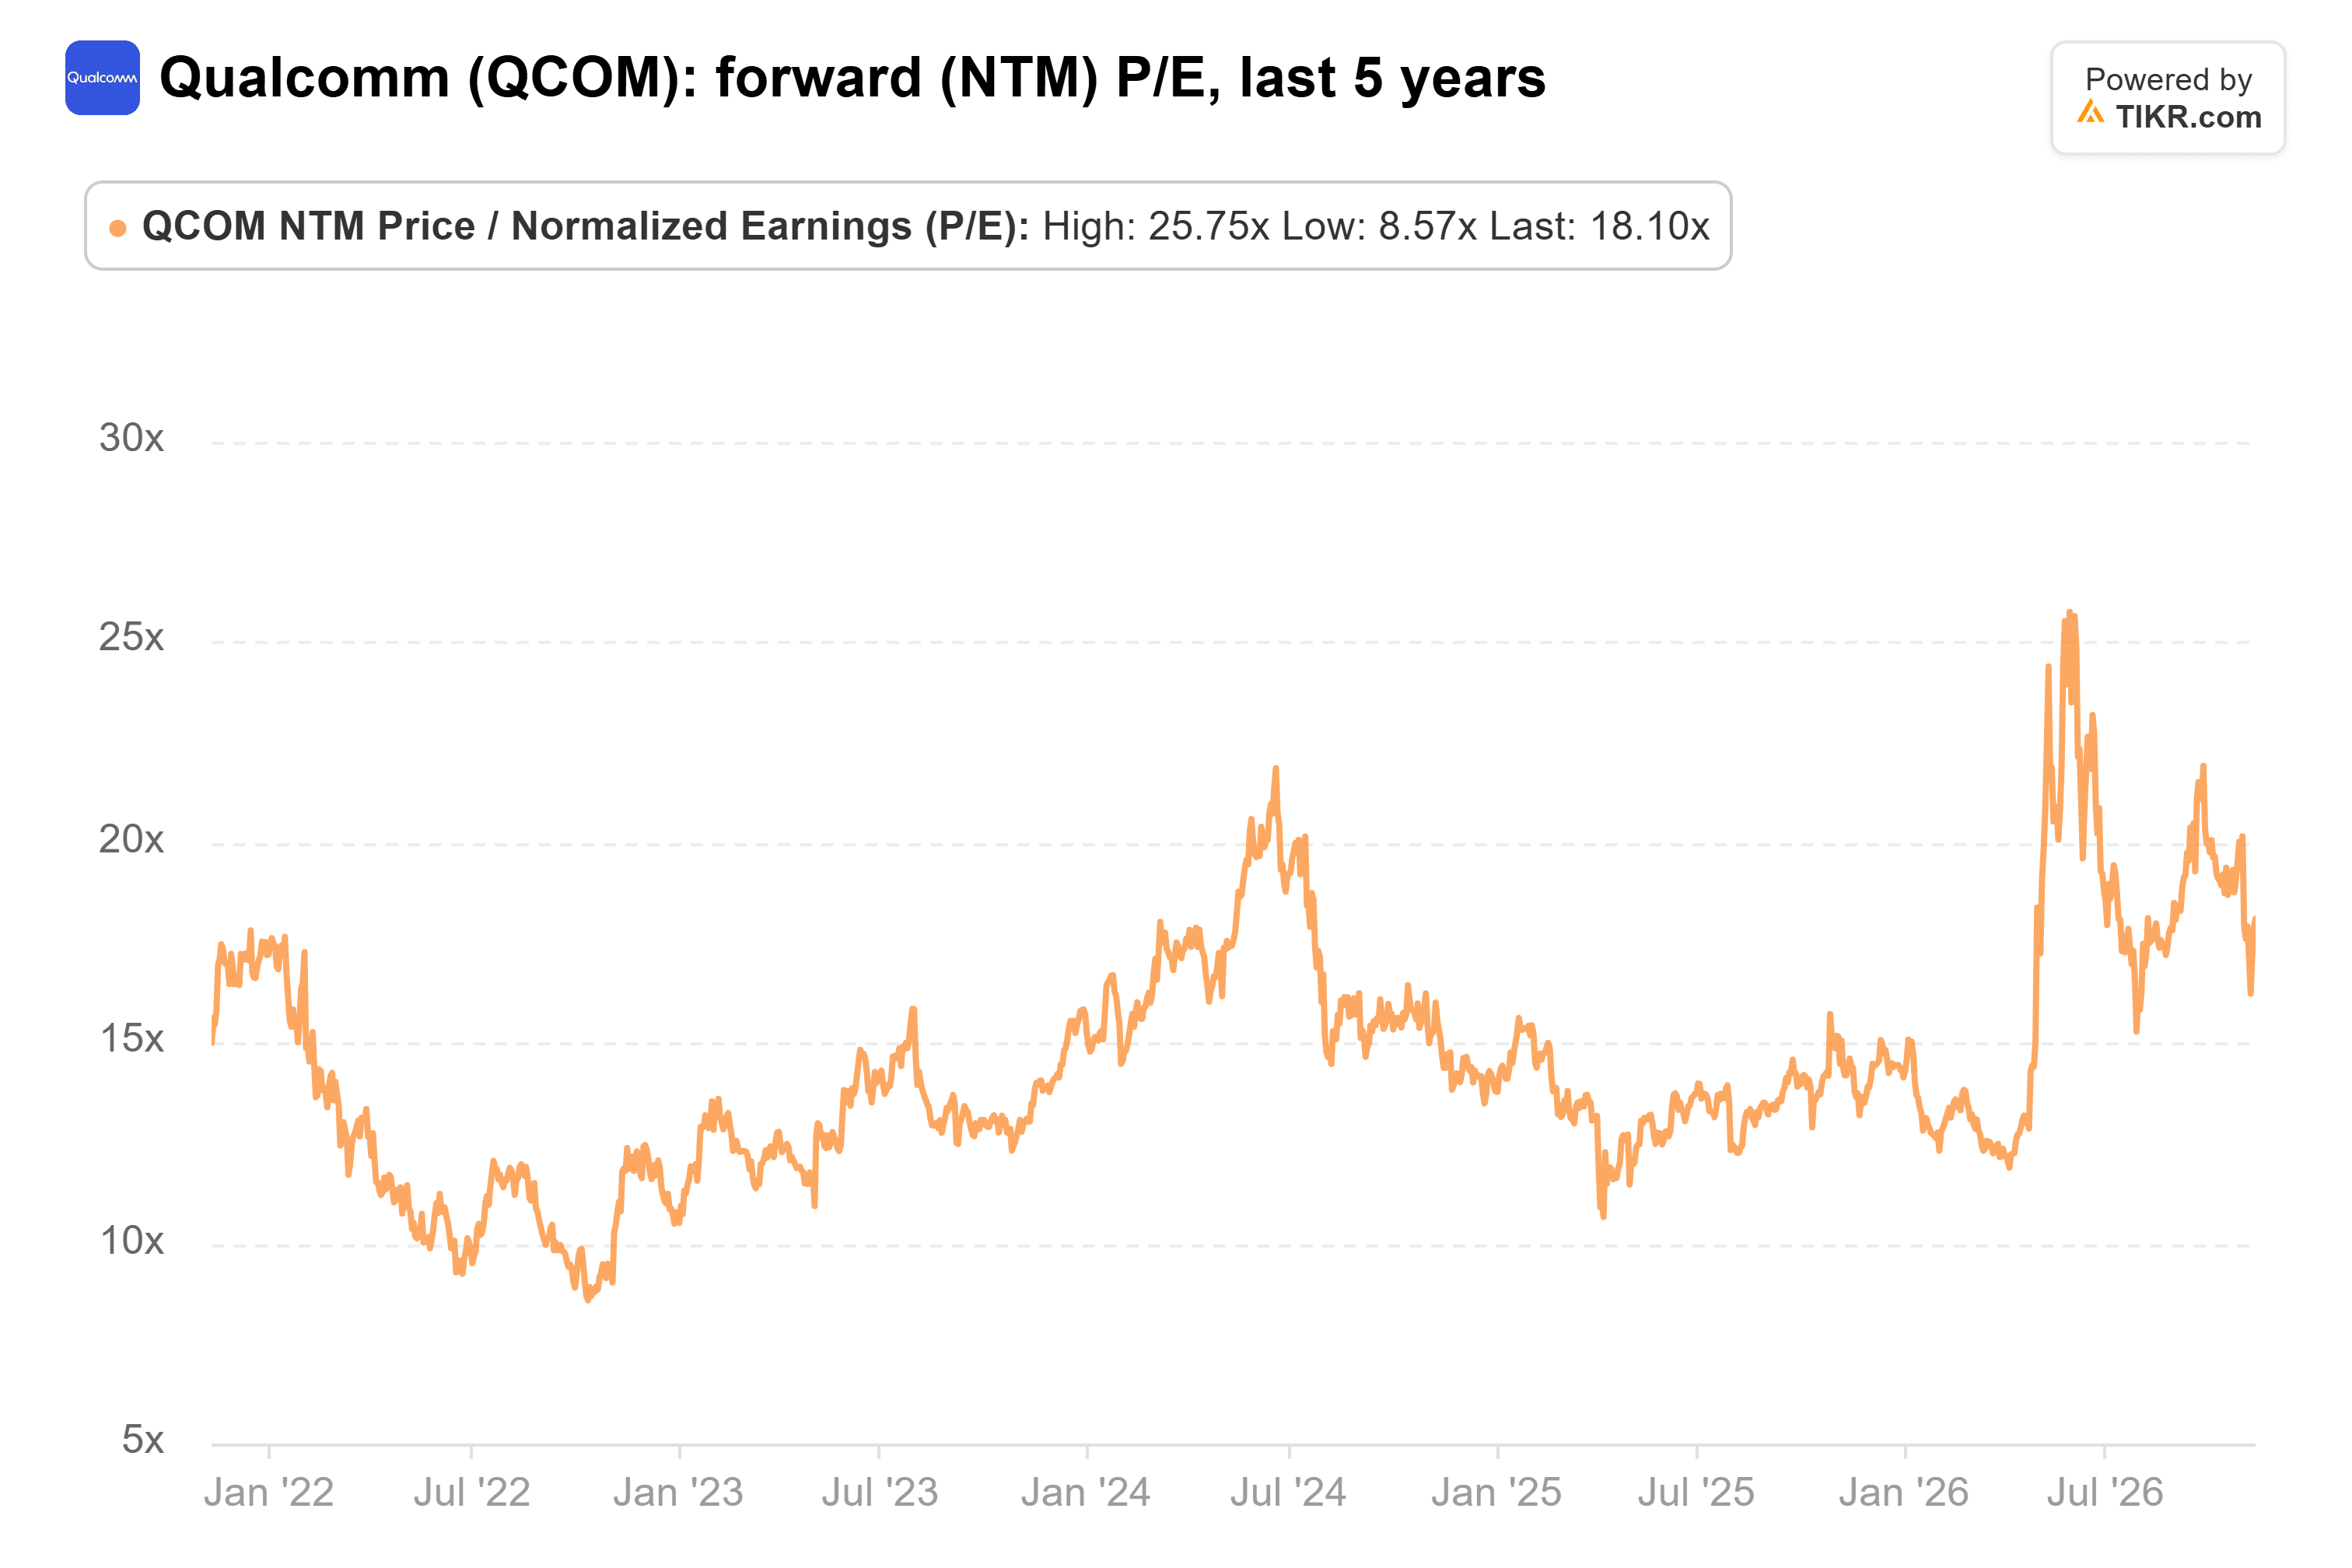
En divisant l'objectif de 185 $ de Freedom par ces 9,59 $, la cible implique un PER d'environ 19x sur les résultats estimés pour 2027. C'est en dessous du pic de mai proche de 26x, mais toujours au-dessus de la moyenne pour des bénéfices que les analystes attendent en baisse en 2027.
185 $ demande déjà beaucoup
Le risque pour l'appel de Freedom concerne les centres de données. Qualcomm prévoit plus de 650 millions de dollars de chiffre d'affaires dans les centres de données au trimestre de décembre, alors que les puces sur mesure pour deux hyperscalers commencent à être expédiées. Si l'offre permet une montée en puissance plus rapide, les 5 milliards de dollars pourraient s'avérer conservateurs.
Néanmoins, l'objectif de 185 $ de Freedom, comme celui du consensus, valorise Qualcomm au-dessus de son multiple habituel sur des estimations qui continuent de baisser, ce qui rend la rétrogradation raisonnable plutôt que prématurée. Le rapport du trimestre de décembre, attendu début février, montrera si les hausses de prix se répercutent sur les marges des puces et combien de chiffre d'affaires des centres de données est arrivé.
Alors, quelle est la valeur réelle de l'action Qualcomm ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit de saisir quelques hypothèses dans le modèle de valorisation de TIKR pour voir ce que Qualcomm pourrait valoir. Partez des estimations consensuelles de Wall Street, ou ajustez les paramètres pour refléter votre propre vision de l'entreprise. C'est gratuit.
Valorisez Qualcomm gratuitement
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu à partir des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure les actualités récentes de l'entreprise ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !