Points clés
- L'action ServiceNow a chuté après ses résultats du troisième trimestre, bien qu'elle ait dépassé ses propres prévisions, car ses prévisions de carnet de commandes pour le quatrième trimestre indiquaient une croissance plus lente. L'action est désormais en baisse de 38% sur l'année écoulée.
- Piper Sandler a maintenu sa recommandation Overweight et son objectif de cours à 175$, soit 56% au-dessus du prix de ce matin.
- Les estimations de bénéfices des analystes pour 2026 et 2027 ont à peine bougé en 90 jours. L'objectif de 175$ implique un PER forward de 37x, contre une moyenne sur cinq ans de 53x.
- L'appel de Piper tient la route sur les chiffres, et les prévisions pour 2027 fin janvier constituent le prochain test.
ServiceNow (NOW) vient de publier ce que le PDG Bill McDermott a appelé « le point d'inflexion pour ServiceNow », et l'action est tombée à 112,06$ en fin de matinée contre une clôture à 150,13$ hier. Cela la place en baisse de 38% sur l'année écoulée.
Piper Sandler l'apprécie toujours. Le 29 octobre, la firme a maintenu sa recommandation Overweight et son objectif de 175$, soit 56% au-dessus du prix de ce matin.
Les investisseurs ont vendu sur les prévisions de carnet de commandes
ServiceNow affirme avoir dépassé le haut de ses prévisions sur toutes les mesures de croissance et de rentabilité au troisième trimestre. Le BPA ajusté de 1,00$ a toutefois manqué les estimations des analystes de deux cents.
Le problème majeur était les perspectives. La direction s'attend à ce que son carnet de commandes contractuel sur 12 mois (cRPO) progresse de 18,5% en monnaie constante au quatrième trimestre, contre 21% au troisième. Elle n'a relevé ses prévisions de revenus d'abonnement pour l'année complète que de 15 millions de dollars au point médian.
La directrice financière Gina Mastantuono a déclaré que les renouvellements anticipés et davantage de contrats fédéraux sur site pèsent sur ce chiffre sans nuire aux revenus.
Piper maintient 175$
L'analyste Billy Fitzsimmons a relevé son objectif à 175$ contre 140$ le 16 octobre, et son raisonnement reposait sur trois éléments : une forte demande pour les produits de sécurité, de nouvelles grilles tarifaires qui augmentent la valeur contractuelle par utilisateur de 20% à 30%, et des revenus croissants liés à l'IA et à la consommation.
Le trimestre lui a donné un certain soutien, avec la nouvelle valeur contractuelle annuelle nette liée à l'IA en hausse de 65%.
TIKR suit 49 analystes sur ServiceNow. Combien disent "Acheter" ?
Voyez la répartition complète des recommandations Acheter, Conserver et Vendre sur ServiceNow, ainsi que les estimations de revenus et de bénéfices de Wall Street, le tout en un seul endroit. Plus de 500 000 investisseurs utilisent TIKR pour rechercher des actions comme celle-ci. Voir les recommandations des analystes pour ServiceNow
L'objectif de 175$ est-il réaliste ?
L'objectif de cours moyen de Wall Street est passé de 229$ à 157$ sur l'année écoulée, bien qu'il soit remonté par rapport à un plus bas de 139$ en juillet.

Cela représente toujours 24% au-dessus du prix de cet après-midi.
Les estimations de bénéfices ont à peine bougé : les analystes attendent un BPA normalisé de 4,07$ en 2026 et 5,00$ en 2027, les deux étant à un cent près de leur niveau d'il y a 90 jours.

Ainsi, les investisseurs paient moins pour les mêmes bénéfices attendus : 31x les bénéfices forward à la clôture d'hier, contre une moyenne sur cinq ans de 53x.
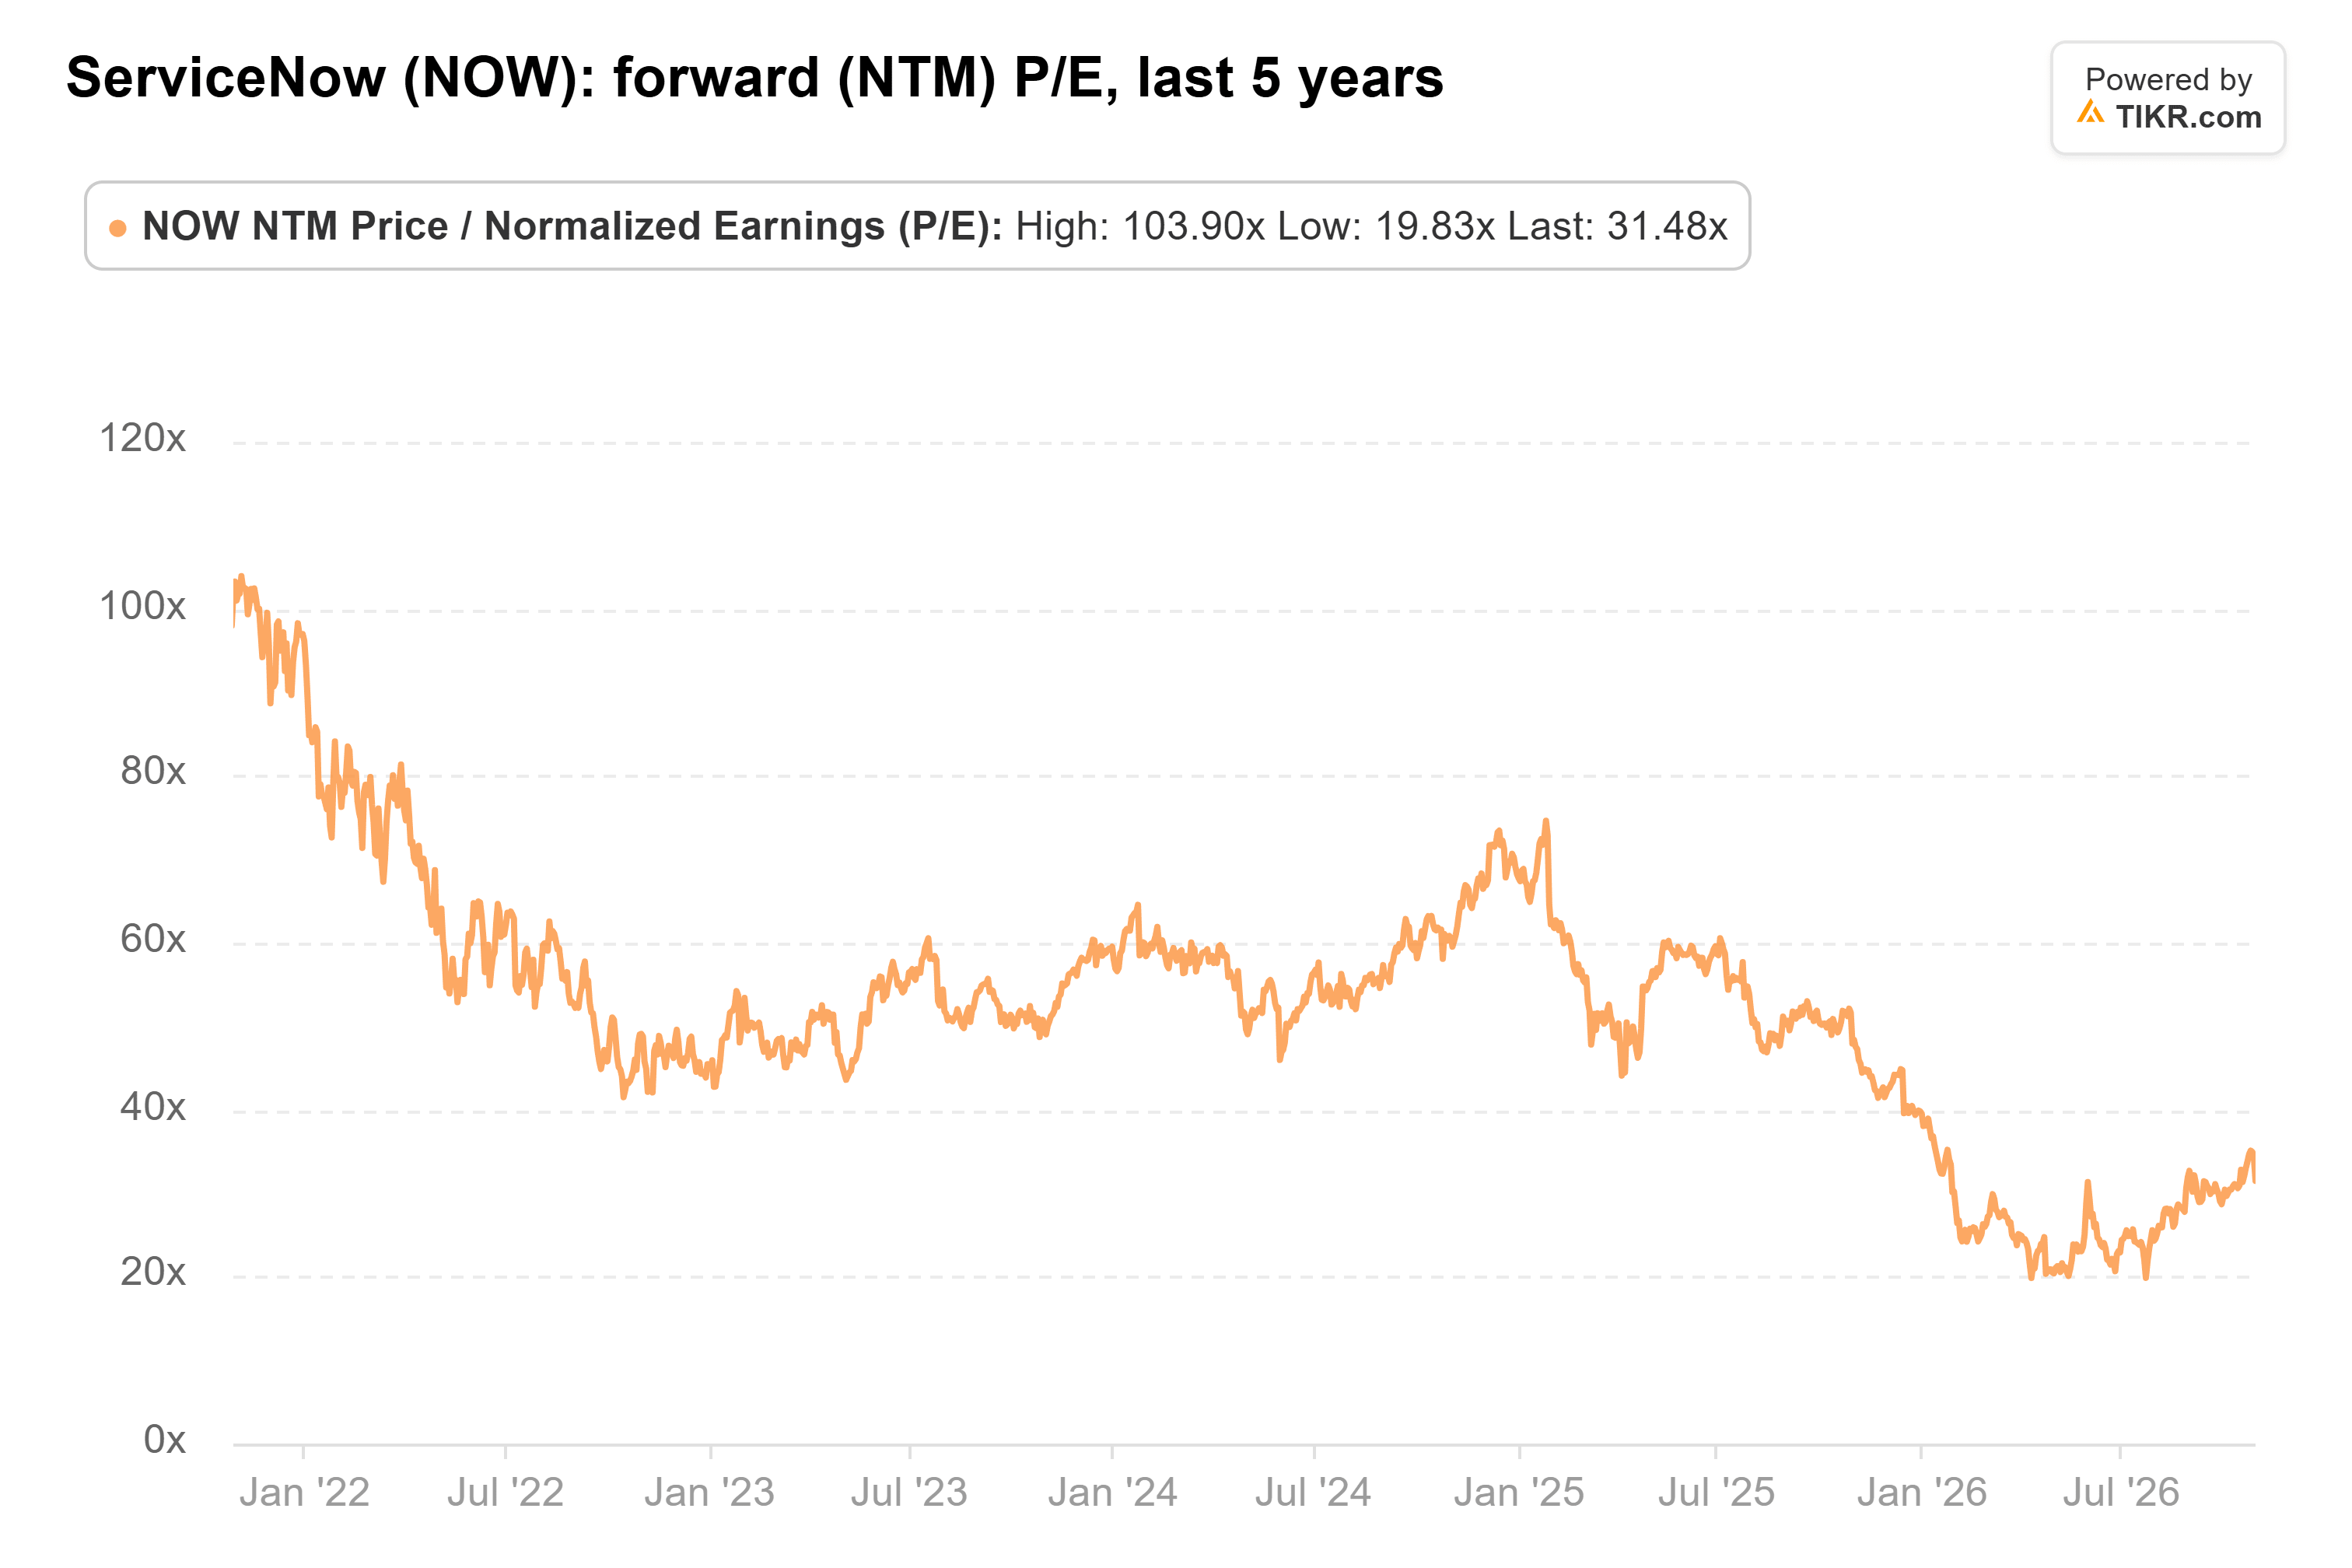
Au prix de ce matin, il est encore plus bas.
Sur les 4,77$ par action que les analystes attendent sur les douze prochains mois, les 175$ de Piper impliquent un multiple de 37x, bien en dessous de cette moyenne.
Piper a raison sur ce coup
La croissance est le risque ici. UBS a abaissé son objectif à 140$ le 29 octobre, arguant que les estimations de croissance 2027 de la place semblent trop élevées.
L'objectif de Piper, cependant, ne demande que les bénéfices déjà attendus par les analystes et un multiple bien inférieur à la moyenne quinquennale de l'action. Je pense que 175$ est juste, et même l'objectif consensuel d'environ 160$ laisse de la marge à partir d'ici.
Le prochain test est constitué par les prévisions pour 2027, attendues avec les résultats du quatrième trimestre fin janvier. Si la croissance des abonnements atteint 20% ou plus, 175$ reste accessible, et toute faiblesse donnerait raison à UBS.
Alors, quelle est la valeur réelle de l'action ServiceNow ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit d'entrer quelques hypothèses dans le modèle de valorisation de TIKR et de voir ce que ServiceNow pourrait valoir. Partez des estimations consensuelles de Wall Street, ou ajustez les entrées pour refléter votre propre vision de l'entreprise. C'est gratuit.
Valorisez ServiceNow gratuitement
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure les actualités récentes de l'entreprise ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !