Points clés
- L'action Chipotle a bondi d'environ 8 % après un troisième trimestre consécutif de croissance du nombre de transactions, malgré un résultat par action inférieur aux attentes.
- Ce sont les clients aux revenus modestes qui ont porté cette croissance, ce qui importe plus que le léger manque à gagner.
- La marge au niveau des restaurants est tombée à 23,3 %, contre 24,5 %.
- Les résultats de McDonald's, Cava et Texas Roadhouse montreront si ces tendances dépassent le cas de Chipotle.
Chipotle Mexican Grill (CMG) a gagné environ 8 % ce matin après un troisième trimestre consécutif de croissance de la fréquentation. Et ce sont les clients aux revenus modestes, qu'elle avait perdus l'année dernière, qui ont mené la danse.
C'est une nouvelle importante pour McDonald's (MCD), qui lutte contre la baisse du nombre de clients aux États-Unis, et pour son rival du fast-casual Cava Group (CAVA). Texas Roadhouse (TXRH) paie le prix fort pour le même bœuf.
Que s'est-il exactement passé
Chipotle a publié ses résultats après la clôture de mercredi :
- Les ventes comparables ont augmenté de 2,1 %, soit environ le double de la prévision de juillet d'environ 1 %, grâce à une augmentation de 1,3 % du ticket moyen et de 0,8 % du nombre de transactions.
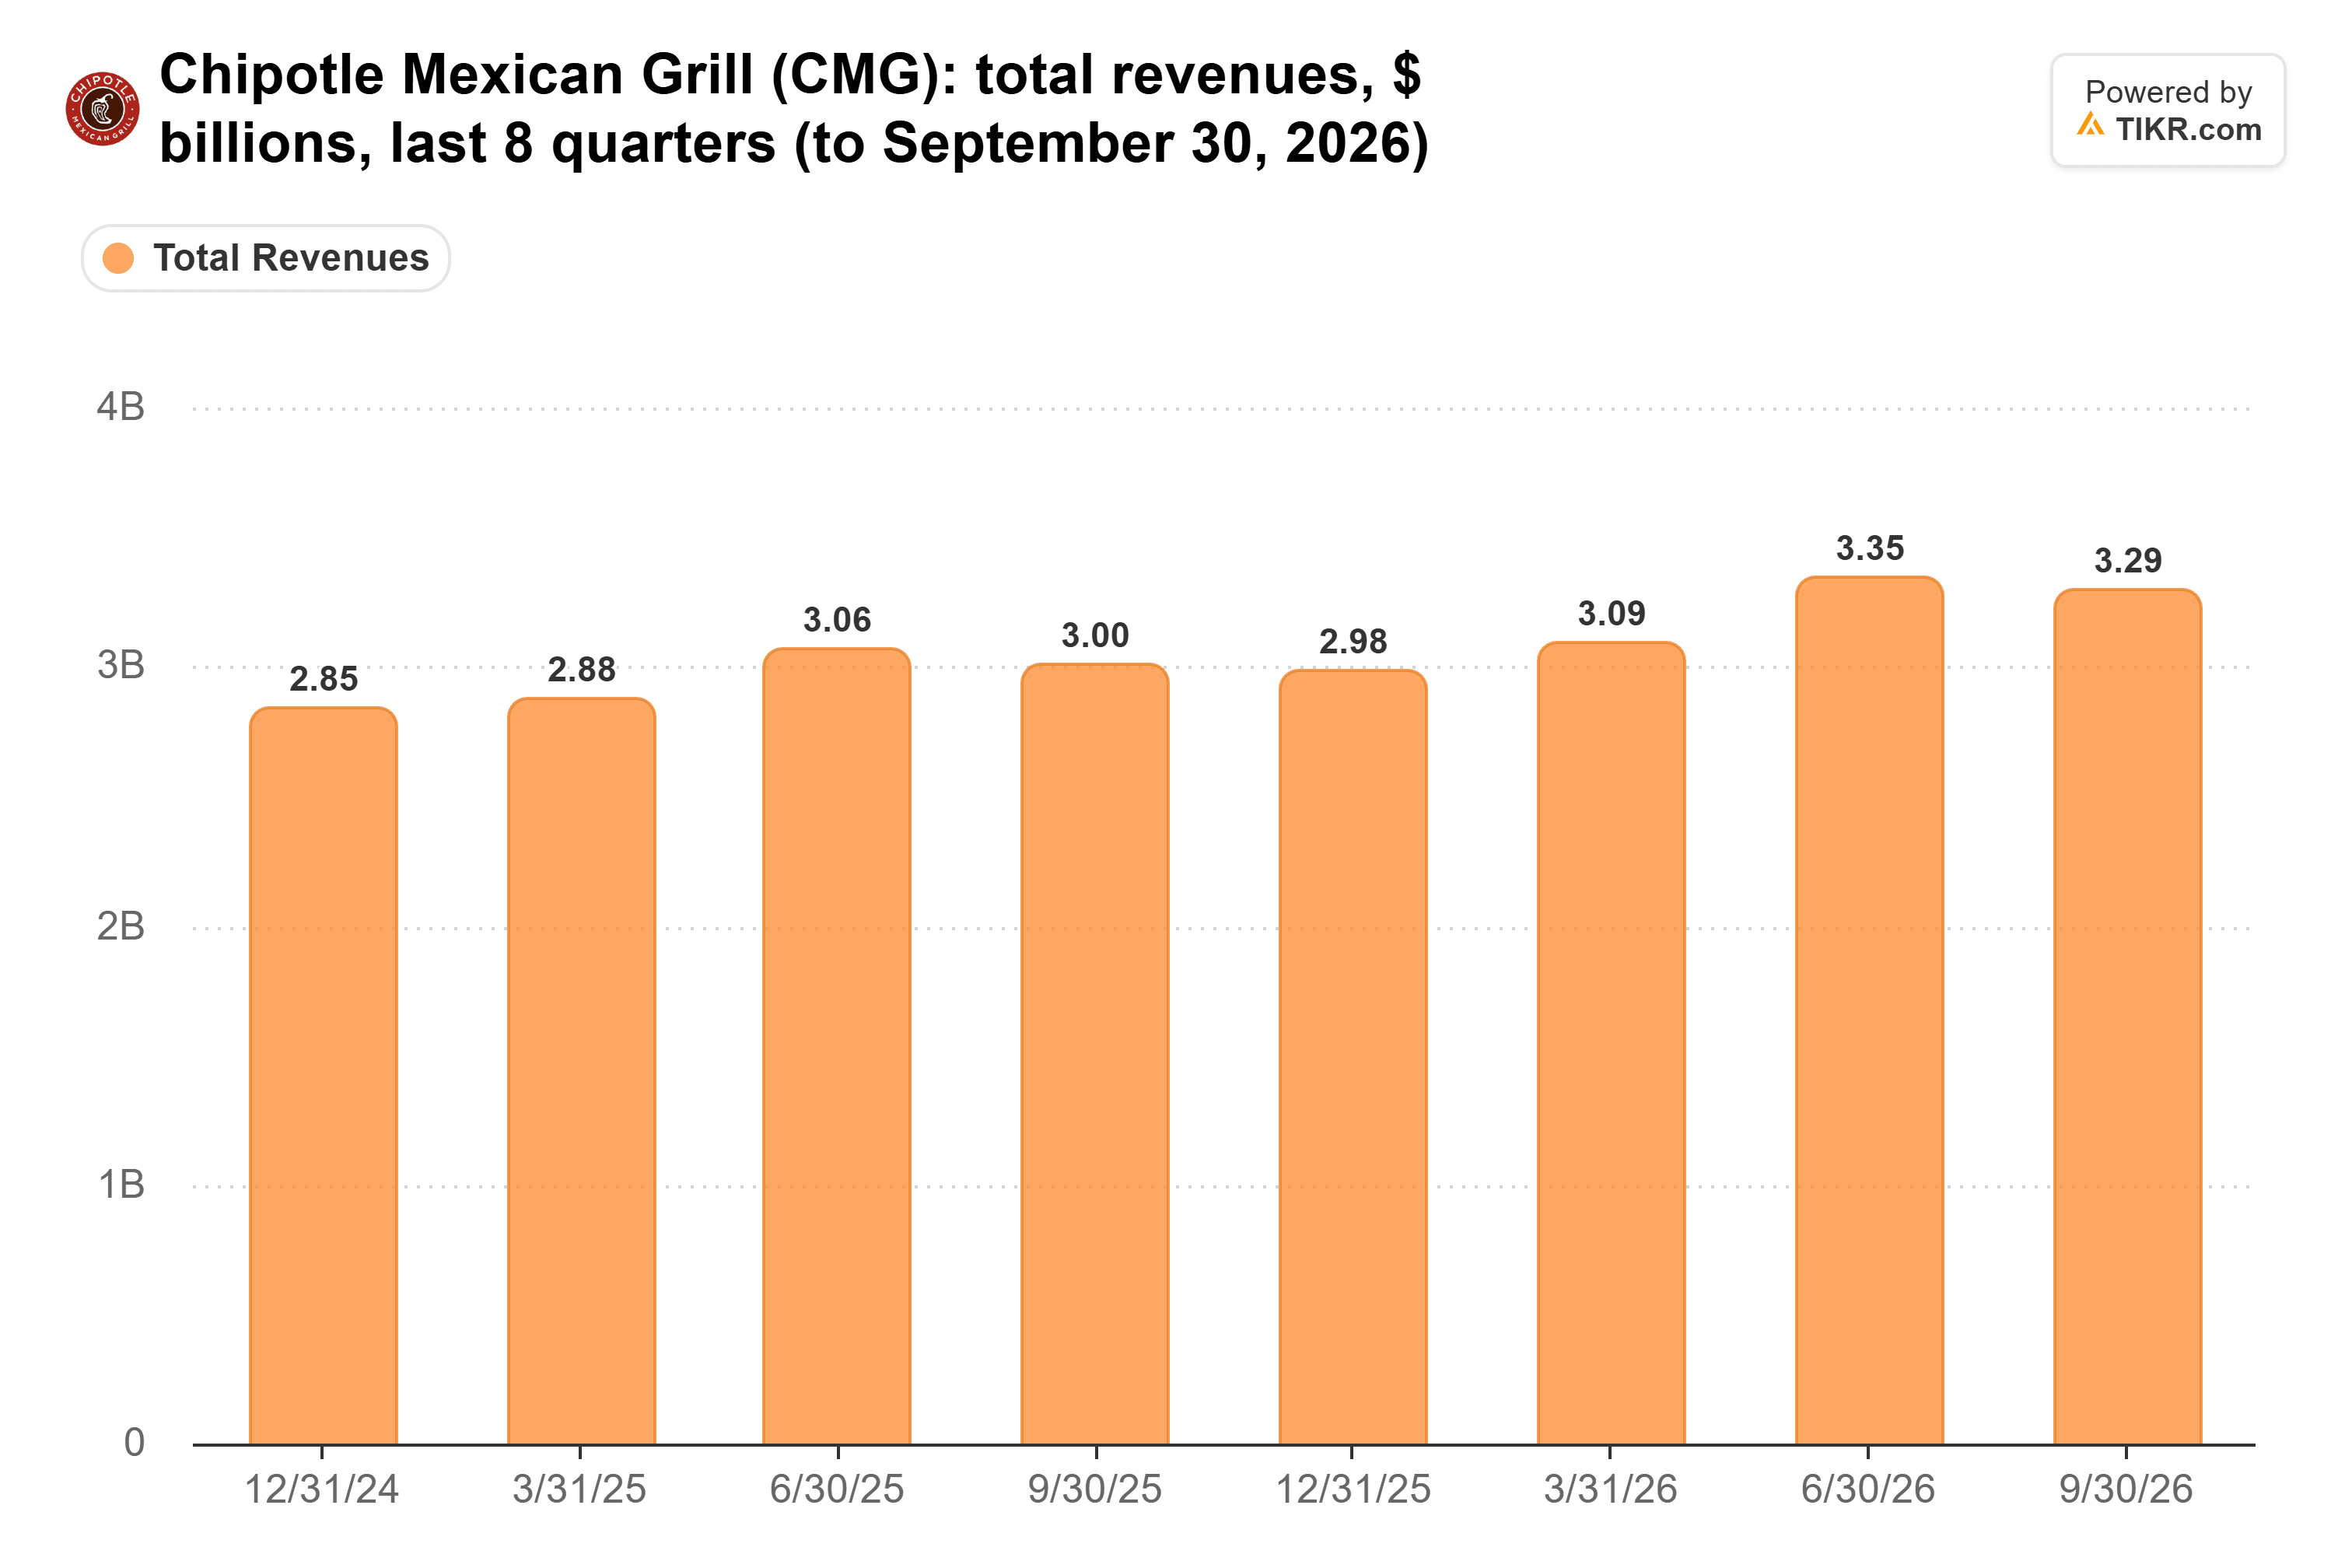
- Le chiffre d'affaires a augmenté de 9,6 % pour atteindre 3,3 milliards de dollars, légèrement au-dessus des estimations.
- Le bénéfice par action de 0,27 $ a manqué l'attente de 0,29 $.
La majeure partie de cette croissance provient toujours de l'ouverture de nouveaux restaurants…
Les clients qui sont revenus
Comme l'a expliqué le PDG de Chipotle, Scott Boatwright, sur Mad Money : « la cohorte aux revenus modestes a surperformé la cohorte aux revenus élevés pour la première fois au dernier trimestre, probablement pour la première fois depuis deux ans. »
Il y a un an, les ménages gagnant moins de 100 000 $, représentant environ 40 % des ventes, avaient le plus réduit leurs visites. Boatwright a déclaré qu'ils ont dépensé le plus en septembre, lorsque les promotions étaient les plus légères, donc les réductions de prix n'expliquent pas cette hausse.
Si ce phénomène se généralise dans le secteur, c'est une bonne nouvelle pour McDonald's. Ses ventes comparables aux États-Unis n'ont augmenté que de 0,8 % au deuxième trimestre alors que le nombre de clients baissait. Son troisième trimestre montrera-t-il le même retournement ?
Cava fixe une barre plus haute, avec une fréquentation en hausse de 5,3 % au deuxième trimestre. Sa publication début novembre montrera si Chipotle lui a pris des parts de marché.
TIKR suit 35 analystes sur Chipotle Mexican Grill. Combien recommandent "Acheter" ?
Voyez la répartition complète des recommandations Acheter, Conserver et Vendre sur Chipotle Mexican Grill, ainsi que les estimations de chiffre d'affaires et de bénéfices de Wall Street, le tout au même endroit. Plus de 500 000 investisseurs utilisent TIKR pour rechercher des actions comme celle-ci. Voir les recommandations des analystes pour Chipotle Mexican Grill
Les marges sont le point faible
La marge au niveau des restaurants de Chipotle a baissé car les coûts de main-d'œuvre sont passés à 25,7 % du chiffre d'affaires contre 25,2 % et les autres frais d'exploitation sont passés à 16,0 % contre 15,0 %. Les coûts alimentaires ont baissé malgré l'inflation sur le bœuf.
TD Cowen avait rétrogradé l'action plus tôt ce mois-ci en raison de préoccupations sur les ventes. Aujourd'hui, l'analyste Andrew Charles déclare que la firme avait sous-estimé la « volonté de Chipotle de sacrifier sa marge et d'investir dans le marketing ». Un certain soulagement est à prévoir, car les prix du menu augmenteront d'environ 3 % au quatrième trimestre.
Le bœuf affecte Texas Roadhouse plus durement. L'inflation des matières premières de 7,0 % et la hausse des salaires ont réduit sa marge au niveau des restaurants de 66 points de base à 16,4 % au deuxième trimestre. Sa publication du 5 novembre montrera si ses propres hausses de prix ont rattrapé ce retard.
Toujours bon marché après le bond
Chipotle entrait dans cette publication avec un PER forward de 23x, bien en dessous de sa moyenne quinquennale de 41x :
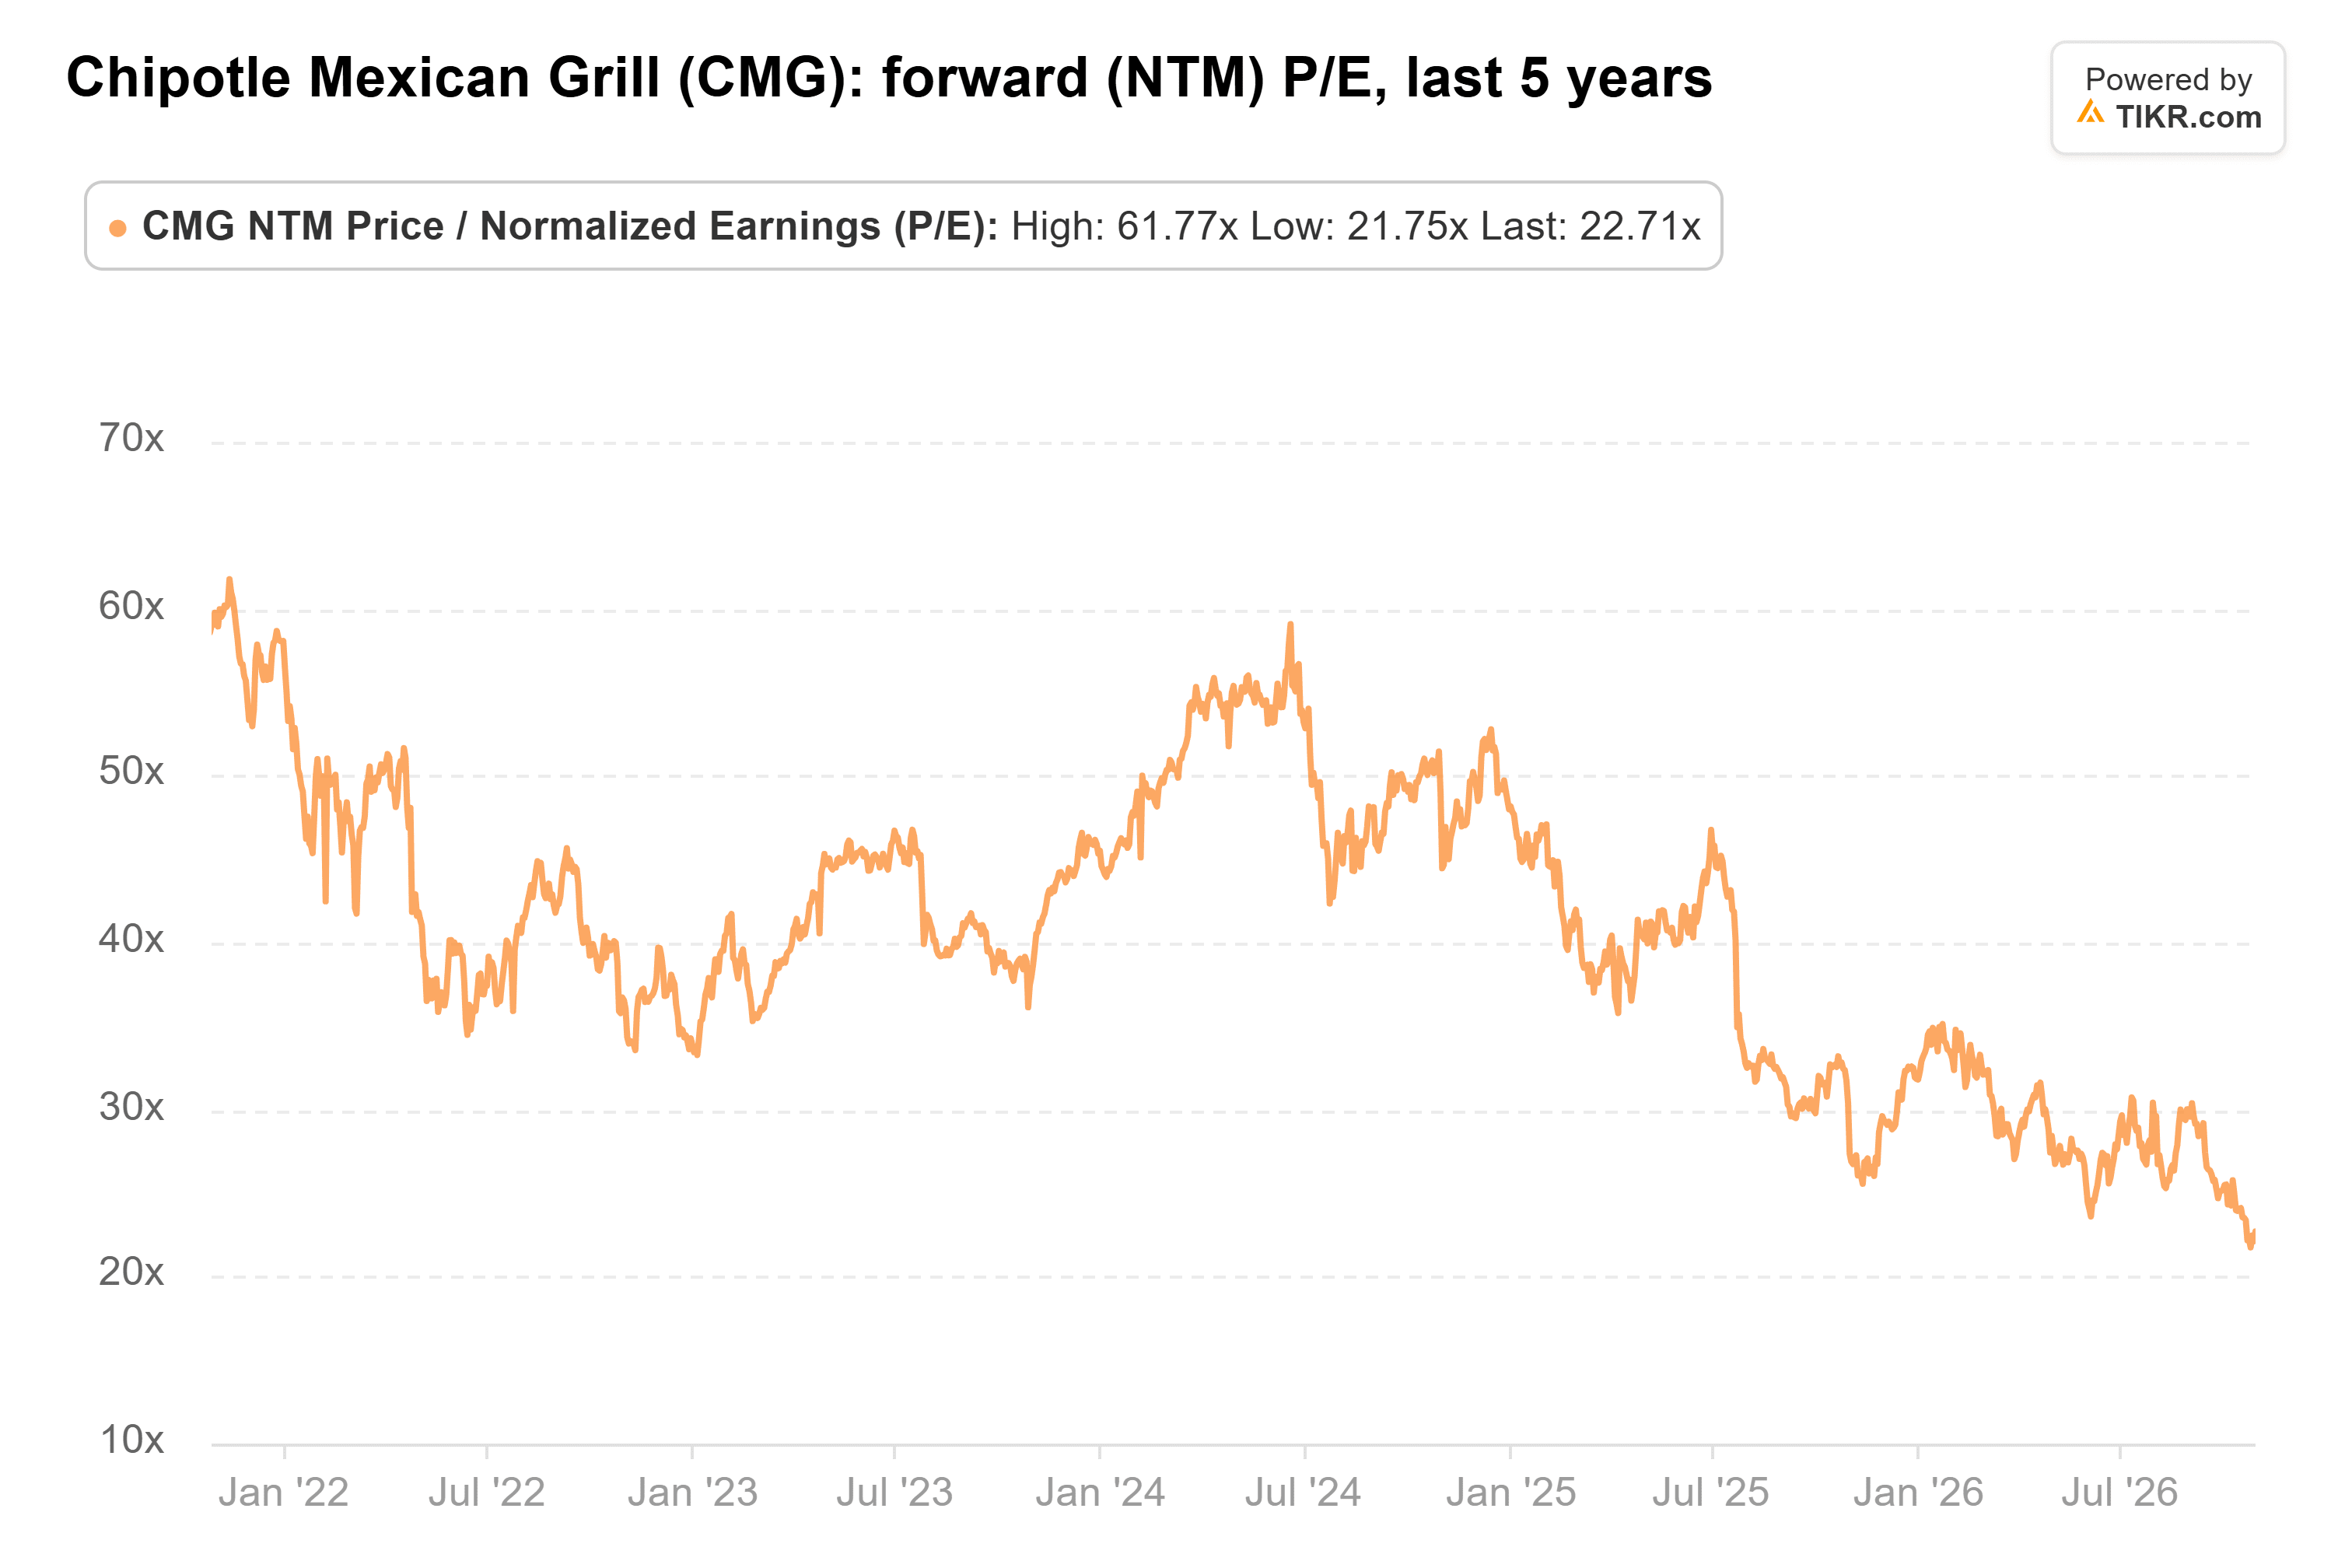
Le bond d'aujourd'hui ne le porte qu'à environ 25x. La direction prévoit des ventes comparables d'environ 2 % au quatrième trimestre, le trimestre se terminant autour de 3 % à 4 %. Cette trajectoire part d'une période de faiblesse, car la fréquentation a légèrement baissé début octobre avant de revenir à la croissance.
Mon analyse : trois trimestres consécutifs de croissance de la fréquentation pèsent plus lourd qu'un manque à gagner de 2 cents, et à environ 25x, le cours de l'action intègre très peu de reprise.
Bien sûr, la marge doit aussi cesser de se contracter, et la marge du quatrième trimestre de l'année dernière, à 23,4 %, est le prochain chiffre à battre.
Alors, quelle est la valeur réelle de l'action Chipotle ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit d'entrer quelques hypothèses dans le modèle de valorisation de TIKR pour voir ce que Chipotle pourrait valoir. Partez des estimations consensuelles de Wall Street, ou ajustez les paramètres pour refléter votre propre vision de l'entreprise. C'est gratuit.
Valorisez Chipotle gratuitement
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu à partir des données d'investissement de TIKR Terminal et des estimations des analystes. Notre analyse peut ne pas inclure des nouvelles récentes sur l'entreprise ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !