Points clés
- Jim Cramer a déclaré sur Mad Money le 27 octobre que Penguin Solutions « se vend à un multiple faible ». L'action se négocie à 11,6x les bénéfices futurs, contre une moyenne triennale de 13,7x.
- Ce multiple suppose que le BPA normalisé augmente de 59 % pour atteindre 4,56 $ en exercice 2027, soit un peu au-dessus du point médian de 4,45 $ des propres prévisions de la direction.
- La direction s'attend à ce que la marge brute reste stable ou légèrement inférieure, donc la croissance des bénéfices doit provenir d'une augmentation des ventes d'environ 40 %.
- Le faible multiple semble réel au vu des propres perspectives de l'entreprise. Le rapport du premier trimestre début janvier en sera le premier véritable test.
Lors du tour d'horizon rapide sur Mad Money le 27 octobre, un auditeur a demandé s'il fallait acheter ou vendre Penguin Solutions (PENG). Jim Cramer de CNBC a gardé sa réponse courte :
« Penguin Solutions se vend à un multiple faible, et je n'ai rien contre les actions technologiques à faible multiple car elles ne seront pas autant touchées que les autres. »
Il a raison sur le faible multiple. (La seconde partie de son affirmation ne tient pas aussi bien : même après une hausse de 172 % en 2026, l'action se situe 41 % en dessous de son plus haut sur 52 semaines.)
Un faible multiple n'est une bonne affaire que si les bénéfices qui le sous-tendent se matérialisent réellement.
Bon marché si Wall Street a raison
Wall Street s'attend à ce que le BPA normalisé bondisse de 59 %, passant de 2,87 $ en exercice 2026 à 4,56 $ pour l'année se terminant en août 2027, puis grimpe de 15 % supplémentaires pour atteindre 5,26 $ :

Ces estimations se situent juste au-dessus des prévisions de la direction. Le 6 octobre, Penguin Solutions a relevé ses perspectives pour l'exercice 2027. Elle prévoit désormais un BPA non-GAAP de 4,45 $, plus ou moins 0,70 $, sur un chiffre d'affaires net d'environ 2,43 milliards de dollars au point médian, ce qui représenterait une croissance d'environ 40 %.
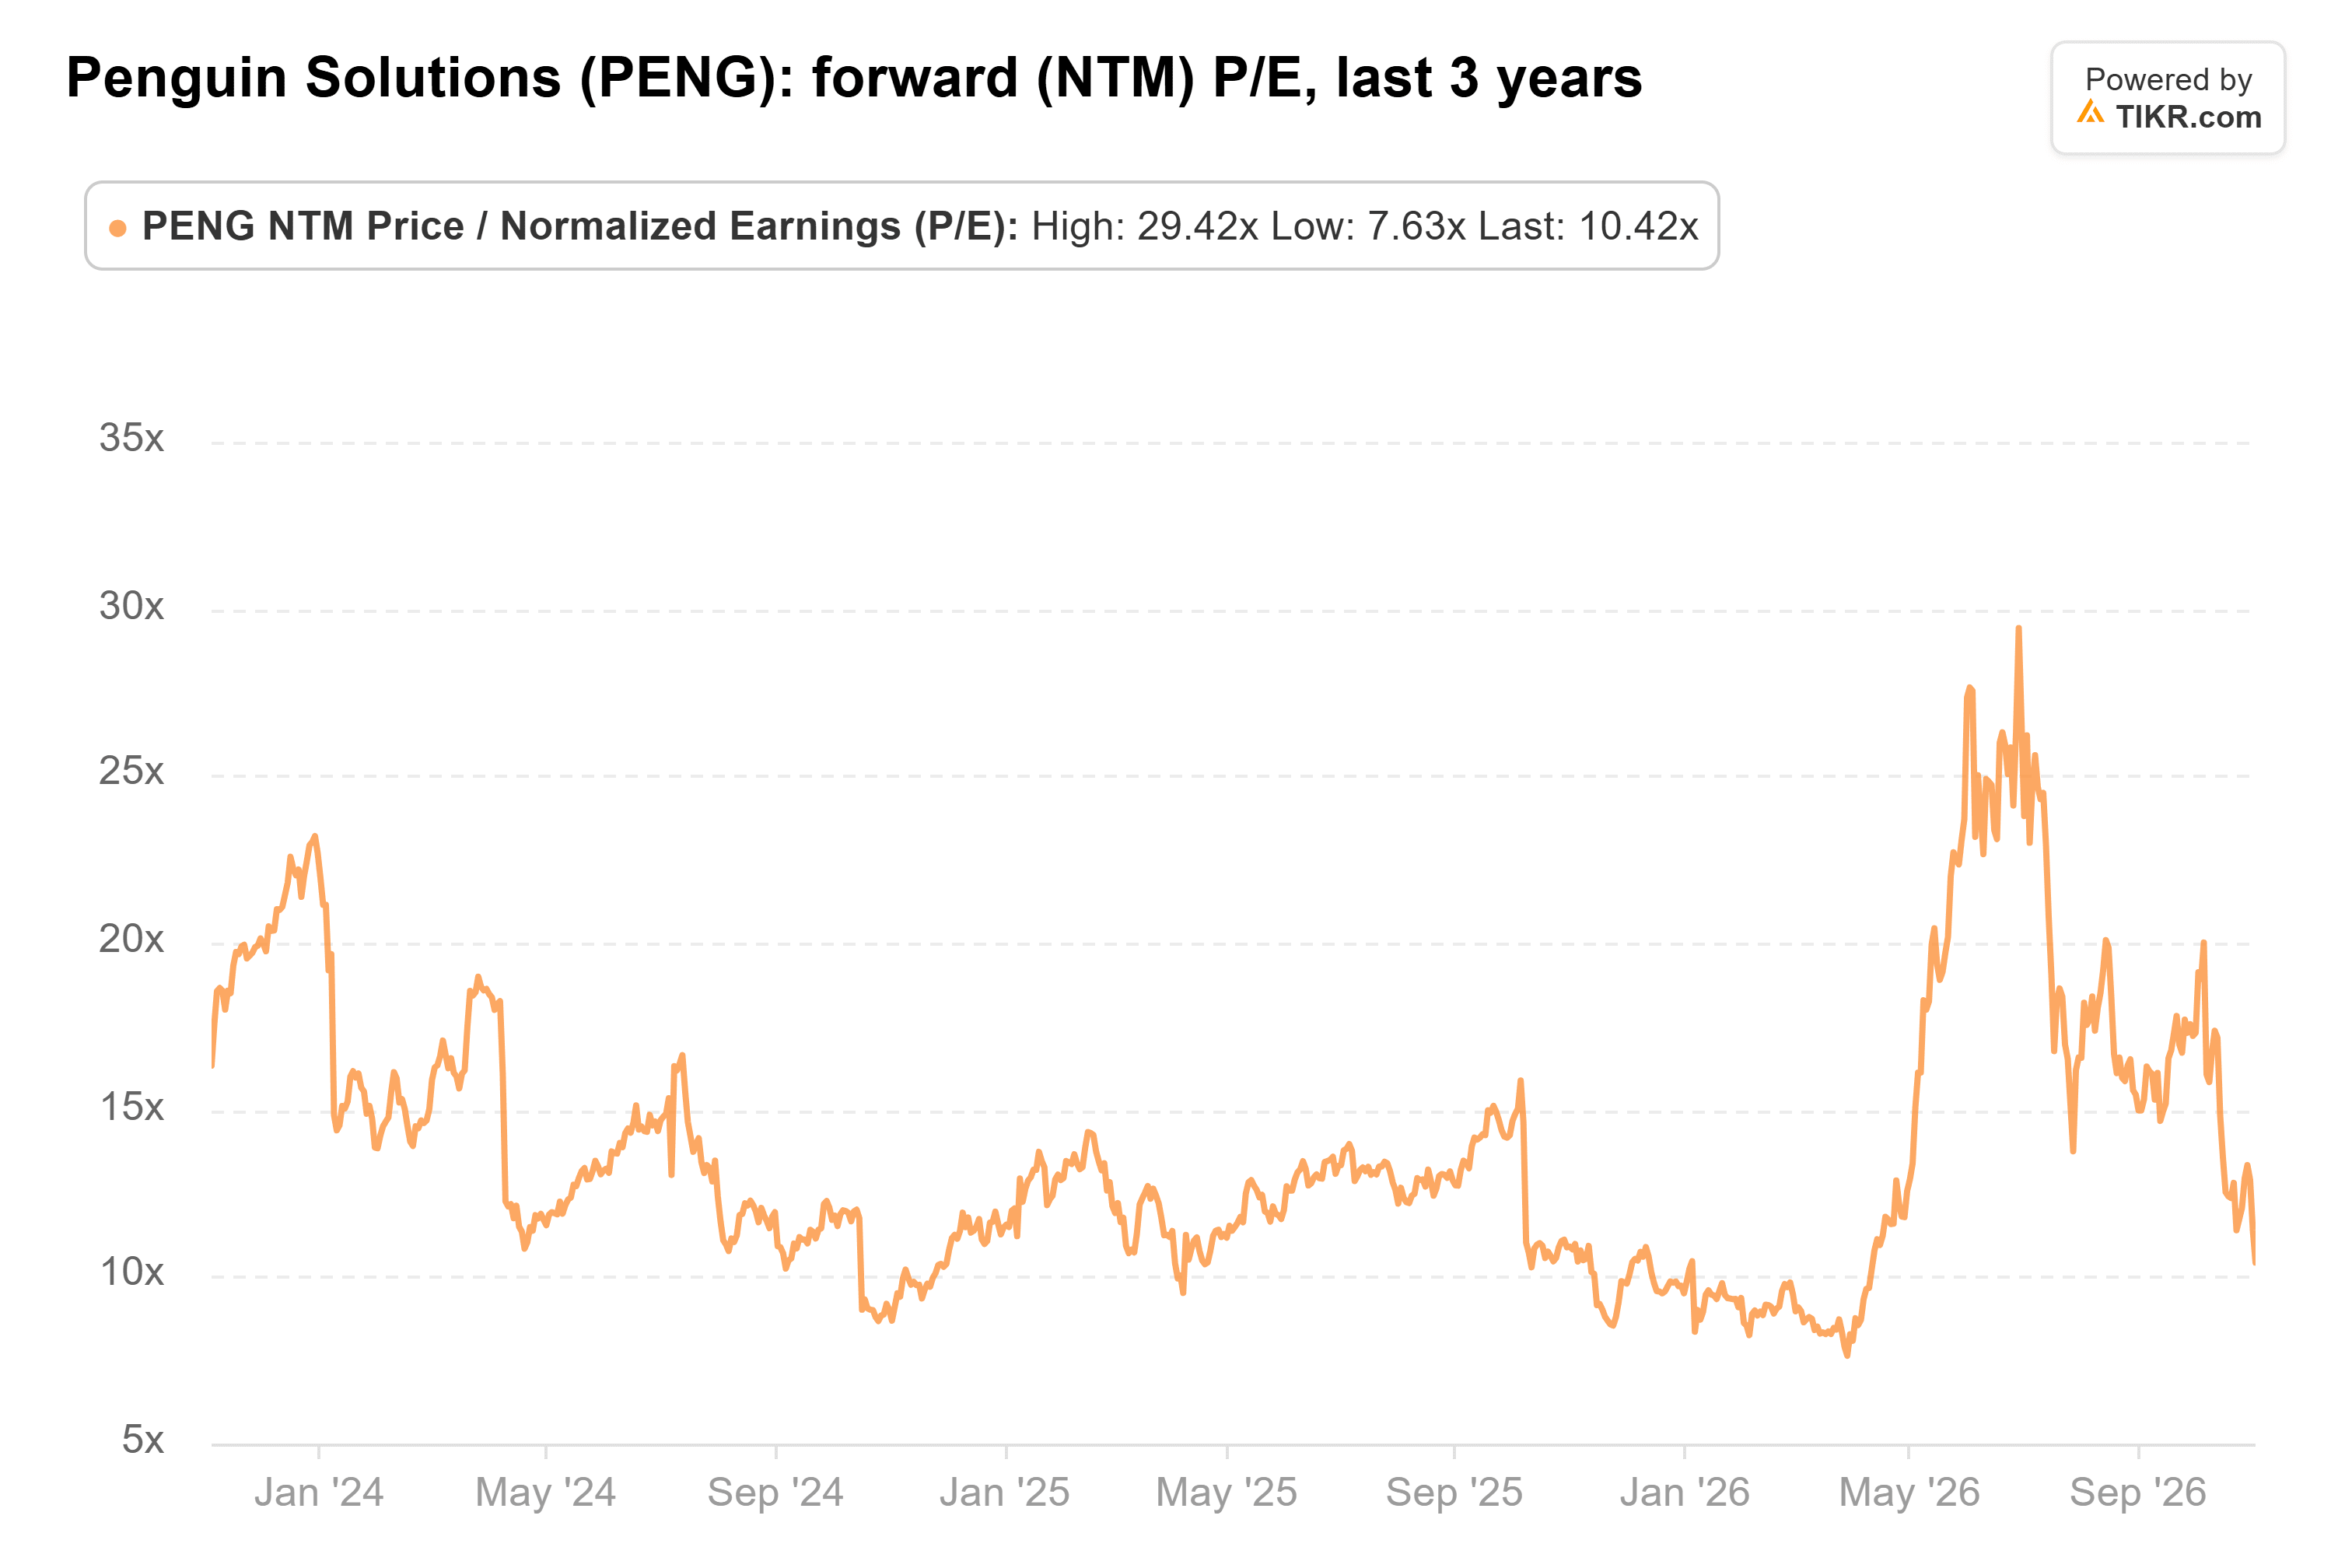
Sur la base de ces estimations, l'action se négociait à 10,4x les bénéfices futurs à la clôture du 2 novembre, bien en dessous de sa moyenne triennale de 13,7x. La hausse de 12 % du 3 novembre a porté ce multiple à environ 11,6x, toujours inférieur à la moyenne :
Mesuré par rapport à son BPA non-GAAP de 2,87 $ pour l'exercice 2026, cependant, la clôture du 3 novembre à 53 $ donne un multiple de 18,5x. La bonne affaire n'existe donc que sur les chiffres de l'année prochaine.
Les marges n'aideront pas beaucoup
La marge brute de Penguin Solutions est passée de 29,5 % en exercice 2023 à 27,6 % en exercice 2026 :

La direction ne s'attend pas à un rebond. Ses perspectives pour l'exercice 2027 prévoient une marge brute GAAP de 27 %, plus ou moins 2 points. Cela signifie que la hausse de 55 % du BPA prévue doit provenir de ventes plus élevées et d'une maîtrise des coûts opérationnels.
La demande semble forte. Les ventes du quatrième trimestre ont augmenté de 68 % pour atteindre 567 millions de dollars, et la mémoire a fourni environ 209 millions de dollars sur les 229 millions de dollars d'augmentation. L'entreprise a également gagné six nouveaux clients d'infrastructure IA au cours du trimestre, dont quatre néo-clouds, et a déclaré dans son communiqué qu'elle relevait ses perspectives « sur la base de cette dynamique continue, en particulier la force de l'infrastructure IA ».
Cependant, la mémoire est un secteur cyclique, donc le segment qui fournit la majeure partie de la croissance est également celui qui est le plus susceptible de fluctuer.
TIKR suit 8 analystes sur Penguin Solutions. Combien disent « Acheter » ?
Voyez la répartition complète des recommandations Acheter, Conserver et Vendre sur Penguin Solutions, ainsi que les estimations de revenus et de bénéfices de Wall Street, le tout en un seul endroit. Plus de 500 000 investisseurs utilisent TIKR pour rechercher des actions comme celle-ci. Voir les recommandations des analystes pour Penguin Solutions
Le multiple a déjà fluctué
Le P/E forward est tombé à un plus bas triennal de 7,6x le 30 mars, deux jours avant que l'entreprise ne relève ses perspectives annuelles. Il a ensuite atteint un sommet de 29,4x le 30 juin. Avec des estimations qui évoluent aussi rapidement, le multiple bouge avec elles, et un seul trimestre ne peut confirmer une année complète de croissance de 40 %.
Les analystes qui ont mis à jour leurs estimations après le rapport d'octobre voient encore beaucoup de potentiel de hausse. Rosenblatt a relevé son objectif à 100 $ contre 80 $ le 7 octobre, et Bank of America a initié la couverture avec une recommandation Acheter et un objectif de 100 $ le 9 octobre.
Ce que le rapport de janvier de Penguin doit montrer
Penguin Solutions n'a pas encore annoncé de date, mais son rapport du premier trimestre devrait arriver début janvier, comme celui de l'année dernière. Pour que le multiple de 11,6x de l'action ressemble à une véritable bonne affaire, ce rapport doit montrer des ventes sur une tendance proche de 40 % de croissance, une marge brute proche de 27 %, et aucune révision à la baisse des perspectives de BPA de 4,45 $.
Cramer a raison. Les propres prévisions de la direction couvrent la majeure partie du chiffre de Wall Street, donc le faible multiple semble réel, et non comme un piège. Si janvier apporte une révision à la hausse, 4,56 $ commence à paraître conservateur.
Cependant, une entreprise qui vend de grands systèmes d'IA peut avoir un trimestre irrégulier, donc les perspectives annuelles dans ce rapport sont aussi importantes que les résultats du trimestre lui-même.
Alors, quelle est la valeur réelle de l'action Penguin Solutions ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit d'entrer quelques hypothèses dans le modèle de valorisation de TIKR et de voir ce que Penguin Solutions pourrait valoir. Partez du consensus des estimations de Wall Street, ou ajustez les paramètres pour refléter votre propre vision de l'entreprise. C'est gratuit.
Valorisez Penguin Solutions gratuitement
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement de TIKR Terminal et des estimations des analystes. Notre analyse peut ne pas inclure des nouvelles récentes de l'entreprise ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !