Points clés
- L'action Oracle a chuté de 12% au cours du dernier mois (jusqu'à la clôture de lundi), principalement sur trois jours de craintes liées à la dette de l'IA, tandis que le S&P 500 progressait de 0,6%.
- Rien n'a changé au sein de l'entreprise, qui prévoit toujours au moins 90 milliards de dollars de chiffre d'affaires pour l'exercice 2027, mais les investisseurs évaluent désormais sa dette de 169,1 milliards de dollars.
- S&P classe Oracle BBB-, la note la plus basse de la catégorie investissement, et une dégradation vers la catégorie spéculative est le principal risque à surveiller.
- À 15 fois les bénéfices anticipés, bien en dessous de sa moyenne quinquennale de 21x, Oracle semble un achat pour les investisseurs qui peuvent supporter ce risque de crédit.
Oracle (ORCL) a chuté de 12% au cours du dernier mois (jusqu'à la clôture de lundi), tandis que le S&P 500 progressait de 0,6%.
Presque rien de cela ne vient d'Oracle lui-même. La panique a commencé sur le marché obligataire chez CoreWeave (CRWV), en baisse de 25% sur la même période, et s'est propagée à l'entreprise avec bien plus de dette engagée dans l'IA.
Une panique sur le crédit qui a commencé chez CoreWeave
Le jeudi 8 octobre, Oracle a chuté de 5,5% alors que les actions de l'IA plongeaient sur de nouveaux détails concernant le chiffre d'affaires d'OpenAI. Ce matin-là, Oracle était en pourparlers avec Apollo Global Management (APO) et Goldman Sachs (GS) pour financer un important achat de puces IA, ce qui a remis sa dette sous les projecteurs.
Le pire jour a été le mercredi 14 octobre, avec une baisse de 8,8%. L'inflation de septembre s'est révélée élevée à 3,7%, ravivant les paris sur des hausses de taux de la Fed, et l'une des obligations de CoreWeave affichait un rendement proche de 15%.
Le jeudi, le coût de l'assurance contre le défaut de paiement de la dette de CoreWeave a atteint un record, selon ICE Data Services. Certaines de ses obligations sont tombées en territoire de détresse le vendredi, et Oracle a encore chuté de 4,6%.
La dette d'Oracle est toute l'histoire
Sur les cinq exercices clos en mai 2025, la dette totale d'Oracle est passée à 109 milliards de dollars tandis que sa trésorerie est tombée de 46,6 milliards à 11,2 milliards de dollars.

Et en août 2026, la dette était passée à 169,1 milliards de dollars, contre 37,1 milliards de dollars de trésorerie.
Au trimestre d'août, les investissements ont atteint 28,5 milliards de dollars, le flux de trésorerie disponible était négatif de 5 milliards de dollars, et Oracle a émis 20 milliards de dollars de nouvelles actions pour aider à financer les investissements. Les charges d'intérêts ont augmenté de 55% pour atteindre 1,43 milliard de dollars, dépassant la croissance de 31% du résultat d'exploitation non-GAAP, donc les taux atteignent désormais les bénéfices d'Oracle.
S&P a dégradé Oracle à BBB- en juillet, la note la plus basse de la catégorie investissement. C'est ce qui la sépare de CoreWeave, dont les obligations sont de la catégorie spéculative. Mais les swaps sur défaillance de crédit d'Oracle sont tarifés davantage comme un crédit BB et B, a rapporté CNBC lundi.
L'activité n'a pas bronché
Pendant ce temps, l'activité tourne à plein régime. Au trimestre d'août, le chiffre d'affaires a augmenté de 30% pour atteindre 19,3 milliards de dollars, le chiffre d'affaires de l'infrastructure cloud a bondi de 121%, et le carnet de commandes contractuelles a atteint 664 milliards de dollars. La direction prévoit toujours au moins 90 milliards de dollars de chiffre d'affaires et 8,10 dollars de BPA non-GAAP pour l'exercice 2027.
Le problème est de savoir d'où vient ce carnet de commandes. Comme l'a dit Steve Eisman, l'investisseur rendu célèbre par The Big Short, lors de l'épisode de vendredi de The Compound and Friends : « la moitié du carnet de commandes d'Oracle, c'est juste OpenAI. »
Il a à peu près raison. Le contrat rapporté d'OpenAI de 300 milliards de dollars représente environ 45% de celui-ci, et il ne commence qu'en 2027.
Bon marché si le financement tient
Oracle se négocie désormais à 15,1 fois les bénéfices anticipés, bien en dessous de sa moyenne quinquennale de 21,4x.

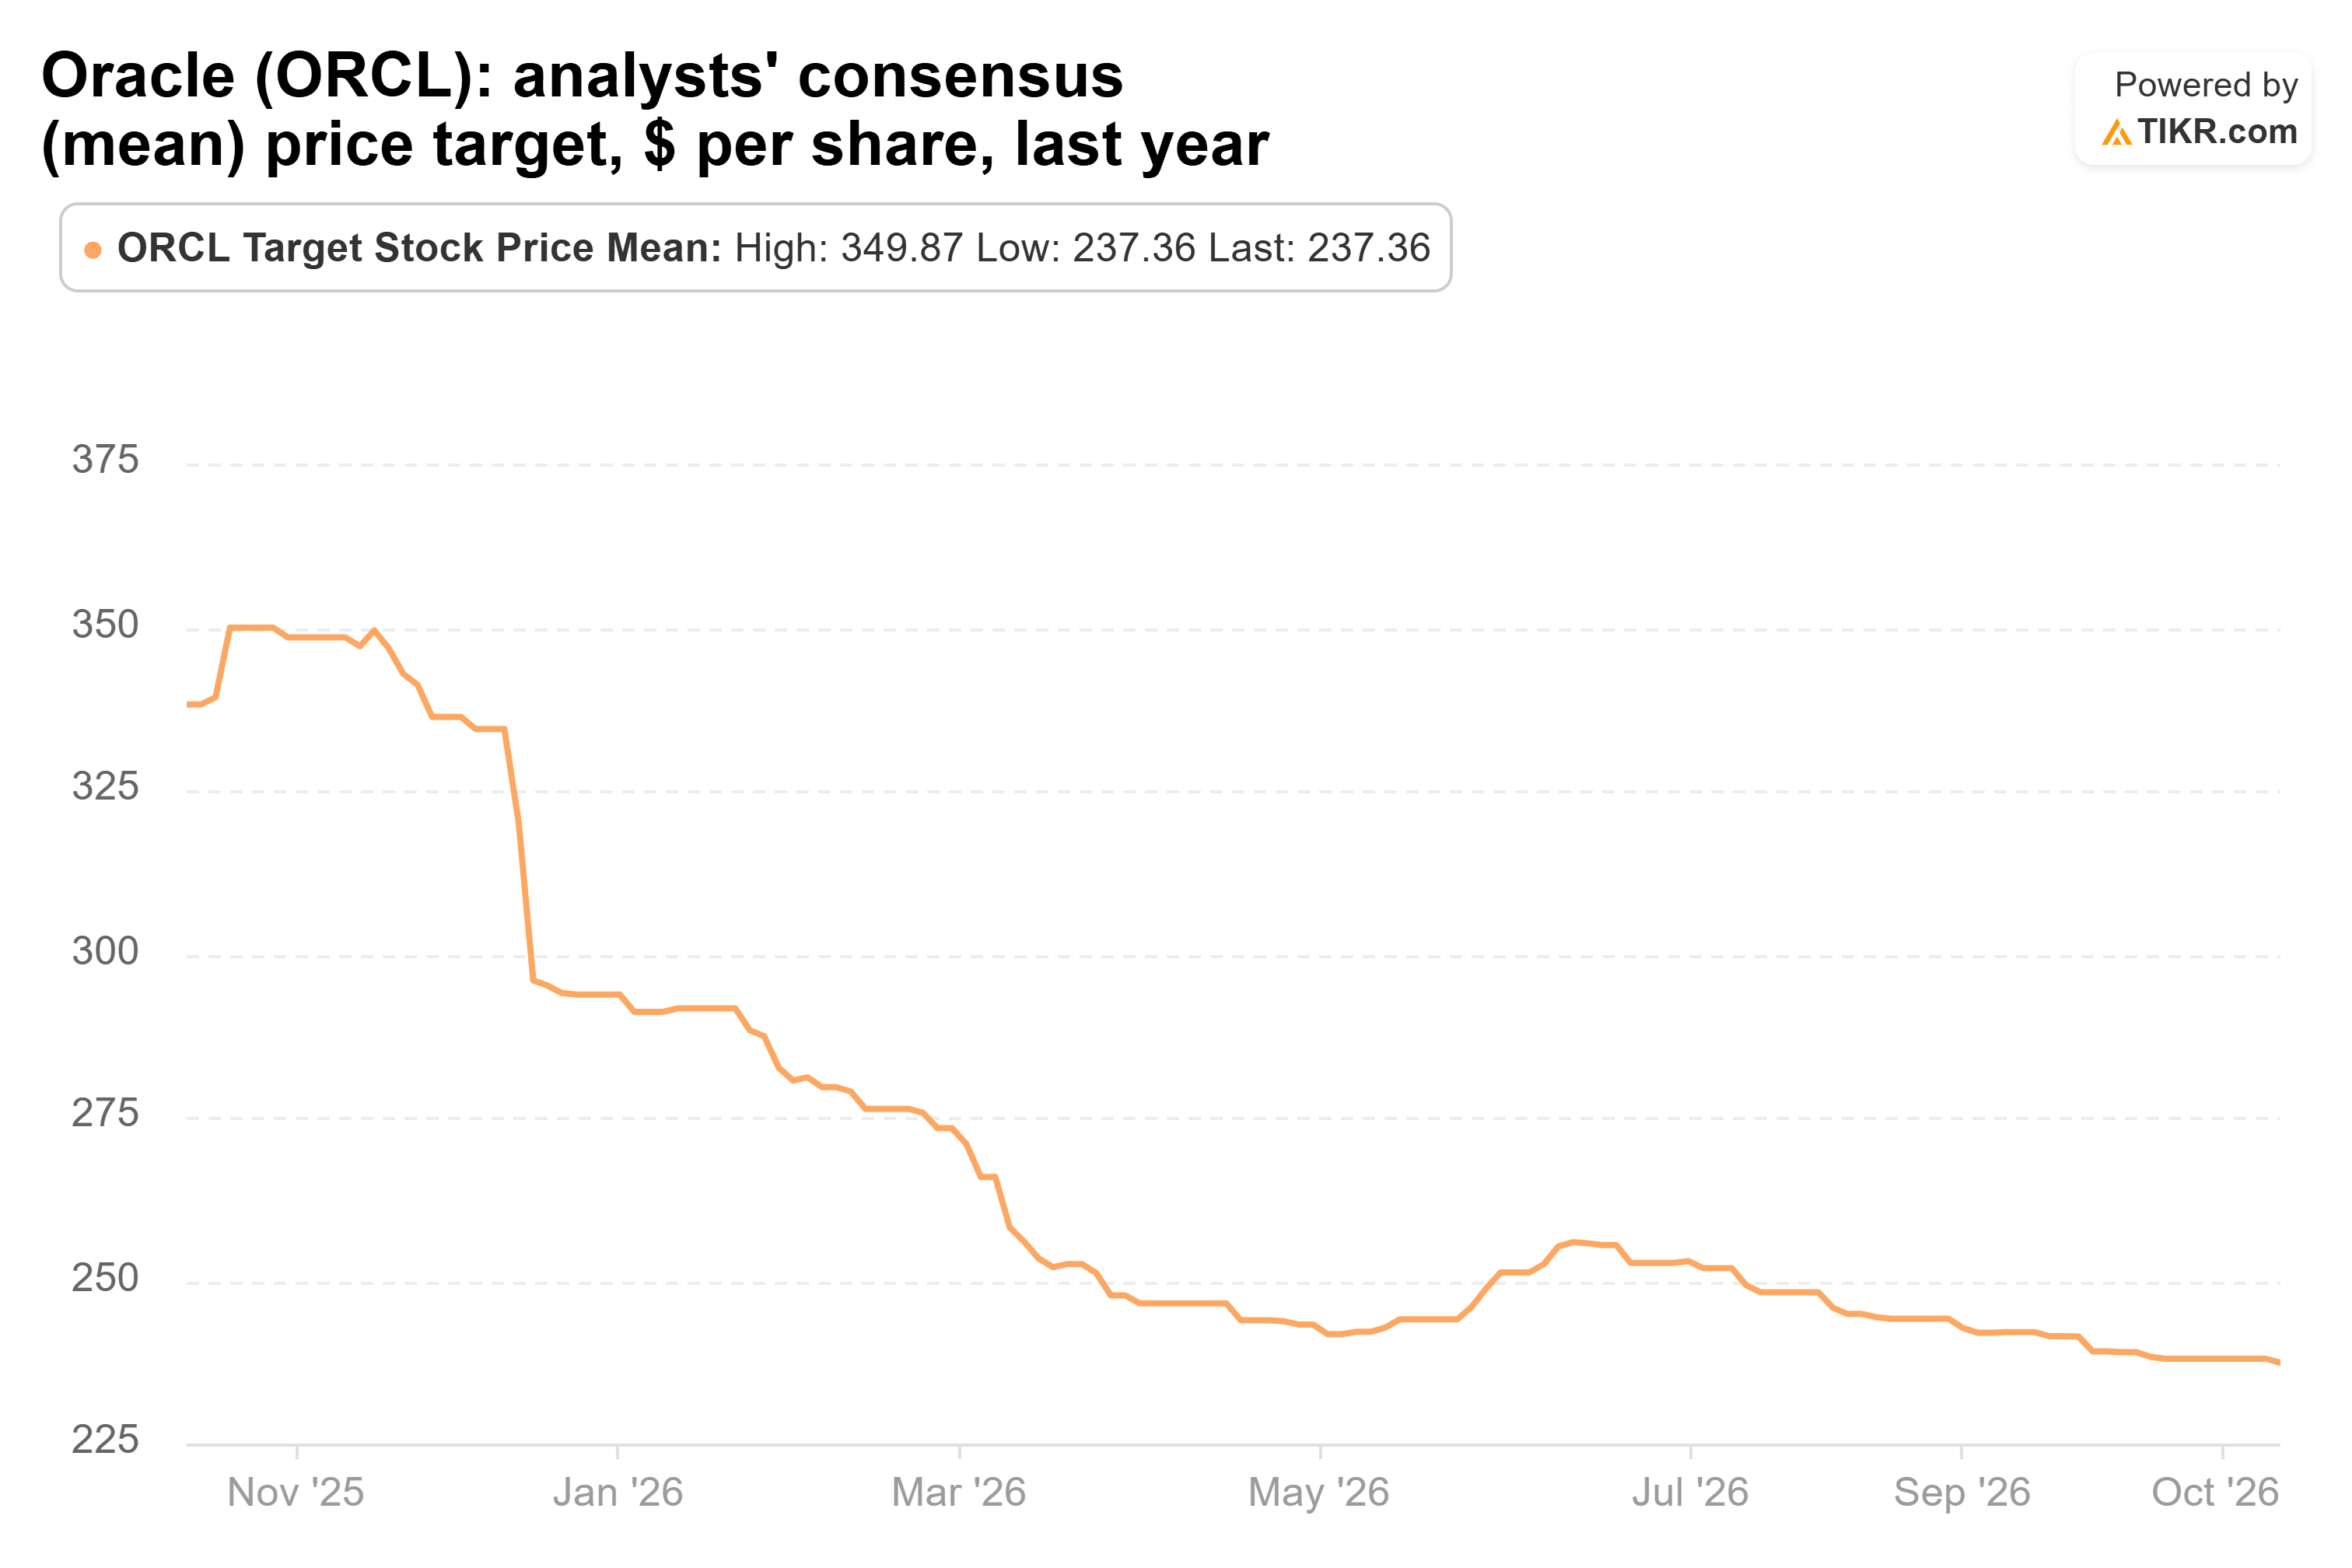
Les analystes ont réduit leurs objectifs, mais bien moins que l'action n'a chuté. L'objectif consensuel est de 237 dollars, contre 338 dollars il y a un an, et il reste plus de 80% au-dessus de la clôture de lundi.
Un modèle construit après la chute du 14 octobre, avec un chiffre d'affaires croissant d'environ 26% par an jusqu'à l'exercice 2032, une marge nette passant à 25% contre 30%, et un multiple se réduisant lentement, amène Oracle à environ 351 dollars d'ici mai 2031. Cela représente environ 24% par an à partir d'ici, et son scénario bas à 318 dollars double encore plus que l'action.
Mon avis : chargez la barque, si vous pouvez supporter le risque de crédit. À 15 fois les bénéfices anticipés, le marché anticipe une crise de financement qui ne s'est pas encore matérialisée dans les résultats d'Oracle.
Le prochain test est la publication des résultats du deuxième trimestre fiscal à la mi-décembre, avec des prévisions de croissance du chiffre d'affaires de 30% à 34% et un BPA non-GAAP de 1,85 à 1,93 dollar. Surveillez également les termes de l'accord avec Apollo et Goldman. Bien sûr, une dégradation vers la catégorie spéculative changerait rapidement la donne.
Alors, quelle est la valeur réelle de l'action Oracle ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit d'entrer quelques hypothèses dans le modèle d'évaluation de TIKR pour voir ce que pourrait valoir Oracle. Partez des estimations consensuelles de Wall Street, ou ajustez les entrées pour refléter votre propre vision de l'entreprise. C'est gratuit.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu à partir des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure des nouvelles récentes sur l'entreprise ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !