

Points clés
- MercadoLibre a chuté de 9% la semaine dernière après un manque aux bénéfices au troisième trimestre. Le chiffre d'affaires a augmenté de 45%, mais sa marge opérationnelle est tombée à 6,3% contre 9,8% un an plus tôt.
- La majeure partie de cette compression provient des provisions pour pertes sur prêts et de la livraison gratuite que la direction a choisi de financer, donc la marge devrait se redresser à mesure que la croissance ralentit.
- Les analystes s'attendent à ce que le bénéfice par action baisse à $37,45 en 2026 pour ensuite grimper à $75,87 d'ici 2028. Les animateurs de We Study Billionaires voient une marge opérationnelle de 13% à 14% d'ici la fin de la décennie.
- Le principal risque est un portefeuille de prêts qui a augmenté de 75% en un an, car les provisions comptabilisées d'avance continueront de peser sur la marge tant que cette croissance ne ralentira pas.
MercadoLibre (MELI) a plongé de 9% sur un manque aux bénéfices la semaine dernière. Quelques jours plus tard, le dernier épisode du podcast We Study Billionaires est sorti sous le titre "We Doubled Down on Meli."
La croissance n'était pas le problème. Le chiffre d'affaires du troisième trimestre a augmenté de 45% pour atteindre $10,75 milliards, tandis que la marge opérationnelle est tombée à 6,3% contre 9,8% un an plus tôt.
Shawn O'Malley défendait les prévisions de croissance du modèle de Daniel Mahncke dans l'épisode lorsqu'il a rappelé aux auditeurs que "Meli est la seule entreprise de taille significative à avoir jamais été capable de croître de 30% ou plus pendant 30 trimestres consécutifs."
C'est une série impressionnante. Mais le vrai pari des animateurs porte sur l'évolution future de la marge.
TIKR suit 26 analystes sur MercadoLibre. Combien recommandent "Acheter" ?
Voyez la répartition complète des recommandations Acheter, Conserver et Vendre sur MercadoLibre, ainsi que les estimations de chiffre d'affaires et de bénéfices de Wall Street, le tout en un seul endroit. Plus de 500 000 investisseurs utilisent TIKR pour rechercher des actions comme celle-ci. Voir les recommandations des analystes pour MercadoLibre
La compression était intentionnelle
La direction de MercadoLibre n'a pas été discrète sur les raisons de la baisse des bénéfices. Lors de la conférence téléphonique du troisième trimestre, le PDG Ariel Szarfsztejn a déclaré que l'entreprise investit parce que l'opportunité est grande et qu'un engagement plus profond construit un avantage durable. Puis il a ajouté : "Nous avons accepté une marge plus faible pour le faire, et je pense que nous avons été transparents à ce sujet."
Dans le podcast, Mahncke a détaillé où était passée cette marge. Il a qualifié les provisions que MercadoLibre comptabilise pour ses prêts de "en réalité la plus grande partie de la compression de la marge." Il a déclaré qu'"au T1, cela a coûté à lui seul quatre points de pourcentage de marge opérationnelle," et deux points au deuxième trimestre. Ensuite sur sa liste figurait la livraison gratuite, qu'il a décrite comme une réponse à Shopee au Brésil, et qui selon lui a aidé MercadoLibre à croître plus vite que son rival à partir d'une base plus large.
Puis MercadoLibre a ajouté une facture logistique au troisième trimestre. Le directeur financier Martin de los Santos a déclaré lors de la conférence téléphonique que l'entreprise avait augmenté sa capacité logistique de 20% par rapport au deuxième trimestre en prévision du pic des fêtes, contre 10% un an plus tôt. Il s'attend à ce qu'une partie de ce coût revienne au quatrième trimestre.
Wall Street s'attend déjà au rebond
Si la compression est un choix, les bénéfices devraient rebondir une fois les dépenses allégées, et les analystes comptent là-dessus. Leurs estimations prévoient une baisse du bénéfice par action cette année, puis une remontée rapide :
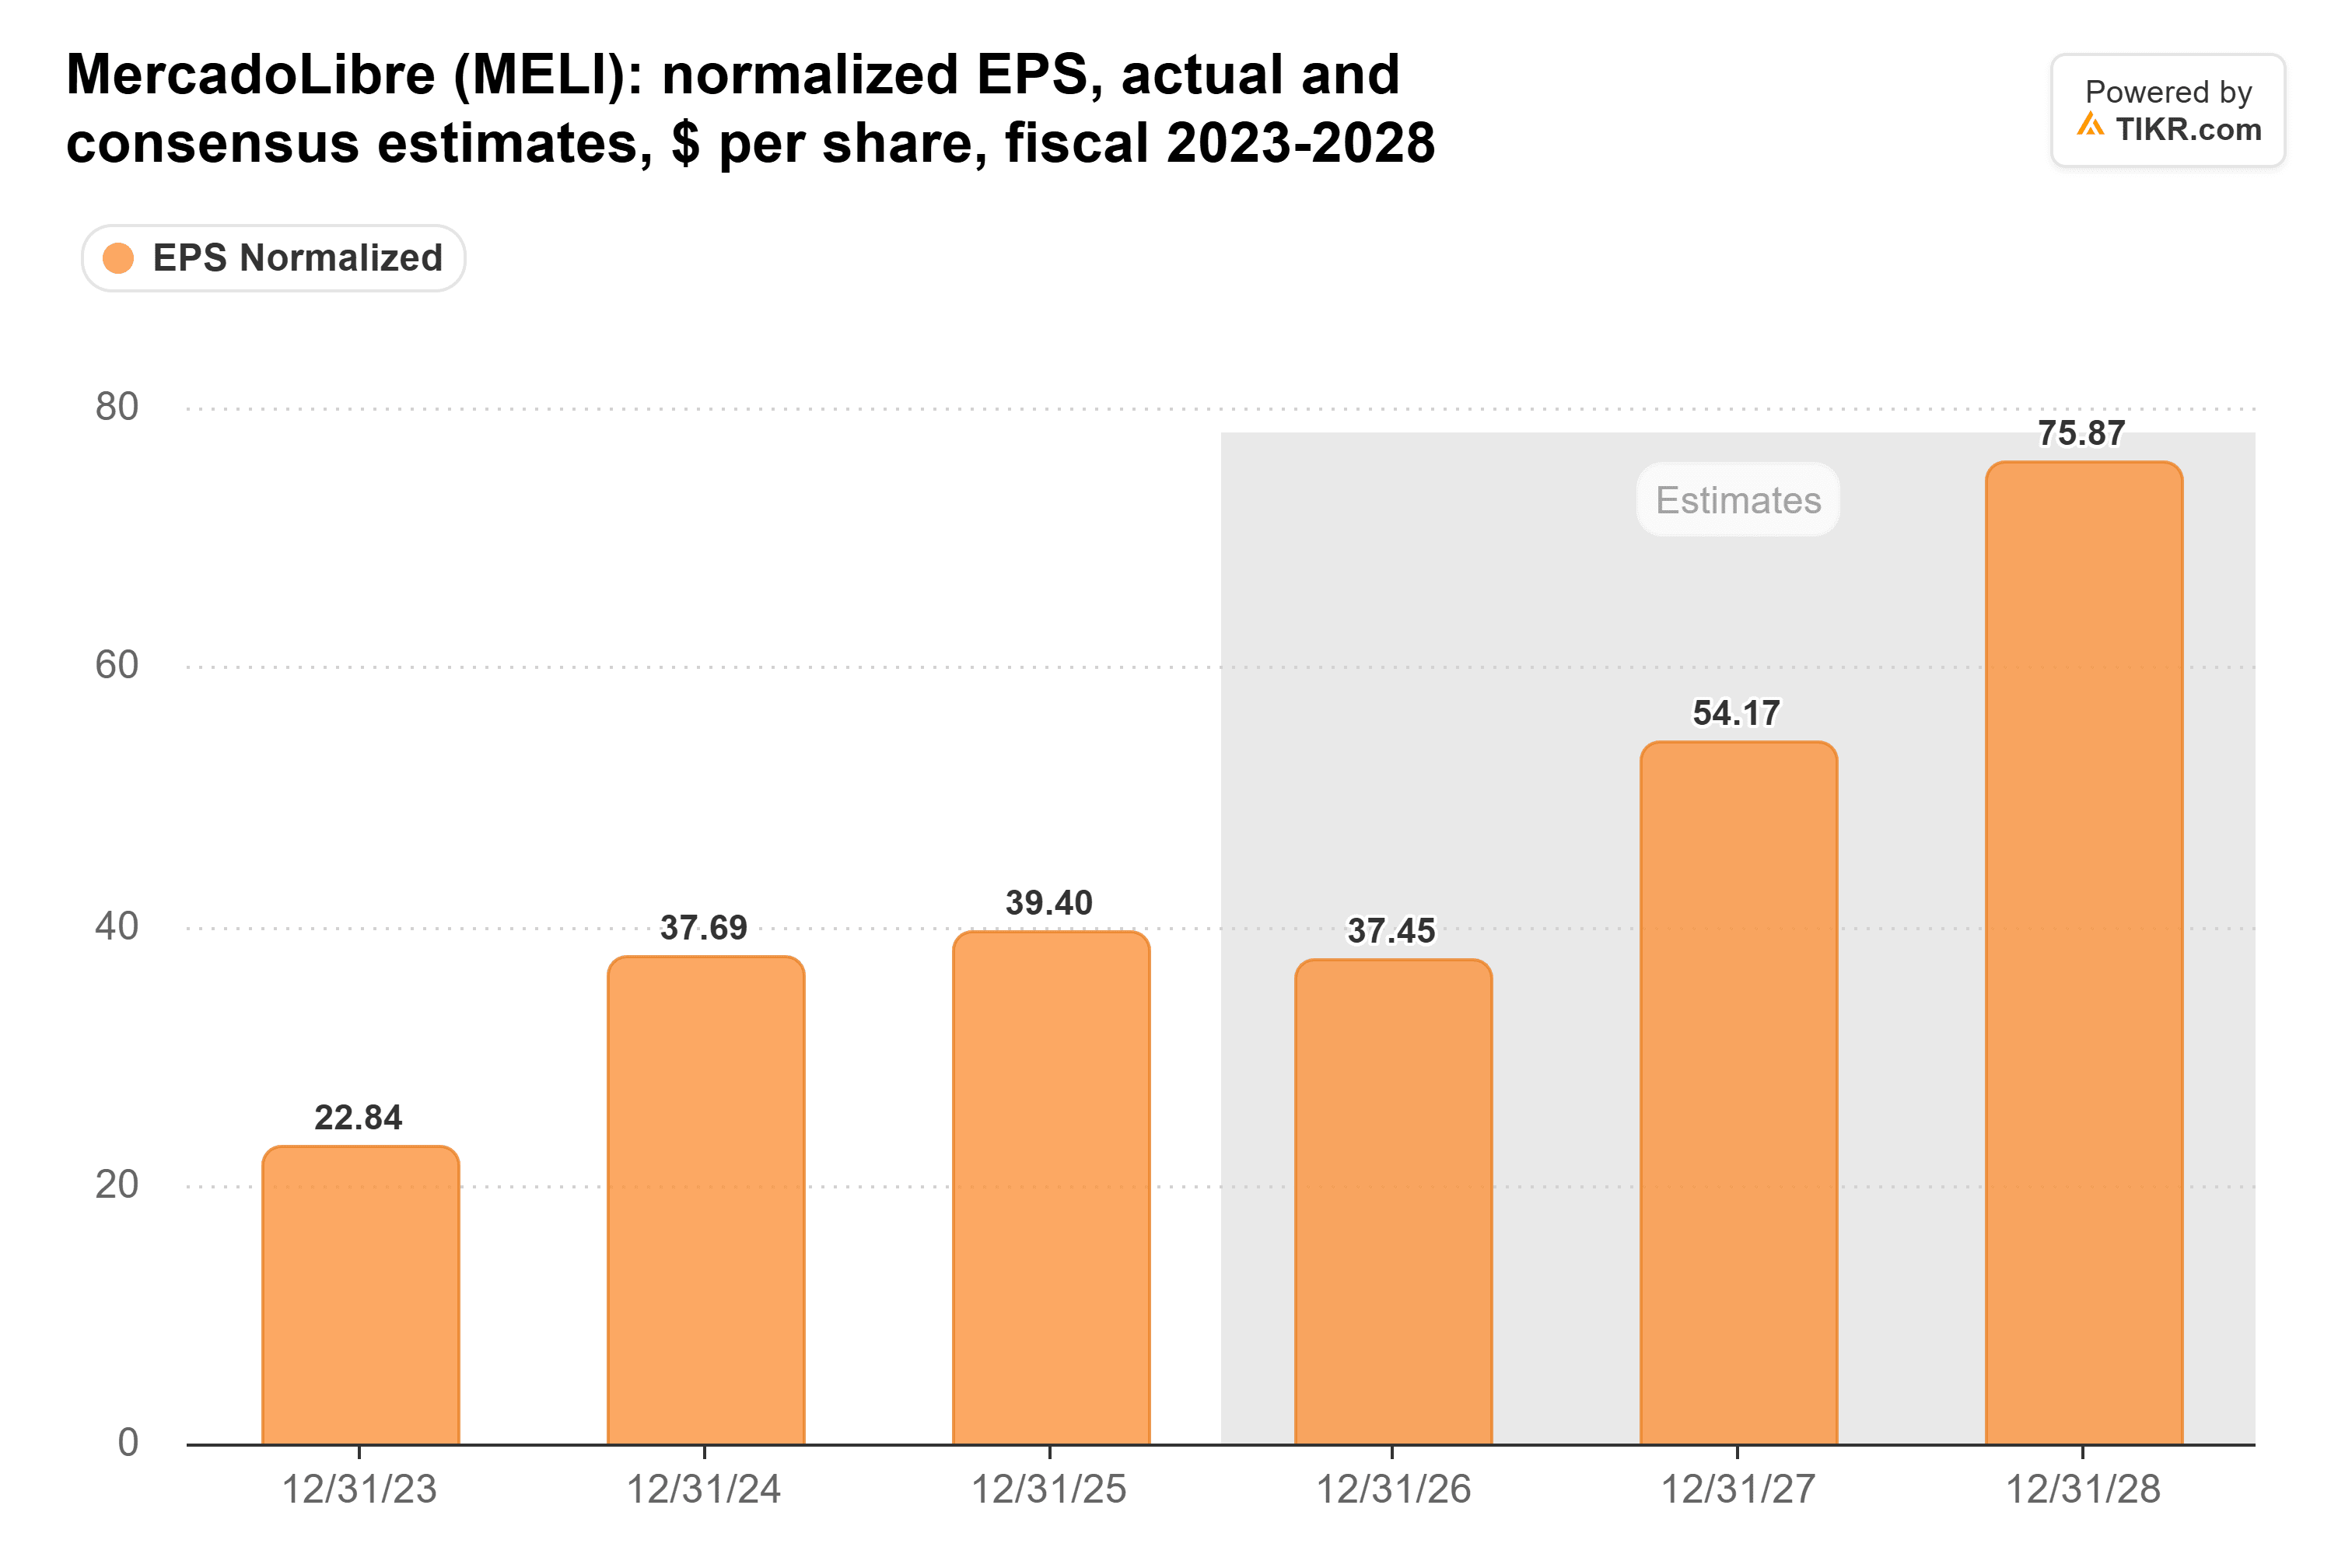
Les analystes ont révisé leurs chiffres à la baisse après le manque. Ils prévoient toujours une hausse du bénéfice par action de 45% à $54,17 en 2027, puis de 40% à $75,87 en 2028.
Les animateurs vont plus loin. Le modèle de Mahncke place le bénéfice par action de 2030 à environ $177, contre $39,40 l'année dernière. Pour y parvenir, le chiffre des analystes pour 2028 devrait plus que doubler en deux ans.
Un ralentissement en 2027 aiderait
Le modèle de Mahncke met également fin à la série. Le chiffre d'affaires de MercadoLibre a augmenté de plus de 30% chaque année depuis 2019, atteignant $28,9 milliards en 2025 :
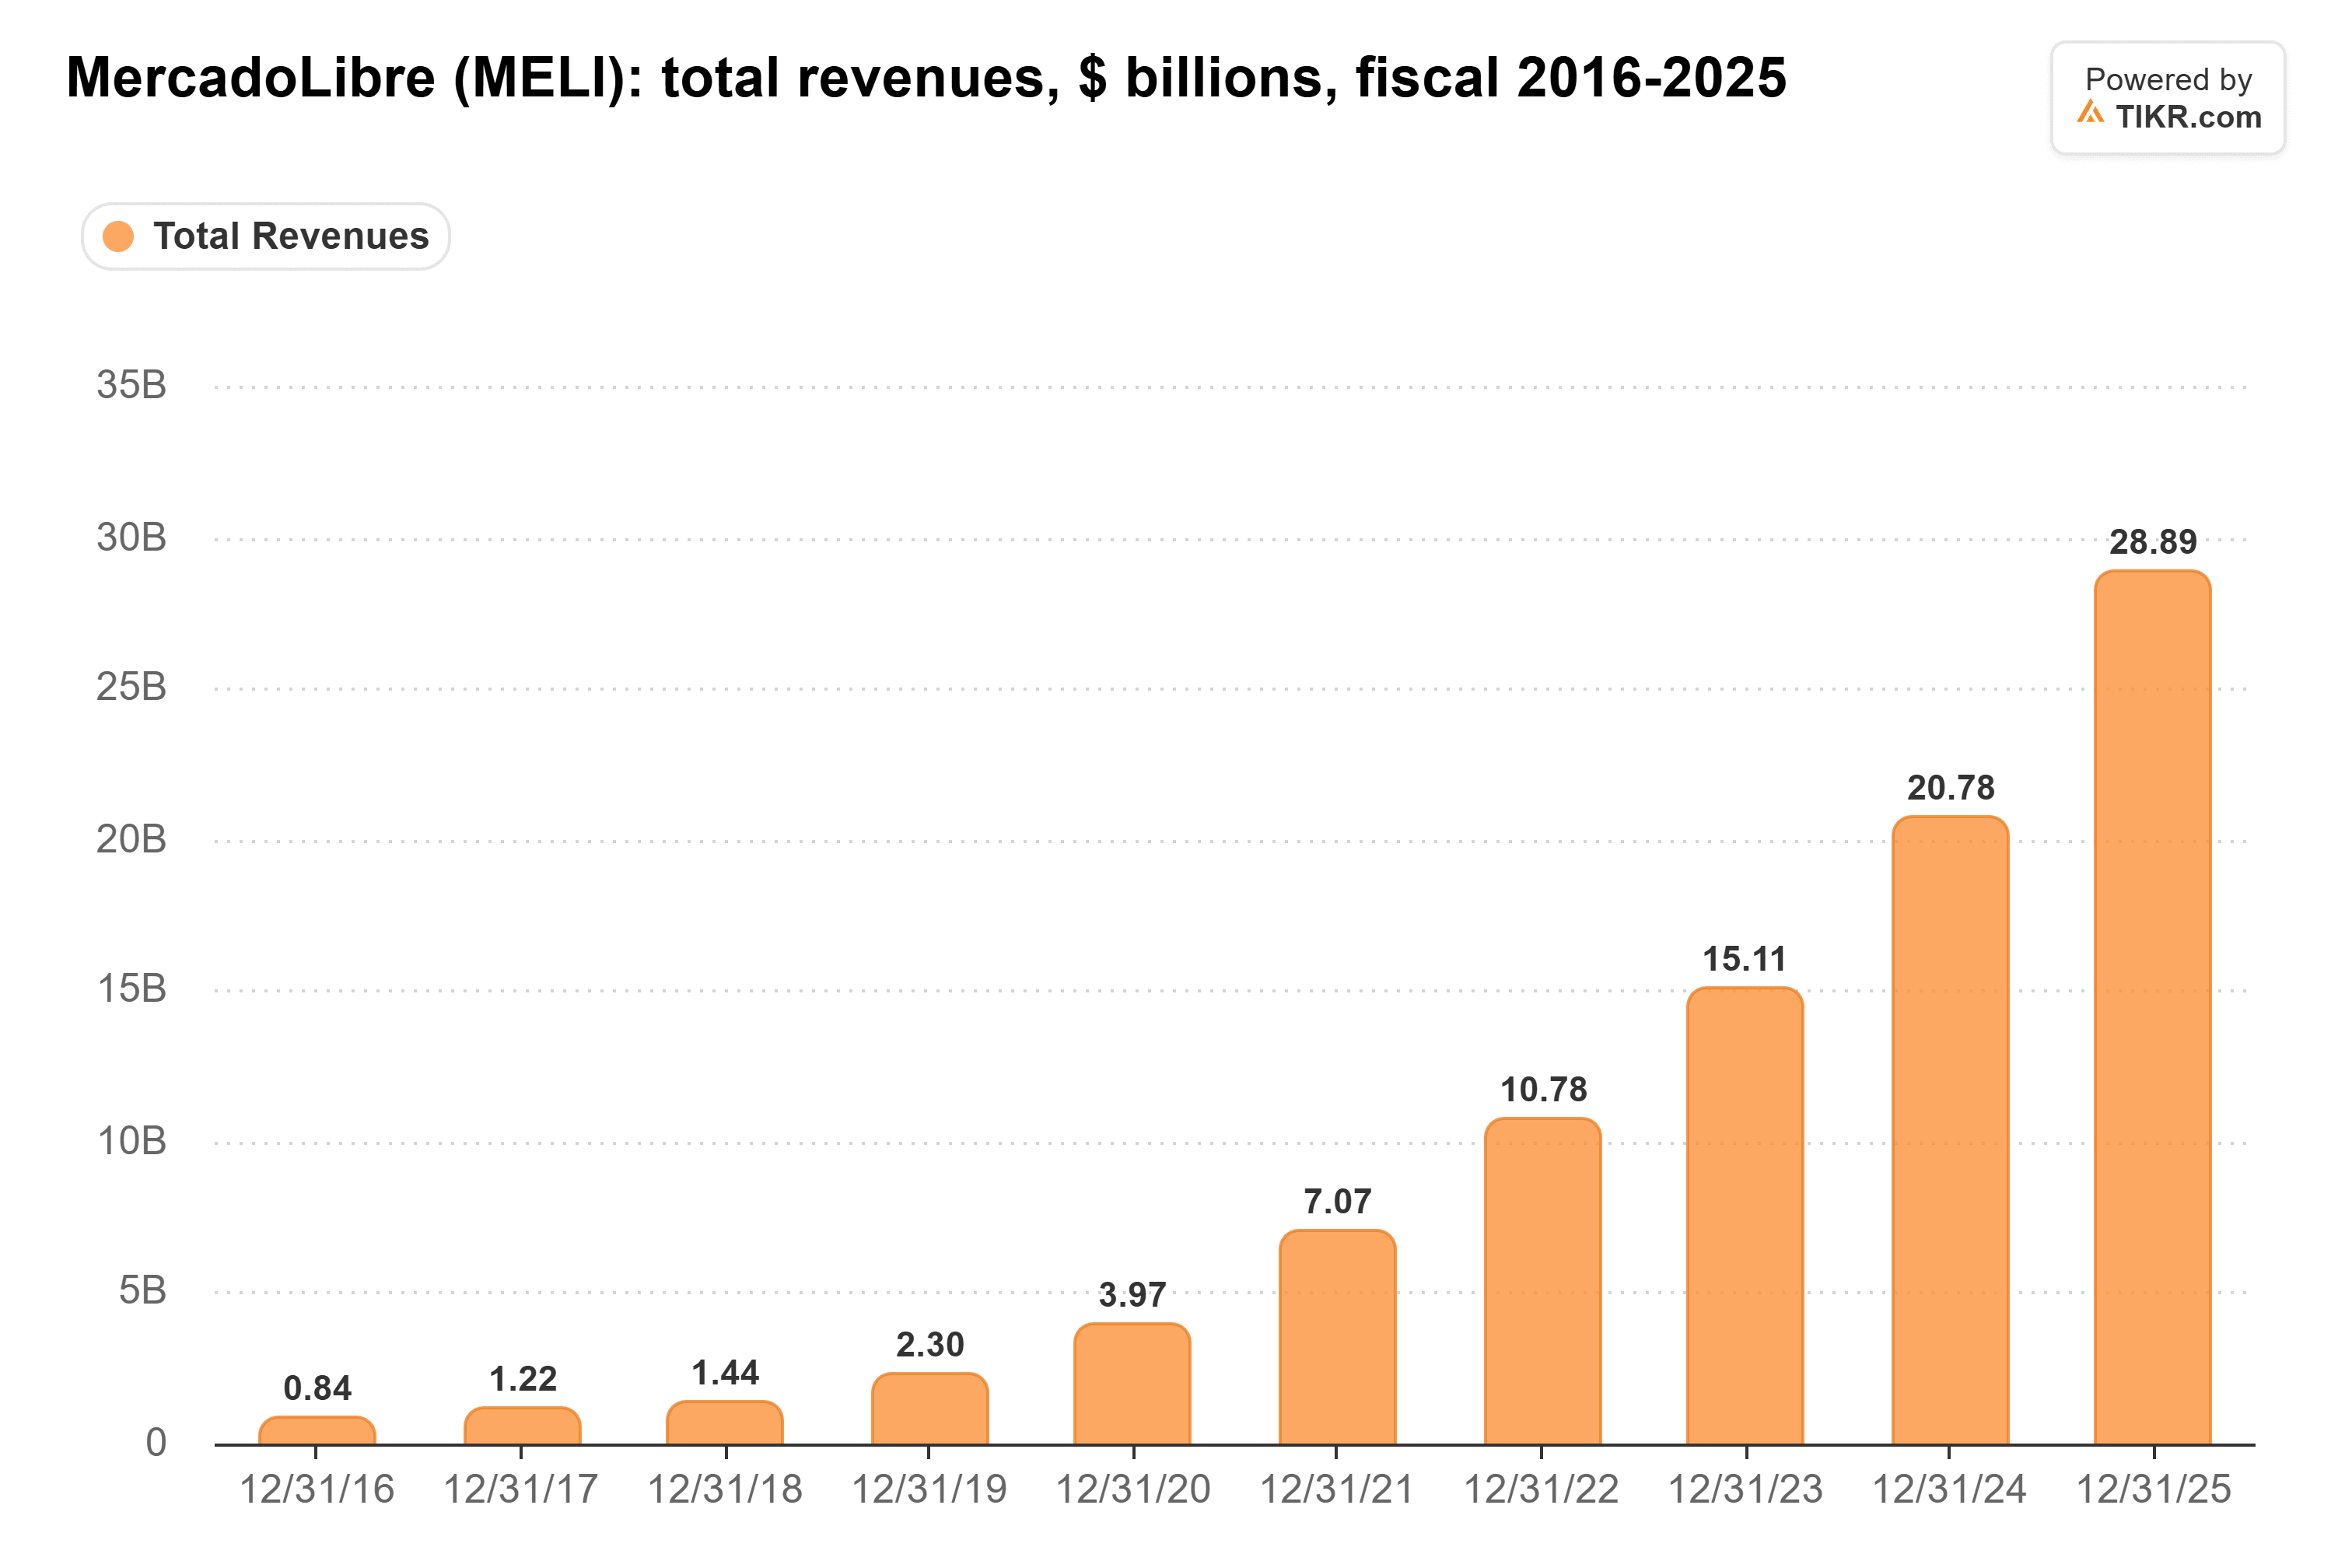
En 2027, Mahncke prévoit une croissance du commerce de 25% et de la fintech de 32%, ce qui mettrait fin à la série de 30% d'ici l'année prochaine. À partir de là, les deux ralentissent de quelques points par an à mesure que MercadoLibre réduit ses investissements. En conséquence, a-t-il déclaré, "la marge opérationnelle qui se situe actuellement à seulement 7% va remonter progressivement, atteignant 13 à 14% d'ici la fin de la décennie."
C'est moins ambitieux qu'il n'y paraît, car MercadoLibre s'est déjà relevée d'un trou plus profond auparavant :
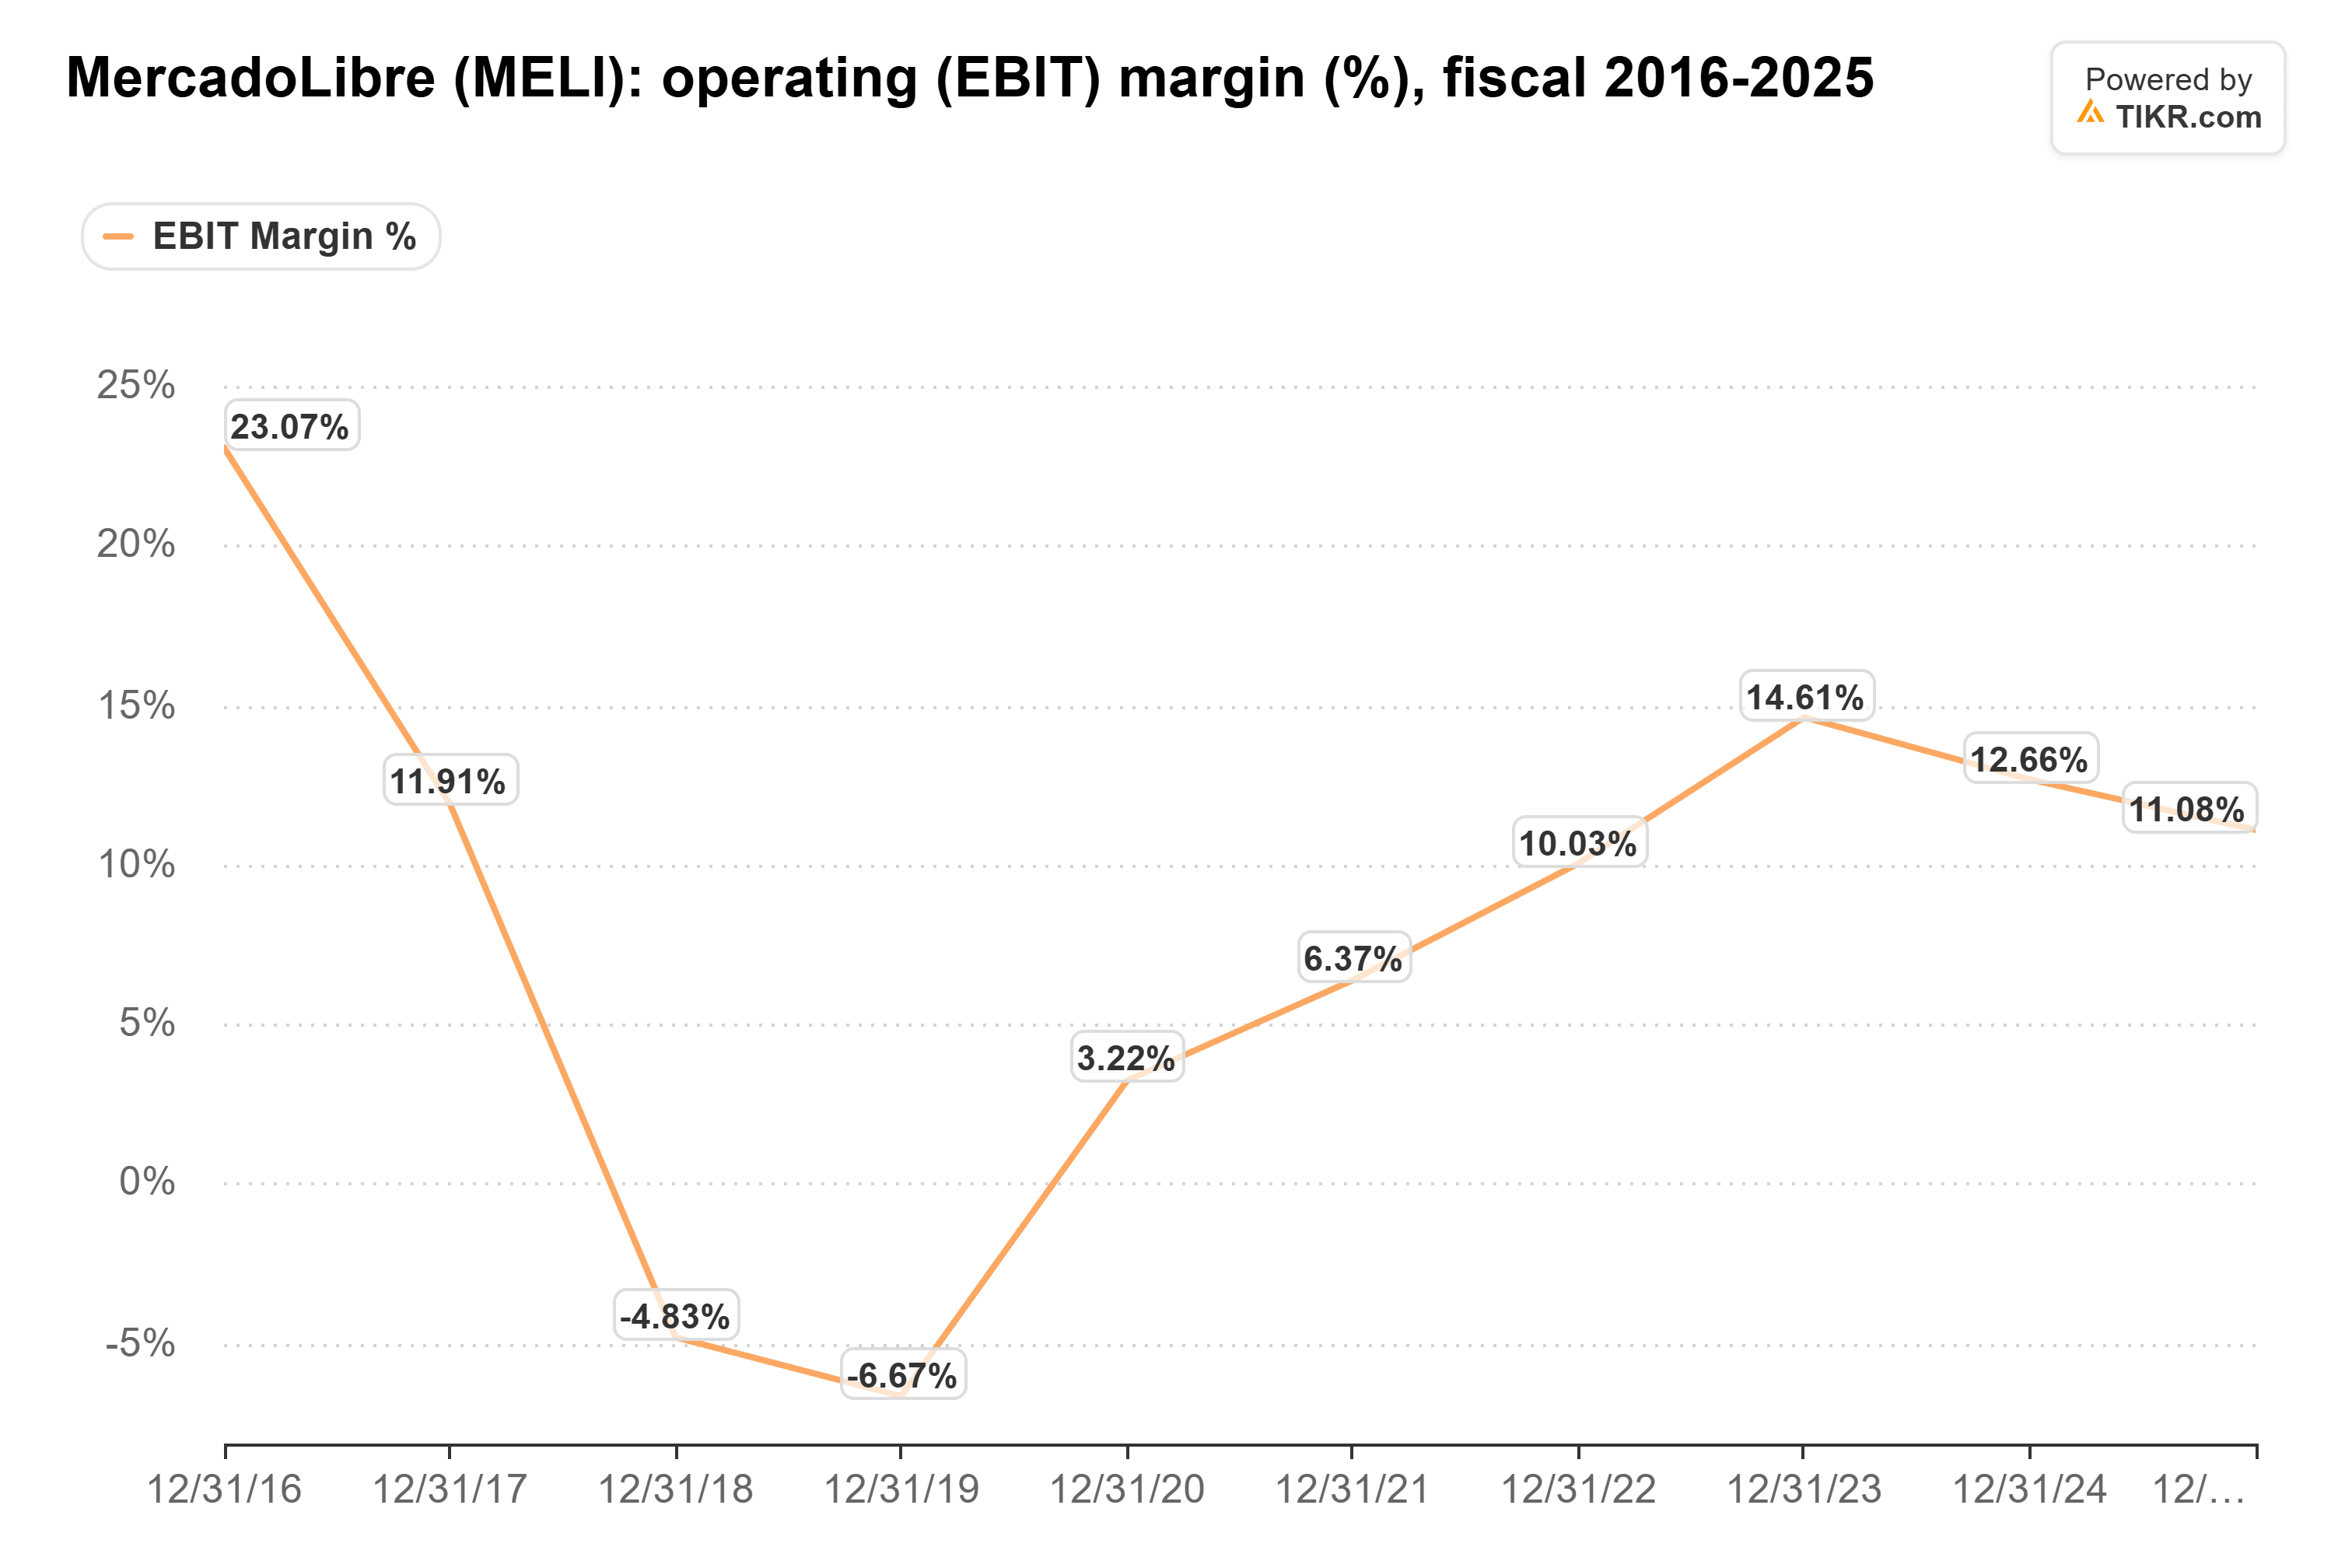
La marge est passée de -6,7% en 2019 à 14,6% en 2023, donc 13% à 14% ne ferait que la ramener à son niveau d'il y a trois ans.
Le portefeuille de prêts doit d'abord ralentir
O'Malley a qualifié les provisions comptabilisées d'avance sur les cartes de crédit de MercadoLibre de "vraiment une question de timing comptable plus qu'autre chose." Mais MercadoLibre ne récupère cette marge qu'une fois que son portefeuille de prêts croît plus lentement. Le portefeuille de crédit a augmenté de 75% sur l'année pour atteindre $16,4 milliards au 30 juin. Sur la même période, les provisions sont passées à 12,5% du chiffre d'affaires au deuxième trimestre contre 10,2% un an plus tôt. Tant que le portefeuille continue de croître à ce rythme, les charges comptabilisées d'avance continueront d'arriver.
Jusqu'à présent, les prêts semblent sains. Les prêts en retard de 15 à 90 jours représentaient environ 7,0% du portefeuille au troisième trimestre, près des plus bas historiques. Les prêts en retard de 91 à 360 jours ont effectivement augmenté, pour atteindre 18,7% du portefeuille au 30 juin contre 16,8% six mois plus tôt.
La croissance ralentit, la marge remonte
Je m'attends à ce que la croissance de MercadoLibre ralentisse et que sa marge se redresse en même temps. Une fois qu'elle cessera de pousser son portefeuille de prêts et son réseau logistique aussi fortement, elle croîtra plus lentement et dépensera moins pour le faire. Conclusion : le manque de la semaine dernière ressemble au coût d'un choix que MercadoLibre continue de faire délibérément. Je préférerais détenir l'action avant que ce choix ne commence à porter ses fruits qu'après.
Bien sûr, la direction ne donne pas de prévisions, et Szarfsztejn a déclaré qu'elle avait délivré le même message sur l'investissement lors de chaque conférence téléphonique depuis 18 mois. Les résultats du quatrième trimestre début de l'année prochaine montreront si les coûts logistiques que de los Santos s'attend à récupérer reviennent effectivement, et à quelle vitesse le portefeuille de prêts continue de croître.
Alors, quelle est la valeur réelle de l'action MercadoLibre ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit d'entrer quelques hypothèses dans le modèle de valorisation de TIKR et de voir ce que MercadoLibre pourrait valoir. Partez du consensus des estimations de Wall Street, ou ajustez les entrées pour refléter votre propre vision de l'entreprise. C'est gratuit.
Valorisez MercadoLibre gratuitement
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse pourrait ne pas inclure les actualités récentes des entreprises ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !





