

Points clés
- Le ratio P/E d'Amazon est passé de 34 à 21 au cours de l'année écoulée, et son P/E prospectif de 25x se situe près d'un plus bas de cinq ans.
- AWS a progressé de 39% le trimestre dernier, et les analystes s'attendent à ce que le BPA normalisé presque double d'ici 2028.
- Le risque est la trésorerie : le flux de trésorerie disponible a été une sortie de 34,8 milliards de dollars au troisième trimestre, et les analystes s'attendent à ce qu'il reste négatif jusqu'en 2027.
La vente massive du 5 novembre dans le secteur technologique a touché tout ce qui est lié aux centres de données, et peu d'entreprises en construisent plus que Amazon (AMZN).
Un intervenant sur le Halftime Report de CNBC a déclaré que la vente était excessive : "Amazon est au prix le plus bas où il a été, franchement, depuis des années et des années et des années."
Il a raison. Le P/E d'Amazon est passé de 34 à 21 au cours de l'année écoulée, selon Charlie Bilello de Creative Planning, alors même qu'AWS croît à ce que le PDG Andy Jassy a appelé "notre croissance la plus rapide depuis près de cinq ans".
Un prix qui reflète les dépenses
Bilello a résumé ce qui a changé dans un autre post : "La grande technologie est en train de subir une transformation fondamentale, passant de modèles économiques peu capitalistiques à des modèles très capitalistiques."
Amazon prévoit toujours environ 220 milliards de dollars de dépenses d'investissement en trésorerie cette année, contre 128,3 milliards de dollars en 2025, et a dépensé 75,9 milliards de dollars au troisième trimestre, nets des produits de cession et des incitations. La majeure partie va à AWS, qui a représenté 76% des immobilisations corporelles qu'Amazon a ajoutées au premier semestre 2026. L'action a été dépréciée à mesure que la facture augmentait.
La croissance est toujours là
Le chiffre d'affaires d'AWS a augmenté de 39% au troisième trimestre pour atteindre 46,0 milliards de dollars, soit un rythme annualisé (run-rate) d'environ 184 milliards de dollars. Jassy s'attend à ce qu'AWS croisse de plus de 40% en 2027 et en 2028, et son carnet de commandes a atteint 578 milliards de dollars, soit plus de trois années de chiffre d'affaires au rythme actuel.
Les analystes s'attendent à ce que cette croissance se traduise dans les bénéfices, le BPA normalisé devant presque doubler, passant de 7,17 $ en 2025 à 13,99 $ en 2028.
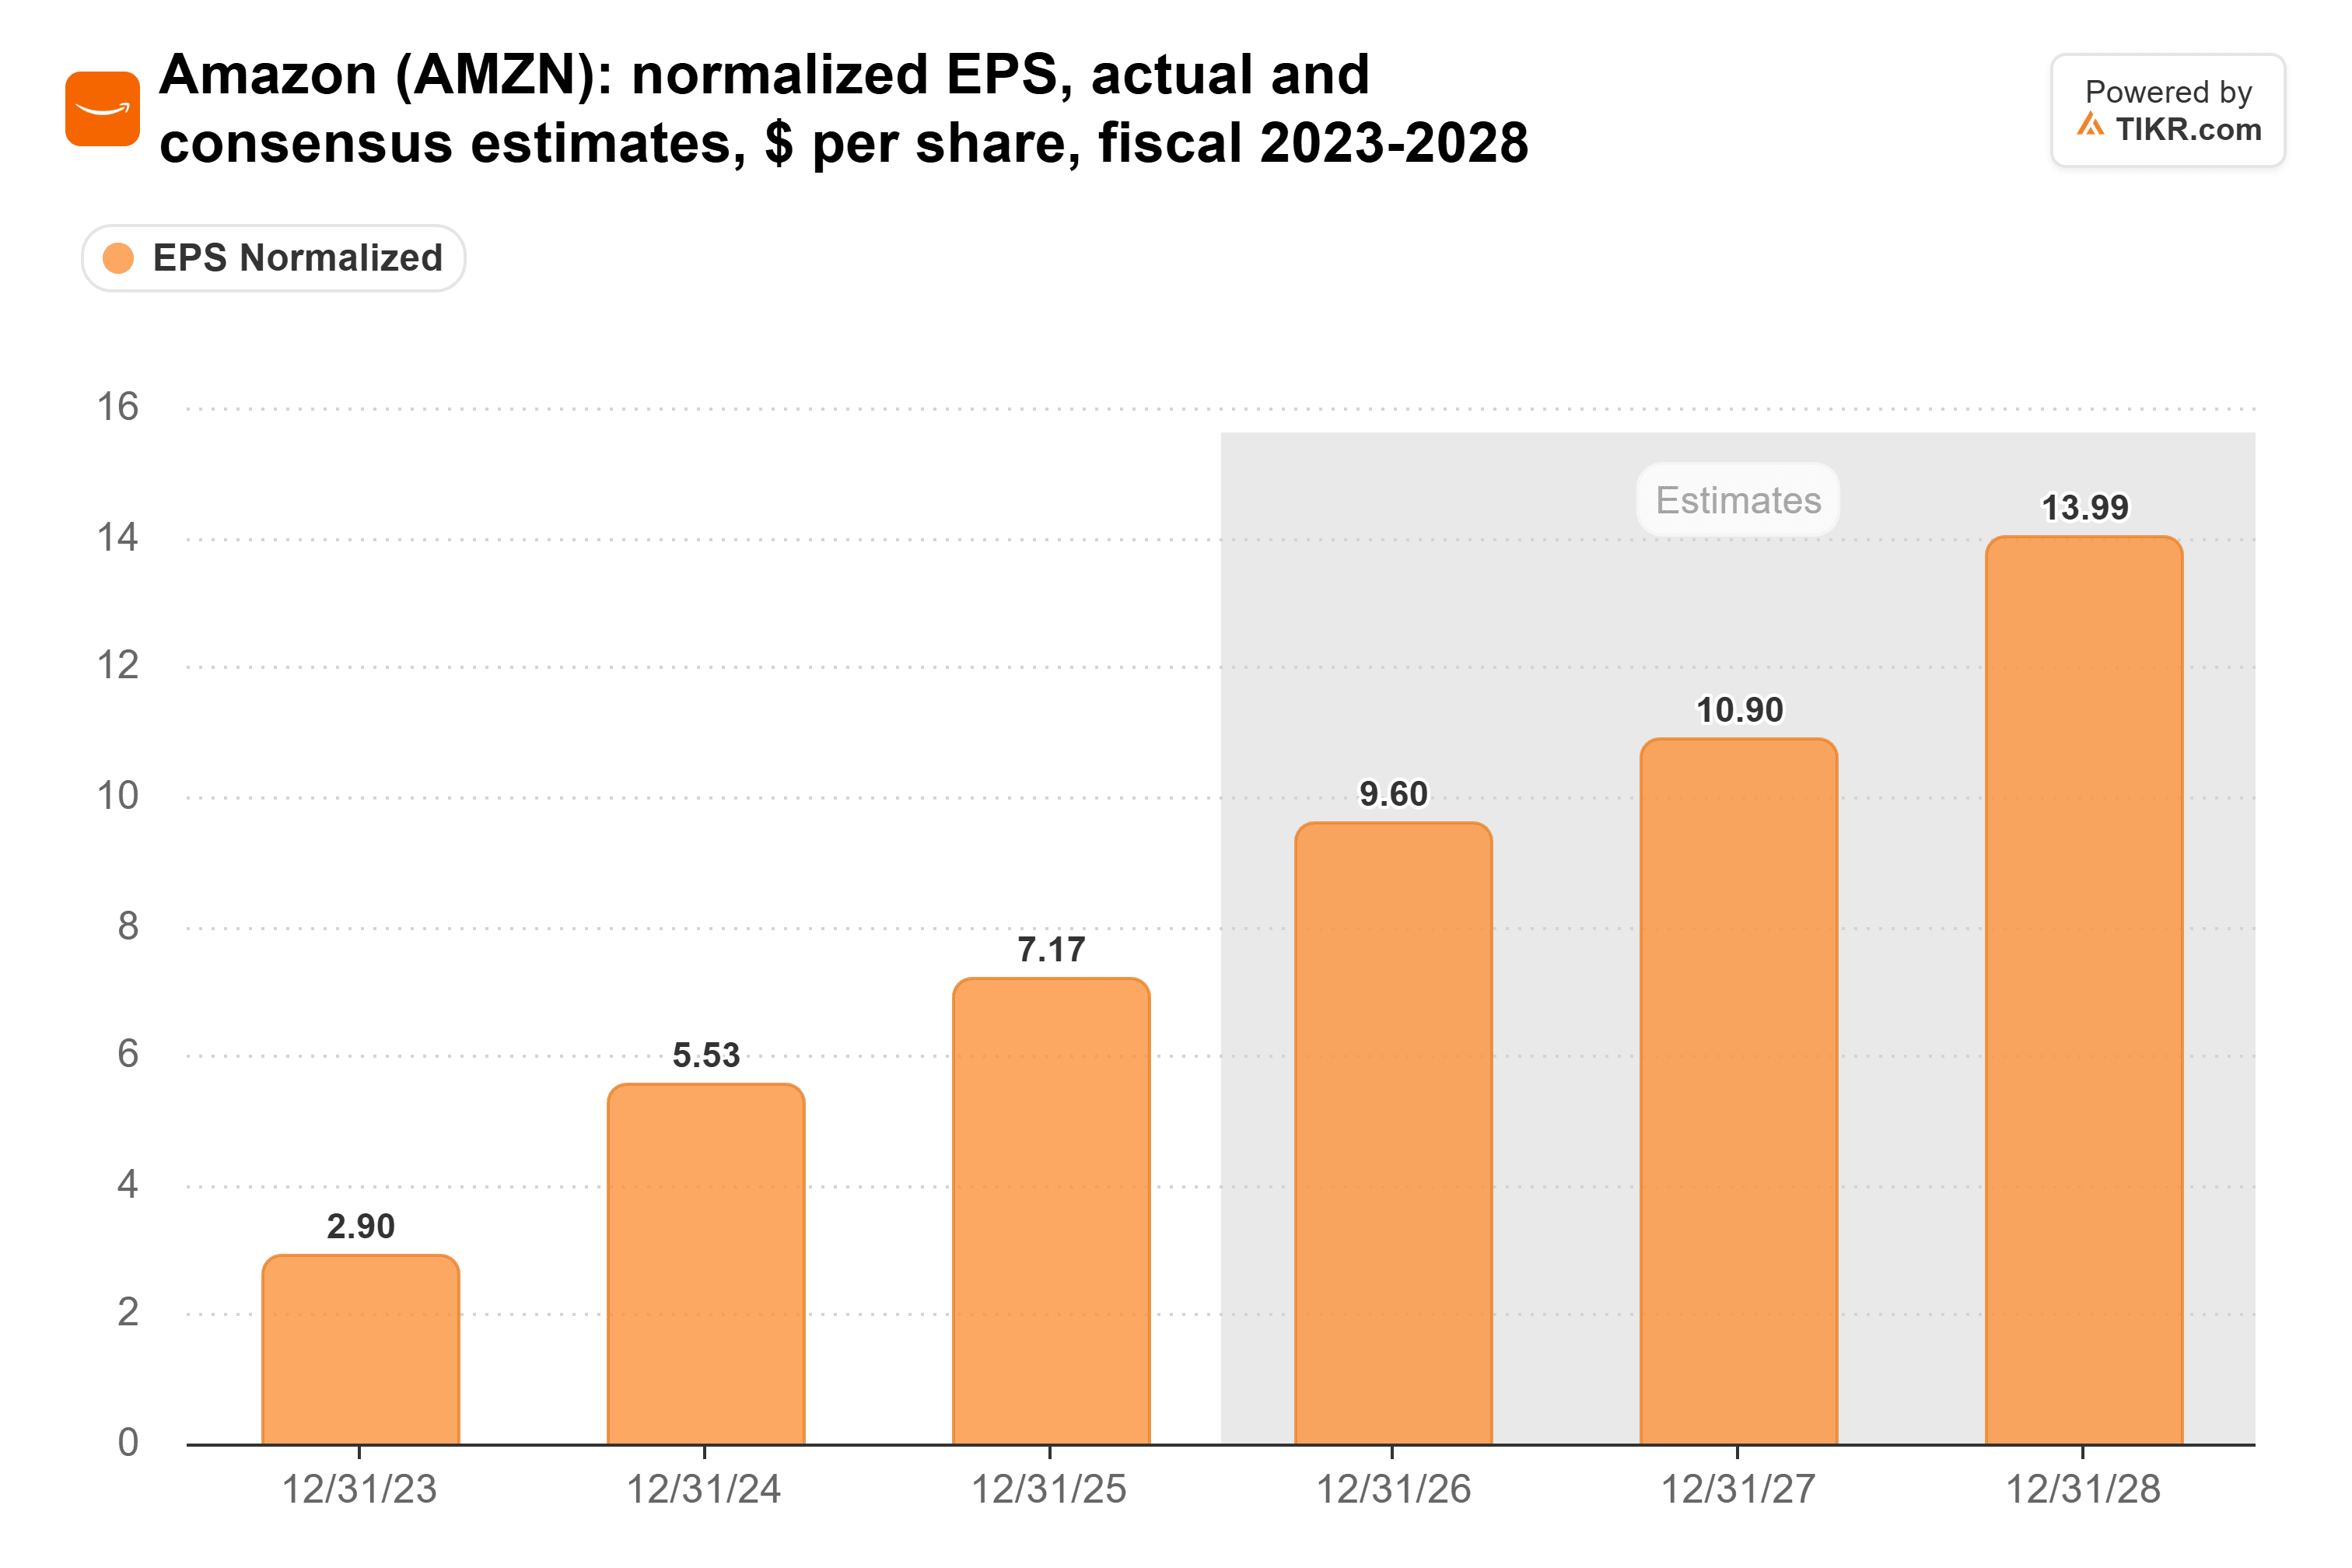
Les bénéfices publiés flattent Amazon cette année : ils incluent 62,8 milliards de dollars de gains avant impôts sur sa participation dans Anthropic pour le seul premier semestre. Sur la base des bénéfices normalisés que les analystes attendent pour les douze prochains mois, Amazon se négocie à 25x.
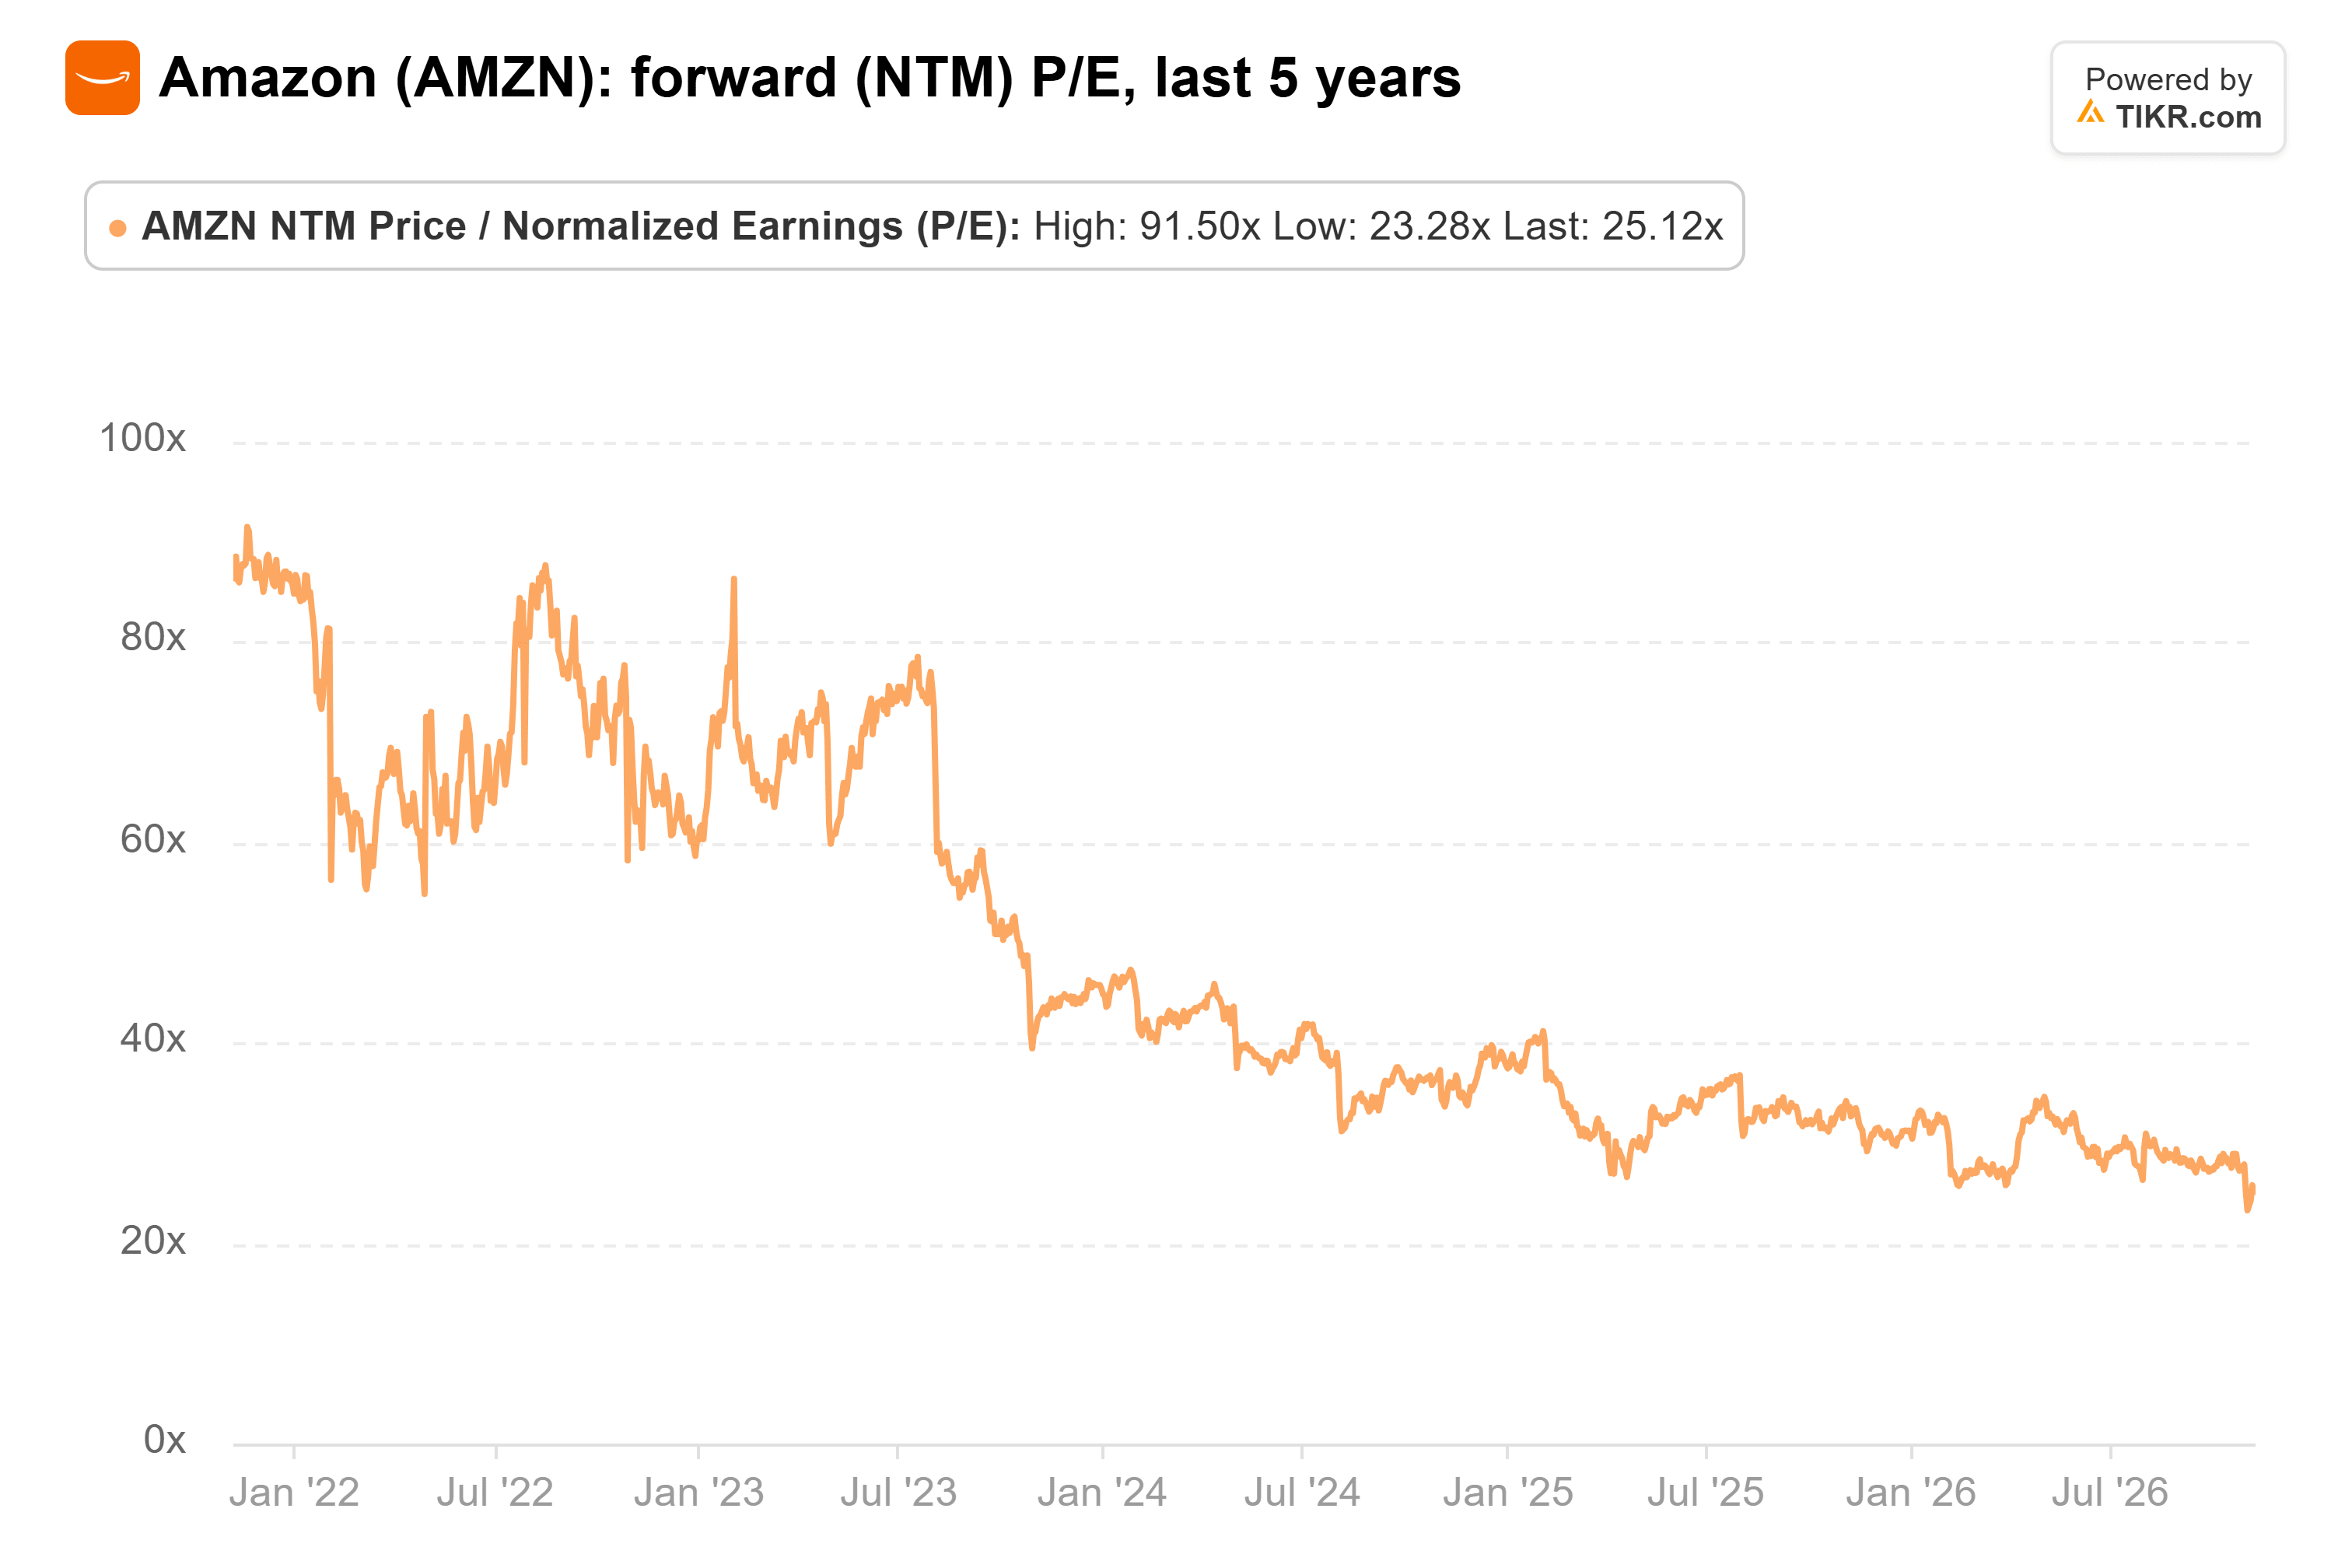
C'est proche du plus bas de cinq ans de 23x atteint le 30 octobre, et environ la moitié de sa moyenne quinquennale de 48x.
TIKR suit 61 analystes sur Amazon. Combien disent "Acheter" ?
Voir la répartition complète des recommandations Acheter, Conserver et Vendre sur Amazon, ainsi que les estimations de chiffre d'affaires et de bénéfices de Wall Street, le tout en un seul endroit. Plus de 500 000 investisseurs utilisent TIKR pour rechercher des actions comme celle-ci. Voir les recommandations des analystes sur Amazon
La consommation de trésorerie est réelle
Le flux de trésorerie disponible est négatif depuis trois trimestres consécutifs, et la sortie de 34,8 milliards de dollars du troisième trimestre était la plus importante en deux ans.
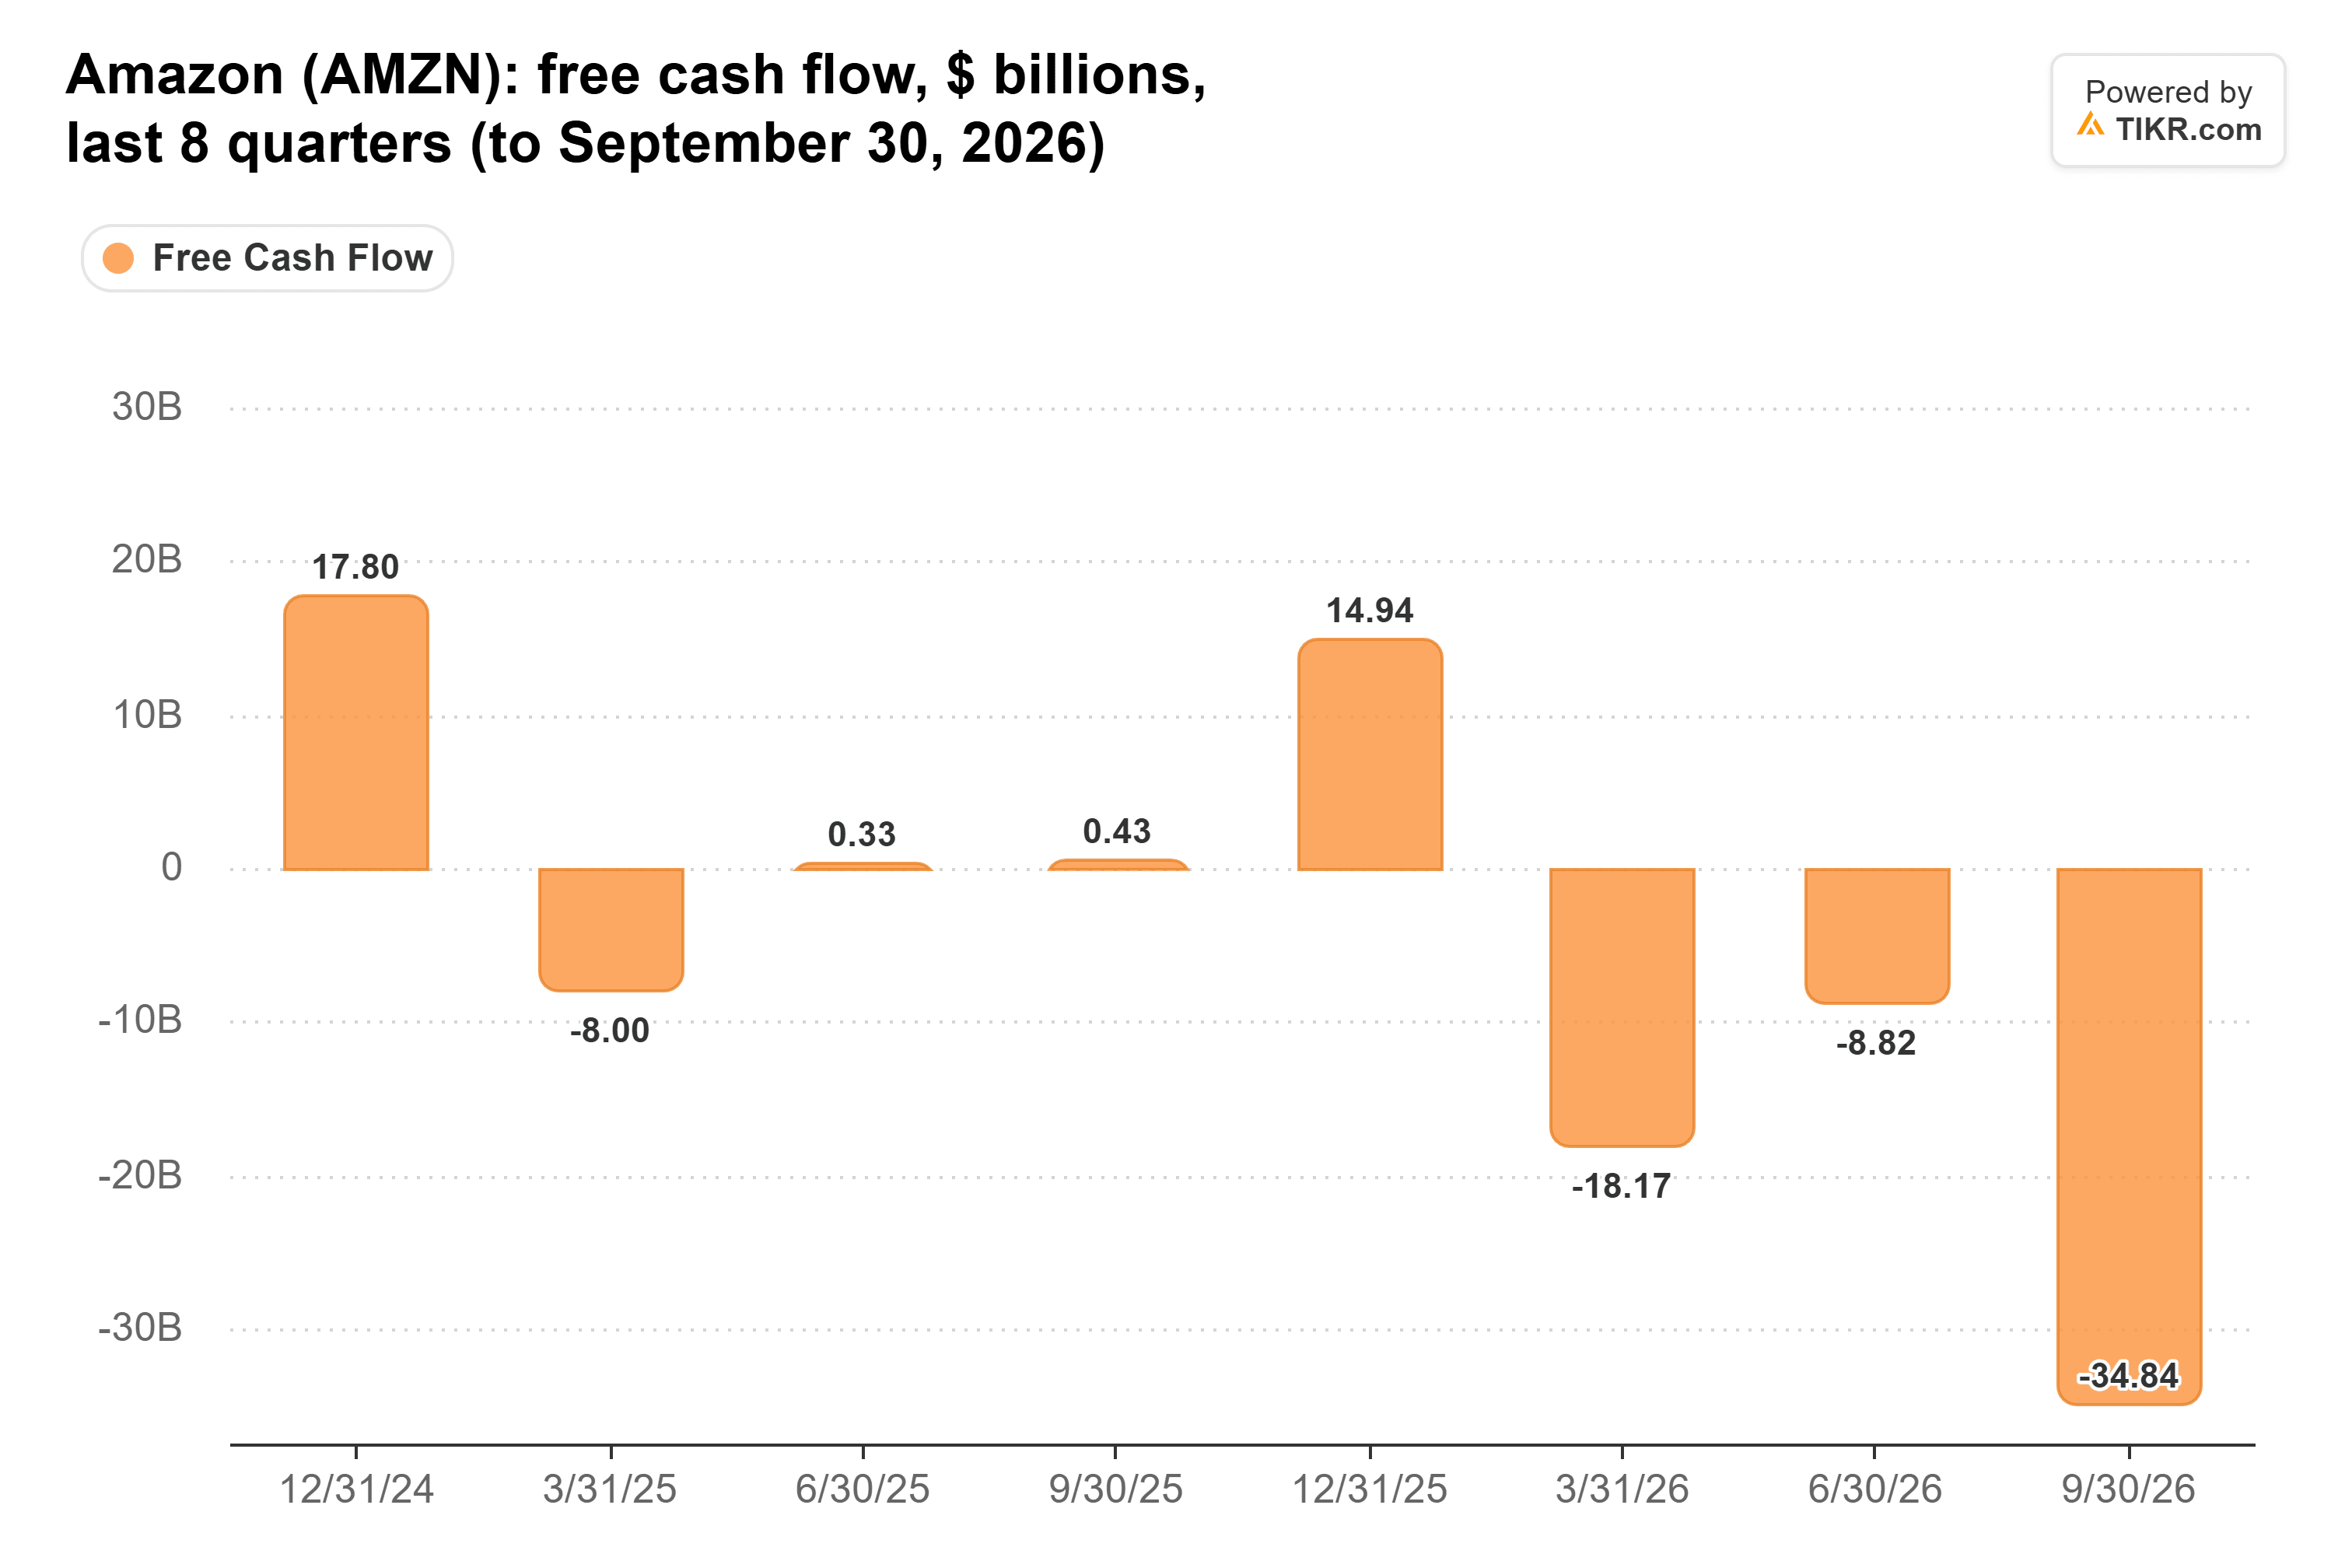
Les analystes s'attendent à ce que le flux de trésorerie disponible reste négatif jusqu'en 2027 avant de devenir une entrée de 37,8 milliards de dollars en 2028. La dette d'Amazon a augmenté pour atteindre 180,9 milliards de dollars.
Pourquoi les dépenses d'Amazon devraient porter leurs fruits
La capacité déjà en fonctionnement est rentable. Heath Terry, responsable de la recherche sur l'IA chez Citi, a déclaré sur Squawk on the Street de CNBC : "nous avons vu le rendement de la trésorerie investie pour les hyperscalers. Il était de 30% au trimestre le plus récent."
C'est le groupe, pas Amazon seul, mais cela correspond à ce qu'Amazon a déclaré en juillet : la majeure partie de sa capacité d'IA est sous contrat pour au moins cinq ans, et ses serveurs s'amortissent en un peu moins de trois ans. Le flux de trésorerie disponible négatif correspond à la prochaine tranche de capacité en cours de construction avant qu'elle ne soit facturée.
À 25x les bénéfices prospectifs, avec un BPA qui devrait presque doubler d'ici 2028, Amazon semble être un achat pour quiconque peut supporter encore un an environ de flux de trésorerie disponible négatif.
Le test aura lieu début février, lorsque Amazon donnera ses perspectives d'investissement pour 2027. Les analystes s'attendent à 278,2 milliards de dollars. Si les prévisions (guidance) sont bien supérieures à cela, la reprise des flux de trésorerie en 2028 est menacée.
Alors, quelle est la valeur réelle de l'action Amazon ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit de saisir quelques hypothèses dans le modèle de valorisation de TIKR pour voir ce que pourrait valoir Amazon. Partez des estimations de consensus de Wall Street, ou ajustez les paramètres pour refléter votre propre vision de l'entreprise. C'est gratuit.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure les actualités récentes de l'entreprise ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !



