


Points clés
- L'action Datadog a chuté de 17% en une semaine à $179, car des prévisions de revenus plats pour le quatrième trimestre ont éclipsé une croissance de 35% au troisième trimestre.
- Ces prévisions supposent que son plus gros client IA ne paie que le minimum contractuel, tandis que la croissance de tous les autres clients est implicite dans la fourchette basse à moyenne des 30%.
- Datadog compte désormais plus de 850 clients IA, et son cours s'échange à 11,6x les revenus futurs contre 18x pour Palo Alto Networks.
- Le rapport du 10 février montrera si le plus gros client a atteint son plancher.
Datadog (DDOG) a clôturé à $179 vendredi, en baisse de 17% sur la semaine et de 40% par rapport à son plus haut sur 52 semaines de $301.
Le trimestre en lui-même était solide. Les perspectives sont plates, car Datadog les a construites autour d'un seul client IA dépensant le strict minimum.
L'action s'échange donc désormais comme un verdict sur un seul compte. Le reste de l'activité IA de Datadog raconte une histoire plus large.
Cela laisse aussi Datadog bien moins cher que Palo Alto Networks (PANW). Palo Alto a envisagé d'acheter Datadog plus tôt cette année, selon The Information, et possède déjà le concurrent en observabilité Chronosphere, acheté pour $3,35 milliards. Palo Alto s'échange à 18x les revenus futurs, et Datadog à 11,6x.
Un trimestre solide avec des prévisions plates
Datadog a publié ses résultats le 4 novembre :
- Revenus de $1,20 milliard, en hausse de 35%, contre $1,14 milliard attendu
- BPA ajusté de $0,81, contre une estimation de $0,64
- Une marge opérationnelle non-GAAP de 28%, avec un flux de trésorerie disponible de $251 millions
Puis est venue la nuance. Les revenus du quatrième trimestre sont prévus entre $1,19 milliard et $1,20 milliard, ce qui mettrait fin à une longue série comme celle-ci…
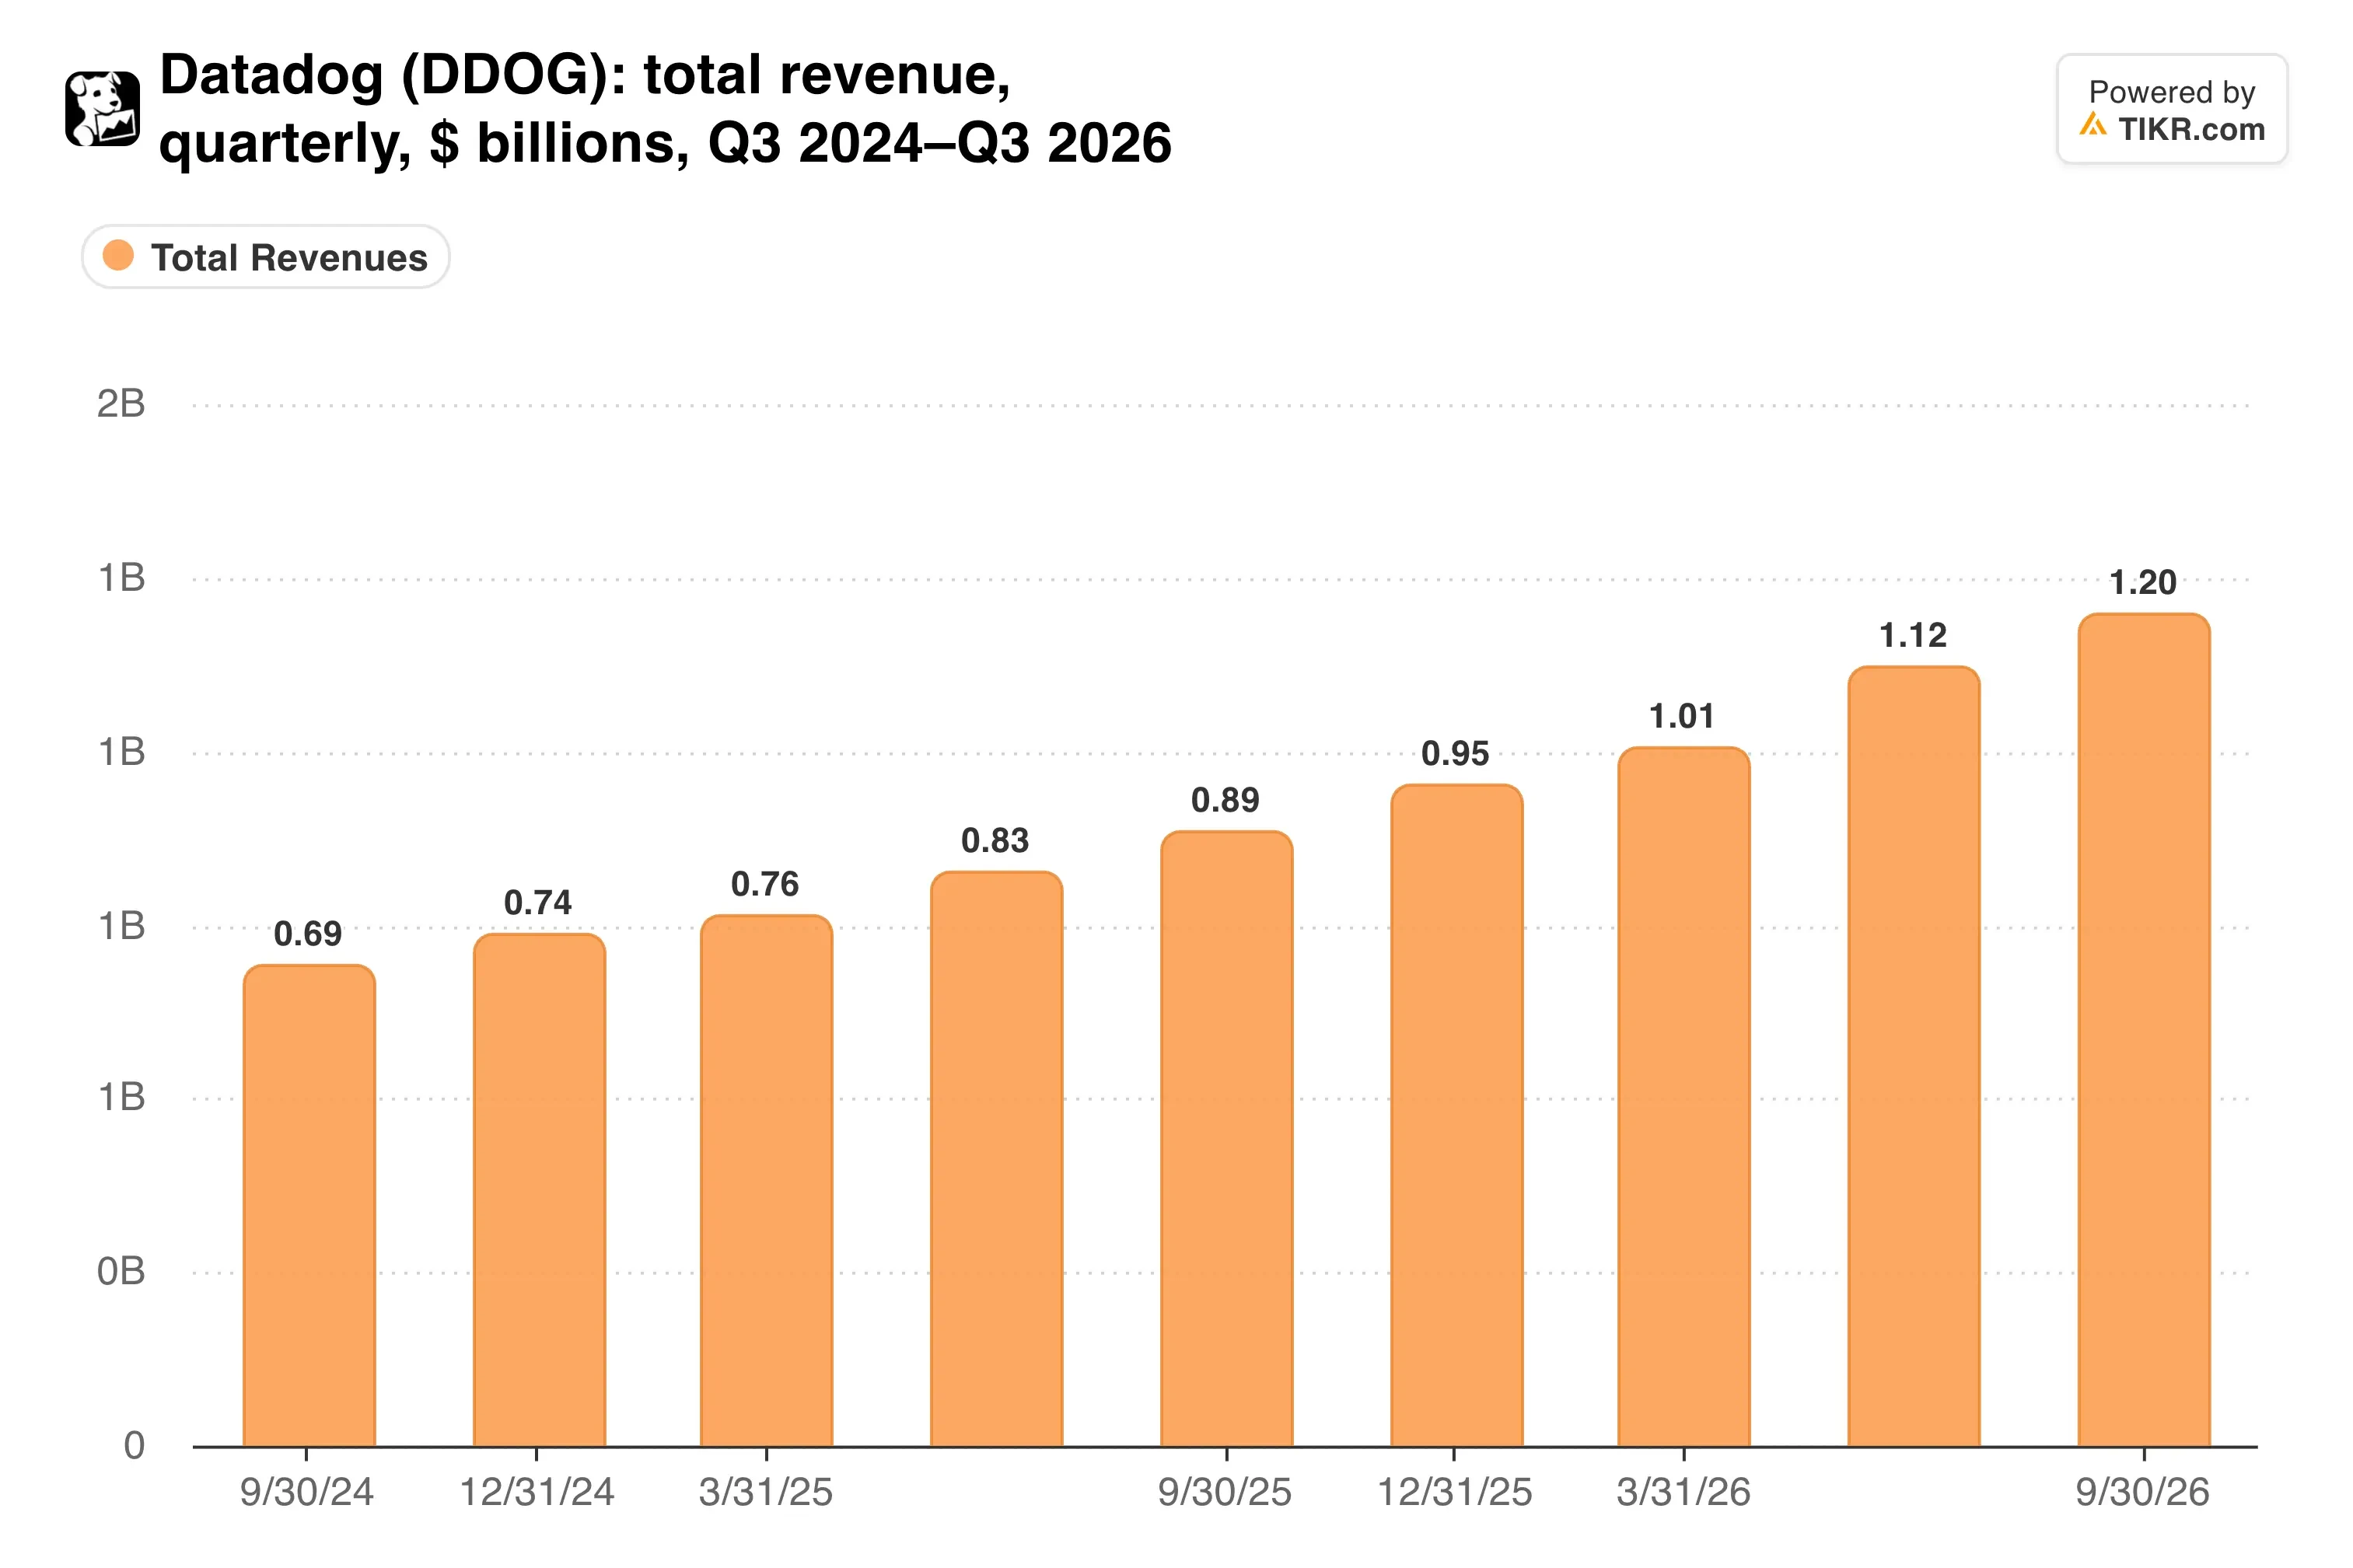
Les revenus ont augmenté chaque trimestre sur cette période. Les prévisions rompent la série à cause d'un seul compte.
Le plus gros client de Datadog, une entreprise IA non nommée, a réduit son utilisation au troisième trimestre mais est resté au-dessus du minimum contractuel. Les prévisions supposent qu'il chute jusqu'à ce minimum.
Le portefeuille IA s'élargit
Si vous excluez ce client, les prévisions du quatrième trimestre impliquent une croissance dans la fourchette basse à moyenne des 30%. La croissance des clients non-IA a également accéléré pour un cinquième trimestre consécutif, atteignant la fourchette haute des 20%.
La cohorte IA s'élargit aussi. Datadog compte désormais plus de 850 clients IA, contre environ 750 le trimestre dernier, et 39 d'entre eux dépensent plus de $1 million par an.
Le PDG Olivier Pomel a présenté l'argument lors de la conférence téléphonique sur les résultats d'août : "Si vous retiriez notre plus gros client de notre croissance, vous obtenez à peu près le même taux de croissance que le reste de l'entreprise."
Wall Street n'a pas non plus abandonné. L'objectif moyen de $272 se situe 52% au-dessus du cours de clôture de vendredi.
Pendant ce temps, l'écart avec Palo Alto continue de se creuser :
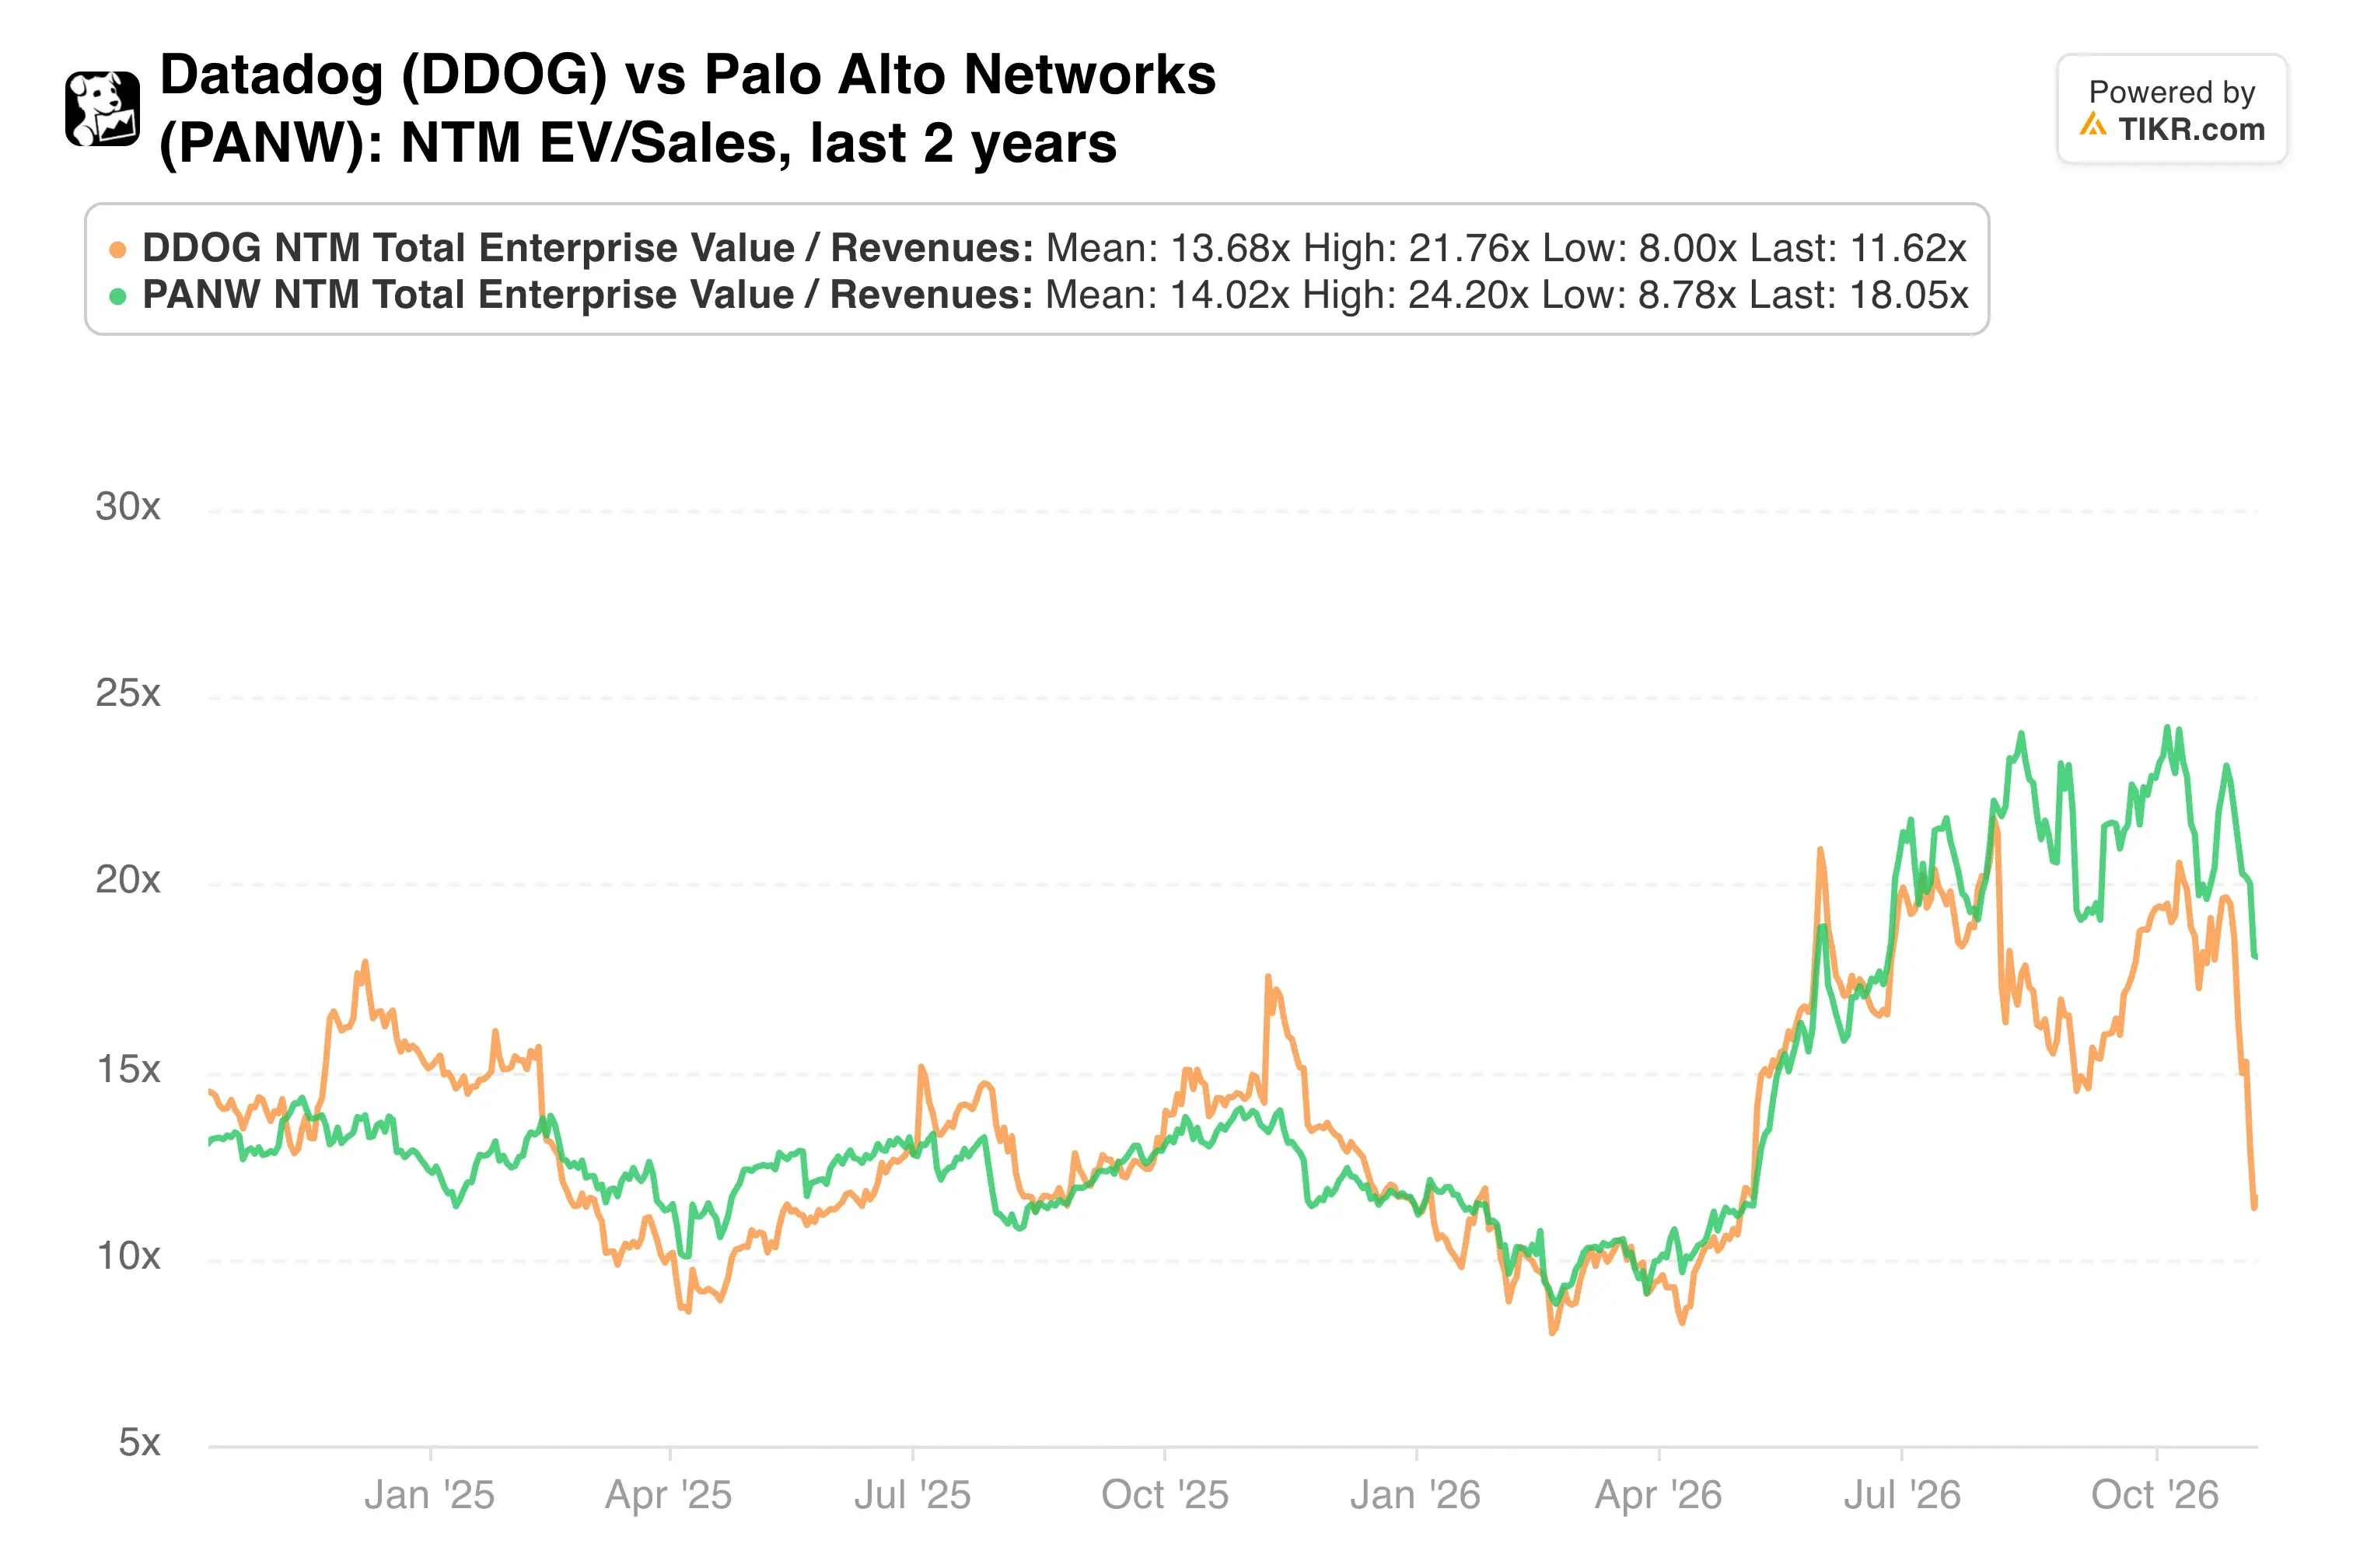
Palo Alto mérite sa prime en partie grâce à des acquisitions comme CyberArk. Datadog vient de faire croître ses revenus de 35%, dépassant les 33% prévus par Palo Alto pour son trimestre en cours.
TIKR suit 48 analystes sur Datadog. Combien disent "Acheter" ?
Voir la répartition complète des recommandations Acheter, Conserver et Vendre sur Datadog, ainsi que les estimations de revenus et de bénéfices de Wall Street, le tout en un seul endroit. Plus de 500 000 investisseurs utilisent TIKR pour rechercher des actions comme celle-ci. Voir les recommandations des analystes pour Datadog
Moins cher, avec une réserve importante
Le P/E futur de Datadog est tombé à environ 60x, contre plus de 100x début octobre.
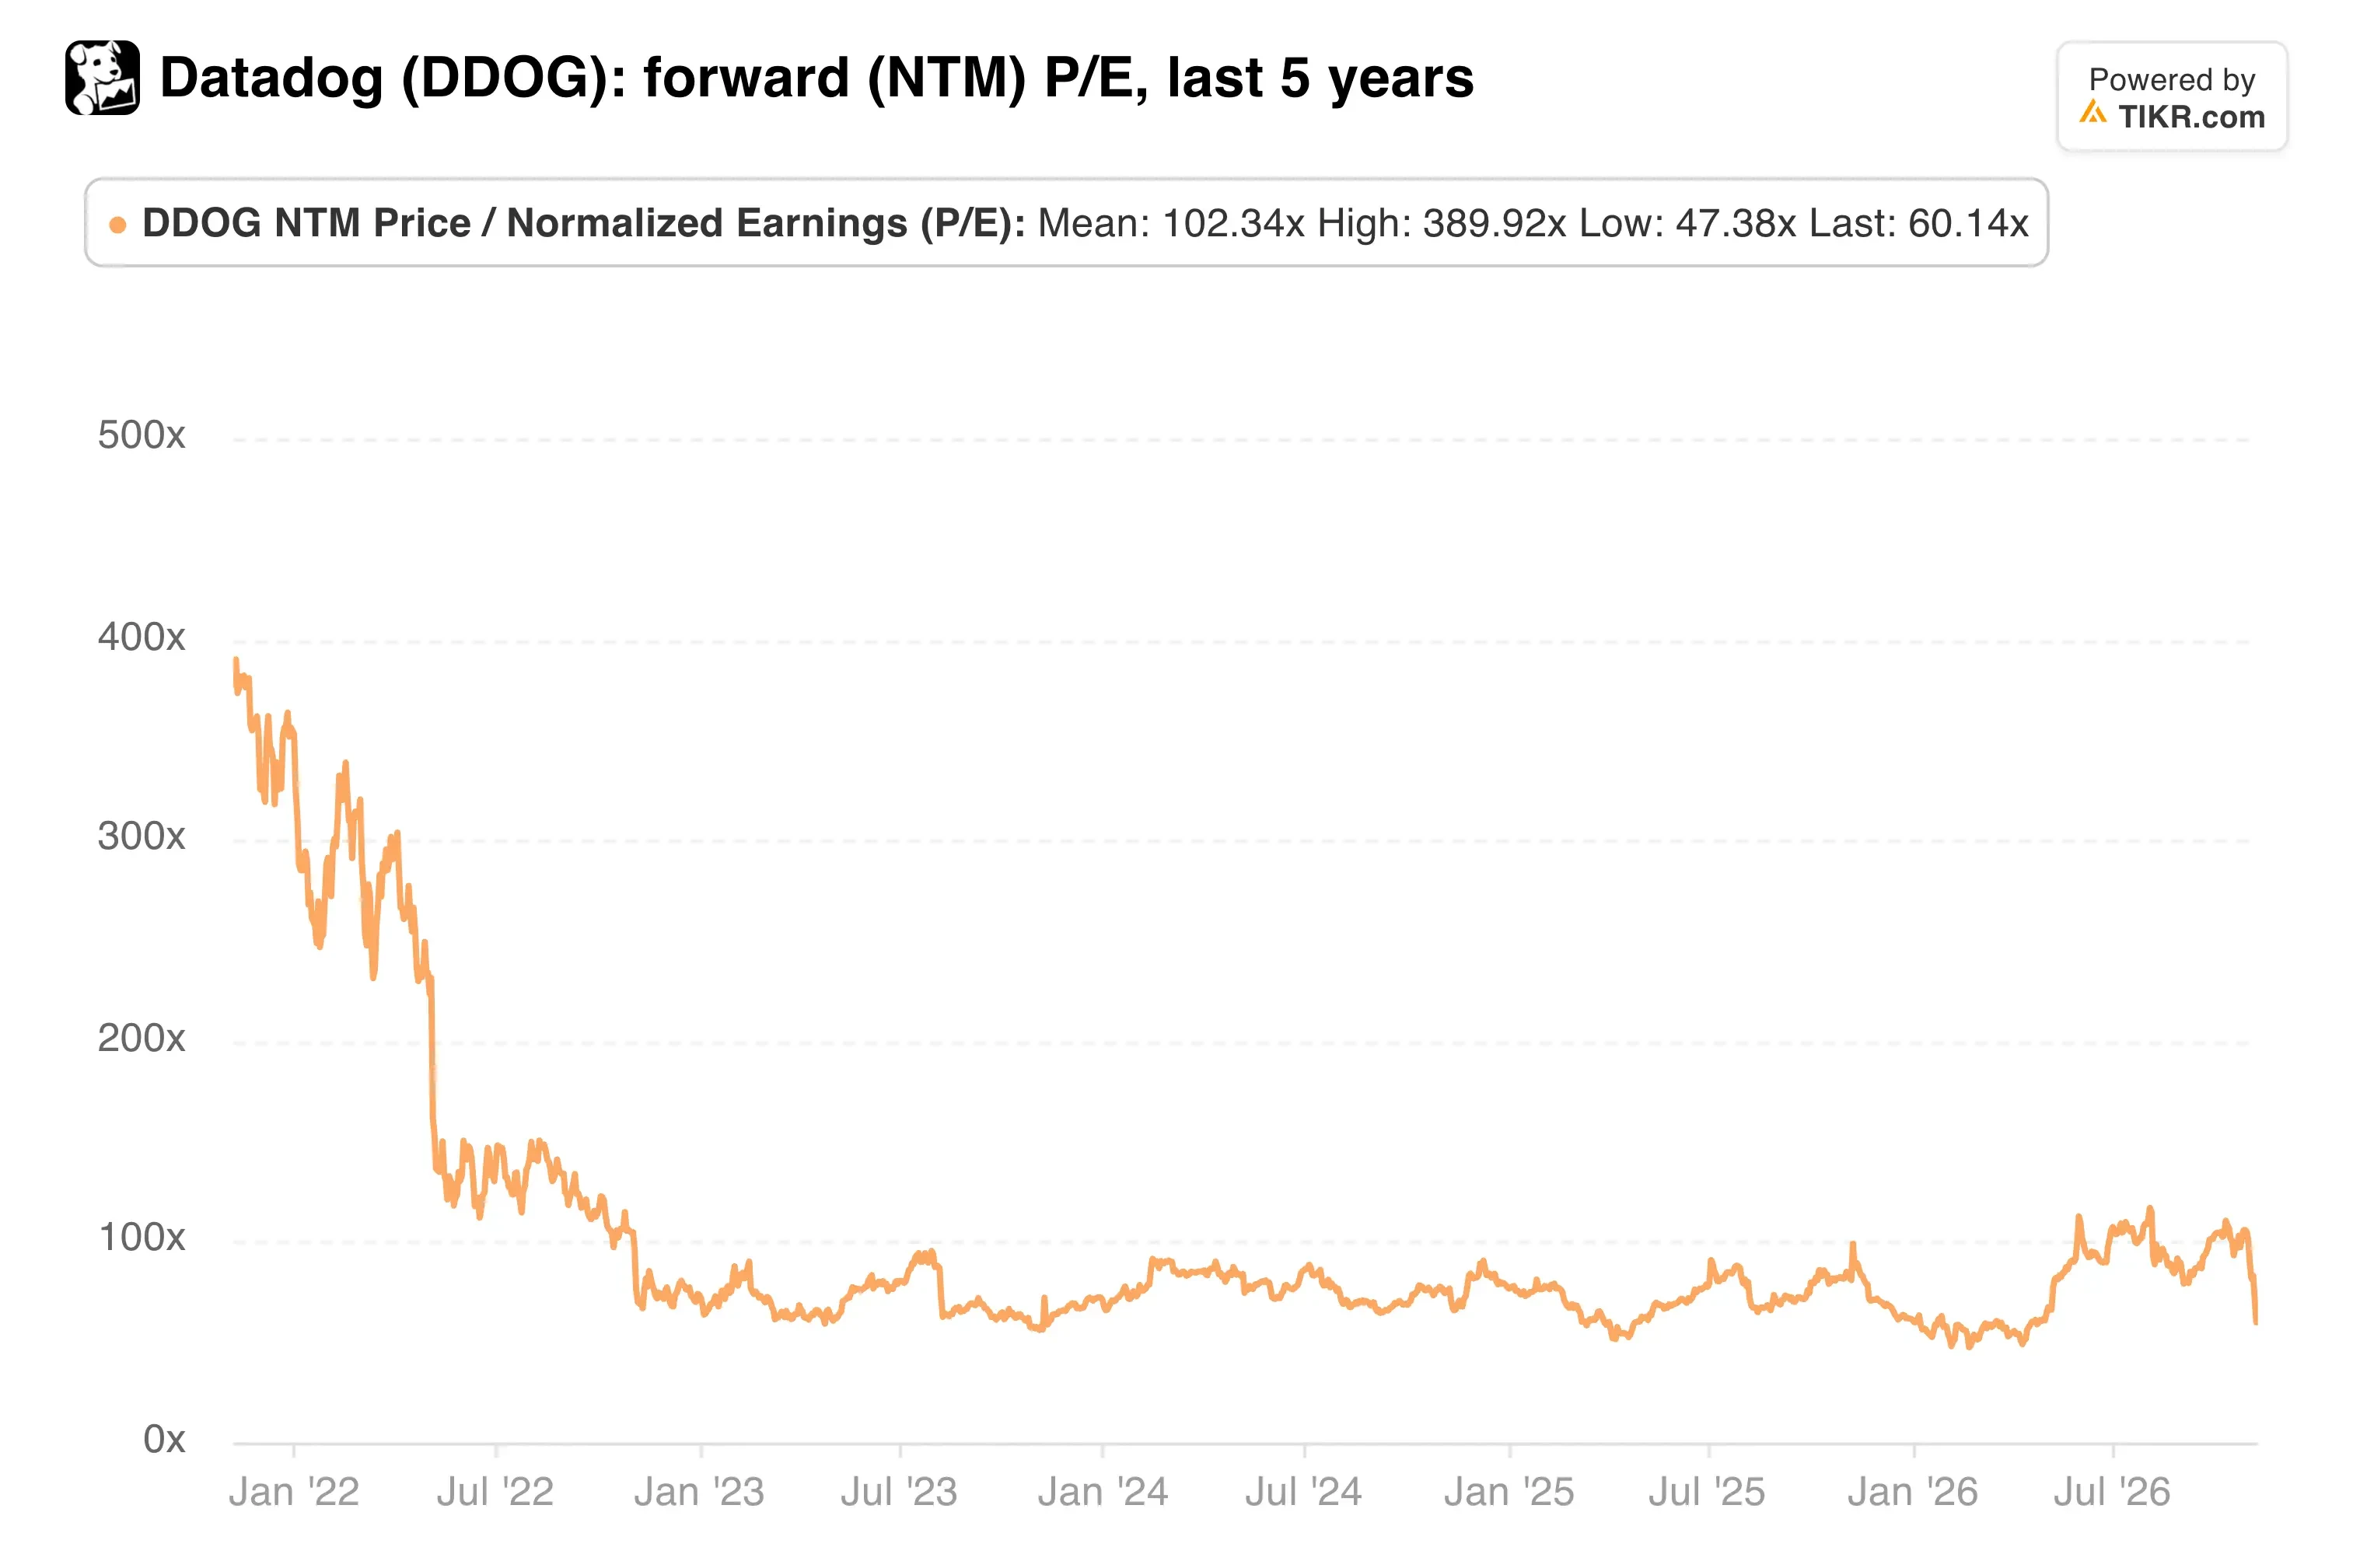
C'est bien en dessous de sa moyenne sur cinq ans d'environ 104x.
Les réserves sont réelles, cependant. Les initiés ont vendu régulièrement cette année, y compris le CTO Alexis Le-Quoc, qui a vendu environ $12 millions d'actions fin octobre. Datadog aurait également proposé près de $4 milliards pour la startup de sécurité cloud Upwind, ce qui utiliserait à peu près la totalité de ses $3,9 milliards de trésorerie nette.
Le point plus important est que si un client IA peut réduire ses dépenses, un autre le pourrait aussi. Le CFO David Obstler a également averti que les vacances de fin décembre et les gels de code peuvent peser sur l'utilisation au quatrième trimestre.
Mon analyse : La vente a évalué Datadog comme si la réduction du plus gros client allait se propager à tous les autres, et les chiffres indiquent le contraire. J'achèterais à ce niveau, tout en gardant à l'esprit que le plancher n'est solide que jusqu'au prochain gros compte IA.
Le 10 février est le point de contrôle. Des revenus supérieurs à $1,20 milliard, plus des perspectives 2027 supérieures aux 23% de croissance environ attendus par les analystes, montreraient que le risque de concentration a atteint son pic.
Alors, quelle est la valeur réelle de l'action Datadog ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit d'entrer quelques hypothèses dans le modèle d'évaluation de TIKR et de voir ce que Datadog pourrait valoir. Partez des estimations de consensus de Wall Street, ou ajustez les entrées pour refléter votre propre vision de l'entreprise. C'est gratuit.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'acheter ou de vendre des actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse pourrait ne pas inclure des nouvelles récentes sur l'entreprise ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !




