


Points clés
- Plus d'une douzaine de sociétés ont relevé leurs objectifs de cours sur Mastercard après son dépassement des attentes au troisième trimestre. Cinq d'entre elles vont de 535 $ de Monness avec une recommandation "Hold" à 765 $ de Cantor Fitzgerald avec une recommandation "Overweight".
- Les estimations de consensus du BPA pour 2026 à 2028 ont augmenté de moins d'un demi pour cent après le rapport, donc les objectifs plus élevés proviennent d'analystes qui appliquent un multiple plus élevé sur les mêmes bénéfices.
- Mastercard se négocie à 30 fois les bénéfices futurs, légèrement en dessous de sa moyenne quinquennale de 31x mais bien au-dessus des 23x atteints en juin.
- Les objectifs haussiers valorisent Mastercard à son multiple habituel ou légèrement au-dessus sur les bénéfices de l'année prochaine, tandis que les 535 $ de Monness le valorisent en dessous de son plus bas des cinq dernières années.
Mastercard (MA) a dépassé les estimations de Wall Street pour le troisième trimestre le 29 octobre, et plus d'une douzaine de sociétés ont relevé leurs objectifs de cours dans les jours suivants. Cinq d'entre elles montrent l'ampleur de l'écart.
Morgan Stanley, TD Cowen, J.P. Morgan et Cantor Fitzgerald sont tous restés haussiers, avec de nouveaux objectifs allant de 712 $ à 765 $. Monness a maintenu son "Hold", mais a tout de même relevé son objectif, à 535 $.
C'est un écart important pour une action qui a progressé de 17% sur le mois jusqu'au 3 novembre et se négocie près de son plus haut sur 52 semaines. Alors, qui a raison ? Tout dépend de savoir si la perspective de bénéfices s'est réellement améliorée.
Tout le monde a relevé, même le "Hold"
Voici où chaque société s'est positionnée après le rapport :
- Morgan Stanley : Overweight, 712 $, contre 681 $ précédemment
- TD Cowen : Buy, 726 $, contre 667 $ précédemment
- J.P. Morgan : Overweight, 755 $, contre 720 $ précédemment
- Cantor Fitzgerald : Overweight, 765 $, contre 695 $ précédemment
- Monness : Hold, 535 $, contre 510 $ précédemment
Il s'agit de hausses de 4,6 % à 10,1 %. Et le trimestre a donné aux sociétés des raisons de se sentir optimistes : le chiffre d'affaires net a augmenté de 14 % pour atteindre 9,81 milliards de dollars, dépassant les 9,66 milliards de dollars attendus par Wall Street, et les services à valeur ajoutée ont progressé de 19 % en données corrigées des effets de change.
Mais le nouveau directeur financier, Ling Hai, a ajouté une nuance lors de la conférence téléphonique du troisième trimestre. Une partie du dépassement provenait de projets de services et d'accords sur le réseau de paiement qui ont été avancés du quatrième trimestre. "Vous verrez un effet similaire en sens inverse au quatrième trimestre", a-t-il déclaré.
Un dollar qui passe de décembre à septembre n'ajoute rien à l'année.
Les estimations ont à peine bougé
Voici ce que les analystes attendent que Mastercard gagne par action jusqu'en 2028, au 1er novembre :

Le consensus prévoit 20,04 $ cette année, 23,13 $ en 2027 et 26,89 $ en 2028. Le 22 octobre, une semaine avant le rapport, ces chiffres étaient de 19,95 $, 23,07 $ et 26,85 $.
Ainsi, l'estimation pour chaque année a augmenté de moins d'un demi pour cent, une fraction de l'évolution des objectifs. Cela correspond à ce qu'a dit Hai.
TIKR suit 40 analystes sur Mastercard. Combien disent "Buy" ?
Consultez la répartition complète des recommandations "Buy", "Hold" et "Sell" sur Mastercard, ainsi que les estimations de chiffre d'affaires et de bénéfices de Wall Street, le tout au même endroit. Plus de 500 000 investisseurs utilisent TIKR pour rechercher des actions comme celle-ci. Voir les recommandations des analystes sur Mastercard
Les analystes paient plus cher pour les mêmes bénéfices
Le P/E forward de Mastercard est remonté depuis son plus bas de juin, mais il reste légèrement en dessous de sa moyenne quinquennale :
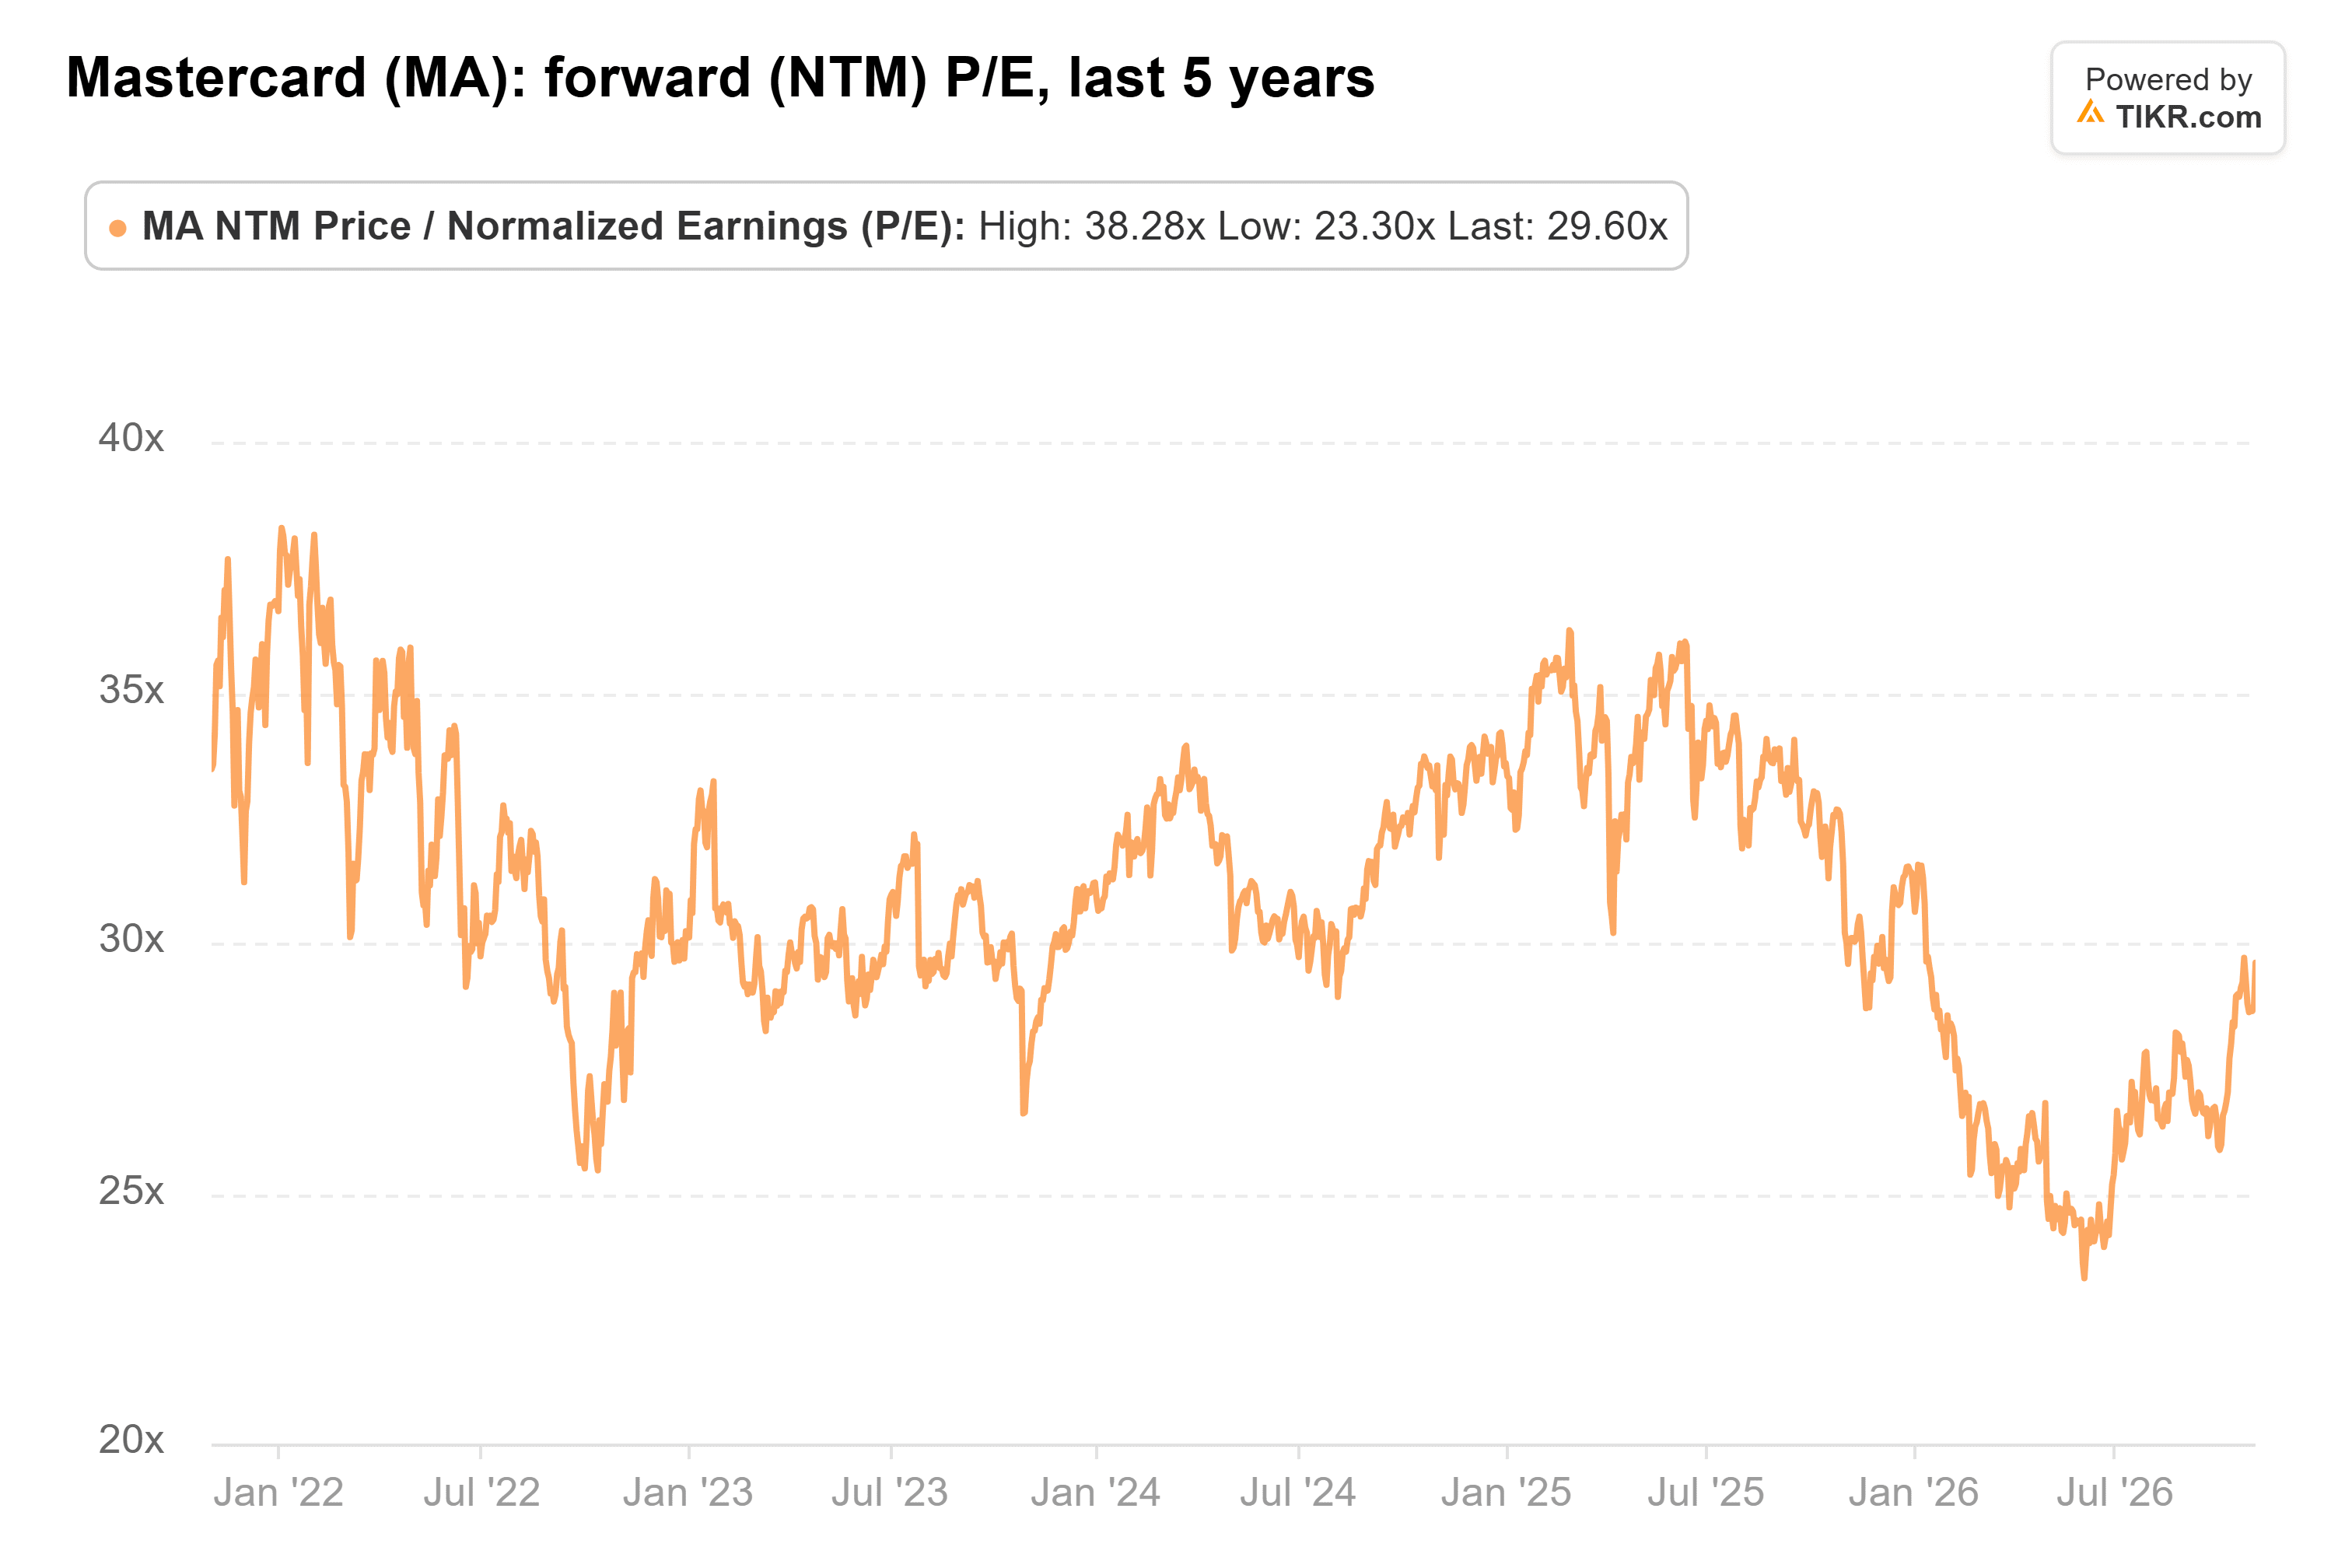
Au 2 novembre, il était de 30x. Sur les cinq dernières années, il a en moyenne été de 31x, a atteint un pic de 38x en janvier 2022 et un creux de 23,3x en juin. Fin septembre, il était de 26x, donc la hausse du mois dernier a ajouté près de quatre points au multiple, avec presque aucun changement dans les bénéfices.
Divisons maintenant chaque objectif par le consensus de 23,13 $ pour 2027 :
- Les 712 $ de Morgan Stanley : 30,8x
- Les 726 $ de TD Cowen : 31,4x
- Les 755 $ de J.P. Morgan : 32,6x
- Les 765 $ de Cantor : 33,1x
- Les 535 $ de Monness : 23,1x
L'action se négocie à 28 fois cette même estimation à sa clôture du 3 novembre à 647 $. Dans un an, 2027 sera l'année sur laquelle un multiple forward sera mesuré, donc la comparaison tient. Morgan Stanley et TD Cowen se situent exactement à la moyenne quinquennale de Mastercard, avec J.P. Morgan et Cantor légèrement au-dessus. Monness le valorise juste en dessous de son plus bas de juin.
L'activité continue de croître
Le multiple plus élevé ne repose pas sur une activité au point mort. Les analystes s'attendent à une croissance du chiffre d'affaires de 14 % cette année et encore de 12 % en 2028 :

Cela représente 37,4 milliards de dollars cette année, 42,1 milliards de dollars en 2027 et 47,1 milliards de dollars en 2028, contre 32,8 milliards de dollars en 2025. Le BPA devrait croître encore plus vite, de 15 % l'année prochaine. Si le multiple se maintient, l'action peut progresser en même temps.
Il existe des risques. Hai a déclaré que les remises et incitations représenteront une part plus importante des frais bruts au quatrième trimestre qu'au troisième, et que les prix vont rattraper des augmentations antérieures. La croissance du volume transfrontalier a également ralenti à 11 % au troisième trimestre, contre 12 % au deuxième.
Les recommandations "Buy" ont l'argument le plus solide sur Mastercard
Les relèvements eux-mêmes étaient principalement le fait d'analystes qui rattrapaient le cours de l'action, puisque les estimations ont à peine bougé. Mais vous n'avez pas besoin d'une importante réévaluation pour atteindre les 712 $ de Morgan Stanley, juste du multiple habituel de Mastercard sur les bénéfices de l'année prochaine. Pour atteindre les 535 $ de Monness, 17 % en dessous de la clôture du 3 novembre, le multiple devrait tomber en dessous de son plus bas quinquennal et y rester.
Franchement, c'est un pari plus important que n'importe lequel des "Buy".
Bien sûr, les cinq objectifs s'appuient sur ces 23,13 $ pour 2027. Mastercard publie généralement ses résultats du quatrième trimestre fin janvier, et c'est à ce moment-là que Hai donne ses premières prévisions pour l'année complète. Si elles indiquent une année 2027 plus faible que ce qu'attendent les analystes, ils réduiront cette estimation, et les objectifs baisseront avec elle.
Alors, quelle est la valeur réelle de l'action Mastercard ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit de saisir quelques hypothèses dans le modèle de valorisation de TIKR et de voir ce que Mastercard pourrait valoir. Partez des estimations de consensus de Wall Street, ou ajustez les paramètres pour refléter votre propre vision de l'entreprise. C'est gratuit.
Valorisez Mastercard gratuitement
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu à partir des données d'investissement de TIKR Terminal et des estimations des analystes. Notre analyse peut ne pas inclure les actualités récentes de l'entreprise ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !


