Points clés
- Arm Holdings a chuté de 19 % en une semaine après que les prévisions décevantes d'Intel pour le quatrième trimestre ont pesé sur les actions du secteur des semi-conducteurs.
- Intel a imputé cela à une pénurie de substrats d'emballage, un composant dont Arm a également besoin pour son propre CPU AGI.
- Le chiffre d'affaires du deuxième trimestre fiscal d'Arm, à 1,44 milliard de dollars, a dépassé le haut de sa fourchette de prévisions, bien que les redevances n'aient progressé que de 8 %.
- De retour près de son ratio cours/bénéfice anticipé moyen sur trois ans, Arm semble constituer un meilleur achat qu'en juin, les premières ventes de production de son CPU AGI, attendues d'ici mars, constituant le prochain test.
Arm Holdings (ARM) a perdu 19 % au cours de la semaine écoulée, sans aucune mauvaise nouvelle qui lui soit propre. Les ennuis ont commencé avec Intel (INTC), qui a publié le 29 octobre des prévisions de chiffre d'affaires pour le quatrième trimestre comprises entre 15 et 16 milliards de dollars, en deçà des quelque 17 milliards attendus par les analystes.
Intel a chuté de 39 % sur la semaine, entraînant les actions du secteur des semi-conducteurs dans son sillage. Ensuite, Arm a publié ses résultats après la clôture du mercredi 4 novembre, et les nouvelles étaient globalement bonnes.
La pénurie d'Intel est aussi celle d'Arm
Intel a attribué en partie ses prévisions à une offre insuffisante des substrats sur lesquels les puces sont emballées. Le PDG Rene Haas avait qualifié les substrats de tendus lors de la conférence téléphonique d'Arm en juillet, et cela importe désormais qu'Arm vende sa propre puce. En juillet, son CPU AGI avait généré une demande de plus de 2 milliards de dollars sur les exercices 2027 et 2028 (les années se terminant en mars), mais la capacité sécurisée ne couvrait qu'environ 1 milliard de dollars.
Le 4 novembre, Arm a déclaré que sa confiance dans l'atteinte de jusqu'à 2 milliards de dollars de chiffre d'affaires provenant du CPU AGI sur ces deux années avait augmenté, aidée par un approvisionnement supplémentaire. Le chiffre d'affaires d'Intel dans les centres de données et l'IA a tout de même bondi de 78 %, un signe que la demande en CPU serveurs dans laquelle Arm évolue est réelle.
Arm a dépassé le haut de sa fourchette
Le chiffre d'affaires du deuxième trimestre fiscal (jusqu'en septembre) a augmenté de 27 % pour atteindre 1,44 milliard de dollars, dépassant le haut de la fourchette de prévisions d'Arm. Les revenus de licences et autres ont bondi de 50 % pour atteindre 773 millions de dollars, contre la croissance d'environ 30 % qu'Arm avait prévue.
Les redevances ont constitué le point faible, en hausse de 8 % à 670 millions de dollars contre des prévisions de croissance dans la basse dizaine, les prix de la mémoire pesant sur les téléphones. Arm s'attend à ce que la croissance des redevances ralentisse pour atteindre un faible taux à un chiffre au cours du trimestre de décembre.
TIKR suit 43 analystes sur Arm Holdings. Combien recommandent "Acheter" ?
Consultez la répartition complète des recommandations Acheter, Conserver et Vendre sur Arm Holdings, ainsi que les estimations de chiffre d'affaires et de bénéfices de Wall Street, le tout en un seul endroit. Plus de 500 000 investisseurs utilisent TIKR pour rechercher des actions comme celle-ci. Voir les recommandations des analystes pour Arm Holdings
Un prix plus juste, avec un test prévu d'ici mars
Avant la publication des résultats, les analystes s'attendaient à ce que le BPA normalisé progresse de 1,77 $ pour l'exercice 2026 à 3,06 $ pour l'exercice 2028.
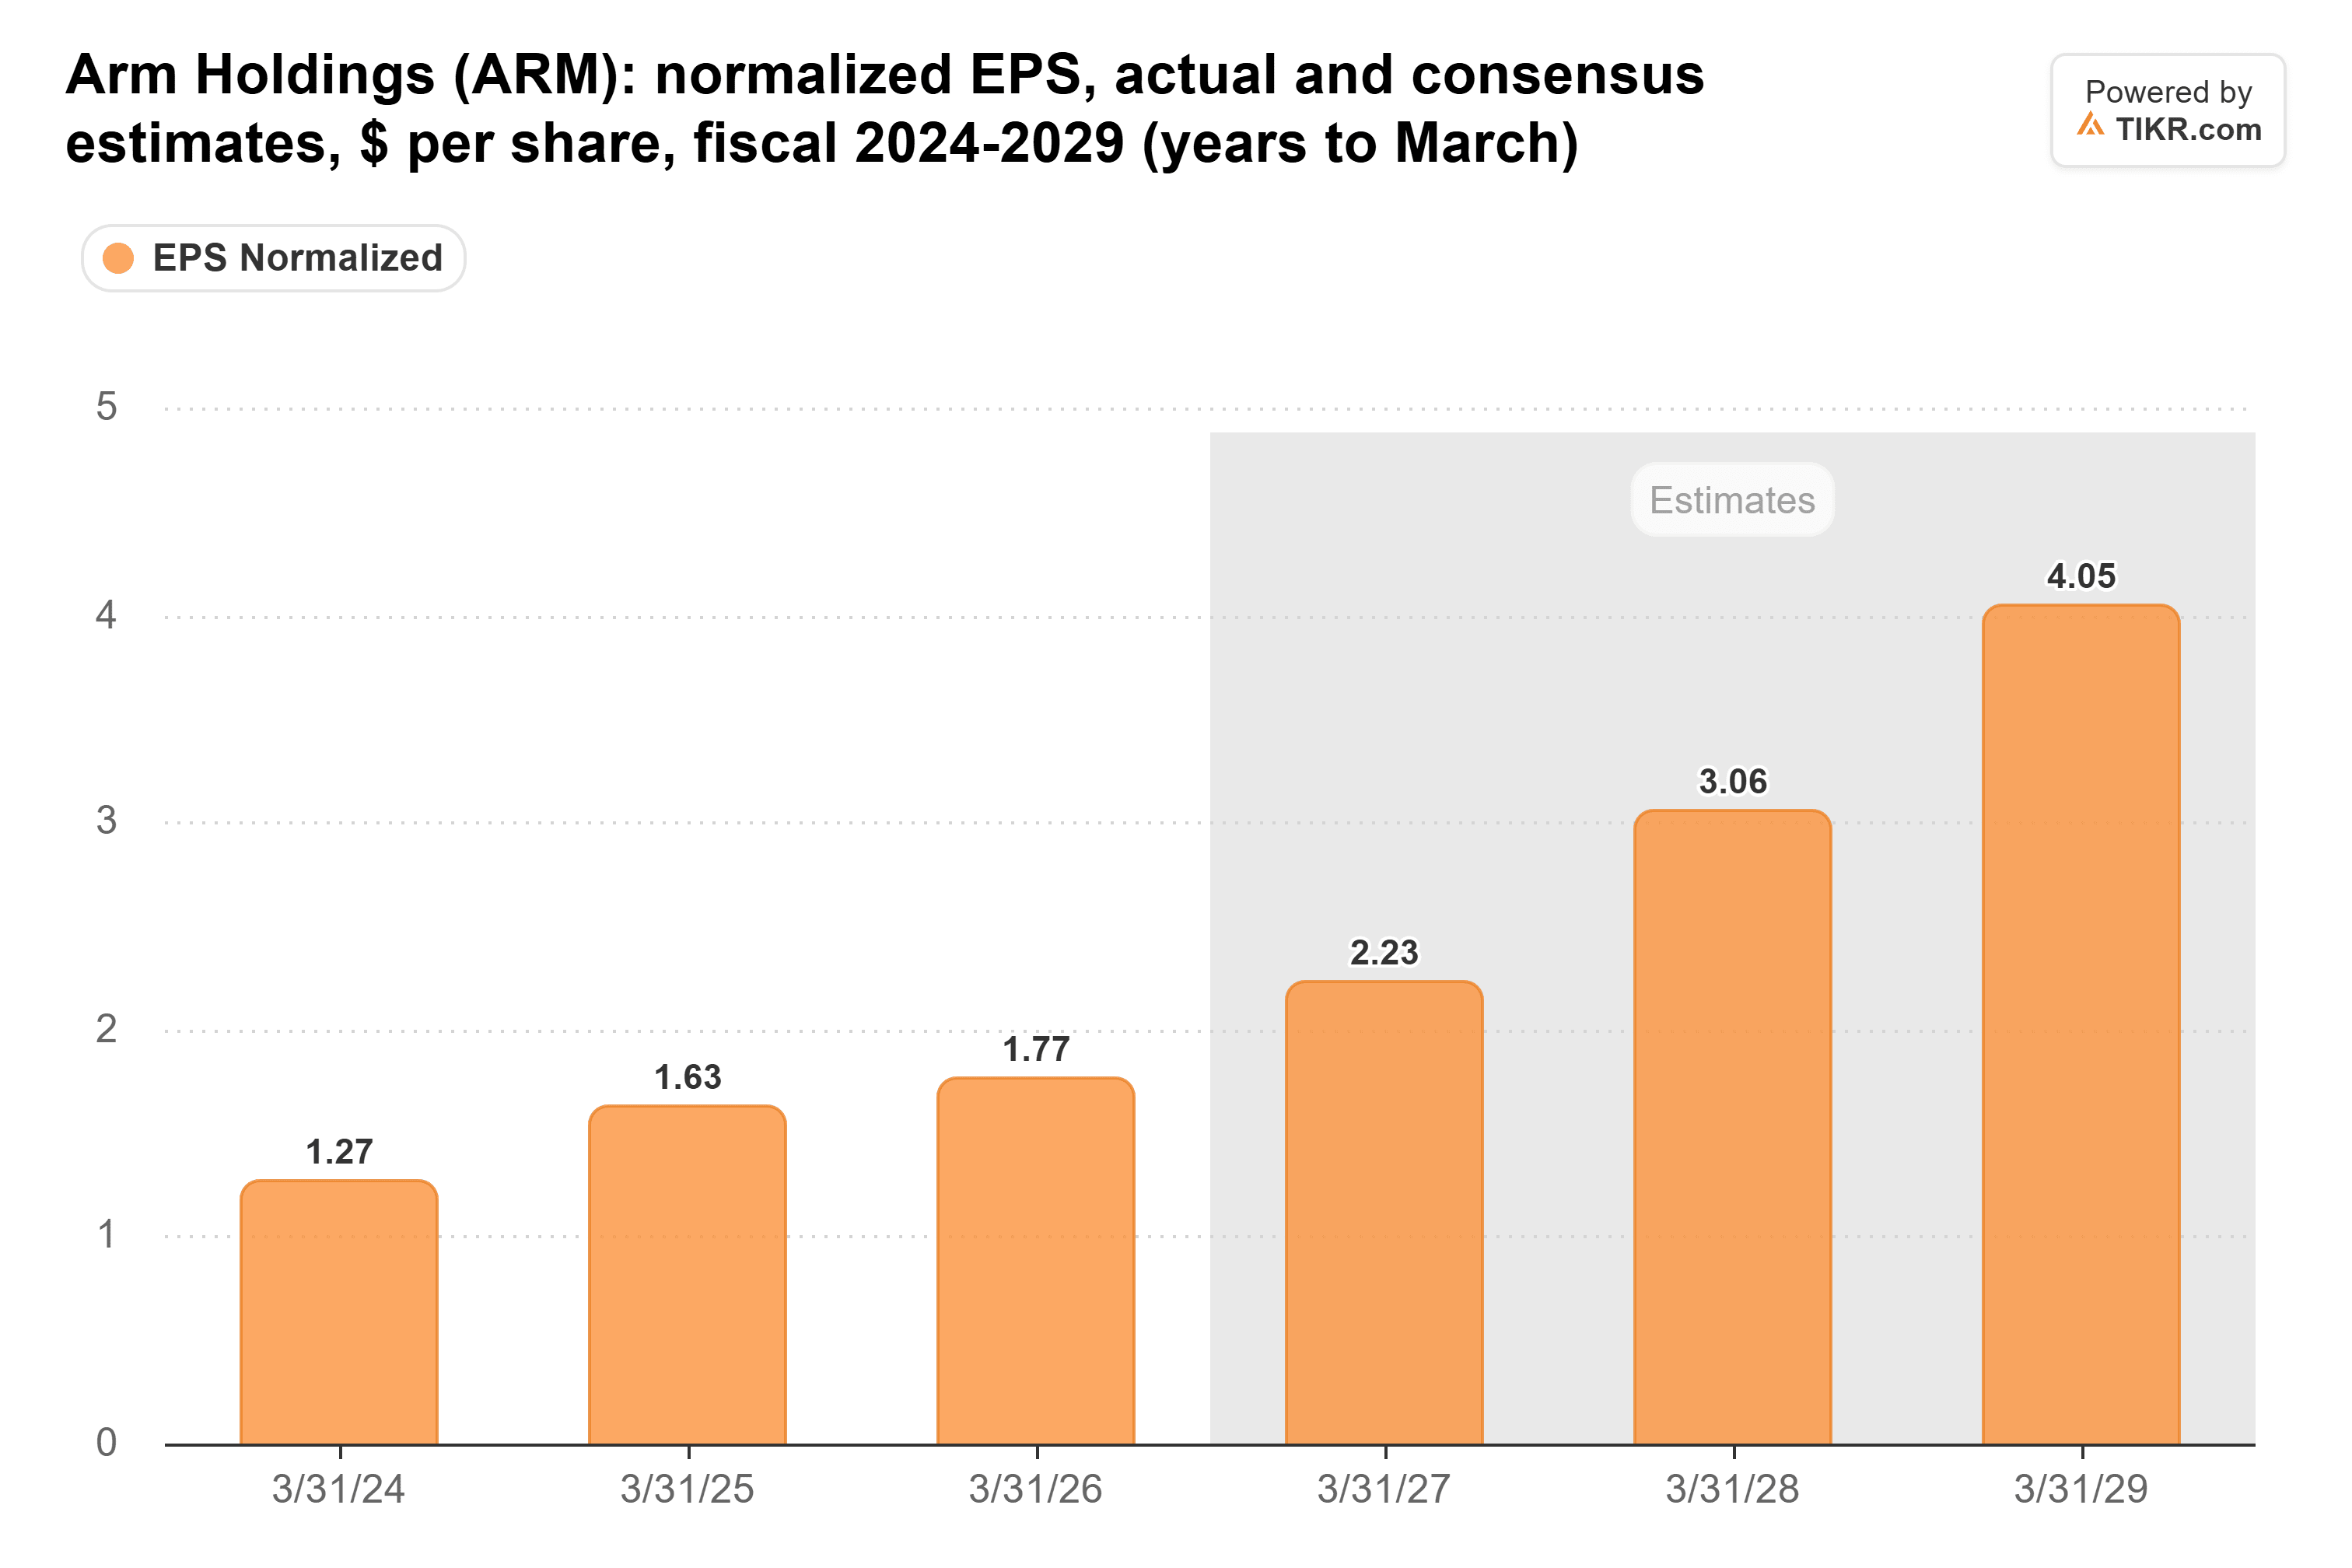
Arm a prévu un chiffre d'affaires de 1,54 milliard de dollars pour le troisième trimestre, à peu près conforme aux 1,53 milliard de dollars attendus par les analystes, donc la vente a affecté le multiple plutôt que les perspectives de bénéfices. Son ratio cours/bénéfice anticipé était de 82x lundi 2 novembre, en baisse par rapport au pic de 202x en juin et juste en dessous de sa moyenne sur trois ans de 85x.
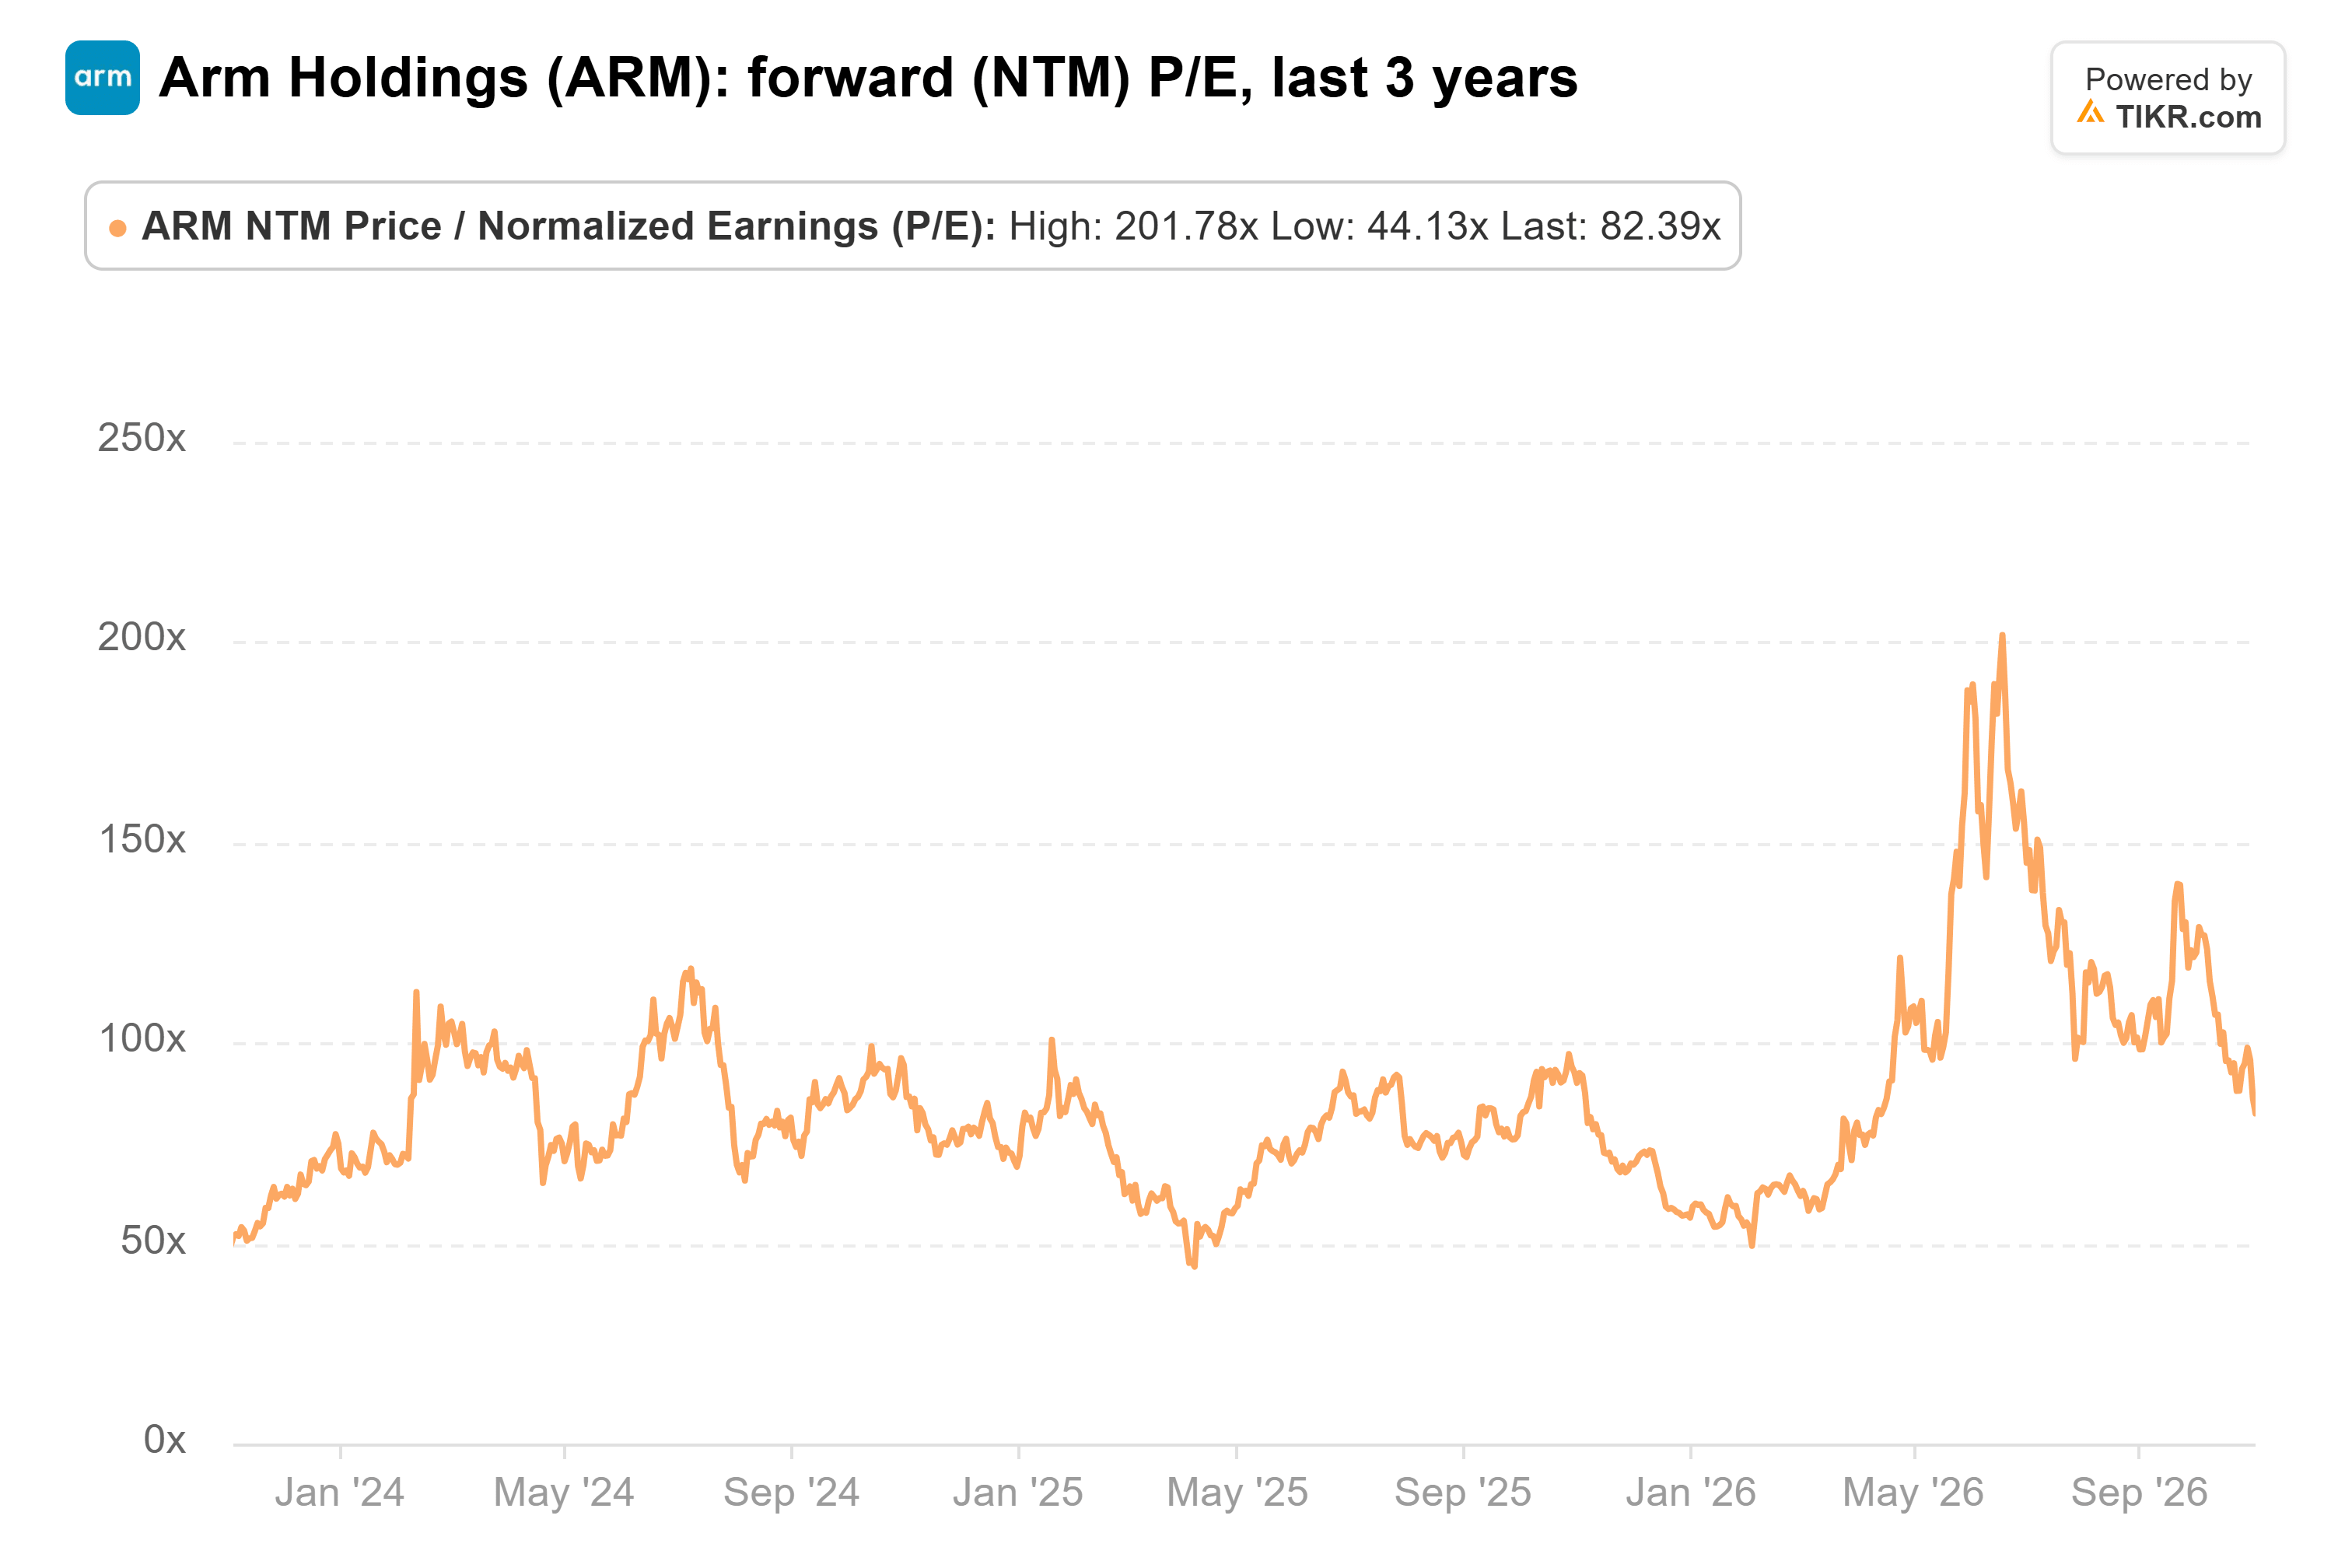
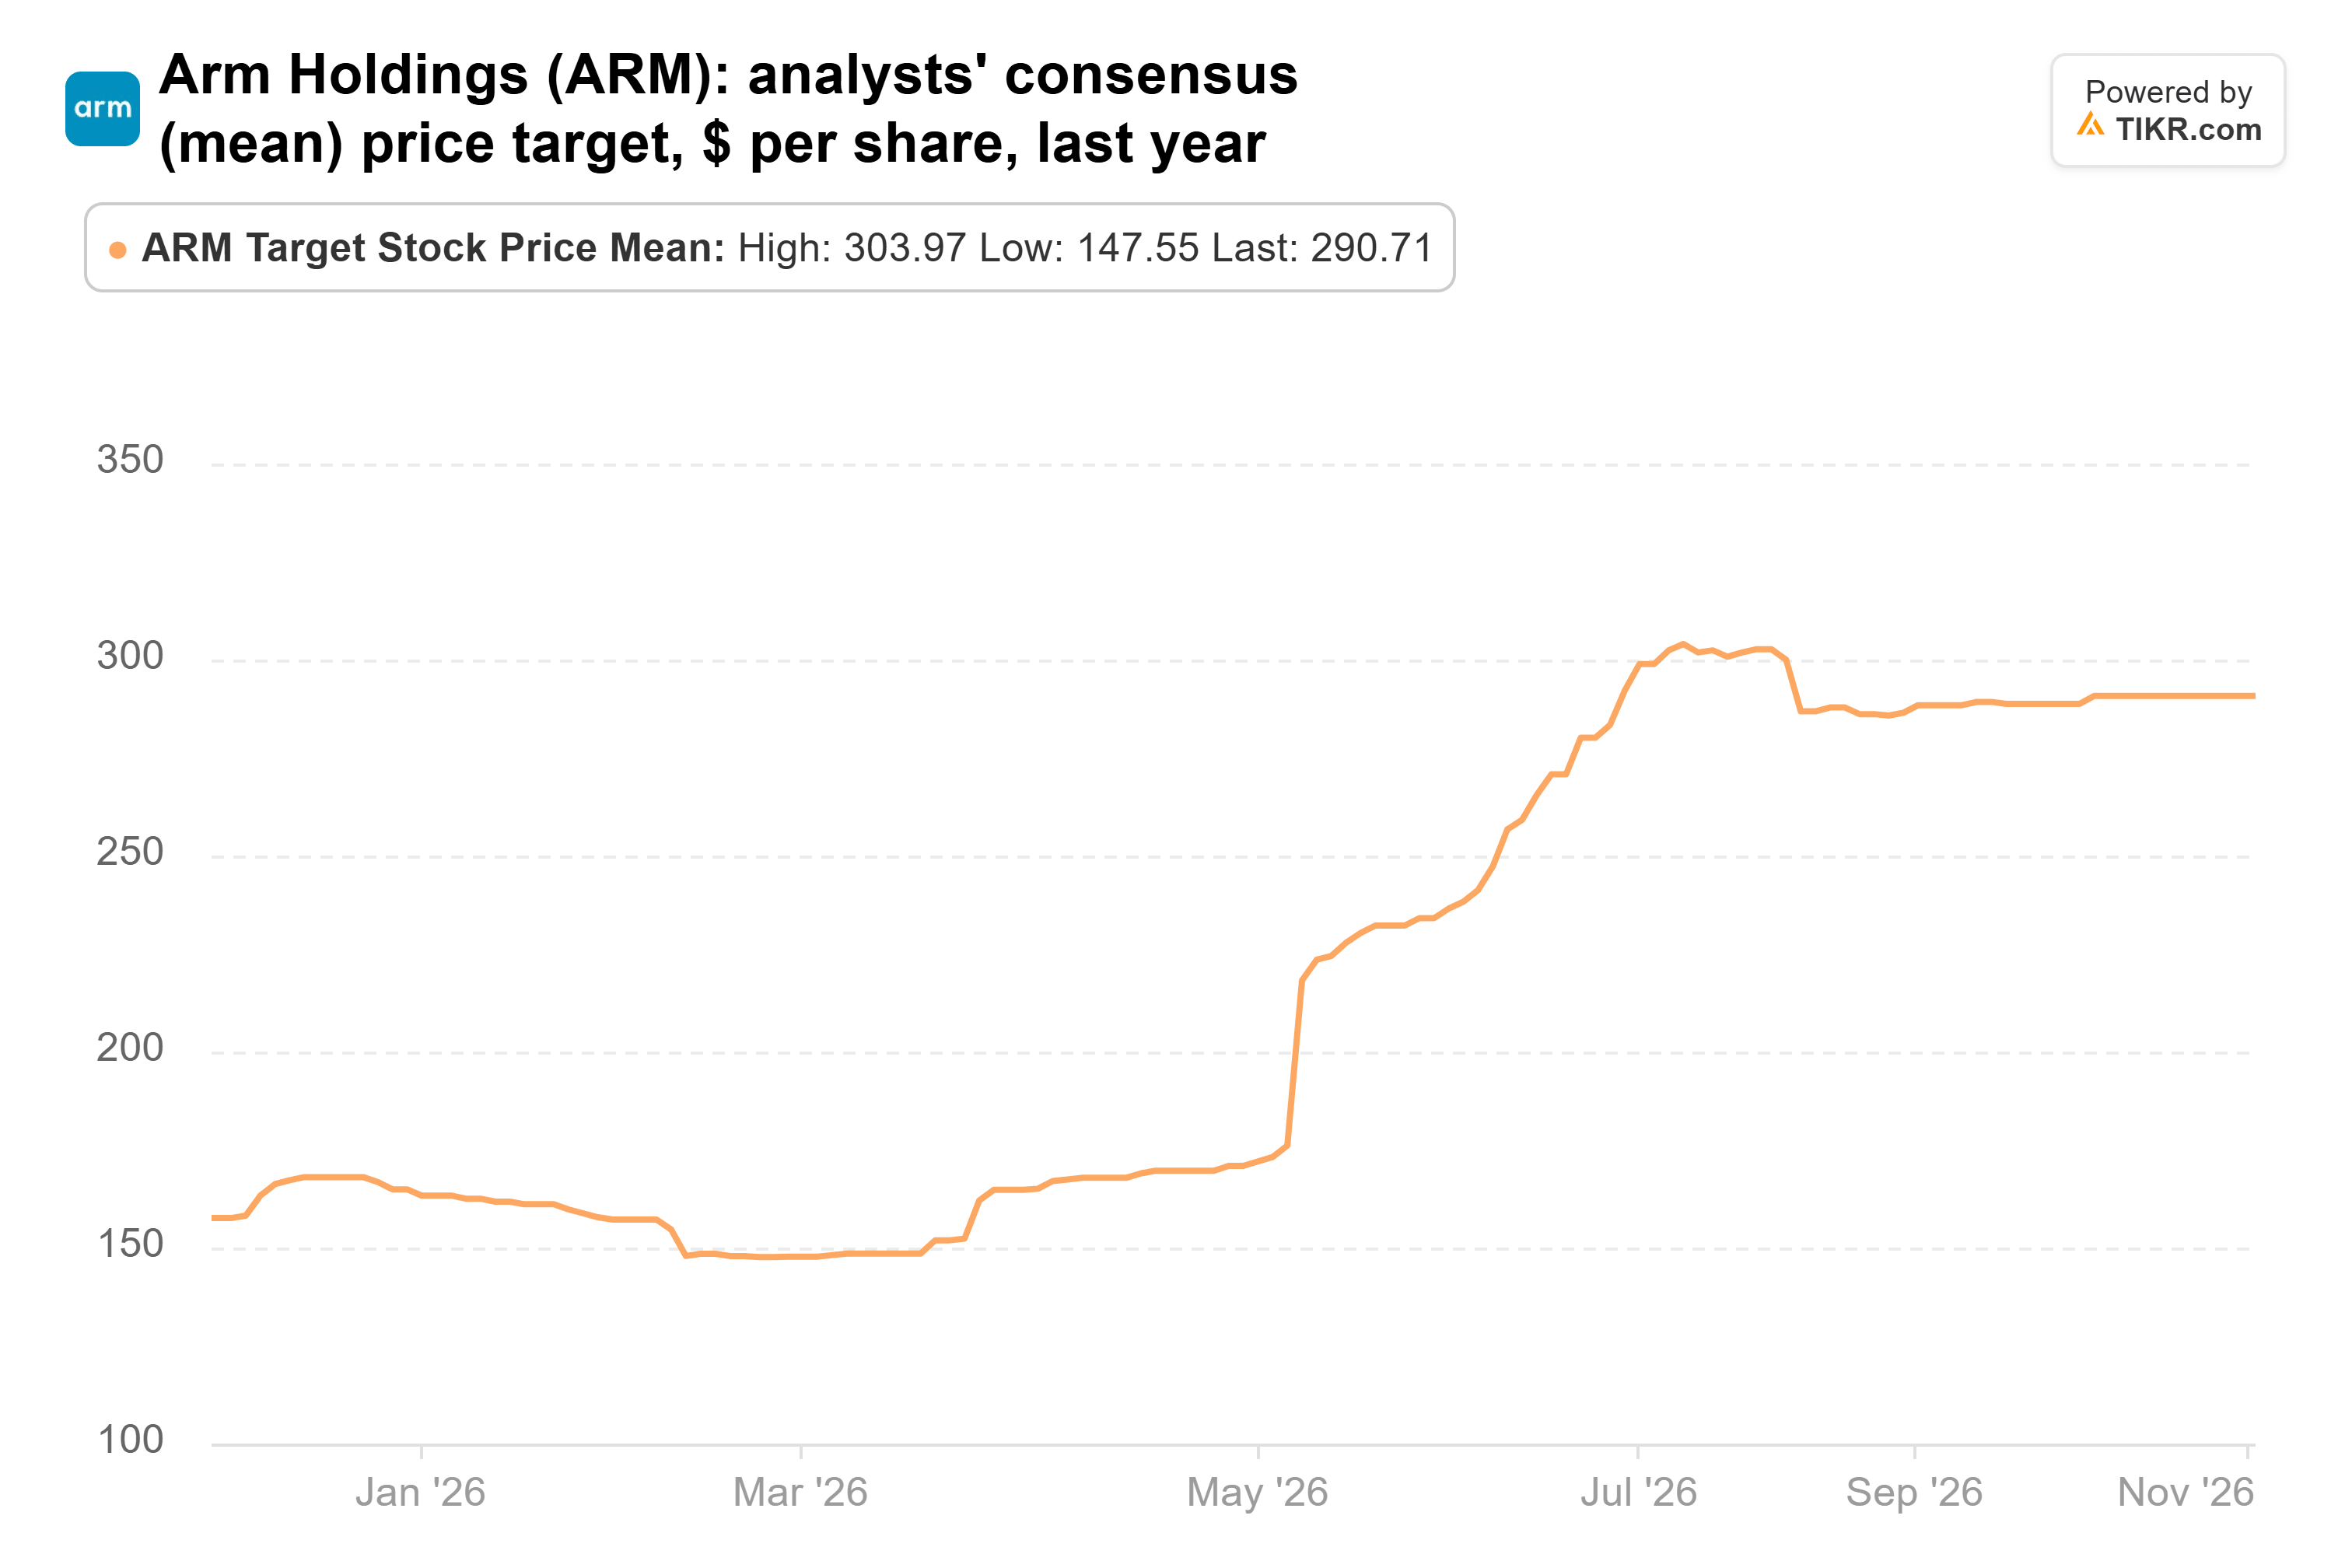
La baisse de 5 % de mercredi l'a fait chuter encore plus bas. L'objectif de prix moyen des analystes est resté proche de 291 $, soit 52 % au-dessus du cours de clôture de mercredi.
À ce multiple, Arm semble constituer un achat raisonnable pour les investisseurs patients. Les premières ventes de production du CPU AGI, attendues au cours du trimestre de janvier à mars, montreront si une demande allant jusqu'à 2 milliards de dollars se transforme en chiffre d'affaires.
Bien sûr, un juge du Delaware n'a pas encore statué sur la question de savoir si Qualcomm, représentant environ 9 % du chiffre d'affaires d'Arm pour l'exercice 2026, peut cesser de lui verser des redevances pendant une période allant jusqu'à cinq ans.
Alors, quelle est la valeur réelle de l'action Arm ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit de saisir quelques hypothèses dans le modèle de valorisation de TIKR et de voir ce que Arm pourrait valoir. Partez des estimations de consensus de Wall Street, ou ajustez les entrées pour refléter votre propre vision de l'entreprise. C'est gratuit.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni de recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure les actualités récentes des entreprises ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !