Points clés
- L'action de Campbell a augmenté de 13 % sur la semaine se terminant le 4 novembre, la plus forte hausse survenant après que le rapport du troisième trimestre de Kraft Heinz a fait grimper les actions du secteur des aliments emballés ce jour-là.
- Campbell n'a publié aucune nouvelle spécifique, et ses prévisions indiquent toujours des ventes et des bénéfices en baisse pour l'exercice 2027.
- L'action se négocie au-dessus de l'objectif moyen des analystes d'environ 21 $, donc l'argument pour prendre des bénéfices semble plus solide que celui pour acheter davantage.
Campbell (CPB) a progressé de 13 % sur la semaine se terminant le 4 novembre, tandis que le S&P 500 reculait de 0,7 %.
Le fabricant de soupes n'a publié aucune nouvelle spécifique. Près de la moitié de la hausse est survenue le 4 novembre, lorsque l'action a grimpé de 5,9 %, bien plus que les 1,6 % du S&P 500, après que Kraft Heinz (KHC) a publié des résultats du troisième trimestre qui ont dynamisé l'ensemble du secteur des aliments emballés.
Kraft Heinz a fait le gros du travail
Kraft Heinz a relevé le bas de fourchette de ses prévisions de ventes organiques pour 2026, et le PDG Steve Cahillane a déclaré lors de la conférence téléphonique que des augmentations de prix étaient probables en 2027. C'est ce que le groupe avait besoin d'entendre, et Conagra, General Mills et Smucker ont tous progressé avec lui.
Campbell augmente déjà ses prix
Campbell a présenté son propre plan le 3 septembre. Il a indiqué des prévisions de ventes organiques en baisse de 2 % à 4 % pour l'exercice 2027 et un BPA ajusté de 1,65 $ à 1,80 $. Il a également réduit son dividende trimestriel de 36 % à 0,25 $ pour rembourser plus rapidement la dette liée à l'acquisition de Rao's.
Dans ses remarques préparées pour la conférence téléphonique du 3 septembre, le PDG Mick Beekhuizen a déclaré qu'il s'attendait à "une autre année d'inflation élevée qui continuera à peser sur les marges, particulièrement au premier semestre." La réponse de la direction consiste en des augmentations de prix sélectives, liées aux matières premières, ainsi qu'à des économies de coûts. Elle s'attend à ce que les ventes et les bénéfices du premier trimestre baissent plus que ne l'indique la fourchette annuelle, avec des prix, une productivité et des économies qui se renforceront au cours de l'année pour soutenir les marges.
Les analystes s'attendent à ce que le BPA normalisé tombe à 1,70 $ cet exercice, contre 2,17 $, puis se redresse à 1,84 $ pour l'exercice 2028 :
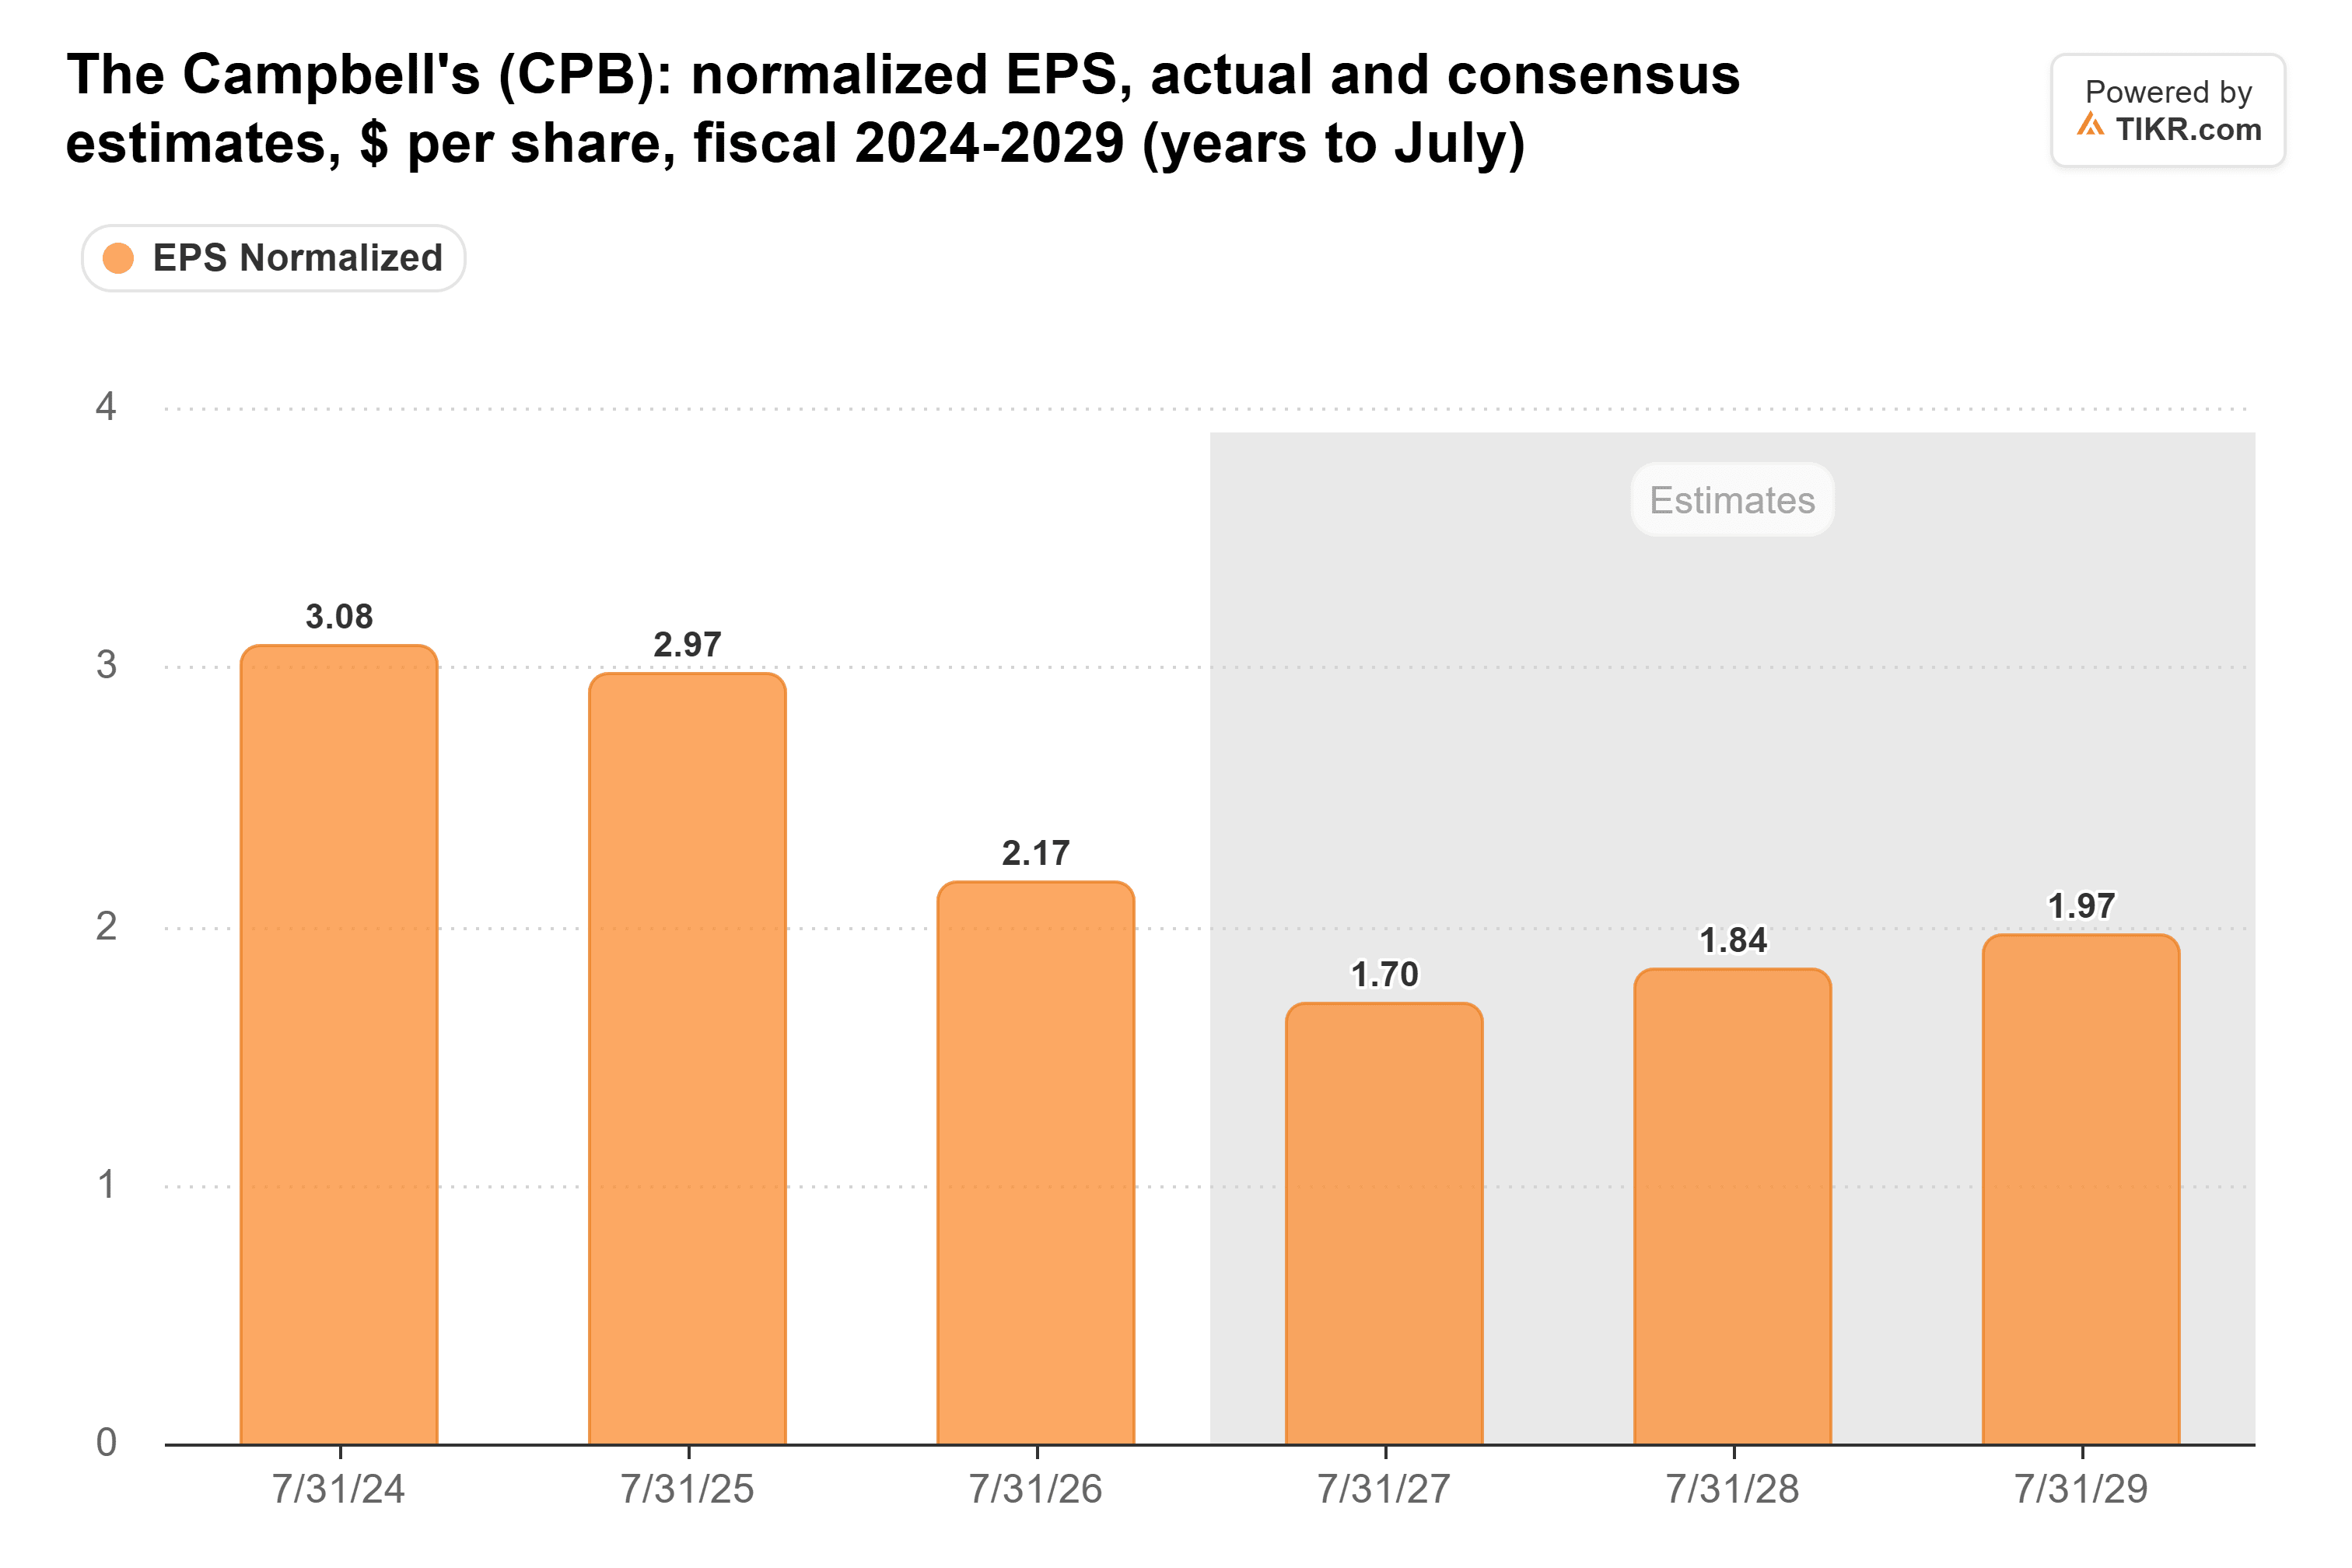
Cela se situe dans la moitié inférieure de la fourchette de Campbell. Les propos de Kraft Heinz sur les prix ne modifient pas les perspectives propres de Campbell, donc les estimations pourraient ne pas beaucoup bouger avant le prochain rapport de Campbell.
TIKR suit 20 analystes sur Campbell. Combien disent "Acheter" ?
Voir la répartition complète des recommandations Acheter, Conserver et Vendre sur Campbell, ainsi que les estimations de revenus et de bénéfices de Wall Street, le tout en un seul endroit. Plus de 500 000 investisseurs utilisent TIKR pour rechercher des actions comme celle-ci. Voir les recommandations des analystes pour Campbell
Wall Street n'achète pas le rebond
Vingt analystes suivent Campbell, et leur objectif moyen d'environ 21 $ se situe désormais en dessous du cours de clôture de l'action à 23,26 $ le 4 novembre. Alexia Burland Howard de Bernstein a maintenu sa recommandation Vendre et son objectif de 18 $ le 21 octobre.
Campbell se négociait à 13 fois les bénéfices futurs le 2 novembre, légèrement en dessous de sa moyenne sur cinq ans de 14x :

Après la hausse du 4 novembre, il se situe près de cette moyenne. C'est un prix élevé pour des bénéfices qui sont toujours en baisse.
L'argument pour prendre des bénéfices semble plus solide que celui pour acheter davantage. La hausse est venue du rapport d'un concurrent, et les prévisions propres de Campbell indiquent toujours des bénéfices en baisse cette année. Si ses augmentations de prix tiennent, l'exercice 2028 pourrait apporter le redressement des bénéfices attendu par les analystes, et le multiple d'aujourd'hui semblerait bon marché.
Le rapport du premier trimestre, attendu début décembre, montrera si ces augmentations de prix sont acceptées. Si les ventes résistent et que les perspectives restent intactes, l'action mériterait un nouvel examen.
Alors, quelle est la valeur réelle de l'action Campbell ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit de saisir quelques hypothèses dans le modèle d'évaluation de TIKR et de voir ce que Campbell pourrait valoir. Partez du consensus des estimations de Wall Street, ou ajustez les paramètres pour refléter votre propre vision de l'entreprise. C'est gratuit.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu à partir des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse pourrait ne pas inclure des nouvelles récentes sur l'entreprise ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !