Principales Statistiques pour l'Action Lowe’s
- Prix Actuel : $196.82
- Prix Cible (Milieu) : ~$297
- Cible du Marché : ~$252
- Rendement Total Potentiel : ~51%
- TRI Annualisé : ~8% / an
Désormais en ligne : Découvrez le potentiel de hausse de vos actions préférées avec le nouveau Modèle de Valorisation de TIKR (C'est gratuit) >>>
Que s'est-il passé ?
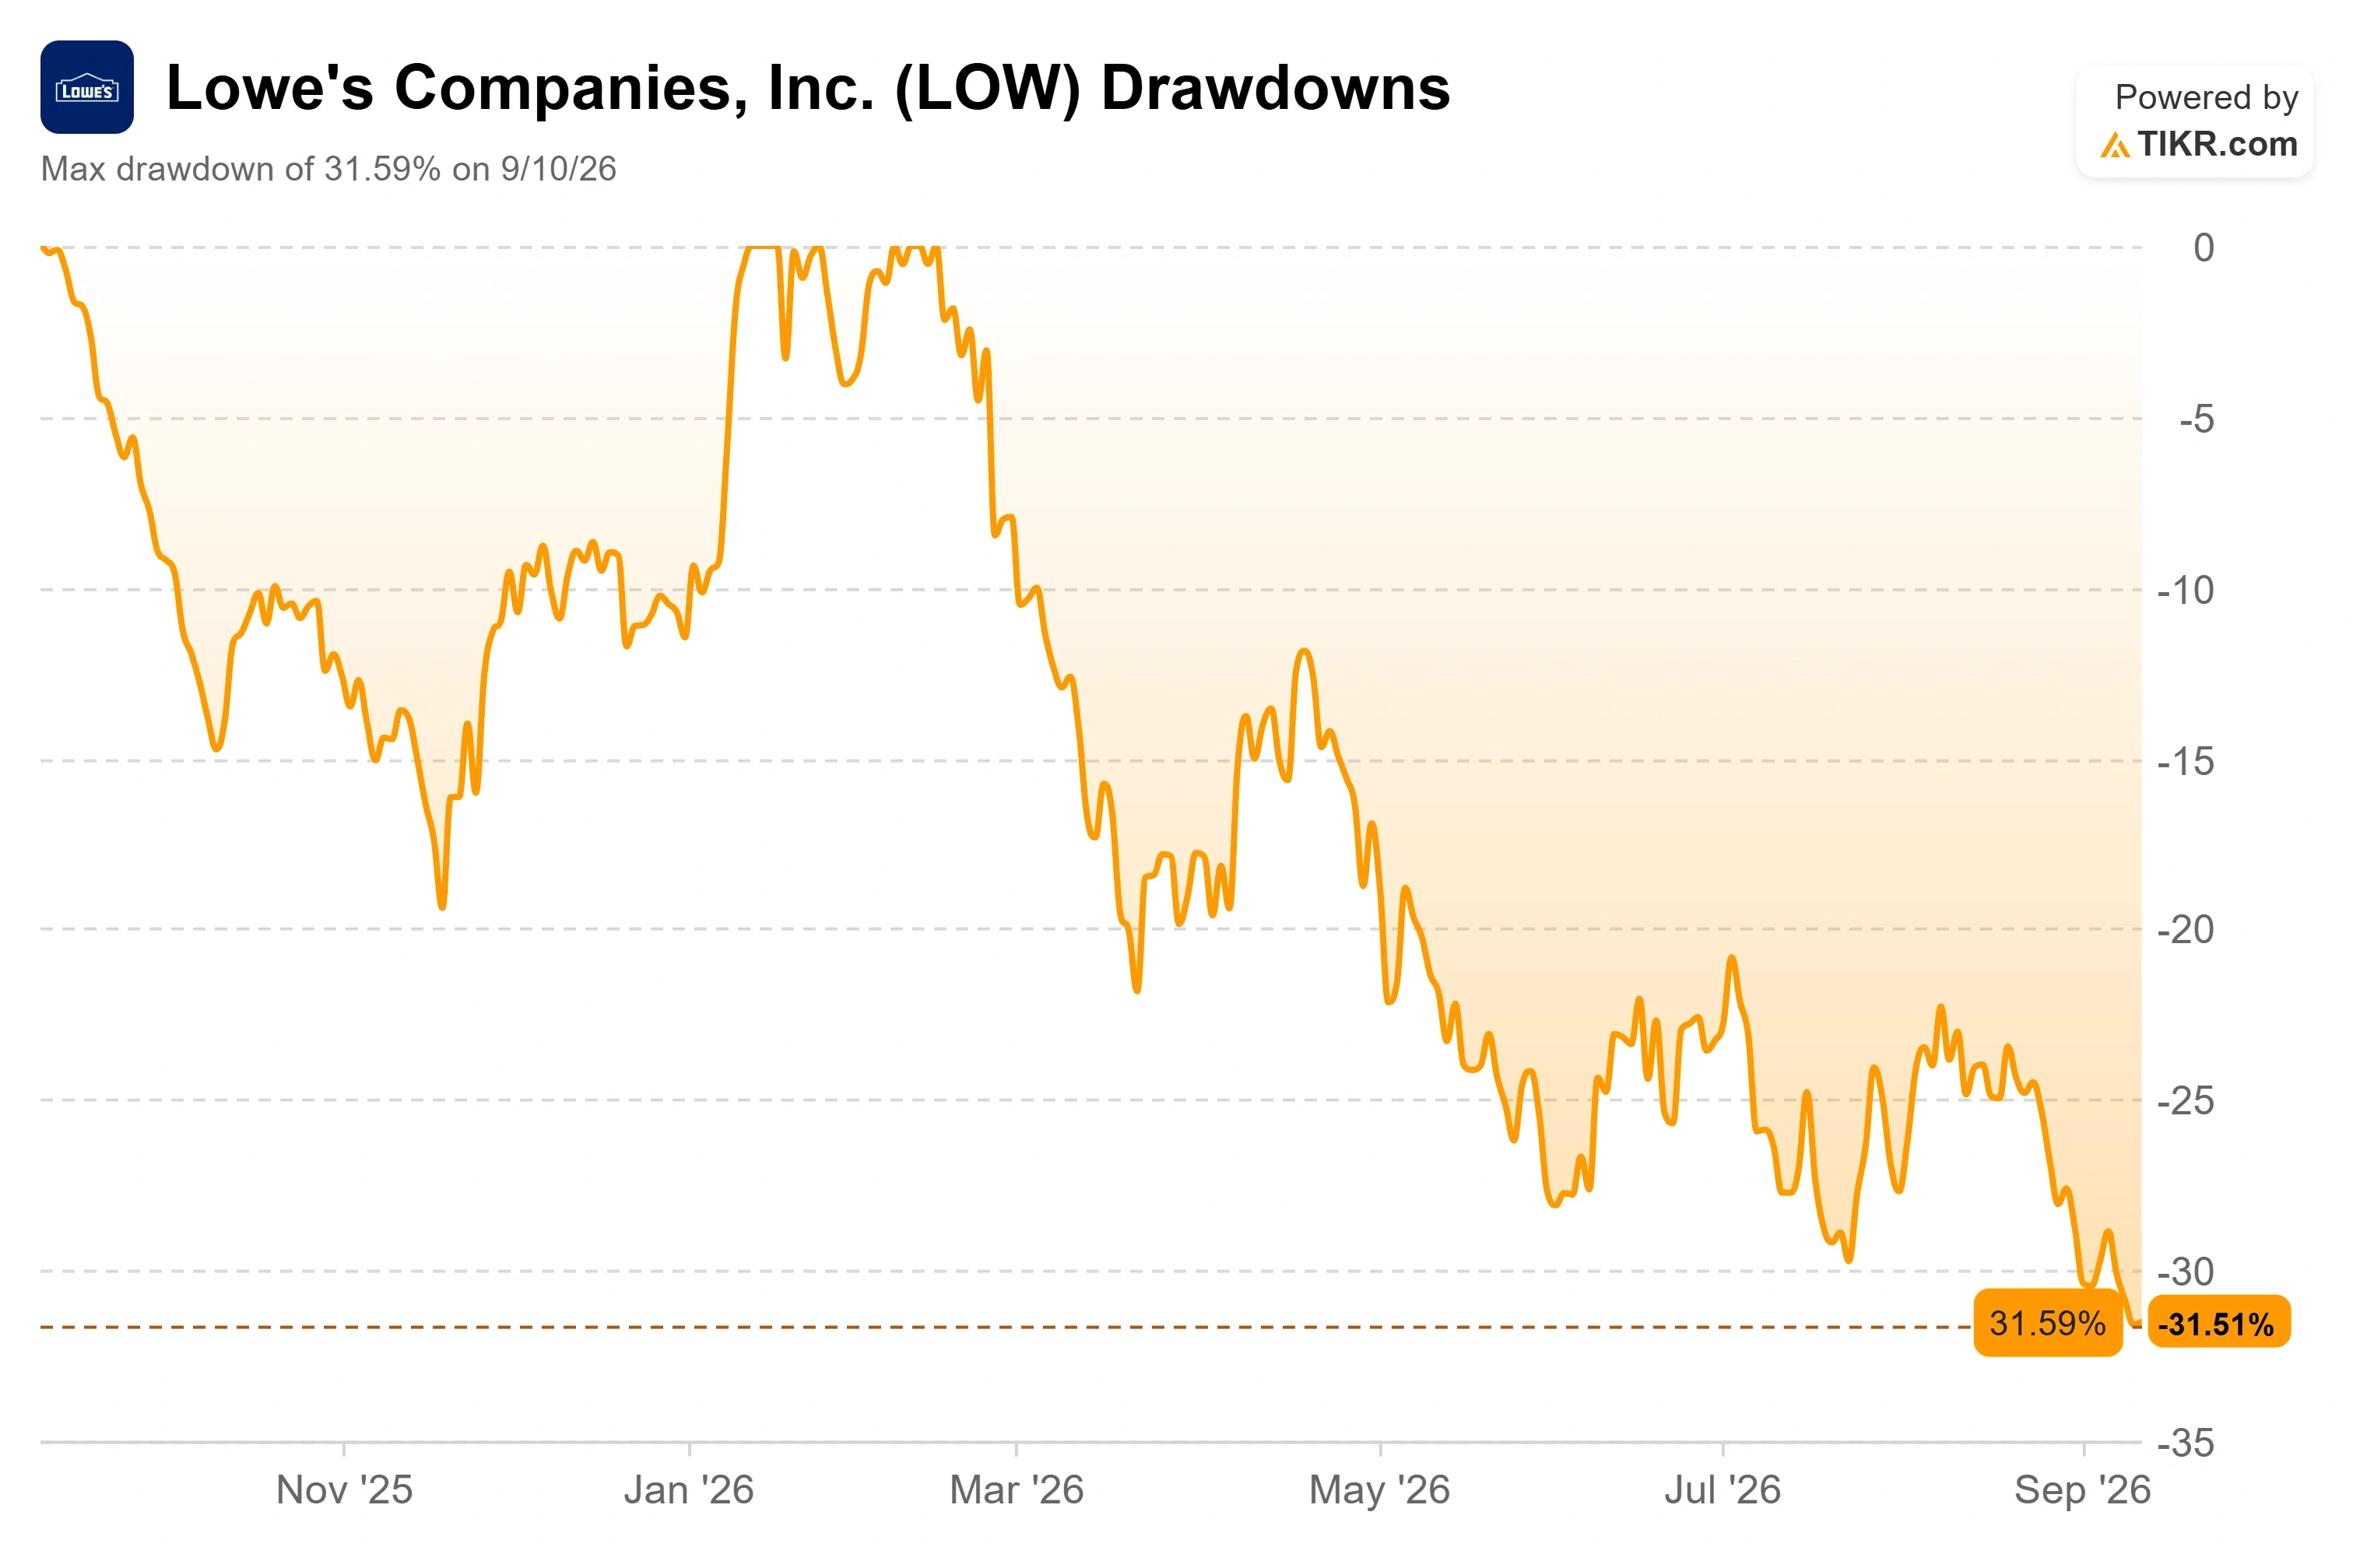
Lowe’s Companies (LOW) vient de publier son cinquième trimestre consécutif de ventes comparables positives, et pourtant l'action se trouve près d'un plus bas annuel de $195.06. Le titre a clôturé à $198.26 le 14 septembre, en baisse d'environ 27% sur l'année écoulée et de plus de 30% par rapport au plus haut annuel de $293.06. L'entreprise continue de bien performer. Le marché continue de la payer moins cher.
Les investisseurs qui consultent le ticker ne se demandent pas ce qui a mal tourné au sein de l'entreprise, car sur le plan opérationnel, peu de choses l'ont fait. Ils se demandent si un leader du bricolage qui s'échange à 15,8x les bénéfices anticipés est une véritable opportunité ou un piège de valeur enchaîné à un cycle immobilier dont le fond n'est pas visible.
Un cinquième trimestre positif consécutif que le marché a ignoré
Lowe’s a publié des ventes du deuxième trimestre de 26 milliards de dollars le 19 août, avec des ventes comparables en hausse de 0,2%. Le BPA dilué ajusté s'est établi à $4,40, dépassant les $4,22 attendus par le marché, aidé par un bénéfice de $0,11 provenant des remboursements de droits de douane IEEPA. Le flux de trésorerie disponible a atteint 3,1 milliards de dollars pour le trimestre. L'action a reculé de 1,2% à la publication et a depuis dérivé vers de nouveaux plus bas.
Les ventes comparables ont reculé de 0,4% en mai, augmenté de 1,7% en juin, puis reculé de 1,2% en juillet, et la direction a été directe sur les raisons. Les concurrents ont utilisé leurs propres dollars de remboursement de droits de douane pour baisser les prix sur les produits saisonniers en fin de trimestre, et Lowe’s a refusé de les suivre. Le PDG Marvin Ellison a qualifié cette pression de "transitoire" et l'a liée à une cause temporaire : "Nous pensons que plusieurs concurrents ont reçu des remboursements de droits de douane et ont décidé de prendre des mesures sur les prix soit pour, a, stimuler les volumes ; soit, b, pour écouler les stocks saisonniers." Cette distinction est importante. Une entreprise qui perd des parts de marché face à un rival structurel est un investissement différent d'une entreprise qui refuse de brûler ses marges sur un trimestre de barbecues et de mobilier de jardin.
Sous le bruit promotionnel, les parties de l'entreprise que Lowe’s a passé des années à construire ont continué à capitaliser. Les ventes en ligne ont augmenté de 15,7%, un deuxième trimestre consécutif au-dessus de 15%, et l'assistant d'achat IA Mylow a désormais traité plus de 25 millions de questions, les acheteurs en ligne qui l'utilisent convertissant à un taux triple de ceux qui ne l'utilisent pas. Le 28 août, l'entreprise a nommé cinq nouveaux dirigeants à compter du 1er septembre, promouvant Joe McFarland au poste de Vice-Président Exécutif Pro et Services à Domicile et nommant Seemantini Godbole à son premier poste de Directrice de l'Information et de l'IA, un remaniement des dirigeants existants ciblant clairement le segment Pro, le numérique et l'IA. Le hic, c'est la répartition : le bricolage (DIY) représente encore plus de 60% des ventes, et c'est le client DIY qui attend.
Voir les données historiques et les estimations prospectives pour l'action Lowe’s (C'est gratuit !) >>>
Un multiple bon marché, si l'on croit au retournement du cycle
Ellison a cité l'estimation de John Burns Real Estate Consulting de 20 à 50 milliards de dollars de demande de rénovation différée et latente en attente. Son argument : le client de base est en bonne santé mais prudent, un propriétaire à revenu intermédiaire avec un revenu disponible réel, une maison vieillissante et un capital propre croissant, qui attend la baisse des taux avant de commencer la grande rénovation. Le pari sous-jacent aux acquisitions d'ADG et de Foundation Building Materials est que le cycle se retourne et que Lowe’s en sorte mieux positionné qu'il n'y est entré. Le risque est la durée. Une construction neuve "plus faible plus longtemps" pèse sur les deux acquisitions actuellement, et la direction a orienté l'année complète vers le bas de la fourchette : environ 92 milliards de dollars de ventes, des ventes comparables stables, et un BPA ajusté d'environ $12,25.
Lowe’s s'échange à 15,8x les bénéfices anticipés, bien en dessous de TJX à 23,3x, Ross Stores à 27,1x, et Williams-Sonoma, la comparaison la plus proche dans les biens pour la maison, à 23,1x. Une partie de cet écart est méritée, puisque les enseignes de déstockage comme TJX et Ross vendent une demande qui résiste mieux lorsque le consommateur faiblit, tandis que les revenus de Lowe’s sont liés au taux de rotation du parc immobilier. Mais une entreprise qui a délivré un retour sur capital investi de 25,5% au trimestre, soutenue par un bilan digne d'un aristocrate du dividende, se négocie rarement avec ce genre de décote à moins que le marché n'ait rayé les prochaines années.

Voir comment Lowe’s se compare à ses pairs sur TIKR (C'est gratuit !) >>>
Analyse du Modèle Avancé TIKR
- Prix Actuel : $196.82
- Prix Cible (Milieu) : ~$297
- Rendement Total Potentiel : ~51%
- TRI Annualisé : ~8% / an

En utilisant le scénario médian, le Modèle de Valorisation TIKR estime Lowe’s à environ $297 d'ici début 2031, un rendement total d'environ 51% qui équivaut à un TRI proche de 8% une fois que le modèle prend en compte les dividendes et le calendrier des flux de trésorerie. Le scénario ne nécessite pas d'exploits. Il s'appuie sur deux moteurs de revenus : une reprise progressive de la demande DIY alors que le vieillissement du parc immobilier américain remet au calendrier les réparations et l'entretien différés, et des gains de parts de marché Pro continus via les plateformes FBM et ADG. Le moteur de marge est le programme d'amélioration permanente de la productivité de l'entreprise, le travail d'efficacité financé en interne que la direction crédite pour avoir protégé la transmission des coûts même lorsque les coûts du carburant et du transport ont augmenté cette année.
Le scénario médian suppose une capitalisation des revenus d'environ 4% et des marges nettes proches de 8%, les deux étant inférieurs à ce que Lowe’s a déjà réalisé. Potentiel de hausse : si les taux hypothécaires s'assouplissent et que la vague de rénovation différée se matérialise, la cible du scénario haut d'environ $457 entre en ligne de compte. Risque de baisse : si le marché immobilier reste gelé jusqu'en 2027, c'est ce TCAC de revenus d'environ 4% qui cède en premier dans le modèle, et l'écart avec les pairs persiste au lieu de se combler.
Conclusion
Le prochain vrai test est la publication des résultats du troisième trimestre le 18 novembre. La direction a orienté le BPA ajusté du T3 à environ 7% en dessous de l'année précédente, donc un dépassement à ce niveau n'est pas révélateur. Ce qui l'est, ce sont les ventes comparables. Si Ellison a raison de dire que la guerre des prix de juillet était transitoire, les ventes comparables du T3 devraient rester proches de la stabilité sans répétition de l'hémorragie de marge saisonnière. Si les baisses de prix se sont prolongées à l'automne, le terme "transitoire" devient plus difficile à défendre, et le refus de l'action de trouver un plancher commence à paraître justifié plutôt qu'entêté. Surveillez la ligne des ventes comparables et la marge brute le 18 novembre.
Devriez-vous investir dans Lowe’s ?
La seule façon de vraiment le savoir est d'examiner vous-même les chiffres. TIKR vous donne un accès gratuit aux mêmes données financières de qualité institutionnelle que les analystes professionnels utilisent pour répondre précisément à cette question.
Consultez Lowe’s, et vous verrez des années de données financières historiques, ce que les analystes de Wall Street attendent en termes de revenus et de bénéfices pour les trimestres à venir, comment les multiples de valorisation ont évolué dans le temps, et si les prix cibles sont en hausse ou en baisse.
Vous pouvez créer une liste de surveillance gratuite pour suivre Lowe’s aux côtés de toutes les autres actions que vous surveillez. Aucune carte de crédit requise. Juste les données dont vous avez besoin pour décider par vous-même.
Analysez Lowe’s sur TIKR Gratuit →
À la recherche de nouvelles opportunités ?
- Découvrez quelles actions les investisseurs milliardaires achètent pour suivre l'argent intelligent.
- Analysez des actions en seulement 5 minutes avec la plateforme tout-en-un et facile à utiliser de TIKR.
- Plus vous retournez de pierres… plus vous découvrez d'opportunités. Recherchez 100K+ actions mondiales, les portefeuilles des principaux investisseurs mondiaux, et plus avec TIKR.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure des nouvelles récentes sur l'entreprise ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !