Points clés
- NVIDIA a perdu près de 1 400 milliards de dollars de valeur boursière depuis son record d'octobre, et la vente de puces du 5 novembre a également fait perdre plus de 10 % à Broadcom.
- Josh Brown affirme qu'une année de compression des multiples a laissé NVIDIA si exposée qu'un bénéfice inférieur de 5 % aux attentes pourrait faire perdre 40 % à l'action.
- Pour que cela se produise, le P/E forward de NVIDIA devrait passer de 15x, déjà la moitié de sa moyenne sur trois ans, à environ 9,5x en plus de la réduction des bénéfices.
- Les analystes s'attendent à ce que les bénéfices de NVIDIA augmentent de 71 % pour l'exercice 2028, donc le risque majeur se situe l'année suivante, et le rapport du 17 novembre est le prochain test.
NVIDIA (NVDA) a perdu près de 1 400 milliards de dollars de valeur boursière depuis son record du 6 octobre. Près de 450 milliards de dollars de cette somme ont été perdus lors de la vente du 5 novembre, lorsque NVIDIA a chuté de plus de 9 % et que Broadcom (AVGO) a perdu plus de 10 %, selon Yahoo Finance.
Washington a déclenché le mouvement. Les démocrates ont remporté les deux chambres du Congrès, et des candidats des deux partis ont fait campagne contre les centres de données d'IA, les installations remplies des puces de NVIDIA.
De nombreux investisseurs qualifient désormais NVIDIA de bon marché. Lors de l'épisode du 6 novembre de The Compound and Friends, Josh Brown, PDG de Ritholtz Wealth Management, a remis en question le fait qu'elle soit vraiment une affaire à "14 fois les bénéfices", et a lancé un avertissement :
"Si les bénéfices de NVIDIA sont inférieurs de 5 % à nos attentes au cours des 12 prochains mois, l'action pourrait chuter de 40 %."
Il a admis : "Je l'invente, mais c'est vraiment possible."
Cela représente huit points de baisse sur l'action pour chaque point de baisse sur les bénéfices.
TIKR suit 62 analystes sur Nvidia. Combien disent "Acheter" ?
Voir la répartition complète des recommandations Acheter, Conserver et Vendre sur Nvidia, ainsi que les estimations de revenus et de bénéfices de Wall Street, le tout au même endroit. Plus de 500 000 investisseurs utilisent TIKR pour rechercher des actions comme celle-ci. Voir les recommandations des analystes pour Nvidia
Bon marché pour une raison
L'argument de Brown commence avec les grandes entreprises qui vendent dans le boom de l'IA, Broadcom et NVIDIA incluses. Leurs multiples se sont contractés depuis plus de 12 mois : "La compression des multiples a été sévère. La seule raison pour laquelle les actions n'ont pas vraiment souffert est qu'elles font croître leurs bénéfices plus vite que le rythme auquel nous compressons leur multiple."
Les bénéfices de NVIDIA ont augmenté rapidement. Les analystes s'attendent à un BPA normalisé de 9,31 $ pour l'exercice 2027 (l'année se terminant en janvier 2027), 15,91 $ pour l'exercice 2028 et 21,34 $ pour l'exercice 2029 :
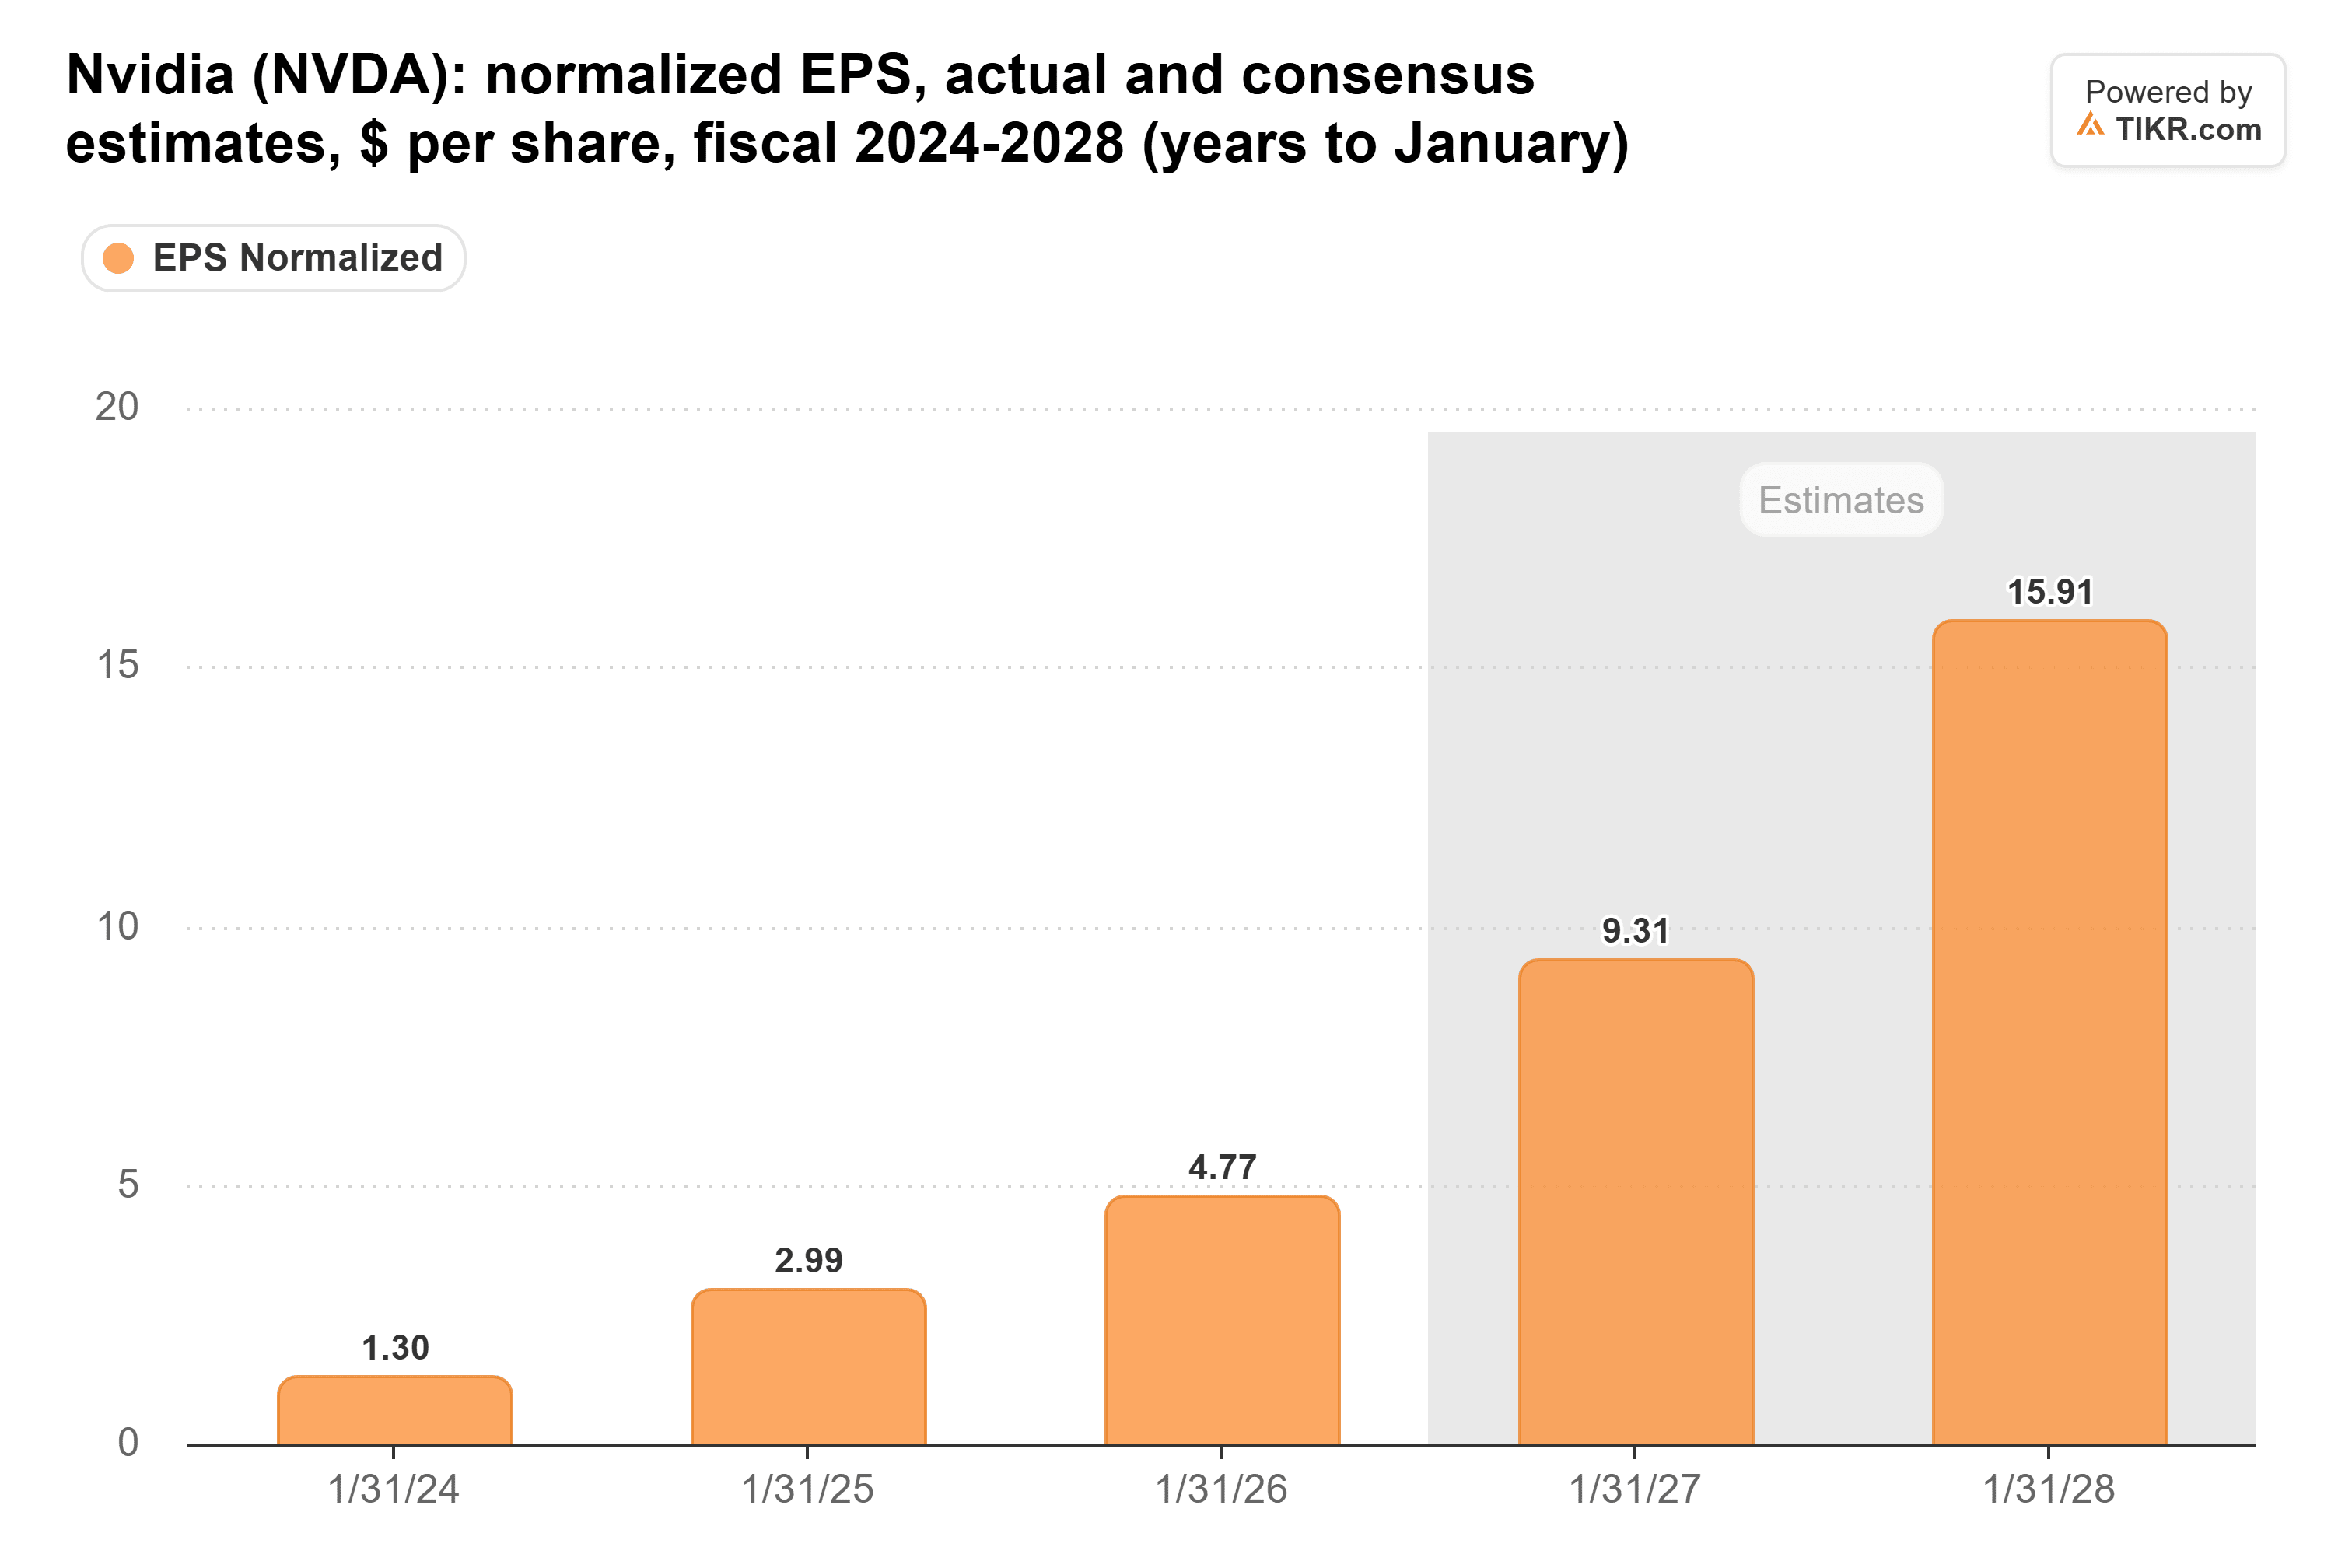
La seule estimation pour l'exercice 2028 a augmenté de 25 % depuis fin juin.
Le multiple a évolué dans l'autre sens. NVIDIA se négociait à 15x les bénéfices forward le 5 novembre, le bas de sa fourchette sur trois ans et la moitié de sa moyenne de 30x :
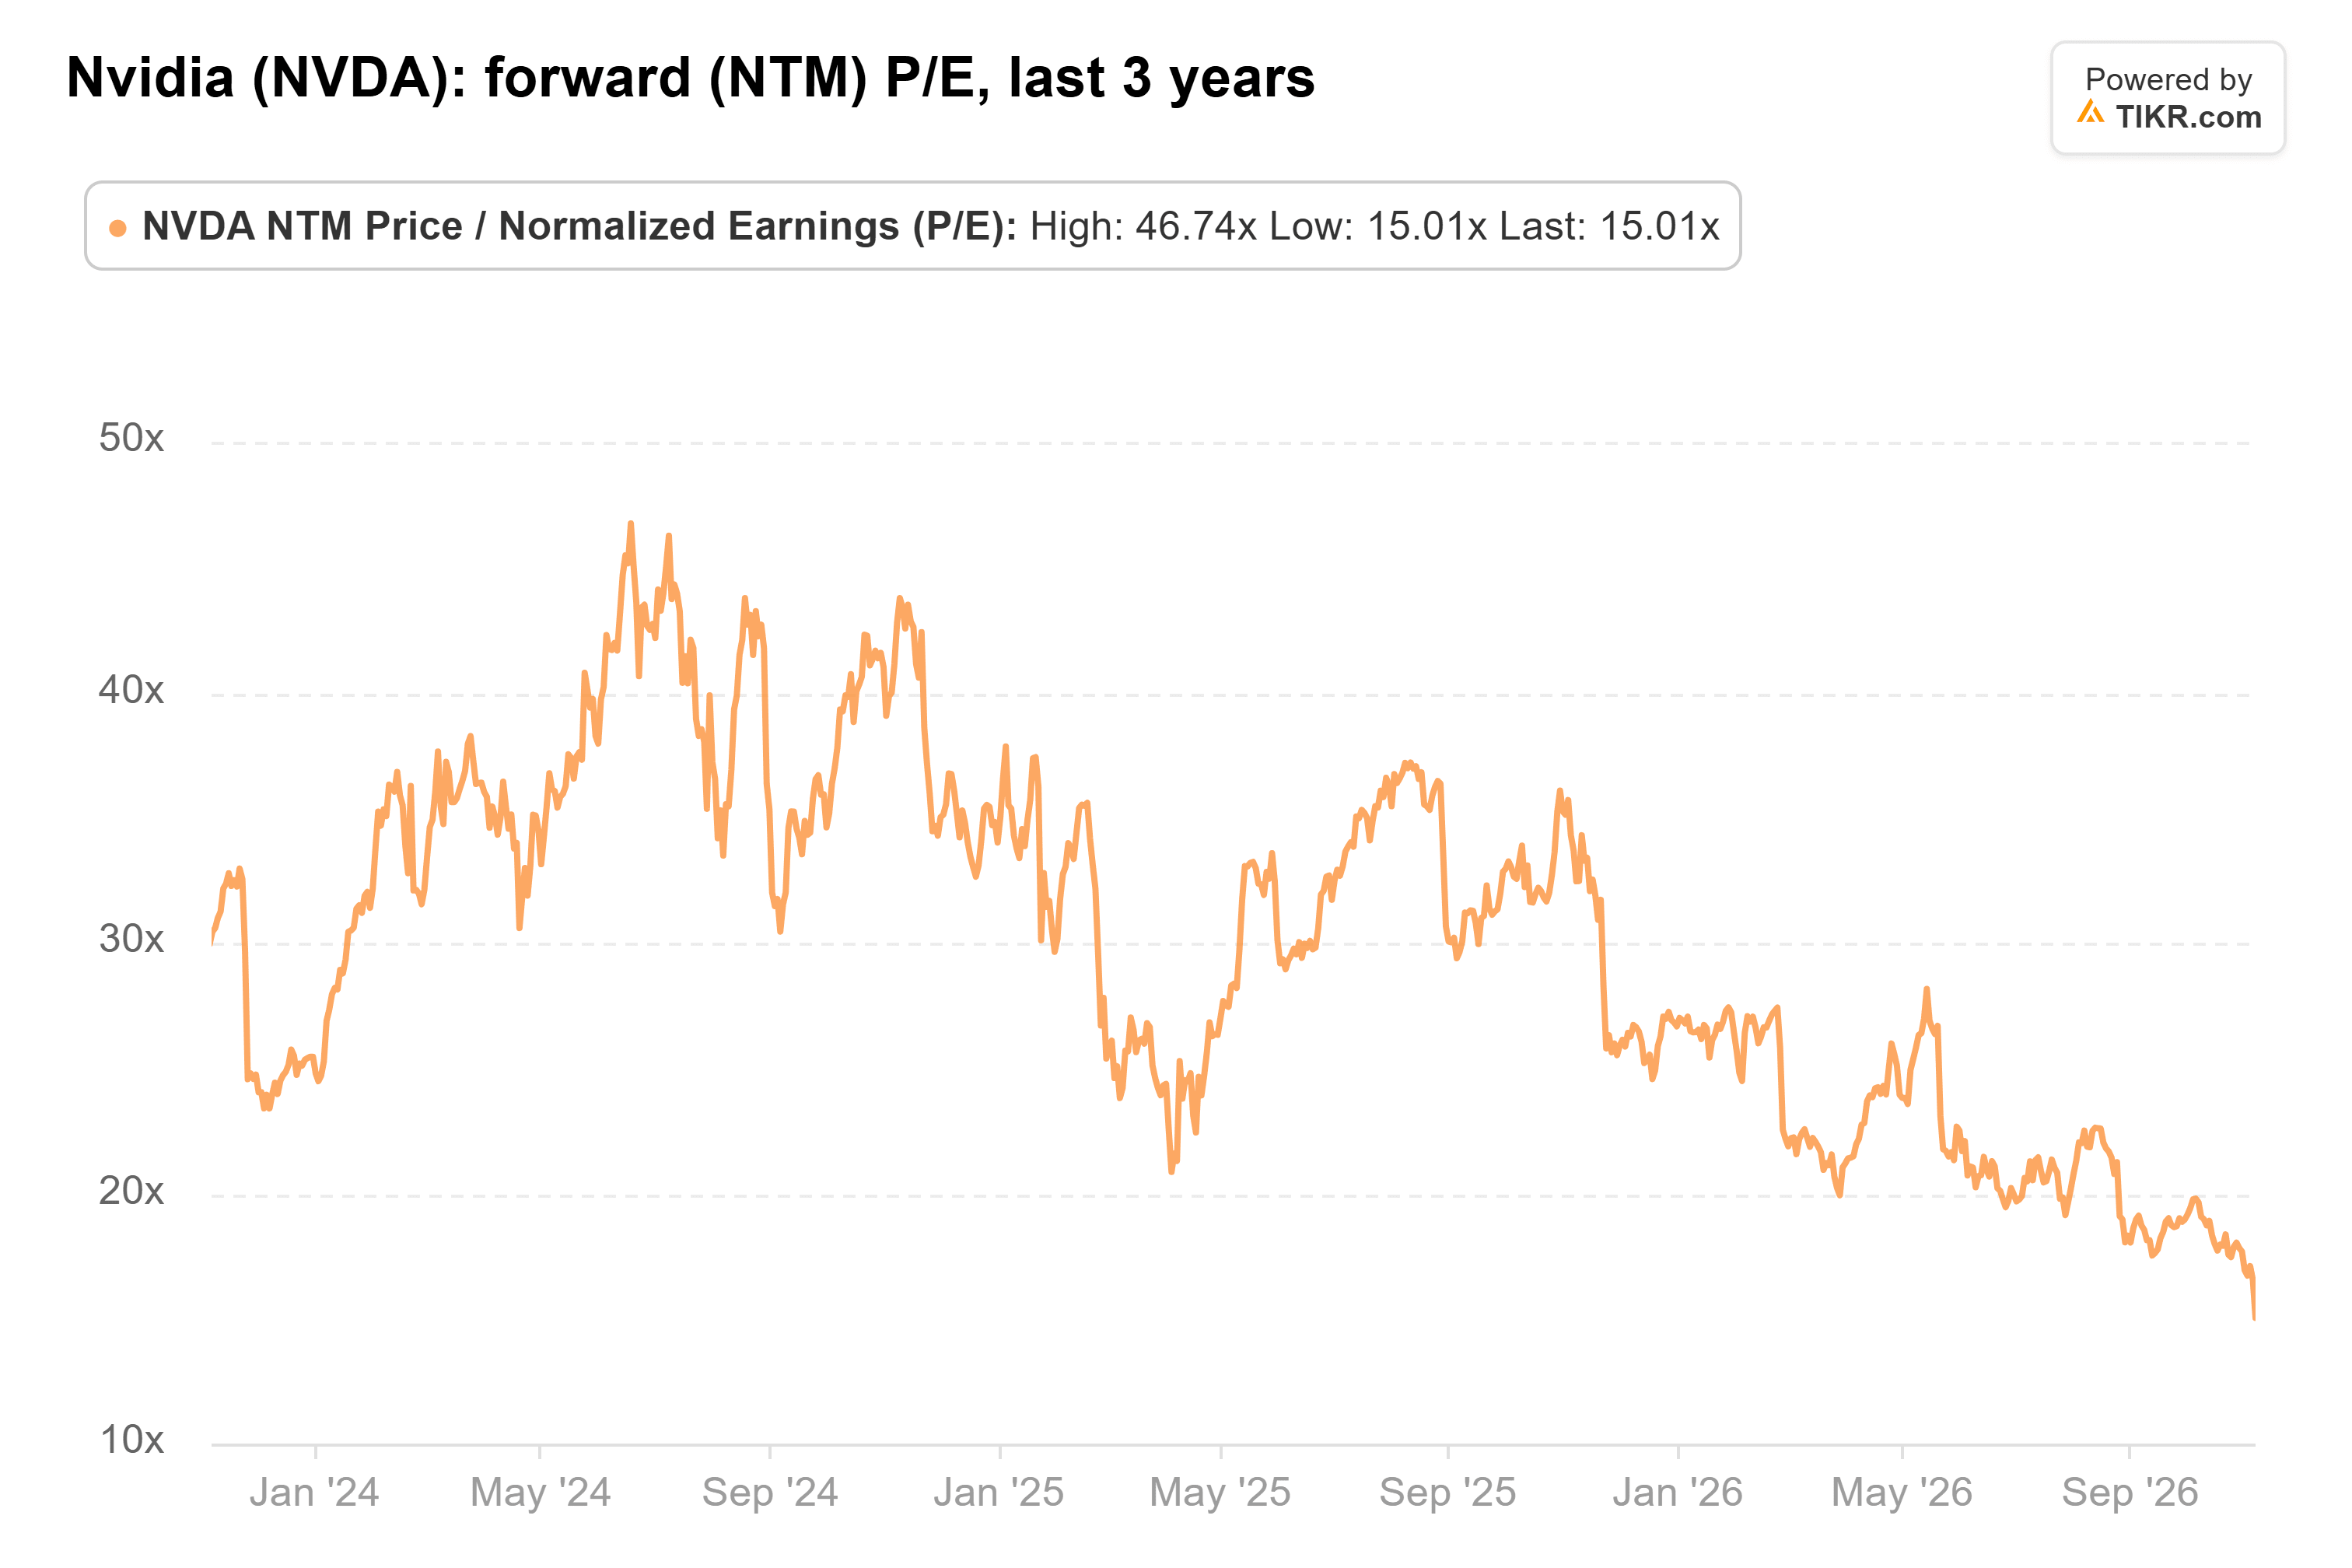
L'interprétation de Brown est que le marché n'a jamais cru que ce rythme de croissance se poursuivrait en 2027 et 2028. À 15x, le multiple le confirme : les investisseurs paient pour les deux prochaines années de bénéfices de NVIDIA comme si elles étaient le pic. Le consensus prévoit déjà un ralentissement de la croissance des revenus, passant de 68,2 % pour l'exercice 2028 à 30,5 % pour l'exercice 2029.
Ce qu'il faut pour perdre 40 %
À 15x, une réduction de 5 % des bénéfices forward de NVIDIA, le multiple restant stable, entraîne une baisse de 5 % de l'action. Pour perdre 40 %, le multiple devrait également se contracter à environ 9,5x (15x × 0,60 ÷ 0,95).
Les relevés de fin de trimestre du P/E forward de NVIDIA par TIKR remontent à 2014, et aucun n'est inférieur à 14x.
Ainsi, pour que la baisse de 40 % de Brown se produise, une petite réduction devrait convaincre les investisseurs que la croissance de NVIDIA s'arrête après l'exercice 2028.
Les investisseurs de NVIDIA ont déjà connu une stagnation. Les revenus étaient plats à 27,0 milliards de dollars pour l'exercice 2023, et la marge opérationnelle GAAP est tombée à 15,7 % contre 37,3 %. Ensuite, les revenus ont été multipliés par huit pour atteindre 215,9 milliards de dollars au cours des trois années suivantes, alors que le boom de l'IA démarrait :
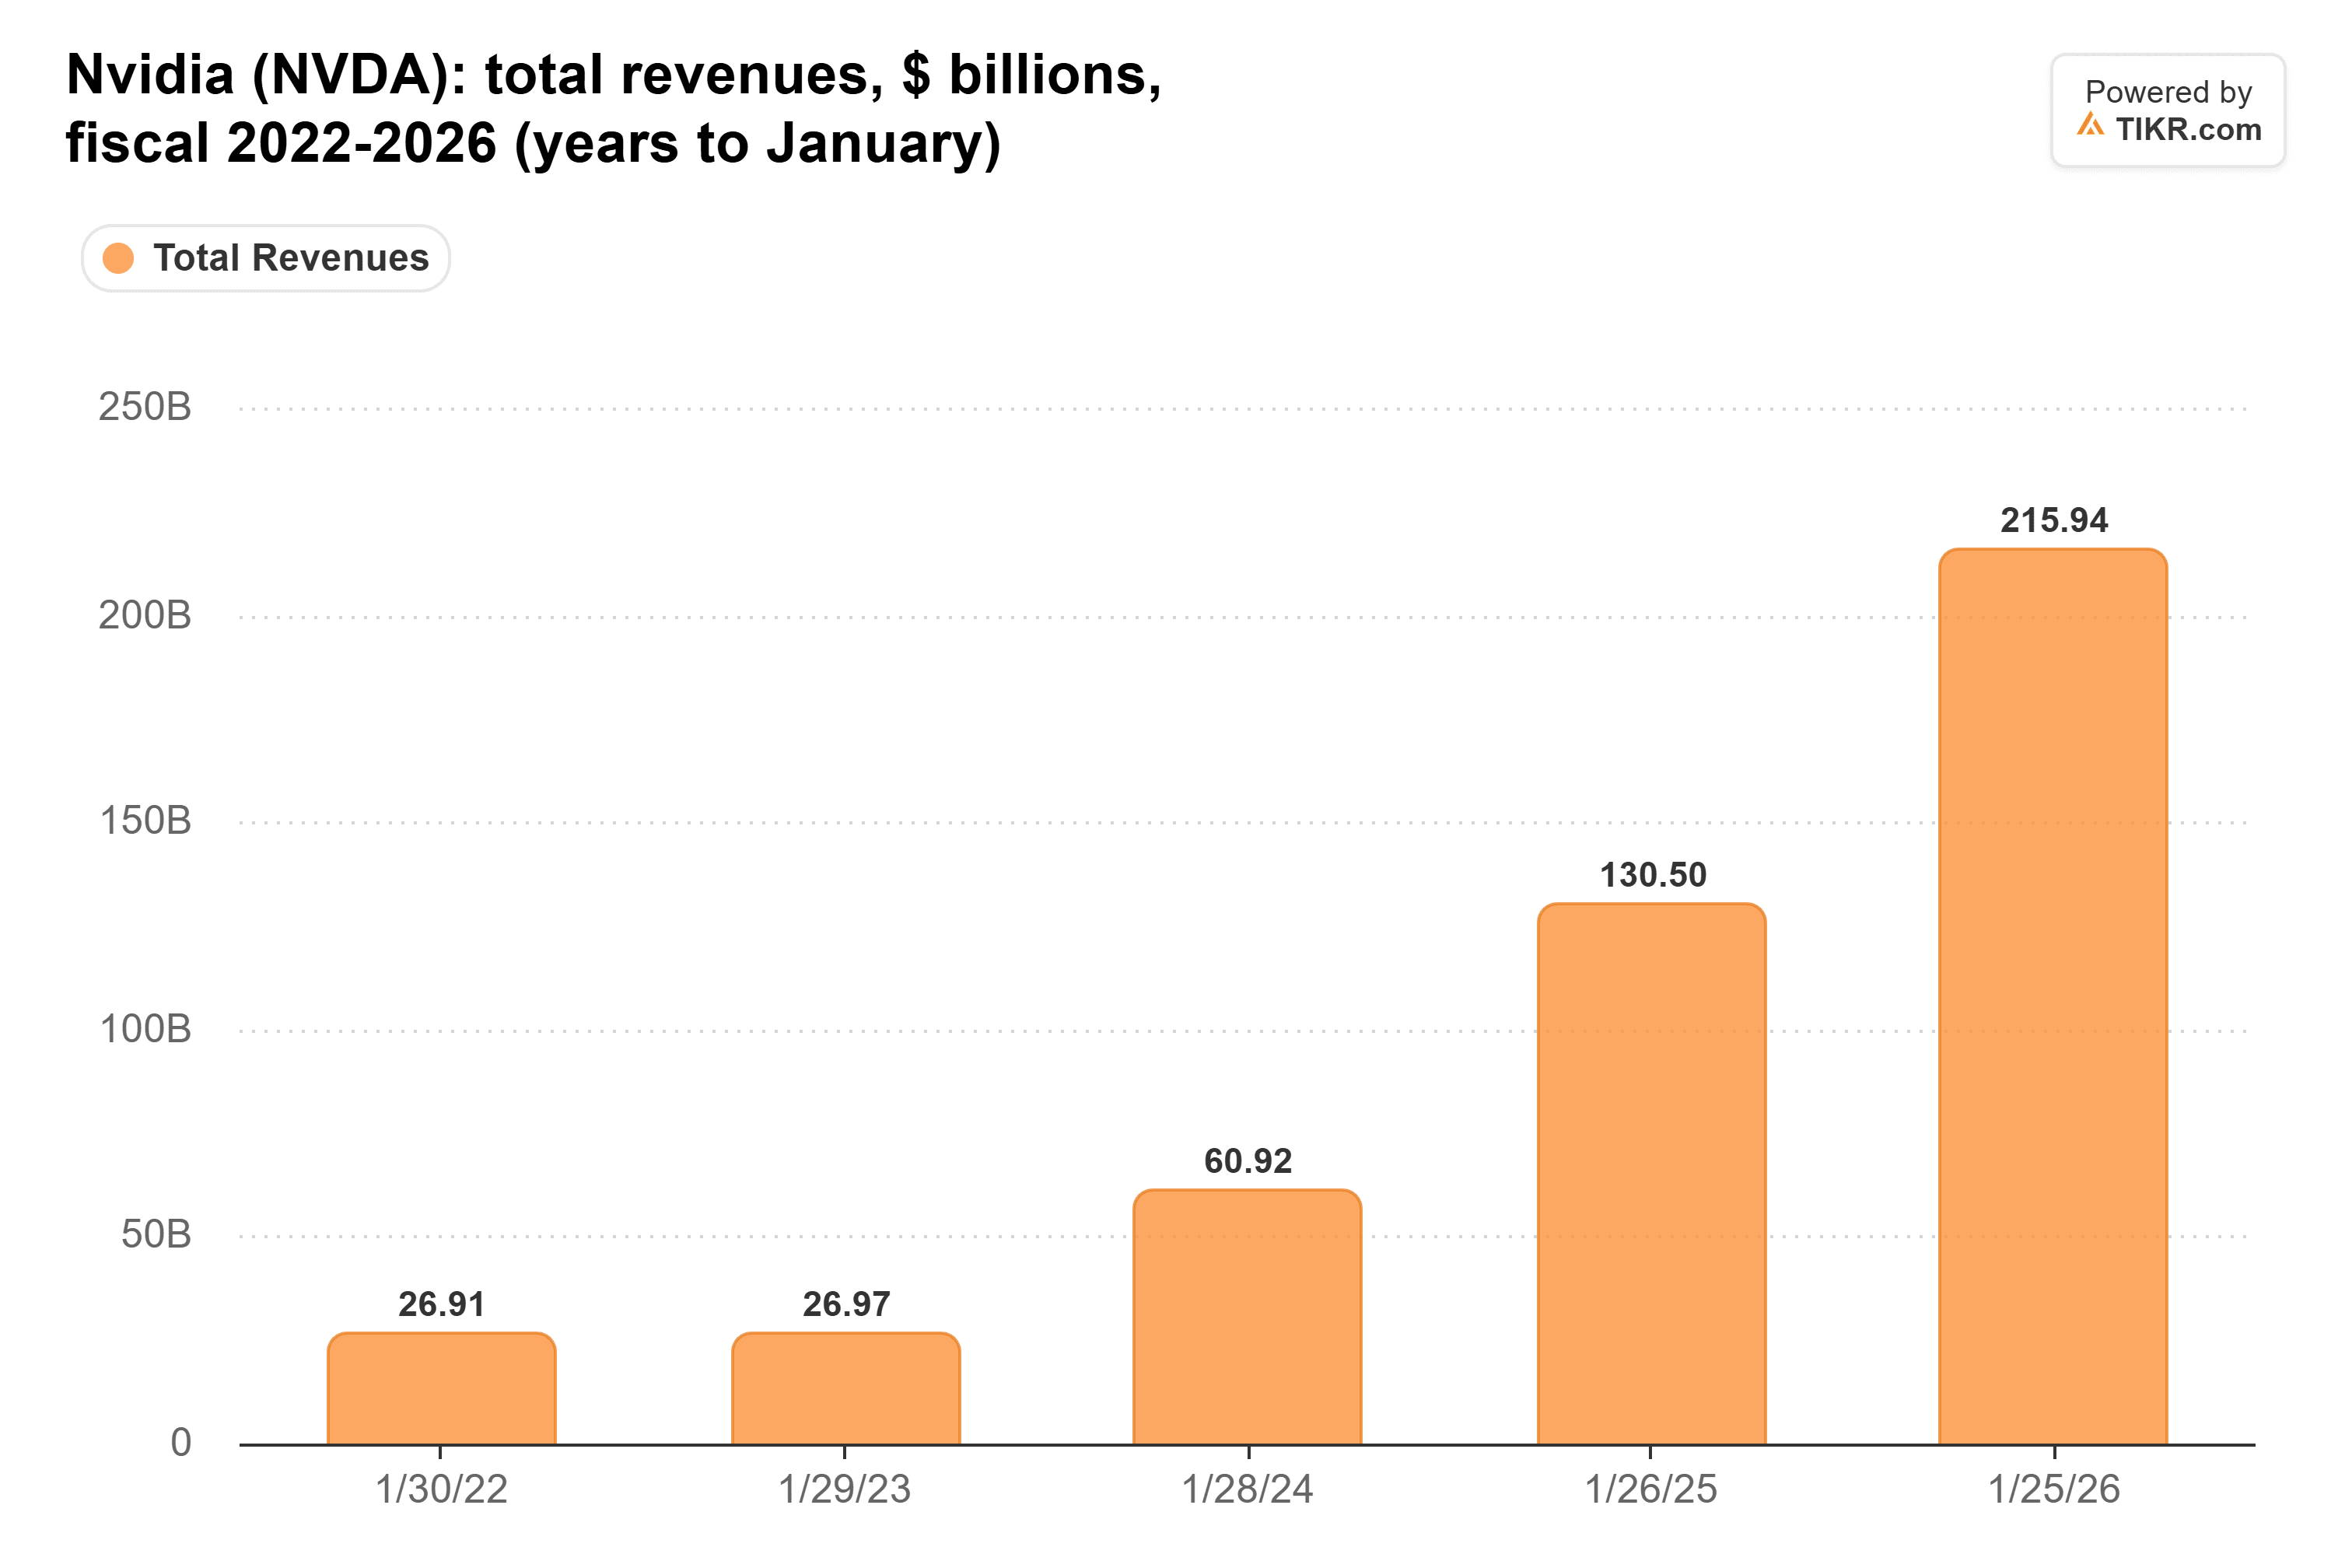
Le capital-risqueur Tomasz Tunguz voit comment cela pourrait se reproduire. Sur This Week in Startups, il a déclaré que des puces sont déjà stockées dans des entrepôts parce qu'il n'y a pas assez d'électricité pour les faire fonctionner. Son avertissement : "à un moment donné, les commandes de NVIDIA plafonnent simplement parce que nous ne pouvons pas les déployer aux États-Unis, et alors vous avez un choc sismique pour ces actions."
Cette inquiétude est plus difficile à écarter après les élections. Les clients dont le siège est aux États-Unis ont généré 149,6 milliards de dollars de revenus pour NVIDIA pour l'exercice 2026, soit 69,3 % du total.
L'exercice 2028 n'est pas le problème
Les 12 prochains mois ne semblent pas être là où cette réduction pourrait se produire. La direction prévoit une croissance des revenus d'environ 70 % pour l'exercice 2028 et affirme que l'offre limite ce chiffre. Elle déclare également que les prévisions des clients indiquent un doublement de la croissance. Et les revenus ont dépassé le haut des prévisions de NVIDIA lors de chacun des trois derniers trimestres.
Jim Cramer a présenté l'argument haussier sur Mad Money le 5 novembre. Si NVIDIA se contente de respecter les estimations, a-t-il dit, "vous auriez une action avec un taux de croissance de 70 % qui se vend à moins de 12 fois les bénéfices de l'année prochaine." Le consensus confirme son chiffre de croissance : passer de 9,31 $ à 15,91 $ représente une augmentation de 71 %.
Cramer a lui-même ajouté le bémol : "Mais ce n'est pas une affaire si l'année suivante ne peut plus croître parce que les États-Unis n'autoriseront pas de nouveaux centres de données aussi vite qu'ils le font maintenant."
Brown a raison de dire que le risque est déséquilibré. Mais une réduction de 5 % des bénéfices de l'année prochaine ne fera pas perdre 40 % à NVIDIA. Une réduction pour l'exercice 2029, l'année qui inquiète à la fois Cramer et Tunguz, le pourrait. À 15x, l'action intègre déjà une grande partie de cette crainte, et cette décote sert d'amortisseur tant que les perspectives pour l'exercice 2028 tiennent.
Bien sûr, le premier test aura lieu le 17 novembre, lorsque NVIDIA publiera ses résultats du troisième trimestre par rapport à des prévisions de 108,0 milliards de dollars, plus ou moins 2 %. Ce que la direction dira sur l'exercice 2028, et si les clients commencent à réduire leurs projets de centres de données aux États-Unis, importera plus que le trimestre lui-même.
Alors, quelle est la valeur réelle de l'action NVIDIA ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit d'entrer quelques hypothèses dans le modèle d'évaluation de TIKR et de voir ce que NVIDIA pourrait valoir. Partez des estimations consensuelles de Wall Street, ou ajustez les entrées pour refléter votre propre vision de l'entreprise. C'est gratuit.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu à partir des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure les actualités récentes des entreprises ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !