Points clés
- Cloudflare a chuté de 32% entre sa clôture record du 9 octobre et sa clôture du 5 novembre, juste avant la publication de ses résultats du troisième trimestre. Après la publication, Goldman Sachs a maintenu sa recommandation d'achat et son objectif de cours de 420 $, soit 56% au-dessus de la clôture du 6 novembre.
- Le chiffre d'affaires a progressé de 39% au troisième trimestre, son rythme le plus rapide depuis près de quatre ans, et la direction prévoit désormais un bénéfice GAAP au quatrième trimestre.
- À l'approche de la publication, l'objectif de cours consensuel était passé à 345 $ contre 240 $ un an auparavant, et l'estimation des analystes pour le bénéfice par action 2027 était passée à 1,69 $ contre 1,59 $ trois mois plus tôt.
- Les 420 $ de Goldman représentent un multiple de 284x sur les bénéfices futurs, bien au-dessus de tout multiple de fin de trimestre depuis mi-2023, donc la moyenne de 345 $ du consensus est l'objectif le plus réaliste pour l'année à venir.
Cloudflare (NET) a chuté de 32%, passant de sa clôture record du 9 octobre à 360,93 $ à 244,51 $ le 5 novembre, jour de la publication de ses résultats du troisième trimestre. L'entreprise a ensuite annoncé une croissance de son chiffre d'affaires de 39%, son rythme le plus rapide depuis près de quatre ans, et l'action a progressé de 9,91% à 268,75 $ le 6 novembre. Goldman Sachs a réitéré sa recommandation d'achat et son objectif de cours de 420 $, soit 56% au-dessus de cette clôture.
Quelques semaines difficiles pour les actions de l'IA
Une vente de logiciels a touché les actions du cloud fin octobre. Ensuite, les démocrates ont remporté le contrôle des deux chambres du Congrès après une campagne au cours de laquelle des candidats des deux partis s'en sont pris aux centres de données de l'IA. Et le 5 novembre, quelques heures avant la publication, les actions de cybersécurité ont de nouveau été vendues alors que le trade sur l'IA se dénouait.
L'argument de Goldman repose sur les prévisions
Gabriela Borges de Goldman a maintenu son appel le 6 novembre, et les chiffres lui ont donné beaucoup de matière. Le chiffre d'affaires du troisième trimestre de 782,5 millions de dollars a dépassé l'estimation de Wall Street de 738,5 millions de dollars de 6%. Les perspectives pour le quatrième trimestre, comprises entre 845 et 846 millions de dollars, dépassent de 6% le consensus sur le chiffre d'affaires, et la prévision de bénéfice ajusté par action de 43 cents dépasse de 13% le consensus, sur la base des chiffres compilés par Benzinga. Le PDG Matthew Prince l'a qualifié de "meilleur trimestre jamais réalisé par Cloudflare".
Cloudflare prévoit également un bénéfice GAAP ce trimestre. Le directeur financier Thomas Seifert a déclaré que cela se produirait "bien plus tôt" que l'échéance de 2028 que l'entreprise s'était fixée lors de sa journée des investisseurs. Il s'agit d'une prévision, pas encore d'un résultat.
TIKR suit 34 analystes sur Cloudflare. Combien disent "Acheter" ?
Consultez la répartition complète des recommandations Acheter, Conserver et Vendre sur Cloudflare, ainsi que les estimations de chiffre d'affaires et de bénéfices de Wall Street, le tout au même endroit. Plus de 500 000 investisseurs utilisent TIKR pour rechercher des actions comme celle-ci. Voir les recommandations des analystes pour Cloudflare
Les 420 $ sont-ils réalistes ?
Les analystes n'ont pas suivi la baisse de l'action. À l'approche de la publication, l'objectif de cours consensuel était passé à 345 $ contre 240 $ un an auparavant, soit 28% au-dessus de la clôture du 6 novembre.
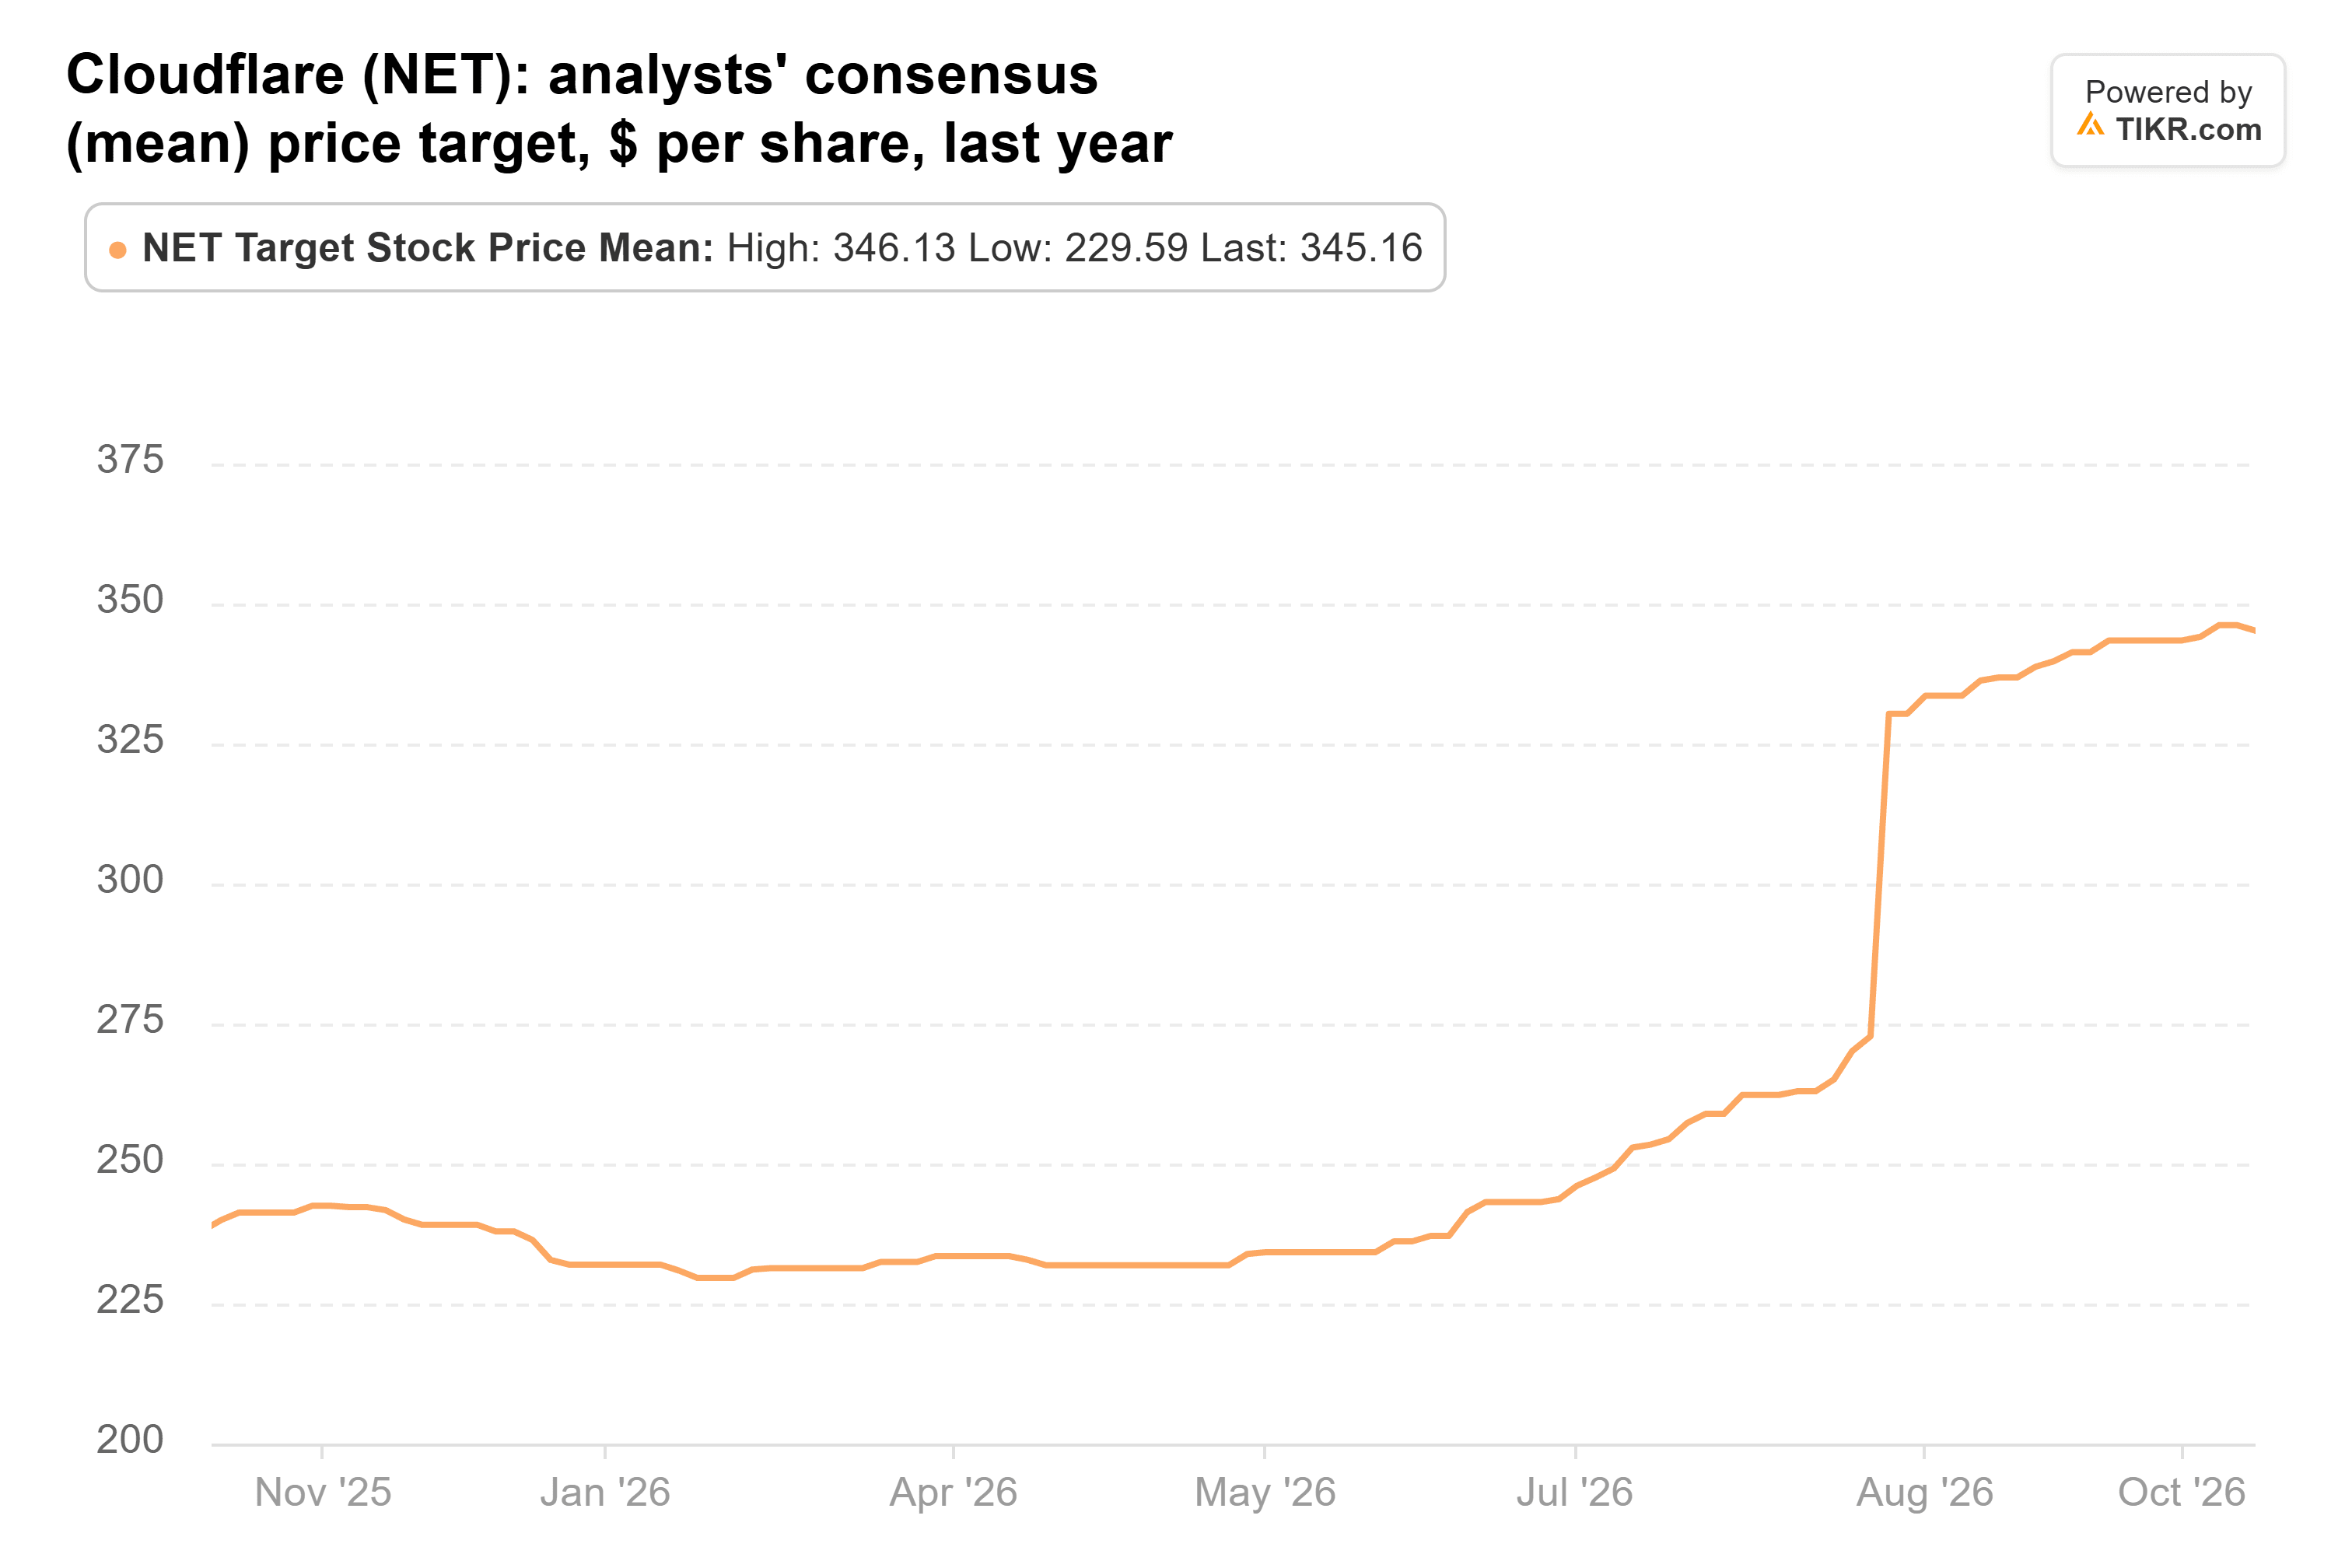
Avant la publication, le plus élevé de ces objectifs était de 430 $, donc celui de Goldman se situe près du sommet.
Les estimations de bénéfices ont également augmenté. Les analystes attendent 1,69 $ de bénéfice normalisé par action en 2027, contre 1,59 $ trois mois plus tôt.
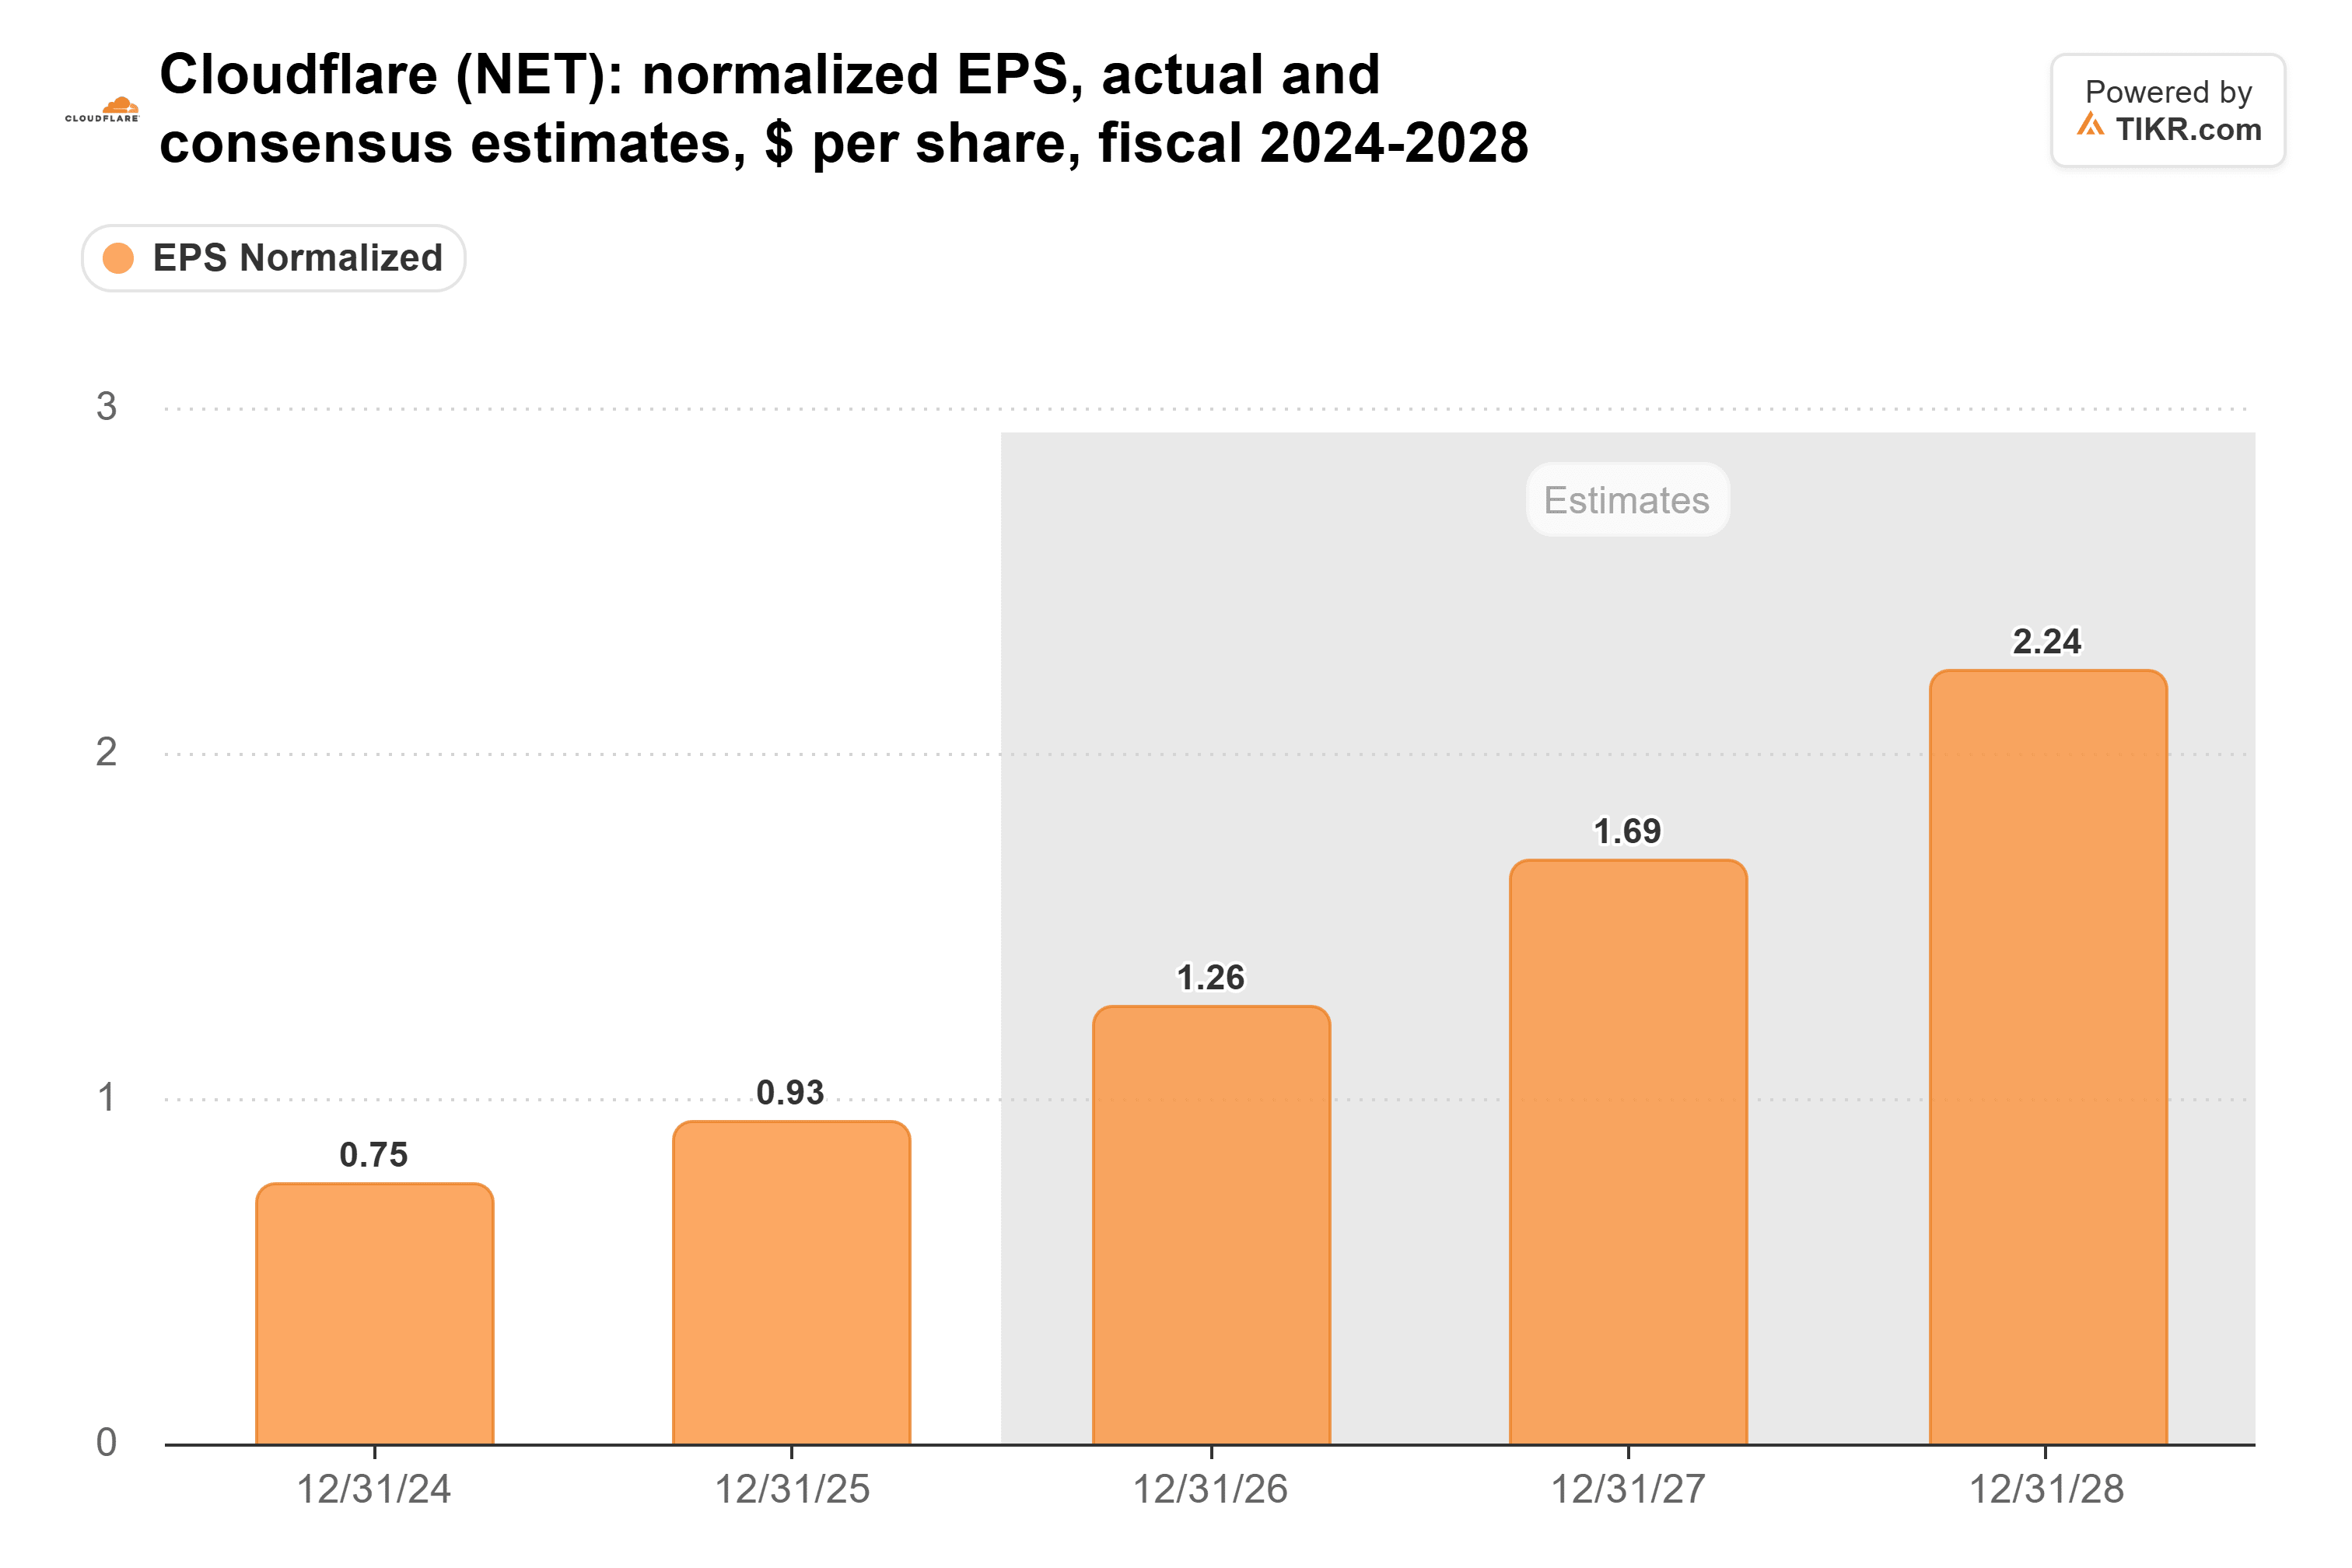
Les nouvelles prévisions devraient pousser ces estimations à la hausse : la direction attend désormais un bénéfice non-GAAP de 1,35 $ par action pour 2026, au-dessus du consensus de 1,26 $ avant la publication.
Goldman a cependant besoin d'un multiple bien plus élevé. À la clôture du 2 novembre, Cloudflare se négociait à 179x les 1,48 $ par action que les analystes attendent sur les douze prochains mois, proche de sa moyenne de 173x en fin de trimestre depuis mi-2023. Les 420 $ de Goldman représentent 284x ces mêmes bénéfices, bien au-dessus du plus haut de 235x sur cette période.
Suffisant pour un rebond
La situation de trésorerie est moins solide que ne le suggèrent les chiffres ajustés. Cloudflare a versé 174,1 millions de dollars en rémunération sous forme d'actions et taxes salariales associées au troisième trimestre, soit plus du double de ses 82,1 millions de dollars de flux de trésorerie disponible.
Goldman a raison sur l'activité, et la moyenne de 345 $ du consensus semble tout à fait atteignable. Mais atteindre 420 $ en un an nécessiterait que les investisseurs paient plus cher pour les bénéfices de Cloudflare qu'à n'importe quelle fin de trimestre depuis mi-2023. Cela est difficile à justifier alors que l'entreprise a encore enregistré une perte nette GAAP de 34,1 millions de dollars au troisième trimestre.
La publication du quatrième trimestre, probablement en février, montrera si ce bénéfice GAAP se concrétise.
Alors, quelle est la valeur réelle de l'action Cloudflare ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit de saisir quelques hypothèses dans le modèle de valorisation de TIKR pour voir ce que Cloudflare pourrait valoir. Partez des estimations consensuelles de Wall Street, ou ajustez les paramètres pour refléter votre propre vision de l'entreprise. C'est gratuit.
Valorisez Cloudflare gratuitement
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure les actualités récentes des entreprises ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !