Points clés
- Le BPA ajusté de Starbucks a bondi de 54 % pour atteindre 0,80 $ au quatrième trimestre de son exercice, et Jim Cramer a déclaré sur Mad Money qu'il pense que l'action "va à 125 $", soit 19 % au-dessus de la clôture de vendredi.
- Les bénéfices n'ont récupéré qu'environ la moitié de leur baisse de l'exercice 2025, et les analystes ne s'attendent pas à ce qu'ils dépassent le niveau de l'exercice 2024 avant l'exercice 2028.
- Au ratio cours/bénéfice prévisionnel moyen sur cinq ans de l'action de 29x, 125 $ nécessiteraient un BPA d'environ 4,30 $, au-dessus de la fourchette de la direction pour l'exercice 2028.
- 125 $ représente environ 33,5x les estimations pour l'exercice 2028, contre 28x au prix actuel, donc il faut soit un multiple plus élevé, soit des bénéfices supérieurs à la fourchette de la direction.
Starbucks (SBUX) vient de publier une hausse de 54 % de son bénéfice par action ajusté, et Jim Cramer pense que l'action a encore beaucoup de marge de progression.
Lors de l'émission Mad Money de mercredi, un auditeur a demandé si Brian Niccol menait Starbucks vers un plus haut historique. L'action Starbucks a gagné 5 % ce jour-là alors que les valeurs du secteur de la restauration progressaient suite aux résultats de McDonald's qui ont dépassé les attentes. Cramer l'a qualifiée de "vraie bonne tasse de café et d'un excellent endroit où investir avec un agent de redressement à la barre", avant de donner son chiffre : "Je pense que l'action va à 125 $."
Cela représente 19 % au-dessus de la clôture de vendredi à 105,41 $. Cramer n'a pas précisé de délai, donc la question utile est de savoir ce que Starbucks devrait gagner pour y parvenir.
Les bénéfices ne sont qu'à mi-chemin du retour
Le quatrième trimestre, clos le 27 septembre, a été solide. Le BPA ajusté de 0,80 $ a dépassé les 0,73 $ attendus, les ventes comparables aux États-Unis ont augmenté de 7,7 %, et la marge opérationnelle ajustée a progressé de 4,6 points pour atteindre 14,0 %. Pour l'exercice 2026, le BPA ajusté a augmenté de 28 % pour atteindre 2,72 $.
Mais cela fait suite à une mauvaise année. Le BPA normalisé est passé de 3,31 $ lors de l'exercice 2024 à 2,13 $ lors de l'exercice 2025, donc l'exercice 2026 a comblé environ la moitié de la baisse. Les analystes attendent 3,22 $ pour l'exercice 2027 et 3,73 $ pour l'exercice 2028, la première année au-dessus du niveau de l'exercice 2024 :
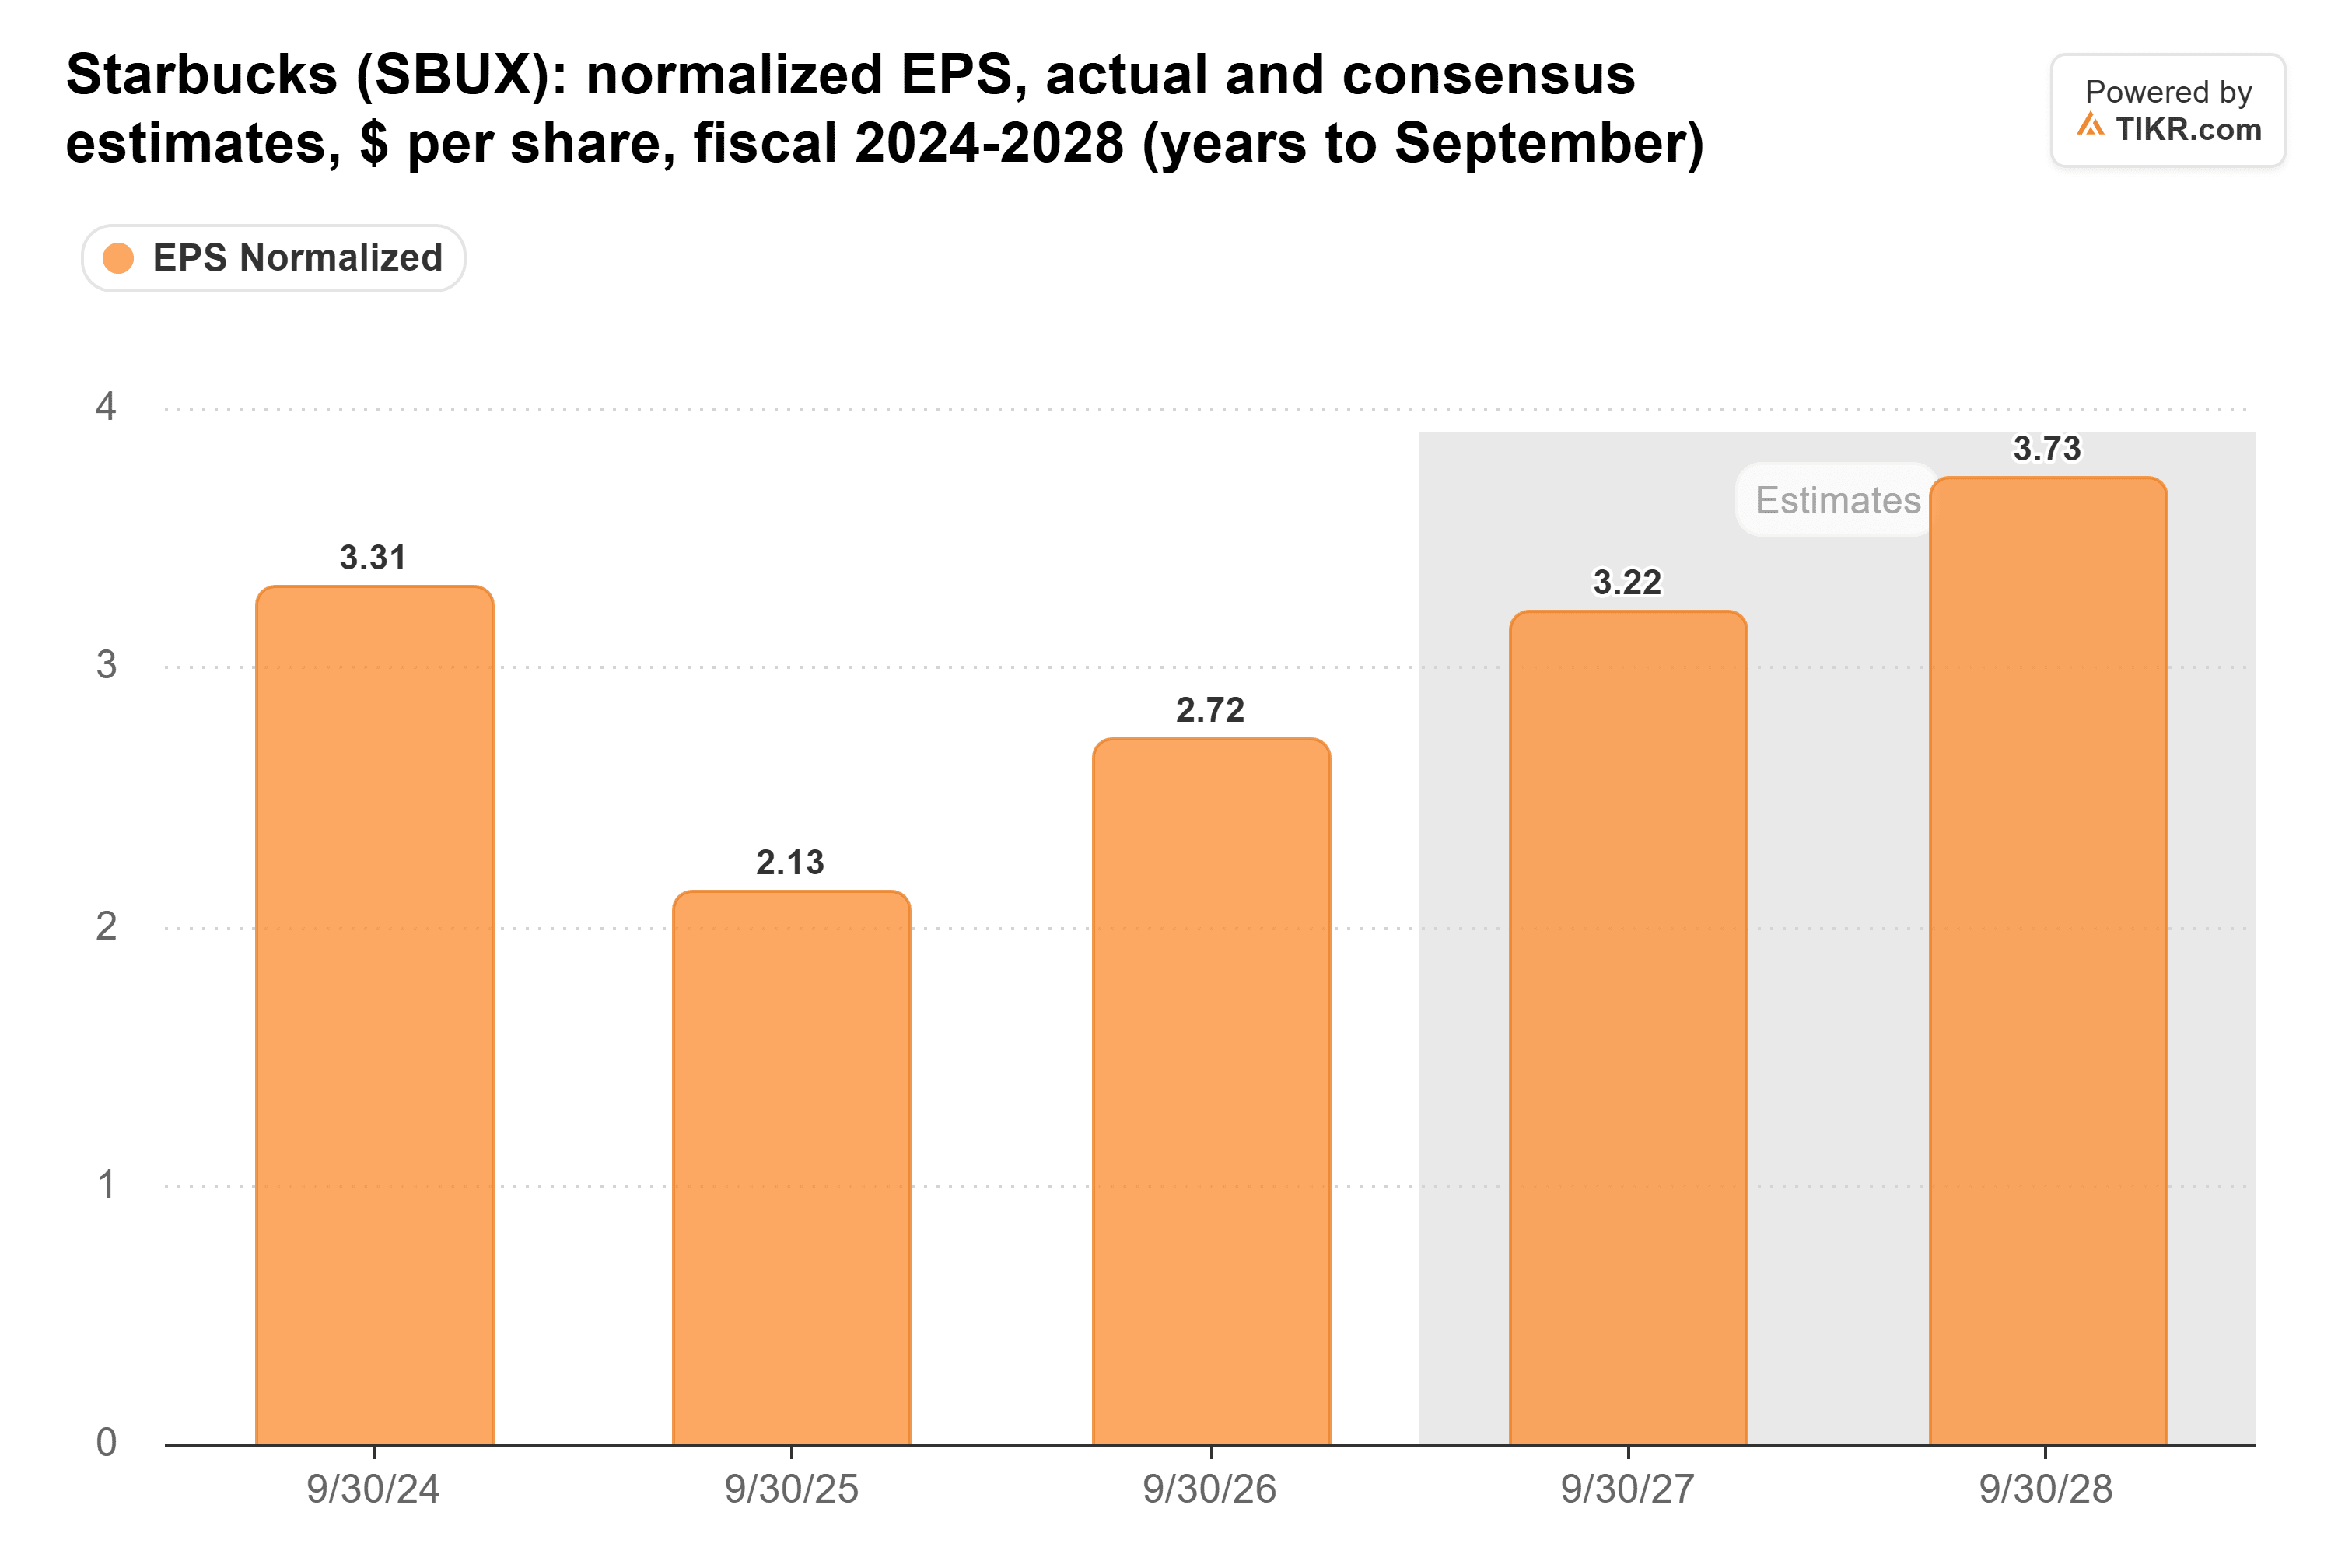
Le chiffre de l'exercice 2027 est flatté par une 53e semaine valant un peu plus de 0,10 $. Sans elle, la croissance est plus proche de 15 % que de 18 %, et l'estimation se situe déjà au-dessus du point médian des prévisions de la direction, qui sont de 3,15 $ à 3,25 $.
TIKR suit 35 analystes sur Starbucks. Combien disent "Acheter" ?
Consultez la répartition complète des recommandations Acheter, Conserver et Vendre sur Starbucks, ainsi que les estimations de revenus et de bénéfices de Wall Street, le tout au même endroit. Plus de 500 000 investisseurs utilisent TIKR pour rechercher des actions comme celle-ci. Voir les recommandations des analystes pour Starbucks
Ce que nécessiteraient 125 $
Starbucks se négocie à environ 33x les bénéfices prévisionnels, au-dessus de sa moyenne sur cinq ans de 29x, bien qu'en deçà du pic de 42x de janvier :
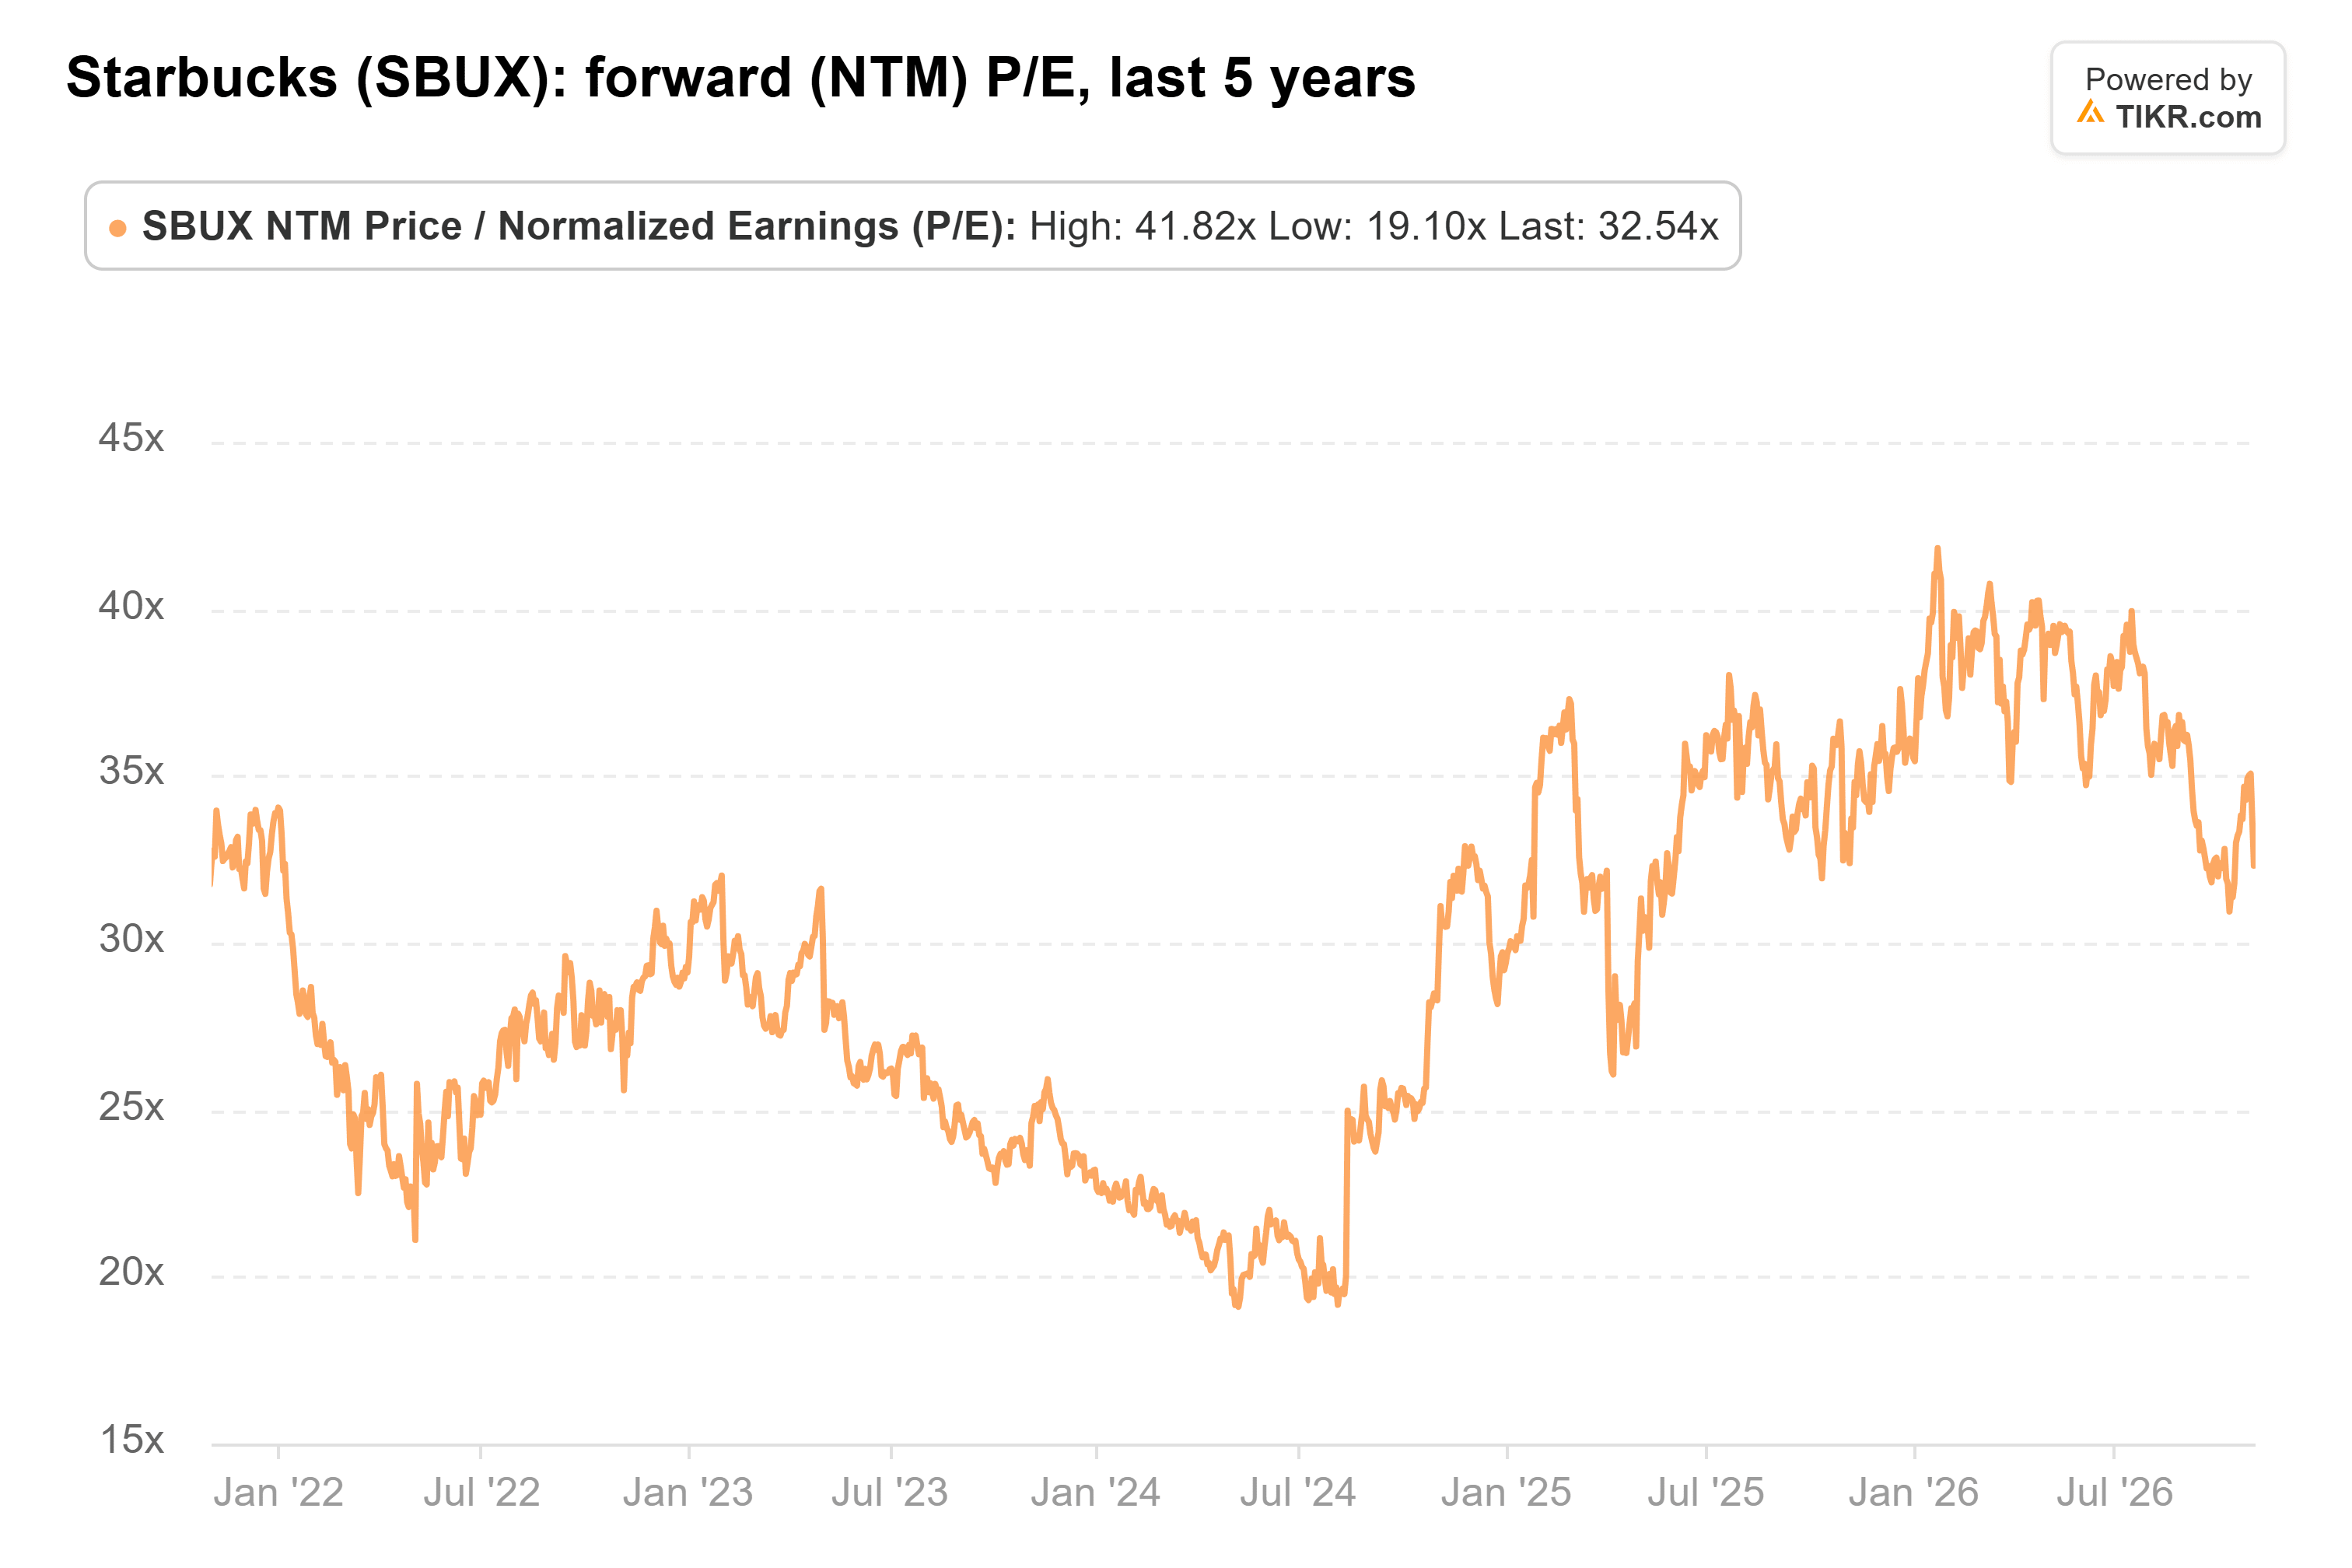
125 $ correspond à environ 33,5x les 3,73 $ que les analystes attendent pour l'exercice 2028, contre 28x au prix actuel. À la moyenne de 29x, 3,73 $ valent environ 108 $, et atteindre 125 $ nécessite environ 4,30 $ par action, au-dessus du haut de la fourchette de 3,35 $ à 4,00 $ pour l'exercice 2028 fixée par la direction en janvier. Cette fourchette datait également d'avant la coentreprise en Chine, qui, selon Starbucks, réduirait le BPA d'environ 0,15 $.
Tout se joue sur les marges
Les ventes n'y parviendront pas. Starbucks prévoit une baisse d'environ 1 % des revenus pour l'exercice 2027, principalement en raison du changement en Chine, même avec environ 700 millions de dollars provenant de la semaine supplémentaire.
Les marges évoluent dans le bon sens. La marge d'EBIT, telle que mesurée par TIKR, est passée de 7,5 % au trimestre clos en mars 2025 à 12,8 % au trimestre clos en septembre 2026 :
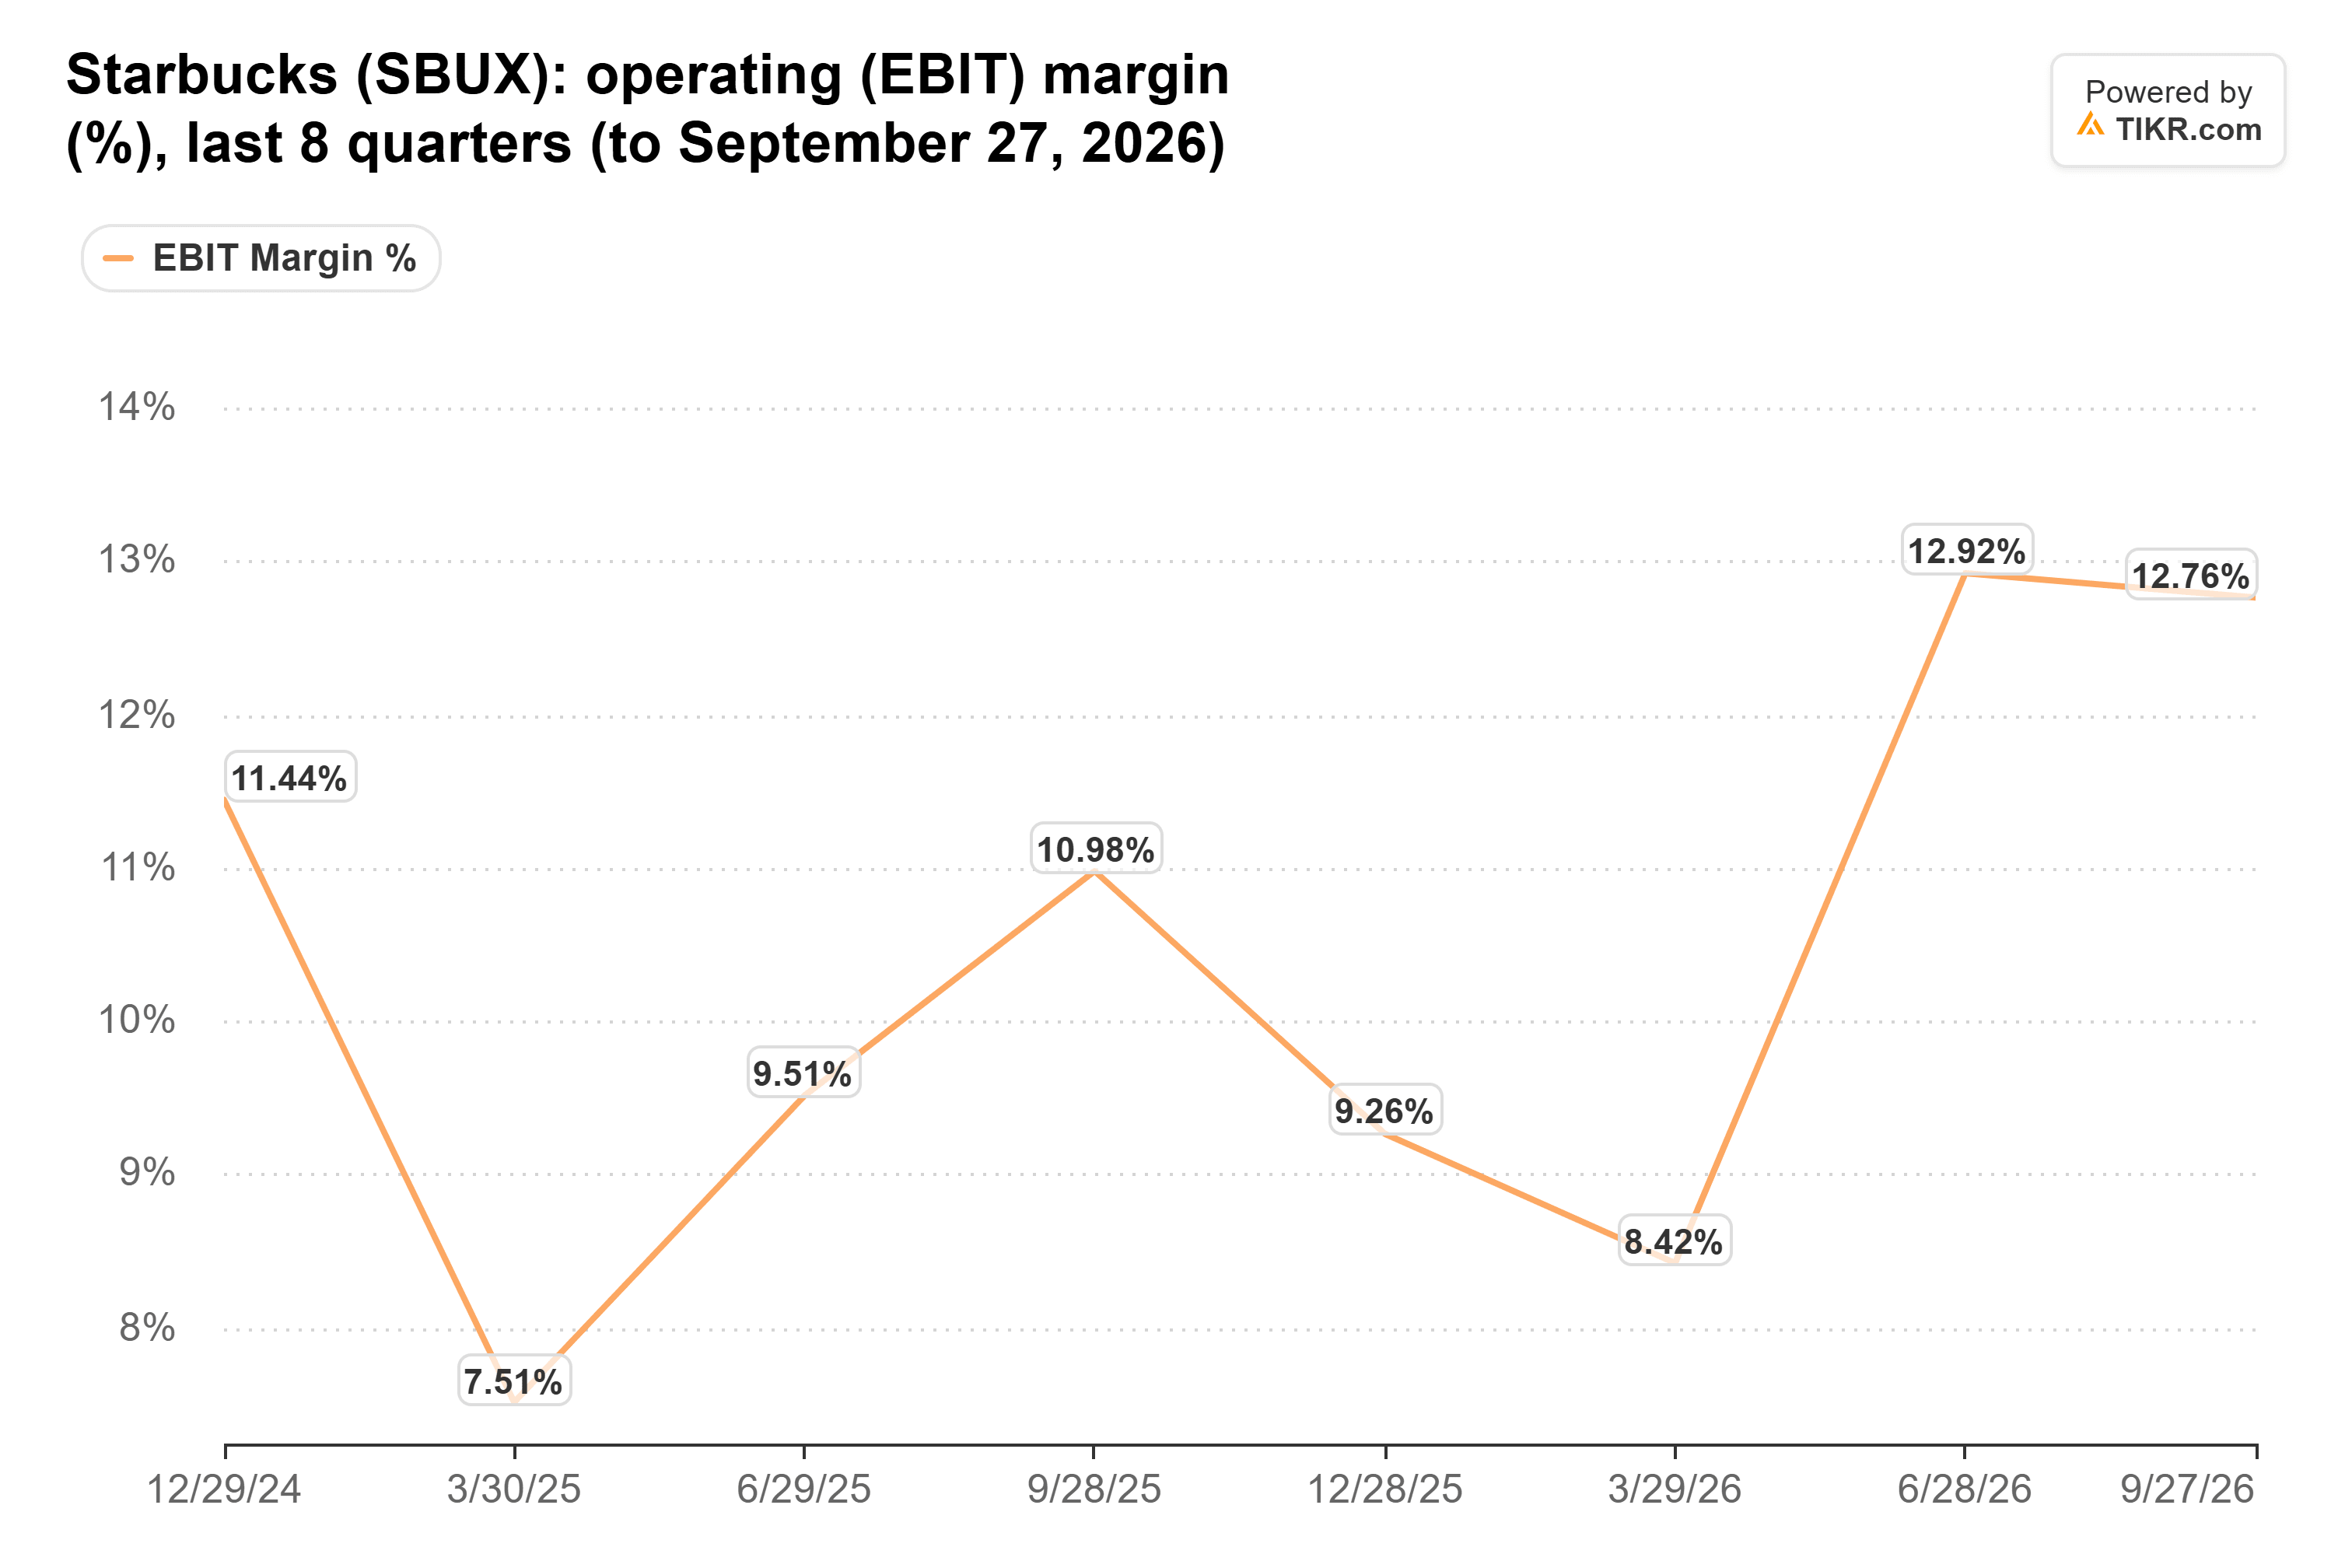
La direction vise une marge opérationnelle ajustée de 13,5 % à 15,0 % pour l'exercice 2028 et affirme qu'elle peut à nouveau atteindre 17 %-18 % à terme. Sa prévision pour l'exercice 2027 de 13,5 %-14,0 % chevauche déjà cette fourchette, donc le plan est sur la bonne voie. Mais 125 $ nécessite toujours des bénéfices supérieurs à ce plan, ou que les investisseurs acceptent un multiple plus élevé qu'aujourd'hui.
L'international est le point faible. Les ventes comparables à l'international n'ont progressé que de 0,9 % contre environ 3 % attendus, un début maladroit pour l'objectif de Niccol de doubler le nombre de magasins à l'étranger pour dépasser 40 000.
Starbucks doit prouver la fréquentation
Le redressement est réel, mais à 33x, les investisseurs paient déjà pour le plan de la direction. Les transactions aux États-Unis ont augmenté de 2,4 % au quatrième trimestre, contre 4,2 % au troisième, tandis que le ticket moyen a porté l'essentiel de la croissance à 5,2 %. J'attendrais que la fréquentation reparte à la hausse avant de payer pour les 125 $ de Cramer.
Starbucks publiera ses résultats du premier trimestre de son exercice fin janvier, à comparer à une hausse de 3 % des transactions aux États-Unis un an plus tôt. Une croissance par rapport à ce niveau rendrait les 125 $ plus crédibles.
Alors, quelle est la valeur réelle de l'action Starbucks ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit de saisir quelques hypothèses dans le modèle de valorisation de TIKR pour voir ce que Starbucks pourrait valoir. Partez du consensus des estimations de Wall Street, ou ajustez les paramètres pour refléter votre propre vision de l'entreprise. C'est gratuit.
Valorisez Starbucks gratuitement
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure les actualités récentes de l'entreprise ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !