Points clés
- L'action Intel a progressé de 61 % en 2026, mais elle a chuté de 58 % par rapport à son sommet du 30 juin après des prévisions faibles pour le quatrième trimestre le 29 octobre.
- Intel n'est pas cassée : les revenus des centres de données et de l'IA ont augmenté de 78 % au dernier trimestre, et l'entreprise ne parvient pas à produire suffisamment de puces serveur pour répondre à la demande.
- Cet écart d'offre aide AMD à remporter des commandes serveur, et les analystes ont réduit leur estimation de bénéfices pour Intel en 2027.
- À 40 fois les bénéfices futurs, l'action est toujours valorisée pour une reprise, donc le rapport de fin janvier doit montrer un retour de l'offre et des marges.
Intel (INTC) a progressé de 61 % en 2026. C'est ce qui reste d'une envolée qui avait presque quadruplé l'action à son sommet du 30 juin. Elle a maintenant chuté de 58 % par rapport à ce pic, et de 43 % au cours du dernier mois, après des prévisions faibles pour le quatrième trimestre le 29 octobre.
Pendant ce temps, Advanced Micro Devices (AMD) est là pour prendre les commandes serveur qu'Intel ne peut pas honorer.
Jim Cramer n'a pas mâché ses mots sur Mad Money le lendemain soir : « C'est une entreprise cassée parce qu'elle a donné des prévisions très faibles pour 2027. »
Je pense que « cassée » est exagéré. Mais je ne suis pas non plus prêt à acheter.
Une vraie reprise, payée avec de nouvelles actions
Intel avait connu une grande année avant les prévisions. Les revenus du deuxième trimestre ont augmenté de 25 % pour atteindre 16,1 milliards de dollars, les revenus des centres de données et de l'IA ont bondi de 59 %, et la marge brute non-GAAP est passée à 41,8 % contre 29,7 % un an plus tôt. Le troisième trimestre a dépassé les propres prévisions d'Intel, avec des revenus en hausse de 21 % à 16,5 milliards de dollars, des revenus des centres de données et de l'IA en hausse de 78 % à 7,3 milliards de dollars, et une marge brute non-GAAP à 44,1 %.
Intel finance en partie sa capacité supplémentaire avec de nouvelles actions. En août, elle a vendu des actions à 95 dollars l'action et a augmenté l'offre à 20 milliards de dollars contre 15 milliards initialement. Son communiqué du troisième trimestre fixe le total final à 23 milliards de dollars.
TIKR suit 49 analystes sur Intel. Combien disent "Acheter" ?
Voir la répartition complète des recommandations Acheter, Conserver et Vendre sur Intel, ainsi que les estimations de revenus et de bénéfices de Wall Street, le tout au même endroit. Plus de 500 000 investisseurs utilisent TIKR pour rechercher des actions comme celle-ci. Voir les recommandations des analystes pour Intel
Puis les prévisions ont déçu
Intel a prévu des revenus du quatrième trimestre entre 15,0 et 16,0 milliards de dollars, contre les 17,1 milliards de dollars environ attendus par les analystes. Elle a également prévu une marge brute non-GAAP en baisse à 38 % et un BPA non-GAAP à 0,25 dollar. Le directeur financier David Zinsner a déclaré qu'Intel s'attendait à « ce que le ralentissement du marché des PC se poursuive au moins jusqu'à la première moitié de l'année prochaine. »
L'offre a également été affectée. Une explosion le 14 octobre a fermé l'usine d'Intel à Kiryat Gat en Israël pendant environ deux semaines, pour un coût d'environ 300 millions de dollars de revenus. Et des pénuries de substrats limitent ses expéditions de puces serveur Xeon. La direction a également qualifié 2027 d'« année d'investissement ».
L'action a chuté de 29 % le 30 octobre, et BofA l'a rétrogradée à Neutre.
Intel ne peut pas produire assez de puces
C'est pourquoi « cassée » ne convient pas. Le PDG Lip-Bu Tan a déclaré dans le communiqué du troisième trimestre : « Notre priorité immédiate est de débloquer une offre supplémentaire pour répondre à la demande extraordinaire pour notre famille Xeon. »
AMD est heureuse de combler le vide. Ses revenus des centres de données ont augmenté de 97 % pour atteindre 8,5 milliards de dollars au troisième trimestre grâce à des ventes record de CPU serveur, a-t-elle rapporté le 3 novembre. Morgan Stanley prévoit une croissance de 100 % des revenus des CPU serveur d'AMD en 2027. L'action AMD a progressé de 138 % en 2026.
Tan parie qu'Intel peut résoudre ce problème. Il a acheté 150 000 actions le 2 novembre pour environ 9,7 millions de dollars, soit environ 64,73 dollars l'action. C'est environ les deux tiers du prix d'émission de 95 dollars en août.
Toujours valorisée pour un redressement
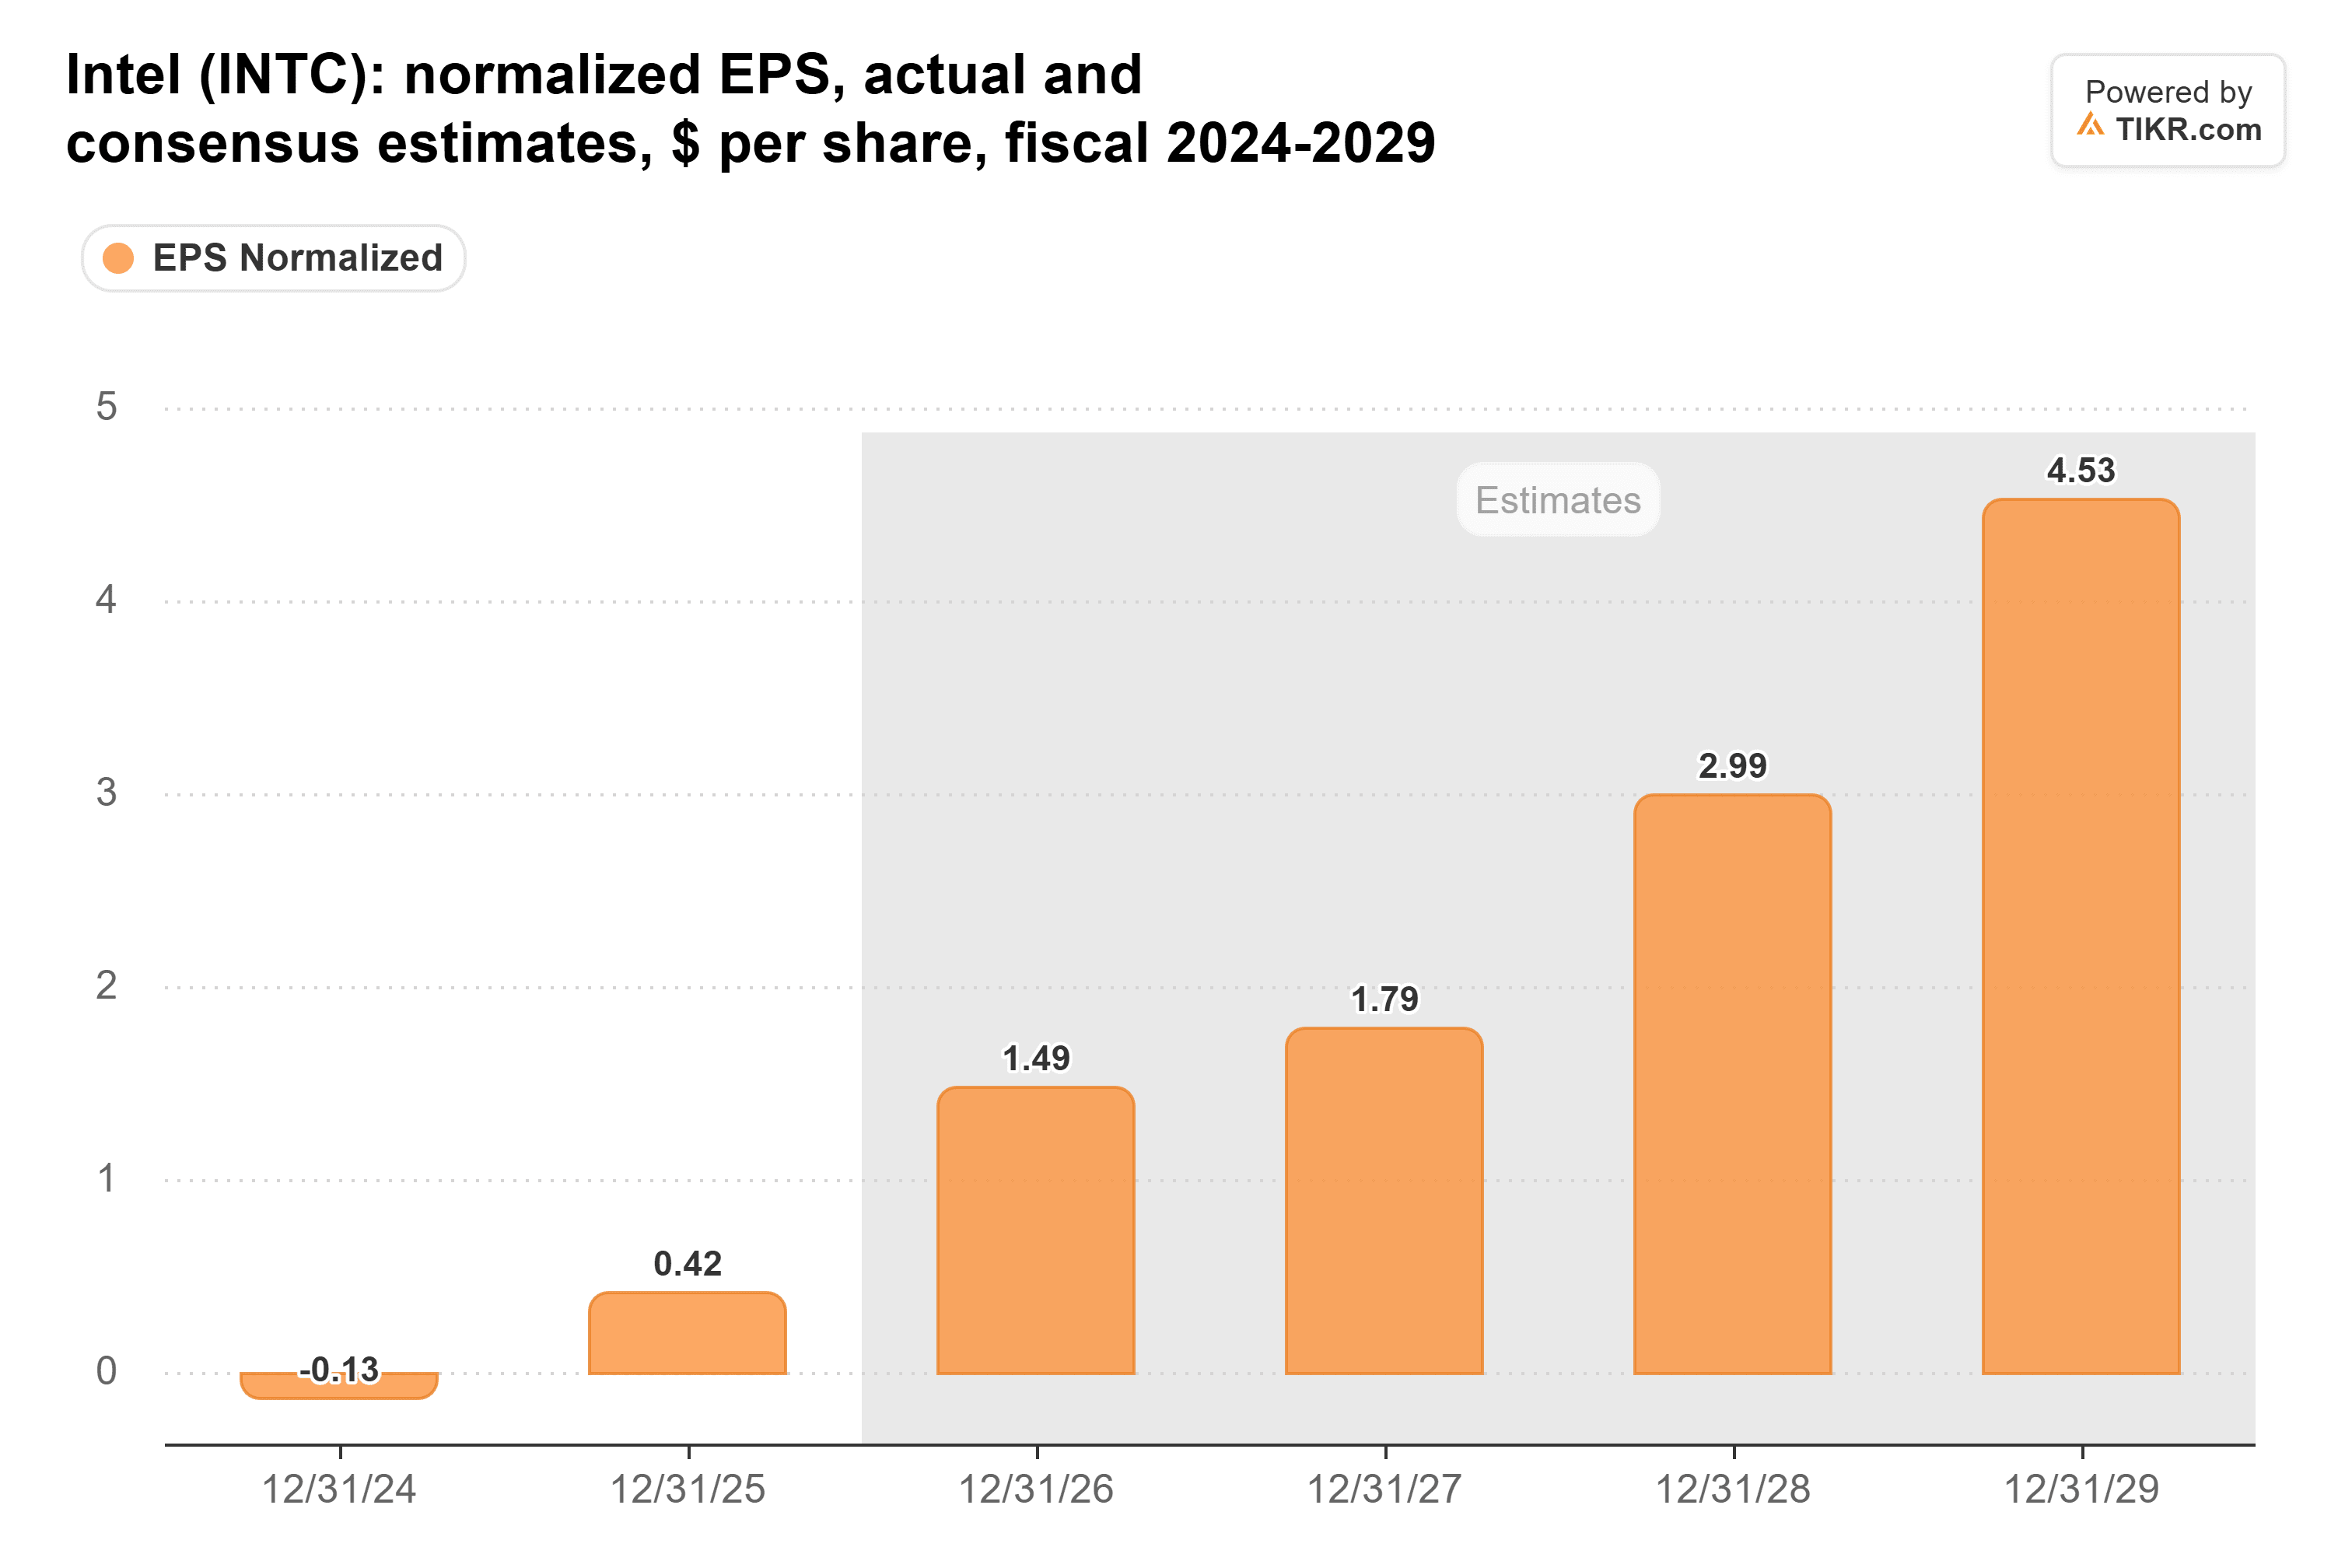
Les analystes ont réduit leur estimation de BPA normalisé pour 2027 à 1,79 dollar, contre 2,11 dollars avant le rapport. Mais ils prévoient toujours qu'Intel gagne 2,99 dollars par action en 2028 :
Intel se négociait à 40 fois les bénéfices futurs le 6 novembre, en dessous de sa moyenne sur cinq ans de 50x :
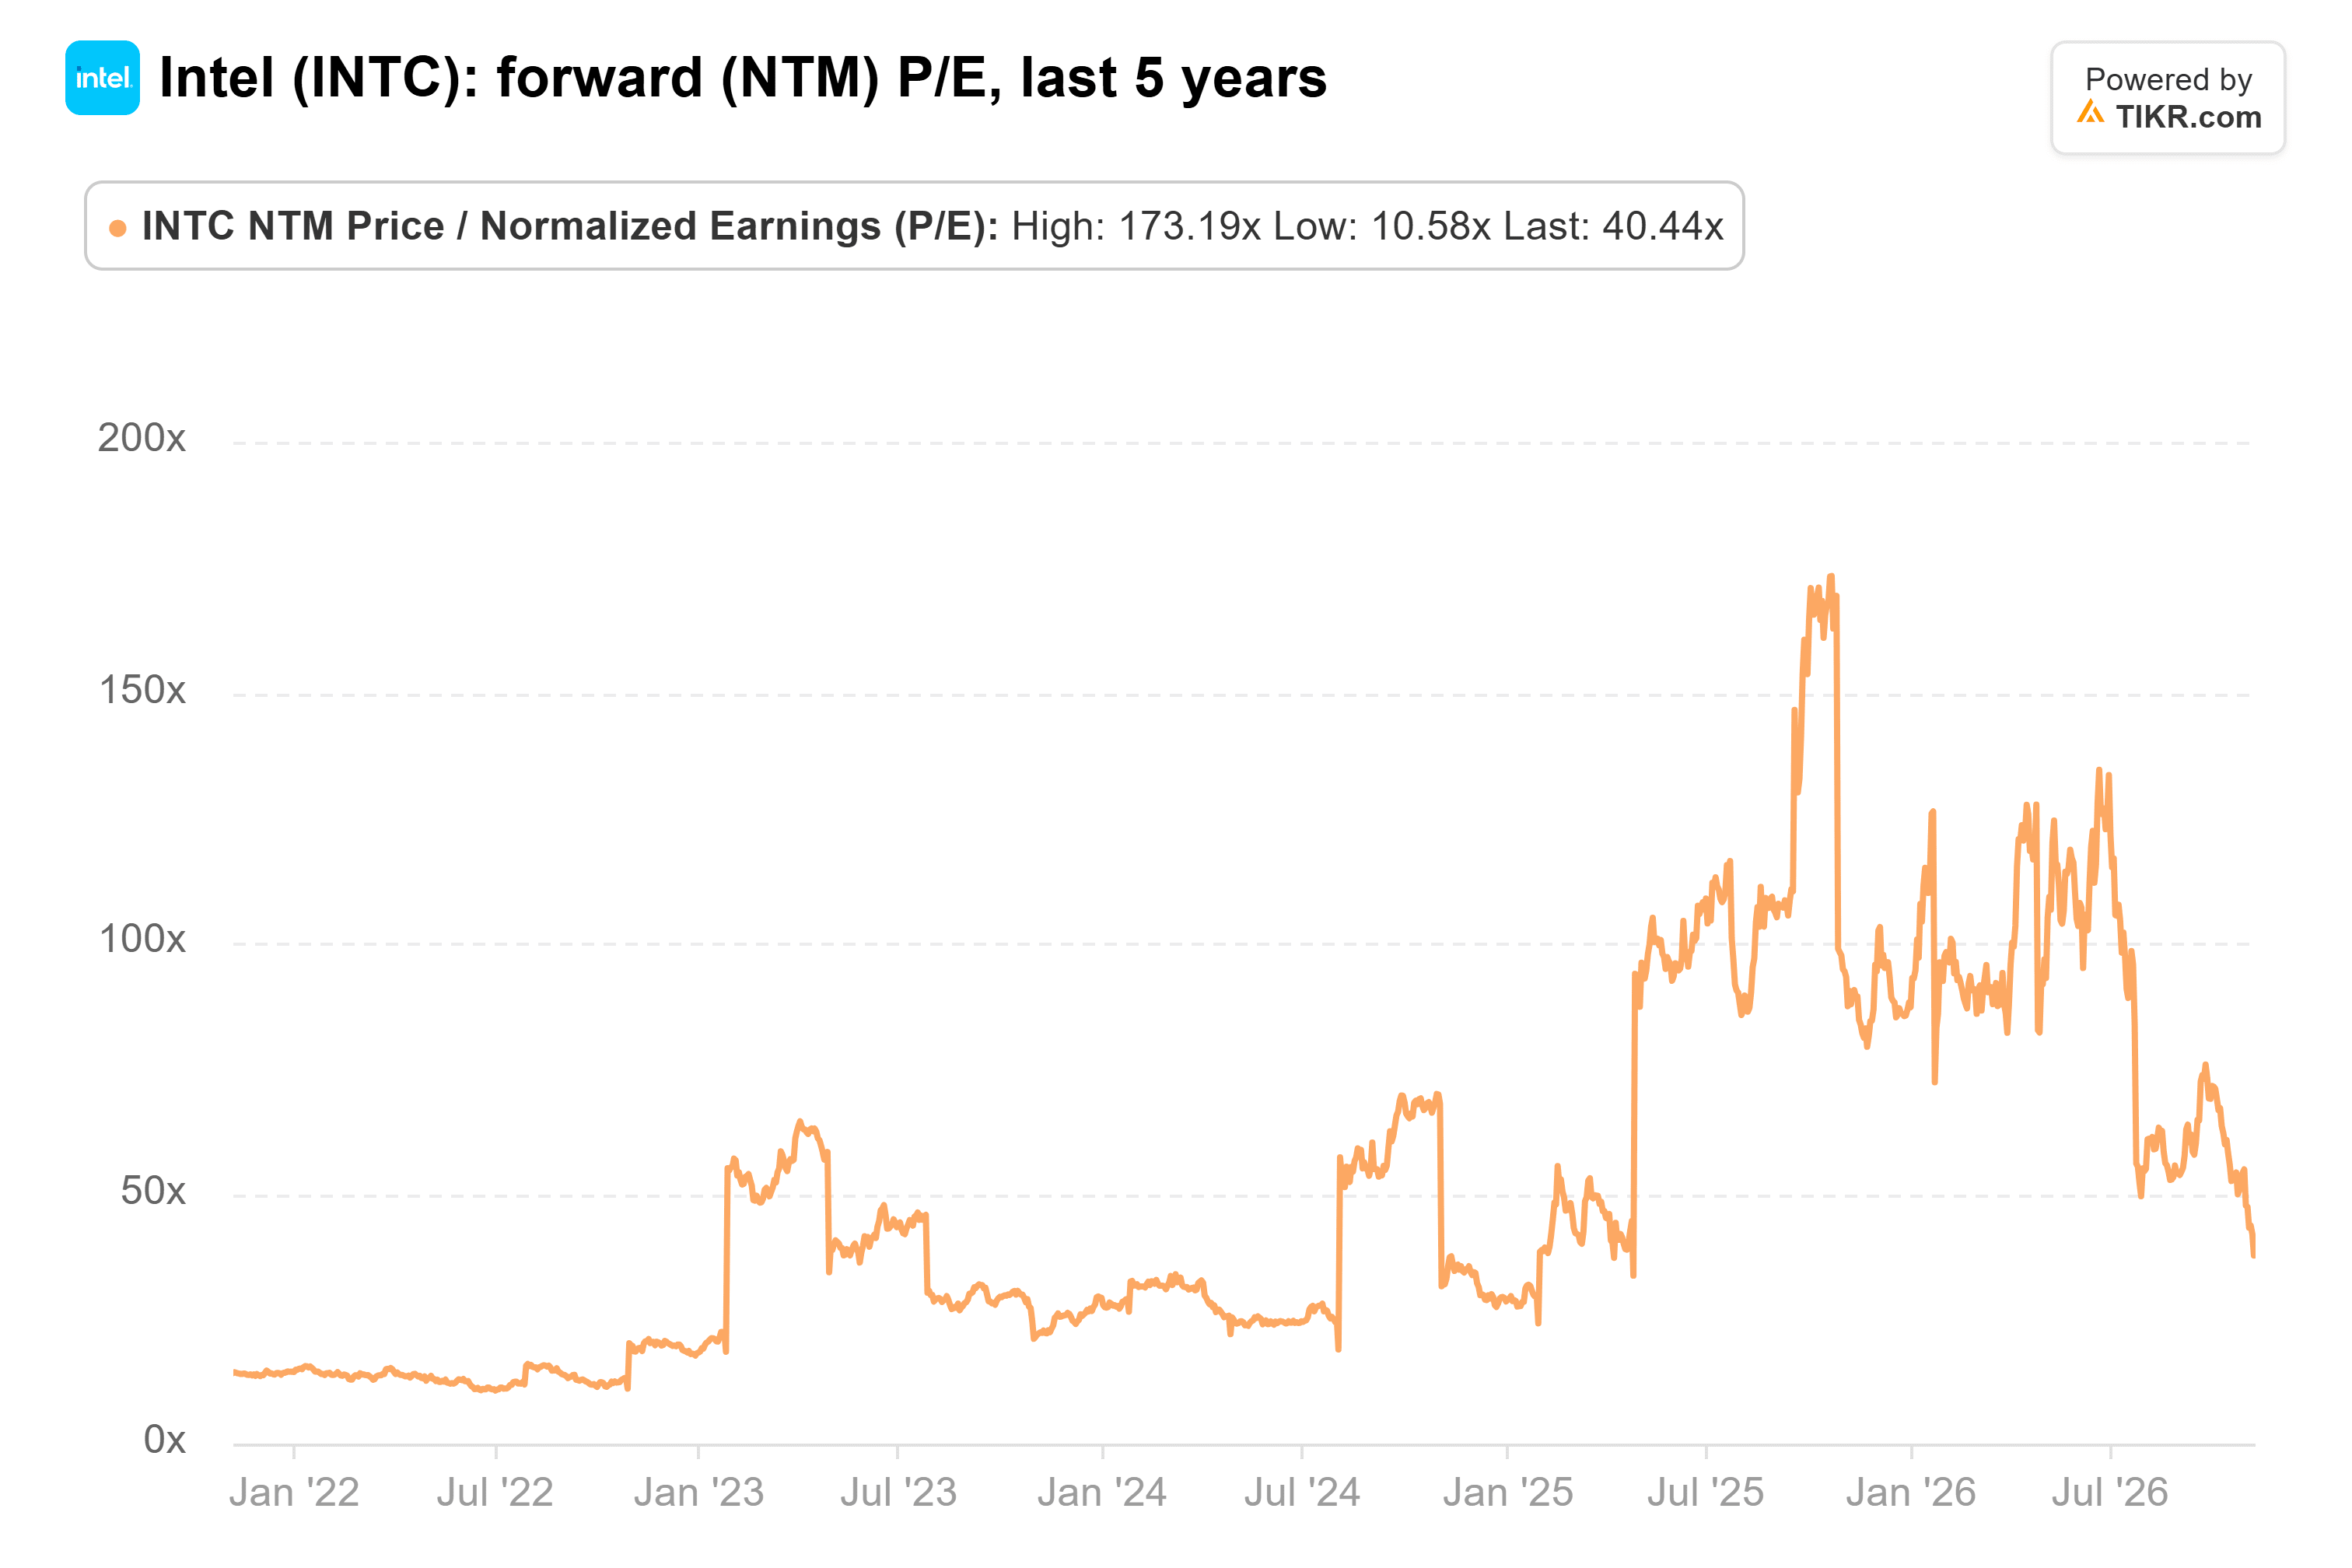
De 2014 à 2022, cependant, elle se négociait entre 10x et 18x. Donc, même après le krach, les investisseurs paient pour un redressement qui n'est qu'à moitié accompli. KeyBanc, qui classe Intel en Surpondération, a réduit son objectif à 140 dollars le 30 octobre, tandis que Barclays la classe en Conserver avec un objectif de 75 dollars.
En résumé : Intel a un problème d'offre, et c'est beaucoup plus facile à résoudre qu'un problème de demande. Mais à 40 fois les bénéfices futurs, j'attendrais des preuves. Le rapport du quatrième trimestre, probablement fin janvier, doit montrer une reprise des expéditions Xeon et une marge brute non-GAAP à 38 % ou plus. Bien sûr, si les dépenses importantes d'Intel en 2027 ne ramènent pas rapidement l'offre, les analystes pourraient réduire à nouveau leurs estimations.
Alors, quelle est la vraie valeur de l'action Intel ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit d'entrer quelques hypothèses dans le modèle de valorisation de TIKR et de voir ce que Intel pourrait valoir. Partez des estimations consensuelles de Wall Street, ou ajustez les paramètres pour refléter votre propre vision de l'entreprise. C'est gratuit.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure les actualités récentes de l'entreprise ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !