Key Stats for Home Depot Stock
- Current Price: $285.77
- Target Price (Mid): ~$440
- Street Target: ~$378
- Potential Total Return: ~54%
- Annualized IRR: ~10% / year
Now Live: Discover how much upside your favorite stocks could have using TIKR’s new Valuation Model (It’s free) >>>
What Happened?
The Home Depot (HD) a reçu une nouvelle recommandation d'achat le 6 octobre 2026, lorsque Melius Research a initié sa couverture avec un objectif de cours de 397 $. Cet appel est intervenu alors que le taux hypothécaire sur 30 ans était à 7,28 % au 1er octobre, son niveau le plus élevé selon Freddie Mac depuis novembre 2023. L'action a gagné 1,97 % pour clôturer à 286,69 $ ce jour-là et a terminé à 285,77 $ le 7 octobre, soit environ 3 % au-dessus du plus bas sur 52 semaines de TIKR à 277,15 $. Les documents de relations avec les investisseurs de l'entreprise montrent que les prévisions pour l'exercice 2026 ont été réaffirmées, avec une croissance des ventes comparables stable à +2 %. Son directeur financier déclare que le retournement de la demande anticipé par Melius n'a pas encore commencé.
Melius achète un retournement que la direction ne voit pas encore
Melius a noté les deux grandes enseignes de bricolage, Home Depot et Lowe's (LOW), à l'achat tout en devenant négatif sur la plupart des constructeurs de maisons. Ses analystes ont qualifié la hausse de l'offre de logements existants de "peut-être la tendance la plus importante pour l'écosystème du logement". Ils s'attendent à ce que cette tendance se poursuive pendant au moins deux à trois ans et entraîne un "point de basculement positif" dans les ventes de maisons existantes et la demande de réparation et de rénovation. L'objectif de 397 $ se situe au-dessus de la moyenne du consensus d'environ 378 $, et TIKR recense 18 recommandations d'achat, 4 de surperformance et 14 de maintien.
La direction ne voit pas ce retournement. "Nous ne voyons rien qui nous indique qu'il y a une inflexion", a déclaré Richard McPhail, vice-président exécutif et directeur financier, le 15 septembre. McPhail supervise également les filiales Pro depuis que le PDG Ted Decker a commencé un congé médical temporaire en août, que l'entreprise a déclaré devoir durer quelques mois.
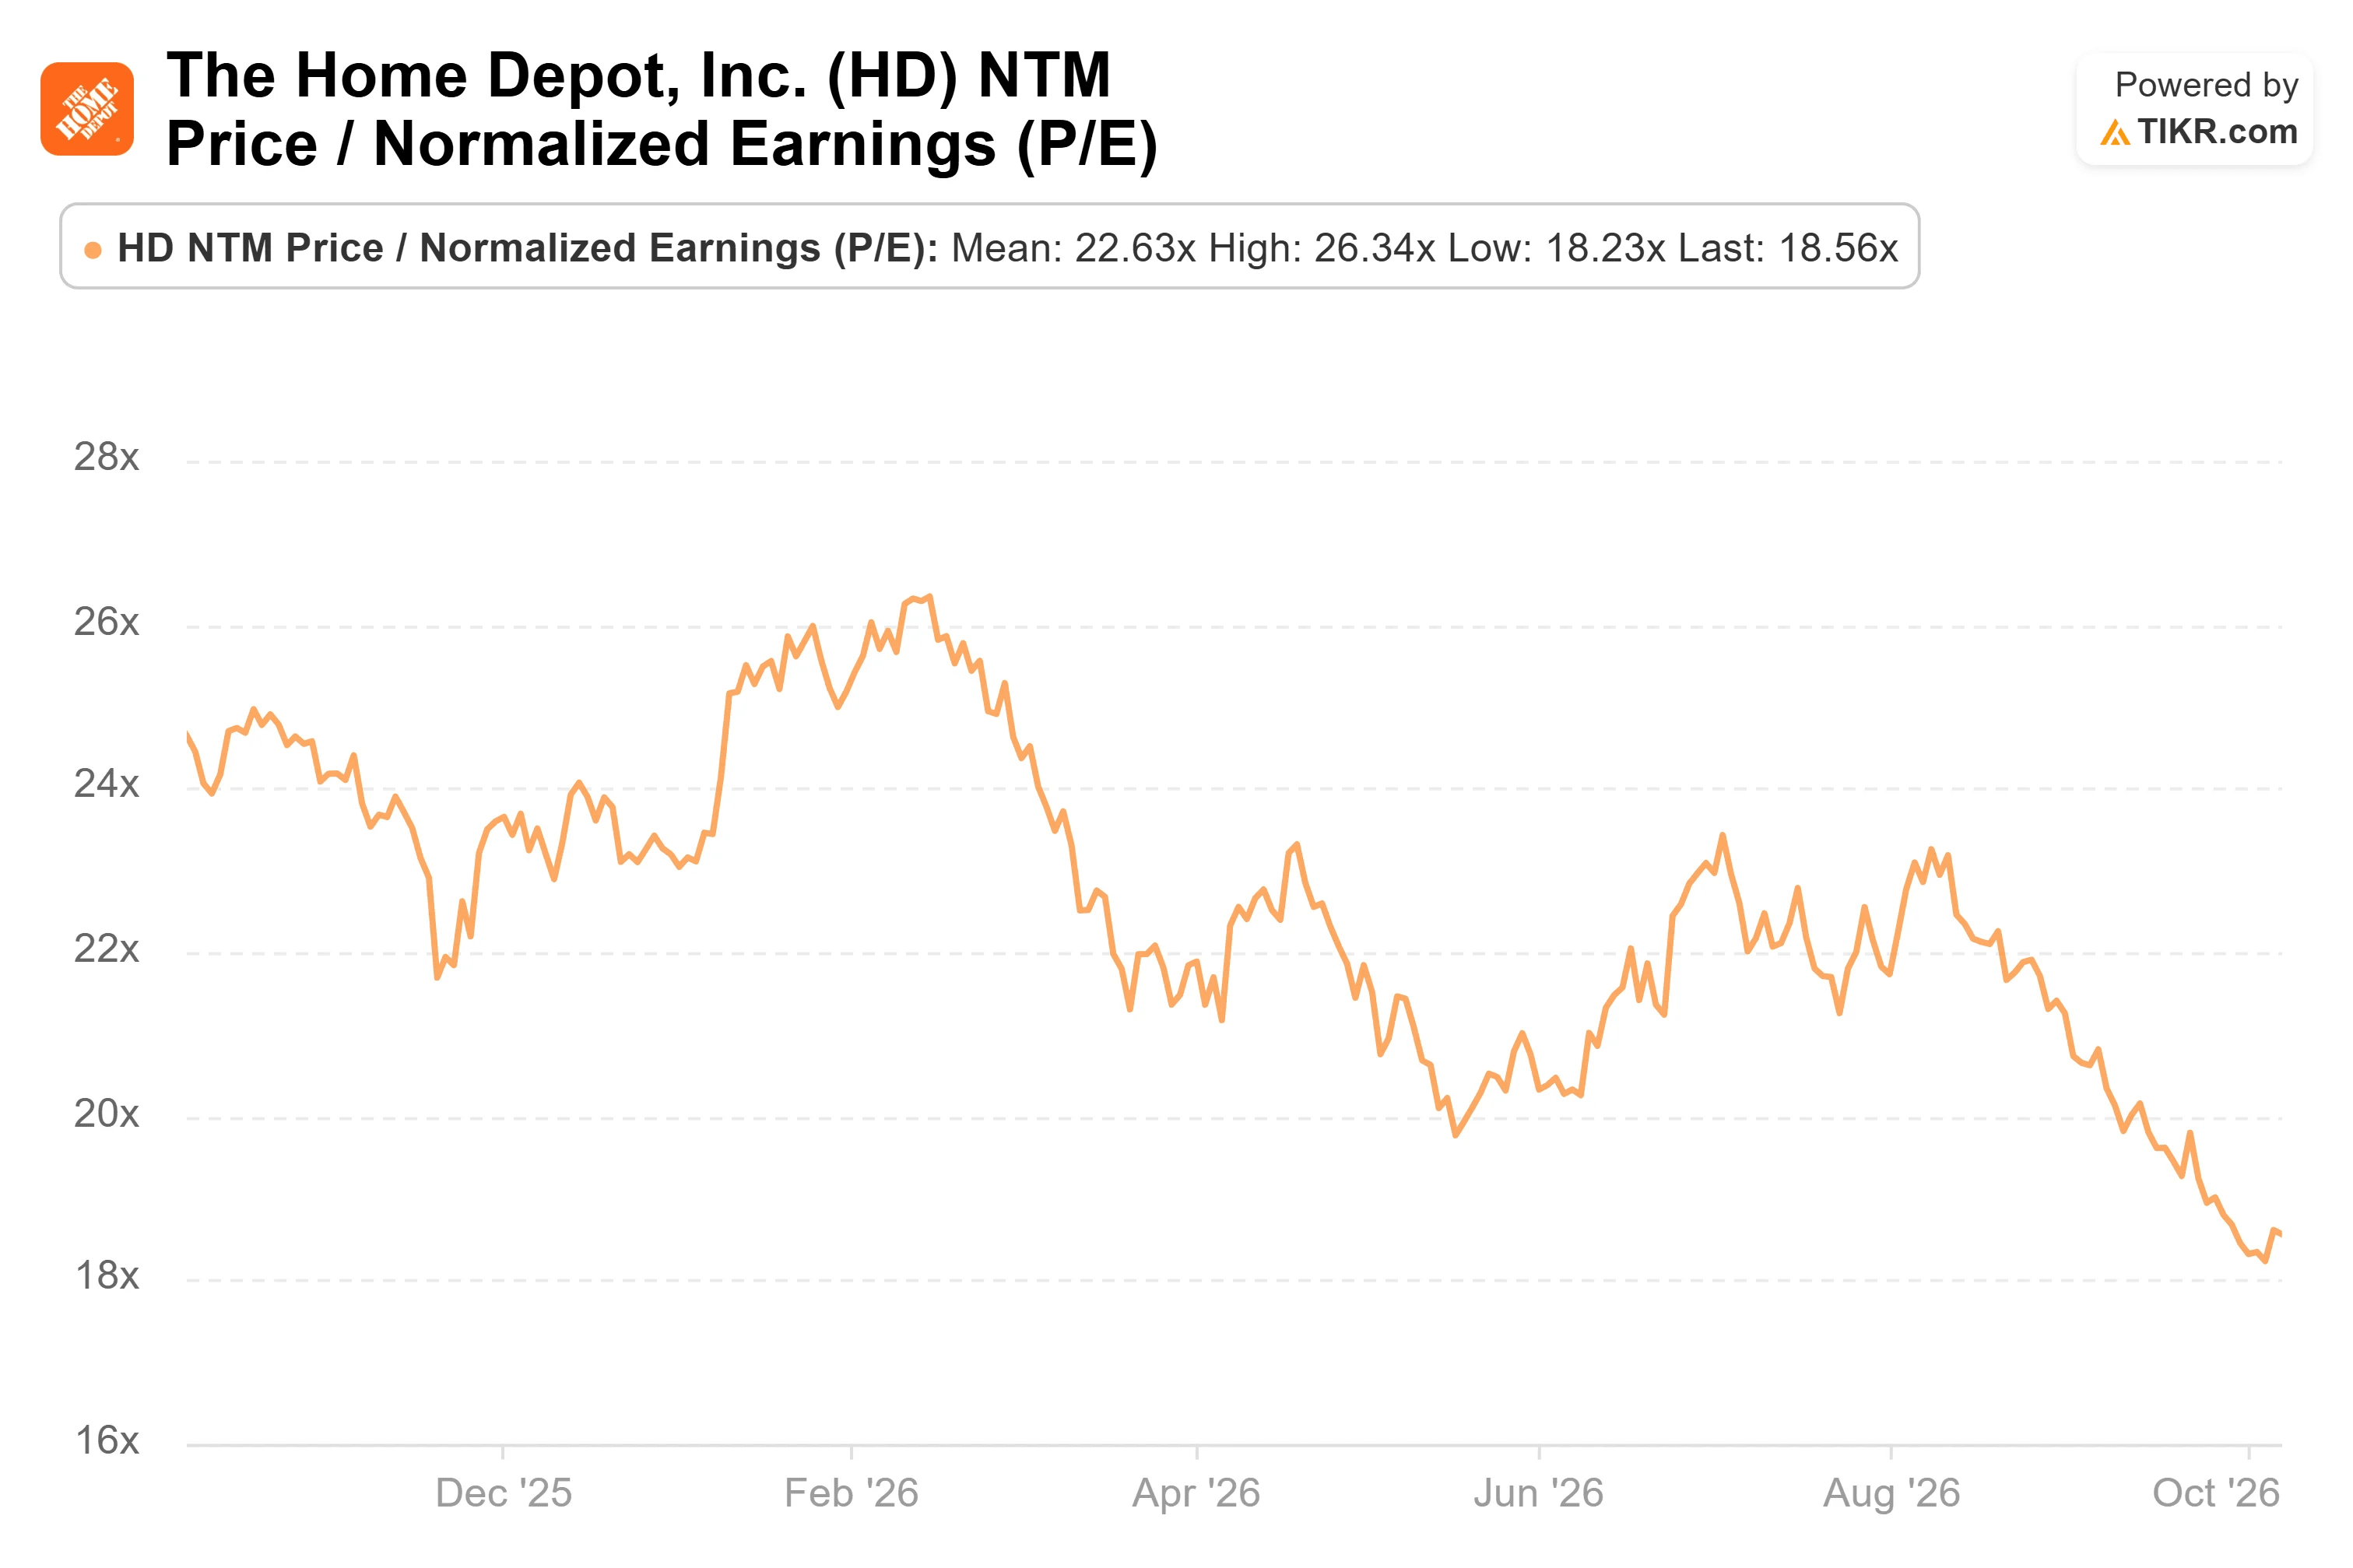
Le marché a pris le parti de McPhail. Le P/E NTM de Home Depot est passé d'environ 25x le 1er février à environ 19x le 7 octobre. Sur cette période, le cours de l'action a chuté de 23,71 %, tandis que les estimations de BPA NTM ont augmenté de 2,33 %, passant de 15,05 $ à 15,40 $. Les investisseurs valorisent désormais Home Depot plus près de Lowe's, à environ 15x, que de TJX Companies (TJX) à environ 26x.
Voir les estimations historiques et prospectives pour l'action Home Depot (C'est gratuit !) >>>
La défense des marges tient au niveau de la marge brute
Lors de la conférence Goldman Sachs Global Consumer and Retail, McPhail a déclaré qu'"il y a un malentendu sur la marge Pro". Les catégories vendues par SRS et GMS ont des marges inférieures à la moyenne de l'entreprise, a-t-il dit, mais similaires à ce que Home Depot gagne sur ces mêmes catégories. Les clients professionnels, a-t-il ajouté, présentent le même profil de marge que les consommateurs. Il a concédé que "vous pourriez voir certains impacts de mix produit de temps en temps".
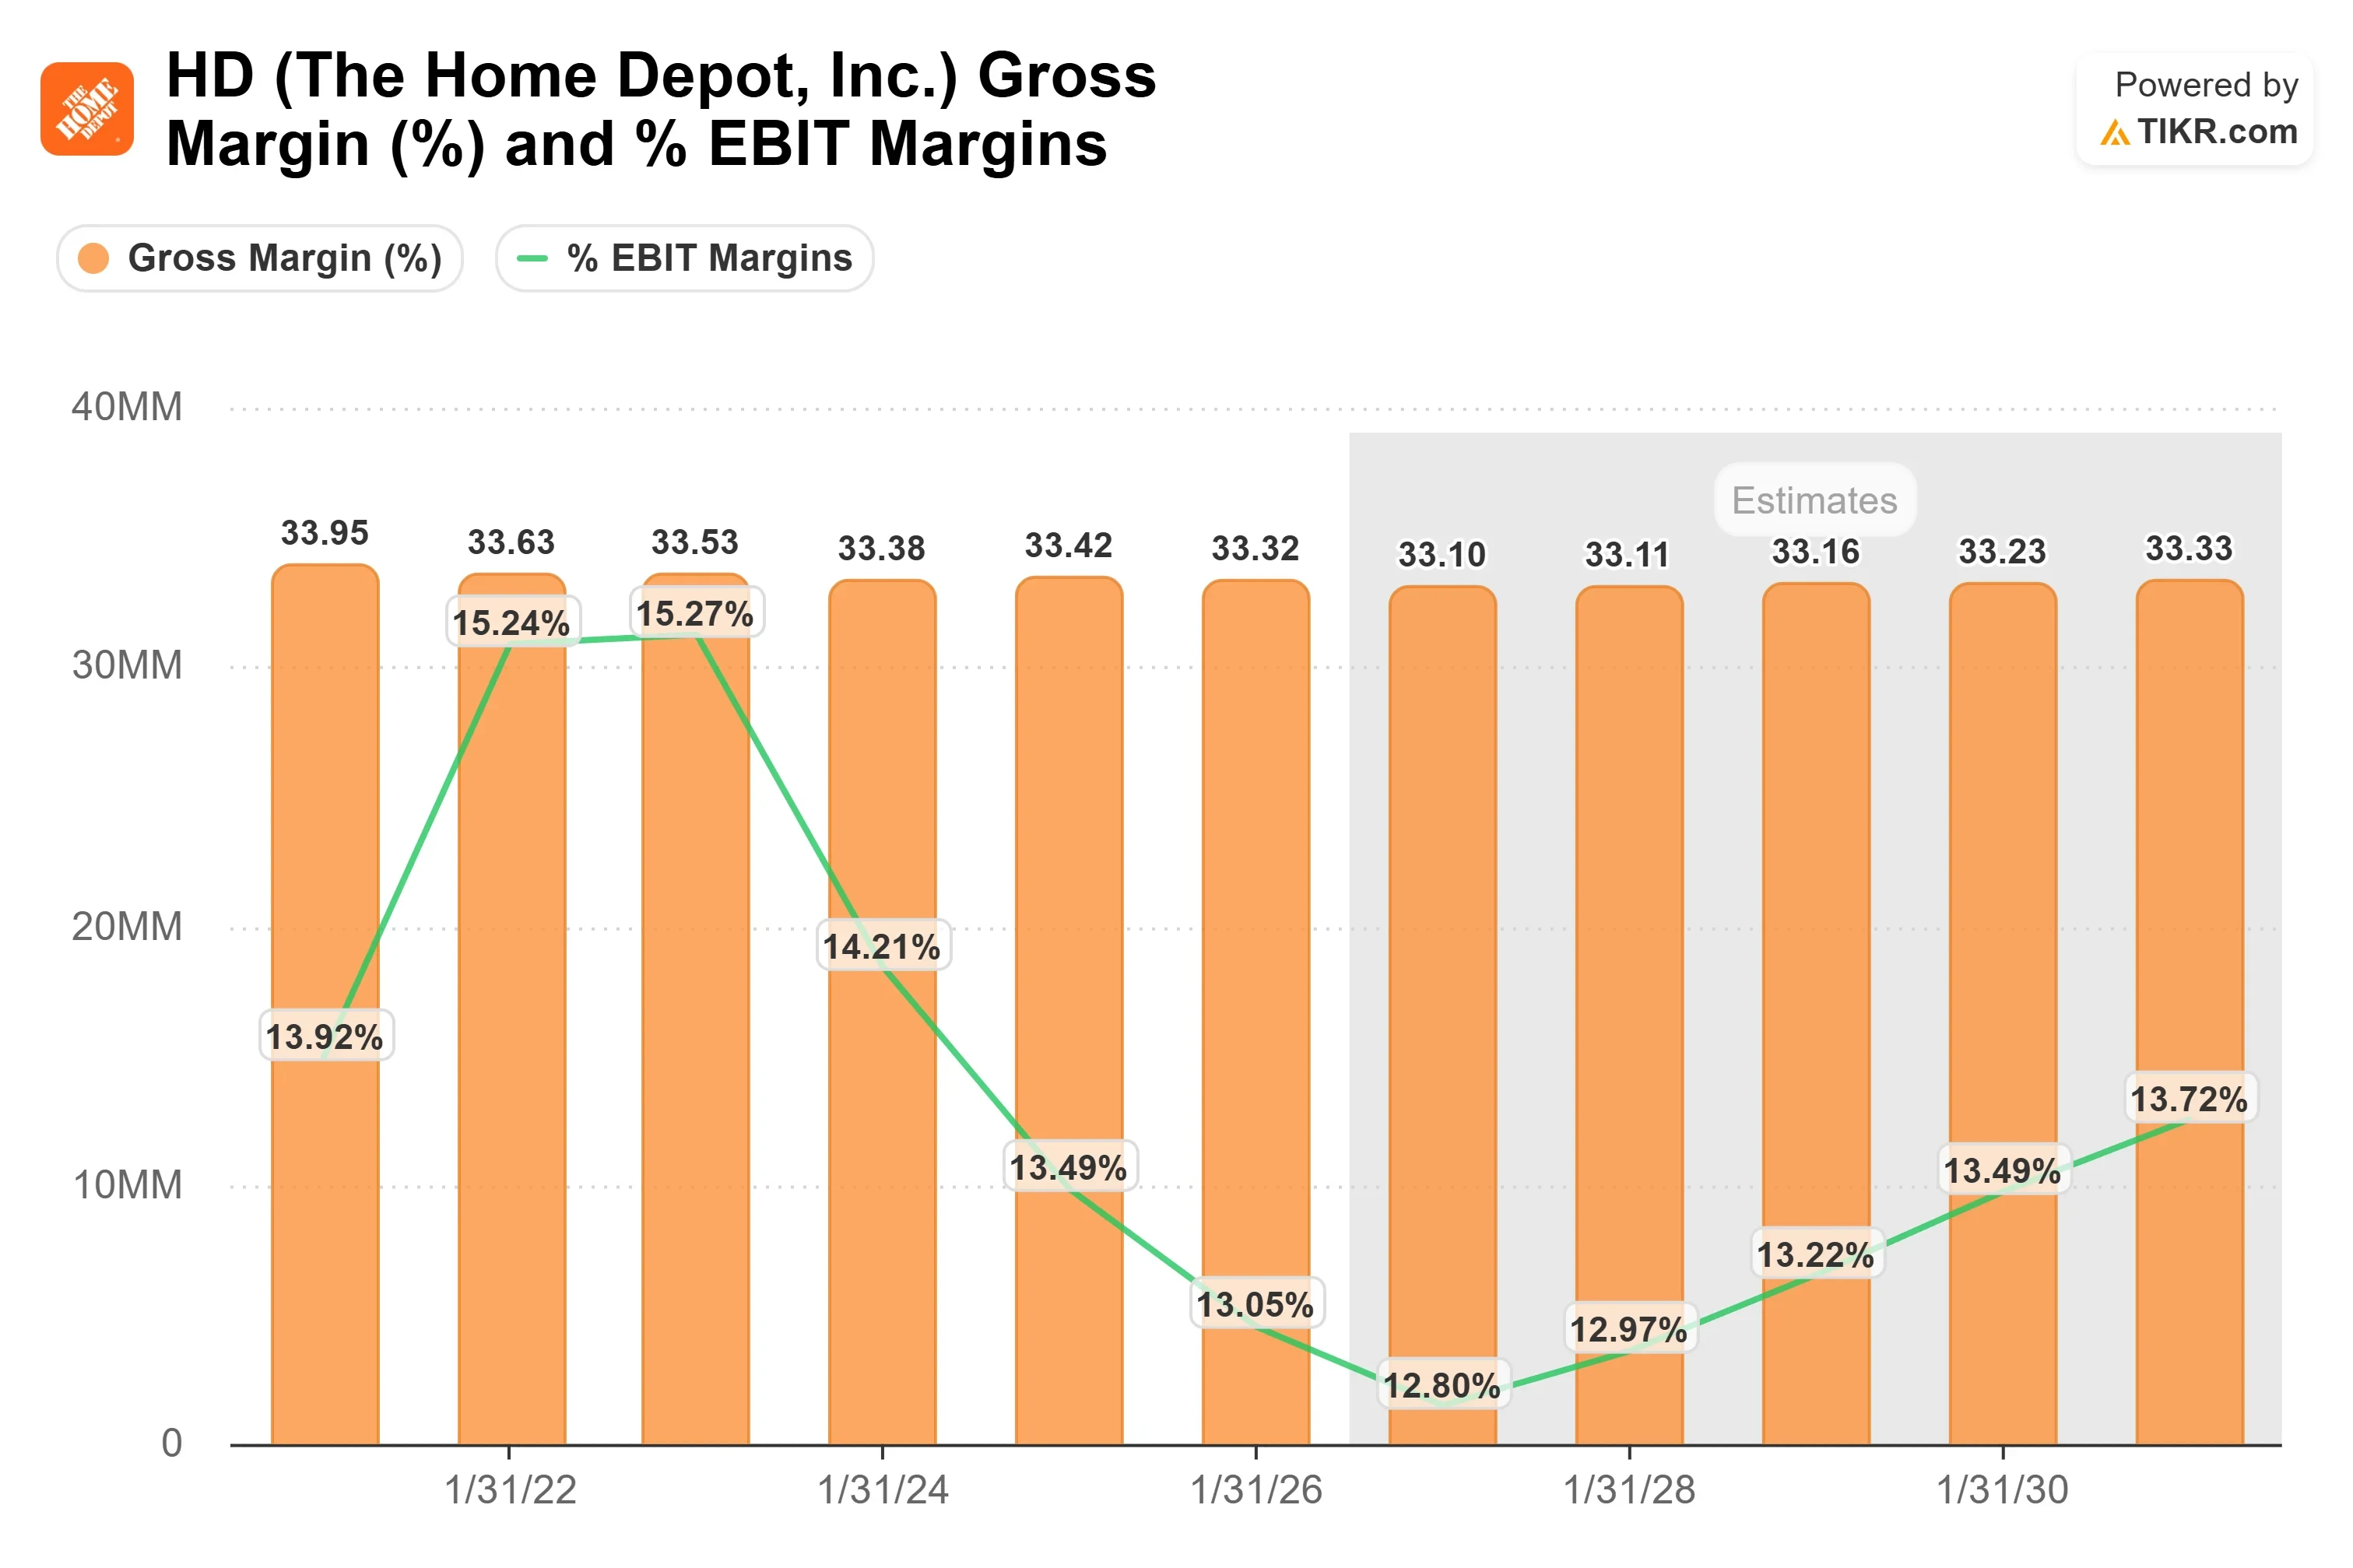
Les données de TIKR sont cohérentes avec cela au niveau de la marge brute. La marge brute était de 33,38 % pour l'exercice 2023 et de 33,32 % pour l'exercice 2025. Le consensus se situe près de 33,1 % pour l'exercice 2026, ce qui correspond aux prévisions de l'entreprise incluant les remboursements de droits de douane IEEPA. La marge d'EBIT est passée de 14,2 % à 13,1 % sur les mêmes années, donc la pression se situe dans les coûts opérationnels. McPhail a cité "plusieurs milliards de dollars de productivité dans notre base de dépenses au cours des prochaines années", mais a ajouté : "Nous prévoyons de voir cette productivité sous forme de ventes plus élevées." Cela en fait un plan de gain de parts de marché plus qu'un plan de marge.
La trésorerie est également en retard. Le flux de trésorerie opérationnel a été inférieur au consensus lors de chacun des cinq derniers trimestres sur la page Beats & Misses de TIKR. Le flux de trésorerie disponible du T2 de l'exercice, à 4,51 milliards de dollars, était inférieur de 14,11 % aux estimations, bien qu'il ait augmenté de 21,04 % par rapport à l'année précédente. Le crédit commercial pour les professionnels, faisant partie du modèle de service décrit par McPhail, est probablement un frein, car il comptabilise les ventes en créances avant l'arrivée des liquidités.
Voir comment Home Depot se comporte par rapport à ses pairs sur TIKR (C'est gratuit !) >>>
Analyse du modèle avancé TIKR
- Current Price: $285.77
- Target Price (Mid): ~$440
- Potential Total Return: ~54%
- Annualized IRR: ~10% / year

Le scénario médian atteint environ 440 $ d'ici le 31 janvier 2031, soit un rendement total d'environ 54 %, ou environ 10 % par an. Le BPA normalisé consensuel de TIKR pour l'exercice se terminant en janvier 2031 est d'environ 20 $, donc l'objectif correspond à environ 22x ces bénéfices. C'est au-dessus du P/E trailing de 20,00x au 7 octobre. Le consensus attend une croissance du BPA proche de 2 % pour l'exercice se terminant en janvier 2027, puis d'environ 6 % et 9 % les deux années suivantes. Le principal risque est le multiple : sur une base forward, il est passé d'environ 25x à environ 19x depuis février, et l'objectif nécessite qu'il se redresse. L'upside viendrait si la hausse de l'offre de revente stimulait la rénovation avant cela.
Conclusion
Home Depot devrait publier ses résultats du T3 de l'exercice vers le 17 novembre, une date qu'elle n'a pas confirmée. Le consensus se situe près de 42,7 milliards de dollars de ventes et d'environ 3,84 $ de BPA ajusté. Un flux de trésorerie opérationnel conforme aux estimations soutiendrait la thèse de marge de McPhail. Un sixième écart consécutif pourrait remettre en jeu le plus bas à 277,15 $.
Alors, quelle est la valeur réelle de l'action Home Depot ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit d'entrer quelques hypothèses dans le modèle de valorisation de TIKR et de voir ce que Home Depot pourrait valoir. Partez des estimations consensuelles de Wall Street, ou ajustez les entrées pour refléter votre propre vision de l'entreprise. C'est gratuit.
Analysez Home Depot sur TIKR Gratuit →
Disclaimer:
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu à partir des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure des nouvelles récentes de l'entreprise ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !