


Points clés
- First Solar a chuté de [43%] depuis son plus haut de clôture du 3 juin. Le 8 octobre, Goldman Sachs a abaissé son objectif de cours à 272 $ contre 310 $ auparavant, tout en maintenant sa recommandation Achat, ce qui représente toujours une hausse potentielle de 51%.
- Le nouvel objectif de Goldman est proche du consensus à 274 $, et même l'objectif le plus bas de Wall Street, à 197 $, est supérieur au cours de clôture du 7 octobre.
- Les estimations de bénéfices consensuelles pour 2026 et 2027 ont à peine bougé en 90 jours, donc la baisse de l'action provient d'une contraction du multiple.
- L'appel de Goldman semble plausible mais tendu. Sur les estimations actuelles, l'action devrait se négocier à [12,9x] les bénéfices futurs, contre [8,5x] actuellement.
First Solar (FSLR) a clôturé à [180,13 $] le 7 octobre, soit [43%] en dessous de son plus haut de clôture du 3 juin à 318,25 $. Le matin du 8 octobre, l'analyste de Goldman Sachs Brian Lee a abaissé son objectif de cours à 272 $ contre 310 $ et a maintenu sa recommandation Achat.
Il s'agit d'une réduction de 12% de l'objectif après une baisse de 43% de l'action, donc le potentiel de hausse de Goldman est passé à [51%]. Lee avait relevé l'objectif à 310 $ contre 300 $ le 1er mai.
Dans l'attente de Washington
Le 30 juillet, First Solar a publié des résultats du deuxième trimestre de 3,92 $ par action, en hausse de 23% sur un an. Le chiffre d'affaires a reculé de 4% à 1,06 milliard de dollars, et les prévisions pour 2026 sont restées inchangées.
La politique a pesé sur la conférence téléphonique. L'enquête de la Section 232 sur les importations de polysilicium était toujours en cours, et le PDG Mark Widmar a déclaré qu'« il y a clairement des clients qui restent en retrait. »
Les taux ont ajouté de la pression. Le 24 septembre, l'action a chuté d'environ 10% pour atteindre un nouveau plus bas sur 52 semaines alors que la hausse des rendements des Treasuries frappait les valeurs solaires.
Pourquoi Goldman maintient son Achat
Selon le résumé de la note par TheFly, Lee s'attend à un rapport du troisième trimestre modéré en raison de pressions macroéconomiques plus larges. Mais il souligne également des commandes et une demande favorables cette année, notamment dans le solaire à l'échelle des services publics, et note que l'action se négocie près de son plus bas niveau de valorisation de l'année. Si les commandes dépassent les attentes modestes, il voit une marge de hausse pour l'action.
Les chiffres de First Solar confirment le côté demande. Fin juin, son carnet de commandes sous contrat s'élevait à 45,1 GW jusqu'en 2030, et Widmar a souligné une « demande quelque peu insatiable de la part des hyperscalers ».
Le reste de la place est d'accord. Depuis le 31 mars, les recommandations Achat sont passées de 12 à 16 et les recommandations Neutre de 14 à 9.
L'objectif de 272 $ est-il réaliste pour l'action First Solar ?

Goldman n'est pas isolé. Son objectif de 272 $ est proche du consensus à 274 $, et même le plus bas des 30 objectifs, à 197 $, est supérieur au cours de l'action. Il y a un an, l'action et l'objectif consensuel étaient au même niveau, près de 228 $. Depuis, ils ont évolué en sens opposés…

Les analystes s'attendent également à ce que le BPA normalisé de First Solar passe de 14,21 $ en 2025 à 23,21 $ en 2027, soit une hausse de 63% en deux ans.
La vente massive n'a pas entamé ces chiffres. Les estimations consensuelles pour 2026 et 2027 sont chacune à moins de 1% de leur niveau d'il y a 90 jours. Les investisseurs paient moins cher pour les mêmes bénéfices attendus.
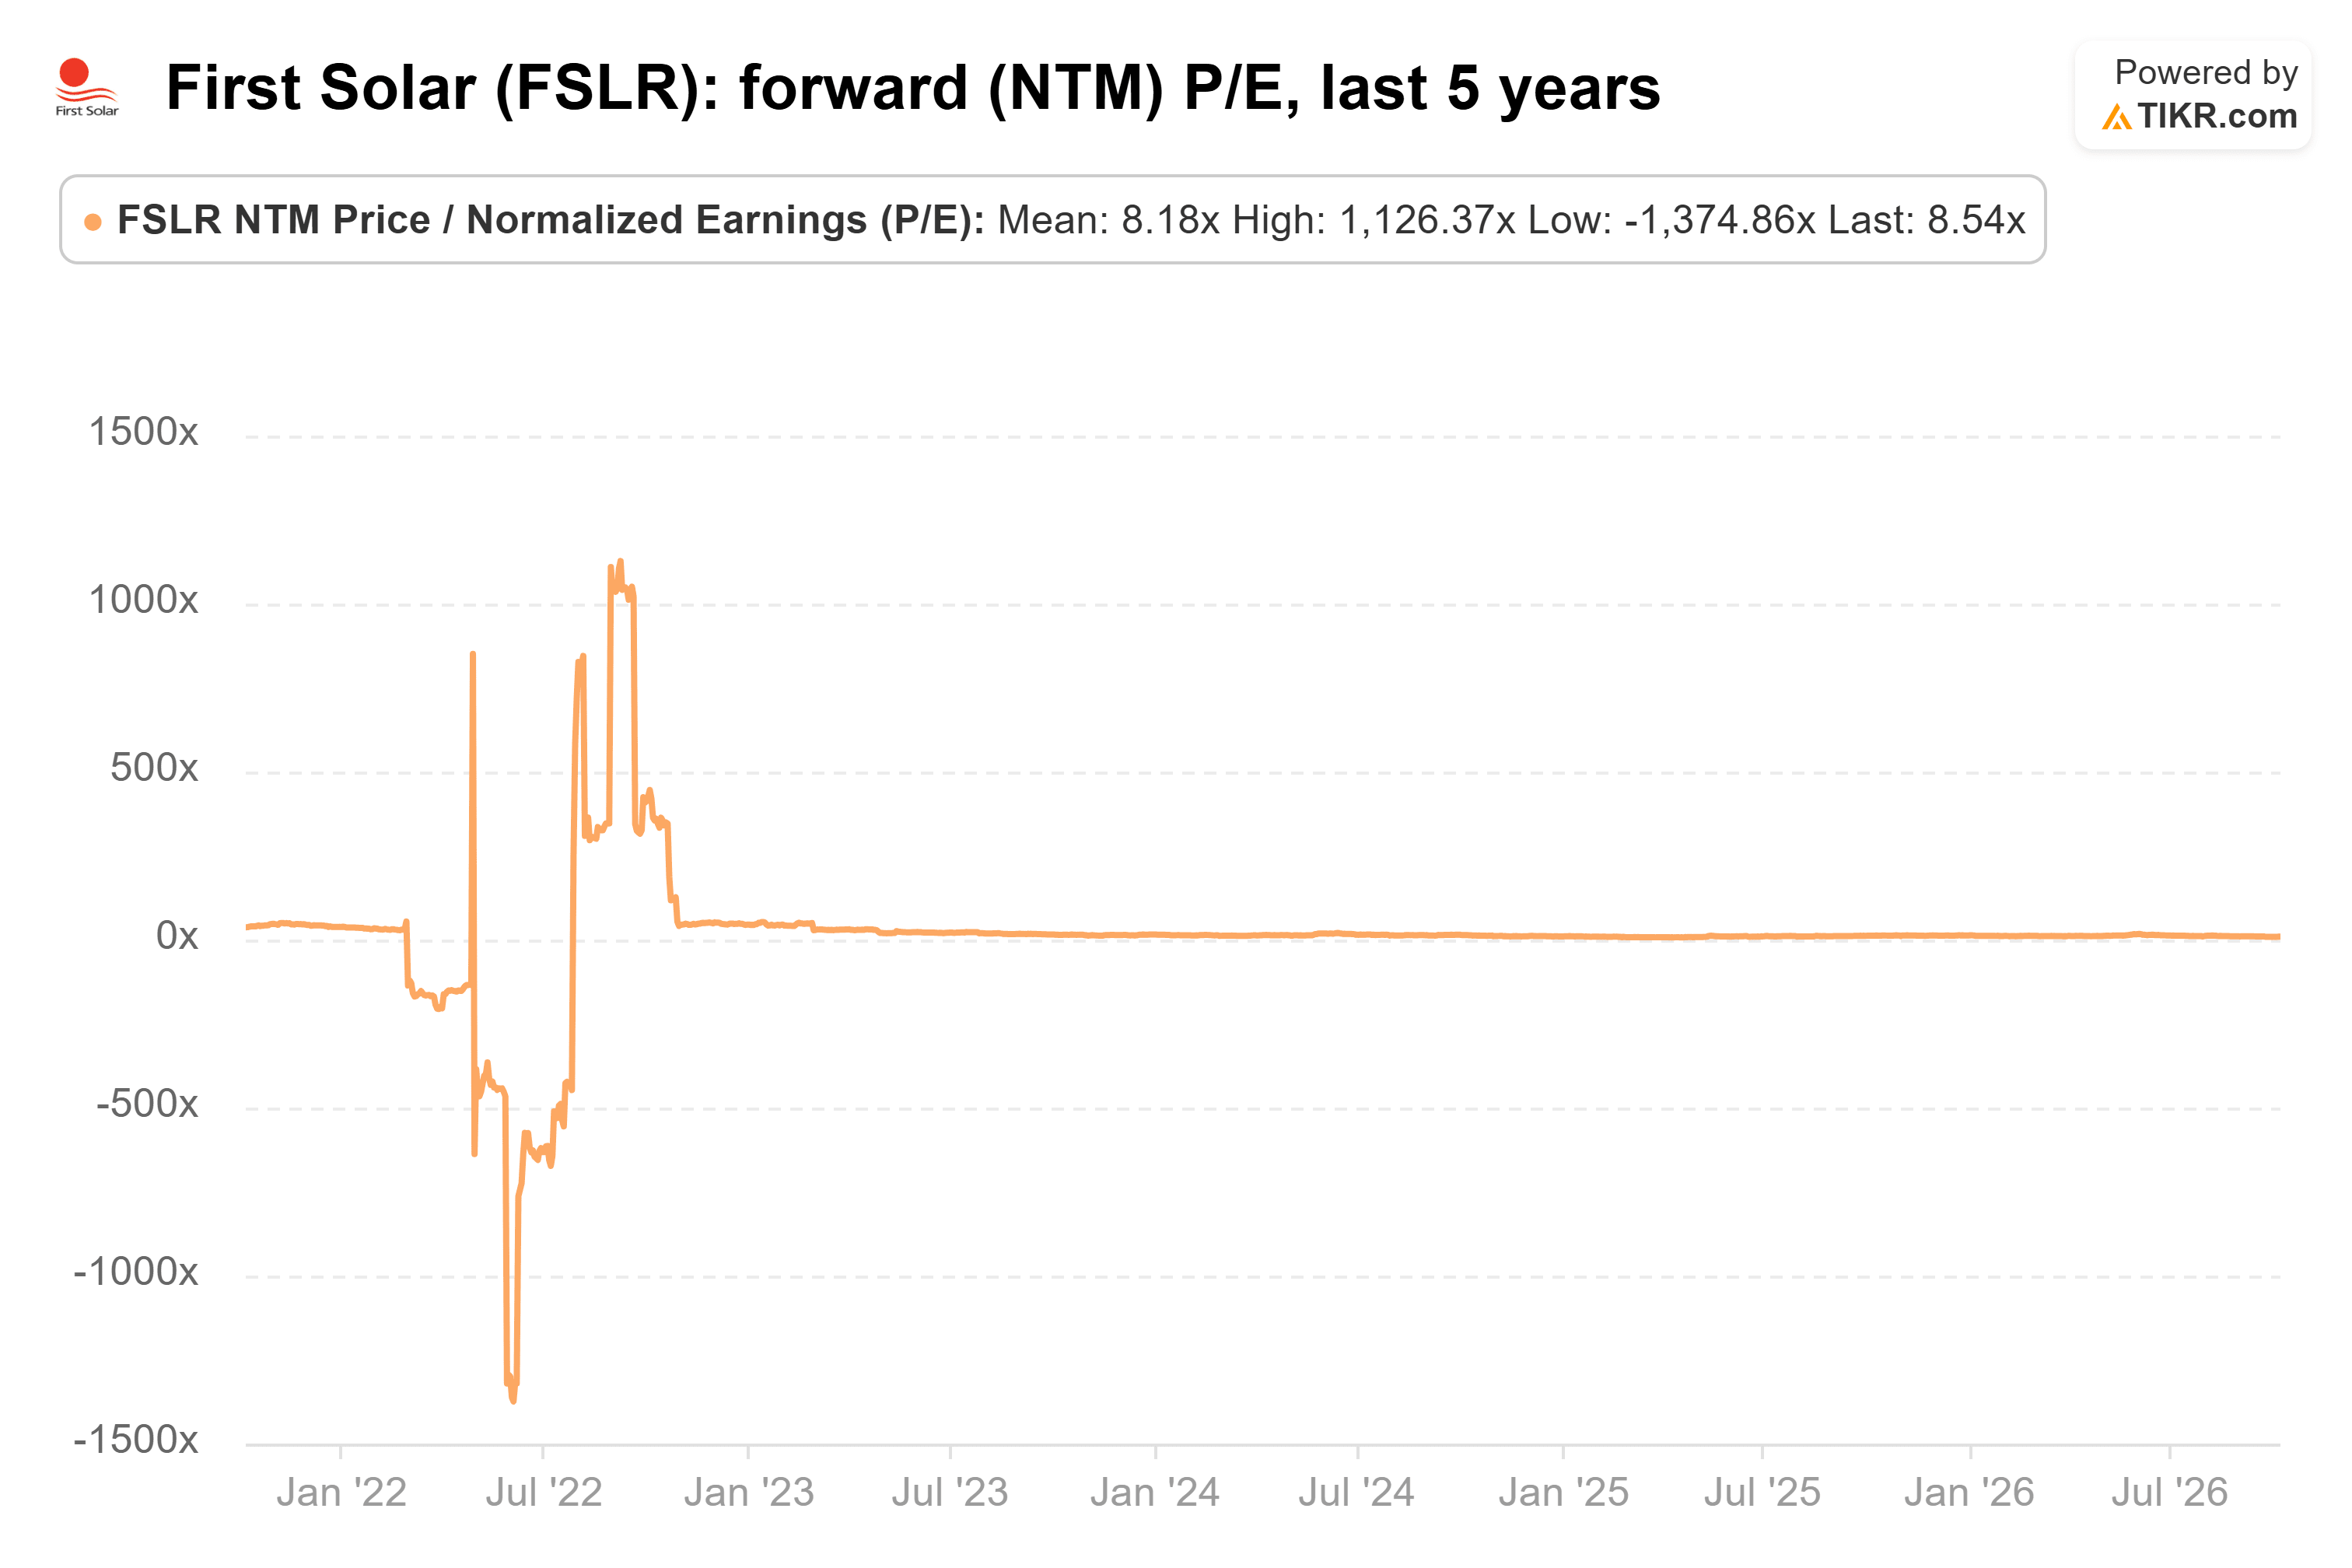
À [180,13 $] et [8,5x] les bénéfices futurs, First Solar est valorisé sur environ [21 $] de bénéfice par action sur les 12 prochains mois. L'objectif de 272 $ de Goldman correspond à [12,9x] ces bénéfices, donc sur les estimations actuelles, presque toute la hausse potentielle de [51%] doit provenir d'un multiple plus élevé.
Le temps aide un peu. Dans un an, les 12 prochains mois s'appuieront sur les 23,21 $ de 2027, et 272 $ nécessiteraient environ 11,7x.
Ce qui pourrait maintenir le multiple bas
La politique est le principal risque. Les prévisions de First Solar supposent que l'environnement politique américain actuel se maintient, et l'issue de la Section 232 pourrait encore modifier ce que les clients sont prêts à signer.
L'historique du P/E ne tranche pas non plus. L'action se négocie à [8,5x] contre une moyenne sur cinq ans de 8,2x, mais les fortes fluctuations de 2022, lorsque les bénéfices attendus étaient proches de zéro, rendent cette moyenne quasiment insignifiante.
Conclusion sur l'action First Solar
Mon avis est que l'appel de Goldman est plausible mais tendu. L'activité résiste, avec des estimations stables et un carnet de commandes jusqu'en 2030. Mais 272 $ nécessite que l'action se négocie à [12,9x] les bénéfices futurs, contre [8,5x] actuellement, et le 24 septembre a montré à quelle vitesse les taux peuvent faire chuter les valeurs solaires.
Le prochain test sera le rapport du troisième trimestre, pour lequel First Solar a donné des prévisions d'EBITDA ajusté entre 625 et 775 millions de dollars. La société n'a pas encore fixé de date ; l'année dernière, elle a publié ses résultats le 30 octobre. Un résultat dans cette fourchette, avec des prévisions pour 2026 à nouveau maintenues, rendrait l'objectif de 272 $ plus facile à atteindre.
Vous pouvez consulter le même historique d'objectifs, les estimations de BPA et le graphique du P/E forward pour First Solar gratuitement sur TIKR, et les vérifier à nouveau après le rapport du troisième trimestre. En savoir plus ici.
Alors, quelle est la valeur réelle de l'action First Solar ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit de saisir quelques hypothèses dans le modèle de valorisation de TIKR pour voir ce que First Solar pourrait valoir. Partez des estimations consensuelles de Wall Street, ou ajustez les paramètres pour refléter votre propre vision de l'entreprise. C'est gratuit.
Valorisez First Solar gratuitement
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu à partir des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure des nouvelles récentes de l'entreprise ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !


