Points clés
- L'action Equifax a progressé de 6% aujourd'hui après qu'Argus a relevé sa recommandation à Acheter (contre Conserver) avec un objectif de cours de 200 $.
- Cette mise à niveau s'ajoute à la hausse du troisième trimestre de mardi, lorsque les revenus hypothécaires américains ont augmenté de 15% alors même que le marché hypothécaire s'affaiblissait.
- Equifax a également abaissé ses prévisions de revenus pour 2026, et ses prévisions pour le quatrième trimestre sont inférieures aux attentes des analystes.
- L'objectif de 200 $ est proche du consensus de la place, mais le PER forward de l'action reste nettement inférieur à sa moyenne sur cinq ans.
Equifax (EFX) progresse de 6% aujourd'hui après qu'Argus a relevé la recommandation sur le bureau de crédit à Acheter (contre Conserver) avant l'ouverture, avec un objectif de cours de 200 $.
C'est le deuxième bond important de l'action cette semaine. Equifax a bondi de 10,7% mardi après la publication de ses résultats du troisième trimestre. Elle se situe désormais bien au-dessus de son plus bas du 30 septembre, autour de 137 $. Equifax n'est pas la seule action du secteur des données à grimper : TransUnion progresse à peu près autant aujourd'hui sans nouvelle spécifique, alors que les fabricants de semi-conducteurs reculent.
Argus anticipe un retour de la croissance
L'analyste d'Argus, John Eade, soutient qu'Equifax a tourné la page de sa faille de données et connaît à nouveau une croissance, et le troisième trimestre lui donne pas mal d'éléments à citer.
Les revenus ont augmenté de 10% pour atteindre 1,69 milliard de dollars, et les hypothèques ont fait une grande partie du travail : les revenus hypothécaires américains ont progressé de 15% alors même que le marché hypothécaire s'affaiblissait en fin de trimestre. Tout ce qui est en dehors des hypothèques a augmenté de 8%, donc la force ne provient pas d'un seul segment de l'activité.
Les analystes s'attendent à ce que la progression se poursuive, les revenus passant de 6,07 milliards de dollars en 2025 à environ 7,8 milliards de dollars en 2028…
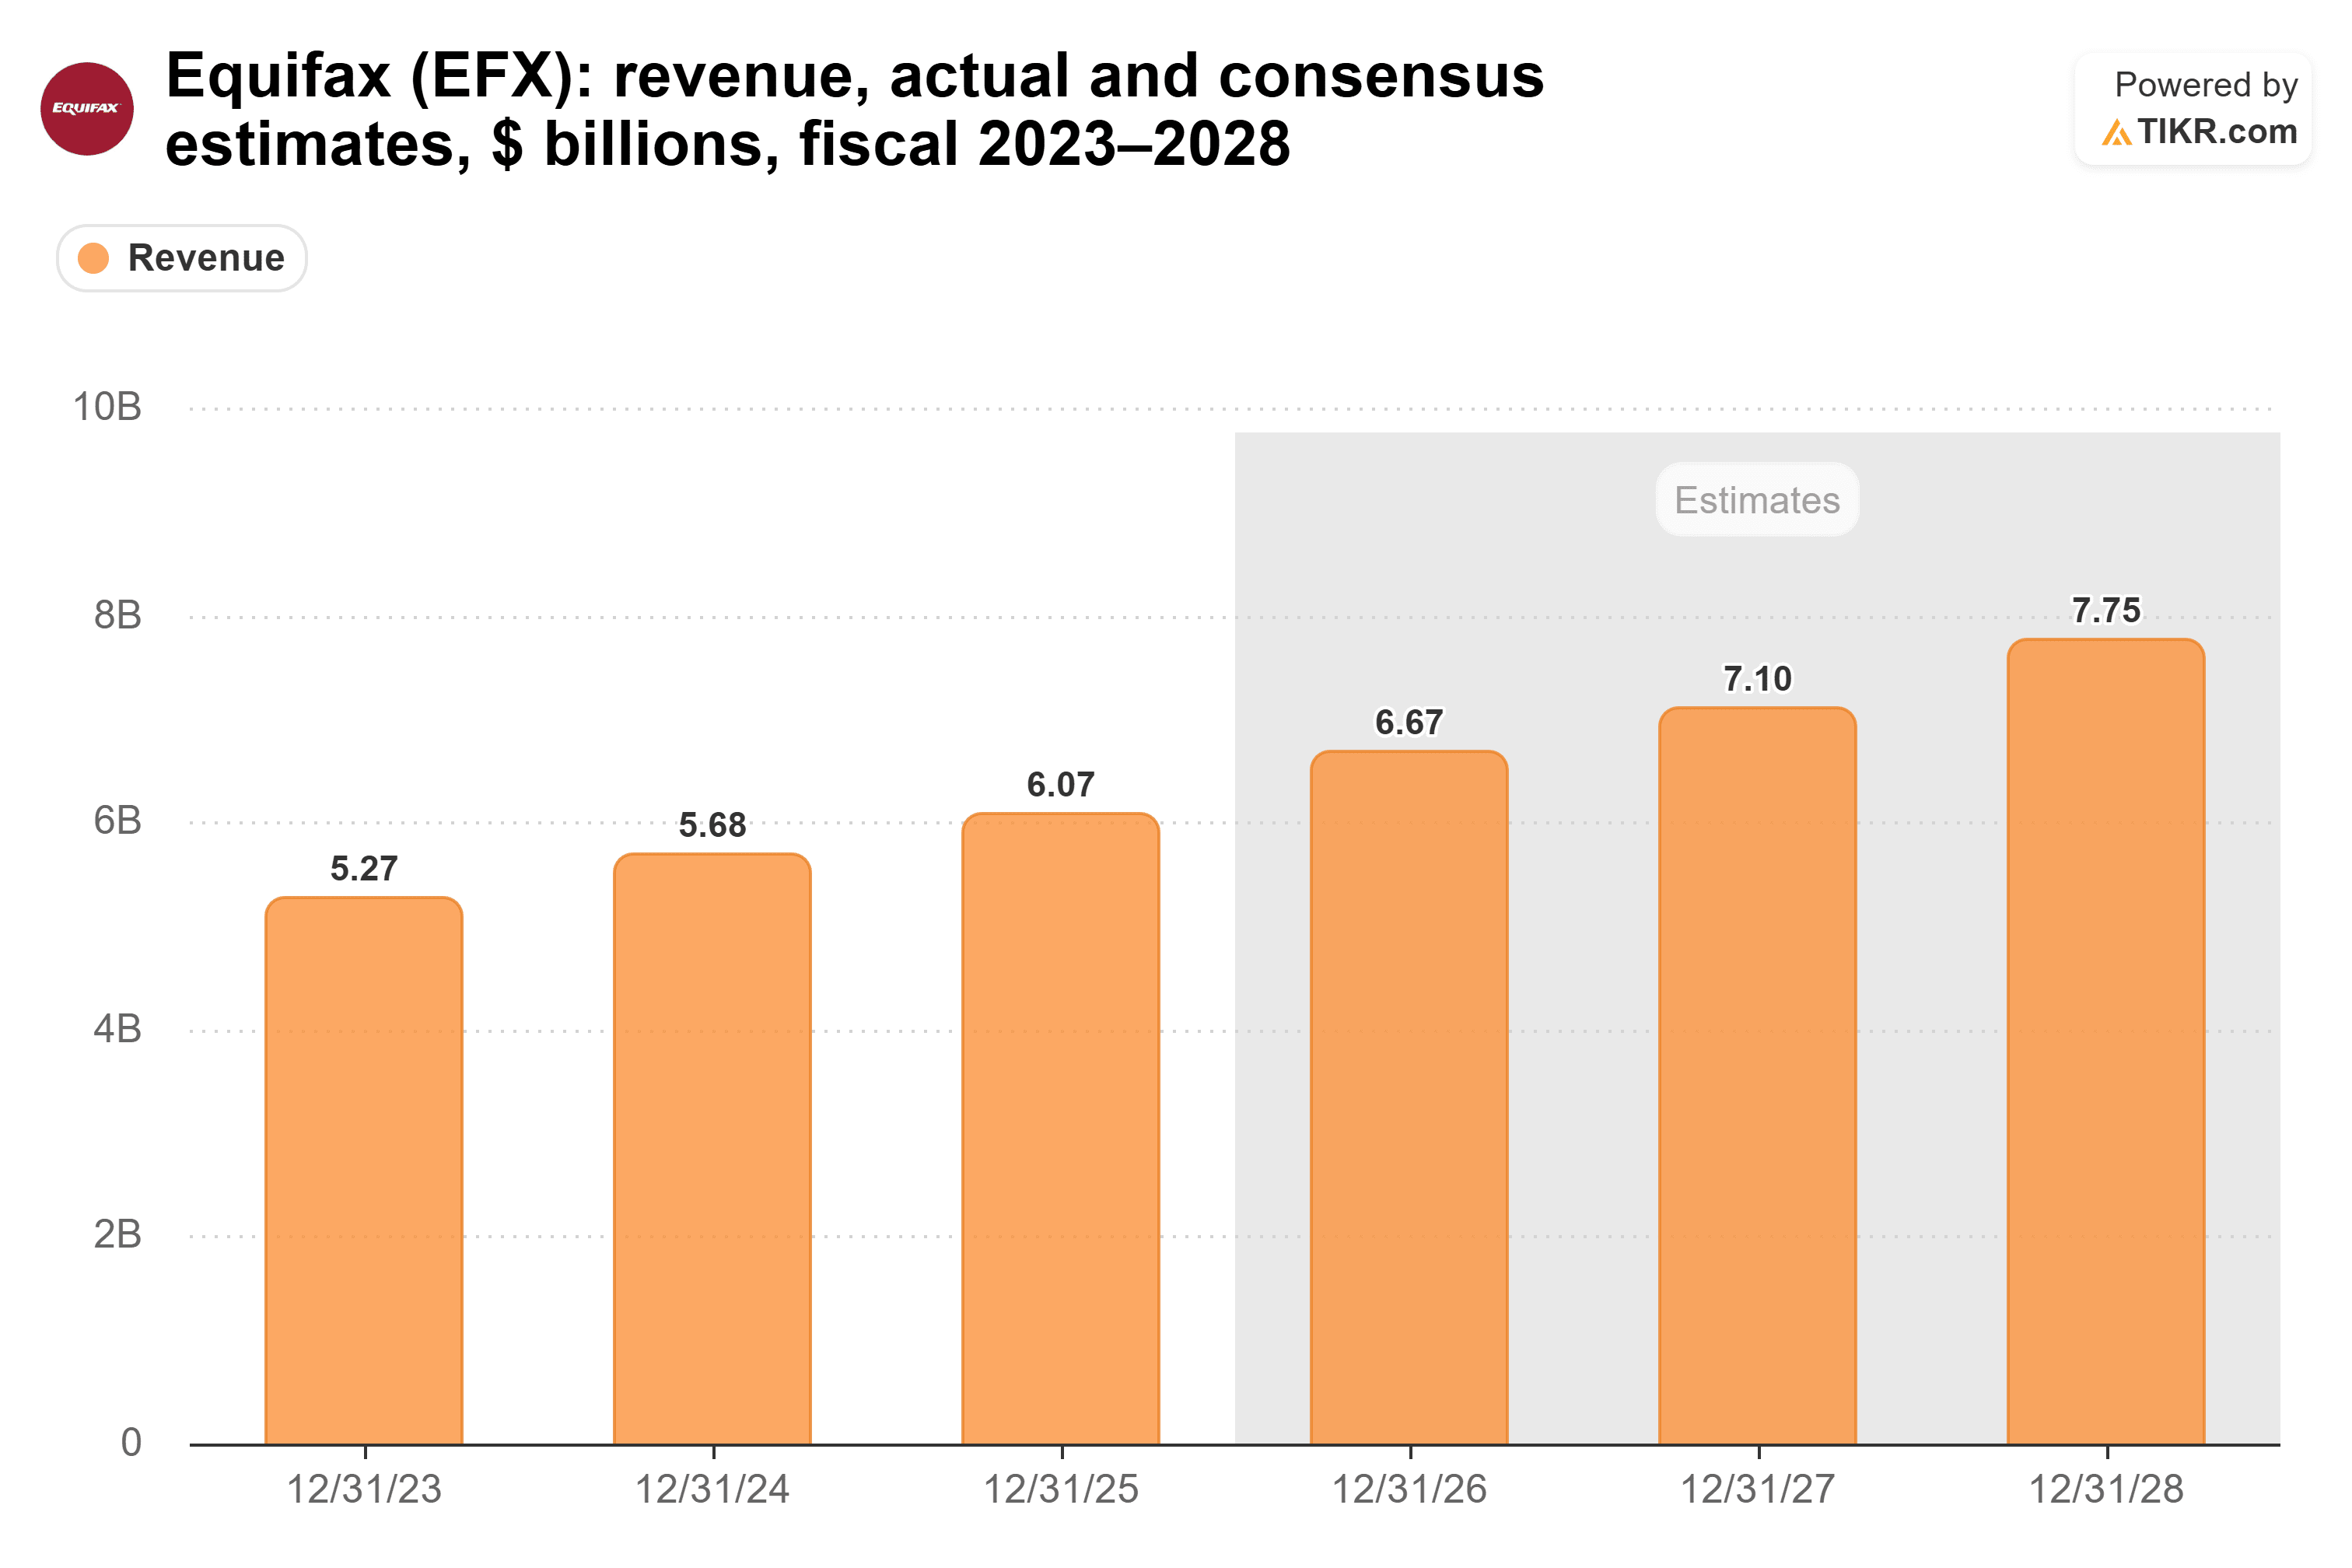
…et le consensus de 6,67 milliards de dollars pour 2026 correspond déjà aux prévisions révisées à la baisse d'Equifax.
Les hypothèques restent le point faible
La direction ne s'attend pas à un retournement du marché hypothécaire affaibli avant la fin de l'année, elle a donc réduit ses prévisions de revenus pour 2026 à 6,661 milliards de dollars au point médian. Les perspectives pour le quatrième trimestre, soit des revenus compris entre 1,605 et 1,635 milliards de dollars, sont également inférieures aux quelque 1,68 milliard de dollars que les analystes anticipaient.
Cependant, le bénéfice résiste mieux que les revenus. Equifax s'attend toujours à un BPA ajusté de 8,50 $ cette année, soit seulement 0,04 $ de moins que son ancien point médian, et le PDG Mark Begor affirme que les réductions de coûts pilotées par l'IA devraient largement compenser les revenus hypothécaires perdus.
TIKR suit 24 analystes sur Equifax. Combien disent "Acheter" ?
Consultez la répartition complète des recommandations Acheter, Conserver et Vendre sur Equifax, ainsi que les estimations de revenus et de bénéfices de Wall Street, le tout en un seul endroit. Plus de 500 000 investisseurs utilisent TIKR pour rechercher des actions comme celle-ci. Voir les recommandations des analystes pour Equifax
200 $ est proche, et l'action n'est toujours pas chère
L'objectif de 200 $ d'Argus était environ 14% au-dessus de la clôture de mercredi, et le bond d'aujourd'hui en a déjà utilisé une grande partie. L'objectif se situe également exactement là où la place se trouve déjà. Le consensus d'objectif est d'environ 198 $, en baisse par rapport aux quelque 271 $ d'il y a un an, lorsque l'action se négociait près de 230 $…
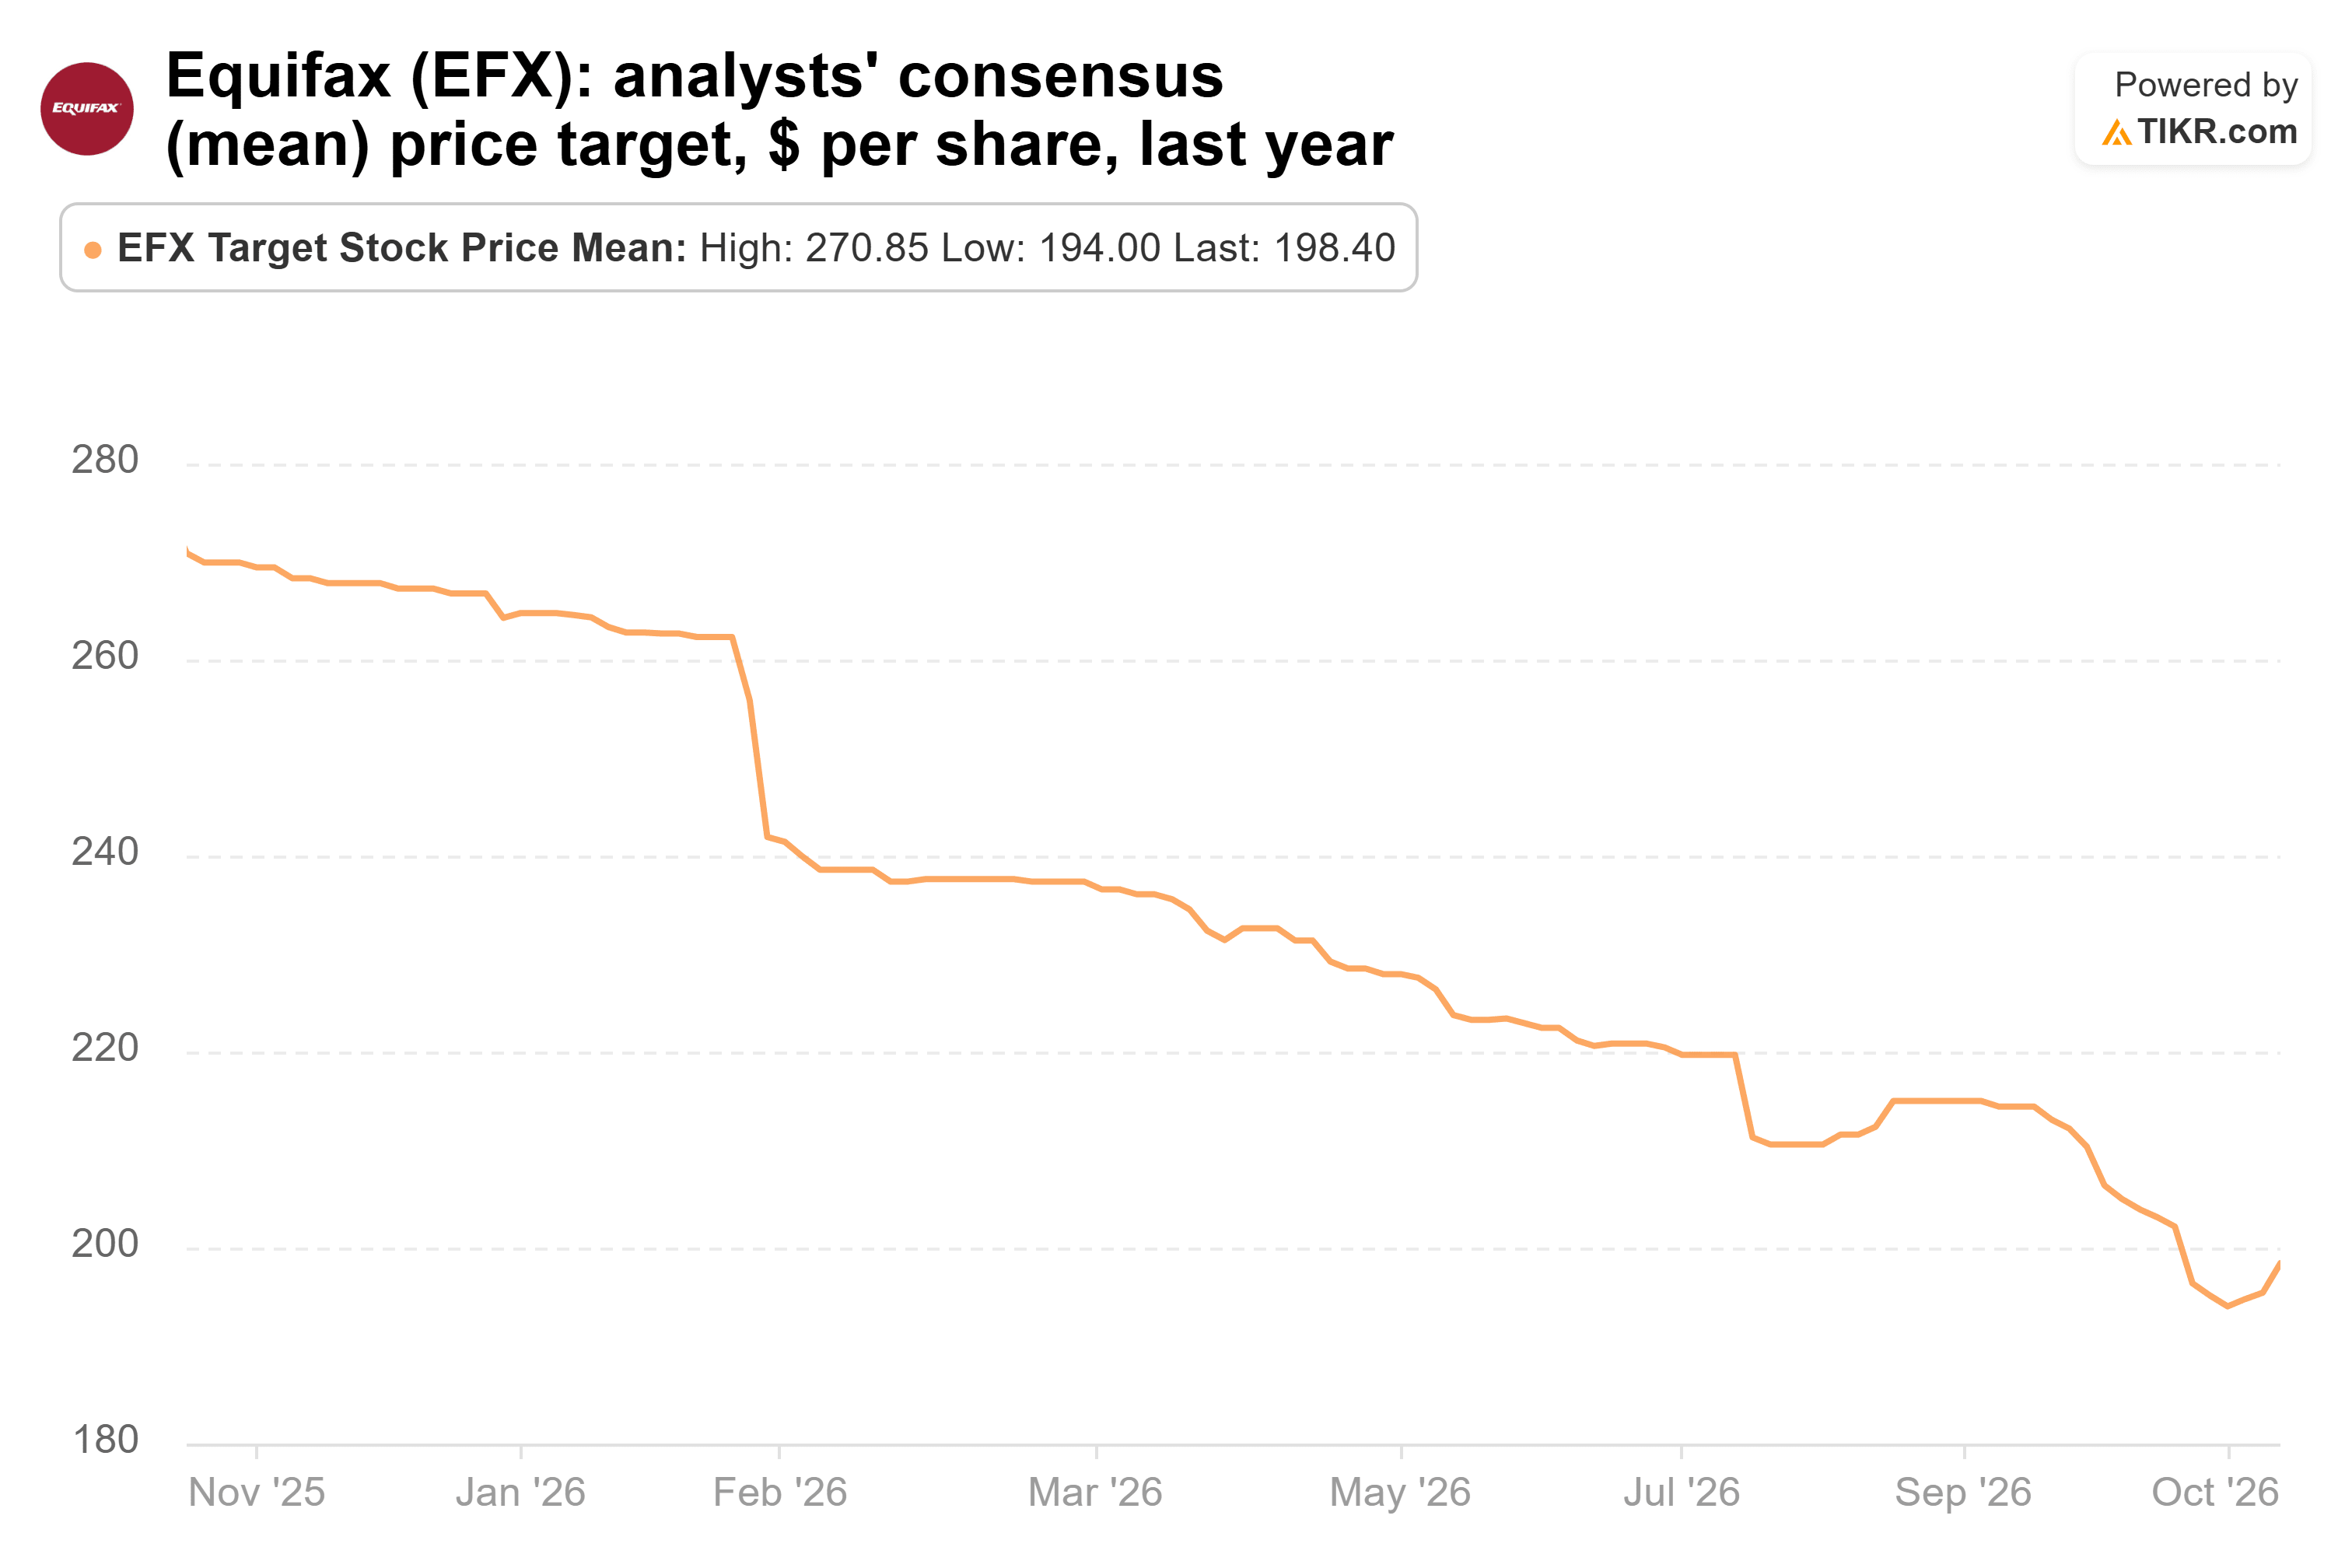
Néanmoins, l'action semble bon marché par rapport à son propre historique…
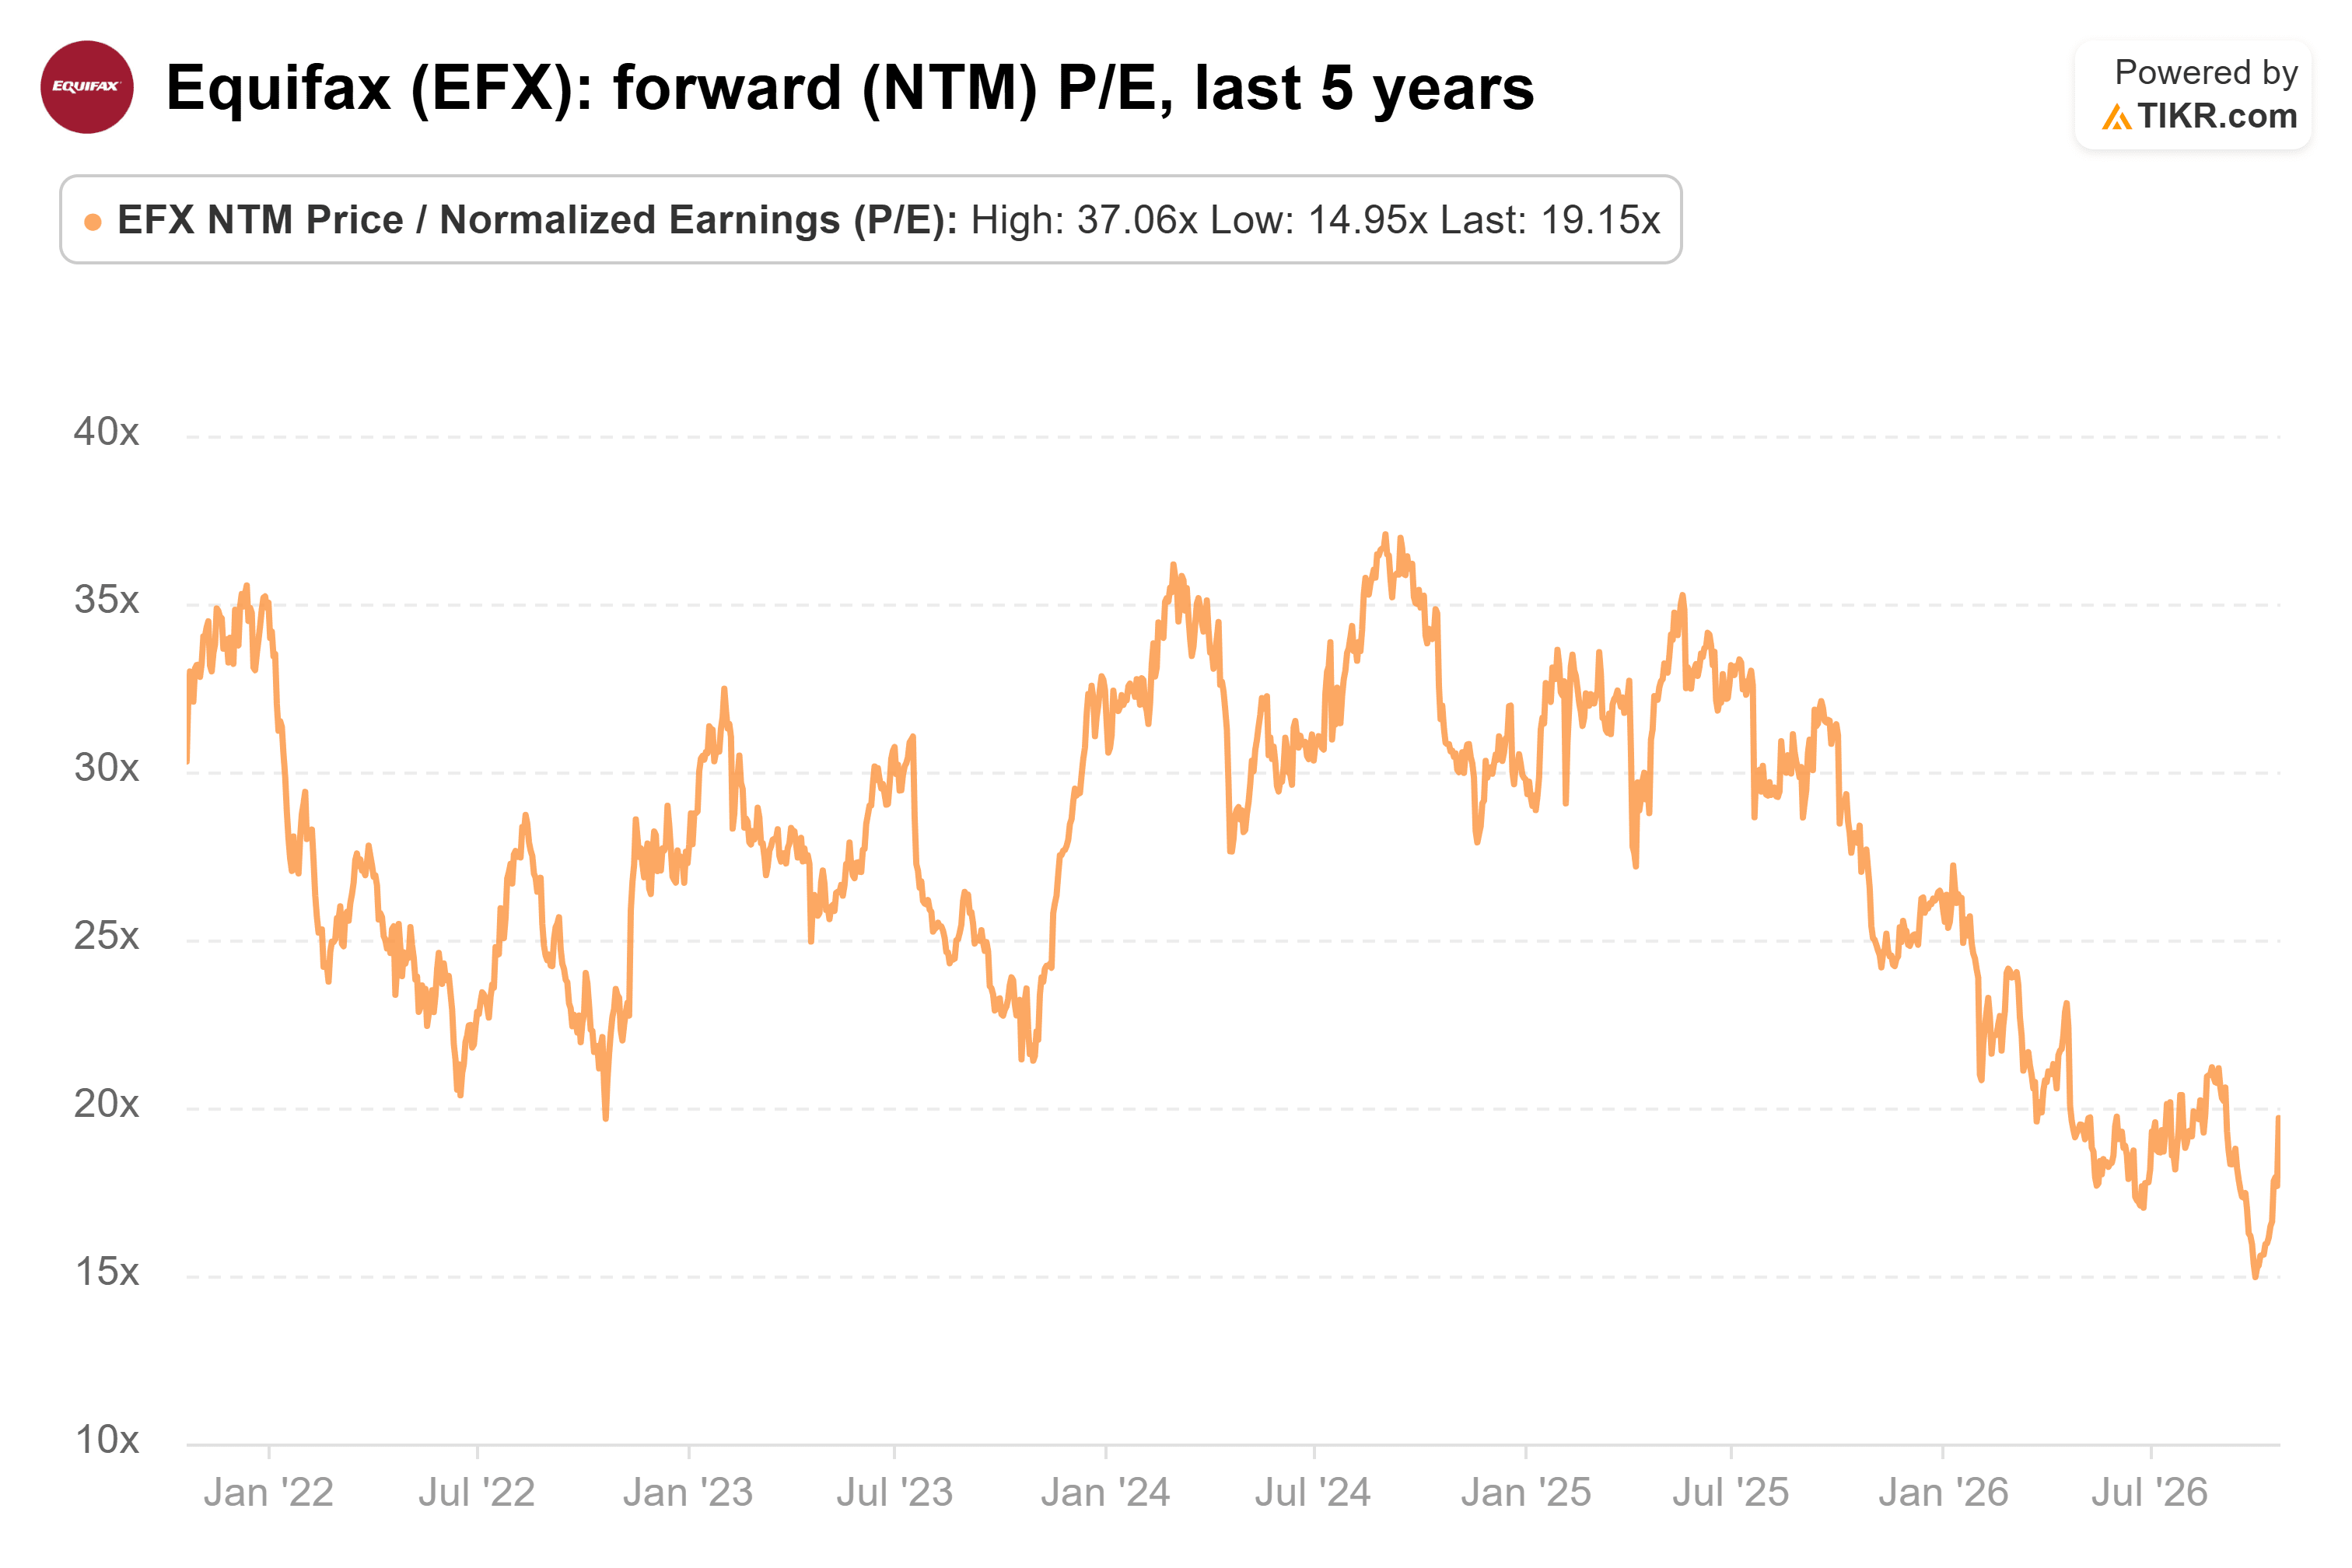
Equifax se négociait à 19 fois les bénéfices forward à la clôture de mercredi, et elle est plus proche de 20x après le bond d'aujourd'hui. Sa moyenne sur cinq ans est de 28x. À 200 $, l'action se négocierait à environ 22x, ce qui reste nettement inférieur à son niveau habituel.
Mon avis : La majeure partie du rebond rapide a déjà eu lieu cette semaine. Mais les revenus continuent de croître, la direction a maintenu ses prévisions de bénéfices presque inchangées, et le multiple est bien inférieur à sa moyenne, donc je pense qu'Equifax semble toujours raisonnable ici. Les hypothèques sont le facteur déterminant, et le rapport du quatrième trimestre début février montrera si la période de faiblesse s'est étendue au-delà d'elles.
Alors, quelle est la valeur réelle de l'action Equifax ?
TIKR vous permet de prévoir le cours futur de n'importe quelle action en moins d'une minute. Il suffit de saisir quelques hypothèses dans le modèle de valorisation de TIKR et de voir ce que pourrait valoir Equifax. Partez des estimations de consensus de Wall Street, ou ajustez les paramètres pour refléter votre propre vision de l'entreprise. C'est gratuit.
Valorisez Equifax gratuitement
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu à partir des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure des nouvelles récentes de l'entreprise ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !