Points clés
- Lors de son appel sur le troisième trimestre, CoreWeave a déclaré qu'elle n'utiliserait pas de dette non garantie aux rendements actuels et s'attend à environ 9 milliards de dollars de prépaiements et de dépôts de clients dans les trois prochains mois.
- Cela place davantage du risque de crédit de CoreWeave sur la capacité de ses clients à payer d'avance et moins sur le marché obligataire, ce qui importe également à son fournisseur de puces et actionnaire.
- Le directeur financier prévoit de lever moins de 5 milliards de dollars de nouveaux capitaux au niveau de la société mère d'ici 2027, bien que les charges d'intérêts du quatrième trimestre soient guidées au-dessus de 1 milliard de dollars.
- Les obligations cotées près de la détresse semblent trop pessimistes pour une entreprise dont les clients paient son développement, tant qu'ils continuent de payer.
CoreWeave (CRWV) a trouvé un prêteur moins cher que le marché obligataire : ses propres clients.
Alors que sa dette non garantie de la société mère rapporte environ 16%, le PDG Michael Intrator a utilisé l'appel sur le troisième trimestre de l'entreprise pour tracer une ligne :
« Nous n'utiliserons pas le marché de la dette non garantie pour financer notre activité aux rendements actuels, et nous n'en avons pas besoin. »
C'est une déclaration audacieuse alors que 37 à 39 milliards de dollars de dépenses d'investissement sont prévus cette année, la plupart pour une flotte de GPU de NVIDIA (NVDA), qui détient également une participation dans CoreWeave.
TIKR suit 42 analystes sur CoreWeave. Combien disent "Acheter" ?
Voyez la répartition complète des recommandations Acheter, Conserver et Vendre sur CoreWeave, ainsi que les estimations de revenus et de bénéfices de Wall Street, le tout au même endroit. Plus de 500 000 investisseurs utilisent TIKR pour rechercher des actions comme celle-ci. Voir les recommandations des analystes pour CoreWeave
Les prêts contractuels restent bon marché
La majeure partie de l'emprunt de CoreWeave n'est jamais passée par le marché non garanti de toute façon. Intrator a déclaré que la plupart des dépenses d'investissement restant à réaliser pour honorer son carnet de commandes proviendront de prêts à terme à tirage différé liés à des contrats clients spécifiques. Depuis l'introduction en bourse, ces prêts se sont négociés de 225 à 550 points de base au-dessus du SOFR, ce qui, selon lui, représente aujourd'hui « moins de 10% au maximum ». Le coût moyen pondéré de la dette de CoreWeave était de 7,9% à la fin du troisième trimestre, en baisse de 250 points de base sur un an, et l'entreprise a déjà remboursé plus de 4 milliards de dollars de dette au fur et à mesure que ces contrats génèrent des revenus.
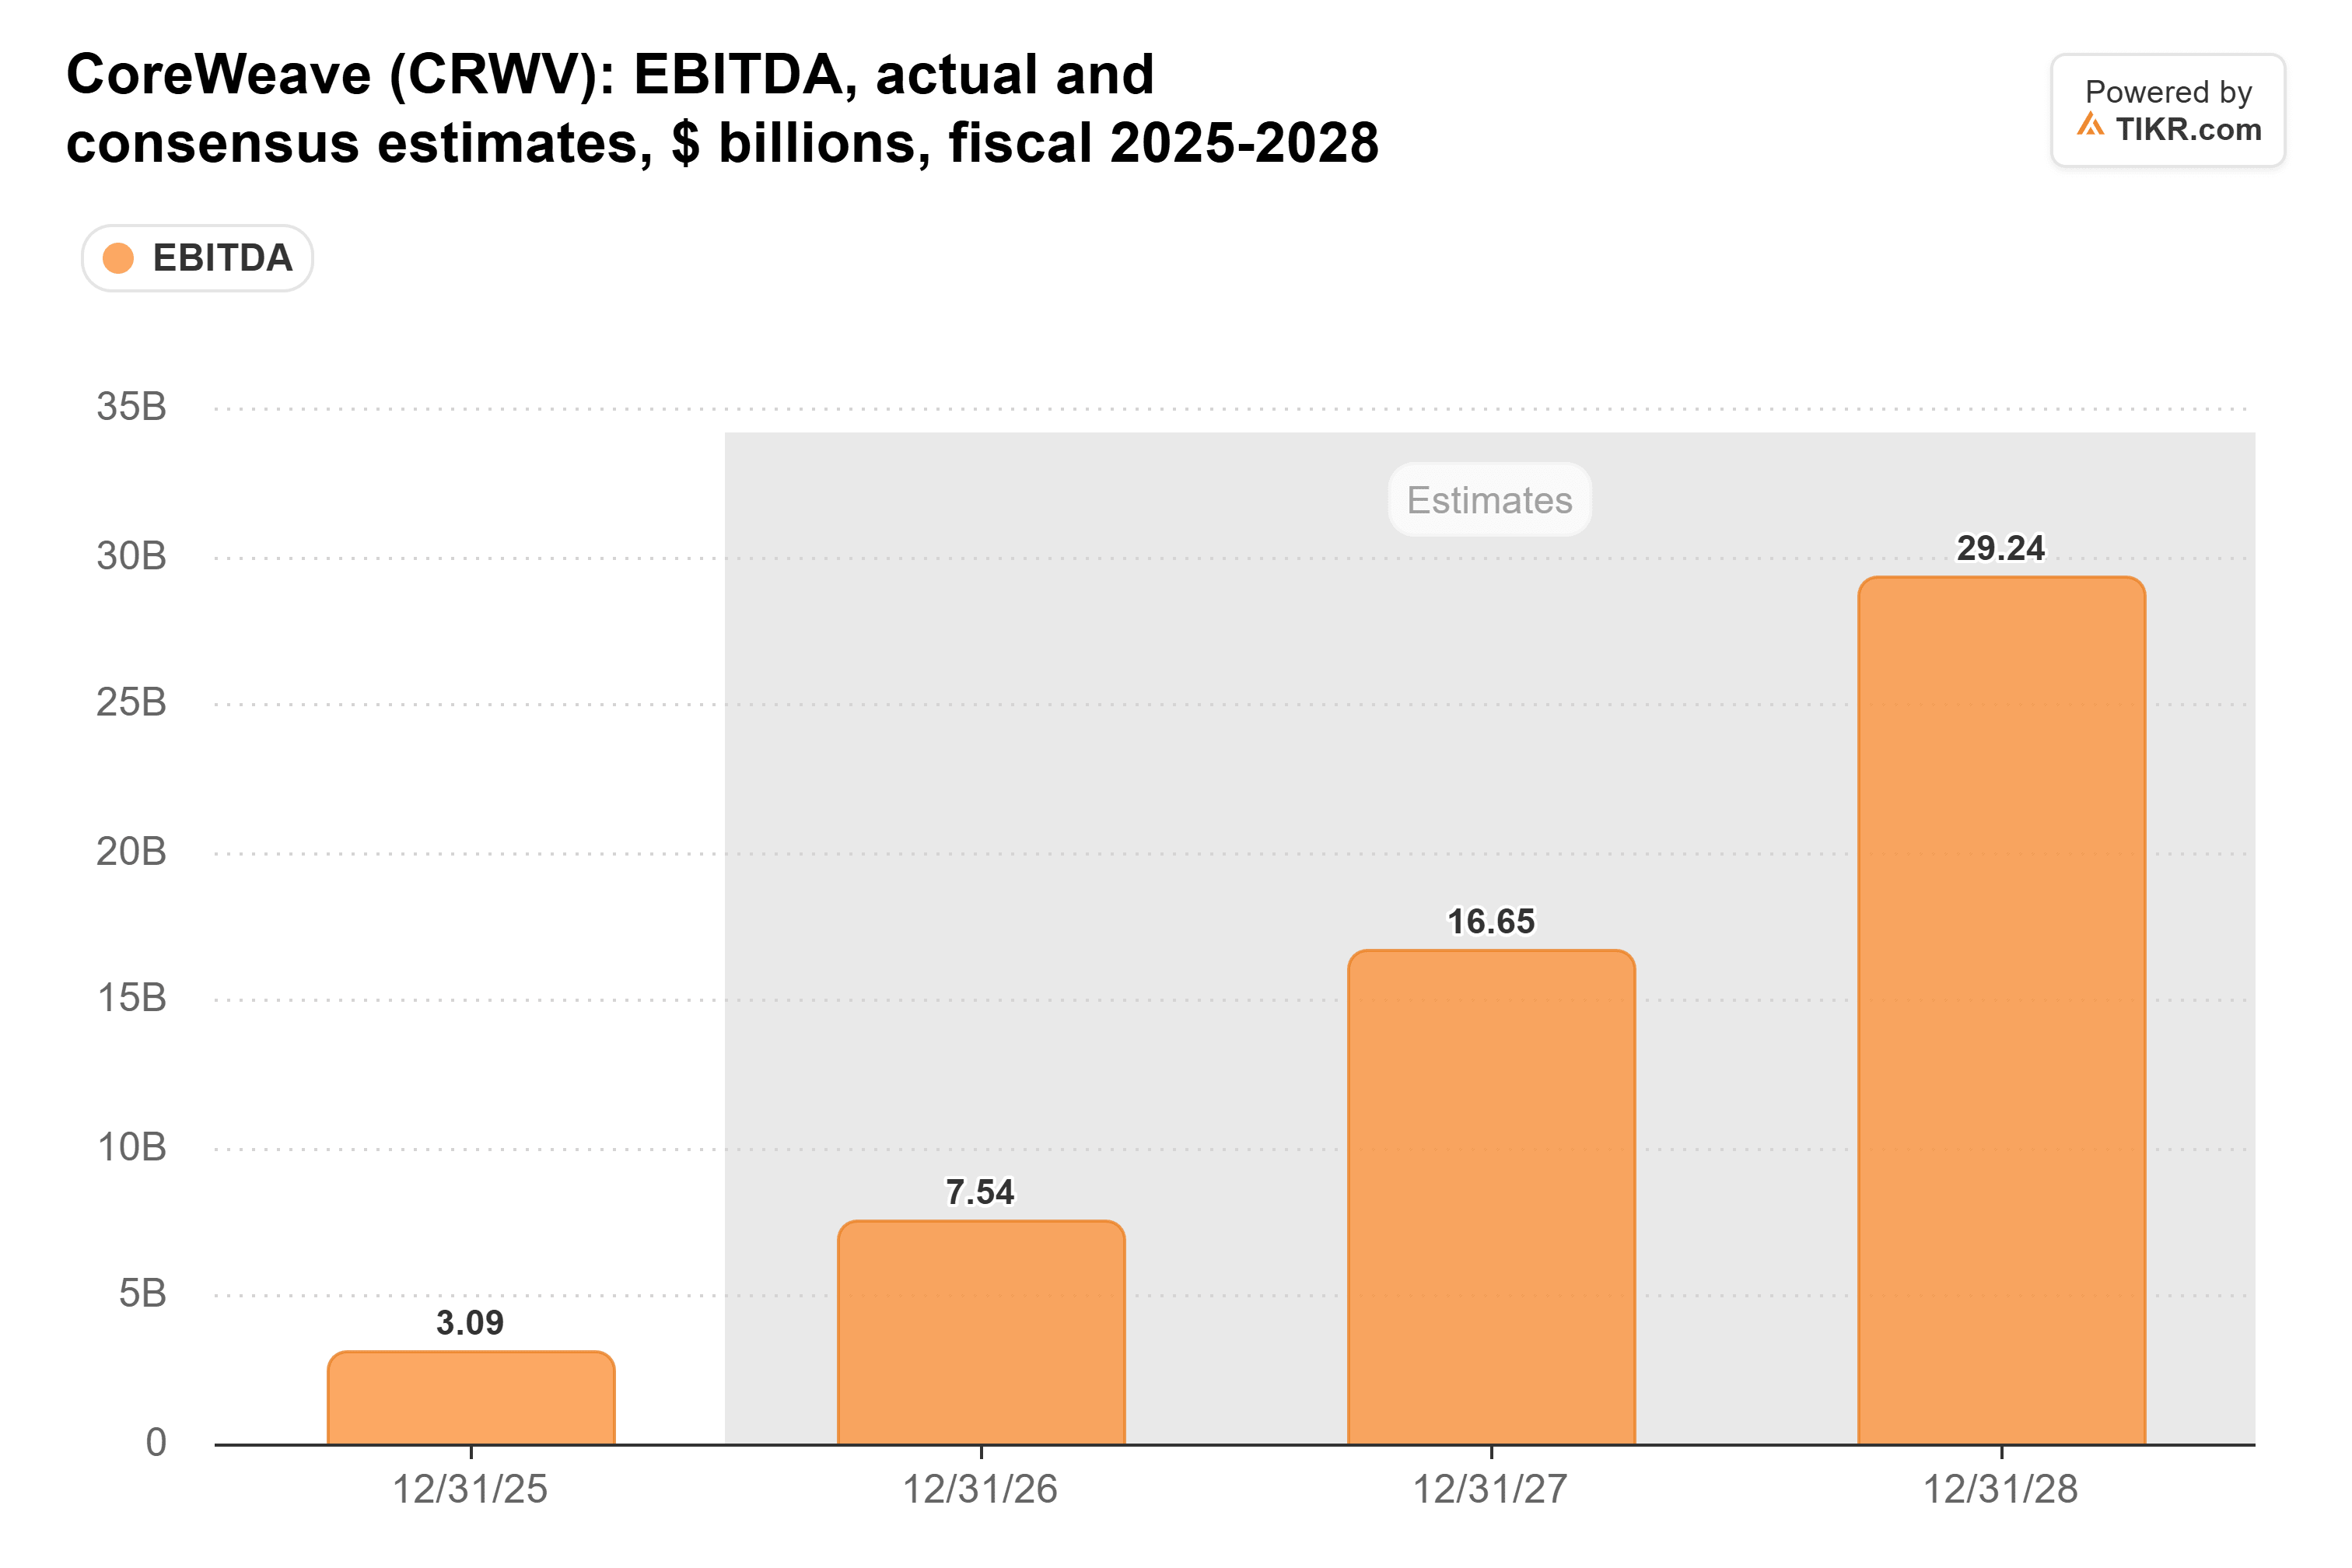
Le directeur financier Nitin Agrawal a déclaré que les flux de trésorerie des contrats clients existants devraient suffire « à servir et à rembourser la dette que nous avons aujourd'hui ainsi que toute dette supplémentaire que nous prévoyons de contracter pour honorer ces contrats. » Les analystes s'attendent à ce que ces flux de trésorerie plus que doublent en 2026 et à nouveau en 2027 :
Les clients paient d'avance
Le changement le plus important est de savoir qui paie pour le développement. Intrator a déclaré que CoreWeave avait collecté des prépaiements sur 70% de ses contrats cette année, certains clients payant jusqu'à 100% de la valeur du contrat d'avance. Il s'attend à environ 9 milliards de dollars de prépaiements et de dépôts sur des contrats signés dans les trois prochains mois seulement. Plus de 3 milliards de dollars concernent du matériel déjà amorti et recontracté « à des primes significatives par rapport à leur prix initial », il s'agit donc de trésorerie sans dette à servir.
Jusqu'à présent, la dette comblait l'écart entre ce que CoreWeave dépense et ce que ses opérations génèrent. Au troisième trimestre, elle a dépensé 9,4 milliards de dollars en dépenses d'investissement contre 2,0 milliards de dollars de trésorerie générée par les activités :
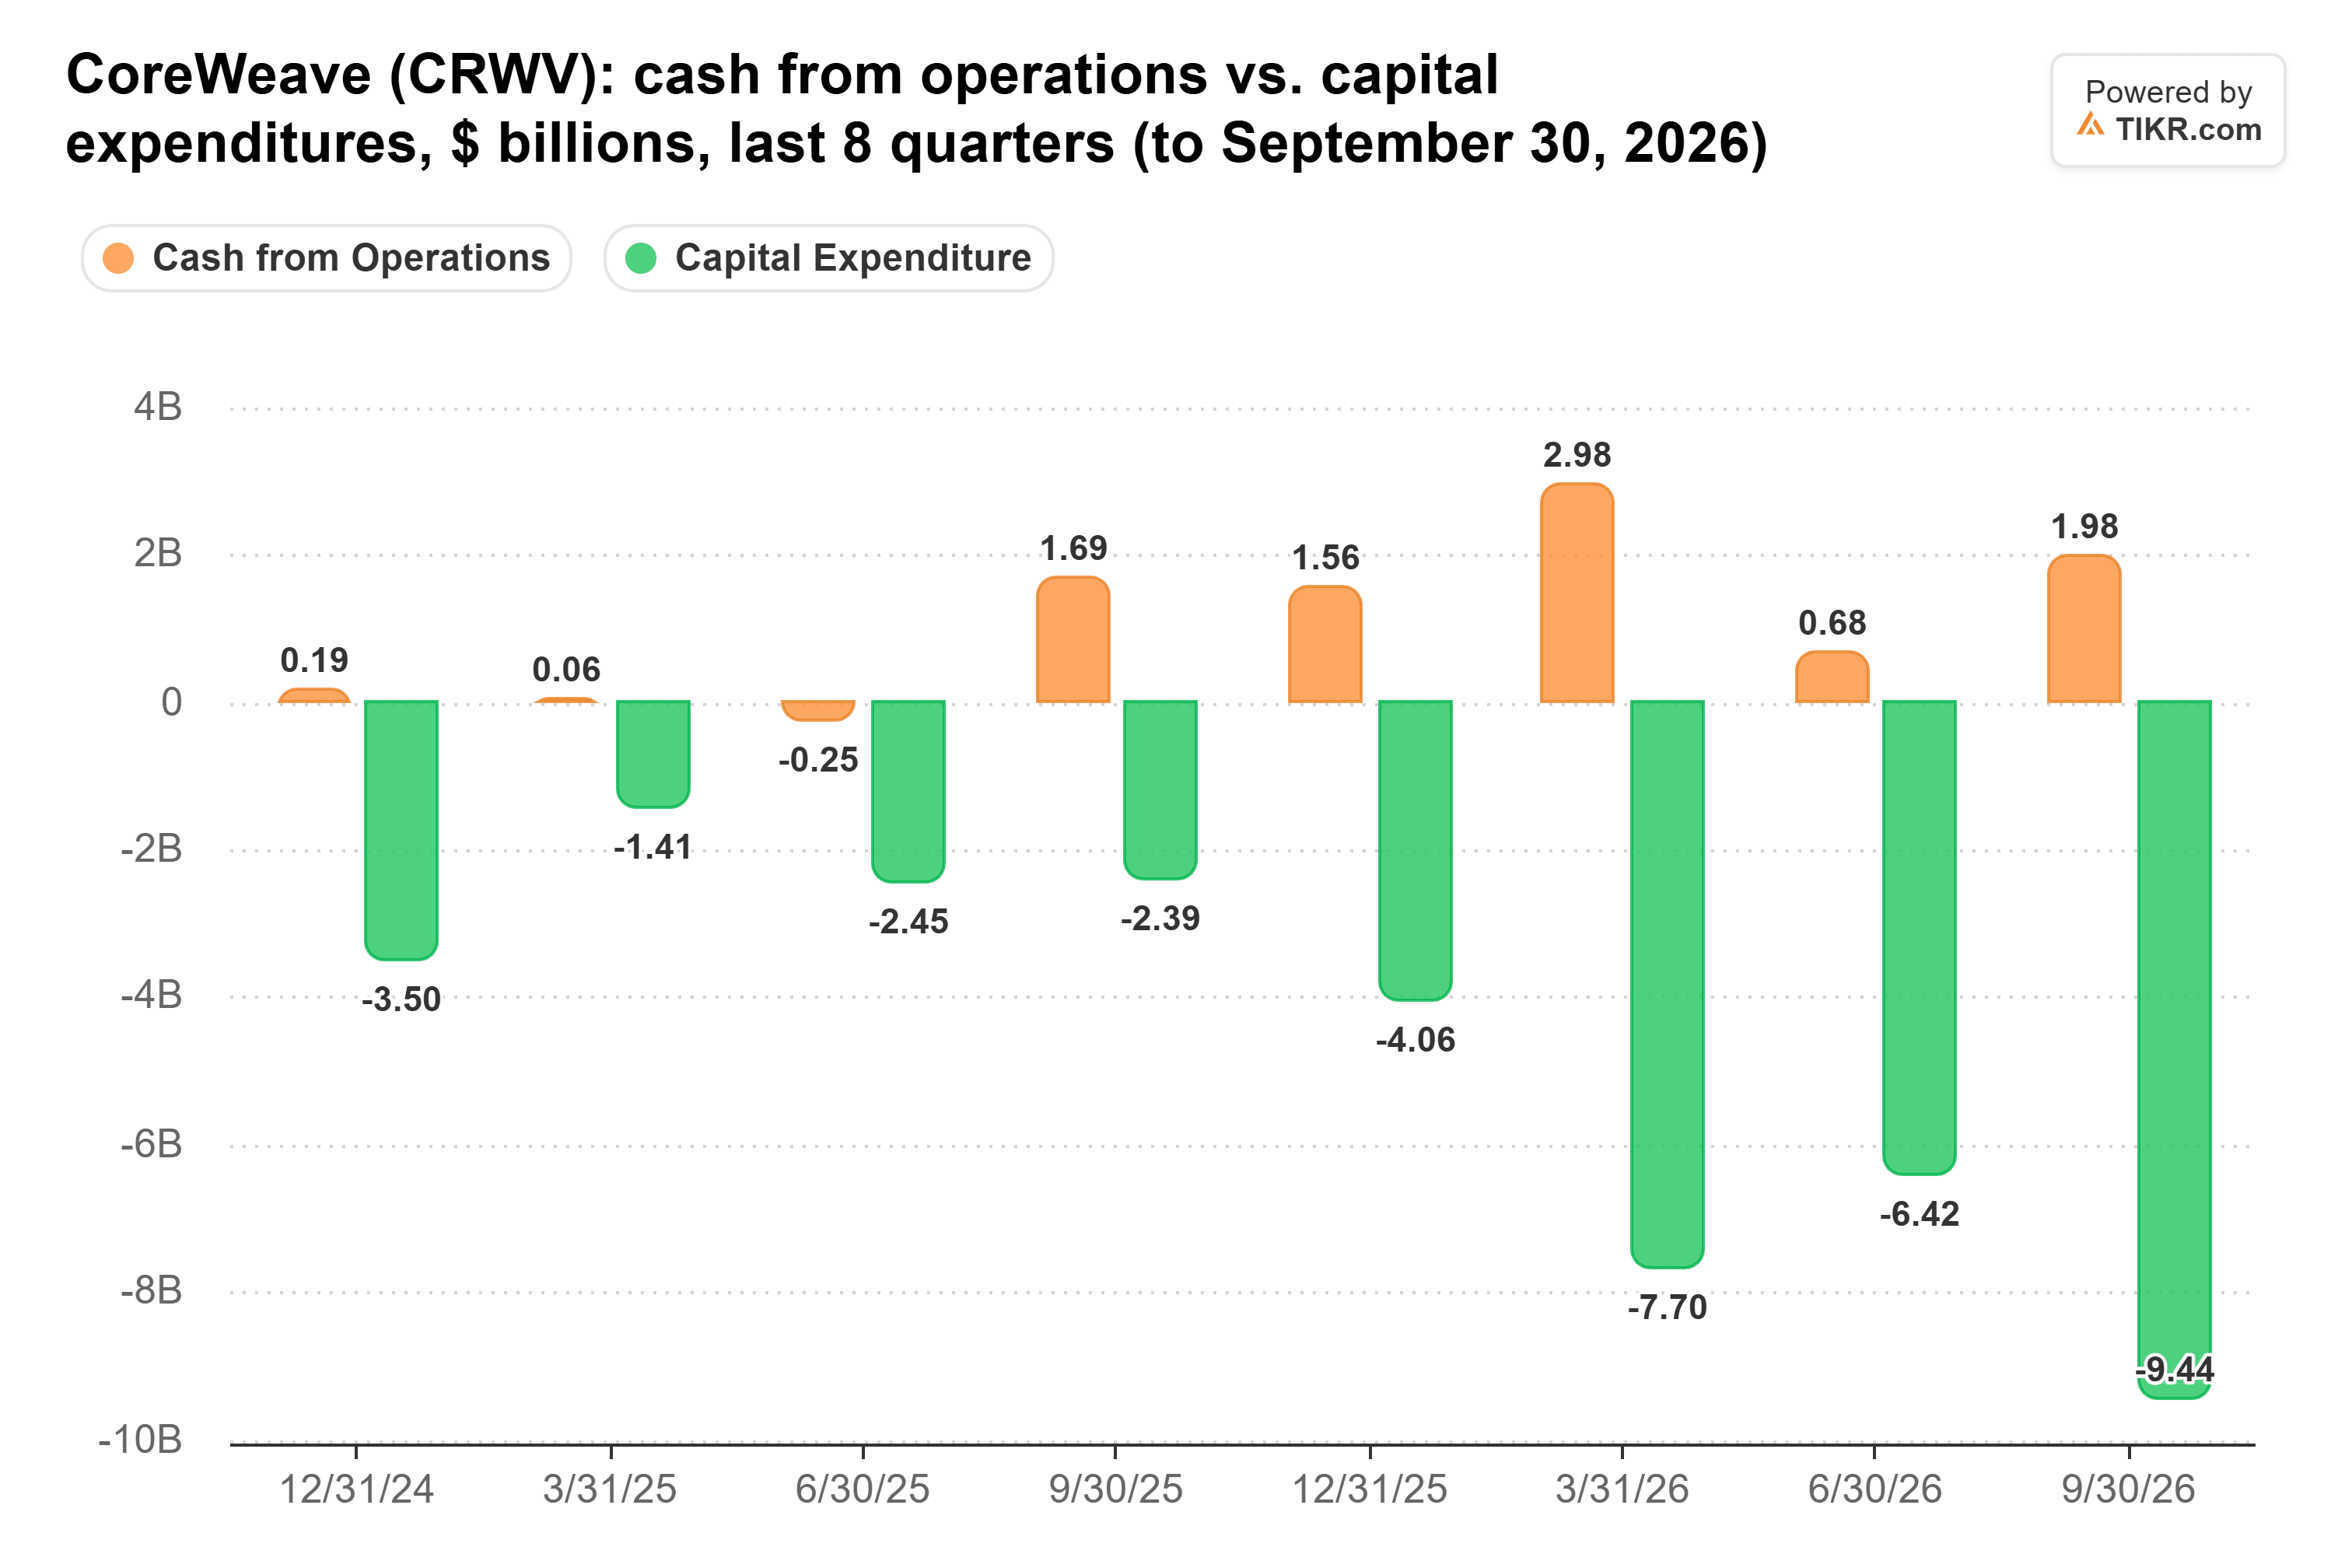
Les 9 milliards de dollars qui arrivent dans les trois prochains mois dépassent l'écart total de ce trimestre. Avec les prépaiements, les près de 5 milliards de dollars encore non tirés sur ses prêts existants et plus de 9 milliards de dollars d'infrastructure déjà construite et en attente de mise en service, Agrawal prévoit de lever moins de 5 milliards de dollars de nouveaux capitaux au niveau de la société mère d'ici 2027.
Les clients portent désormais le risque
Cela change le jugement qui compte. Dans un post sur X, Gavin Baker de Atreides Management a déclaré que ce changement « Déplace le fardeau de la diligence raisonnable des fonds de crédit privé évaluant la solvabilité de l'acheteur vers le client réel du GPU effectuant le prépaiement. »
Ainsi, le crédit de CoreWeave repose désormais sur la capacité de ses clients à payer d'avance, et à continuer de le faire. Intrator a déclaré que plus de 75% des dépenses d'investissement engagées jusqu'en 2027 sont liées à des clients de qualité investment grade et des entreprises. C'est un groupe plus solide que ce que suggère un rendement obligataire de 16%.
NVIDIA a également un enjeu dans cette affaire. Sur CNBC's Closing Bell Overtime la veille du rapport, Nick Del Deo de MoffettNathanson a qualifié CoreWeave de « partenaire critique pour NVIDIA en termes de mise en place d'un débouché, d'un débouché alternatif, par rapport aux hyperscalers qui ont leurs propres programmes de puces. » Lorsque les clients paient pour le développement, les commandes de NVIDIA auprès de CoreWeave dépendent moins des acheteurs d'obligations, et il en va de même pour les 2 milliards de dollars que NVIDIA a investis dans les actions CoreWeave à 87,20 dollars l'action en janvier.
Les prépaiements doivent encore être gagnés
Un prépaiement reste une promesse : CoreWeave doit livrer la capacité que ces clients ont payée, et à temps. Cela ne fait rien non plus pour la dette que CoreWeave a déjà, environ 47 milliards de dollars au 30 septembre. La facture d'intérêts trimestrielle de CoreWeave a été multipliée par plus de cinq depuis fin 2024 :
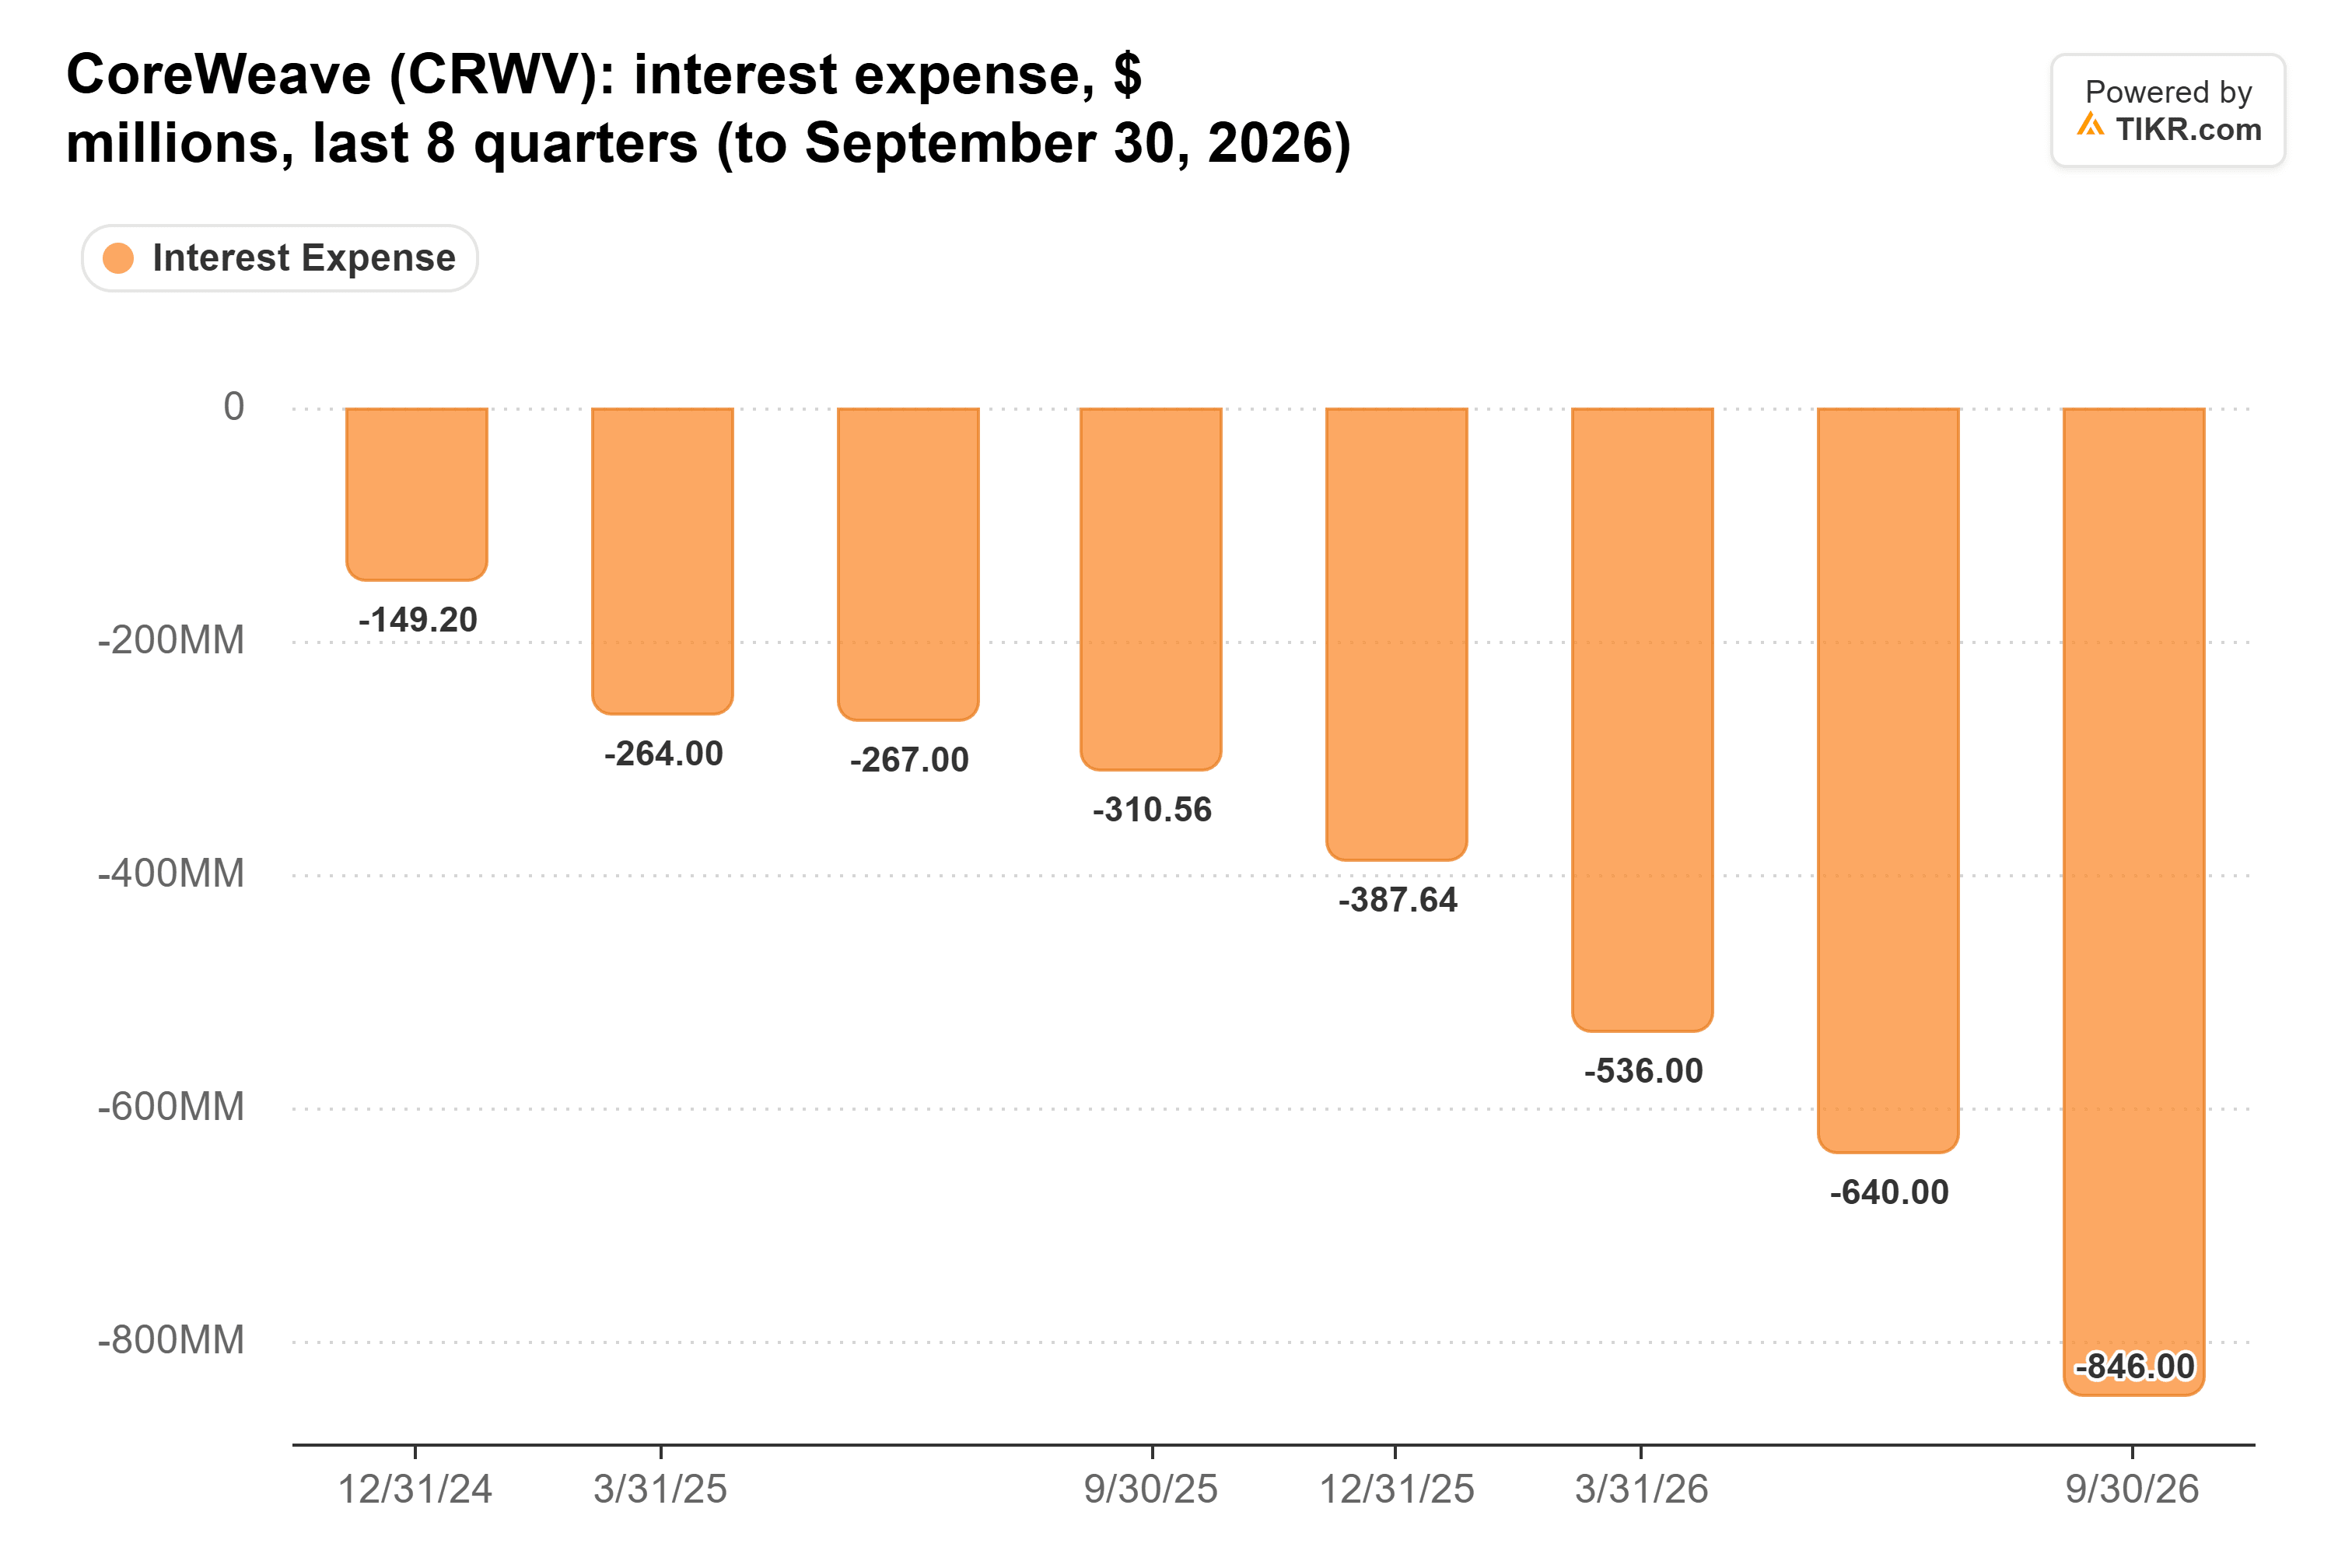
La direction guide les charges d'intérêts du quatrième trimestre entre 1,05 et 1,15 milliard de dollars, soit un rythme annuel supérieur à 4 milliards de dollars. Cela se compare à 379 millions de dollars de résultat opérationnel ajusté au troisième trimestre. Intrator s'attend à ce que l'EBITDA moins les intérêts plus que double en 2027.
De mon point de vue, le marché obligataire valorise une entreprise qui doit emprunter à 16% pour survivre, et CoreWeave vient de montrer qu'elle n'en a pas besoin. Bien sûr, cela ne tient que tant que les clients continuent de payer d'avance, et le rapport du quatrième trimestre début 2027 montrera si les 9 milliards de dollars sont effectivement arrivés.
Alors, quelle est la valeur réelle de l'action CoreWeave ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit d'entrer quelques hypothèses dans le modèle de valorisation de TIKR et de voir ce que CoreWeave pourrait valoir. Partez des estimations de consensus de Wall Street, ou ajustez les entrées pour refléter votre propre vision de l'entreprise. C'est gratuit.
Valorisez CoreWeave gratuitement
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement de TIKR Terminal et des estimations des analystes. Notre analyse peut ne pas inclure les actualités récentes de l'entreprise ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !