Principales Statistiques pour l'Action Cisco
- Prix actuel : $112.36
- Prix cible (moyen) : ~$142
- Cible du consensus : ~$138
- Rendement total potentiel : ~27% (sur ~4,9 ans)
- Annualisé : ~5% / an
Découvrez dès maintenant le potentiel de hausse de vos actions préférées avec le nouveau Modèle de Valorisation de TIKR (C'est gratuit) >>>
Que s'est-il passé ?
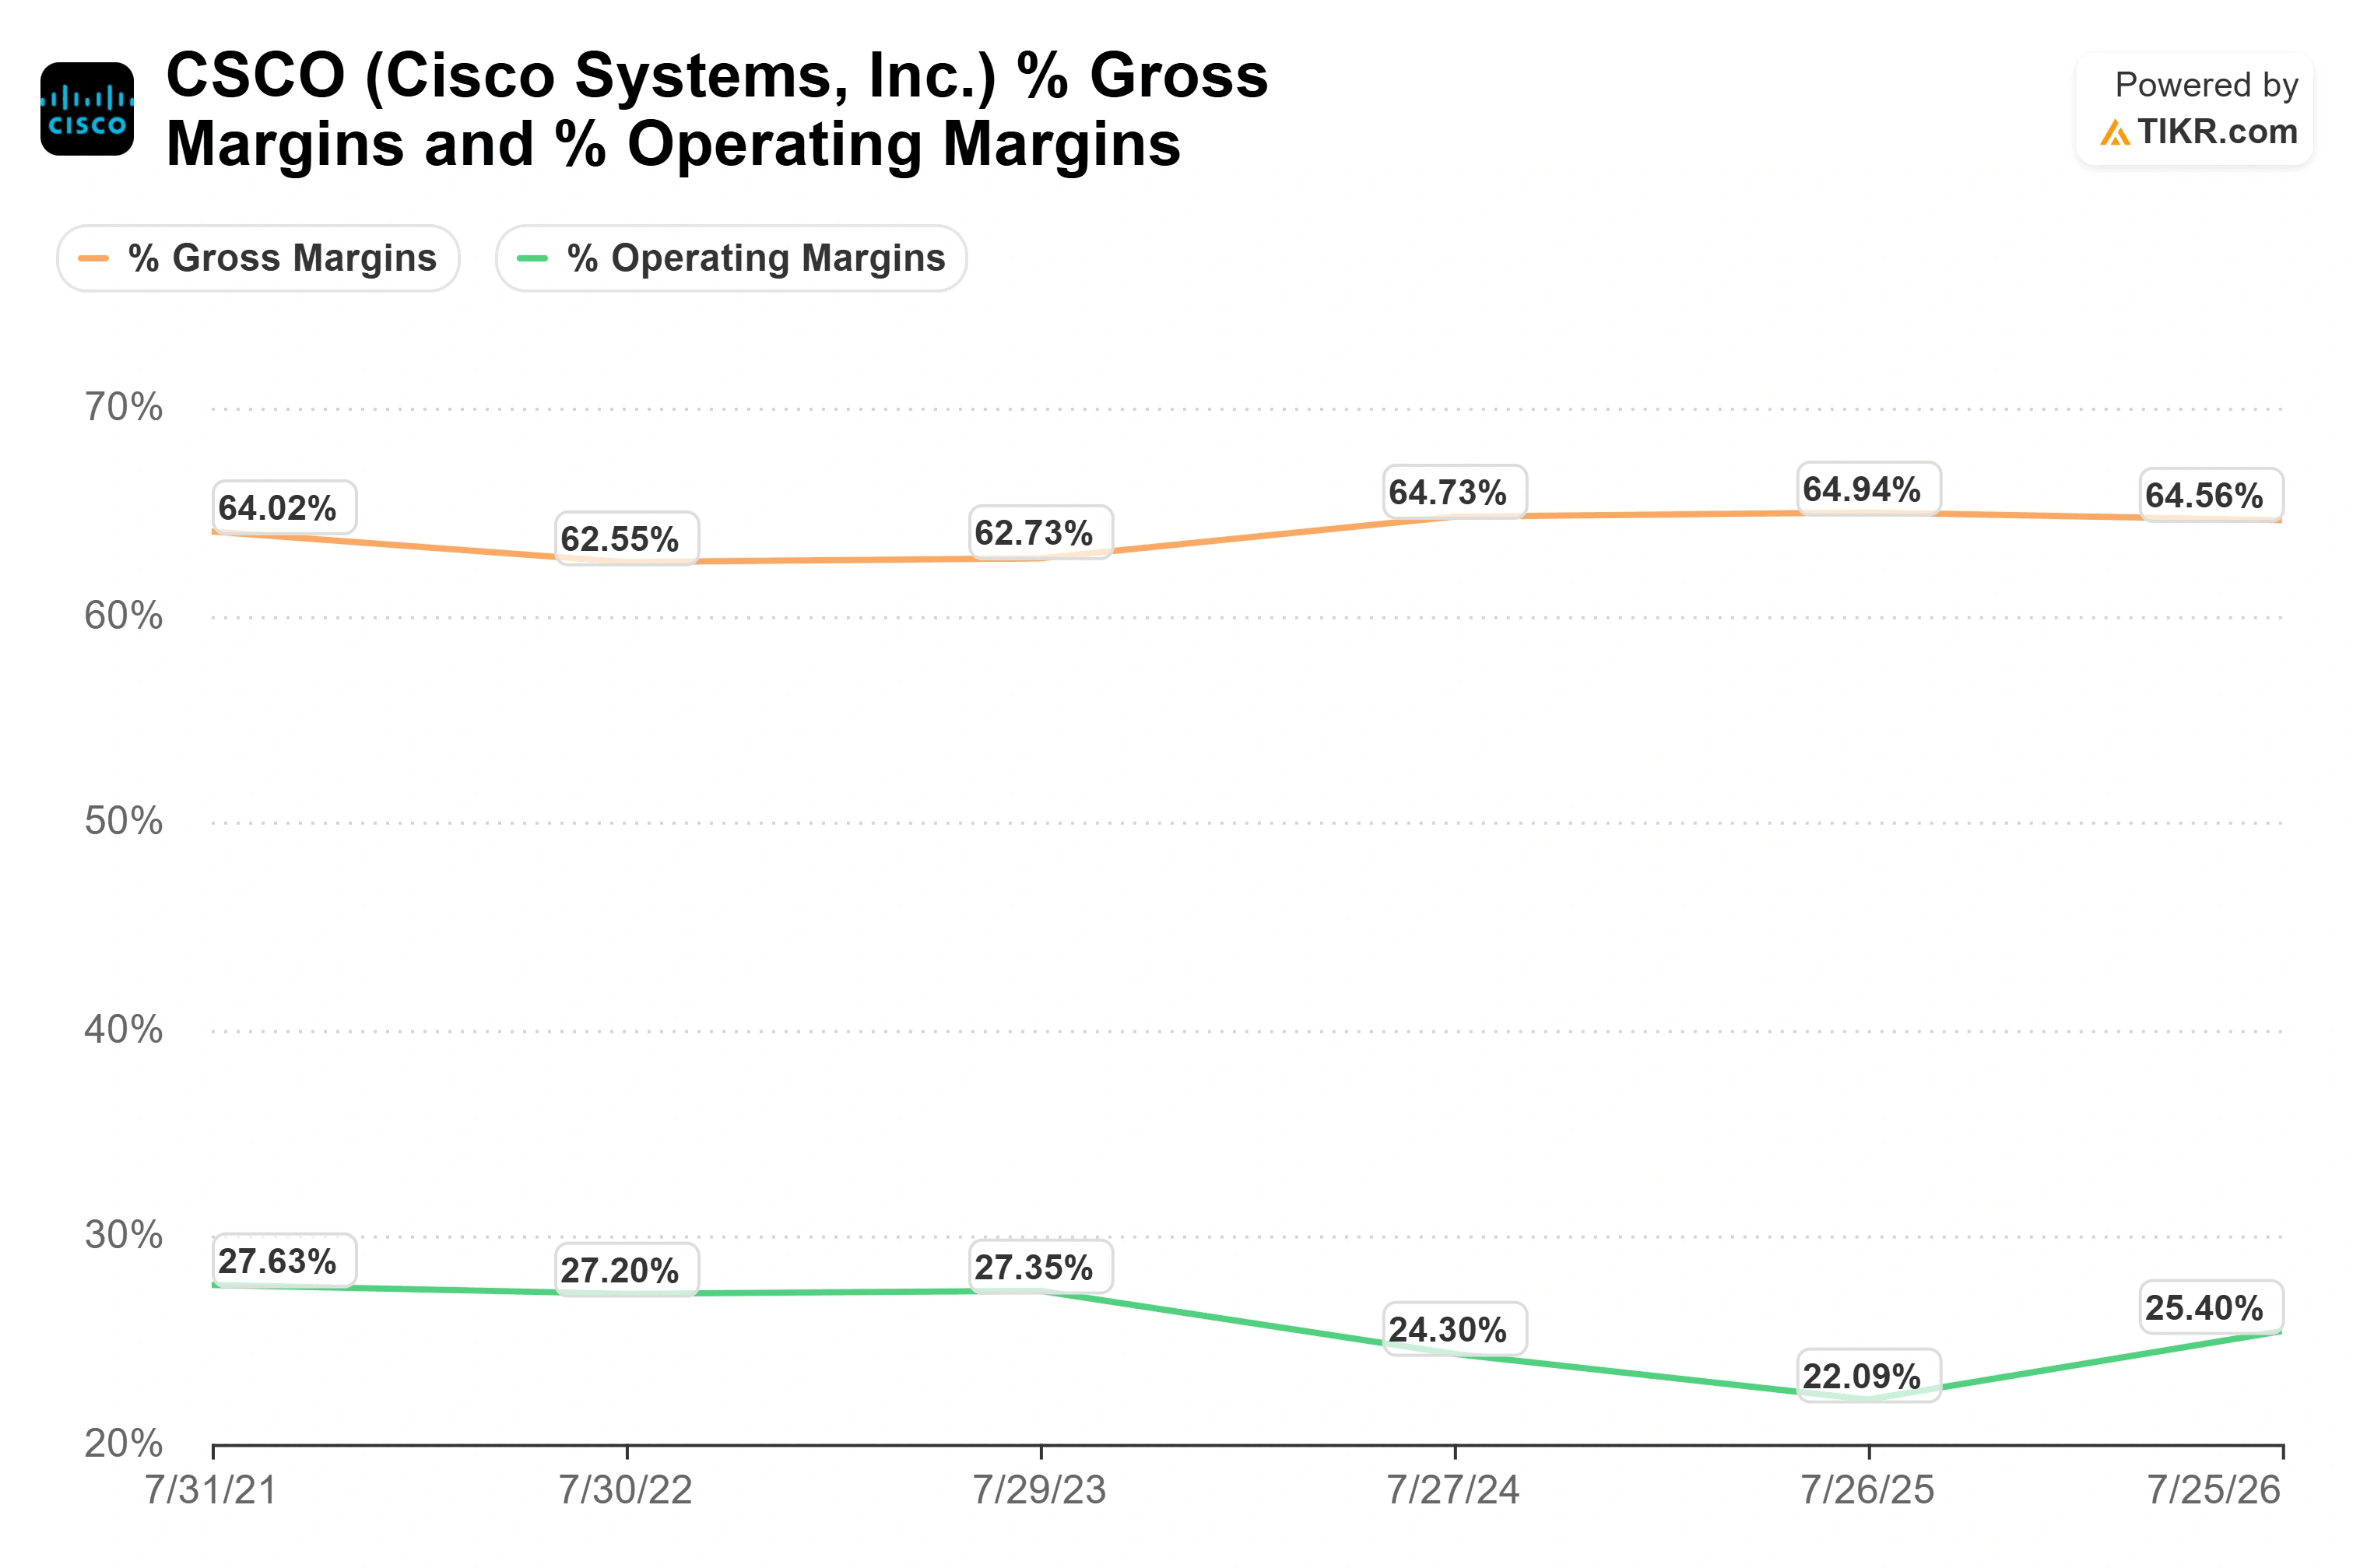
Cisco Systems (CSCO) a clôturé le meilleur exercice de son histoire, et l'action a continué de baisser après la publication des résultats. Le titre se situe à $112,36, en baisse d'environ 14% par rapport au plus haut intraday de $130,37 atteint en juin, et ce malgré un chiffre d'affaires record au quatrième trimestre de 17,3 milliards de dollars publié le 12 août, en hausse de 18% en glissement annuel, dépassant les attentes de Wall Street tant sur le chiffre d'affaires que sur les bénéfices. Le problème n'était pas la croissance. C'était son prix : la marge brute non-GAAP a reculé de 210 points de base en glissement annuel pour s'établir à 66,3%, et la marge brute sur les produits a chuté de 270 points de base à 64,8%. Les investisseurs ont vendu sur un trimestre record, et l'action a clôturé en baisse de 8,4% la séance suivante, le 13 août, à $113,47.
Chaque dollar de son activité florissante de matériel IA génère une marge plus fine que les logiciels et services que les investisseurs ont passé une décennie à apprendre à valoriser. Le 25 août, Cisco a accentué ce compromis, et la question pour tout acheteur à ce niveau est de savoir si la croissance vaut la marge qu'elle coûte.
La Crainte sur les Marges, et Pourquoi Elle Peut Passer à Côté de la Façon dont Cisco Gagne de l'Argent
Le total des commandes de produits a augmenté de 35% en glissement annuel au quatrième trimestre, les commandes de réseautique de 40%, marquant le huitième trimestre consécutif de croissance à deux chiffres. Les commandes des fournisseurs de services et des clients cloud ont progressé de 95%, les commandes IA des hyperscalers ont atteint 9,3 milliards de dollars pour l'exercice 2026 (environ 4,5 fois l'année précédente), et la direction prévoit désormais un chiffre d'affaires d'infrastructure IA de 7,5 milliards de dollars pour l'exercice 2027, contre environ 4 milliards de dollars auparavant. Lors de la conférence téléphonique, le PDG Chuck Robbins a soutenu que ce déploiement est durable car le trafic IA "à grande échelle", reliant les centres de données qui ont atteint leurs limites de puissance, représente "environ 14 fois ce qu'il aurait pu être auparavant".
Alors pourquoi vendre sur un record ? Parce que Cisco avait gagné plus de 60% depuis le début de l'année avant la publication, et que les nouvelles informations concernaient les coûts. Lorsqu'une action premium délivre la croissance attendue mais montre des marges qui se dégradent en dessous, l'acheteur marginal s'en va. Piper Sandler a souligné que "croissance maximale × multiple maximal" pourrait déjà être visible alors que les comparaisons se compliquent.
Le directeur financier Mark Patterson a noté que la marge brute a reculé de 210 points de base en glissement annuel tandis que les dépenses d'exploitation ont baissé de 370 points de base en pourcentage du chiffre d'affaires, ce qui a relevé la marge opérationnelle (la marge brute a en fait augmenté de 30 points de base par rapport au trimestre précédent). Robbins a été plus direct : l'activité hyperscale croît à des taux à trois chiffres tandis que "nos dépenses pour réellement capturer cette croissance sont minimes en plus de ce que nous dépensons aujourd'hui." Une commande à faible marge qui coûte presque rien de plus à remporter reste très rentable au niveau de la marge opérationnelle, que Cisco prévoit proche de 35% pour l'exercice 2027, un record pour l'entreprise. Le pari est cohérent, mais c'est toujours un pari : si la part du matériel augmente plus vite que les économies d'échelle ne la compensent, une action premium n'a plus de coussin.

Consultez les données historiques et les prévisions pour l'action Cisco (C'est gratuit !) >>>
Une Étape Stratégique qui Accroît le Même Risque
Le 25 août, Cisco a étendu sa Secure AI Factory avec Nvidia via un partenariat avec Supermicro, ajoutant des systèmes serveurs validés à l'échelle du rack, refroidis par liquide, vendus dans le propre portefeuille IA de Cisco à partir d'octobre 2026. Stratégiquement, c'est important : cela donne à Cisco une architecture full-stack conforme au programme Nvidia Cloud Partner que les Neoclouds et les clouds souverains examinent avant de signer. Cela a fait bouger davantage l'action Supermicro que celle de Cisco, donc ce n'est pas un catalyseur à court terme pour le titre. C'est un signal de direction, et la direction est plus de matériel, l'ingrédient exact qui a pesé sur les marges ce trimestre.
Cisco se négocie à environ 21,8x les bénéfices NTM et 16,2x l'EV/EBITDA NTM, bien en dessous d'Arista Networks à environ 43,5x et 34x et de Ciena à environ 51,7x et 35,5x. Un certain écart est mérité, puisque Cisco croît plus lentement et porte un mix hérité plus lourd. Mais une entreprise qui capitalise sur les commandes IA à ce rythme, à la moitié des multiples de ses pairs les plus proches, n'est pas valorisée pour le super cycle que la direction ne cesse de décrire.
Voyez comment Cisco se compare à ses pairs sur TIKR (C'est gratuit !) >>>
Analyse du Modèle Avancé TIKR
- Prix actuel : $112.36
- Prix cible (moyen) : ~$142
- Rendement total potentiel : ~27% (sur ~4,9 ans)
- Annualisé : ~5% / an

Le scénario médian de TIKR, réalisé au 31 juillet 2031, cible environ $142, soit un rendement total d'environ 27% sur environ 4,9 ans, ou près de 5% annualisé. Ce chiffre mesuré en dit long : à $112, le modèle crédite déjà Cisco pour le super cycle plutôt que de parier sur une réévaluation.
- Moteurs de croissance du chiffre d'affaires : l'infrastructure IA se développant vers les 7,5 milliards de dollars guidés pour l'exercice 2027, et le vaste renouvellement des campus et entreprises, où les commandes ont augmenté de 20% avec toutes les catégories de produits en hausse.
- Moteur de marge : l'effet de levier opérationnel de l'activité hyperscale.
- Risque principal : la part croissante du matériel comprime la rentabilité plus vite que les économies d'échelle ne la compensent.
- Potentiel de hausse : le chiffre d'affaires IA dépasse 7,5 milliards de dollars, et la marge opérationnelle s'élargit au-delà de 35%, se rapprochant du scénario optimiste autour de $195.
- Risque de baisse : les coûts de la mémoire et le mix continuent de faire glisser la marge brute, la croissance se normalise, et le multiple premium se contracte sur une action qui n'offre déjà qu'un rendement modeste.
Conclusion
Le prochain test est le 12 novembre, lorsque Cisco publiera ses résultats du premier trimestre de l'exercice. La direction a déjà donné des prévisions de 18 à 18,2 milliards de dollars de chiffre d'affaires et de 1,32 à 1,34 dollar de BPA, donc le dépassement est presque attendu. Surveillez plutôt la marge brute par rapport à la fourchette de 65% à 66% guidée. Si elle se maintient à ce niveau, ou mieux, l'argument d'effet de levier opérationnel de Patterson obtient la preuve dont il a besoin. Si elle glisse en dessous tandis que la part du matériel continue d'augmenter, la crainte du marché sur les marges cesse d'être une inquiétude et devient une tendance. Cisco a passé un an à prouver qu'il pouvait remporter les commandes. Le chiffre qui décide désormais de l'action est celui qu'il conserve sur elles.
Devriez-vous investir dans Cisco ?
La seule façon de vraiment le savoir est d'examiner vous-même les chiffres. TIKR vous donne un accès gratuit aux mêmes données financières de qualité institutionnelle que les analystes professionnels utilisent pour répondre exactement à cette question.
Recherchez Cisco, et vous verrez des années de données financières historiques, ce que les analystes de Wall Street attendent pour le chiffre d'affaires et les bénéfices dans les trimestres à venir, comment les multiples de valorisation ont évolué dans le temps, et si les prix cibles sont orientés à la hausse ou à la baisse.
Vous pouvez créer une liste de surveillance gratuite pour suivre Cisco aux côtés de toutes les autres actions que vous surveillez. Aucune carte de crédit n'est requise. Juste les données dont vous avez besoin pour décider par vous-même.
Analysez Cisco sur TIKR Gratuit →
À la recherche de nouvelles opportunités ?
- Découvrez quelles actions les investisseurs milliardaires achètent pour suivre les investisseurs avisés.
- Analysez des actions en seulement 5 minutes avec la plateforme tout-en-un et facile à utiliser de TIKR.
- Plus vous retournez de pierres… plus vous découvrirez d'opportunités. Recherchez parmi plus de 100 000 actions mondiales, les portefeuilles des principaux investisseurs mondiaux, et plus encore avec TIKR.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu à partir des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse pourrait ne pas inclure des nouvelles récentes de l'entreprise ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !