Points clés
- L'action Ciena a progressé de 58% sur l'année écoulée, et son chiffre d'affaires du troisième trimestre fiscal a augmenté de 37% pour atteindre 1,67 milliard de dollars.
- Les analystes anticipent une croissance du BPA de 65% pour l'exercice 2027, tandis que la direction prévoit une hausse du chiffre d'affaires d'au moins 30%. Ces estimations ne tiennent donc que si les marges continuent de s'élargir.
- La marge brute a augmenté cette année, mais Ciena prévoit une baisse pour le quatrième trimestre et s'attend à ce que les paiements liés aux accords d'approvisionnement pèsent sur sa trésorerie.
- Le rapport de décembre devra montrer que la baisse du quatrième trimestre est temporaire et que la croissance de Ciena continue de se traduire en liquidités.
Ciena (CIEN) a vu son action progresser de 58% sur l'année écoulée, et son prochain rapport devra franchir une barre plus haute que celle d'un simple chiffre d'affaires important.
La semaine dernière a montré à quelle vitesse le sentiment peut basculer. Ciena a chuté de 11,3% le 2 novembre suite à l'offre d'échange d'actions de Marvell Technology pour Lumentum et à une vente plus large des valeurs de l'IA affectant le secteur optique, avant de rebondir de 5,5% le 3 novembre avec la reprise des actions des fabricants de semi-conducteurs. Après la clôture de ce jour, Arista Networks, qui vend également aux hyperscalers en pleine expansion, a rapporté un chiffre d'affaires du troisième trimestre en hausse de 58,5% pour atteindre environ 3,66 milliards de dollars. Cela remet le réseau de centres de données au premier plan des investisseurs quelques semaines avant la publication du quatrième trimestre fiscal de Ciena en décembre.
La demande semble assurée. Ciena a clôturé son troisième trimestre fiscal, les trois mois se terminant le 1er août, avec un carnet de commandes de 8,5 milliards de dollars. Cela représente une hausse de 800 millions de dollars par rapport au trimestre précédent, et la direction s'attend à ce qu'il dépasse les 10 milliards de dollars d'ici la fin de l'exercice 2026. Le chiffre d'affaires provenant des fournisseurs de cloud achetant directement auprès de Ciena a augmenté de plus de 80% par rapport à l'année précédente.
Les estimations nécessitent des marges plus larges
Les analystes s'attendent à ce que le profit croisse beaucoup plus vite que les ventes. Le consensus prévoit que le BPA normalisé presque triple pour l'exercice 2026 (l'année s'étant terminée en octobre), pour atteindre ensuite 11,86 dollars en 2027 et 17,54 dollars en 2028 :

La direction prévoit une hausse du chiffre d'affaires d'au moins 30% pour l'exercice 2027, pour atteindre 8,3 à 8,4 milliards de dollars. Le consensus anticipe une hausse du BPA de 65% cette année-là. Cet écart ne peut se combler que si les marges s'élargissent, et Ciena affirme que ce sera le cas : l'entreprise vise une marge opérationnelle ajustée de 25% à 27% pour l'exercice 2027.
TIKR suit 21 analystes sur Ciena. Combien recommandent "Acheter" ?
Consultez la répartition complète des recommandations Acheter, Conserver et Vendre sur Ciena, ainsi que les estimations de chiffre d'affaires et de bénéfices de Wall Street, le tout en un seul endroit. Plus de 500 000 investisseurs utilisent TIKR pour rechercher des actions comme celle-ci. Voir les recommandations des analystes pour Ciena
Jusqu'ici, la marge brute a tenu bon
Le bilan de Ciena sur ce point est plus solide qu'on pourrait le penser. Alors que les ventes cloud prenaient une part plus importante de l'activité, sa marge brute est passée à 45,4% au troisième trimestre fiscal, contre 41,3% un an plus tôt. Au deuxième trimestre, elle était de 44,0%, contre 40,2% un an auparavant. Le rapport trimestriel de Ciena attribue cette performance à des réductions de coûts, à la tarification et au mix produits, ainsi qu'à des remboursements de droits de douane au troisième trimestre.
Sur une base ajustée, la marge brute du troisième trimestre a atteint 46,4%, et la marge opérationnelle a atteint un record de 22,5%.
Les prévisions de Ciena pour le quatrième trimestre marquent toutefois un recul : une marge brute ajustée de 45%, à plus ou moins un demi-point près, et une marge opérationnelle ajustée d'environ 20%. Une partie de cette baisse avait été signalée à l'avance. Les remboursements de droits de douane ont ajouté environ 70 points de base à la marge brute ajustée du troisième trimestre, et la direction ne s'attend pas à ce qu'ils se répètent. Le rapport de décembre devra afficher une marge brute ajustée de 45% ou plus et des perspectives pour l'exercice 2027 qui continuent de viser les 25%-27%.
La trésorerie est le point faible
La trésorerie libre présente un historique plus irrégulier, passant de -259 millions de dollars en 2022 à +665 millions de dollars en 2025 :
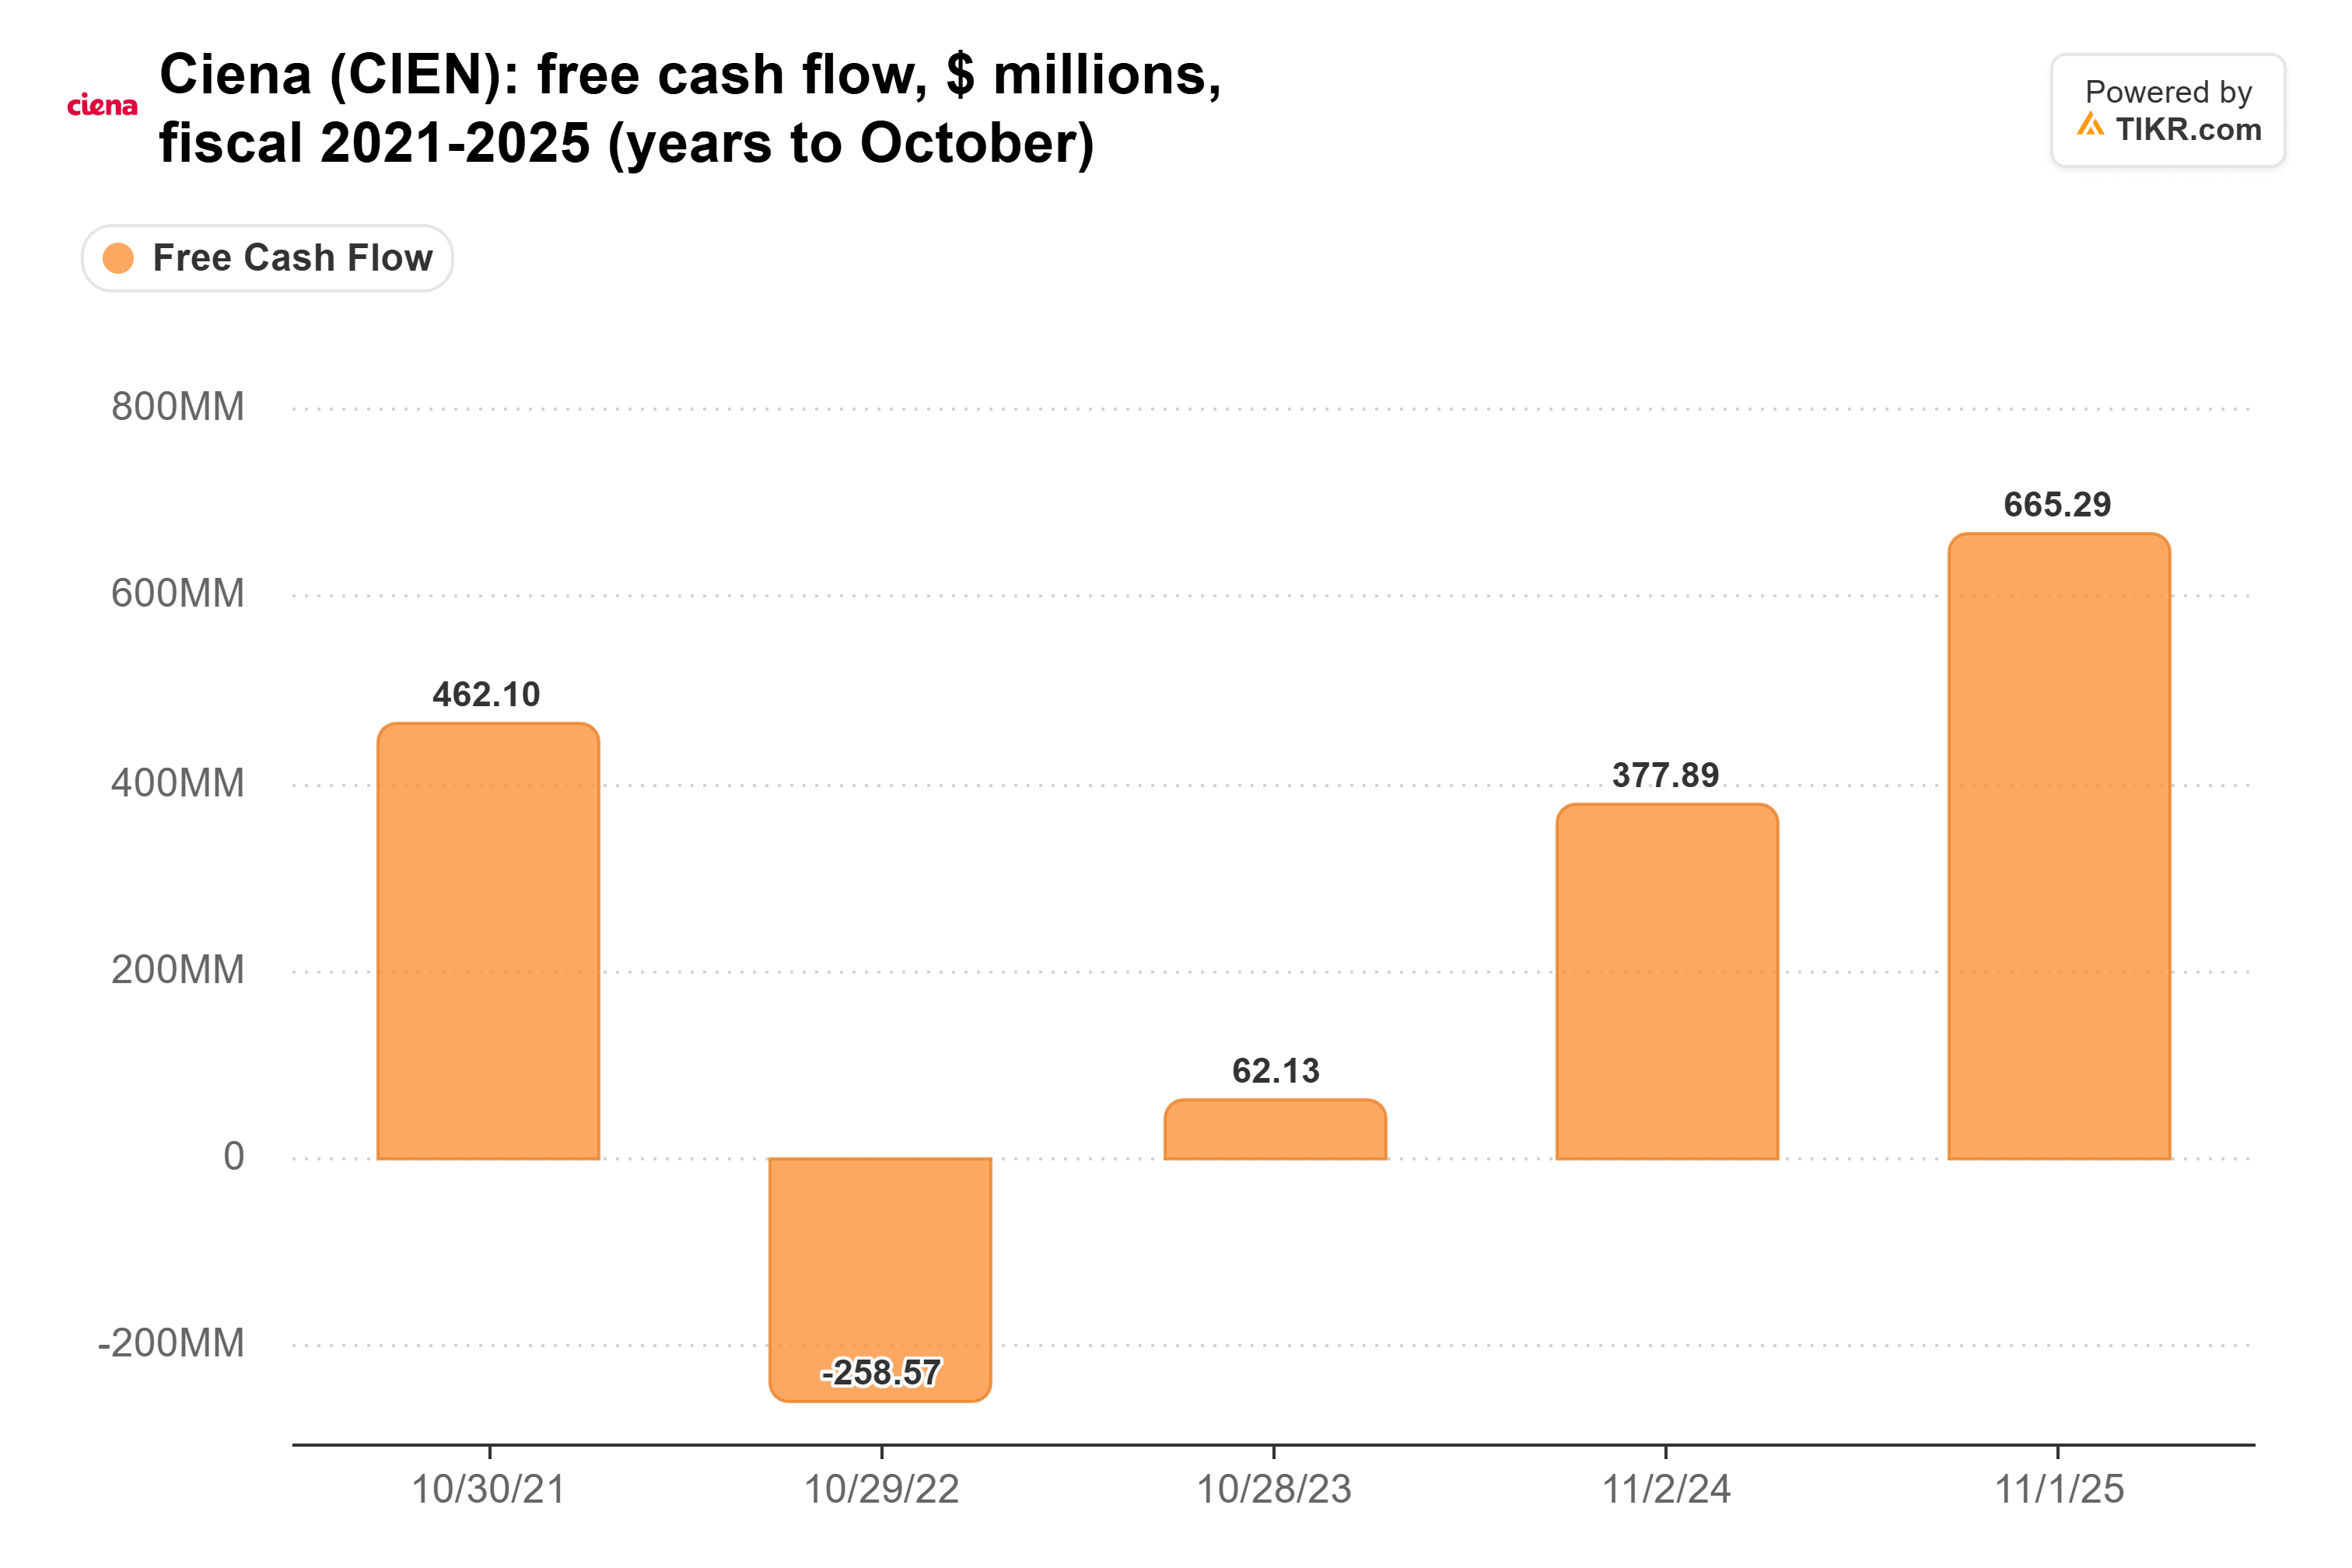
Ces 665 millions de dollars représentaient un plus haut sur cinq ans, un bon signe que la croissance se transforme en liquidités. Mais certains composants optiques clés restent rares, et la direction ne s'attend pas à ce que l'offre et la demande se rééquilibrent avant 2028. Ciena paie pour sécuriser des capacités dans le cadre d'accords d'approvisionnement qui s'étendent jusqu'en 2029, et elle prévoit une baisse de la trésorerie opérationnelle au quatrième trimestre à mesure que ces paiements seront effectués.
Un trimestre de cela est gérable. Le rapport de décembre devrait montrer l'ampleur de ces paiements, et s'ils continuent de peser sur la trésorerie l'année prochaine. Par ailleurs, deux clients représentaient 41,7% du chiffre d'affaires du troisième trimestre, contre 34,0% au deuxième trimestre, donc un retrait d'un hyperscaler se ferait rapidement sentir.
Raisonnable, si les marges se matérialisent
À la clôture du 3 novembre à 300,08 dollars, soit environ 53% en dessous de son plus haut intraday sur 52 semaines de 637,51 dollars, Ciena se négociait à environ 25 fois le consensus pour l'exercice 2027. Les investisseurs qui paient ce prix comptent déjà sur l'amélioration des marges. Bernstein, qui a initié la couverture le 30 septembre avec une recommandation Outperform et un objectif de 440 dollars, voit un potentiel de hausse d'environ 47% par rapport à ce cours de clôture, et l'objectif moyen du marché se situe plus haut, autour de 513 dollars.
Ciena a déjà démontré que la croissance du cloud peut s'accompagner de marges plus larges, et c'était la question la plus difficile. Si le rapport de décembre montre que les paiements liés à l'approvisionnement sont un impact ponctuel sur un trimestre et que le carnet de commandes a dépassé les 10 milliards de dollars, les estimations semblent réalisables, et le prix actuel paraît raisonnable.
Bien sûr, si les perspectives pour l'exercice 2027 réduisent cet objectif de marge opérationnelle de 25%-27%, les estimations seront revues à la baisse en conséquence.
Alors, quelle est la valeur réelle de l'action Ciena ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit d'entrer quelques hypothèses dans le modèle de valorisation de TIKR pour voir ce que Ciena pourrait valoir. Partez des estimations de consensus de Wall Street, ou ajustez les paramètres pour refléter votre propre vision de l'entreprise. C'est gratuit.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu à partir des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure des nouvelles récentes sur l'entreprise ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !