Points clés
- L'action Adobe a chuté de 30% cette année, et Wells Fargo et HSBC l'ont toutes deux dégradée en octobre.
- Le troisième trimestre fiscal d'Adobe n'a montré aucun signe de ralentissement lié à l'IA : le chiffre d'affaires a augmenté de 13% pour atteindre 6,76 milliards de dollars, et la direction a relevé ses objectifs annuels.
- Les signaux d'alerte se trouvent dans les perspectives : des prévisions de chiffre d'affaires pour le quatrième trimestre inférieures aux attentes, et un objectif annuel qui, selon Wells Fargo, nécessite une forte accélération des nouveaux revenus récurrents.
- À 9,4x les bénéfices anticipés contre une moyenne sur cinq ans de 23x, l'action semble bon marché si Adobe livre ce que les analystes attendent.
Adobe (ADBE) a chuté de 30% cette année, et octobre a apporté deux dégradations par crainte que l'IA ne grignote son activité.
Cela place Adobe du mauvais côté d'un argument avancé par Scott Galloway sur The Prof G Pod le 2 novembre. Dans un épisode se demandant si l'IA tue le logiciel, il a déclaré : "jusqu'à présent, le marché a dit que les rumeurs de la mort du SaaS étaient grandement exagérées."
Adobe n'a pas bénéficié de ce doute. Son dernier trimestre a-t-il donc donné aux investisseurs une raison de s'inquiéter ?
Le trimestre semblait correct
Pour son troisième trimestre fiscal, clos le 28 août, le chiffre d'affaires d'Adobe a augmenté de 13% pour atteindre un record de 6,76 milliards de dollars. Cela correspond au rythme du deuxième trimestre et dépasse la croissance de 12% enregistrée au premier. Le bénéfice ajusté par action est passé à 6,13 dollars contre 5,31 dollars, avec une marge opérationnelle ajustée d'environ 44%.
Son chiffre d'affaires annuel récurrent axé sur l'IA a augmenté de plus de 150%, et la direction a relevé ses objectifs annuels de chiffre d'affaires et de bénéfices.
Si l'IA prend des parts de marché à Adobe, cela ne se voit pas ici.
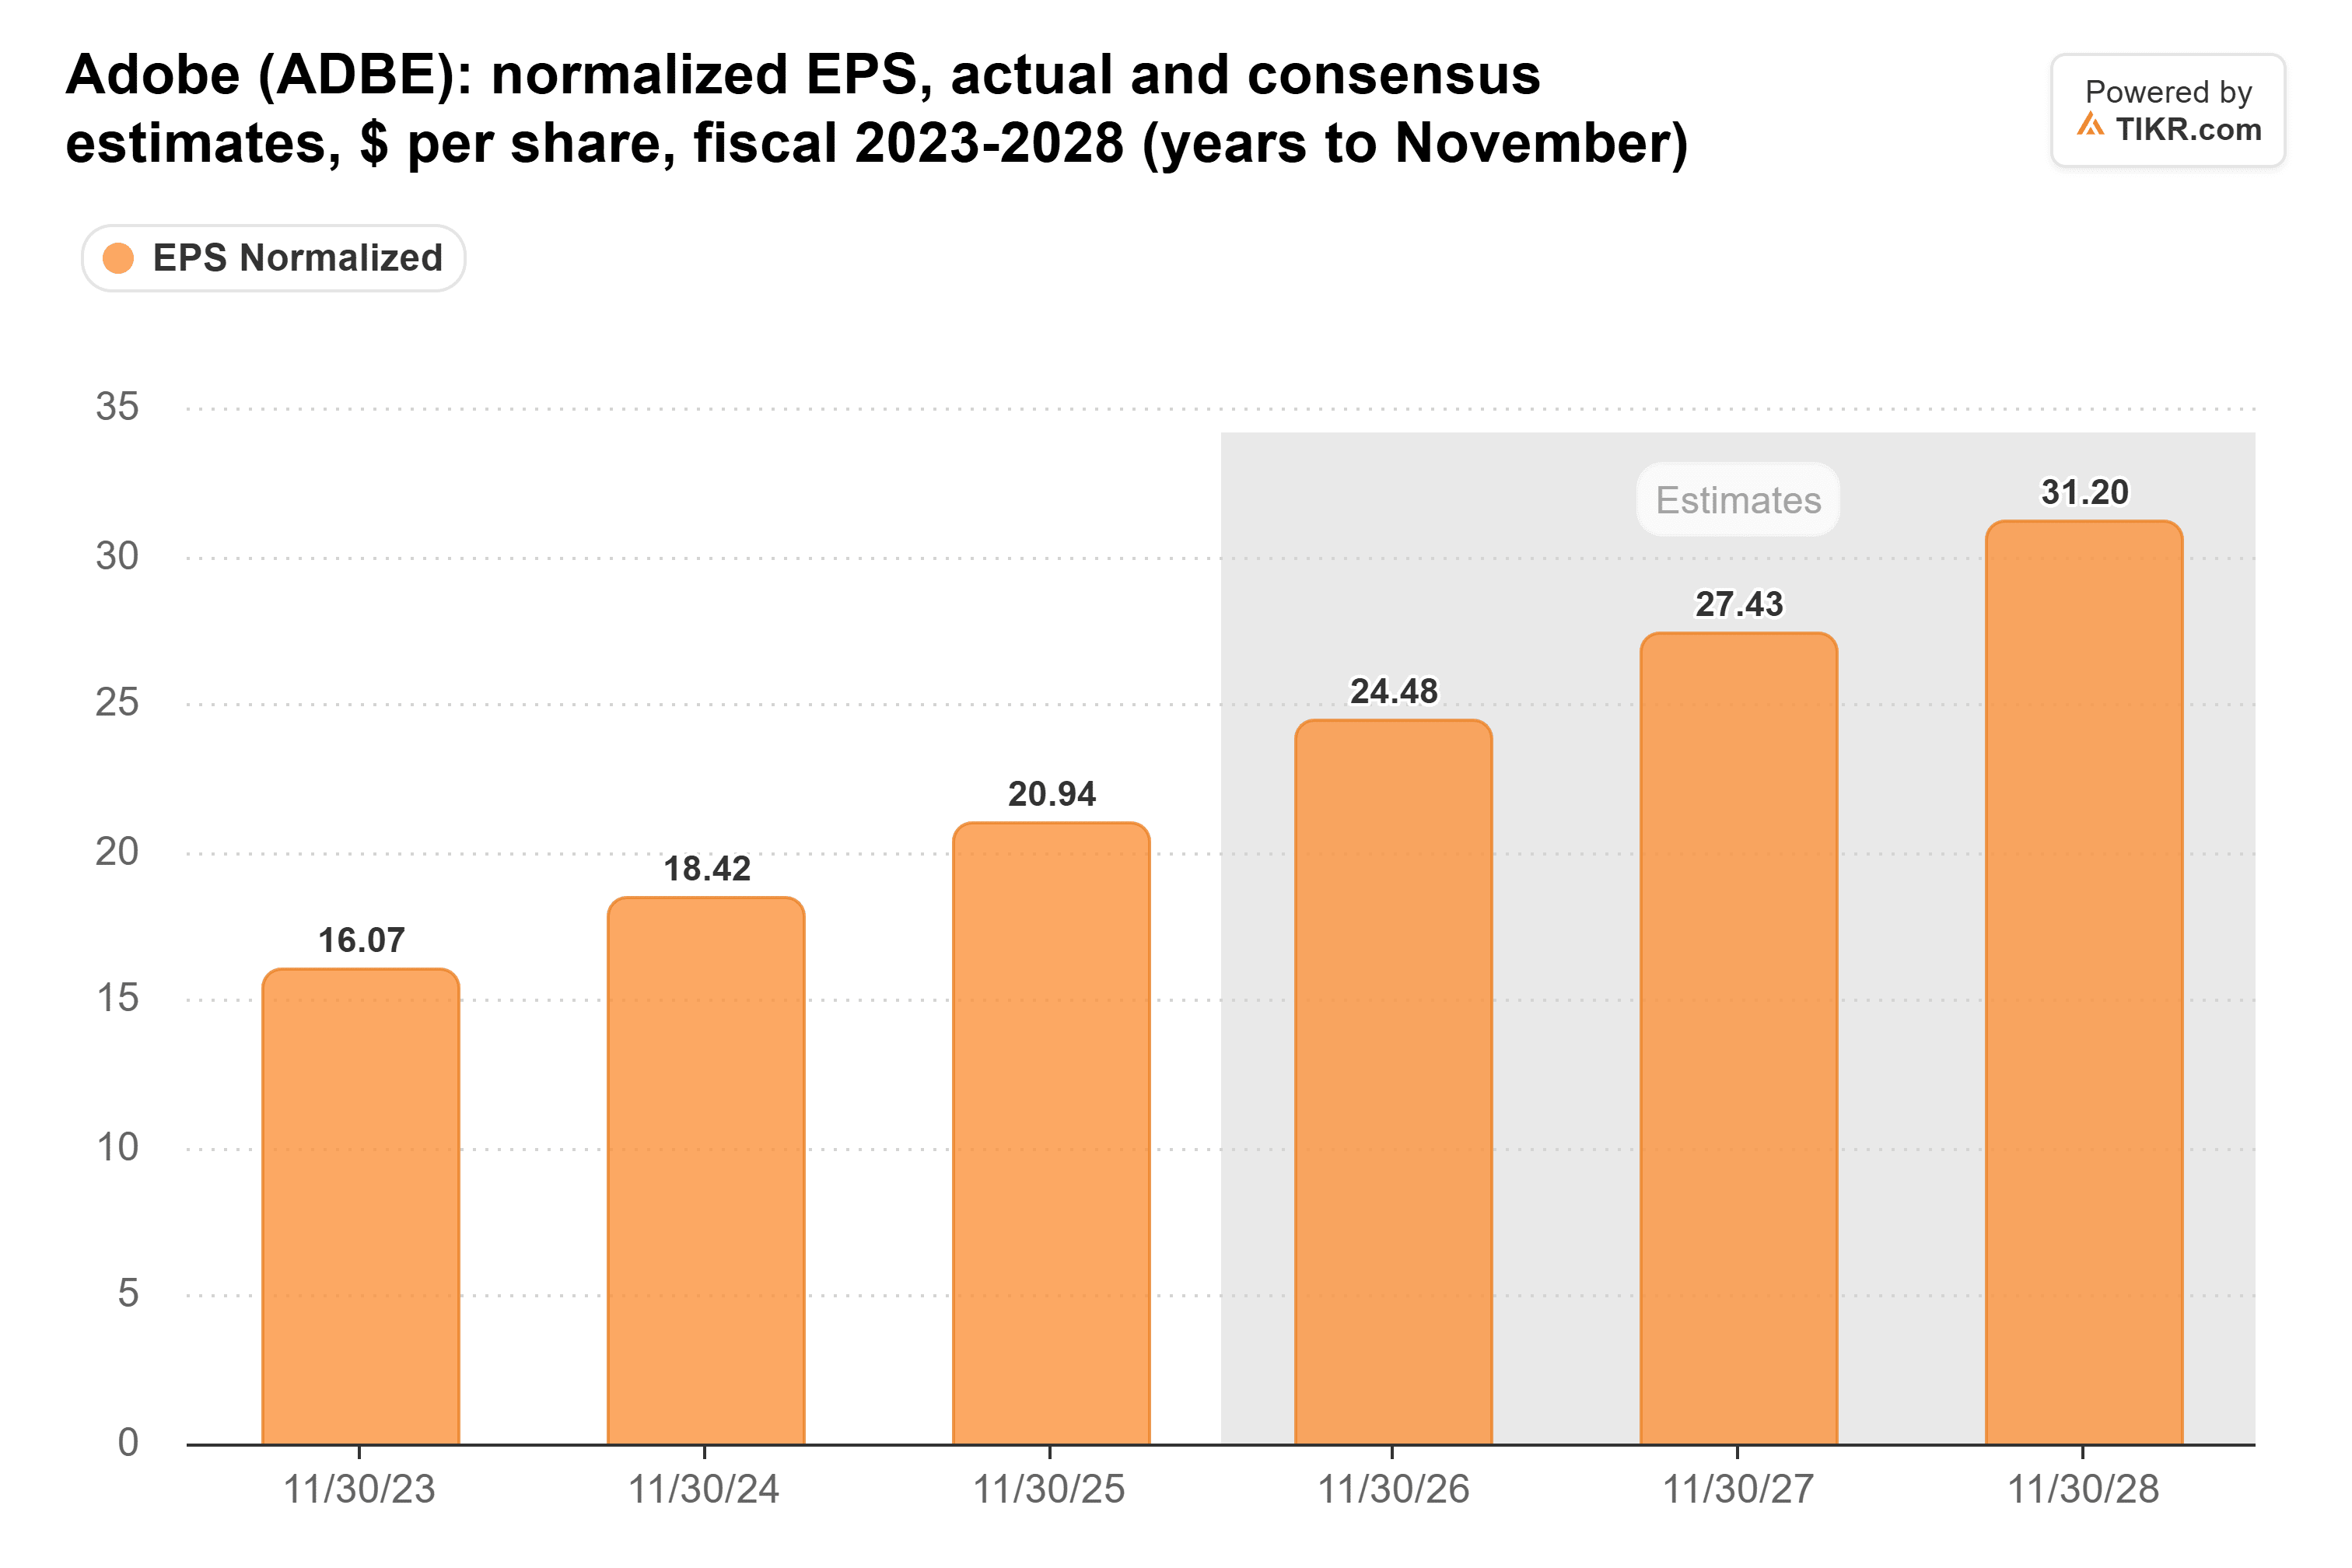
Les analystes s'attendent toujours à ce que le chiffre d'affaires continue d'augmenter jusqu'à l'exercice 2028 :

La croissance ralentit d'environ 12% cette année à 9% en 2027 et 8% en 2028, donc un certain ralentissement est déjà intégré. Les estimations de bénéfices résistent mieux, augmentant chaque année jusqu'en 2028 :
Les signaux d'alerte se trouvent dans les perspectives
Adobe a donné des prévisions de chiffre d'affaires pour le quatrième trimestre de 6,80 à 6,85 milliards de dollars, et le point médian était inférieur aux attentes des analystes.
L'analyste de Wells Fargo, Michael Turrin, a développé ce point lorsqu'il a dégradé Adobe à "Underweight" le 12 octobre, avec un objectif de 225 dollars (contre 270 précédemment). Il a déclaré que les nouveaux revenus annuels récurrents nets d'Adobe devaient à peu près doubler du troisième au quatrième trimestre pour que l'entreprise atteigne ses objectifs annuels. Il a également soutenu que l'acquisition de Semrush stimule la croissance rapportée tandis que l'activité de base croît plus lentement. L'enquête de Wells Fargo auprès des directeurs informatiques, a-t-il ajouté, montre qu'Adobe perd des parts des budgets consacrés à l'IA. Et il a signalé une équipe de direction en transition : Anil Chakravarthy prend la relève en tant que PDG de Shantanu Narayen le 1er décembre, et le directeur financier est intérimaire.
HSBC a dégradé Adobe à "Hold" le lendemain, avec un objectif de 267 dollars (contre 310 précédemment). Rothschild & Co Redburn est allé plus loin le 2 novembre, maintenant sa recommandation "Sell" et abaissant son objectif à 140 dollars contre 270.
TIKR suit 39 analystes sur Adobe. Combien disent "Acheter" ?
Voir la répartition complète des recommandations Acheter, Conserver et Vendre sur Adobe, ainsi que les estimations de chiffre d'affaires et de bénéfices de Wall Street, le tout en un seul endroit. Plus de 500 000 investisseurs utilisent TIKR pour rechercher des actions comme celle-ci. Voir les recommandations des analystes pour Adobe
L'analyste de Wells Fargo, Michael Turrin, a développé ce point lorsqu'il a dégradé Adobe à "Underweight" le 12 octobre, avec un objectif de 225 dollars (contre 270 précédemment). Il a déclaré que les nouveaux revenus annuels récurrents nets d'Adobe devaient à peu près doubler du troisième au quatrième trimestre. Il a également déclaré que l'enquête de Wells Fargo auprès des directeurs informatiques montrait qu'Adobe perdait des parts des budgets consacrés à l'IA. Et il a signalé une équipe de direction en transition : Anil Chakravarthy prend la relève en tant que PDG de Shantanu Narayen le 1er décembre, et le directeur financier est intérimaire.
HSBC a dégradé Adobe à "Hold" le lendemain, avec un objectif de 267 dollars (contre 310 précédemment).
Seul le multiple s'est effondré
Alors que les estimations continuent d'augmenter, la baisse de cette année provient de ce que les investisseurs sont prêts à payer pour les bénéfices d'Adobe. Son PER anticipé est proche du bas de sa fourchette sur cinq ans :
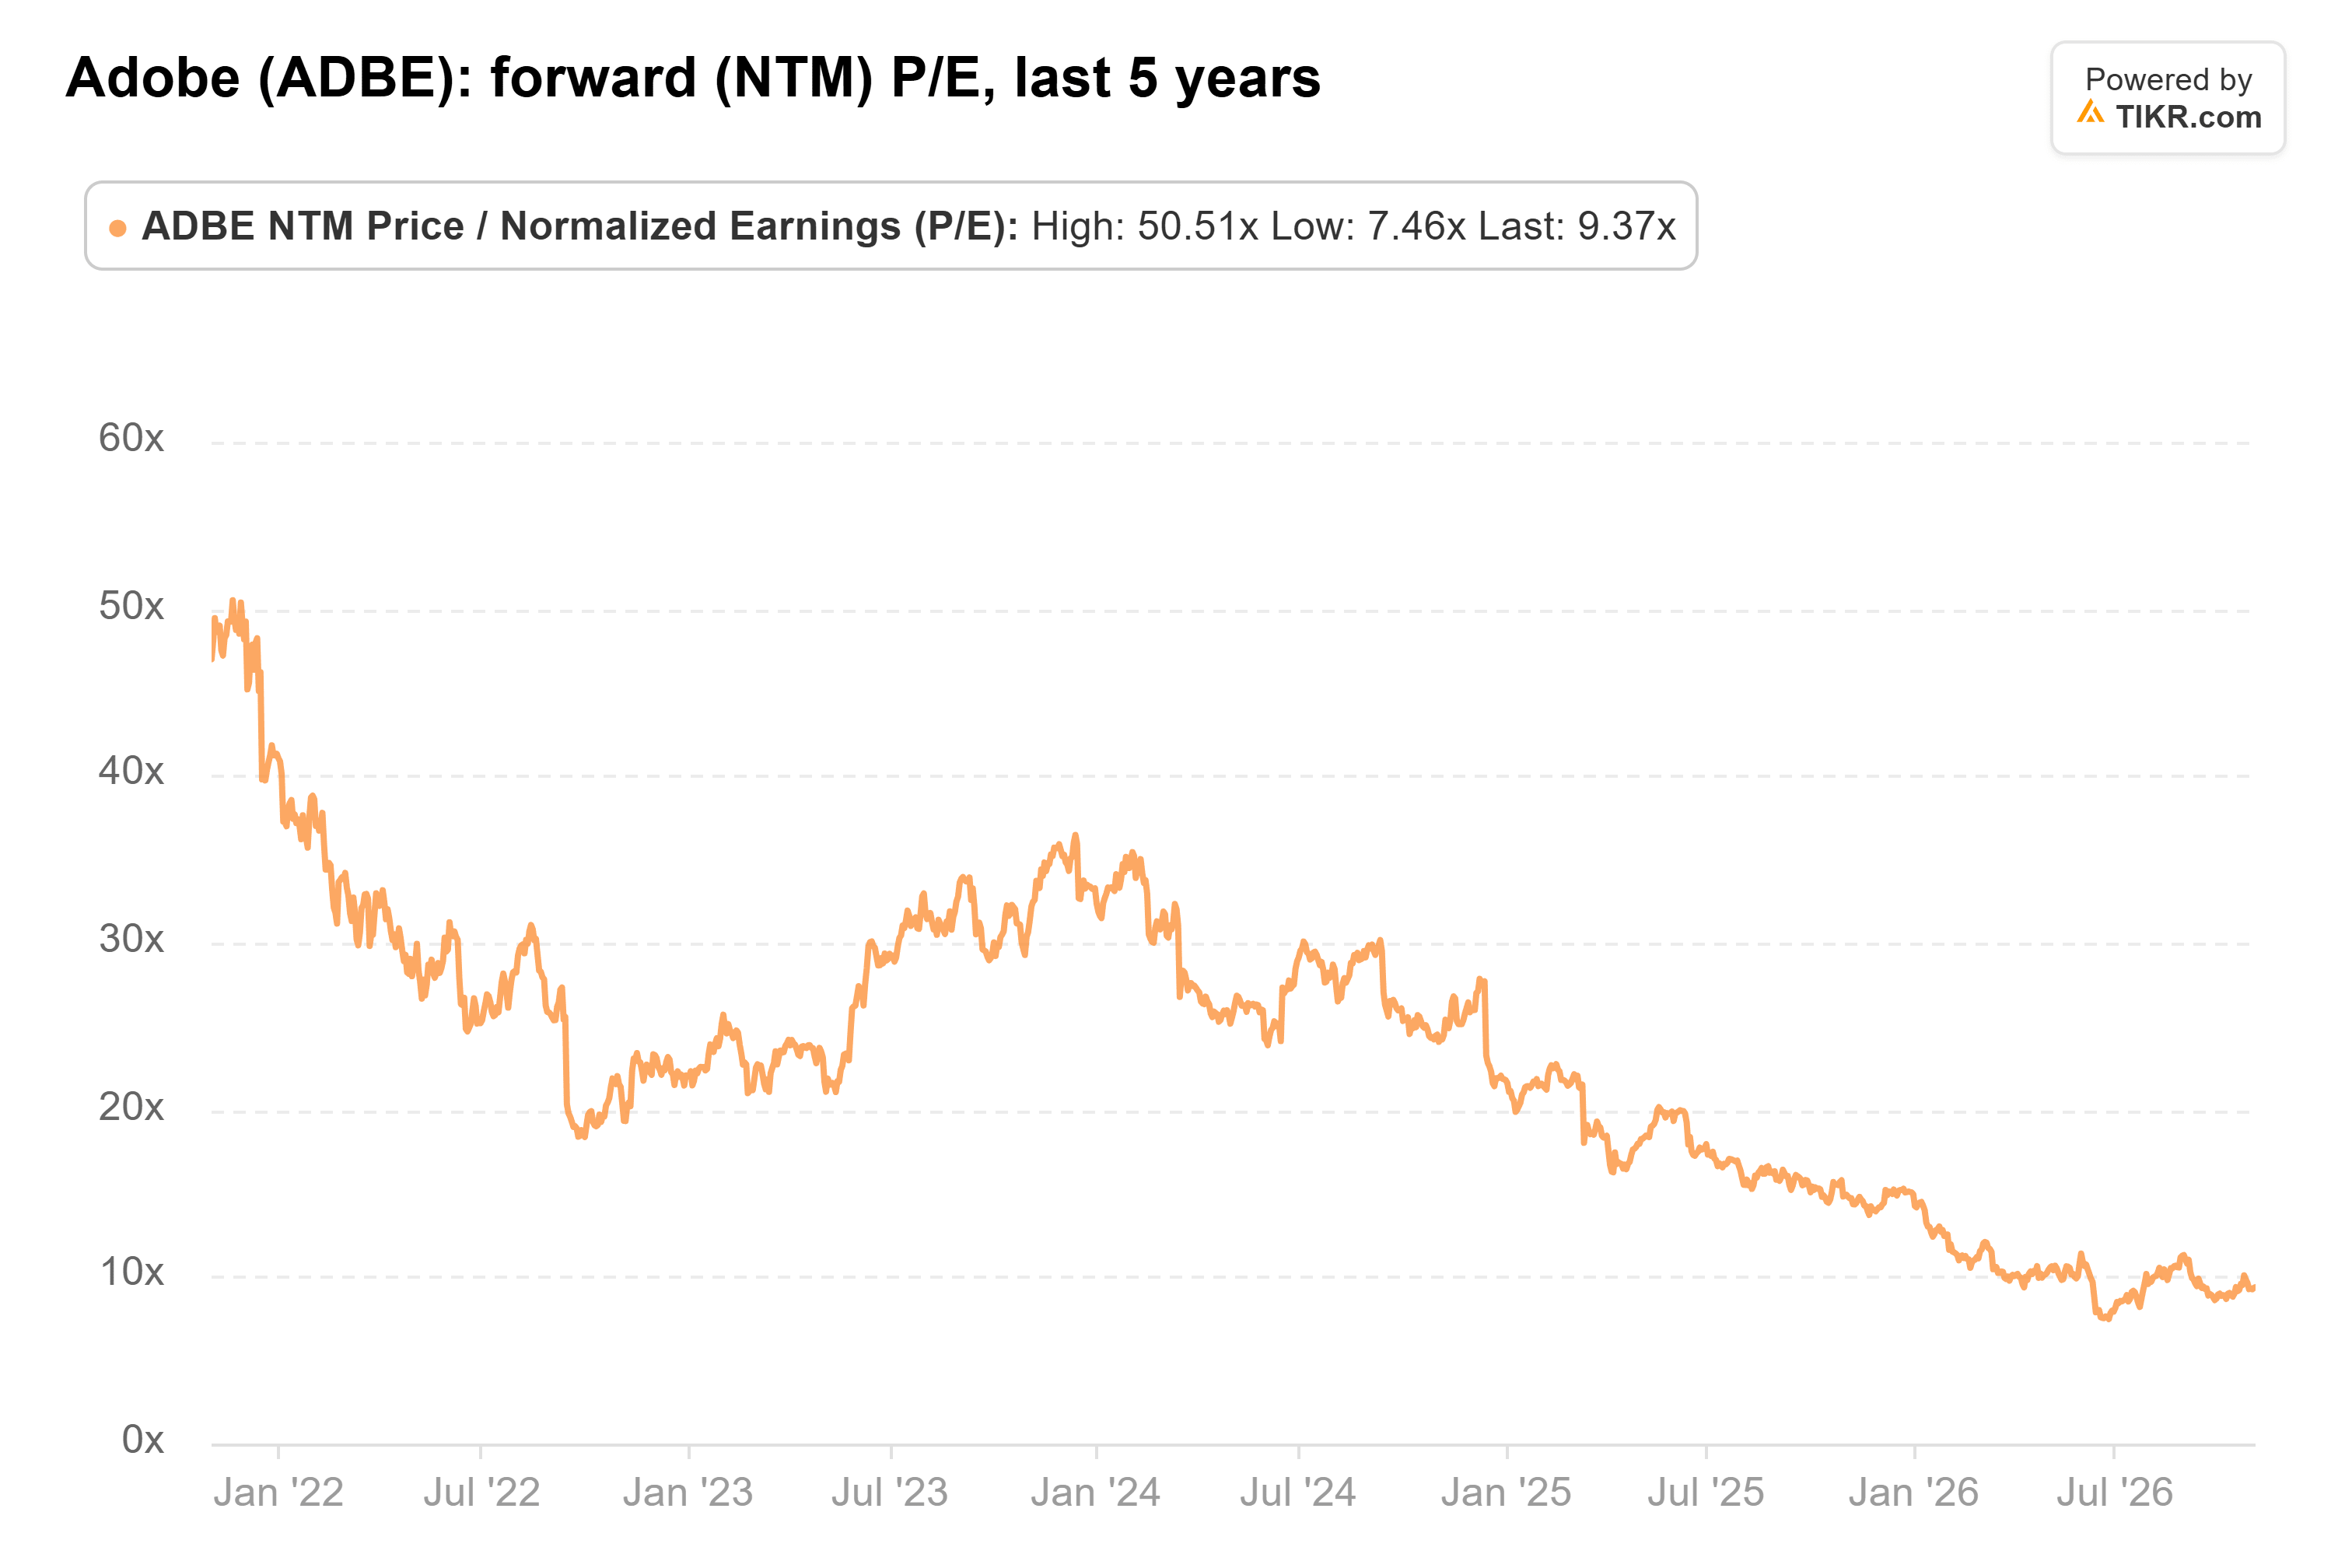
À 9,4x au 2 novembre, il est bien en dessous de sa moyenne sur cinq ans de 23x. C'est un prix pour une activité en déclin, et les bénéfices d'Adobe continuent de croître à un rythme à deux chiffres.
L'IA pourrait encore éroder lentement la tarification par poste d'Adobe, les chiffres rapportés retardant les dommages. Malgré tout, le marché a intégré un ralentissement que le dernier trimestre d'Adobe ne montre pas. À 9,4x les bénéfices, Adobe n'a qu'à livrer ce que les analystes attendent déjà pour que l'action semble bon marché.
Le rapport du quatrième trimestre d'Adobe, attendu à la mi-décembre, montrera s'il a atteint l'accélération des revenus récurrents signalée par Wells Fargo. Un échec donnerait aux baissiers le signe qu'ils attendent.
Alors, que vaut réellement l'action Adobe ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit d'entrer quelques hypothèses dans le modèle de valorisation de TIKR et de voir ce que Adobe pourrait valoir. Partez des estimations de consensus de Wall Street, ou ajustez les entrées pour refléter votre propre vision de l'entreprise. C'est gratuit.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne sont des recommandations d'acheter ou de vendre des actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse pourrait ne pas inclure des nouvelles récentes de l'entreprise ou des mises à jour importantes. TIKR n'a aucune position dans les actions mentionnées. Merci de votre lecture et bon investissement !