Statistiques clés pour l'action Carvana
- Prix actuel : $70.87
- Prix cible (scénario médian) : ~$123
- Cible consensus : ~$83
- Rendement total potentiel : ~78%
- TRI annualisé : ~14% / an
Désormais disponible : Découvrez le potentiel de hausse de vos actions préférées grâce au nouveau Modèle de Valorisation de TIKR (C'est gratuit) >>>
Que s'est-il passé ?
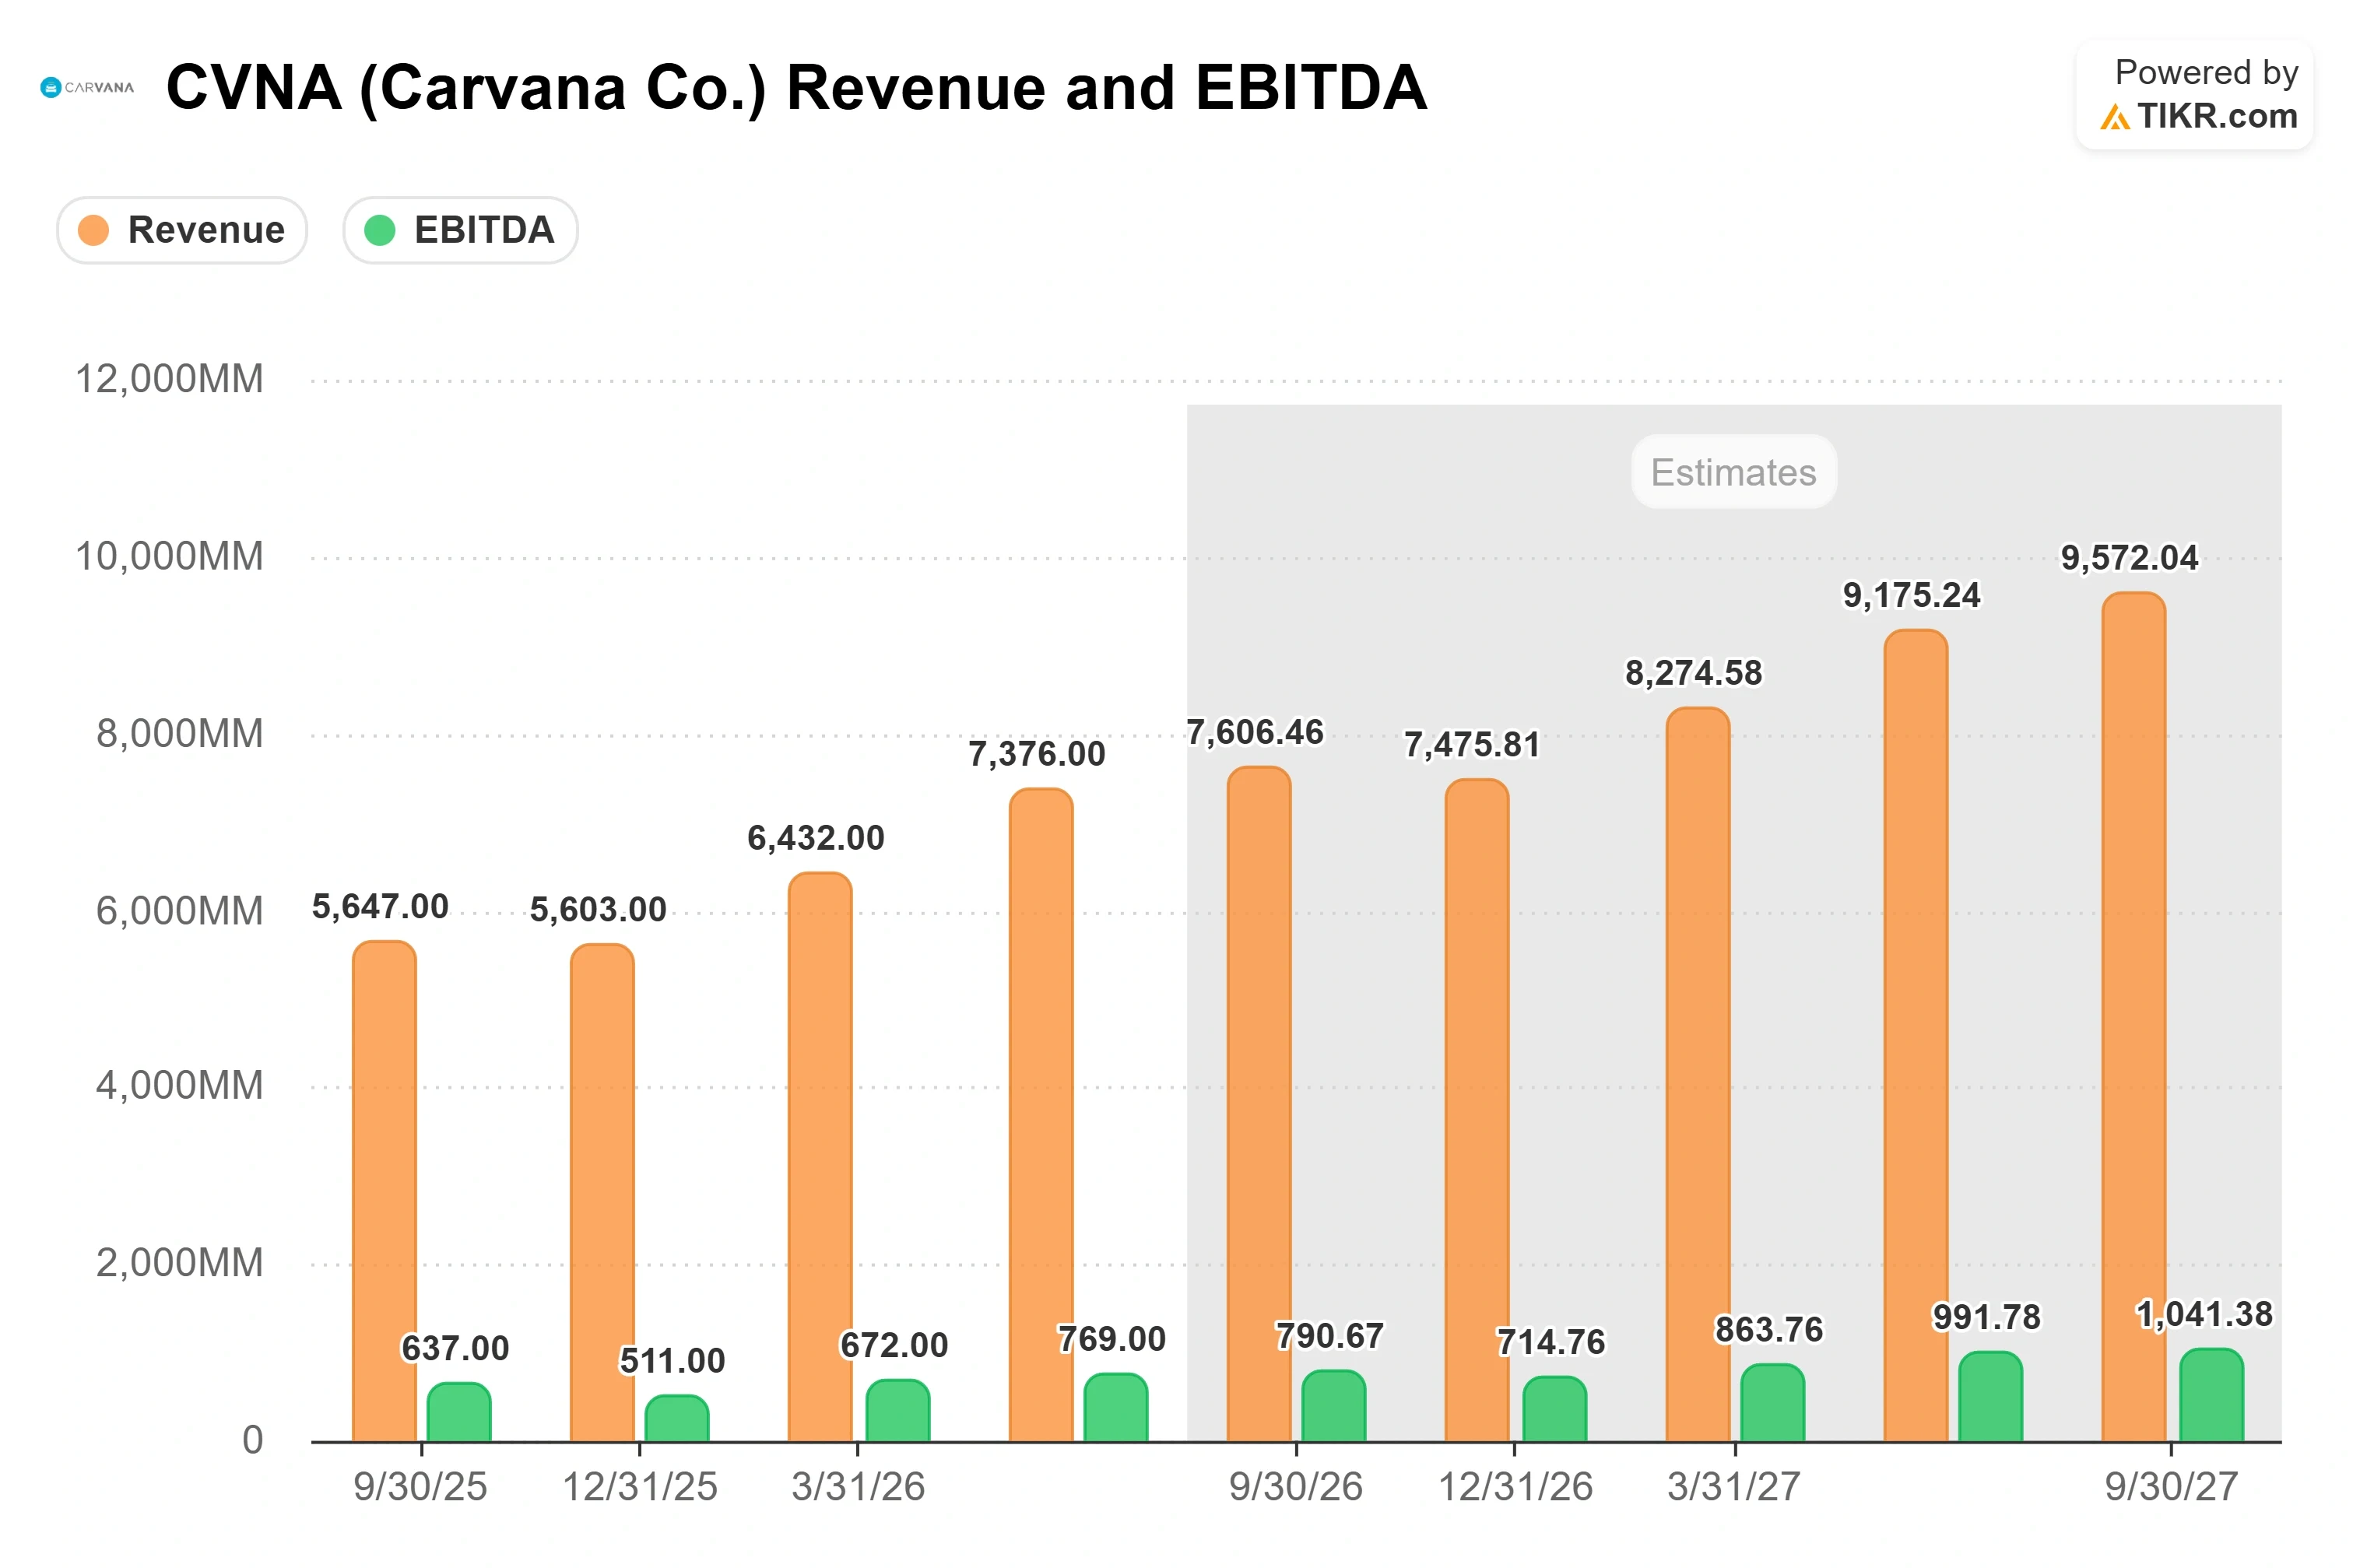
Carvana Co. (CVNA) a publié un chiffre d'affaires trimestriel record et un EBITDA ajusté record au deuxième trimestre, et l'action se négocie toujours 27 % en dessous de son plus haut sur 52 semaines. Le chiffre d'affaires a atteint 7,376 milliards de dollars, l'EBITDA ajusté s'est élevé à 769 millions de dollars, et le détaillant de voitures d'occasion en ligne a augmenté ses unités vendues au détail de 38 % en glissement annuel alors que l'ensemble du secteur des véhicules d'occasion se contractait de quelques points en chiffres bas à moyens. L'action a clôturé à 70,87 $ le 14 septembre, bien en dessous de son plus haut sur 52 semaines de 97,38 $ et environ 16 % en dessous de son niveau de début d'année.
Cet écart entre une entreprise qui fonctionne à plein régime et un cours d'action qui reste enlisé est précisément la raison de s'y intéresser. Le marché ne conteste pas la croissance de Carvana. Il se demande si les prévisions annuelles, qui impliquent des marges plus faibles au second semestre, signifient que la partie facile du redressement est terminée, et si une action qui se négocie avec une prime par rapport au groupe des concessionnaires traditionnels mérite encore cette prime alors que la croissance ralentit de plus de 40 % vers la mi-adolescence.
Un trimestre record que le marché a traité comme un avertissement
Les résultats du T2, publiés le 29 juillet, n'étaient pas un quasi-échec déguisé en victoire. Un chiffre d'affaires de 7,376 milliards de dollars a dépassé l'estimation du consensus de 6,91 milliards de dollars de 6,8 % et a augmenté de 52 % en glissement annuel. L'EBITDA ajusté de 769 millions de dollars a dépassé le consensus, et le bénéfice ajusté par action a atteint 0,42 $ contre une estimation de 0,37 $. Le résultat net GAAP était de 310 millions de dollars, et la direction a indiqué un résultat net supérieur à 500 millions de dollars hors éléments exceptionnels, qu'elle a qualifié de rentabilité record. Le flux de trésorerie disponible est passé à un solde positif de 187 millions de dollars contre une sortie de 2 millions de dollars un an plus tôt.
Comme l'a rapporté TheStreet, la direction a donné des prévisions d'EBITDA ajusté annuel dont le point médian se situe au niveau ou en dessous de là où le consensus se trouvait déjà, et Morgan Stanley, tout en maintenant sa recommandation Overweight, a abaissé son prix cible à 90 $ contre 102 $ après la publication fin juillet. La firme a modélisé une croissance du chiffre d'affaires d'environ 35 % au second semestre avec une marge d'EBITDA implicite pour le second semestre proche de 9,3 %, soit environ 110 points de base en dessous du premier semestre. Les investisseurs ont entendu "trimestre record" et "marges plus faibles à venir" dans la même phrase, et ils ont vendu sur la perspective du second semestre.
Le directeur financier Mark Jenkins a contesté cette interprétation lors de la conférence J.P. Morgan Automotive en août. Son point le plus révélateur était régional : dans les deux principales régions qui représentent environ un tiers du pays, là où Carvana a le plus augmenté sa production de reconditionnement, elle a également le plus augmenté ses ventes. "Ce taux de croissance était de 55 %, et ces 55 % étaient tout simplement très étroitement corrélés à la mesure dans laquelle nous avons pu augmenter la capacité de production en glissement annuel au cours du trimestre", a déclaré Jenkins.
Consultez les données historiques et les estimations prospectives pour l'action Carvana (C'est gratuit !) >>>
Pourquoi la prime se maintient si l'exécution continue de s'améliorer
Le scénario baissier qui poursuit Carvana depuis fin 2025 est spécifique : un pic des coûts de reconditionnement est survenu alors que l'entreprise absorbait 16 nouvelles installations sur une base de 18 en environ 18 mois, augmentant les coûts et faisant baisser le débit en dessous de l'objectif. Jenkins a soutenu que le pire est passé. Les heures de main-d'œuvre par unité produite ont atteint "certains de nos meilleurs niveaux jamais enregistrés au deuxième trimestre", a-t-il déclaré, et la croissance de la production en glissement annuel a commencé à remonter après ses creux de début 2026. Si le débit continue de se redresser, la baisse guidée de la marge au second semestre ressemble plus à un problème de timing qu'à un plafond structurel. Le facteur défavorable compensatoire n'est pas opérationnel : la hausse des prix du carburant a coûté environ 75 $ par voiture au trimestre, et la hausse rapide des taux de référence a pesé sur l'économie du financement. Un EBITDA record au T2 malgré ces freins suggère qu'ils sont cycliques plutôt qu'une nouvelle norme.
Le bilan a également donné à la direction une victoire au deuxième trimestre. Carvana a refinancé un peu moins de 1,7 milliard de dollars d'obligations senior sécurisées à un taux inférieur de près de trois points, réduisant le coût annuel des intérêts d'environ 45 millions de dollars. "Plus nous grandissons, plus nous nous améliorons, et avoir un coût du capital plus bas en est un autre exemple", a déclaré Jenkins, et la croissance du résultat net approchant 70 % en glissement annuel a montré un effet de levier fonctionnant bien en dessous de la ligne d'EBITDA.
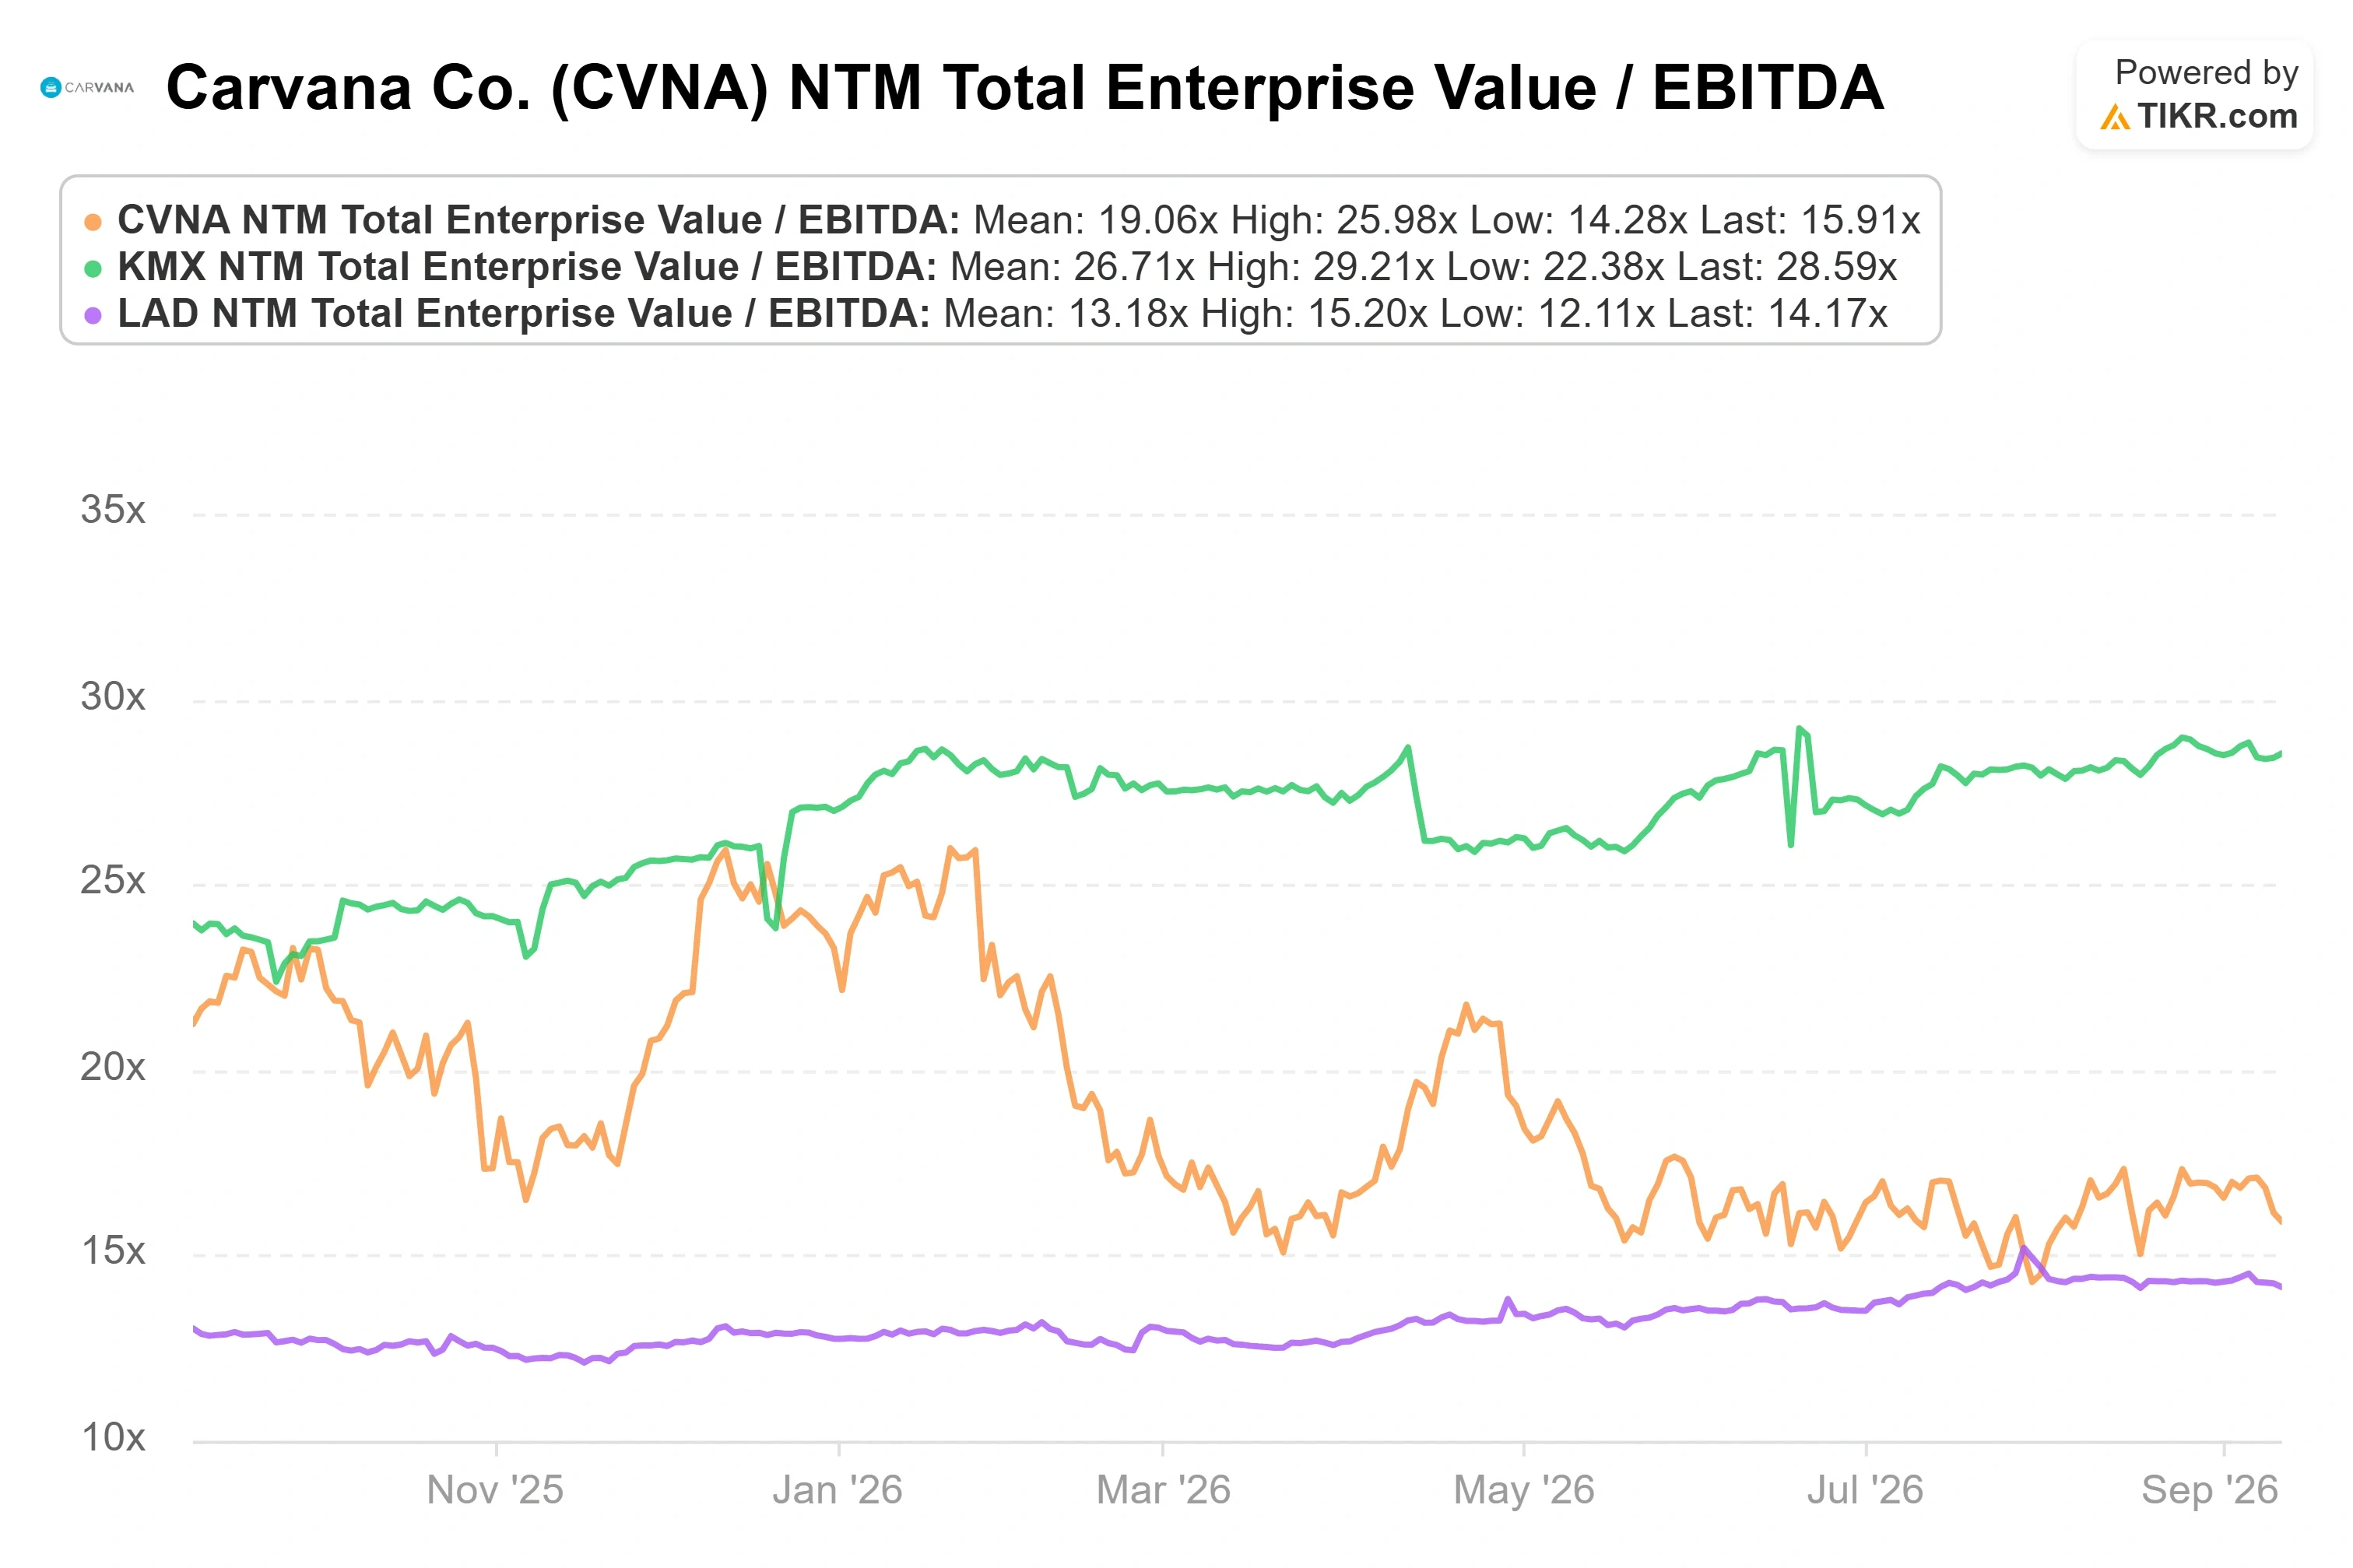
Sur la base de l'EV/EBITDA des douze prochains mois, Carvana se négocie près de 16,3 fois, au-dessus de Lithia Motors près de 14,2 fois mais en dessous de CarMax à environ 28,6 fois. La prime par rapport aux concessionnaires franchisés est réelle, et la croissance de 38 % des unités de Carvana dans un secteur en contraction, face à des concessionnaires qui croissent à un rythme de faible croissance à un chiffre quand ils croissent, est la raison de tester si elle est méritée plutôt que de supposer qu'elle ne l'est pas. Une entreprise en croissance qui capitalise son volume à ce rythme, sur une base de coûts fixes que la direction qualifie de sous-utilisée, n'est pas manifestement chère à un multiple d'EBITDA dans la mi-adolescence.
Voyez comment Carvana se comporte par rapport à ses pairs sur TIKR (C'est gratuit !) >>>
Analyse avancée du modèle TIKR
Sur la base d'hypothèses de scénario médian, le Modèle de Valorisation TIKR produit les résultats suivants, mesurés par rapport à un prix d'entrée modèle de 69,16 $ :
- Prix cible (scénario médian) : ~$123
- Rendement total potentiel : ~78%
- TRI annualisé : ~14% / an
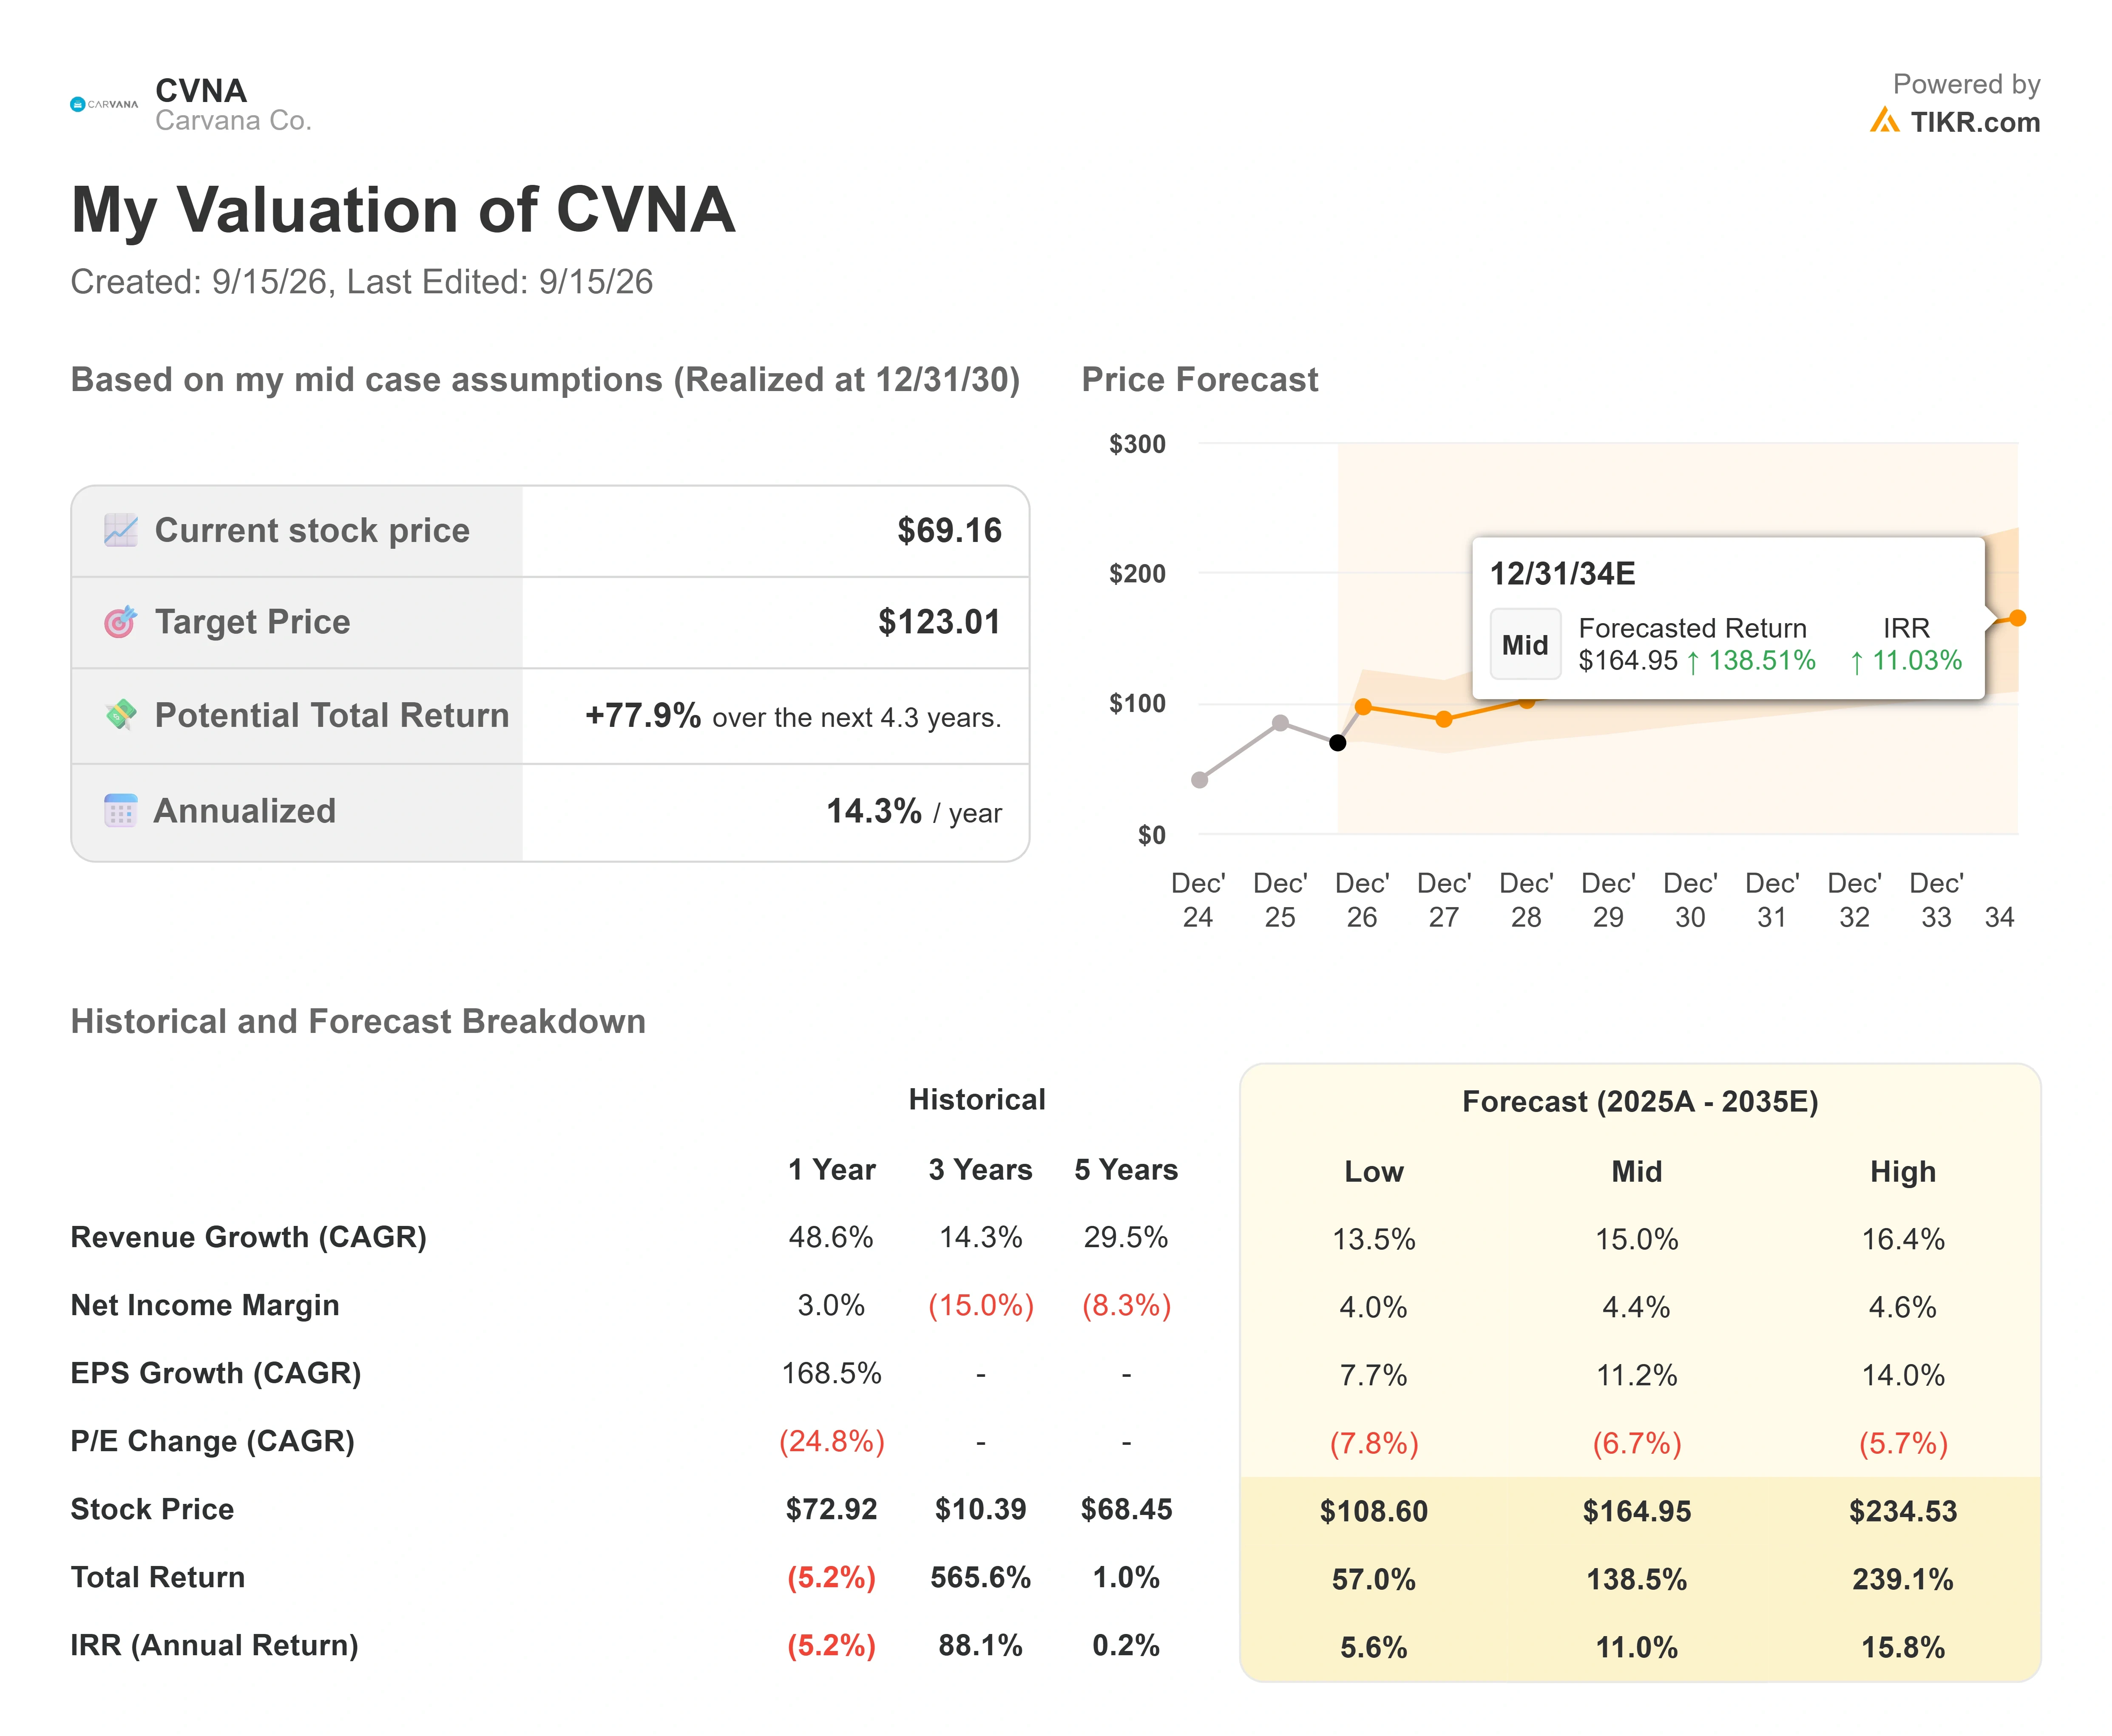
Le modèle atteint cette cible tout en supposant que le ratio P/E se comprime, donc le rendement est porté par l'activité. Deux moteurs de chiffre d'affaires font le travail :
- La capacité de reconditionnement, le levier que Jenkins a lié à une croissance régionale de 55 %, s'étendant grâce à des lignes de production supplémentaires, des sites ADESA intégrés, et le premier déploiement complet d'ADESA dont les travaux ont commencé au T2.
- La pénétration en ligne, avec le commerce électronique de détail total aux États-Unis proche de 17 % des ventes au T2 2026, selon le U.S. Census Bureau, alors que le commerce de détail automobile se situe dans la faible croissance à un chiffre, laissant de la marge pour continuer à gagner des parts de marché.
Concernant les marges, le moteur est l'effet de levier opérationnel sur une base de coûts fixes sous-utilisée dans la technologie, les fonctions centrales et les installations. Le risque principal est que la baisse guidée de la marge au second semestre s'avère structurelle, entraînée par la pression sur la marge de financement et le mix de reconditionnement plutôt que par une compression temporaire due au carburant et aux taux.
- Potentiel de hausse : le débit continue de se redresser et Carvana capitalise ses unités dans la haute croissance à un chiffre vers la vingtaine tout en tirant parti des coûts fixes, dépassant la cible du scénario médian.
- Risque de baisse : la pression macroéconomique sur les taux et une croissance plus lente des unités plafonnent l'action près de la moyenne du consensus d'environ 83 $, un niveau que l'action a eu du mal à maintenir en 2026.
Conclusion
Le prochain vrai test est la publication des résultats du T3 2026 fin octobre. Surveillez la marge d'EBITDA ajusté : la direction a guidé le second semestre vers environ 9,3 % au point médian, donc un chiffre se maintenant près ou au-dessus de ce niveau avec des unités toujours en croissance de plus de 30 % confirmerait que le frein carburant-taux est cyclique et que le redressement du reconditionnement est réel. Une marge qui glisse davantage alors que la croissance des unités ralentit indiquerait que les baissiers qui ont interprété les prévisions plus faibles ont lu correctement la situation de l'entreprise, et le multiple de prime devient difficile à défendre. Dans deux mois, le chiffre fera le débat.
Devriez-vous investir dans Carvana ?
La seule façon de vraiment le savoir est d'examiner vous-même les chiffres. TIKR vous donne un accès gratuit aux mêmes données financières de qualité institutionnelle que les analystes professionnels utilisent pour répondre précisément à cette question.
Ouvrez Carvana, et vous verrez des années de données financières historiques, ce que les analystes de Wall Street attendent pour le chiffre d'affaires et les bénéfices dans les trimestres à venir, comment les multiples de valorisation ont évolué dans le temps, et si les prix cibles sont en tendance haussière ou baissière.
Vous pouvez créer une liste de surveillance gratuite pour suivre Carvana aux côtés de toutes les autres actions que vous surveillez. Aucune carte de crédit n'est requise. Juste les données dont vous avez besoin pour décider par vous-même.
Analysez Carvana sur TIKR Gratuit →
À la recherche de nouvelles opportunités ?
- Découvrez quelles actions les investisseurs milliardaires achètent pour que vous puissiez suivre l'argent intelligent.
- Analysez des actions en aussi peu que 5 minutes avec la plateforme tout-en-un et facile à utiliser de TIKR.
- Plus vous retournez de pierres… plus vous découvrirez d'opportunités. Recherchez plus de 100K actions mondiales, les portefeuilles des principaux investisseurs mondiaux, et plus encore avec TIKR.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse pourrait ne pas inclure des nouvelles récentes sur l'entreprise ou des mises à jour importantes. TIKR n'a pas de position sur les actions mentionnées. Merci de votre lecture et bon investissement !