Points clés
- L'action de Carvana (CVNA) a bondi de 27% entre le 26 octobre et le 2 novembre après avoir annoncé des ventes trimestrielles record de 217 385 véhicules, en hausse de 39% en glissement annuel.
- CarMax (KMX) a rapporté une croissance de 13% des ventes de véhicules d'occasion en magasin comparable, bien que la marge brute par véhicule vendu au détail ait diminué de 111 $.
- Credit Acceptance (CACC) a chuté de 20% le 30 octobre après avoir réduit ses prévisions de recouvrement de prêts de 291,2 millions de dollars, soulignant les risques du financement automobile.
- Carvana a généré un EBITDA ajusté record de 800 millions de dollars, mais la baisse du bénéfice par véhicule reste une préoccupation importante.
L'action de Carvana (CVNA) a bondi d'environ 27% entre le 26 octobre et le 2 novembre, passant de 56,61 $ à 72 $ après que le vendeur de voitures d'occasion en ligne a publié des résultats record pour le troisième trimestre.
Cette hausse a suivi l'annonce de ses résultats le 28 octobre, qui montraient des gains substantiels de parts de marché malgré une demande relativement stable sur l'ensemble du marché des voitures d'occasion.
Alors que CarMax (KMX) a également rapporté des ventes de véhicules plus fortes, des attentes de recouvrement de prêts plus faibles chez Credit Acceptance (CACC) ont mis en lumière les risques de financement qui pourraient affecter la rentabilité future de Carvana.
Que s'est-il passé ?
Carvana a annoncé des ventes trimestrielles record de véhicules au détail de 217 385 unités, représentant une croissance de 39% en glissement annuel et son premier trimestre dépassant les 200 000 véhicules.
Le chiffre d'affaires a augmenté de 42% pour atteindre 8,04 milliards de dollars, tandis que l'EBITDA ajusté a atteint un record de 800 millions de dollars, contre 637 millions de dollars un an plus tôt.
Dans leur lettre aux actionnaires du troisième trimestre, le PDG Ernie Garcia et le directeur financier Mark Jenkins ont décrit la position concurrentielle améliorée de l'entreprise, écrivant : « Le *moat* s'élargit. »
La direction a mis en avant un choix de véhicules plus large, des livraisons plus rapides et un financement plus compétitif comme facteurs soutenant la croissance.
Le marché global des voitures d'occasion étant à peu près stable, l'augmentation de 39% des ventes de Carvana suggère qu'elle a capturé une part de marché significative.
Cependant, cette expansion s'est faite au détriment de la rentabilité.
La marge brute totale par véhicule vendu au détail a diminué de 365 $ pour s'établir à 6 997 $. La marge brute au détail par véhicule a augmenté de 100 $, mais l'autre marge brute par véhicule, reflétant largement les gains sur la vente de prêts, a diminué de 307 $ alors que l'entreprise proposait un financement plus compétitif.
CarMax a fait face à une pression similaire. Ses ventes de véhicules d'occasion en magasin comparable ont augmenté de 13% au trimestre clos le 31 août, tandis que la marge brute par véhicule vendu au détail a diminué de 111 $.
CarMax a ensuite lancé sa stratégie « Shift into GEAR », visant une croissance annuelle à un chiffre moyen des unités vendues au détail d'occasion jusqu'à l'exercice 2030.
Pendant ce temps, Credit Acceptance a réduit ses prévisions de recouvrement futurs de prêts de 291,2 millions de dollars, faisant chuter l'action de 20% le 30 octobre.
Étant donné que Carvana vend la plupart des prêts qu'elle octroie à des investisseurs extérieurs, une détérioration des conditions de crédit pourrait exercer une pression sur la rentabilité de la vente de prêts.
Néanmoins, la direction s'attend à ce que l'EBITDA ajusté annuel se situe vers le haut de sa fourchette de prévisions de 2,7 à 3,0 milliards de dollars.
Les ventes record de Carvana démontrent sa part de marché croissante, mais protéger les marges de financement sera tout aussi important qu'augmenter les volumes de véhicules.
L'action Carvana est-elle sous-évaluée ou surévaluée ?
Carvana semble correctement valorisée avec un potentiel de hausse, soutenu par une croissance rapide des ventes de véhicules et une échelle opérationnelle croissante, bien que les risques liés au financement restent significatifs.
Selon les données consensuelles de TIKR au 30 octobre, les analystes prévoient un bénéfice par action normalisé de 1,51 $ en 2026, 2,12 $ en 2027 et 2,71 $ en 2028.
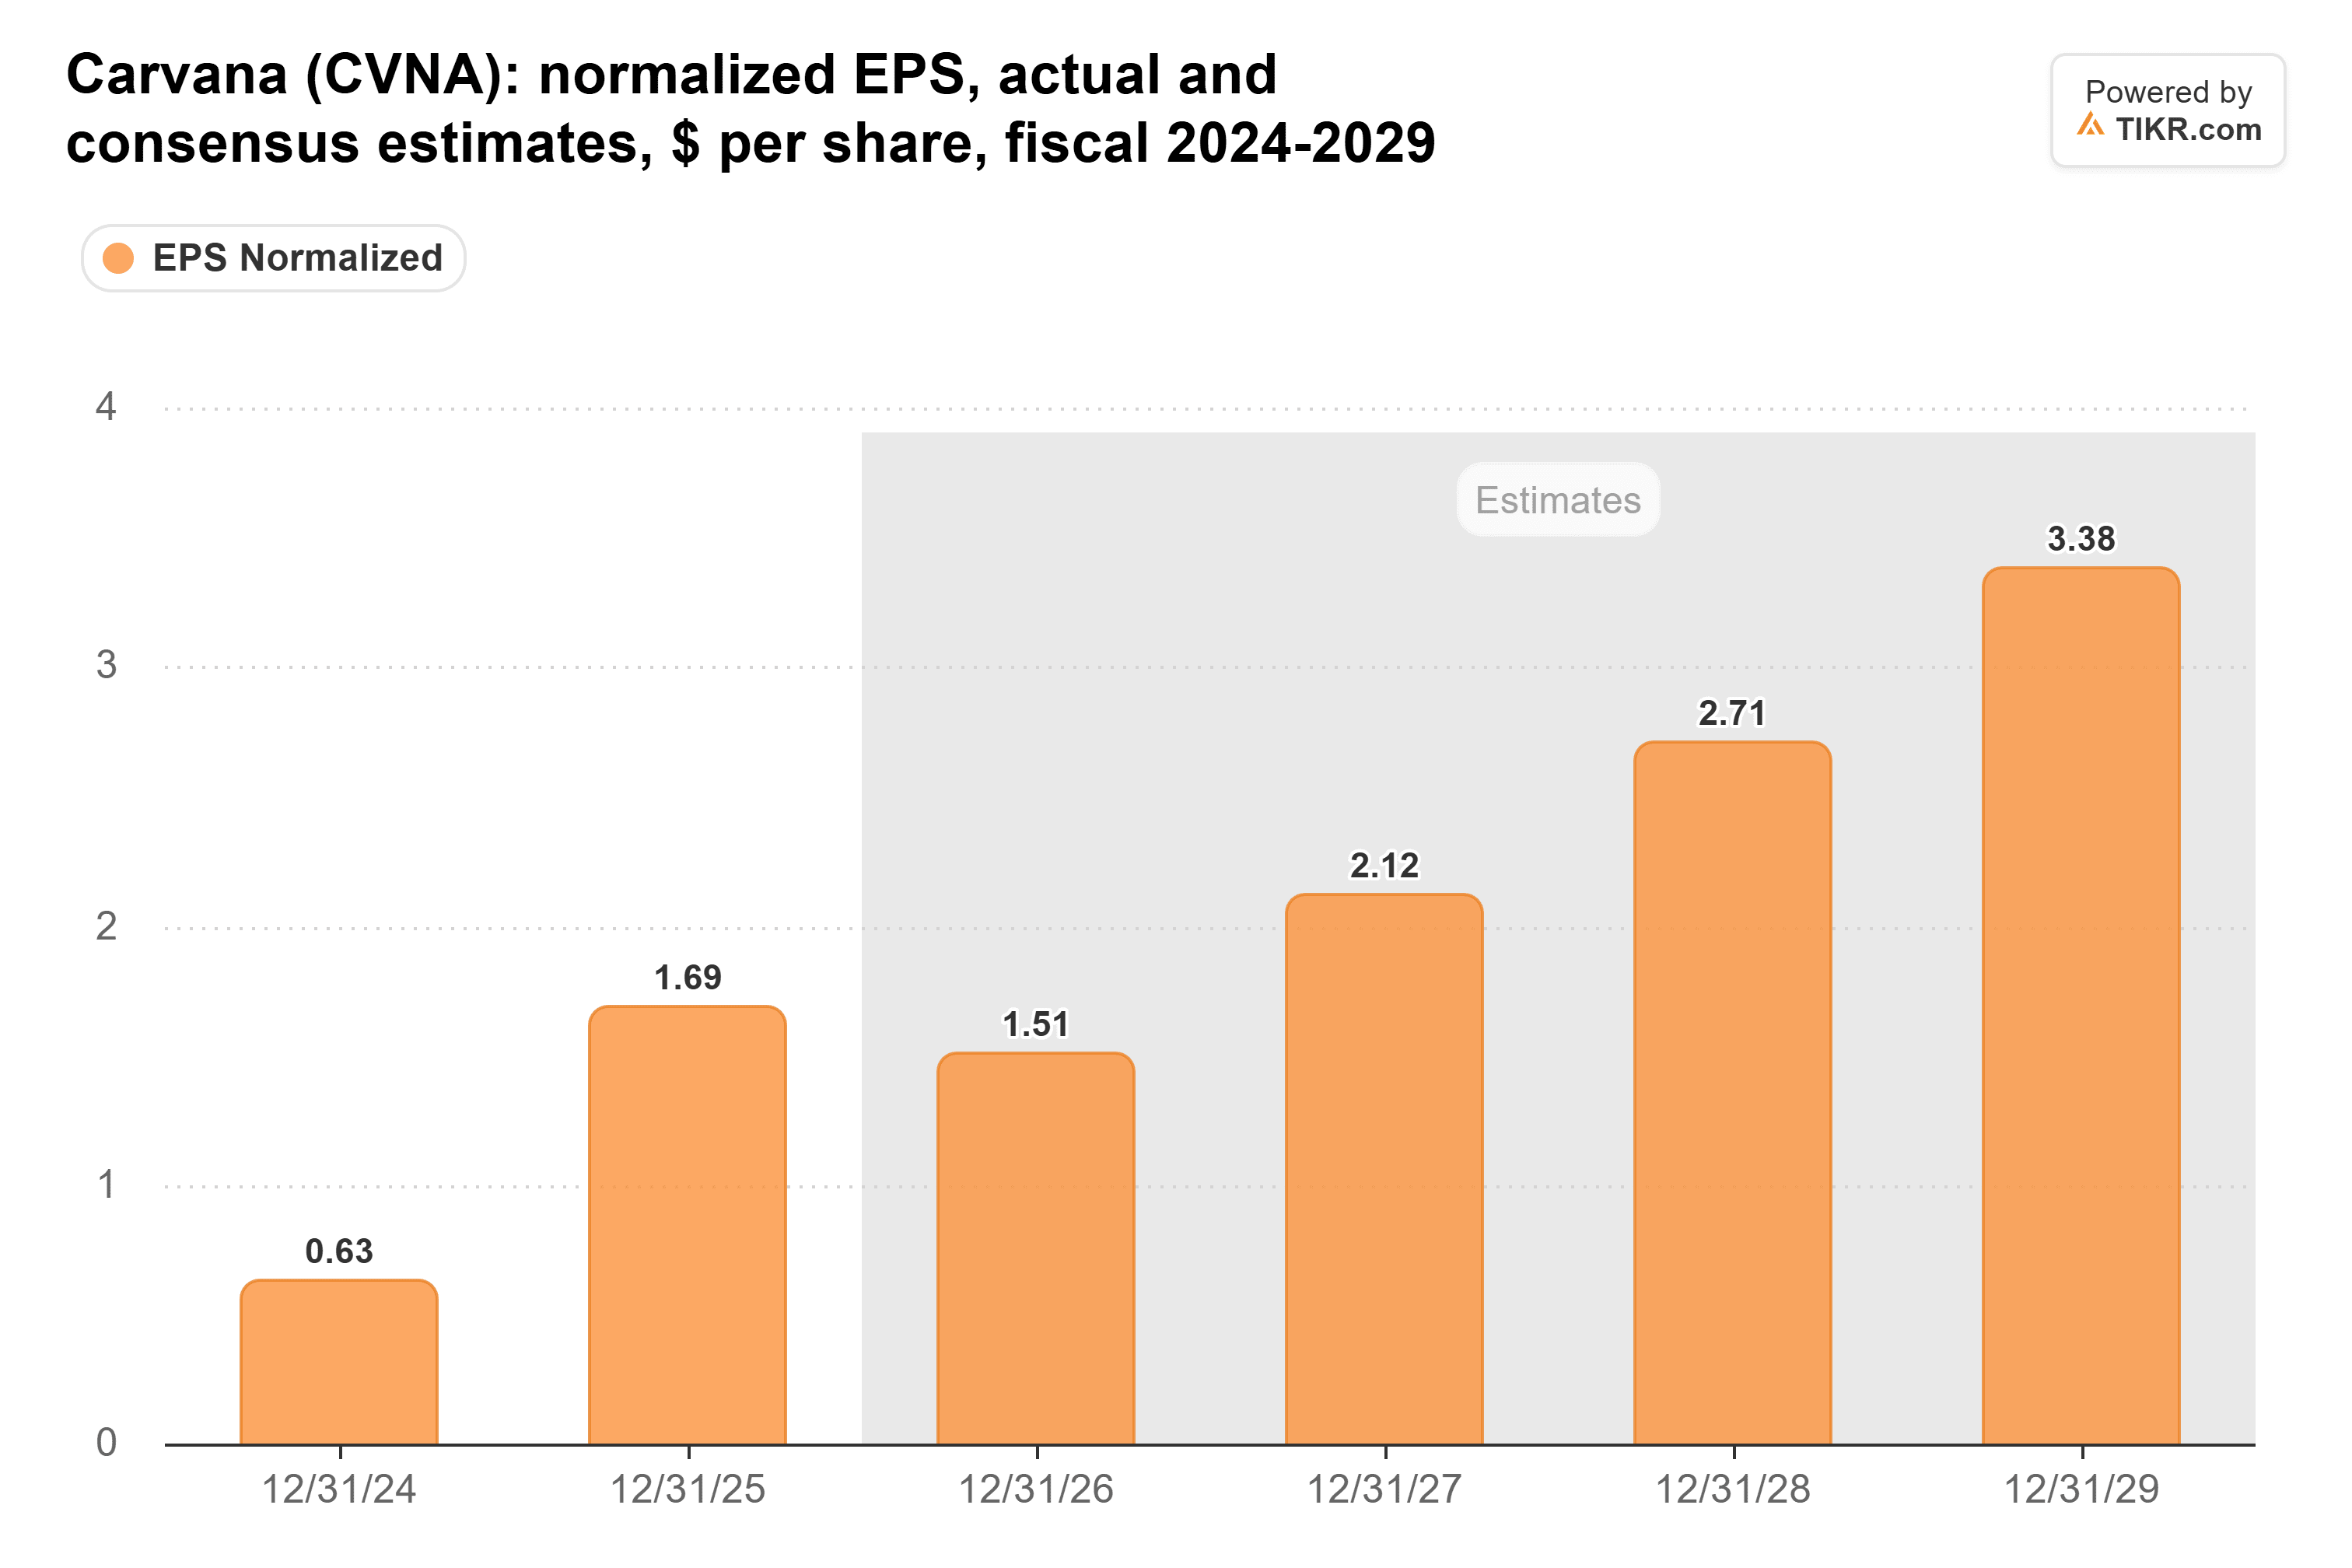
Carvana se négociait à environ 32 fois les bénéfices anticipés au 30 octobre, en dessous de sa moyenne d'environ 46x sur l'année précédente.
Au 30 octobre, l'objectif de prix moyen des analystes de TIKR était d'environ 81 $, ce qui implique une hausse potentielle d'environ 12% par rapport au cours de clôture de Carvana de 72 $ au 2 novembre.
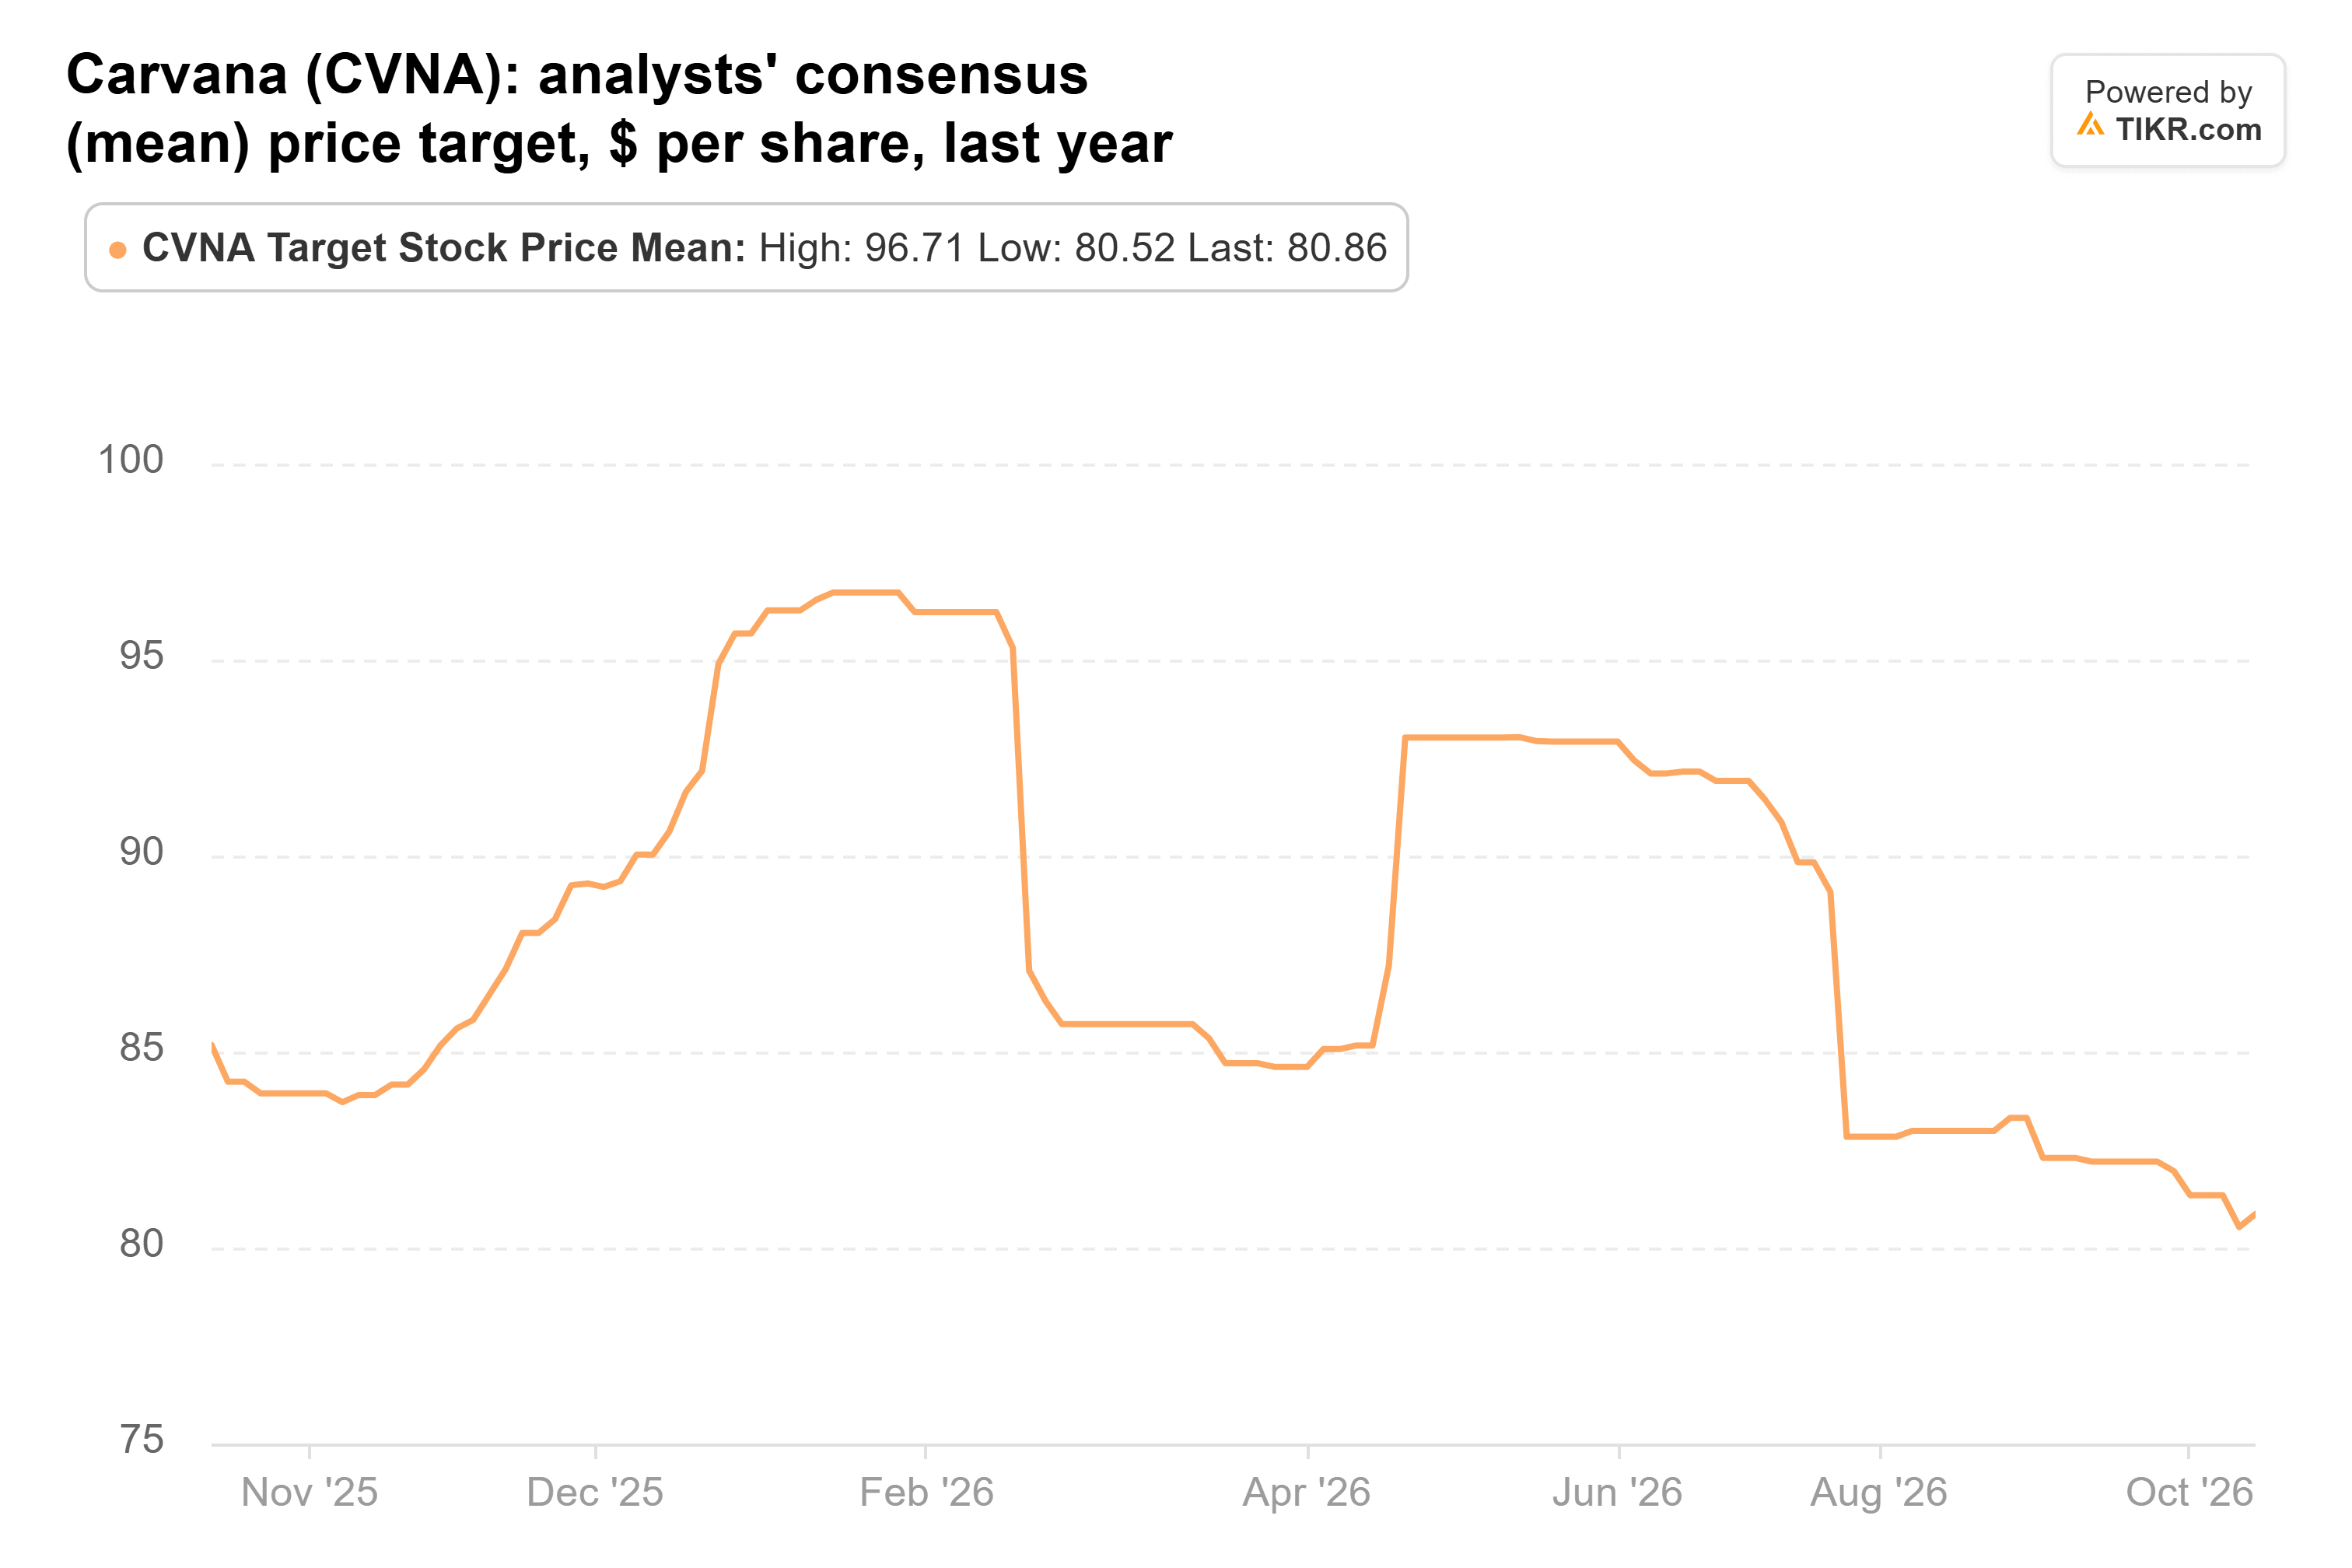
Au cours des 12 prochains mois, la performance de Carvana dépendra de la poursuite des gains de parts de marché, de l'efficacité opérationnelle et d'une rentabilité du financement plus forte.
L'EBITDA ajusté par véhicule vendu au détail est tombé à environ 3 680 $ contre 4 085 $ un an plus tôt, démontrant que des volumes de ventes plus élevés ne se sont pas traduits par une rentabilité par véhicule plus forte.
Carvana semble correctement valorisée à ces niveaux historiques, avec un potentiel de hausse soutenu par ses perspectives de croissance. Cependant, une pression continue sur les bénéfices de la vente de prêts pourrait limiter les rendements futurs à moins que la rentabilité par véhicule ne s'améliore.
Alors, quelle est la valeur réelle de l'action Carvana ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit d'entrer quelques hypothèses dans le modèle de valorisation de TIKR et de voir ce que Carvana pourrait valoir. Partez des estimations consensuelles de Wall Street, ou ajustez les paramètres pour refléter votre propre vision de l'entreprise. C'est gratuit.
Valorisez Carvana gratuitement
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure des nouvelles récentes sur l'entreprise ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !