Points clés
- Arm a chuté de 13 % et Qualcomm de 9,5 % jeudi, les mémoires plus chères affectant leurs activités téléphoniques.
- Les fabricants de mémoire comme Micron profitent de la pénurie liée à l'IA, et les concepteurs de puces pour téléphones en paient la facture.
- La marge brute de Qualcomm est tombée à 50,8 % contre 55,3 % un an plus tôt, et ses hausses de prix ne porteront pleinement leurs fruits qu'au second semestre de l'exercice 2027.
- Arm peut s'appuyer sur la croissance du data center. La prochaine marge de Qualcomm est le test.
Les actions du secteur des semi-conducteurs ont été vendues le 5 novembre, et les deux noms spécialisés dans les puces pour téléphones au cœur du mouvement avaient le même problème : la mémoire.
Qualcomm (QCOM) a chuté de 9,5 % après avoir publié des prévisions pour le trimestre de décembre inférieures aux attentes des analystes, la hausse des coûts des puces et de la mémoire dépassant ses propres augmentations de prix. Arm Holdings (ARM) a reculé de 13 % après avoir déclaré que les prix de la mémoire dans les smartphones pesaient sur ses redevances. Les deux ont rebondi vendredi.
Micron Technology (MU) a chuté de 17 % lors de cette même vente. Mais Micron est celui qui vend la mémoire.
Lors de l'épisode de jeudi de Decoder, le rédacteur en chef de The Verge, Nilay Patel, a énuméré les chocs que la chaîne d'approvisionnement a absorbés, du COVID aux droits de douane, avant de déclarer :
« On a l'impression que la seule chose à laquelle le système n'est pas résilient, c'est que l'industrie de l'IA veuille chaque parcelle de RAM que le monde entier peut produire. »
Les PC sont également touchés : Intel prévoit que les expéditions de PC de l'industrie chuteront d'environ 12 % cette année. Qualcomm et Arm ont mis en garde concernant les téléphones depuis février.
Qualcomm paie deux fois
Des mémoires plus chères signifient moins de téléphones, et des téléphones plus chers, et les propres intrants de Qualcomm coûtent également plus cher.
Son chiffre d'affaires téléphonique a chuté de 26 % à 5,14 milliards de dollars au trimestre de septembre. L'automobile a bondi de 89 % pour atteindre un record de 1,99 milliard de dollars, mais les voitures et l'IoT combinés n'ont ajouté qu'environ 1 milliard de dollars contre 1,8 milliard de dollars perdus dans les téléphones.
Pour le trimestre de décembre, Qualcomm a prévu un BPA non-GAAP de 2,15 à 2,35 dollars. Même le haut de cette fourchette est inférieur de 33 % aux 3,50 dollars réalisés un an plus tôt.
TIKR suit 37 analystes sur Qualcomm. Combien disent « Acheter » ?
Consultez la répartition complète des recommandations Acheter, Conserver et Vendre sur Qualcomm, ainsi que les estimations de chiffre d'affaires et de bénéfices de Wall Street, le tout en un seul endroit. Plus de 500 000 investisseurs utilisent TIKR pour rechercher des actions comme celle-ci. Voir les recommandations des analystes pour Qualcomm
Les analystes s'attendaient à une baisse des bénéfices au cours de l'exercice 2027, puis à une remontée au-delà des 12,03 dollars par action de l'exercice 2025 lors de l'exercice 2028 :
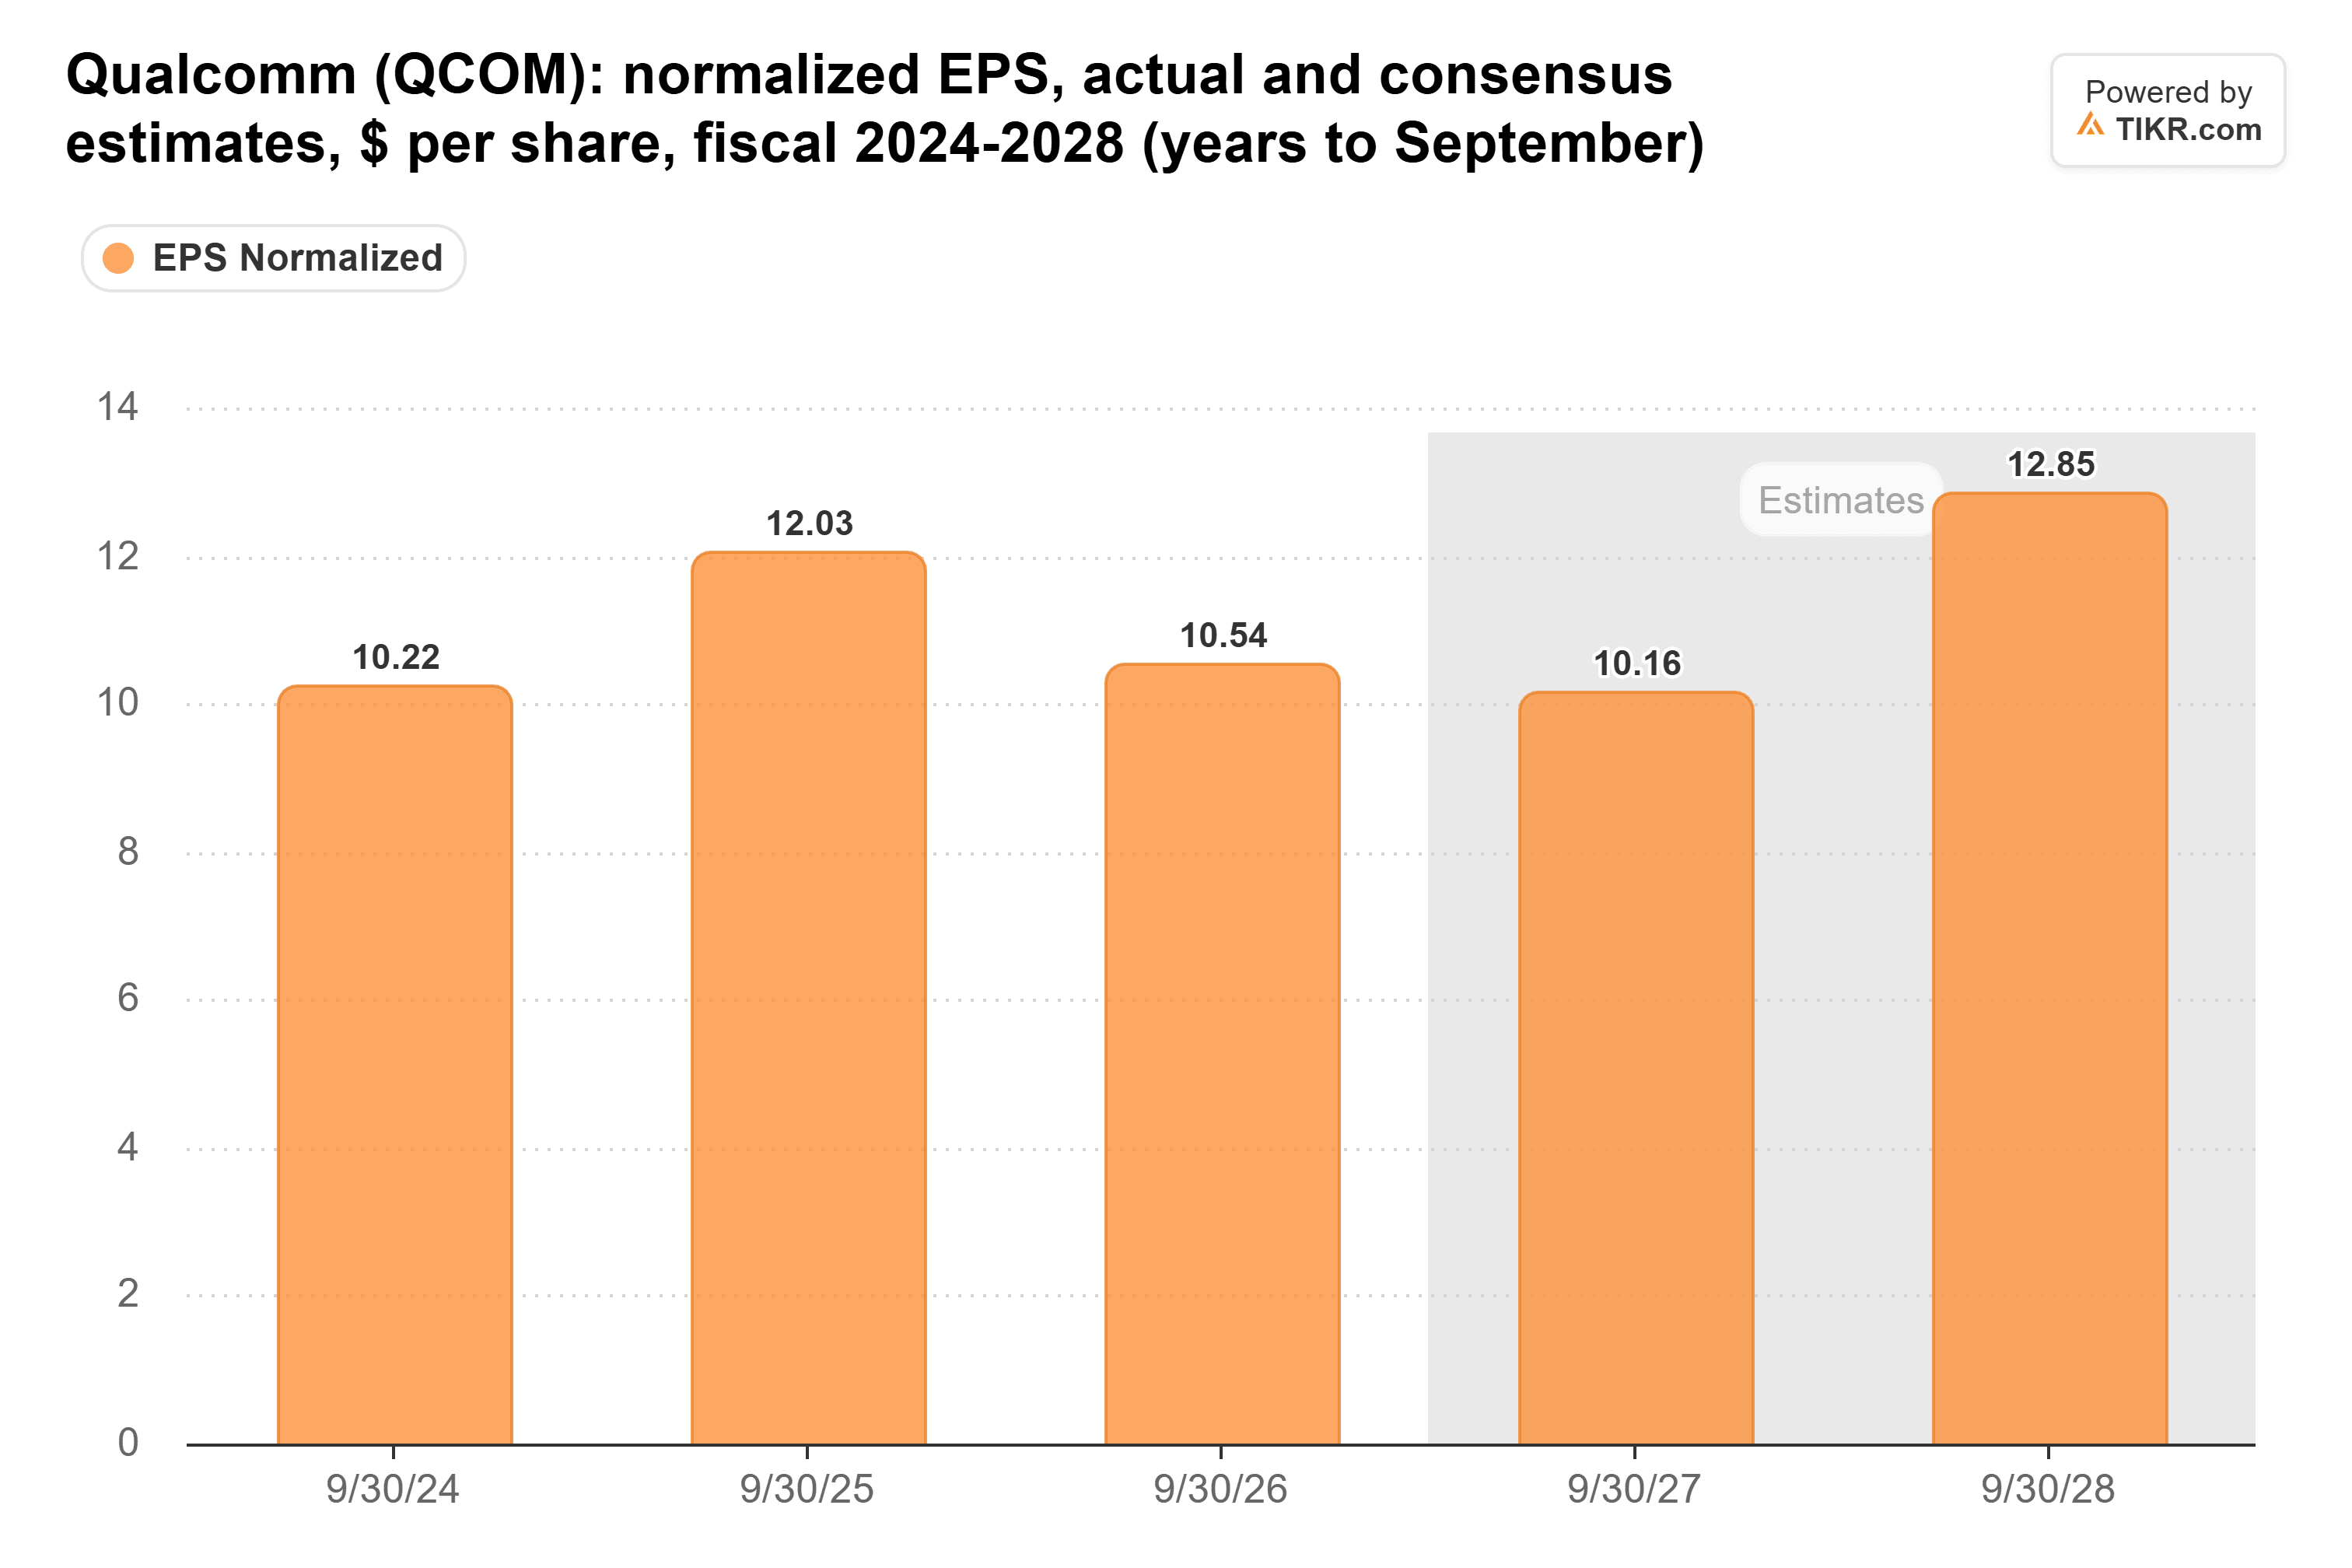
Une pression durable sur la mémoire mettrait cela en péril. Après ces prévisions, je m'attendrais à une révision à la baisse pour l'exercice 2027.
Les hausses de prix de Qualcomm arrivent tard
Qualcomm a déclaré que les coûts des intrants augmentent, de la fabrication des wafers à la mémoire, et que ses hausses de prix n'atteindront pleinement la marge brute de son unité de puces qu'au second semestre de l'exercice 2027.
Sa marge brute a baissé quatre trimestres de suite, passant de 55,3 % il y a un an à 50,8 %, et la dernière baisse a été la plus forte :
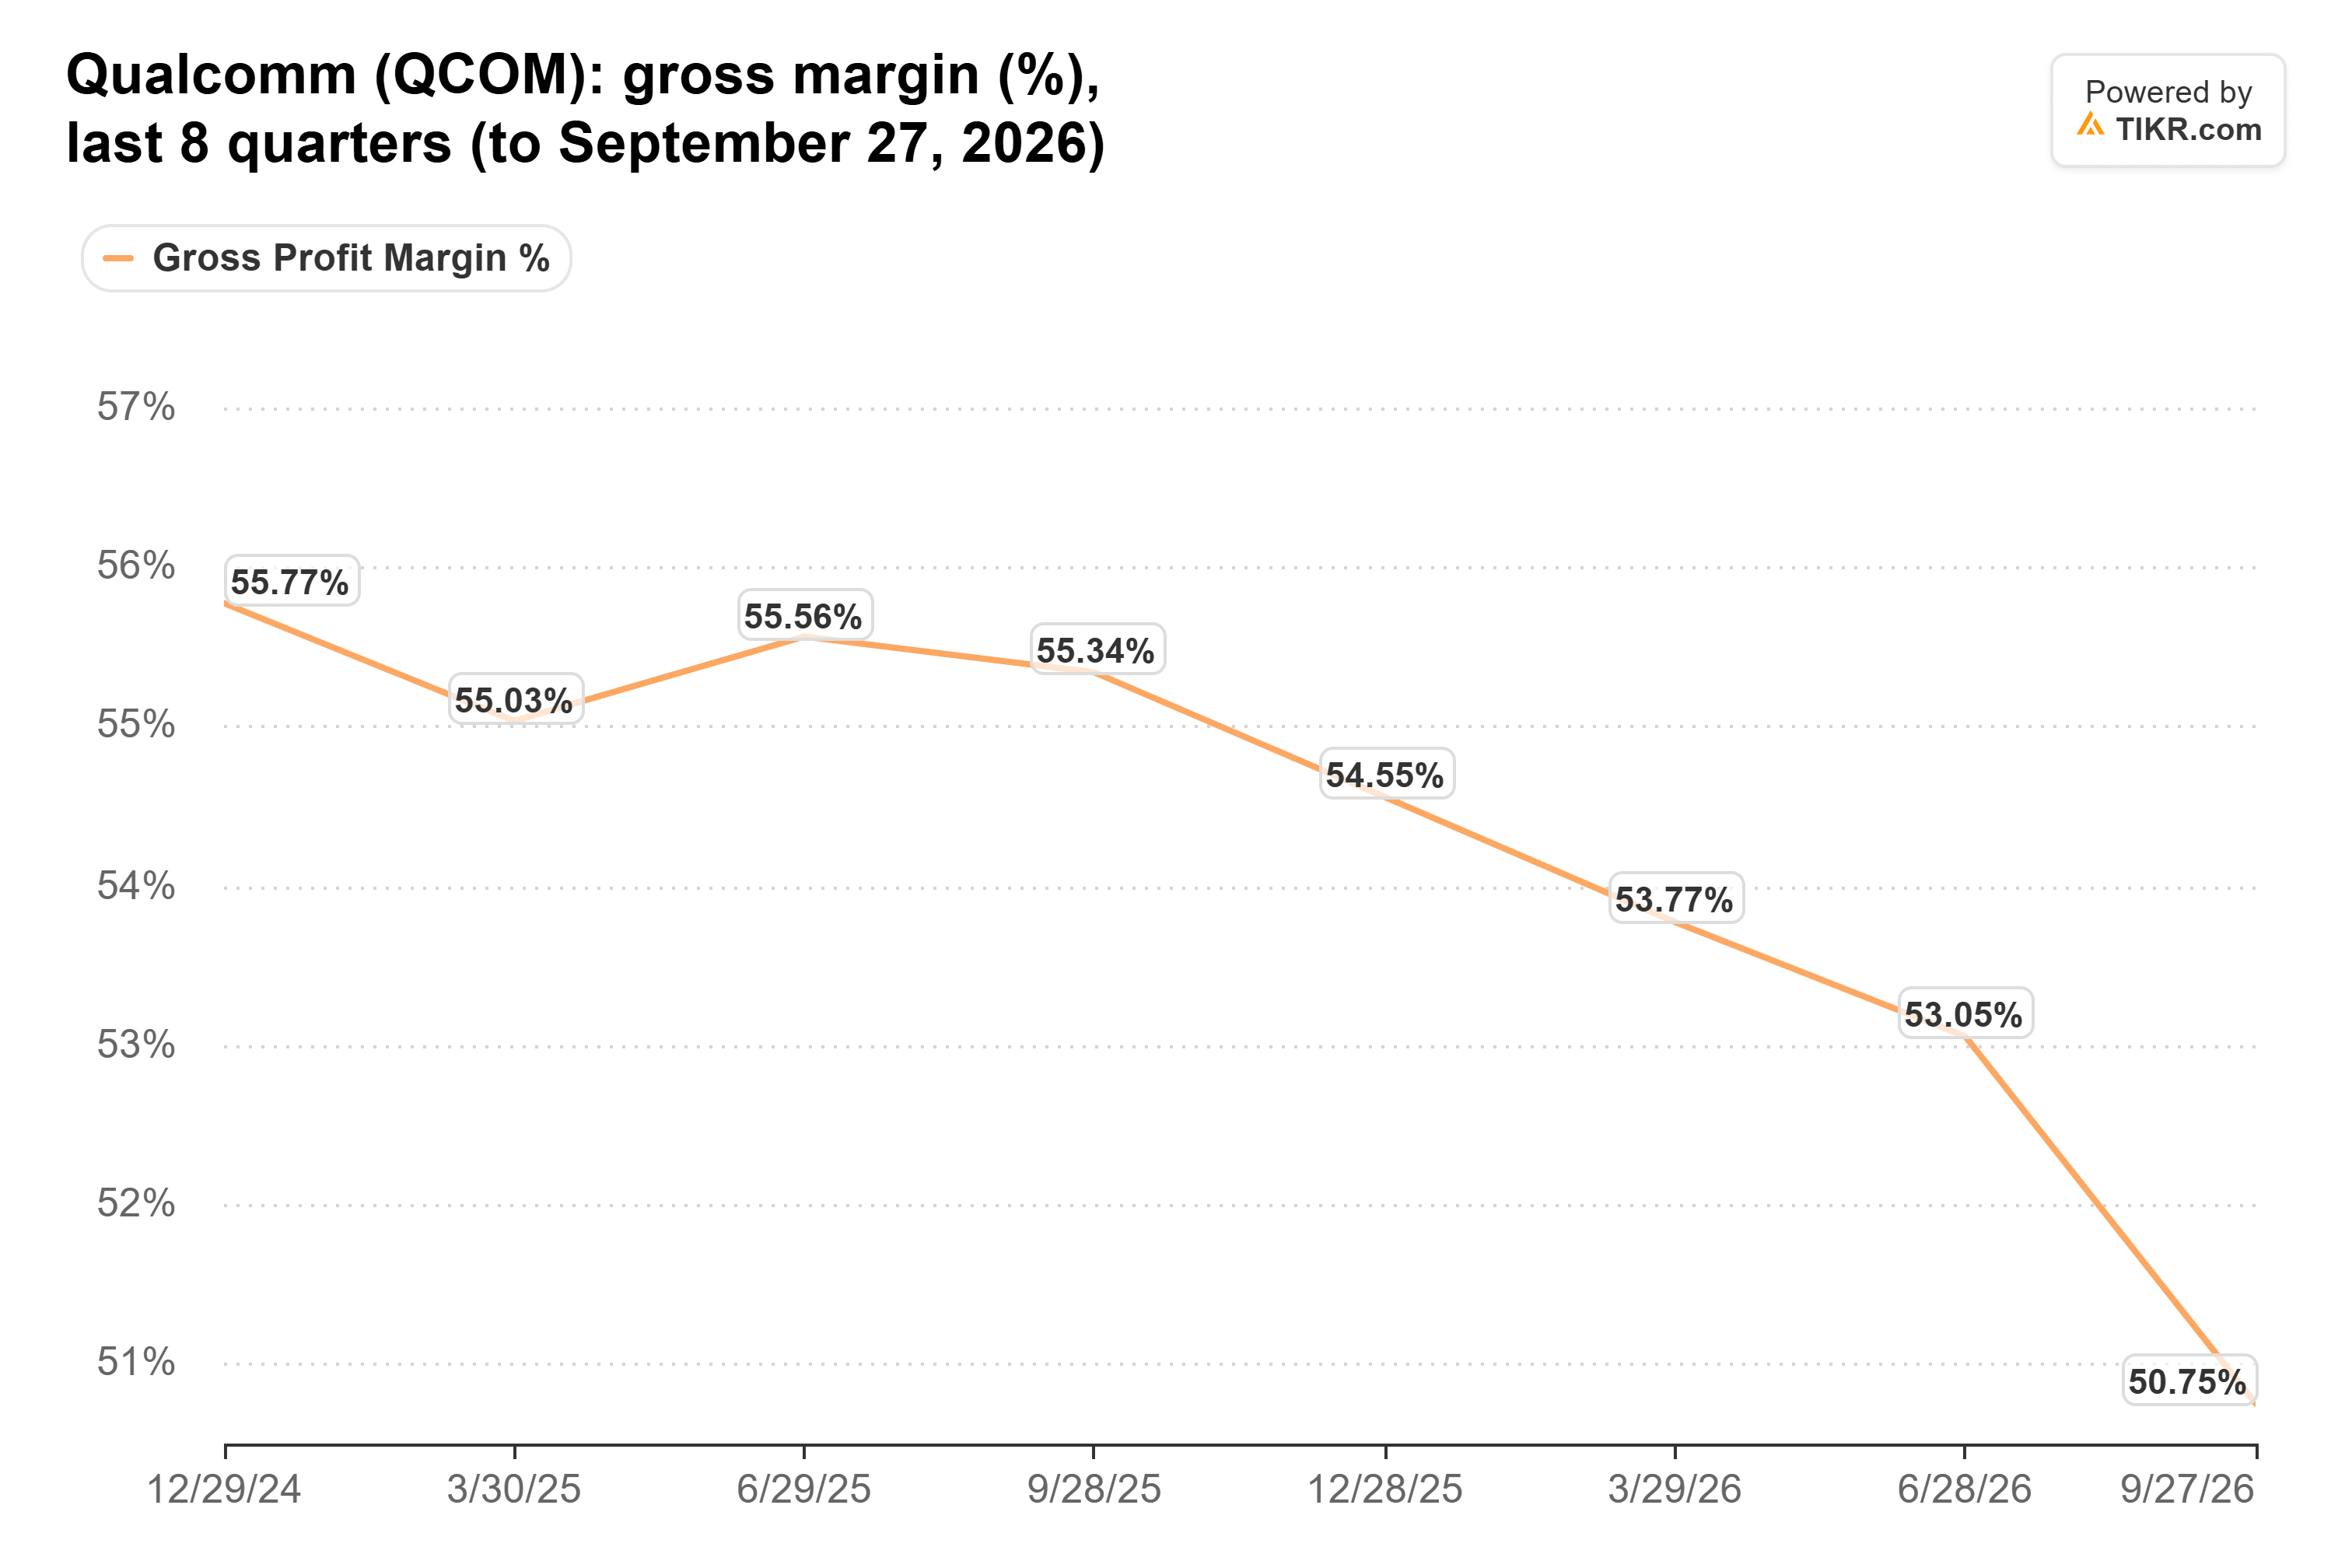
Il a également prévu une marge avant impôts de son unité de puces de 20 % à 22 % pour décembre, contre 24 %, dont environ 3 points proviennent de l'intégration du data center.
Arm le ressent dans ses redevances
Arm perçoit des redevances sur les puces construites selon ses conceptions, y compris celles de Qualcomm.
Son chiffre d'affaires a augmenté de 27 % à 1,44 milliard de dollars au trimestre de septembre, mais les revenus de redevances n'ont progressé que de 8 % à 670 millions de dollars. Arm a déclaré que les prix de la mémoire dans les smartphones ont partiellement compensé des taux de redevances plus élevés et la croissance du data center.
Les analystes s'attendaient à ce que le chiffre d'affaires d'Arm passe de 4,92 milliards de dollars au cours de l'exercice 2026 à 8,27 milliards de dollars au cours de l'exercice 2028 :
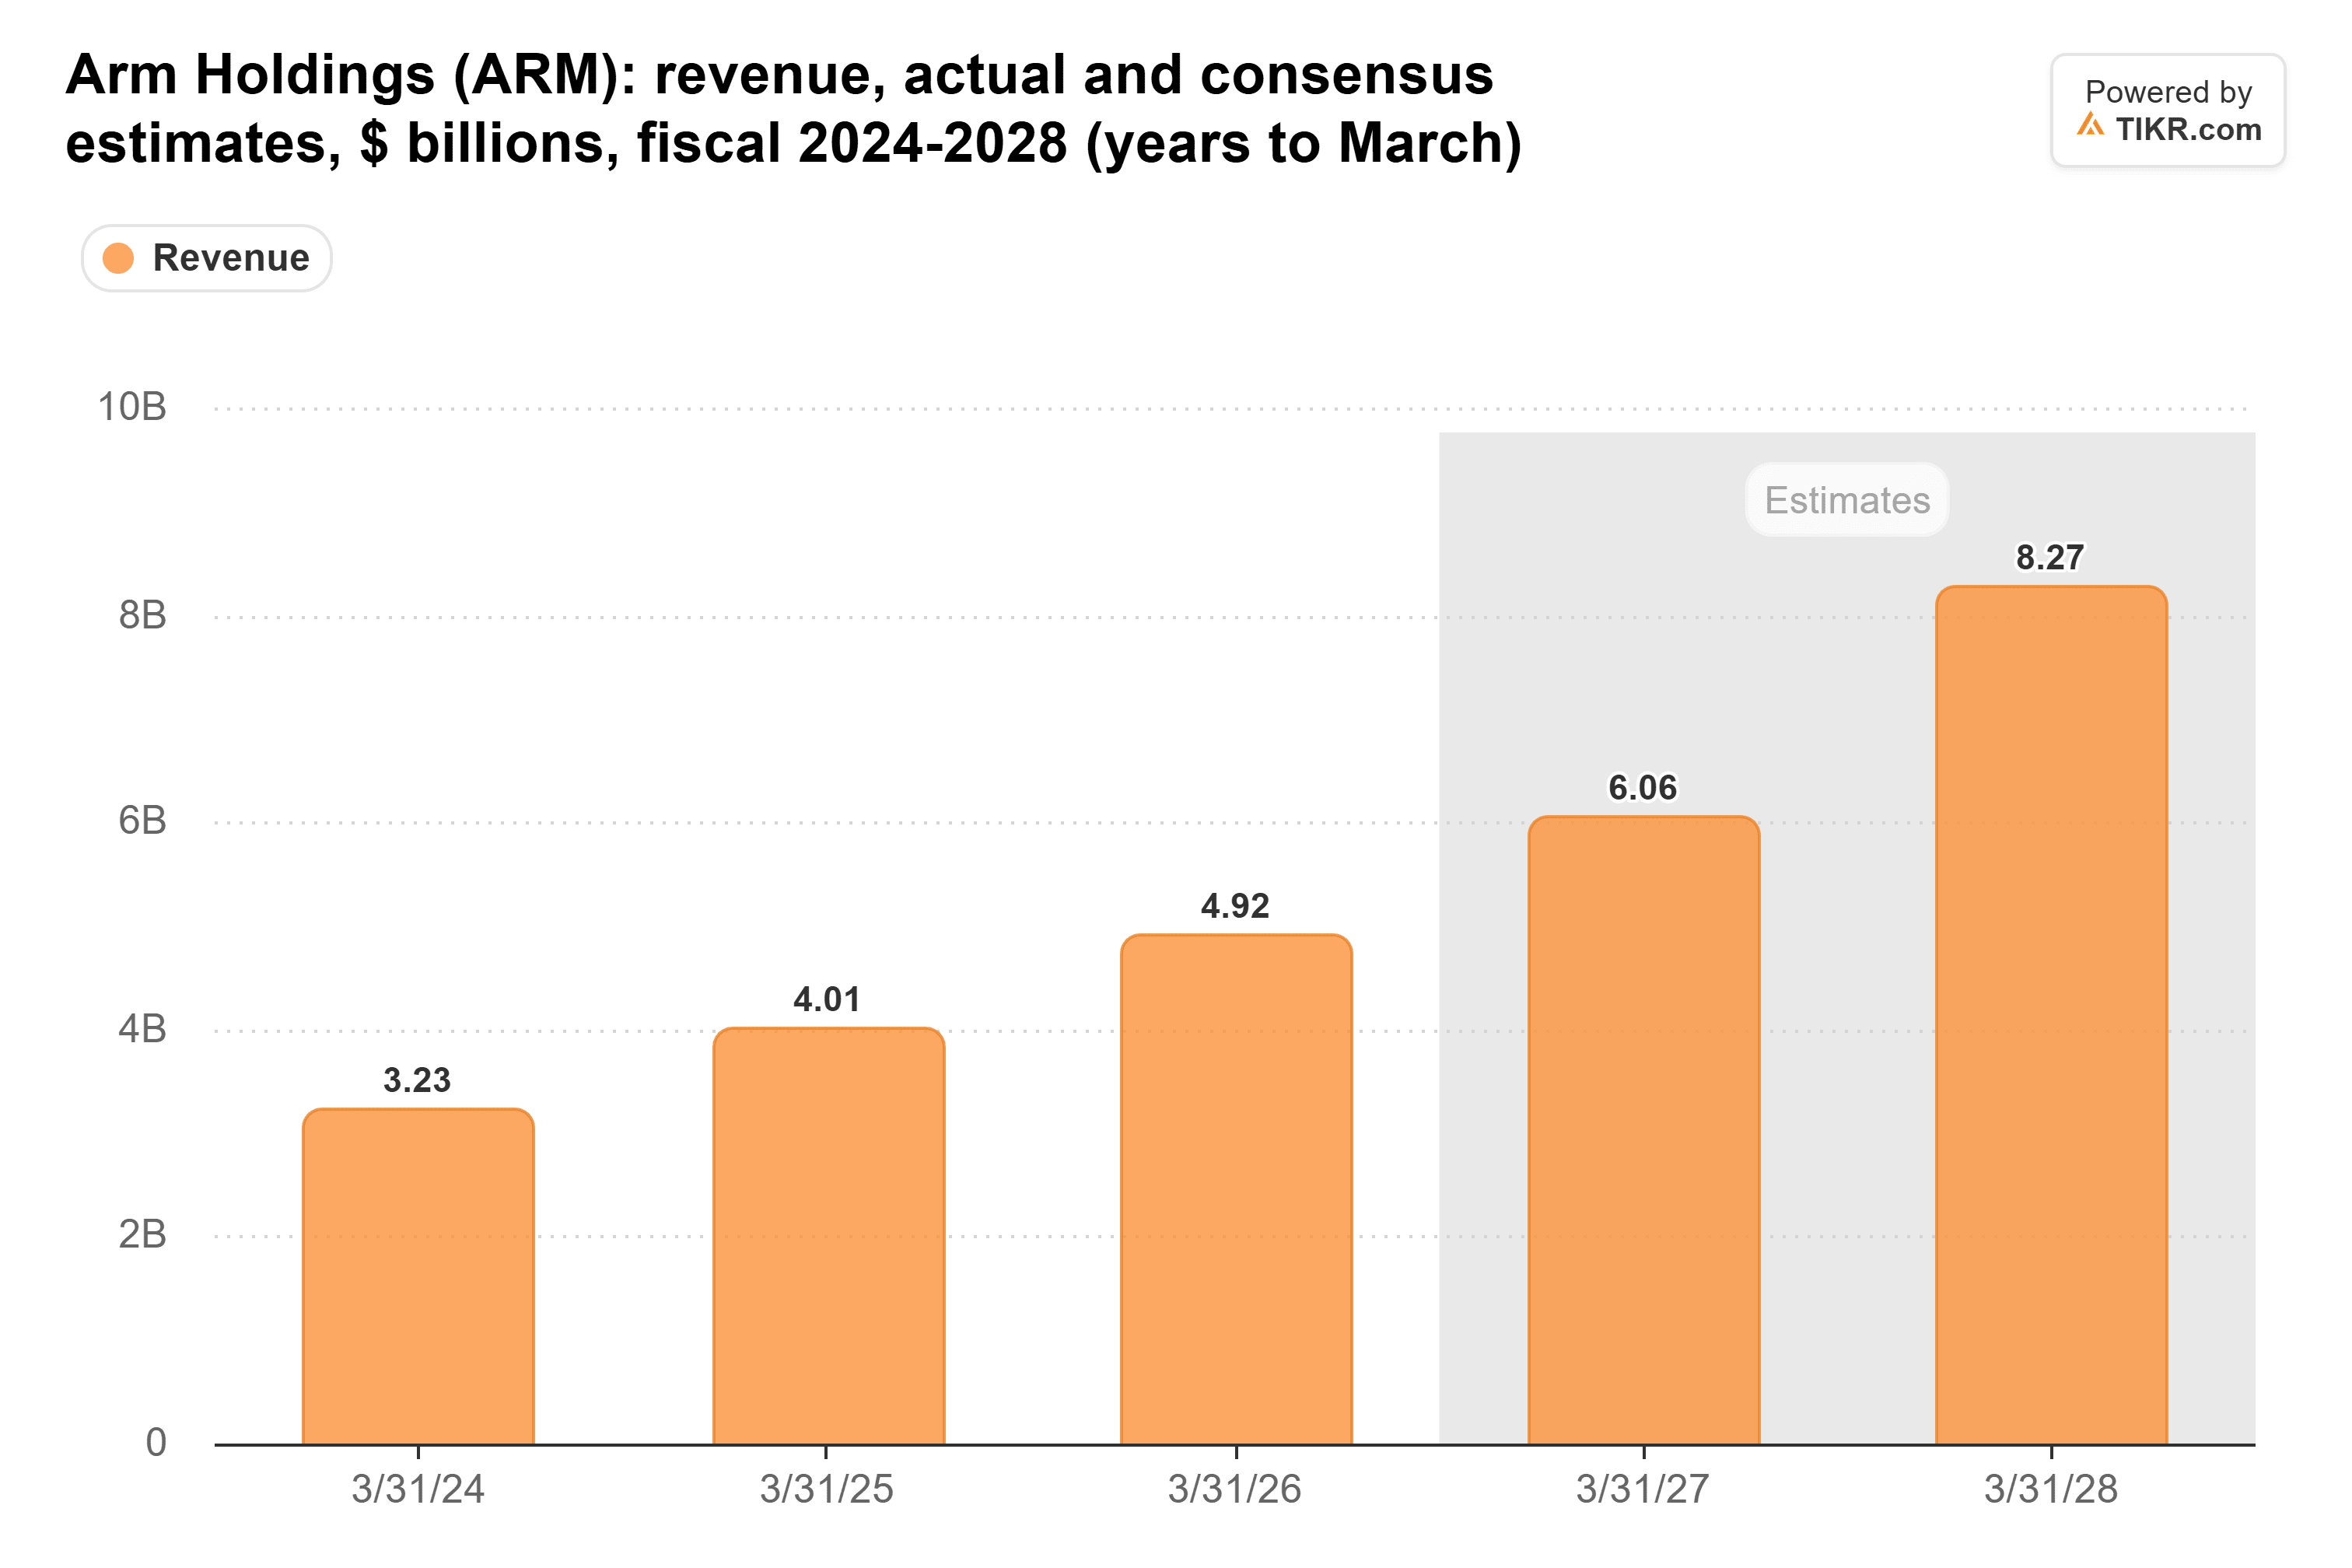
Arm a plus sur quoi s'appuyer. Ses redevances du data center ont doublé, et elle est plus confiante quant à un chiffre d'affaires CPU pour l'IA générative allant jusqu'à 2 milliards de dollars sur les exercices 2027 et 2028. Qualcomm vise 5 milliards de dollars de chiffre d'affaires dans le data center en 2027, mais les téléphones représentaient 27,8 milliards de dollars sur ses 38,4 milliards de dollars de chiffre d'affaires de puces en 2025.
Micron envoie la facture
Dans son rapport de septembre, Micron a publié un chiffre d'affaires de 54,2 milliards de dollars pour le quatrième trimestre de l'exercice, contre 11,3 milliards de dollars un an plus tôt, avec une marge brute de 86,8 %. Le PDG Sanjay Mehrotra a déclaré que Micron s'attendait à « un exercice 2027 encore plus fort ».
Qualcomm paie la plus grande partie de la facture
Arm dispose de suffisamment de croissance en dehors des téléphones pour surmonter cette période. Ce n'est pas encore le cas de Qualcomm, et je voudrais voir sa marge brute se redresser avant de parier que la pression est terminée.
Les prix de la mémoire peuvent cependant chuter rapidement une fois que de nouvelles capacités de production arrivent, ce qui pourrait relever la marge de Qualcomm plus tôt que prévu. Son rapport du trimestre de décembre montrera lequel arrive en premier.
Alors, quelle est la valeur réelle de l'action Qualcomm ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit de saisir quelques hypothèses dans le modèle d'évaluation de TIKR pour voir ce que Qualcomm pourrait valoir. Partez des estimations de consensus de Wall Street, ou ajustez les entrées pour refléter votre propre vision de l'entreprise. C'est gratuit.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement de TIKR Terminal et des estimations des analystes. Notre analyse peut ne pas inclure des nouvelles récentes sur les entreprises ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !