Points clés
- Plus de 75 % des nouvelles livraisons de Tesla en Amérique du Nord au troisième trimestre étaient équipées du FSD, contre plus de 55 % au deuxième trimestre.
- Le capital-risqueur Steve Jurvetson prédit que ce taux d'adoption "tendra vers 100 %".
- Le FSD approche du milliard de dollars de revenus récurrents annuels, soit environ 1 % des ventes de Tesla, il aide donc plus les marges que la croissance.
- À un PER forward bien supérieur à sa moyenne sur cinq ans, l'action a besoin du Robotaxi, qu'Elon Musk s'attend à voir apparaître dans les résultats vers le deuxième trimestre 2027.
Tesla (TSLA) a chuté de 3,3 % le 4 novembre et de 10,8 % supplémentaires le 5 novembre, clôturant à 343,69 $, après que les démocrates aient remporté le Congrès lors des élections de mi-mandat du 3 novembre et que les actions liées à l'IA et aux semi-conducteurs aient été vendues.
Les optimistes sur Tesla préfèrent parler d'un autre chiffre. Plus de 75 % des nouvelles livraisons de Tesla en Amérique du Nord au troisième trimestre étaient équipées du FSD (Supervisé), contre plus de 55 % au deuxième trimestre. Tesla a déclaré qu'elle pense que le FSD "stimule la demande sur les marchés où il est disponible".
Steve Jurvetson, un investisseur précoce de Tesla et ancien administrateur de Tesla, est allé plus loin sur X :
"Alors que nous nous dirigeons vers un futur proche inévitable où le FSD sera le seul critère d'achat, il s'ensuit que le taux d'adoption pour ce seul critère d'achat tendra vers 100 %."
Il y a un bémol. Chaque nouveau Tesla est livré avec un mois gratuit de FSD, bien que le directeur financier ait déclaré que ces acheteurs avaient souscrit un abonnement payant à la livraison. Un analyste de RBC a estimé le taux payant à 30-40 %, et Tesla n'a pas abordé directement ce chiffre.
Un milliard de dollars ne va pas loin chez Tesla
Lors de la conférence téléphonique du troisième trimestre, le directeur financier Vaibhav Taneja a convenu avec l'analyste de New Street Research, Pierre Ferragu, que le FSD approche du milliard de dollars de revenus récurrents annuels. Par rapport à 103,6 milliards de dollars de chiffre d'affaires sur les douze derniers mois, cela représente environ 1 % de l'activité, et les analystes s'attendent à ce que l'activité devienne beaucoup plus importante :
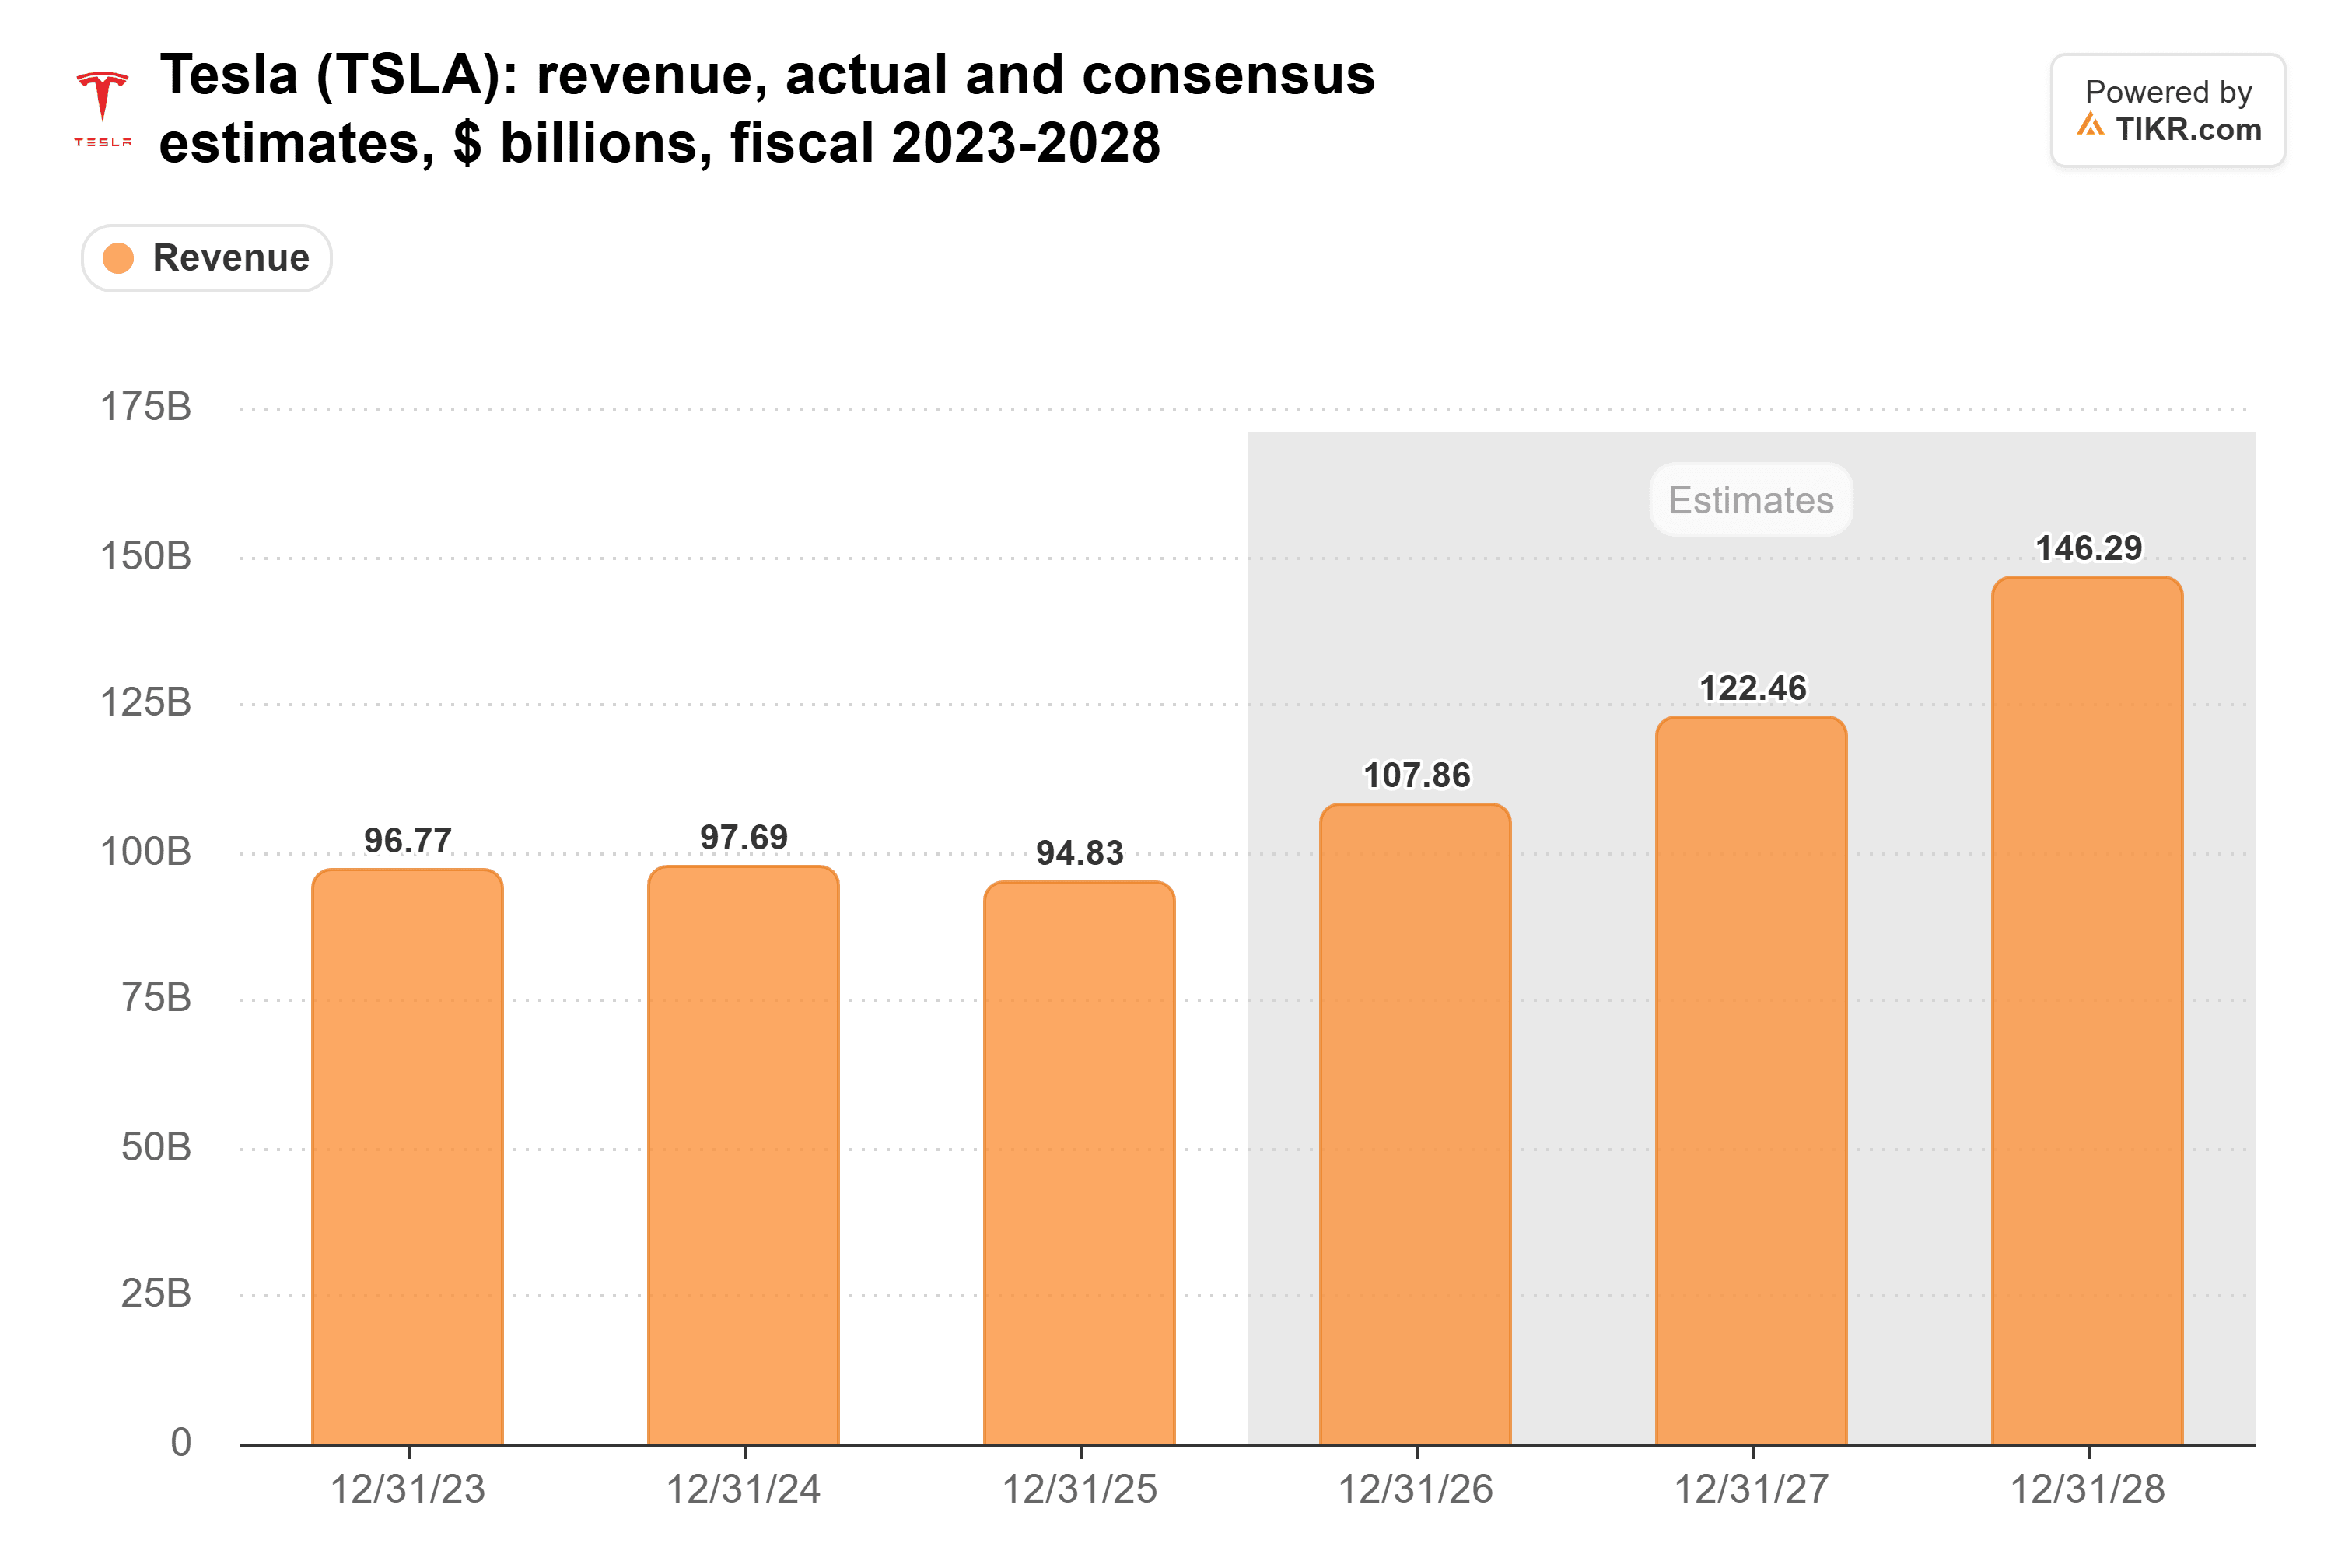
Cela représente environ 51 milliards de dollars de croissance de 2025 à 2028. Même si le run-rate du FSD doublait, il n'ajouterait qu'environ 1 milliard de dollars par an.
Là où le FSD aide, c'est sur la marge, et Tesla a besoin de cette aide, car sa part des ventes de VE aux États-Unis a reculé.
TIKR suit 44 analystes sur Tesla. Combien disent "Acheter" ?
Voir la répartition complète des recommandations Acheter, Conserver et Vendre sur Tesla, ainsi que les estimations de chiffre d'affaires et de bénéfices de Wall Street, le tout en un seul endroit. Plus de 500 000 investisseurs utilisent TIKR pour rechercher des actions comme celle-ci. Voir les recommandations des analystes sur Tesla
L'avance de Tesla a déjà été rattrapée
Gary Black de The Future Fund a répondu sur X à un optimiste qui disait que personne n'est proche du FSD, en disant que les optimistes "disaient la même chose sur le rattrapage des concurrents de TSLA dans le développement des VE, mais cela s'est avéré faux car les constructeurs chinois de VE ont pu rapidement égaler TSLA sur les coûts de fabrication."
La marge brute de Tesla n'est jamais revenue à son pic de 2022 :
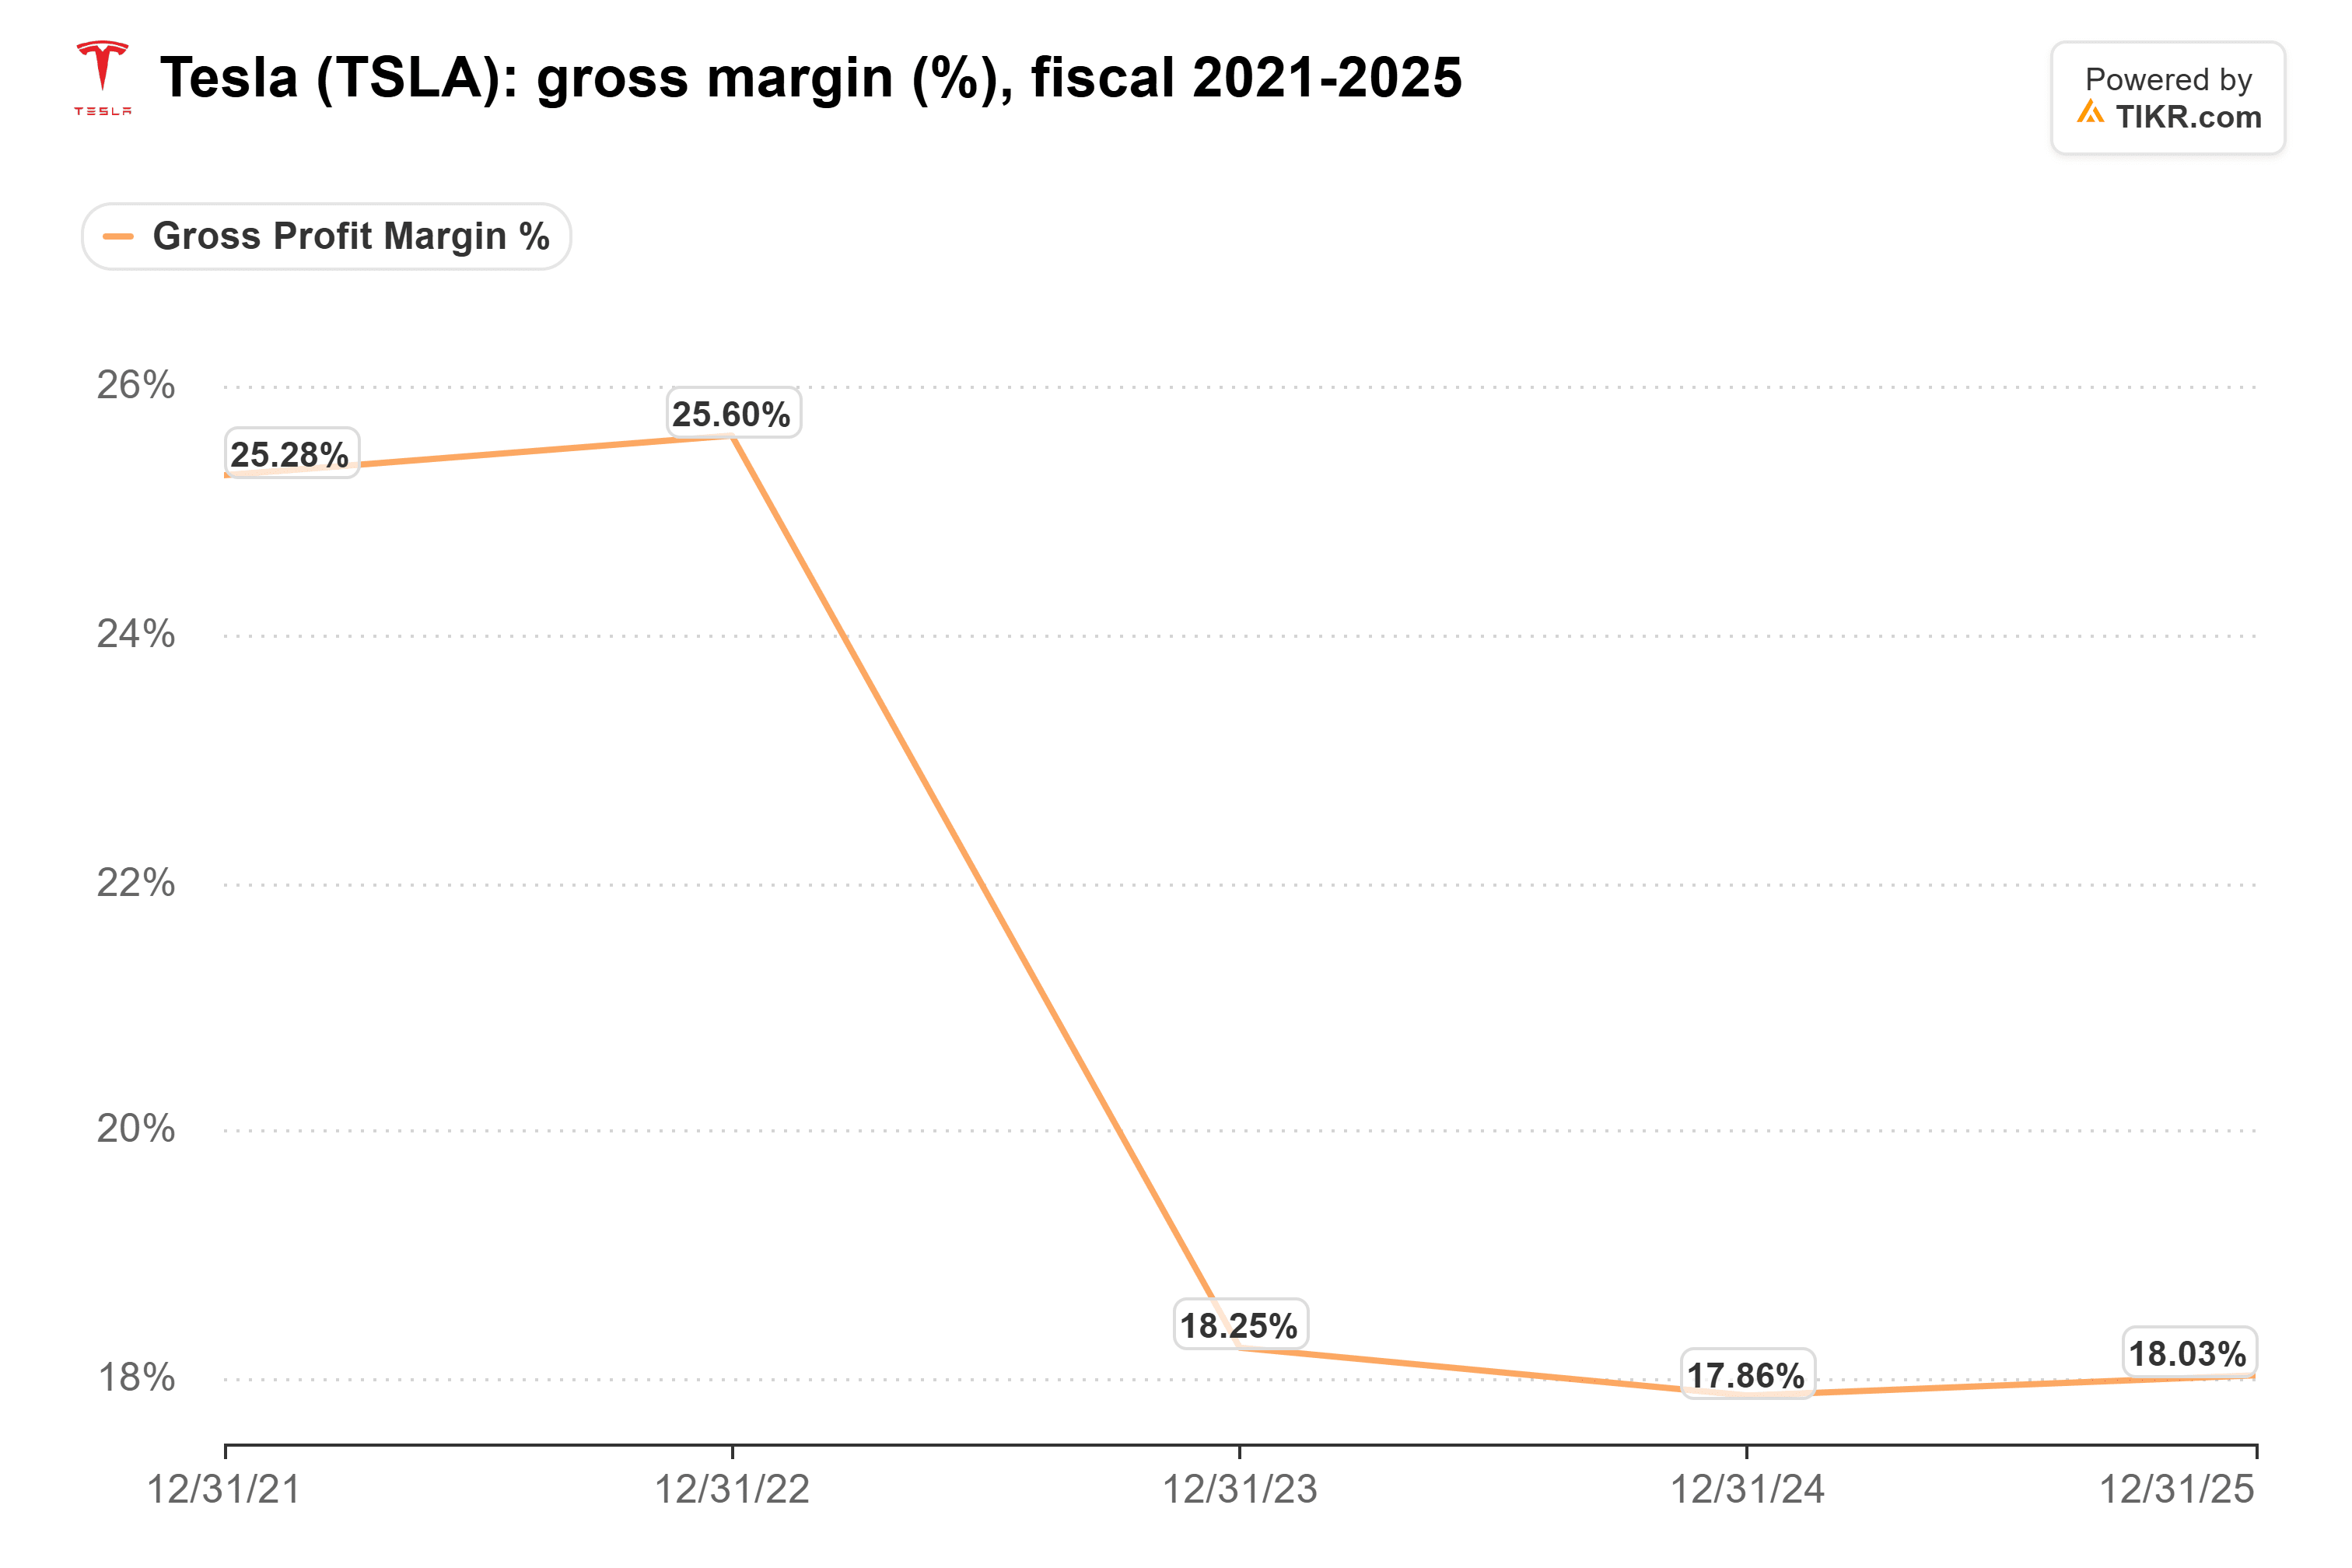
Elle était de 19,6 % au troisième trimestre 2026, incluant 786 millions de dollars de remboursements de droits de douane qui ont réduit le coût des revenus.
Les abonnements au FSD peuvent également être annulés. Les 1,74 million de clients actifs du FSD de Tesla, en hausse de 67 % sur un an, excluent les essais gratuits mais incluent les propriétaires qui l'ont acheté définitivement. La moitié paie désormais mensuellement, et Tesla n'a pas divulgué le taux de désabonnement.
Les investisseurs paient pour le Robotaxi
Le 2 novembre, avant la vente, Tesla se négociait à 189 fois les bénéfices forward, soit environ 75 % au-dessus de sa moyenne sur cinq ans de 108x :
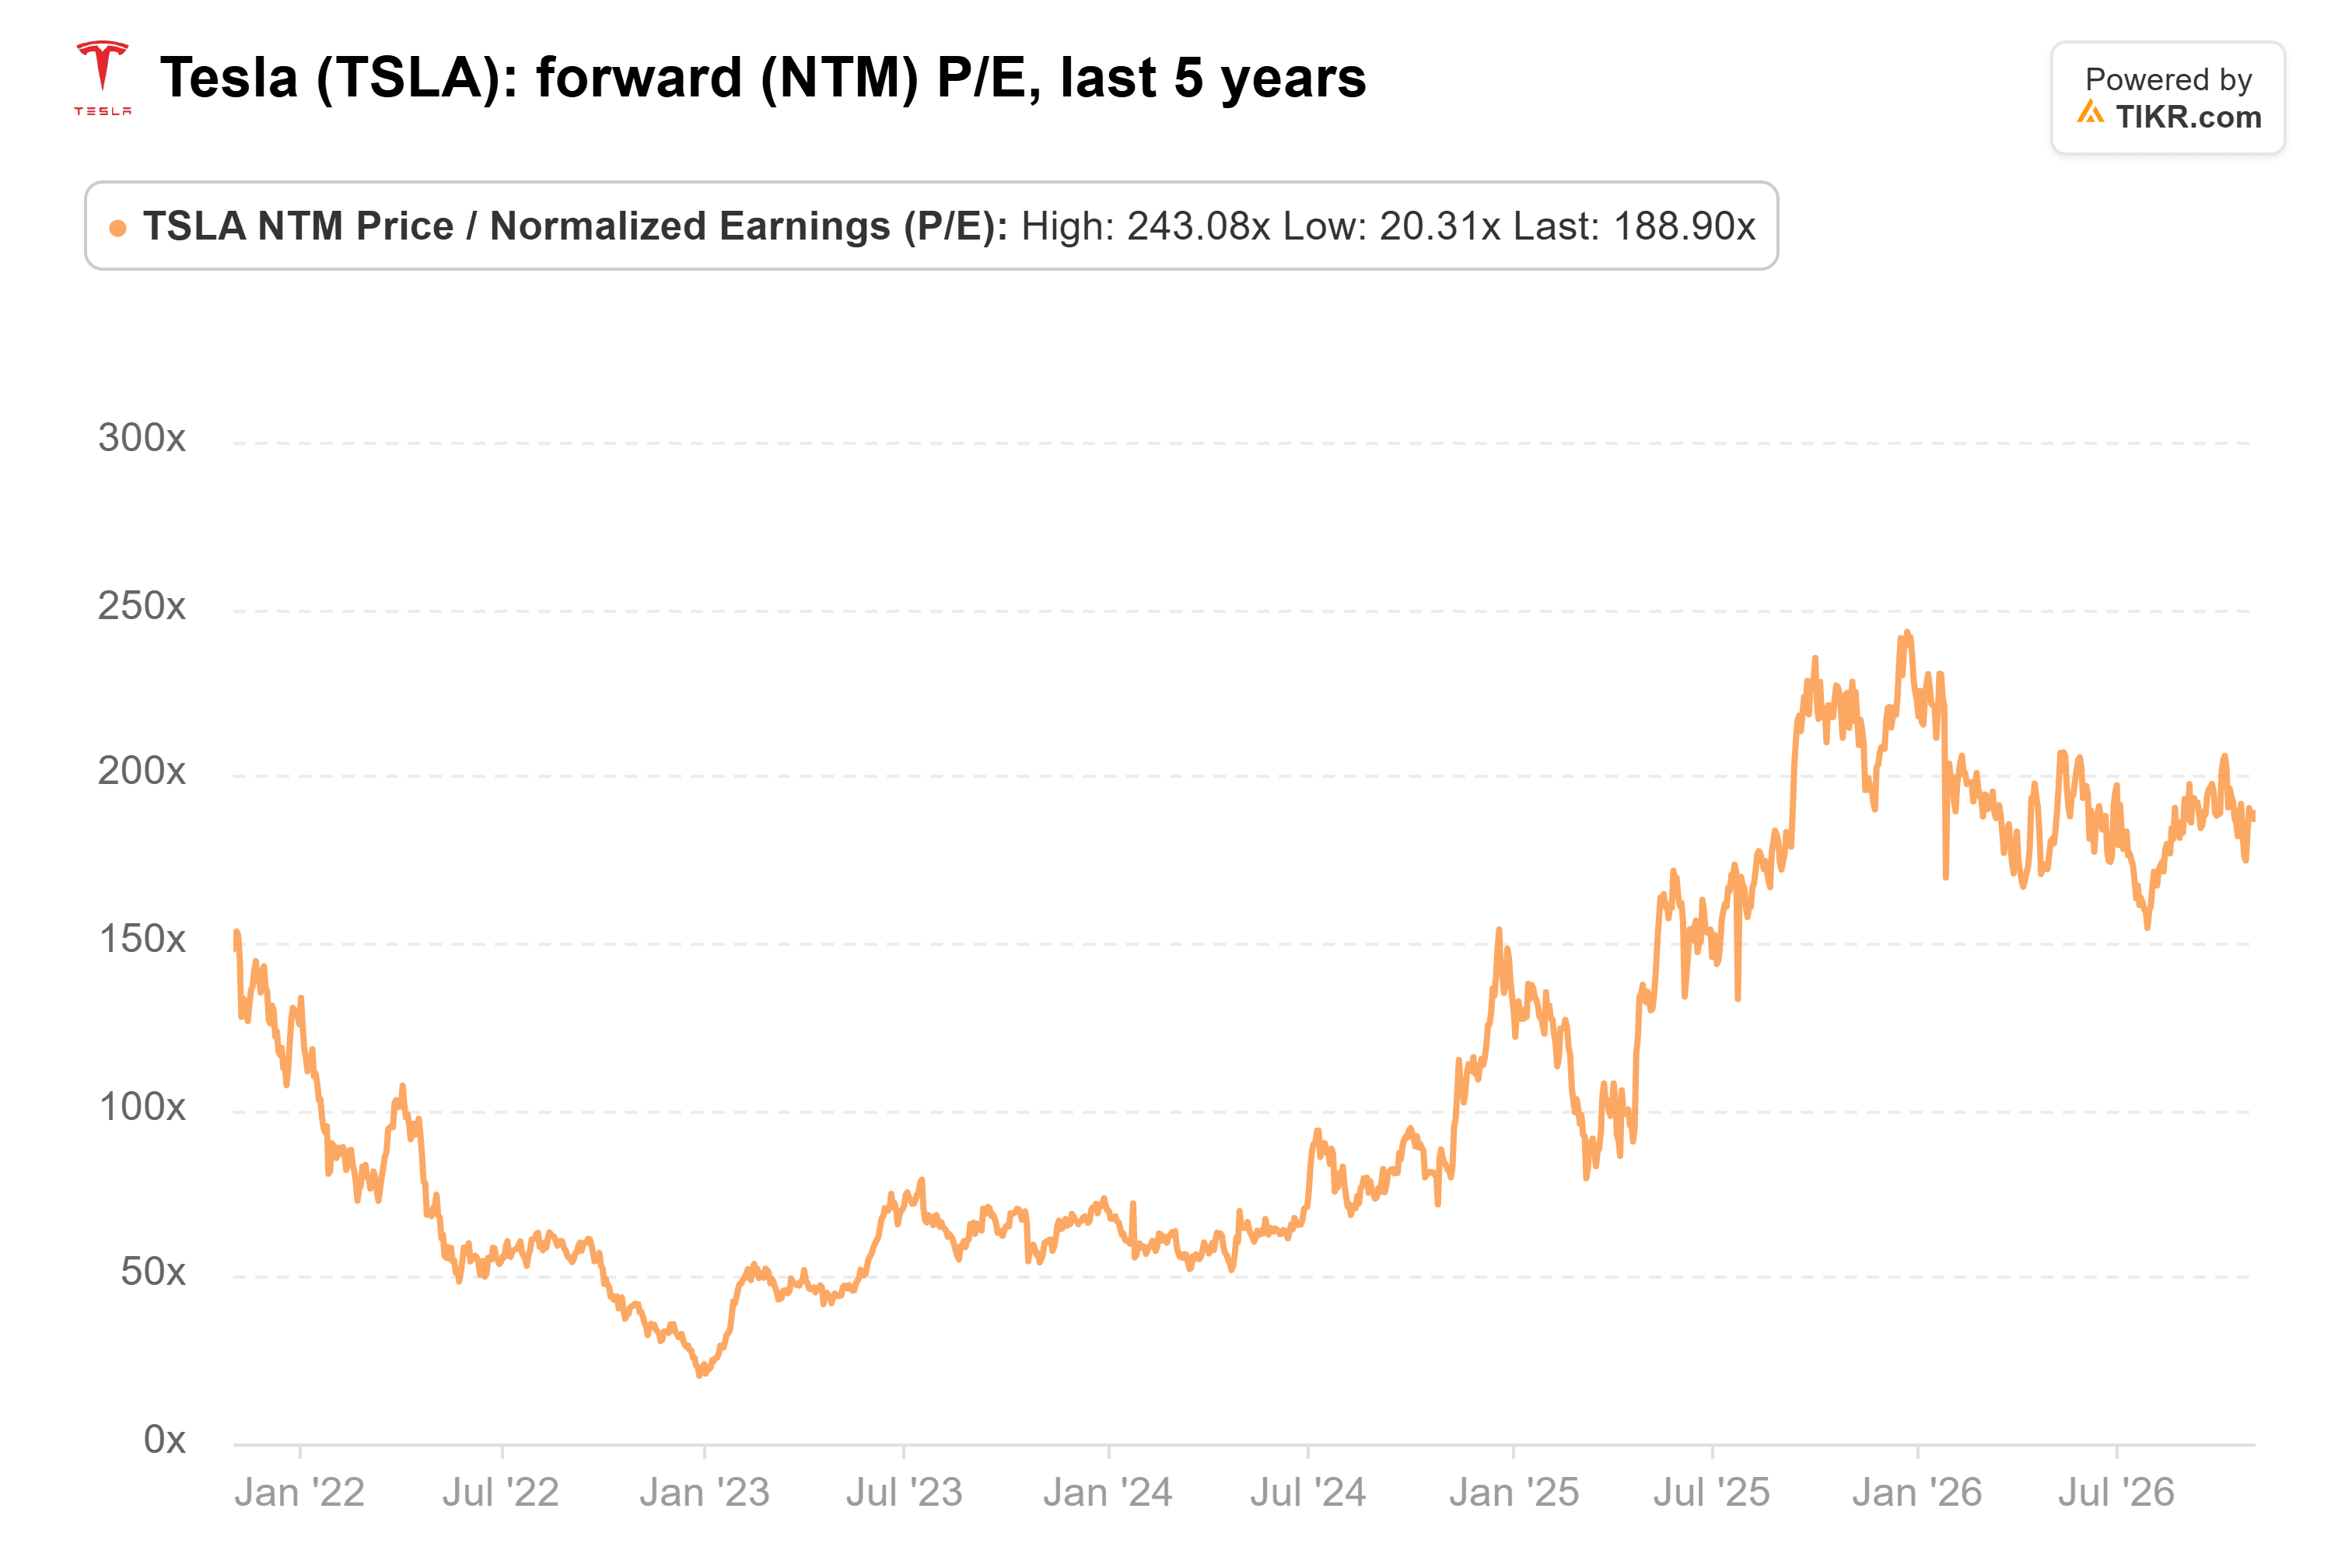
Même après la baisse, il est bien au-dessus de cette moyenne. Les analystes voient un BPA normalisé de 3,24 $ en 2028, toujours inférieur aux 4,07 $ que Tesla a gagnés en 2022. Les acheteurs ici paient pour des bénéfices qui ne sont pas encore dans les estimations.
Ce dont l'action Tesla a besoin du Robotaxi
Le taux d'adoption était la meilleure nouvelle du trimestre de Tesla, et l'Europe pourrait le faire augmenter : le FSD (Supervisé) est actif dans neuf pays de l'UE, et Musk a déclaré qu'il serait surpris si l'approbation à l'échelle de l'UE prenait plus de temps que le premier trimestre 2027.
Le FSD sur chaque nouveau Tesla ne portera toujours pas seul cette valorisation. Le Robotaxi doit le faire, et Musk s'attend à ce qu'il apporte une contribution notable vers le deuxième trimestre 2027. En janvier, il prévoyait une autonomie non supervisée dans des dizaines de grandes villes américaines d'ici fin 2026. Avec moins de deux mois restants, le T2 2027 est la date à laquelle je le tiendrais.
Alors, quelle est la valeur réelle de l'action Tesla ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit d'entrer quelques hypothèses dans le modèle de valorisation de TIKR et de voir ce que Tesla pourrait valoir. Partez des estimations de consensus de Wall Street, ou ajustez les entrées pour refléter votre propre vision de l'entreprise. C'est gratuit.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne sont des recommandations d'acheter ou de vendre des actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure les actualités récentes des entreprises ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !