Points clés
- Ed Zitron affirme que deux des obligations de CoreWeave rapportent désormais plus de 17 %. La veille, Jason Lemkin estimait la dette de CoreWeave à environ 15 %.
- Les prêteurs évaluent CoreWeave comme un crédit en difficulté, donc son prochain emprunt coûtera plus cher.
- Le flux de trésorerie disponible de CoreWeave était de -7,25 milliards de dollars en 2025, et son guide d'intérêts pour le troisième trimestre est près de quatre fois supérieur à son guide de résultat opérationnel ajusté.
- La vision du marché obligataire est la plus convaincante. Le rapport du troisième trimestre du 10 novembre est le premier test.
CoreWeave (CRWV) a un problème avec ses prêteurs : ses obligations s'échangent désormais comme la dette d'une entreprise en difficulté.
Le 5 novembre, le critique technologique Ed Zitron a posté sur X : « Il y a maintenant deux obligations CoreWeave qui s'échangent à plus de 17 %, l'une à 16,81 %. » Plus tôt dans la journée, il en avait placé deux au-dessus de 16 %.
Lors de l'épisode du 4 novembre du podcast 20VC, le fondateur de SaaStr Jason Lemkin a évoqué 15 % : « Il y a des secousses sur les marchés de la dette. La dette de CoreWeave rapporte 15 %. Ce sont des secousses. »
Le mouvement vérifié est plus faible mais toujours marqué. Les obligations en dollars de CoreWeave rapportaient environ 15 % à 16 % le 2 novembre, et au 6 novembre, CNBC a placé ses obligations 2032 au-dessus de 16 %. C'est plus qu'une secousse.
Wall Street s'attend à ce que les revenus se matérialisent
Les analystes s'attendent à ce que les revenus de CoreWeave soient multipliés par plus de huit entre 2025 et 2028 :
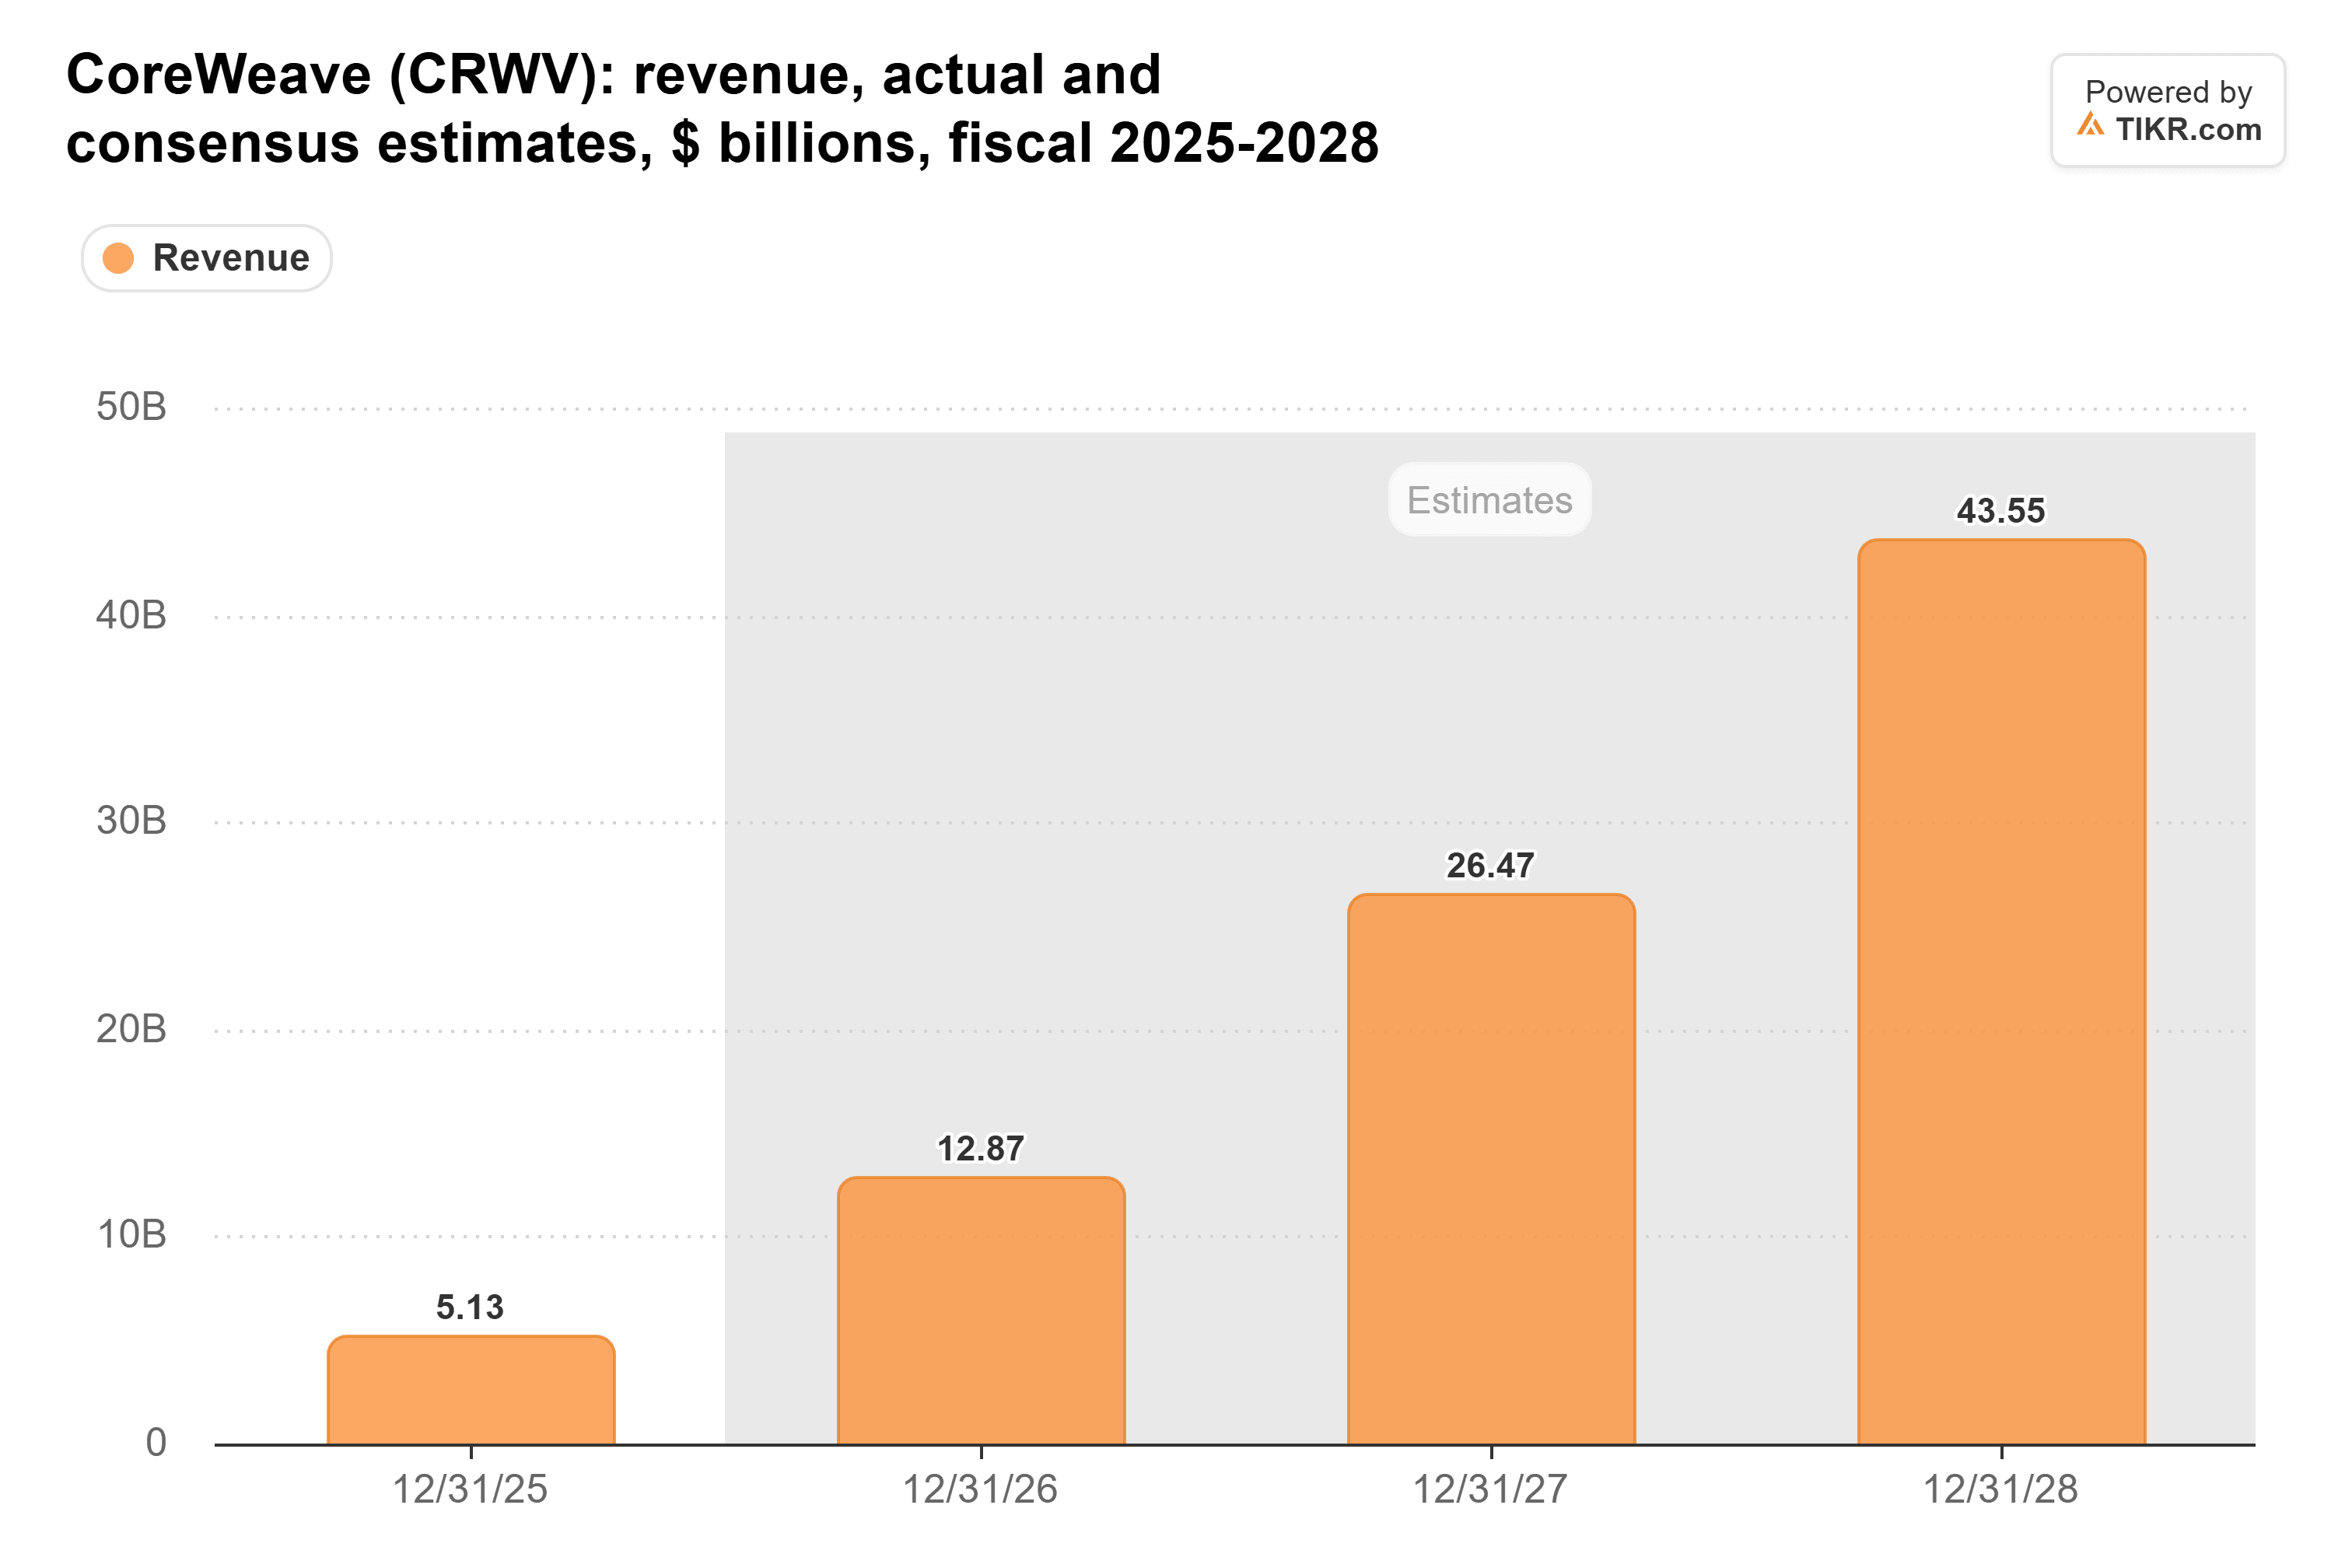
Les prêteurs comptent sur cette croissance pour être remboursés. Mais elle doit d'abord se construire, et cela nécessite de la dette.
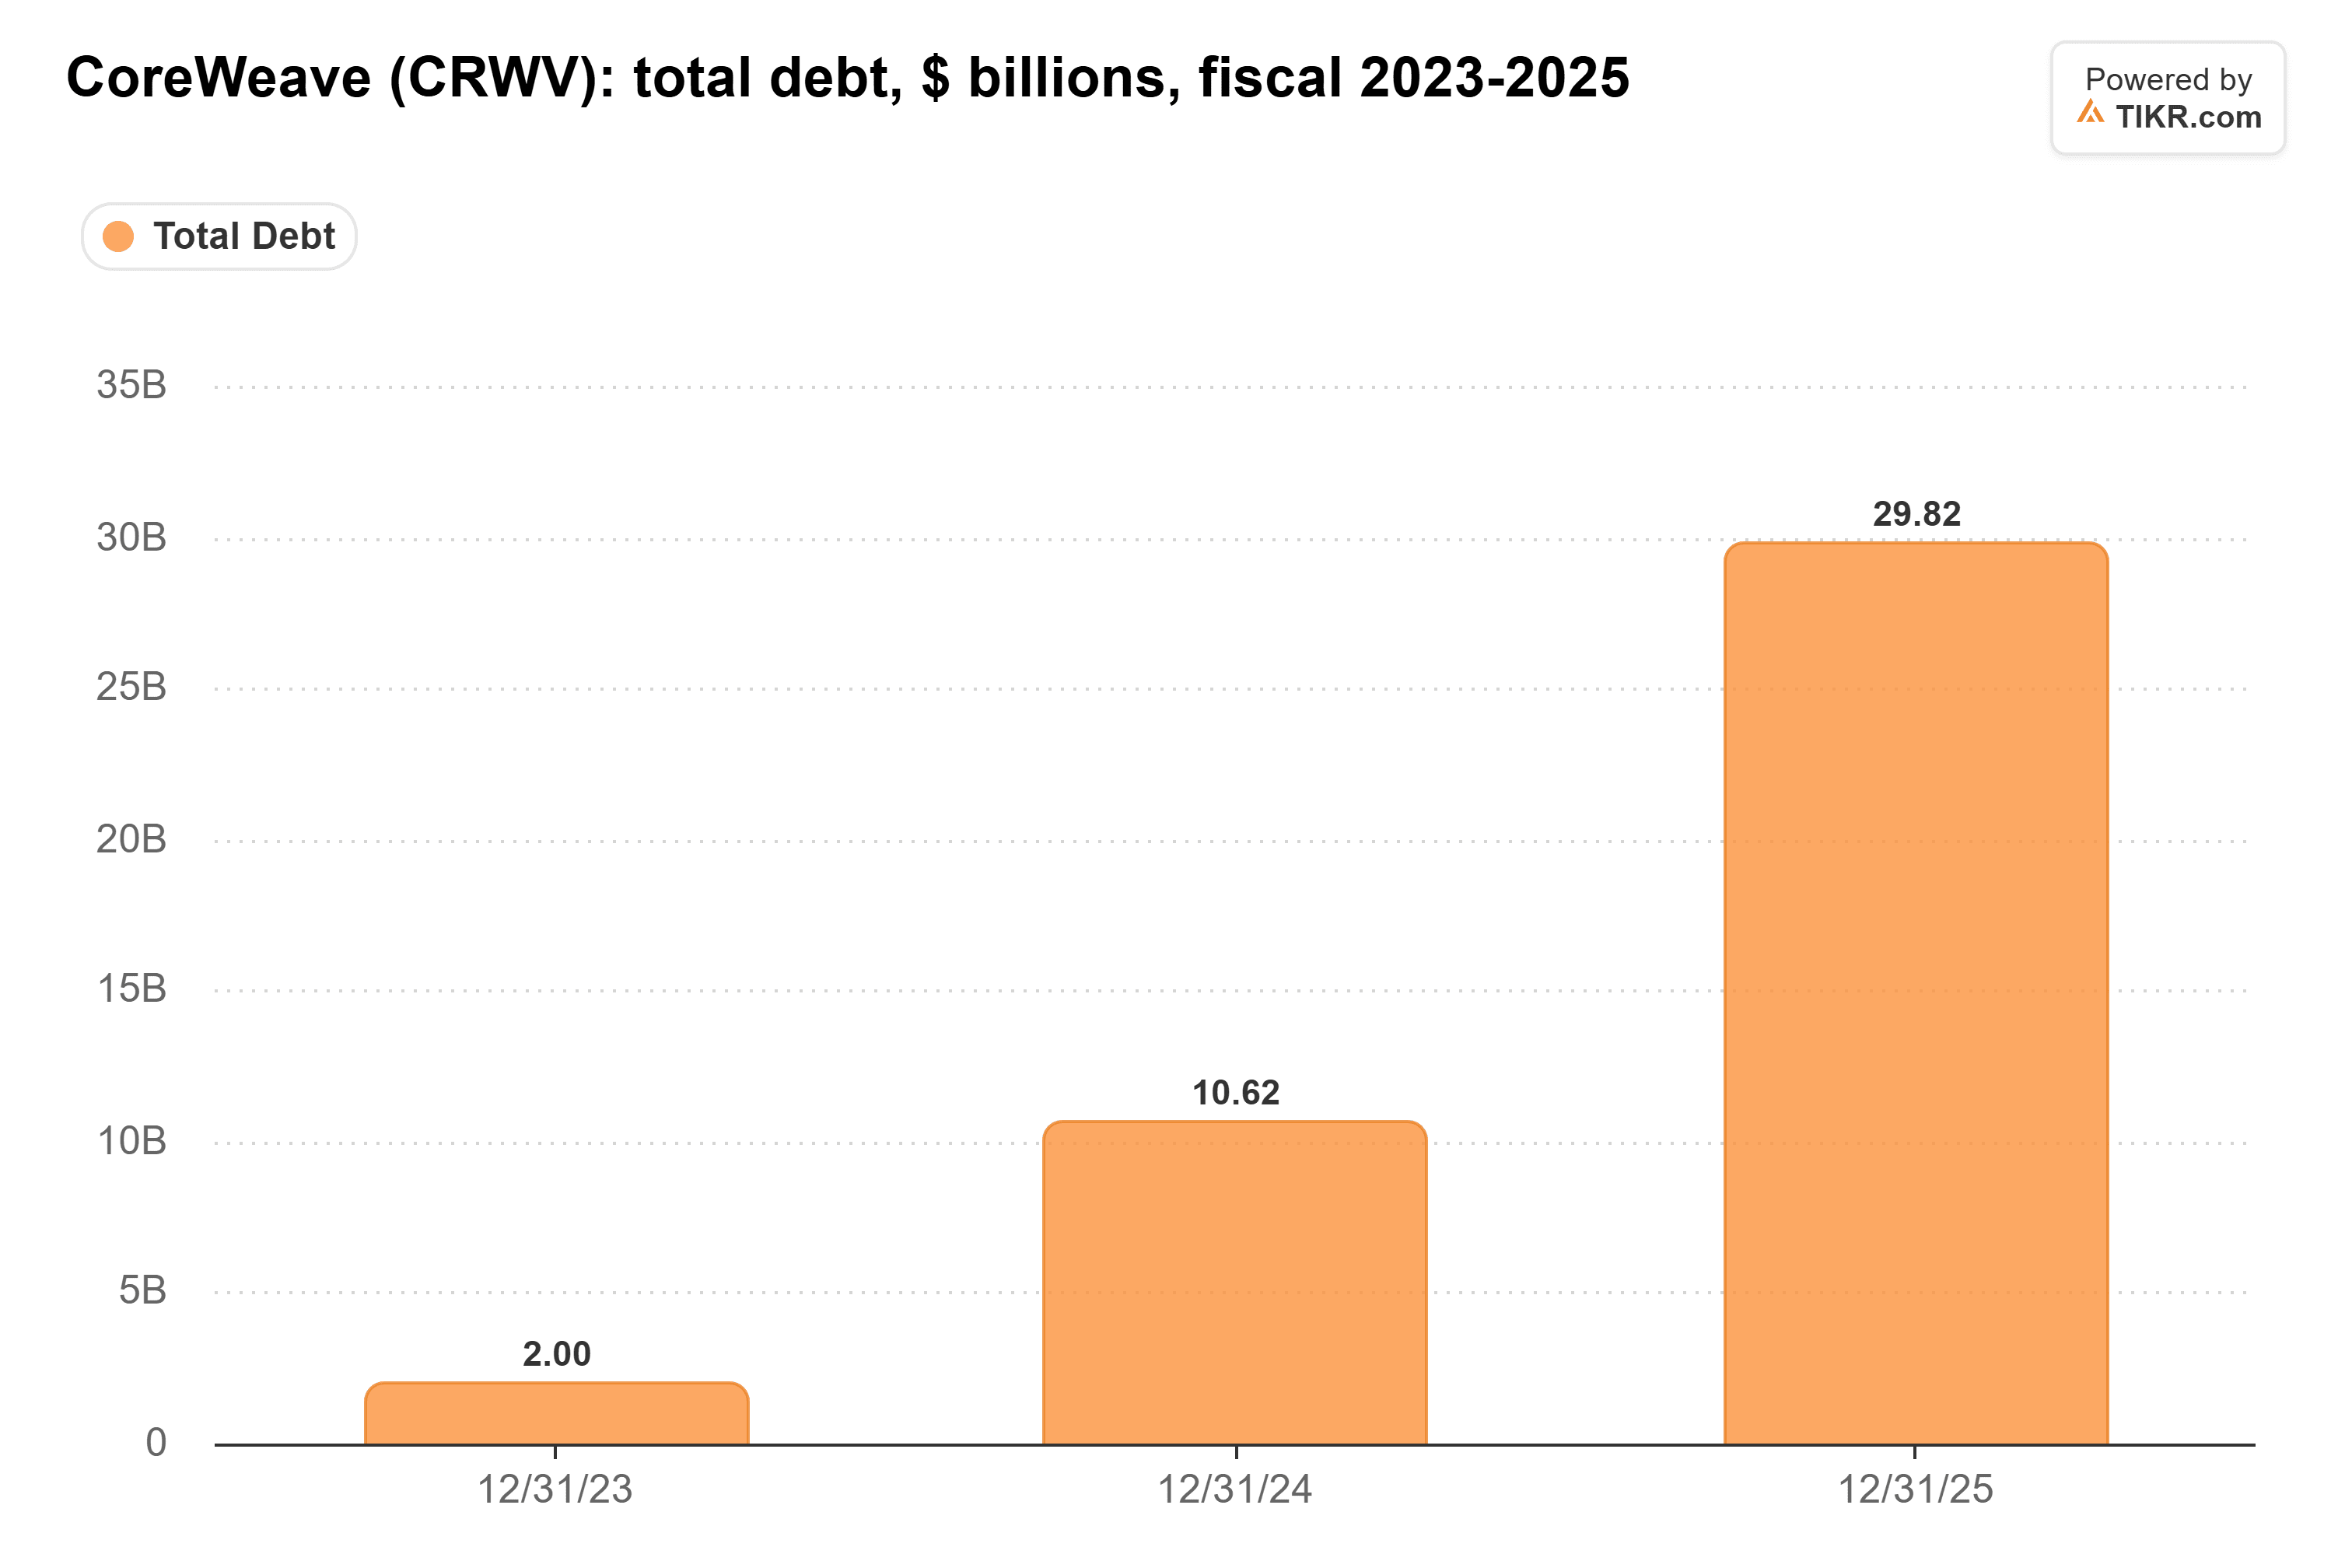
CoreWeave se construit avec de l'argent emprunté
Sa dette totale sur TIKR, qui inclut les engagements de location, est passée de 2,0 milliards de dollars fin 2023 à 29,8 milliards de dollars fin 2025 :
Le flux de trésorerie disponible est devenu plus négatif chaque année de 2022 à 2025 :
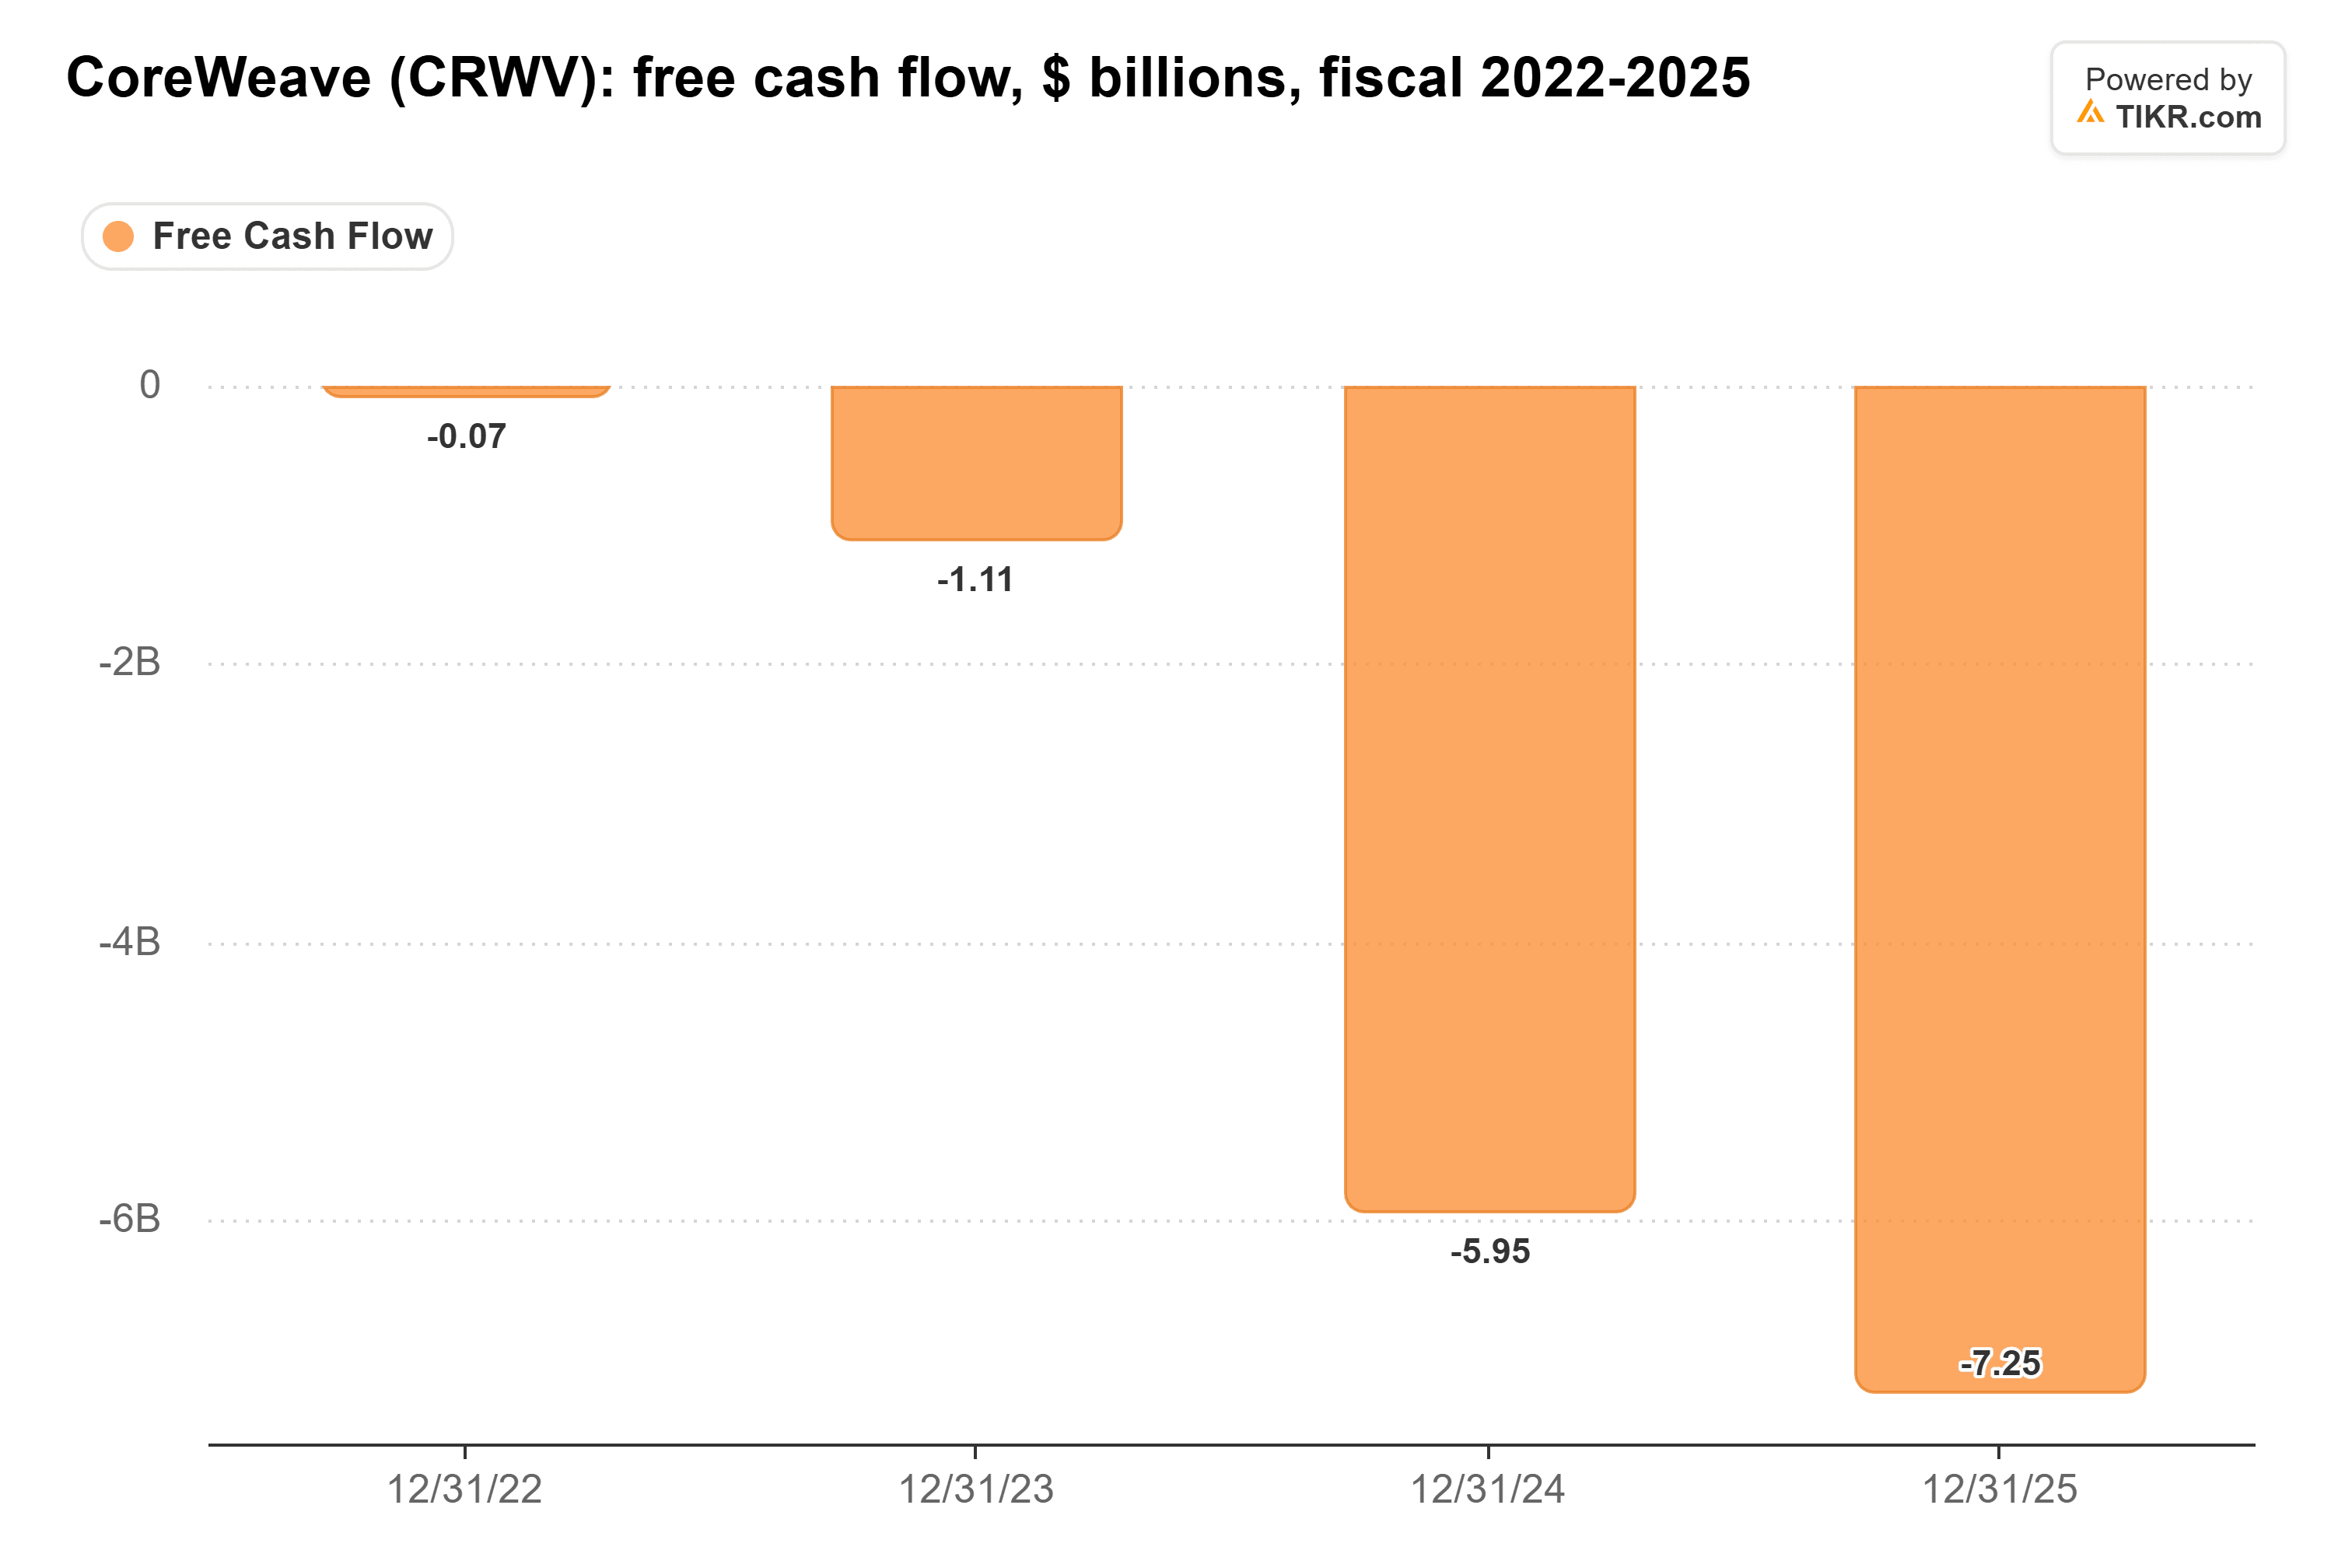
Le consensus prévoit un flux de trésorerie disponible de -28,8 milliards de dollars cette année et de -33,0 milliards de dollars en 2027, et toujours négatif en 2030.
6 Actions à Dividendes Sûres Offrant aux Retraités des Rendements de 6 %+
Il existe aujourd'hui plus de 100 actions offrant des dividendes annuels de 6 %+.
Mais après un examen approfondi des investissements utilisant les données propriétaires de TIKR, nous pensons désormais que seules six d'entre elles sont véritablement sûres pour les retraités.
Elles sont toutes à vous gratuitement dans le cadre de notre nouveau rapport d'investissement, que vous pouvez consulter ici.
Les prêteurs facturent à CoreWeave deux taux très différents
Les intérêts coûtent déjà plus que ce que l'entreprise gagne. CoreWeave a prévu des charges d'intérêts pour le troisième trimestre entre 860 et 940 millions de dollars, contre un résultat opérationnel ajusté de 200 à 260 millions de dollars, soit près de quatre fois plus aux points médians.
CoreWeave paie deux prix pour de nouveaux fonds. Les prêts garantis par des contrats clients spécifiques sont devenus moins chers : son prôt DDTL 4.0 de qualité investissement a été émis à moins de 6 % en mars. Les obligations non garanties sont devenues plus chères, avec des coupons de 9,00 % en juillet 2025, 9,75 % en avril 2026 et 9,625 % en juin.
Avec ces obligations qui rapportent désormais plus de 16 %, un nouveau prêteur non garanti demanderait probablement quelque chose de beaucoup plus proche de cela que de 9,75 %. Oracle, qui est de qualité investissement, a émis 10 milliards de dollars d'obligations le 2 novembre avec des coupons de 7 % à 8,65 %.
Les analystes actions sont plus cléments. Citi a abaissé son objectif à 128 $ contre 159 $ le 4 novembre et a maintenu sa recommandation Achat. Mais les prêteurs sont payés avant les actionnaires.
Les élections de mi-mandat aident les sites que CoreWeave possède déjà
Une partie de cela est sectorielle. Les démocrates ont balayé le Congrès le 3 novembre, et presque toutes les mesures locales concernant les centres de données avec des résultats ont été défavorables aux projets.
L'interprétation optimiste : si la construction de nouveaux centres de données devient plus difficile, les 1,5 gigawatts que CoreWeave avait en fonctionnement au 30 juin deviennent plus rares et valent plus cher. Rory O'Driscoll l'a exprimé lors du même épisode de 20VC : « si l'autre côté de l'équation, le côté de la demande, tient bon, toutes ces choses seront oubliées dans six mois. »
Mais la croissance de CoreWeave dépend de capacités qu'elle n'a pas encore construites. Elle avait 4,2 gigawatts sous contrat au 11 août, et les clients américains ont généré 93,6 % de ses revenus 2025. Des règles locales plus strictes augmentent les risques de retards, et en novembre dernier, un retard d'un promoteur avait déjà forcé une réduction des prévisions de revenus pour 2025.
Ce que CoreWeave doit montrer le 10 novembre
Je suis du côté des obligataires. Tant que le bénéfice opérationnel ne couvrira pas les intérêts, l'action porte le risque que ses prêteurs évaluent.
Le rapport du troisième trimestre le 10 novembre est le premier test. Un résultat opérationnel ajusté à ou au-dessus de 260 millions de dollars, avec des prévisions annuelles maintenues, soulagerait une partie de la pression. Ensuite, surveillez le coupon de la prochaine obligation non garantie de CoreWeave.
Profitez de votre retraite avec style grâce à ces rendements de dividendes sûrs de 6 %+
Les dividendes peuvent détenir la clé d'une immense richesse. Mais seulement si vous achetez les bons.
Choisir la bonne action à dividende à haut rendement peut faire la différence entre une retraite de rêve... et se débrouiller chaque mois, en attendant que le prochain chèque de Sécurité Sociale soit encaissé.
Nous avons identifié six actions offrant un rendement de 6 %+ que nous pensons que tout retraité devrait connaître dès maintenant.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure les actualités récentes des entreprises ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !