Points clés
- Block publiera ses résultats du troisième trimestre après la clôture mardi 3 novembre. Les analystes anticipent désormais un BPA normalisé de 4,05 $ pour 2026, en hausse de 15 % par rapport à l'année précédente.
- Le PER forward de Block est tombé à 17x. C'est en dessous de sa moyenne sur trois ans de 20x et bien en dessous de sa moyenne sur cinq ans de 37x.
- Morgan Stanley a dégradé la note de Block le 28 octobre. La banque s'attend à un ralentissement des prêts Cash App Borrow et à ce que des prêts plus longs augmentent les pertes sur crédit.
- Les prévisions tiendront si Block dépasse ses prévisions de marge brute et de résultat opérationnel ajusté et si la croissance de ses pertes ralentit. Si cela se produit, le multiple moins cher est une erreur.
Les analystes s'attendent à ce que Block (XYZ) gagne plus cette année qu'ils ne le pensaient il y a un an. Pourtant, l'action se négocie à un multiple de ces bénéfices inférieur à celui de fin 2025.
Block publiera ses résultats du troisième trimestre après la clôture mardi 3 novembre, et ses marges nous diront lequel des deux a tort.
Les analystes relèvent continuellement la barre
Wall Street s'attend à ce que le BPA normalisé de Block passe de 4,05 $ cette année à 6,48 $ en 2028 :
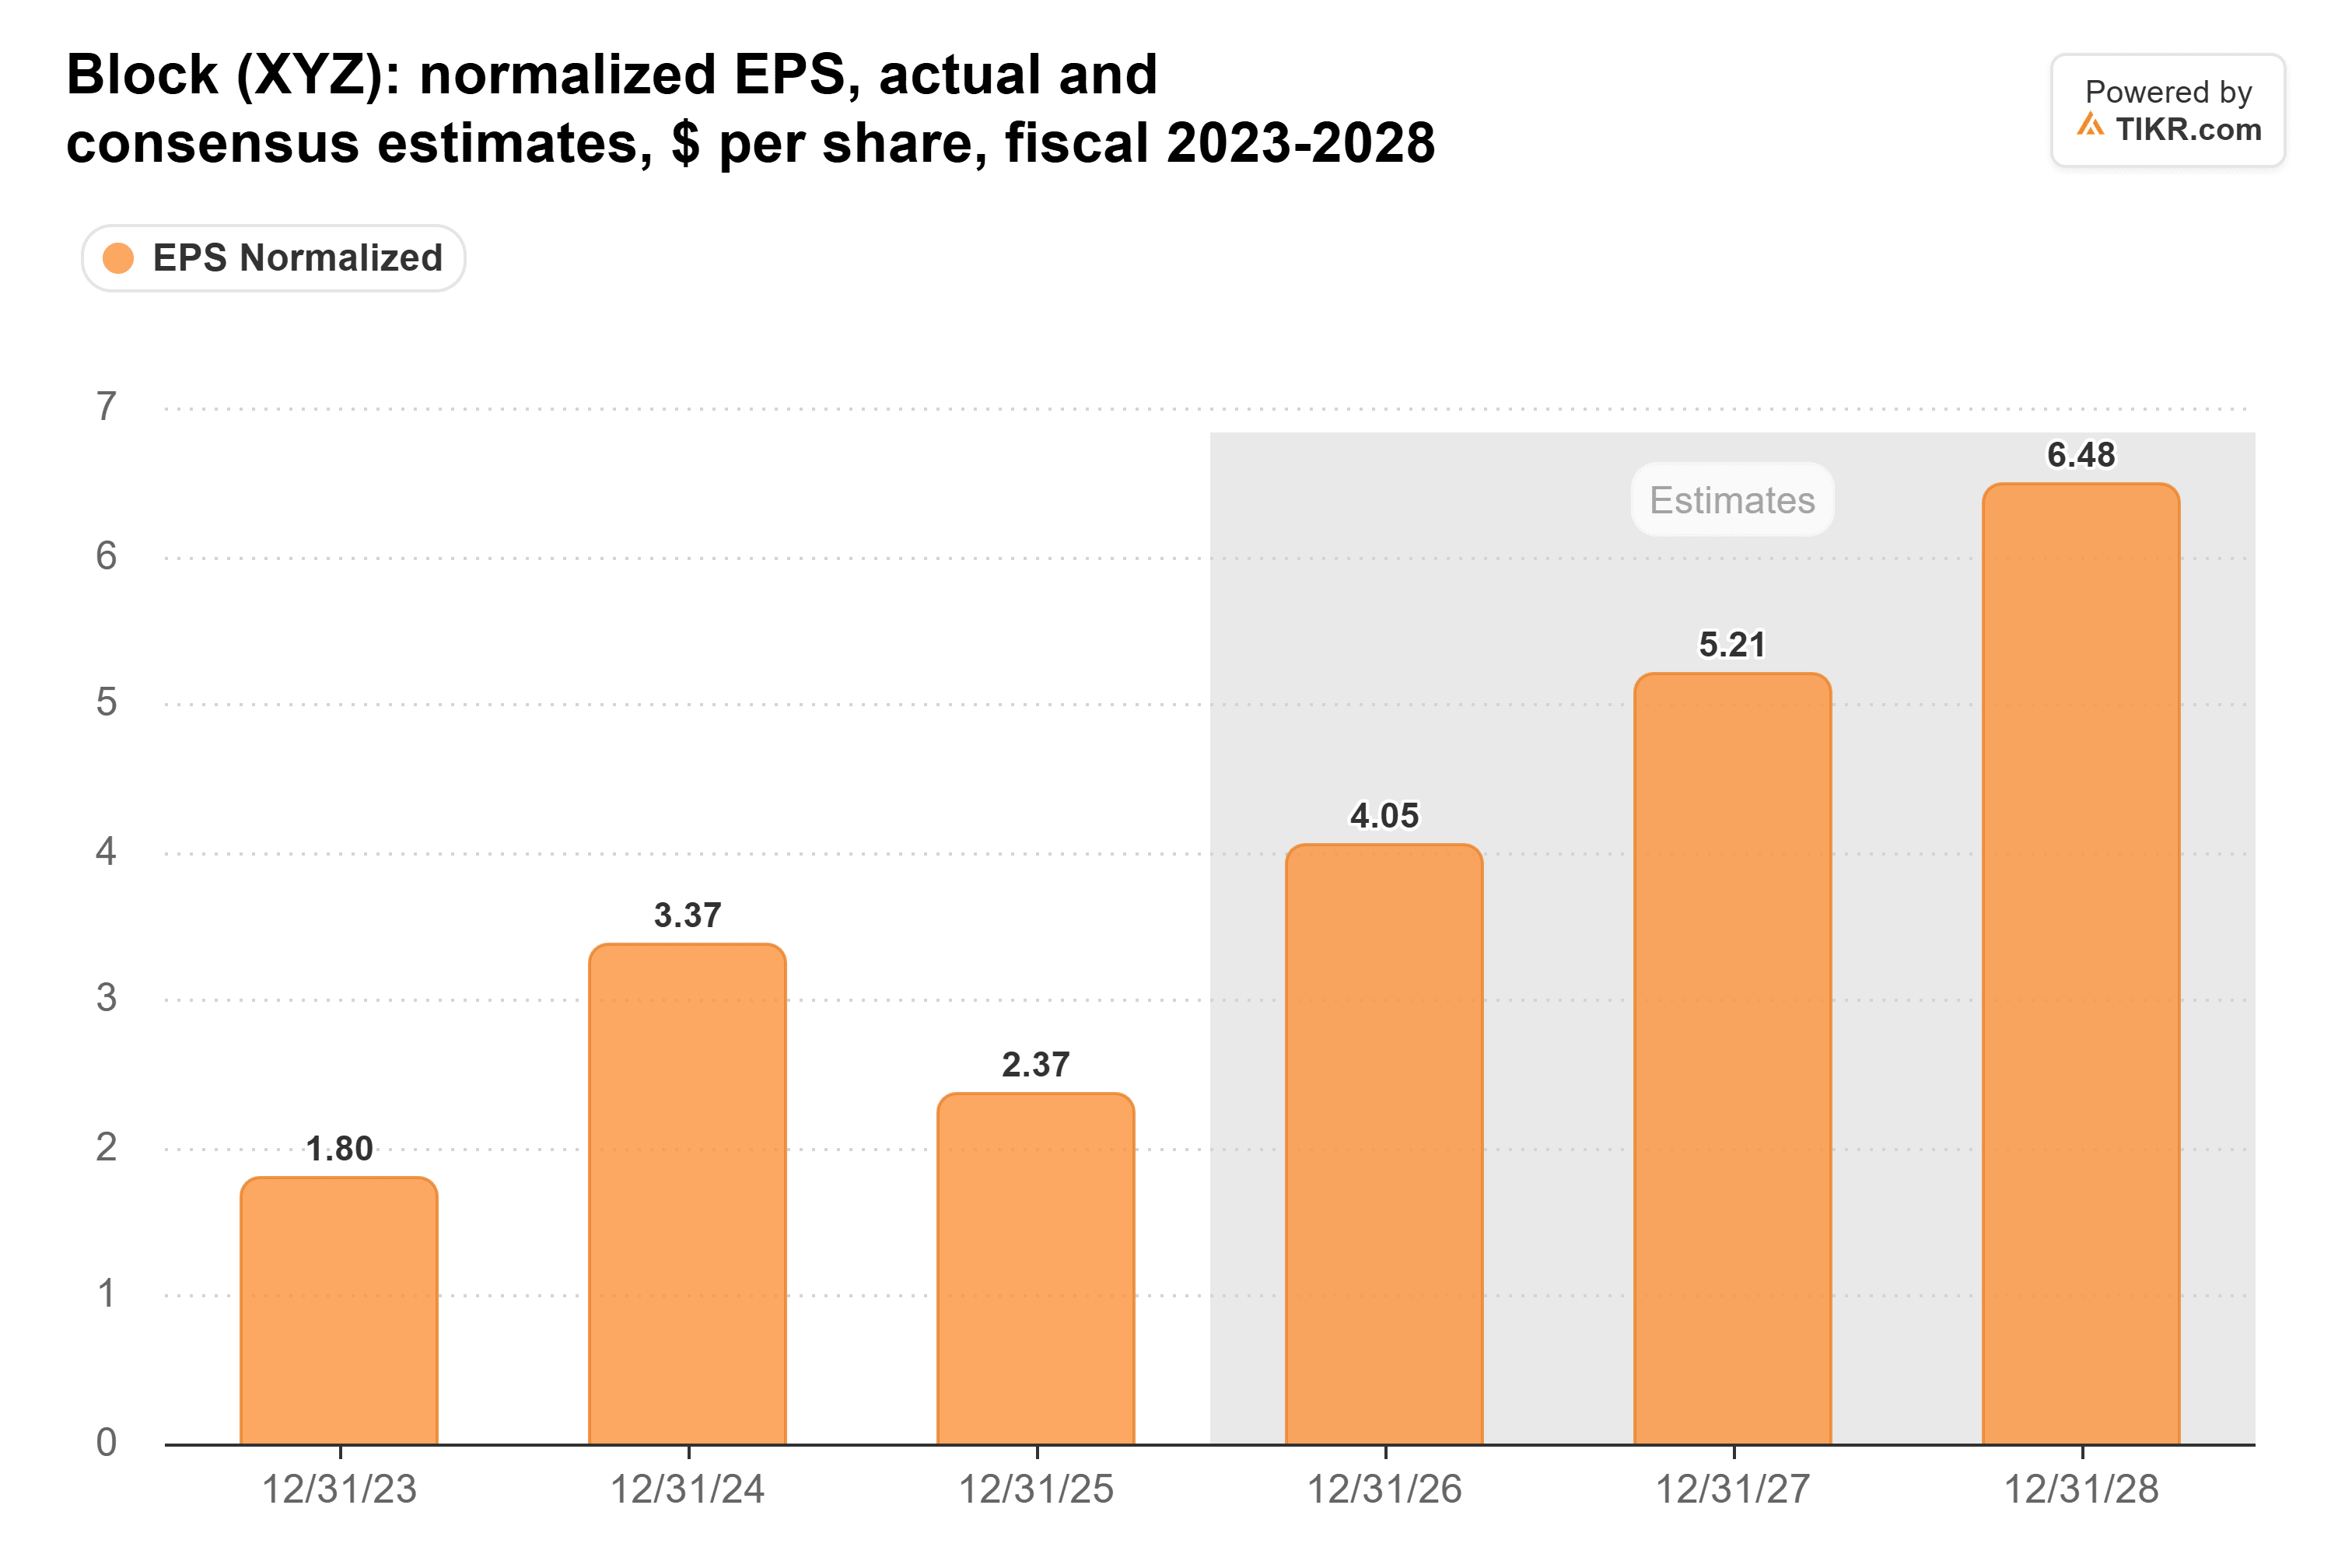
Ces estimations ont augmenté tout au long de l'année. Au 30 septembre 2025, le consensus pour 2026 était de 3,52 $, et il est désormais supérieur de 15 %. Les chiffres pour 2027 et 2028 ont augmenté à peu près autant.
Block a donné de bonnes raisons aux analystes. L'entreprise a dépassé ses propres prévisions chaque trimestre depuis le troisième trimestre 2025. Elle a également relevé trois fois ses perspectives de BPA ajusté pour 2026, passant de 3,20 $ lors de sa journée investisseur de novembre 2025 à 4,02 $ en août. La suppression de plus de 40 % de ses effectifs en février a aidé : le résultat opérationnel ajusté a atteint 27 % de la marge brute au deuxième trimestre, contre 22 % un an plus tôt.
TIKR suit 47 analystes sur Block. Combien disent "Acheter" ?
Consultez la répartition complète des recommandations Acheter, Conserver et Vendre sur Block, ainsi que les estimations de revenus et de bénéfices de Wall Street, le tout en un seul endroit. Plus de 500 000 investisseurs utilisent TIKR pour rechercher des actions comme celle-ci. Voir les recommandations des analystes pour Block
L'action a évolué dans l'autre sens
À la clôture de vendredi, Block se négociait à 17x les bénéfices forward. C'est bien en dessous de sa moyenne sur cinq ans de 37x, et plus proche de son creux d'avril 2025 à 11x que de son pic de 2021 à 153x :

C'est également en dessous de sa moyenne sur trois ans de 20x, donc l'action est bon marché par rapport à son histoire plus récente également.
Mercredi, James Faucette de Morgan Stanley a dégradé la note de Block à Poids égal par rapport à Surpondéré et a abaissé son objectif de cours de 90 $ à 80 $. Il s'attend à ce que les octrois de prêts Cash App Borrow ralentissent à court terme alors que Block passe à des prêts plus longs et fait face à des comparaisons plus difficiles au second semestre. Il pense également que ces prêts plus longs pourraient augmenter les pertes sur crédit.
Les charges pour pertes de Block augmentent déjà rapidement. Les pertes sur transactions, prêts et créances clients ont presque doublé au deuxième trimestre pour atteindre 585 millions de dollars, soit 18 % de la marge brute, contre 12 % un an plus tôt. La provision sur les prêts aux particuliers est passée à 14,7 % du portefeuille au 30 juin, contre 10,7 % fin 2025.
Ce que Block doit démontrer mardi
Pour le troisième trimestre, la direction a donné les prévisions suivantes :
- une marge brute de 3,13 milliards de dollars, en hausse de 18 %
- un résultat opérationnel ajusté de 875 millions de dollars, soit 28 % de la marge brute
- un BPA ajusté de 1,02 $, en hausse de 89 %
Pour que les prévisions tiennent, Block doit dépasser ces trois chiffres et maintenir ses perspectives pour l'année complète à 4,02 $ ou plus, proche du consensus de 4,05 $.
La croissance des prêts doit également être un peu plus modérée. Les charges pour pertes ont augmenté de 99 % au deuxième trimestre. Elles doivent croître beaucoup plus lentement et diminuer en proportion de la marge brute. La marge brute de Cash App a augmenté de 31 % au deuxième trimestre, et elle doit continuer à croître au-dessus de 20 % alors que Borrow dépasse une croissance des octrois de 134 % par rapport à l'année précédente.
Le bénéfice comptable mérite également d'être vérifié. La marge opérationnelle GAAP de Block a été d'environ 6 % à 8 % des revenus lors de six des huit derniers trimestres :

Le premier semestre 2026 comprenait 495 millions de dollars de charges de restructuration et une provision de 526 millions de dollars pour une affaire du ministère de la Justice. Le résultat opérationnel GAAP était de 275 millions de dollars pour le semestre, contre 1,59 milliard de dollars ajusté. Une marge du troisième trimestre supérieure à celle de l'année dernière (6,9 %) nous indiquerait que la réduction des effectifs atteint le bénéfice comptable.
Je surveillerais également de près le nombre d'utilisateurs de Cash App. Les actifs mensuels effectuant des transactions sont restés à 59 millions depuis décembre, et je soupçonne qu'une baisse nuirait à l'action quelles que soient les marges.
Je miserais sur les prévisions
Voici ma conclusion : le marché se trompe sur 2026. Block a dépassé ses prévisions trimestre après trimestre, et le consensus n'est que de 3 cents au-dessus des propres perspectives de la direction. Les analystes ne visent pas trop haut pour cette année.
Je m'inquiéterais davantage pour 2027 et 2028. Le consensus de 6,48 $ pour 2028 est déjà supérieur de 18 % au BPA ajusté de 5,50 $ que la direction avait ciblé lors de sa journée investisseur. Si Borrow ralentit comme Morgan Stanley le prévoit, je m'attendrais à ce que les analystes réduisent d'abord ces années-là.
Donc, si Block dépasse les trois chiffres prévus et que la croissance de ses pertes ralentit, un multiple de 17x semble être une erreur. S'il ne parvient pas à atteindre la marge brute, ou s'il la dépasse uniquement parce que les coûts sont survenus plus tard, je serais d'accord avec le marché.
Bien sûr, mardi ne concerne que cette année. Les perspectives 2027 de Block seront communiquées avec ses résultats du quatrième trimestre début de l'année prochaine, et c'est à ce moment-là que nous verrons quelle part des économies liées à la réduction des effectifs l'entreprise conserve.
Alors, quelle est la valeur réelle de l'action Block ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit d'entrer quelques hypothèses dans le modèle de valorisation de TIKR pour voir ce que Block pourrait valoir. Partez des estimations de consensus de Wall Street, ou ajustez les entrées pour refléter votre propre vision de l'entreprise. C'est gratuit.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu à partir des données d'investissement de TIKR Terminal et des estimations des analystes. Notre analyse peut ne pas inclure des nouvelles récentes de l'entreprise ou des mises à jour importantes. TIKR n'a pas de position sur les actions mentionnées. Merci de votre lecture et bon investissement !