


Points clés
- Dylan Patel, fondateur de SemiAnalysis, affirme qu'Oracle a signé ses gros contrats cloud IA avec ce qui équivaut essentiellement à une marge fixe, et ne peut donc pas bénéficier de la forte hausse des prix de location des GPU.
- Les concurrents augmentent leurs prix : CoreWeave a relevé ses tarifs GPU de 25 % en juillet, puis de 10 % supplémentaires depuis, et Patel indique que Nebius a également augmenté ses prix.
- La marge brute d'Oracle est passée de 79,1 % en 2022 à 65,8 % en 2026 (exercice clos en mai), tandis que sa dette totale a plus que doublé pour atteindre 167 milliards de dollars.
- Surveillez les termes des discussions de financement de puces d'Oracle avec Apollo et Goldman Sachs, ainsi que sa marge brute dans le prochain rapport.
Oracle (ORCL) a signé une série d'énormes contrats de centres de données IA avec OpenAI il y a environ un an. Depuis, le prix de la location d'un GPU a beaucoup augmenté.
Dylan Patel, fondateur de SemiAnalysis, pense qu'Oracle ne profitera que très peu de cette aubaine. Voici comment il l'a exprimé dans l'épisode de cette semaine du Big Technology Podcast :
« …ils ont signé ces énormes contrats et il y a un certain nombre de risques qui y sont associés. L'un d'eux est qu'ils les ont signés avec ce qui équivaut essentiellement à une marge fixe. Donc maintenant que le prix des GPU a beaucoup augmenté pour les clouds, ils ne peuvent pas profiter de cette marge plus élevée. »
Aïe.
C'est un mauvais timing pour une entreprise avec plus de 169 milliards de dollars de dette et une action qui cote 45 % en dessous de ses sommets de juin. Et ce n'est pas tout – Oracle serait en discussion avec Apollo Global Management (APO) et Goldman Sachs (GS) pour financer encore plus de puces IA.
À quel point les prix des GPU ont-ils augmenté ?
Beaucoup. Selon Insider Monkey, CoreWeave (CRWV) a augmenté ses prix GPU à l'heure à deux reprises. La première hausse a été de 25 % sur tous les produits en juillet, et la seconde de 10 % supplémentaires au cours des deux ou trois derniers mois.
En cumulant, 1,25 multiplié par 1,10 donne 1,375. Cela représente 37,5 % de plus par heure de GPU qu'avant juillet (du moins là où les nouveaux tarifs s'appliquent).
Selon Patel, Nebius (NBIS) a fait encore mieux. Elle a la durée moyenne de contrat la plus courte parmi les principaux clouds évalués par SemiAnalysis, ce qui lui a permis de « se retourner et de vraiment augmenter les prix et d'en profiter. »
Voici où les analystes voient les revenus de Nebius évoluer…
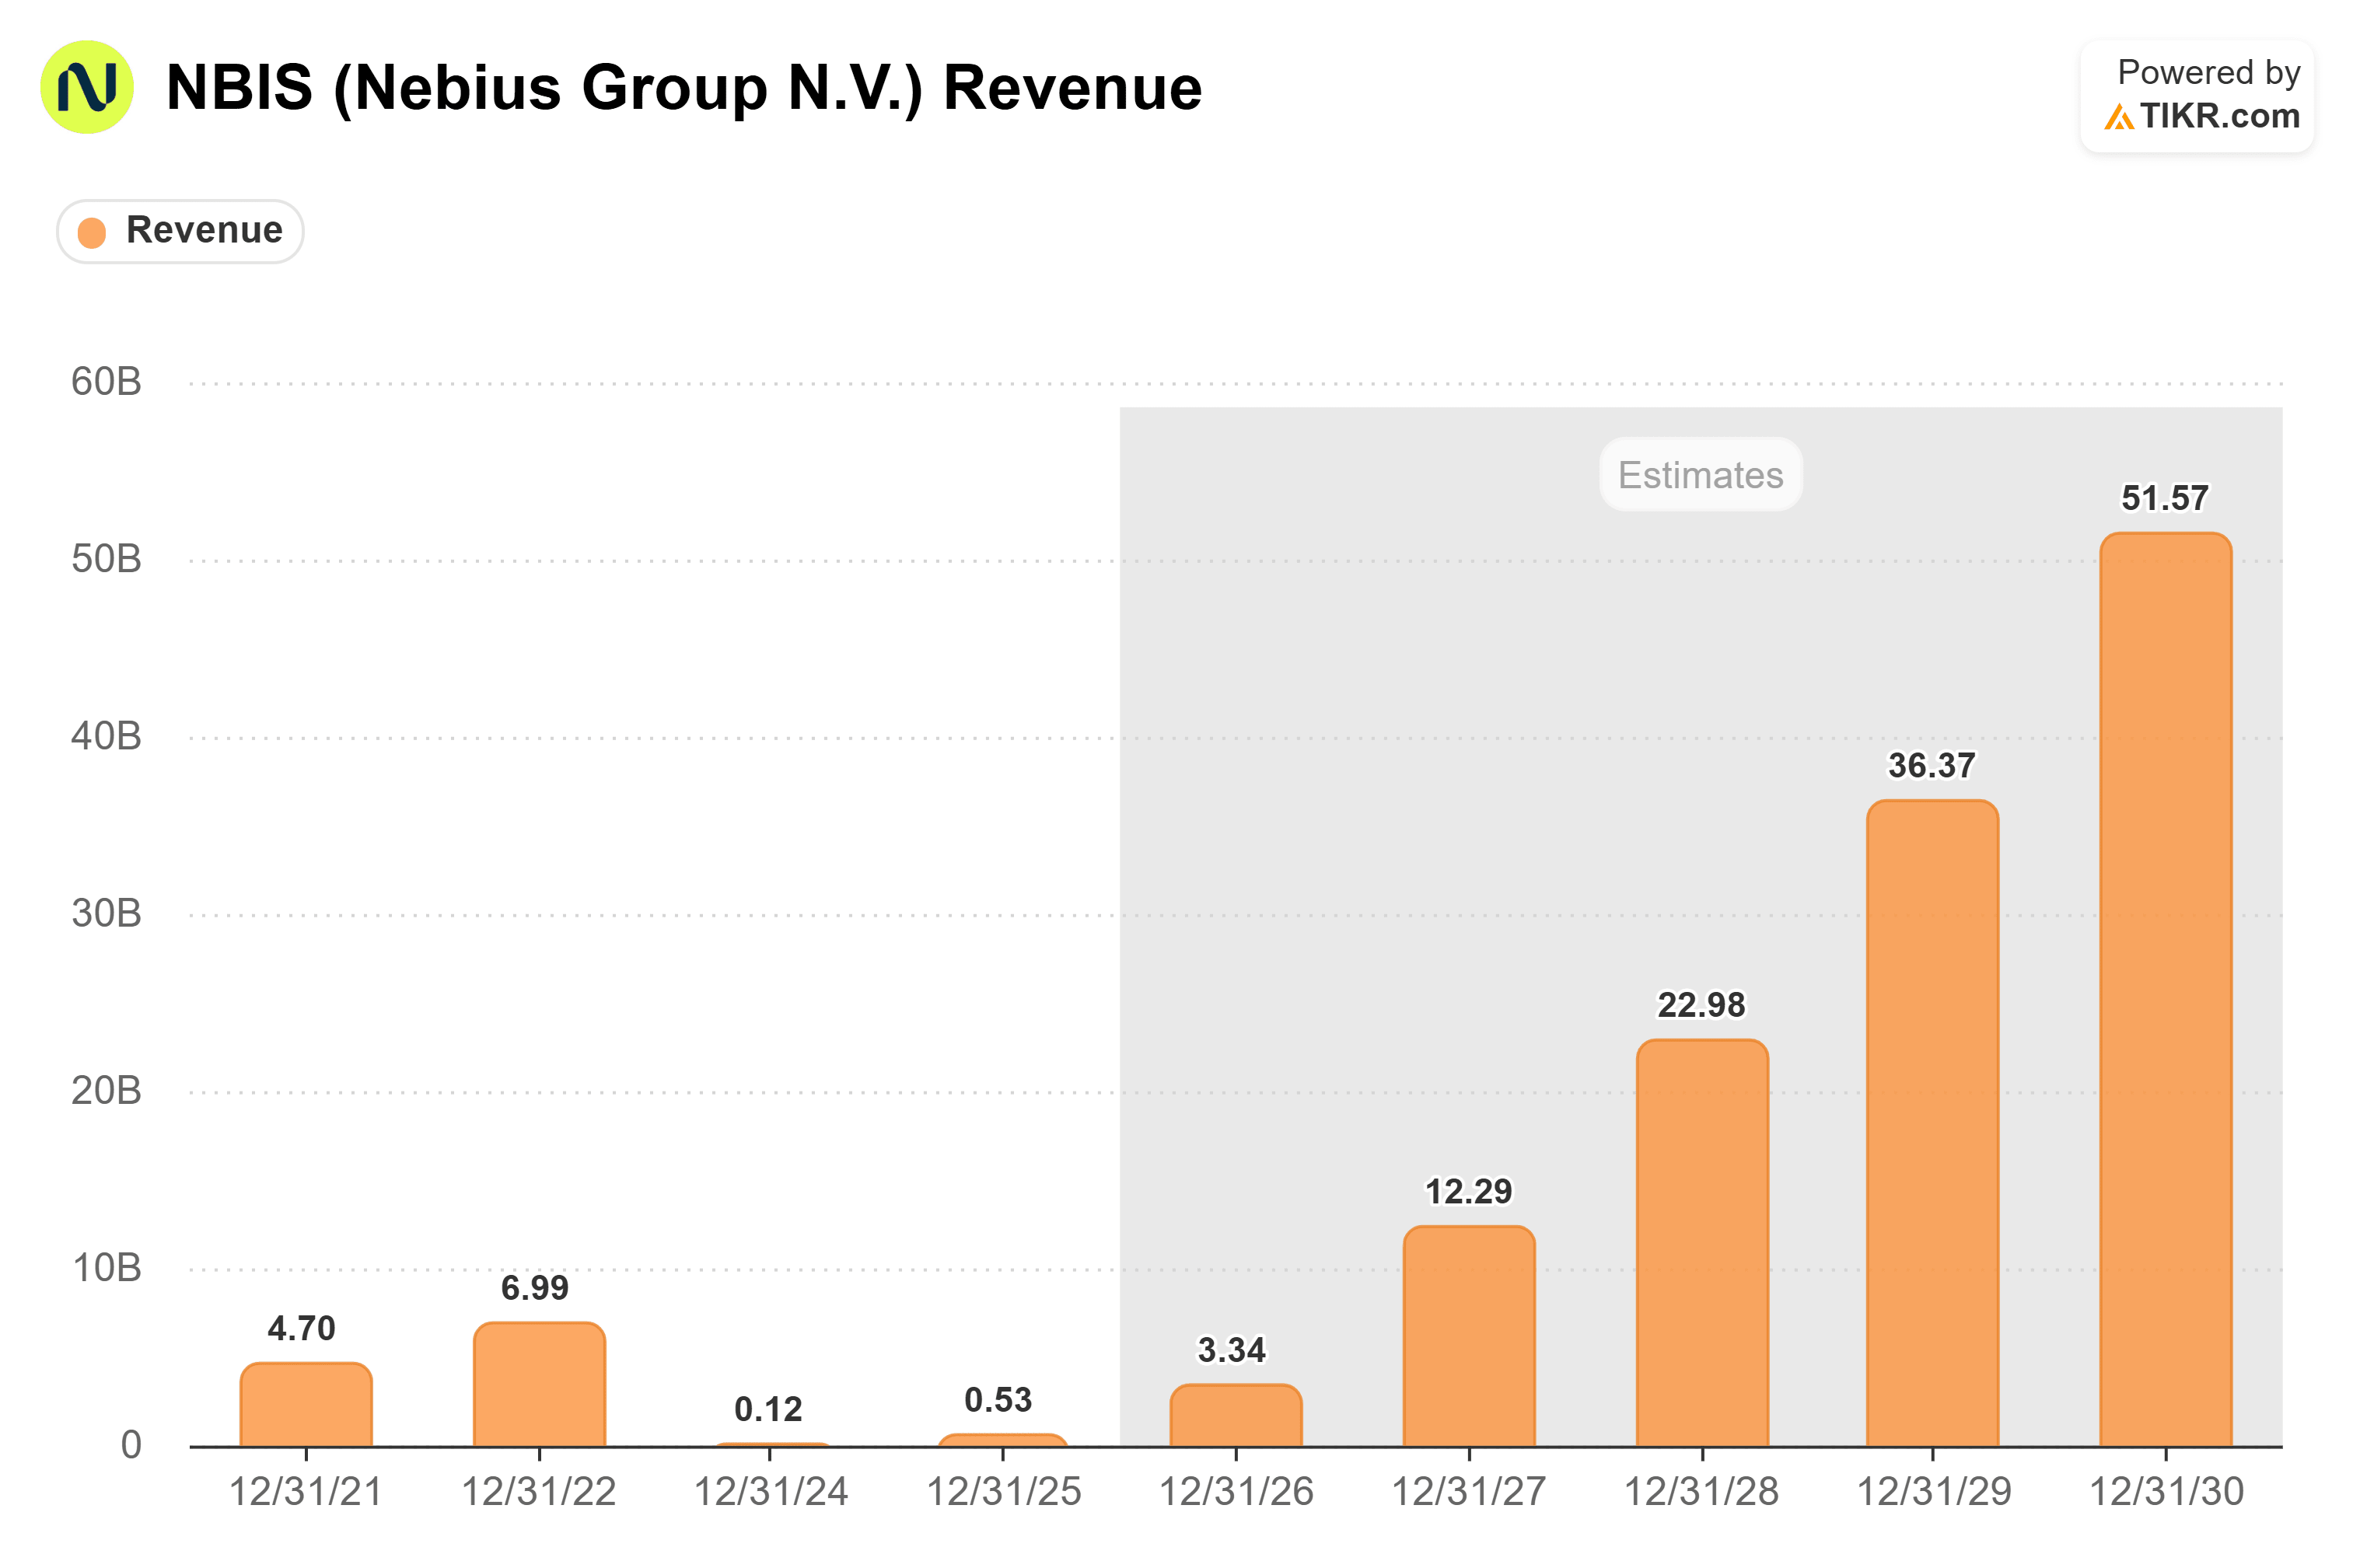
Avec un tel profil de croissance, je parie que Nebius n'a pas trop de mal à obtenir du crédit… et si c'est le cas, elle peut toujours émettre des actions.
Fait intéressant, Patel place CoreWeave dans le même camp qu'Oracle, malgré ces hausses de prix. Il affirme que les deux « n'ont pas pu en profiter autant car ils se sont principalement enfermés dans des contrats à long terme. »
La marge était déjà en baisse
La direction d'Oracle a déclaré s'attendre à des marges brutes de 30 % à 40 % sur ses centres de données IA sur la durée de vie d'un contrat client.
C'est bien inférieur à ce que le reste d'Oracle gagne. Ainsi, plus l'infrastructure IA prend de l'importance, plus elle tire vers le bas la marge brute globale de l'entreprise. Cette marge est passée de 79,1 % en 2022 à 65,8 % en 2026 (exercice clos en mai)…

Et si la marge sur ces contrats est fixée, la hausse des prix des GPU ne peut pas la remonter à court terme.
Et puis il y a la dette
Bien sûr, construire toute cette capacité n'est pas bon marché. La dette totale d'Oracle a plus que doublé, passant de 75,9 milliards de dollars en 2022 à 167 milliards de dollars en 2026…

Et en août, elle était encore plus élevée : 169,1 milliards de dollars.
Pour être juste, Patel ne pense pas qu'Oracle soit en difficulté. Il la qualifie de « totalement solvable », et affirme que SemiAnalysis la classe « parmi les meilleurs néo-clouds en termes de qualité de service. »
Steve Eisman, l'investisseur rendu célèbre par The Big Short, est plus inquiet. Dans l'épisode du 2 octobre de Prof G Markets, il a déclaré que la notation de crédit d'Oracle est BBB moins, un cran au-dessus du junk, et qu'« Oracle ne veut pas être déclassée en junk. »
Son résumé ? « …quand vous êtes noté triple B moins, les choses peuvent mal tourner. »
De la même manière, un contrat verrouillé présente certains avantages. Si les prix de location des GPU baissent, les mêmes contrats courts qui ont permis à Nebius d'augmenter rapidement ses prix lui permettraient de les baisser rapidement, tandis que les accords d'Oracle resteraient fixes.
Ces contrats à long terme sont aussi une grande raison pour laquelle des prêteurs comme Apollo et Goldman financeraient des puces pour Oracle. Un engagement client sur plusieurs années est plus facile à prêter contre qu'un prix qui se réinitialise tous les quelques mois.
C'est donc une arme à double tranchant.
Voici comment les choses pourraient mal tourner rapidement :
Il y a deux scénarios où je pourrais voir les choses se dégrader rapidement. Dans le premier, deux choses se produisent en même temps : les prix des GPU continuent de grimper, donc Oracle continue de manquer la hausse dont bénéficient ses rivaux. Pendant ce temps, sa dette continue de croître pour construire une capacité qu'elle ne peut pas revaloriser. C'est une pression sur la marge et sur le bilan en même temps, pour une entreprise qui a déjà un peu de mal avec son endettement.
L'autre scénario est un réajustement macroéconomique plus large (probablement une contraction économique sévère) où la demande chute si brutalement que les contrats à long terme d'Oracle reviennent renégocier pour des prix plus bas et/ou moins de capacité. Cela signifie qu'Oracle rate l'occasion de constituer son matelas de trésorerie pendant les bonnes périodes et subit quand même le choc lorsque l'environnement macro se retourne, rendant encore une fois sa dette d'autant plus insoutenable.
Mais de la même manière – qui ne risque rien n'a rien. Oracle fait un gros pari ici, et s'il réussit… le potentiel de hausse est important.
Alors, quelle est la valeur réelle de l'action Oracle ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit d'entrer quelques hypothèses dans le modèle de valorisation de TIKR pour voir ce que pourrait valoir Oracle. Partez des estimations consensuelles de Wall Street, ou ajustez les paramètres pour refléter votre propre vision de l'entreprise. C'est gratuit.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni de recommandations d'achat ou de vente d'actions. Nous créons notre contenu à partir des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure les actualités récentes des entreprises ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !


