Points clés
- L'action American Express (AXP) a gagné 9% sur le dernier mois, ce qui la place tout près des objectifs de cours de Citi à 335 $ et d'Evercore ISI à 330 $, assortis d'une recommandation "Conserver".
- À 17 fois les bénéfices futurs, l'action se négocie exactement à sa moyenne sur 10 ans, donc toute nouvelle hausse devra provenir de la croissance des bénéfices.
- Le cours actuel suppose que les analystes ont raison de prévoir une croissance du BPA normalisé d'environ 13 % pour l'exercice 2027 et de 15 % pour l'exercice 2028, soit plus rapide que la croissance des revenus de 9 %.
- Si le multiple se maintient et que les estimations se réalisent, l'action pourrait atteindre les objectifs autour de 380 $ d'ici environ un an, et le rapport du T4 en janvier constitue le prochain test.
American Express a gagné 9 % sur le dernier mois et 4 % sur la dernière semaine.
À la dernière clôture, l'action se situait à moins de 1 % en dessous de l'objectif de Citi à 335 $ et à environ 1 % au-dessus de celui d'Evercore ISI à 330 $. Les deux sociétés la recommandent de "Conserver".
Les investisseurs doivent donc se poser une nouvelle question. Plus tôt ce mois-ci, le débat portait sur ce que le dernier trimestre d'American Express disait d'un rebond et sur si le cours reflétait l'avertissement de Bill Ackman. Maintenant que le rebond s'est produit, la question est de savoir ce que le cours actuel suppose déjà.
TIKR suit 32 analystes sur American Express. Combien recommandent "Acheter" ?
Consultez la répartition complète des recommandations Acheter, Conserver et Vendre sur American Express, ainsi que les estimations de revenus et de bénéfices de Wall Street, le tout en un seul endroit. Plus de 500 000 investisseurs utilisent TIKR pour analyser des actions comme celle-ci. Voir les recommandations des analystes pour American Express
Les prévisions ont été relevées, et les objectifs aussi
American Express a relevé ses perspectives dans son communiqué du T3 en octobre. La société prévoit désormais un BPA de 18,30 $ à 18,60 $ pour 2026, ou de 17,60 $ à 17,90 $ ajusté, et affirme être sur la bonne voie pour une autre année de croissance des revenus de 10 %.
Le BPA ajusté pour le trimestre était de 4,68 $, en hausse de 13 % pour une croissance des revenus de 9 %.
Cinq sociétés ont mis à jour leurs recommandations lors de la dernière semaine d'octobre :
- J.P. Morgan : Acheter, objectif 365 $ (30 oct.)
- Citi : Conserver, objectif 335 $, contre 340 $ précédemment (27 oct.)
- Evercore ISI : Conserver, objectif 330 $, contre 320 $ précédemment (26 oct.)
- Morgan Stanley : Conserver, objectif 380 $ (26 oct.)
- BMO Capital : Acheter, objectif 380 $ (26 oct.)
À la dernière clôture, l'action avait atteint les deux objectifs les plus bas. L'objectif de J.P. Morgan se situait environ 10 % au-dessus, et les deux objectifs à 380 $ environ 14 % au-dessus.
Le consensus pour le BPA normalisé de l'exercice 2026 est de 17,82 $, ce qui se situe dans la fourchette ajustée de la direction. Cette année est donc pratiquement acquise, et ce qui importe pour le cours, ce sont les années suivantes.
Les analystes prévoient que le BPA atteindra 23,21 $ d'ici l'exercice 2028.
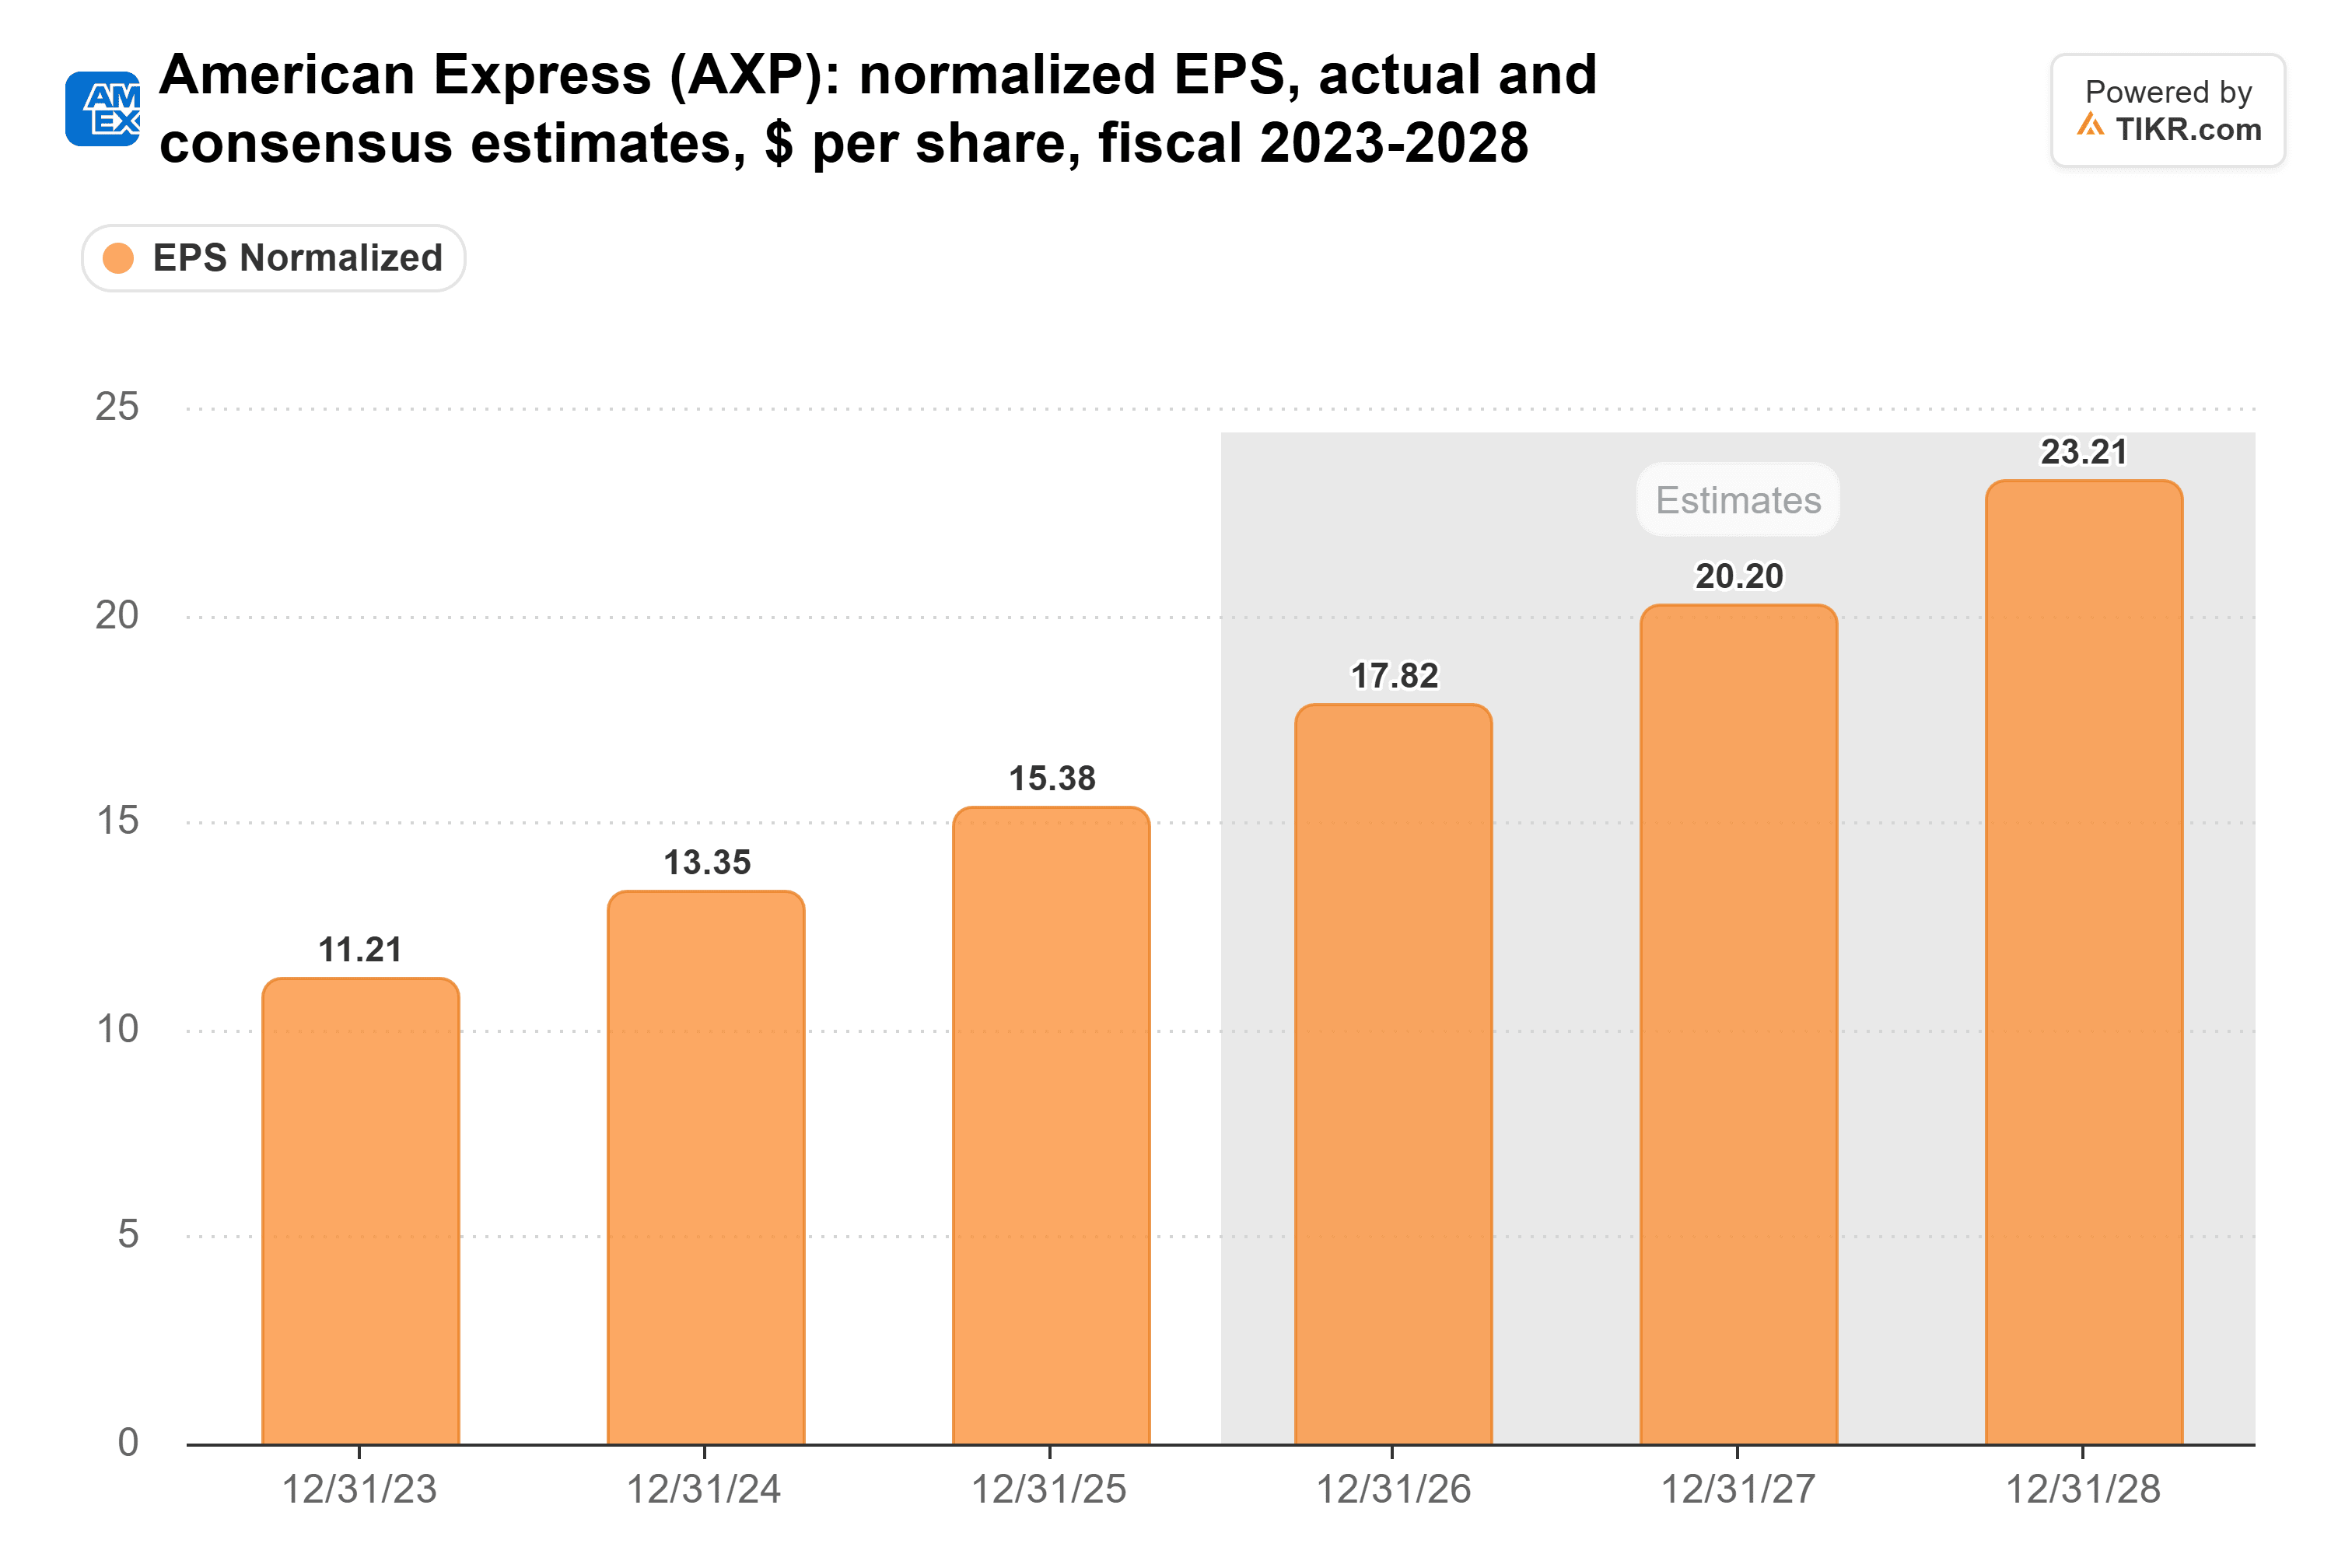
Cela représente une croissance d'environ 13 % pour l'exercice 2027 et de 15 % pour l'exercice 2028, en ligne avec les 15 % réalisés par American Express pour l'exercice 2025.
Un multiple de 17x est exactement dans la moyenne
Après la hausse du mois, le P/E prospectif est revenu à environ 17x, pile sur sa moyenne sur 10 ans de 17x :
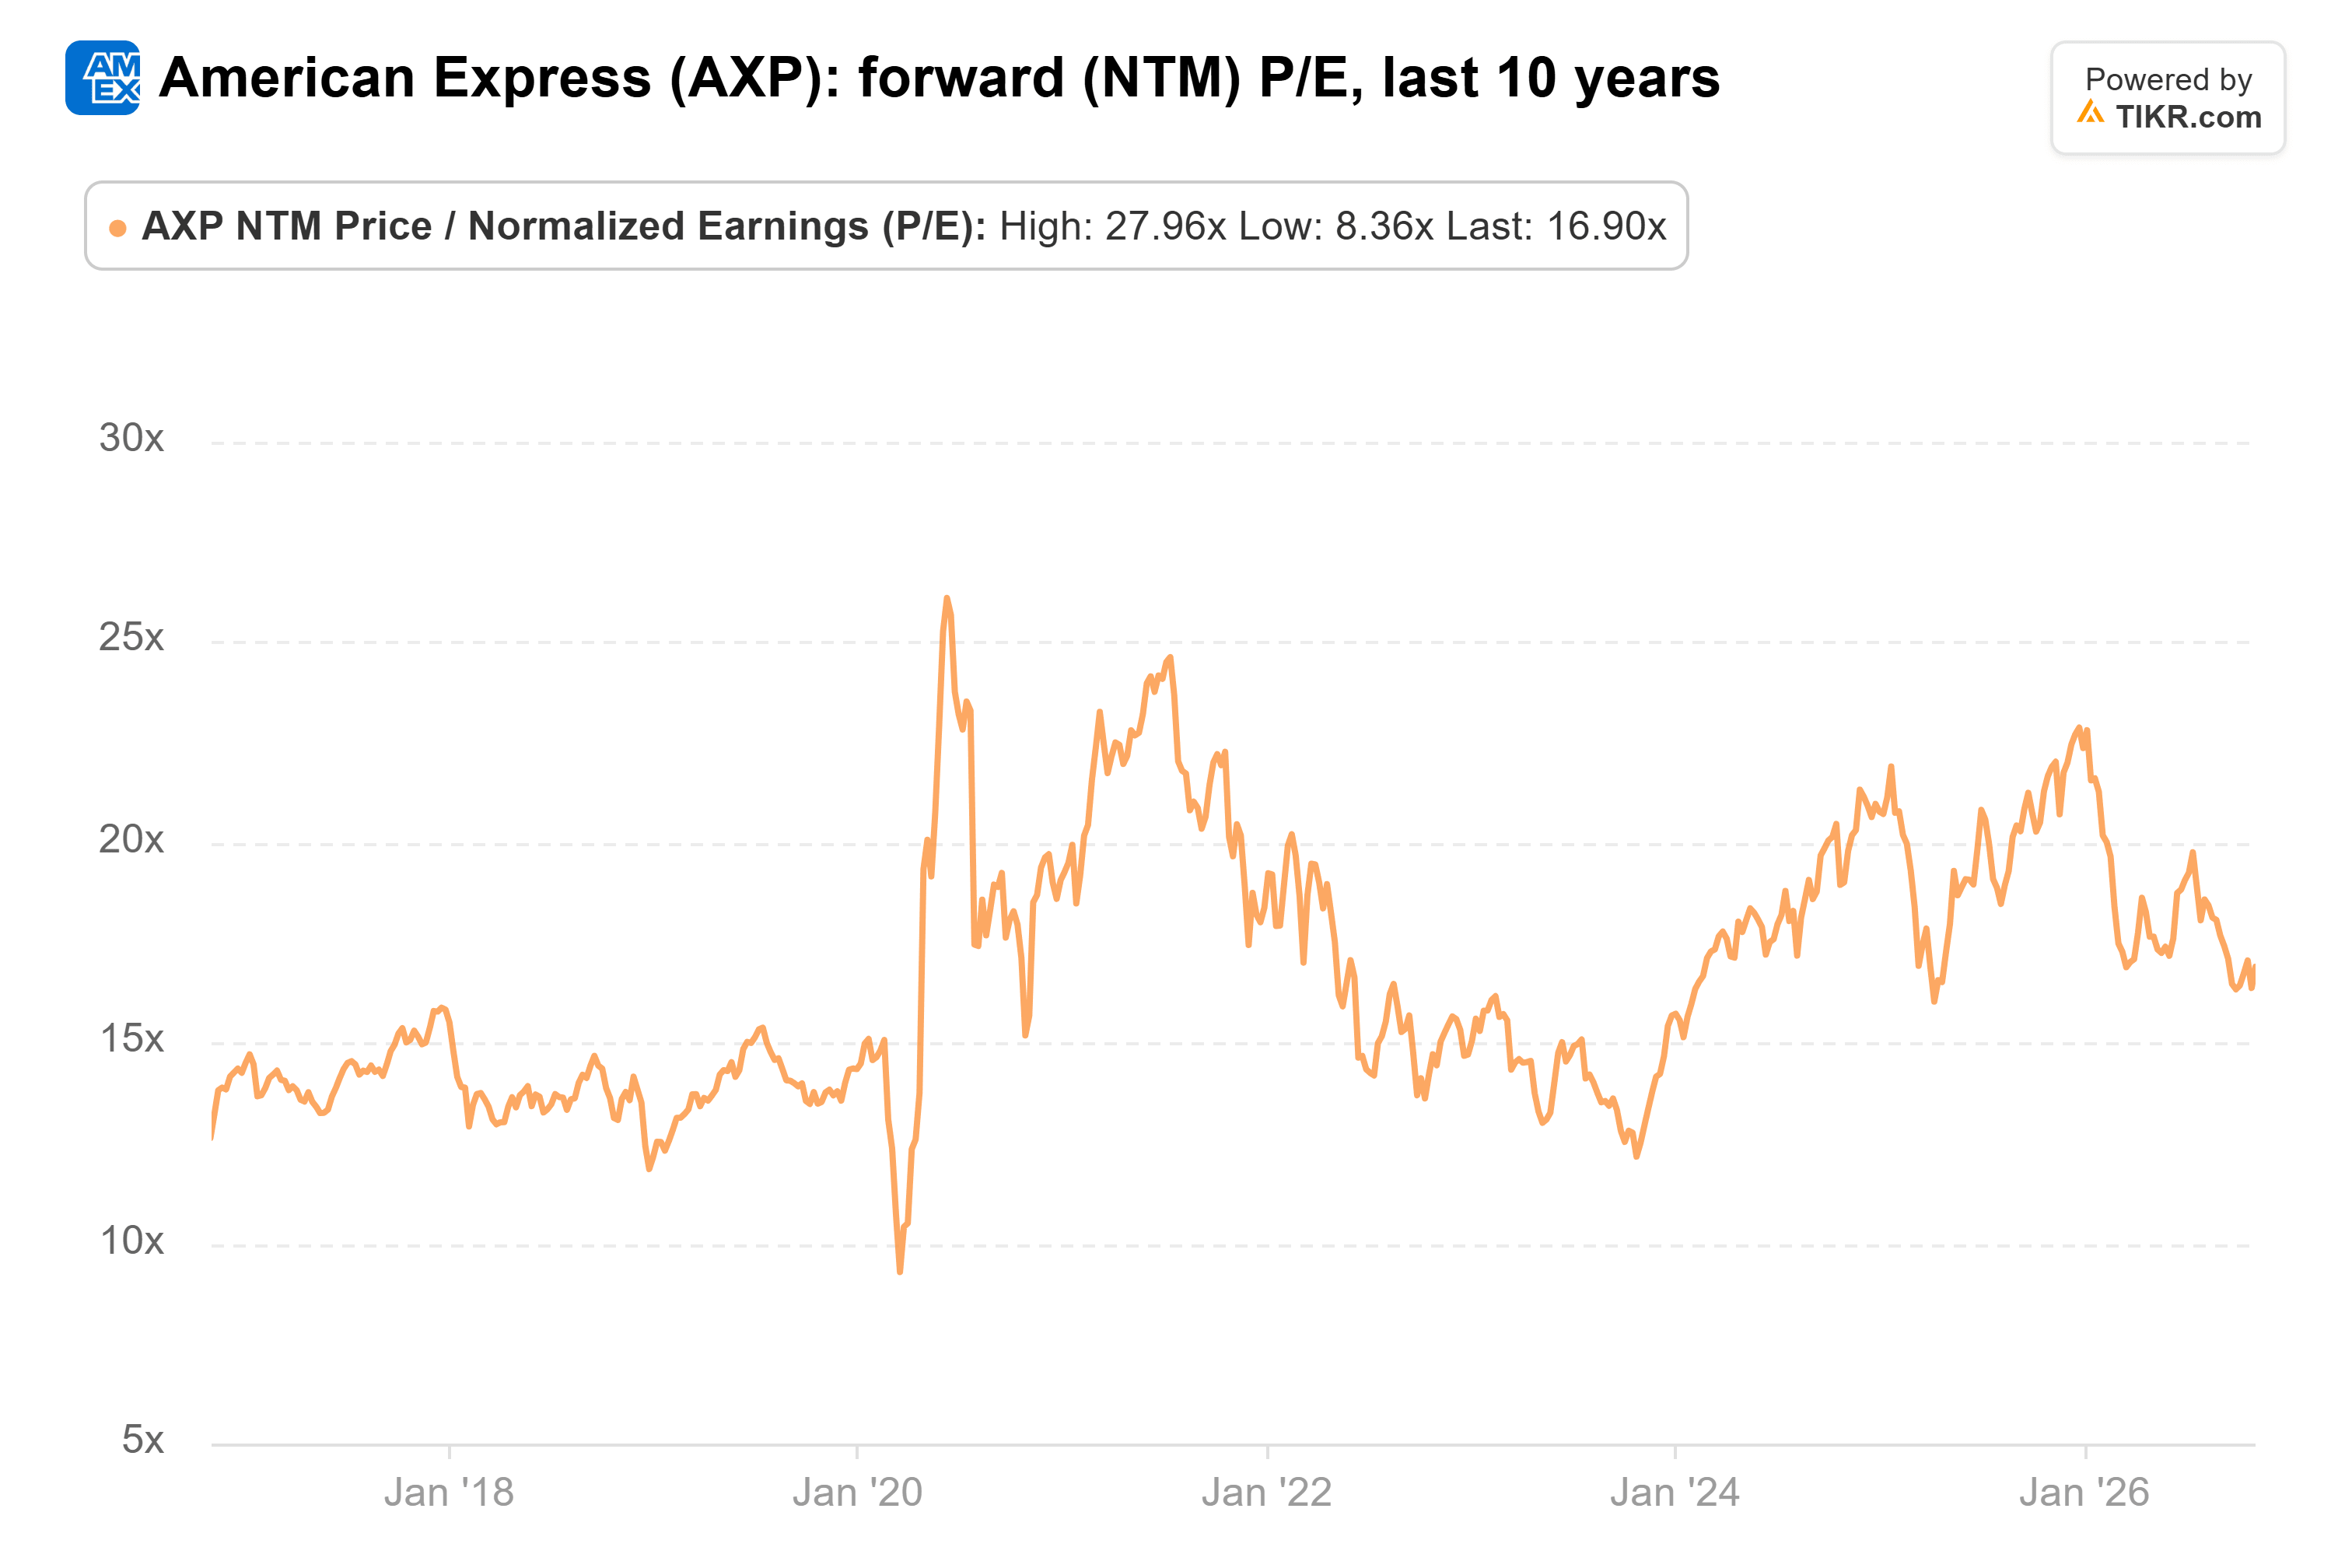
Sur cette décennie, il a varié de 8,4x en mars 2020 à 28x en juin 2020.
Il n'y a rien d'exagéré dans le multiple actuel, mais il ne contient plus non plus de décote. Les investisseurs qui ont acheté la baisse ont bénéficié de leur réévaluation. Pour continuer à grimper, l'action a désormais besoin de croissance des bénéfices.
Ce que suppose le cours actuel
À environ 17x, le cours suppose que le consensus a raison. Cela signifie environ 20 $ de BPA normalisé sur les douze prochains mois, puis une croissance dans la fourchette basse à moyenne des chiffres à deux chiffres par la suite.
C'est une croissance plus rapide que celle du chiffre d'affaires. Les analystes prévoient une hausse des revenus de 9 % à 10 % par an jusqu'à l'exercice 2028 :

Le BPA doit donc croître de 4 à 6 points par an plus vite que les revenus. American Express y est parvenu récemment.
Pour l'exercice 2024, le BPA a augmenté de 19 % pour une croissance des revenus de 9 %, et pour l'exercice 2025, il a augmenté de 15 % pour une croissance des revenus de 9 %.
Les objectifs à 380 $ n'ont pas besoin d'un multiple plus élevé
L'action est toujours en baisse de 12 % cette année et de 14 % en dessous de son plus haut sur 52 semaines. Malgré cela, les objectifs les plus élevés ne dépendent pas d'un prix plus cher payé par les investisseurs pour chaque dollar de bénéfices.
Supposons que le multiple reste autour de 17x et que les estimations se réalisent. D'ici à cette période l'année prochaine, les bénéfices futurs seront principalement ceux de l'exercice 2028, et ce multiple donne un prix dans le milieu des 380 $. C'est pile autour des 380 $ de Morgan Stanley et de BMO, et à peu près de retour au plus haut sur 52 semaines.
À un multiple moyen, un ralentissement des dépenses par carte ou un retournement du crédit réduirait directement ces estimations, et le cours baisserait avec elles.
De mon point de vue, American Express est à nouveau correctement valorisé. À partir d'ici, je m'attendrais à ce que l'action suive à peu près ses bénéfices. Une croissance de 13 % à 15 % par an est un rendement solide, mais les acheteurs d'aujourd'hui paient d'avance pour cette croissance.
Le prochain événement est le rapport du T4, prévu fin janvier, qui devrait apporter les premières prévisions de la direction pour 2027.
Si celles-ci se rapprochent du consensus de 20,20 $, les objectifs à 380 $ semblent raisonnables. Si elles sont inférieures, une action à son multiple moyen n'a pas grand-chose pour amortir la chute.
Alors, quelle est la valeur réelle de l'action American Express ?
TIKR vous permet de prévoir le cours futur de n'importe quelle action en moins d'une minute. Il suffit d'entrer quelques hypothèses dans le modèle de valorisation de TIKR pour voir ce que pourrait valoir American Express. Partez du consensus d'estimations de Wall Street, ou ajustez les paramètres pour refléter votre propre vision de l'entreprise. C'est gratuit.
Valorisez American Express gratuitement
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni de recommandations d'achat ou de vente d'actions. Nous créons notre contenu à partir des données d'investissement de TIKR Terminal et des estimations des analystes. Notre analyse peut ne pas inclure des nouvelles récentes sur l'entreprise ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !