Points clés
- Freedom Capital Markets a rétrogradé Visa (V) à la recommandation "Conserver" avec un objectif de cours de 427 $ après une hausse de 18 % en un mois vers un plus haut annuel.
- Le PER forward de Visa est passé de 23x fin mars à sa moyenne sur 10 ans.
- L'estimation du BPA pour l'exercice 2027 par les analystes implique une croissance de 13 %, soit le haut de la fourchette des prévisions communiquées par Visa la semaine dernière.
- À ce multiple, le titre a besoin que les estimations de bénéfices continuent de monter, donc la recommandation "Conserver" de Freedom semble être le bon appel pour l'instant.
L'action Visa a gagné 18 % en un mois pour atteindre un plus haut annuel, et aujourd'hui elle a reçu une recommandation "Conserver".
Freedom Capital Markets a rétrogradé le titre de "Acheter" et a relevé son objectif de cours à 427 $, contre 410 $ auparavant.
Cet objectif est inférieur au cours de clôture de Visa mardi. C'est également la seule recommandation "Conserver" parmi les appels des analystes depuis la publication des résultats de Visa le 27 octobre.
Le reste de la Street achète toujours
DZ Bank a maintenu sa recommandation "Acheter" aujourd'hui. Lundi, Cantor Fitzgerald a relevé son objectif à 500 $ contre 445 $. Le 29 octobre, Wells Fargo a relevé son objectif à 463 $ contre 432 $, et Mizuho a relevé le sien à 440 $ contre 425 $. Visa a clôturé mardi juste en dessous de l'objectif de Mizuho et environ 15 % en dessous de celui de Cantor.
Le trimestre n'était pas le problème. Le BPA ajusté du T4 de l'exercice a augmenté de 17 % pour atteindre 3,48 $, dépassant le consensus de 3,44 $, et le chiffre d'affaires net a progressé de 13 % pour atteindre 12,14 milliards de dollars. Pour l'année terminée en septembre, le BPA a augmenté de 16 % pour atteindre 13,27 $, et le conseil d'administration a relevé le dividende de 16 %.
Le problème de Freedom, c'est l'année à venir. Visa a donné des prévisions de croissance du chiffre d'affaires net pour l'exercice 2027 dans la fourchette basse des deux chiffres et de croissance du BPA dans la fourchette basse des deux chiffres à la fourchette basse des chiffres à deux chiffres.
L'équipe de l'analyste de Freedom, Mikhail Paramonov, y voit un ralentissement à partir d'une base élevée. Ils pointent du doigt l'augmentation des incitations aux clients et un nombre record de renouvellements de contrats.
Les incitations ont bondi de 21 % pour atteindre 5,1 milliards de dollars au T4, et environ 25 % du volume de paiements de Visa arrivent à échéance pour renouvellement au cours de l'exercice 2027, contre 20 % cette année.
TIKR suit 41 analystes sur Visa. Combien disent "Acheter" ?
Voir la répartition complète des recommandations Acheter, Conserver et Vendre sur Visa, ainsi que les estimations de chiffre d'affaires et de bénéfices de Wall Street, le tout en un seul endroit. Plus de 500 000 investisseurs utilisent TIKR pour rechercher des actions comme celle-ci. Voir les recommandations des analystes sur Visa
Les analystes sont déjà au sommet des prévisions
Les analystes s'attendent à ce que le BPA normalisé continue de croître à un rythme à deux chiffres jusqu'à l'exercice 2028 :

Le consensus pour l'exercice 2027 de 15,02 $, provenant de 39 analystes, est supérieur de 13 % aux 13,27 $ de l'exercice 2026. C'est le haut de la fourchette des prévisions de la direction.
Les 17,13 $ de l'exercice 2028, provenant de 32 analystes, nécessitent une croissance de 14 % en plus de cela.
Le multiple a fait la majeure partie du travail
Le PER forward de Visa est revenu à son niveau moyen de la dernière décennie :

Il était de 28x le 2 novembre, aligné sur sa moyenne sur 10 ans et bien en dessous de son pic de 40x en décembre 2020. La hausse de mardi l'a porté à environ 29x. Fin mars, il était de 23x.
Sur cette période, l'estimation du BPA pour l'exercice 2028 a augmenté d'environ 2 %, passant de 16,83 $ fin juin. La majeure partie de la hausse du titre est venue des investisseurs payant plus cher pour les mêmes bénéfices.
Visa a mérité sa prime
Pour être juste envers les haussiers, une moyenne de 28x ne vient pas de nulle part. Le BPA de Visa a augmenté d'environ 15 % par an sur la décennie jusqu'à l'exercice 2025.
Une entreprise qui capitalise ainsi mérite une prime, et ses estimations ont tendance à monter plutôt qu'à baisser.
Le prix est donc juste si Visa continue de faire ce qu'elle a fait. Les objectifs de cours semblent se projeter environ un an en avant, lorsque les bénéfices des douze prochains mois correspondront approximativement à ceux de l'exercice 2028.
Les 427 $ de Freedom représentent environ 25x le consensus de BPA pour l'exercice 2028, pile sur la moyenne du PER forward sur un an de Visa. Les 500 $ de Cantor représentent environ 29x, ce qui suppose que le multiple actuel se maintient encore un an.
L'objectif moyen de la Street a grimpé parallèlement au titre au cours de la dernière année :
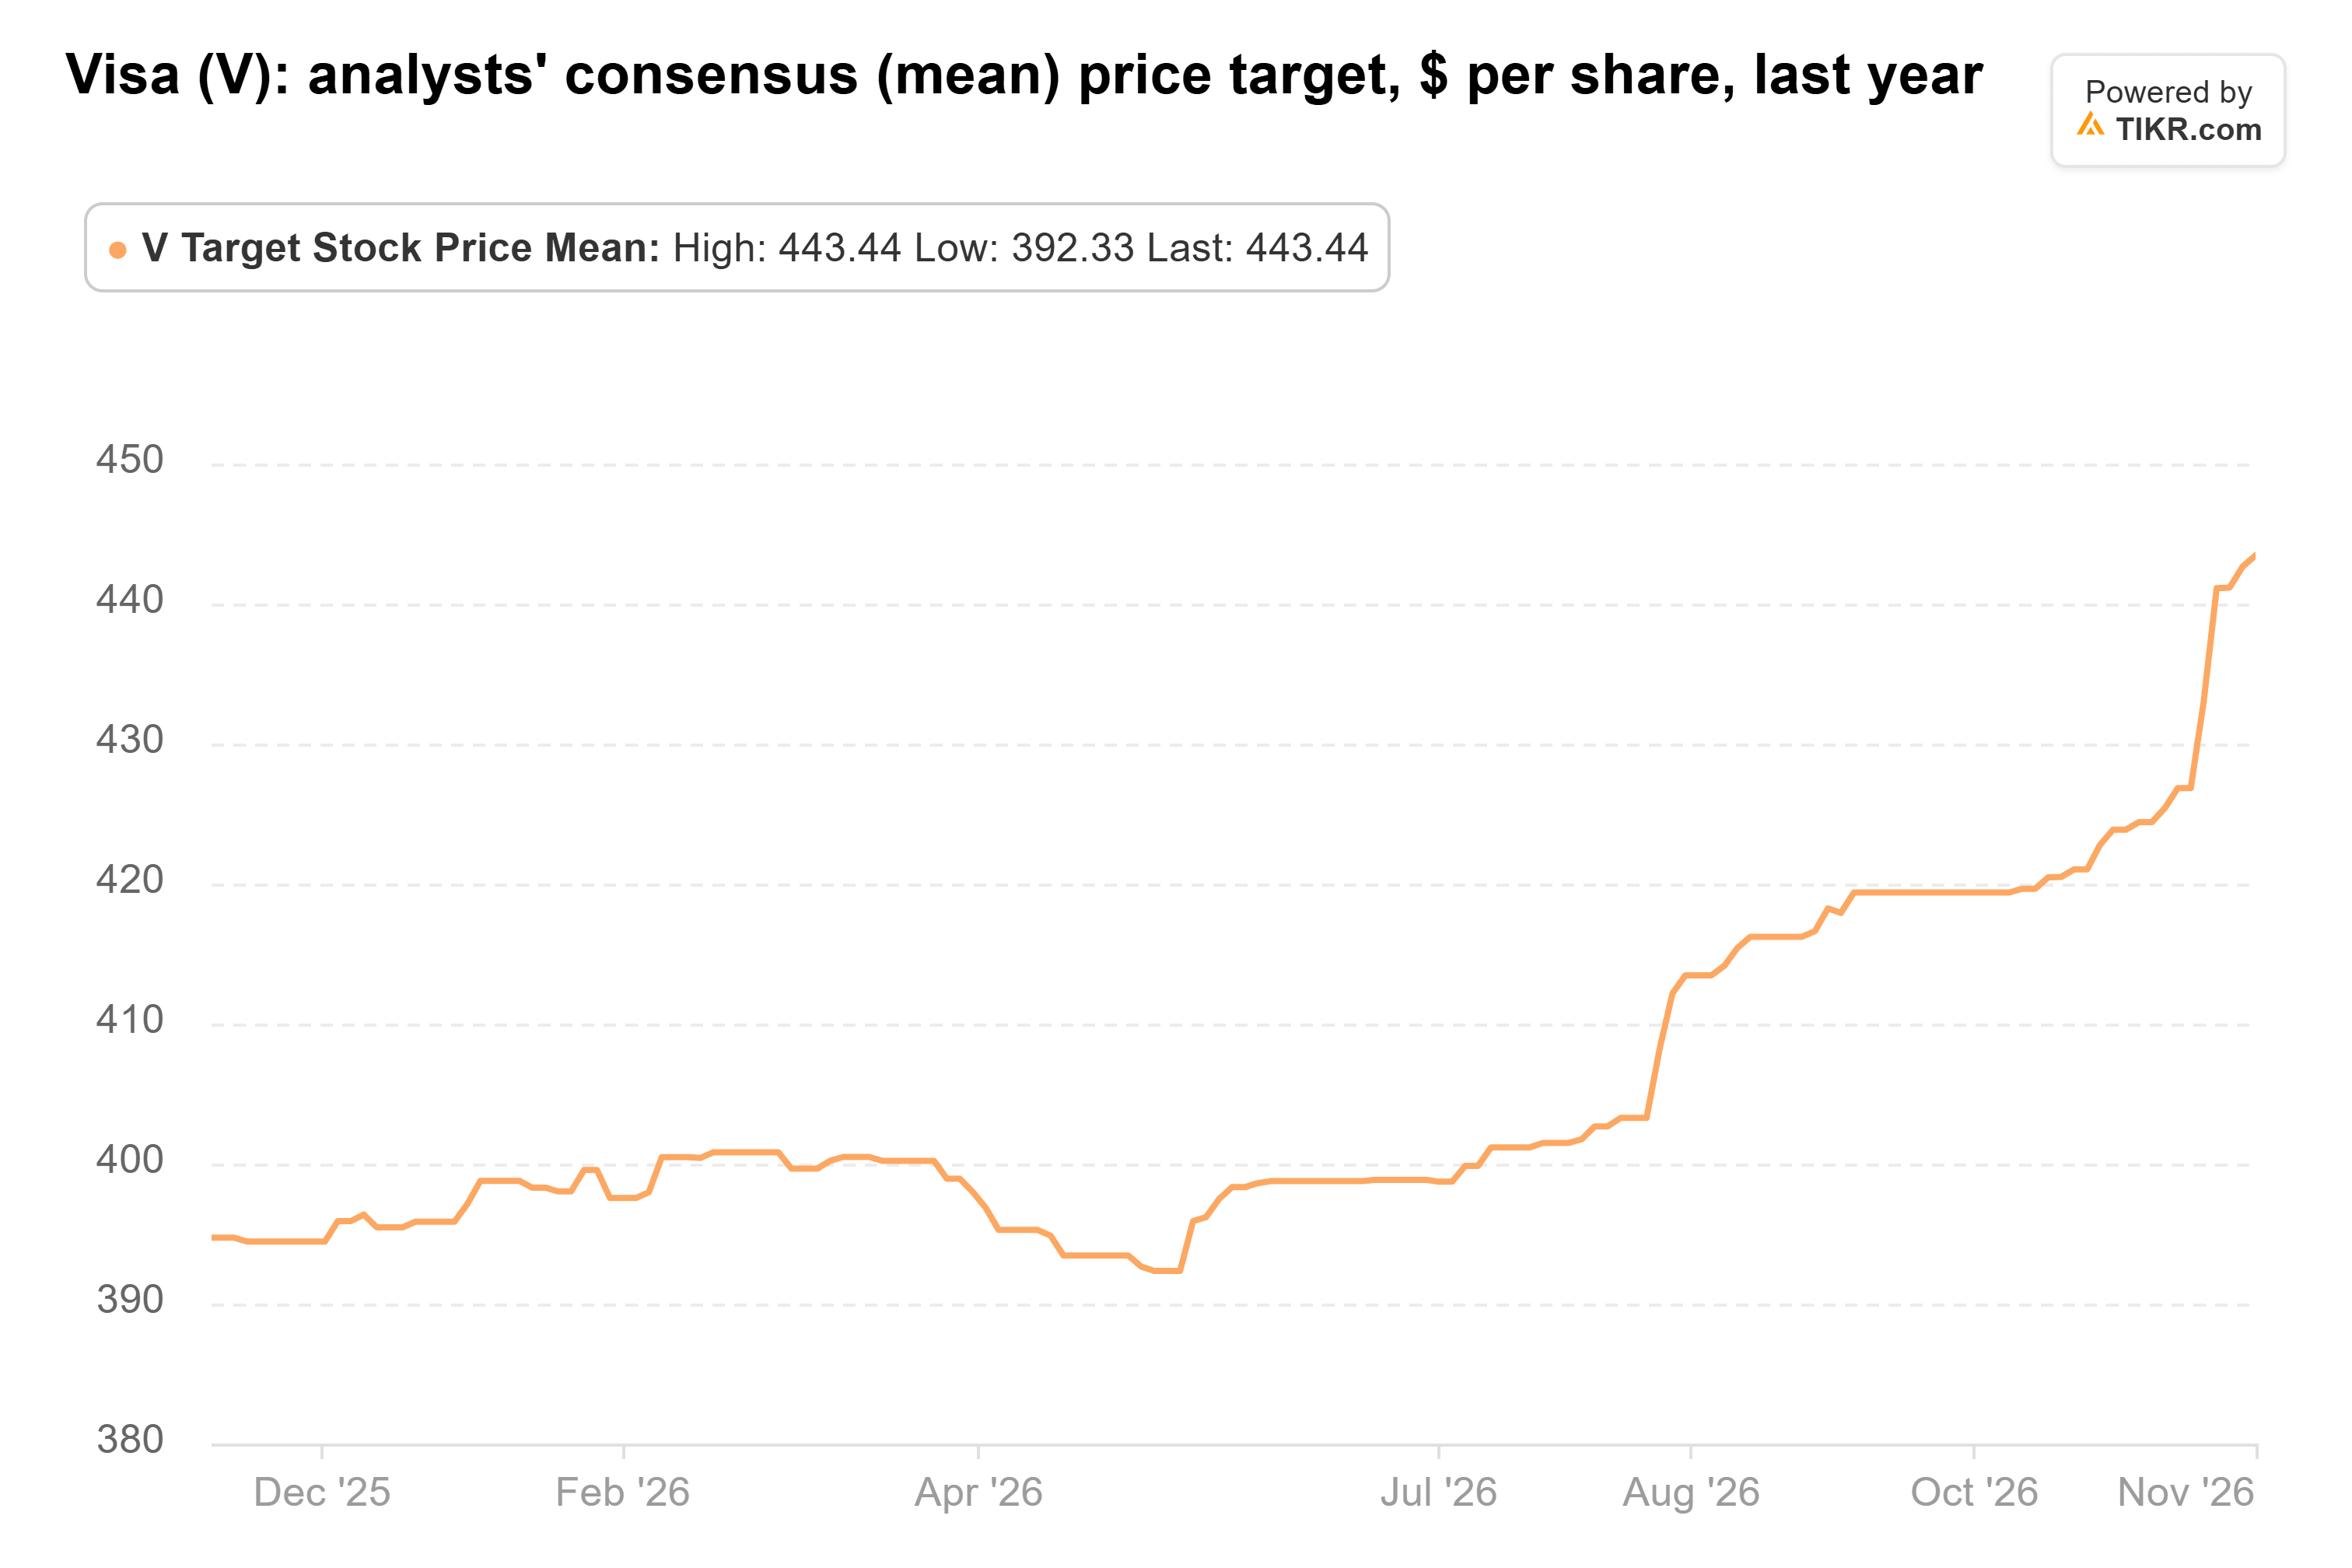
L'objectif moyen est passé de 395 $ à 443 $, et Visa a clôturé mercredi à environ 2 % de celui-ci. Les objectifs individuels vont de 330 $ à 500 $.
Les renouvellements que Freedom souligne constituent le plus grand risque. Si les émetteurs obtiennent des incitations plus importantes, la croissance du BPA pourrait glisser vers le bas des prévisions, et un multiple de 29x serait difficile à maintenir.
Franchement, je pense que Freedom a raison. Visa est une entreprise formidable, mais à environ 29x, le titre est valorisé pour le haut de ses prévisions et a presque rattrapé l'objectif moyen de la Street. Je voudrais un repli, ou un exercice 2027 qui dépasse les prévisions, avant d'acheter davantage.
Bien sûr, les renouvellements pourraient s'avérer moins chers que craint. Nous aurons un premier aperçu lorsque le CFO de Visa s'exprimera à la conférence Citi FinTech le 9 novembre, et un plus clair lorsque Visa publiera son T1 de l'exercice début d'année prochaine.
Alors, que vaut réellement l'action Visa ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit d'entrer quelques hypothèses dans le modèle de valorisation de TIKR et de voir ce que Visa pourrait valoir. Partez du consensus des estimations de Wall Street, ou ajustez les entrées pour refléter votre propre vision de l'entreprise. C'est gratuit.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure des nouvelles récentes sur l'entreprise ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !