Points clés
- Citi a abaissé sa recommandation sur Adobe (ADBE) à Vendre avec un objectif de 207 $ mercredi et a averti d'un risque croissant d'un "hard reset" (réajustement brutal), alors que l'action a déjà perdu 25% cette année.
- À 9,4x les bénéfices anticipés, contre une moyenne sur 10 ans de 30x, le cours d'Adobe intègre déjà une croissance bien plus lente que celle prévue par les analystes.
- L'objectif de Citi nécessite l'une de ces deux choses : le multiple le plus bas d'Adobe en dix ans, ou des estimations de bénéfices inférieures d'environ 17%, ce qui placerait l'exercice 2027 en dessous de l'exercice 2026.
- Les prévisions d'Adobe pour l'exercice 2027 seront publiées avec son rapport de décembre, sous un nouveau PDG, et montreront si les estimations doivent vraiment baisser autant.
Adobe a perdu 25% cette année, et les analystes continuent de réduire leur objectif de cours sur l'action.
Mercredi, Citi a abaissé sa recommandation sur l'action à Vendre contre Neutre et a réduit son objectif de cours à 207 $ contre 250 $. C'est la troisième dégradation en environ trois semaines. Wells Fargo est passé à Vendre et HSBC à Conserver mi-octobre, et les derniers objectifs vont maintenant de 200 $ à 267 $.
Cependant, à 9,4x les bénéfices anticipés, le cours d'Adobe reflète déjà beaucoup de mauvaises nouvelles. Citi parie que les estimations doivent encore baisser davantage.
TIKR suit 41 analystes sur Adobe. Combien recommandent "Acheter" ?
Consultez la répartition complète des recommandations Acheter, Conserver et Vendre sur Adobe, ainsi que les estimations de revenus et de bénéfices de Wall Street, le tout au même endroit. Plus de 500 000 investisseurs utilisent TIKR pour rechercher des actions comme celle-ci. Voir les recommandations des analystes pour Adobe
Citi estime que les estimations pour l'exercice 2027 sont trop élevées
Les analystes de Citi ont écrit qu'ils "voient un risque croissant d'un hard reset (réajustement brutal)". Ils ont donné quatre raisons :
- Direction : Anil Chakravarthy prend ses fonctions de PDG le 1er décembre, et les postes de directeur financier et de responsable du Digital Media sont tous deux vacants.
- Stratégie : Adobe cherche à accroître sa base d'utilisateurs via des produits d'IA comme Firefly plutôt que d'augmenter les prix de Creative Cloud. Citi estime que cela réduit la croissance du chiffre d'affaires récurrent annuel (ARR) de l'exercice 2027 d'environ 200 points de base, plus 50 autres points de base alors qu'Adobe digère ses précédentes augmentations de prix.
- Demande : demande faible des petites entreprises et concurrence accrue d'outils créatifs natifs du web et de l'IA.
- Marges : Citi a réduit son estimation de marge brute non-GAAP pour l'exercice 2027 de 70 points de base, en partie à cause des coûts d'inférence de l'IA qu'Adobe n'a pas encore pleurement monétisés.
Au total, Citi s'attend à une croissance de l'ARR d'environ 5,3 % pour l'exercice 2027 et de 4,5 % pour l'exercice 2028. C'est environ 200 à 300 points de base en dessous des prévisions de Wall Street, et Citi s'attend à ce que cette perspective plus faible apparaisse lorsqu'Adobe publiera ses résultats du T4 le mois prochain.
Même Citi voit une lueur d'espoir : "Un 'hard reset' (réajustement brutal) exercerait une pression sur le cours à court terme mais donnerait du temps pour reconstruire la direction, affiner la stratégie et établir une base plus réaliste pour accélérer."
Wall Street s'attend toujours à une croissance à deux chiffres
Le consensus n'a pas bougé autant. Les analystes s'attendent à ce que le BPA normalisé passe de 20,94 $ pour l'exercice 2025 à 31,20 $ d'ici l'exercice 2028 :
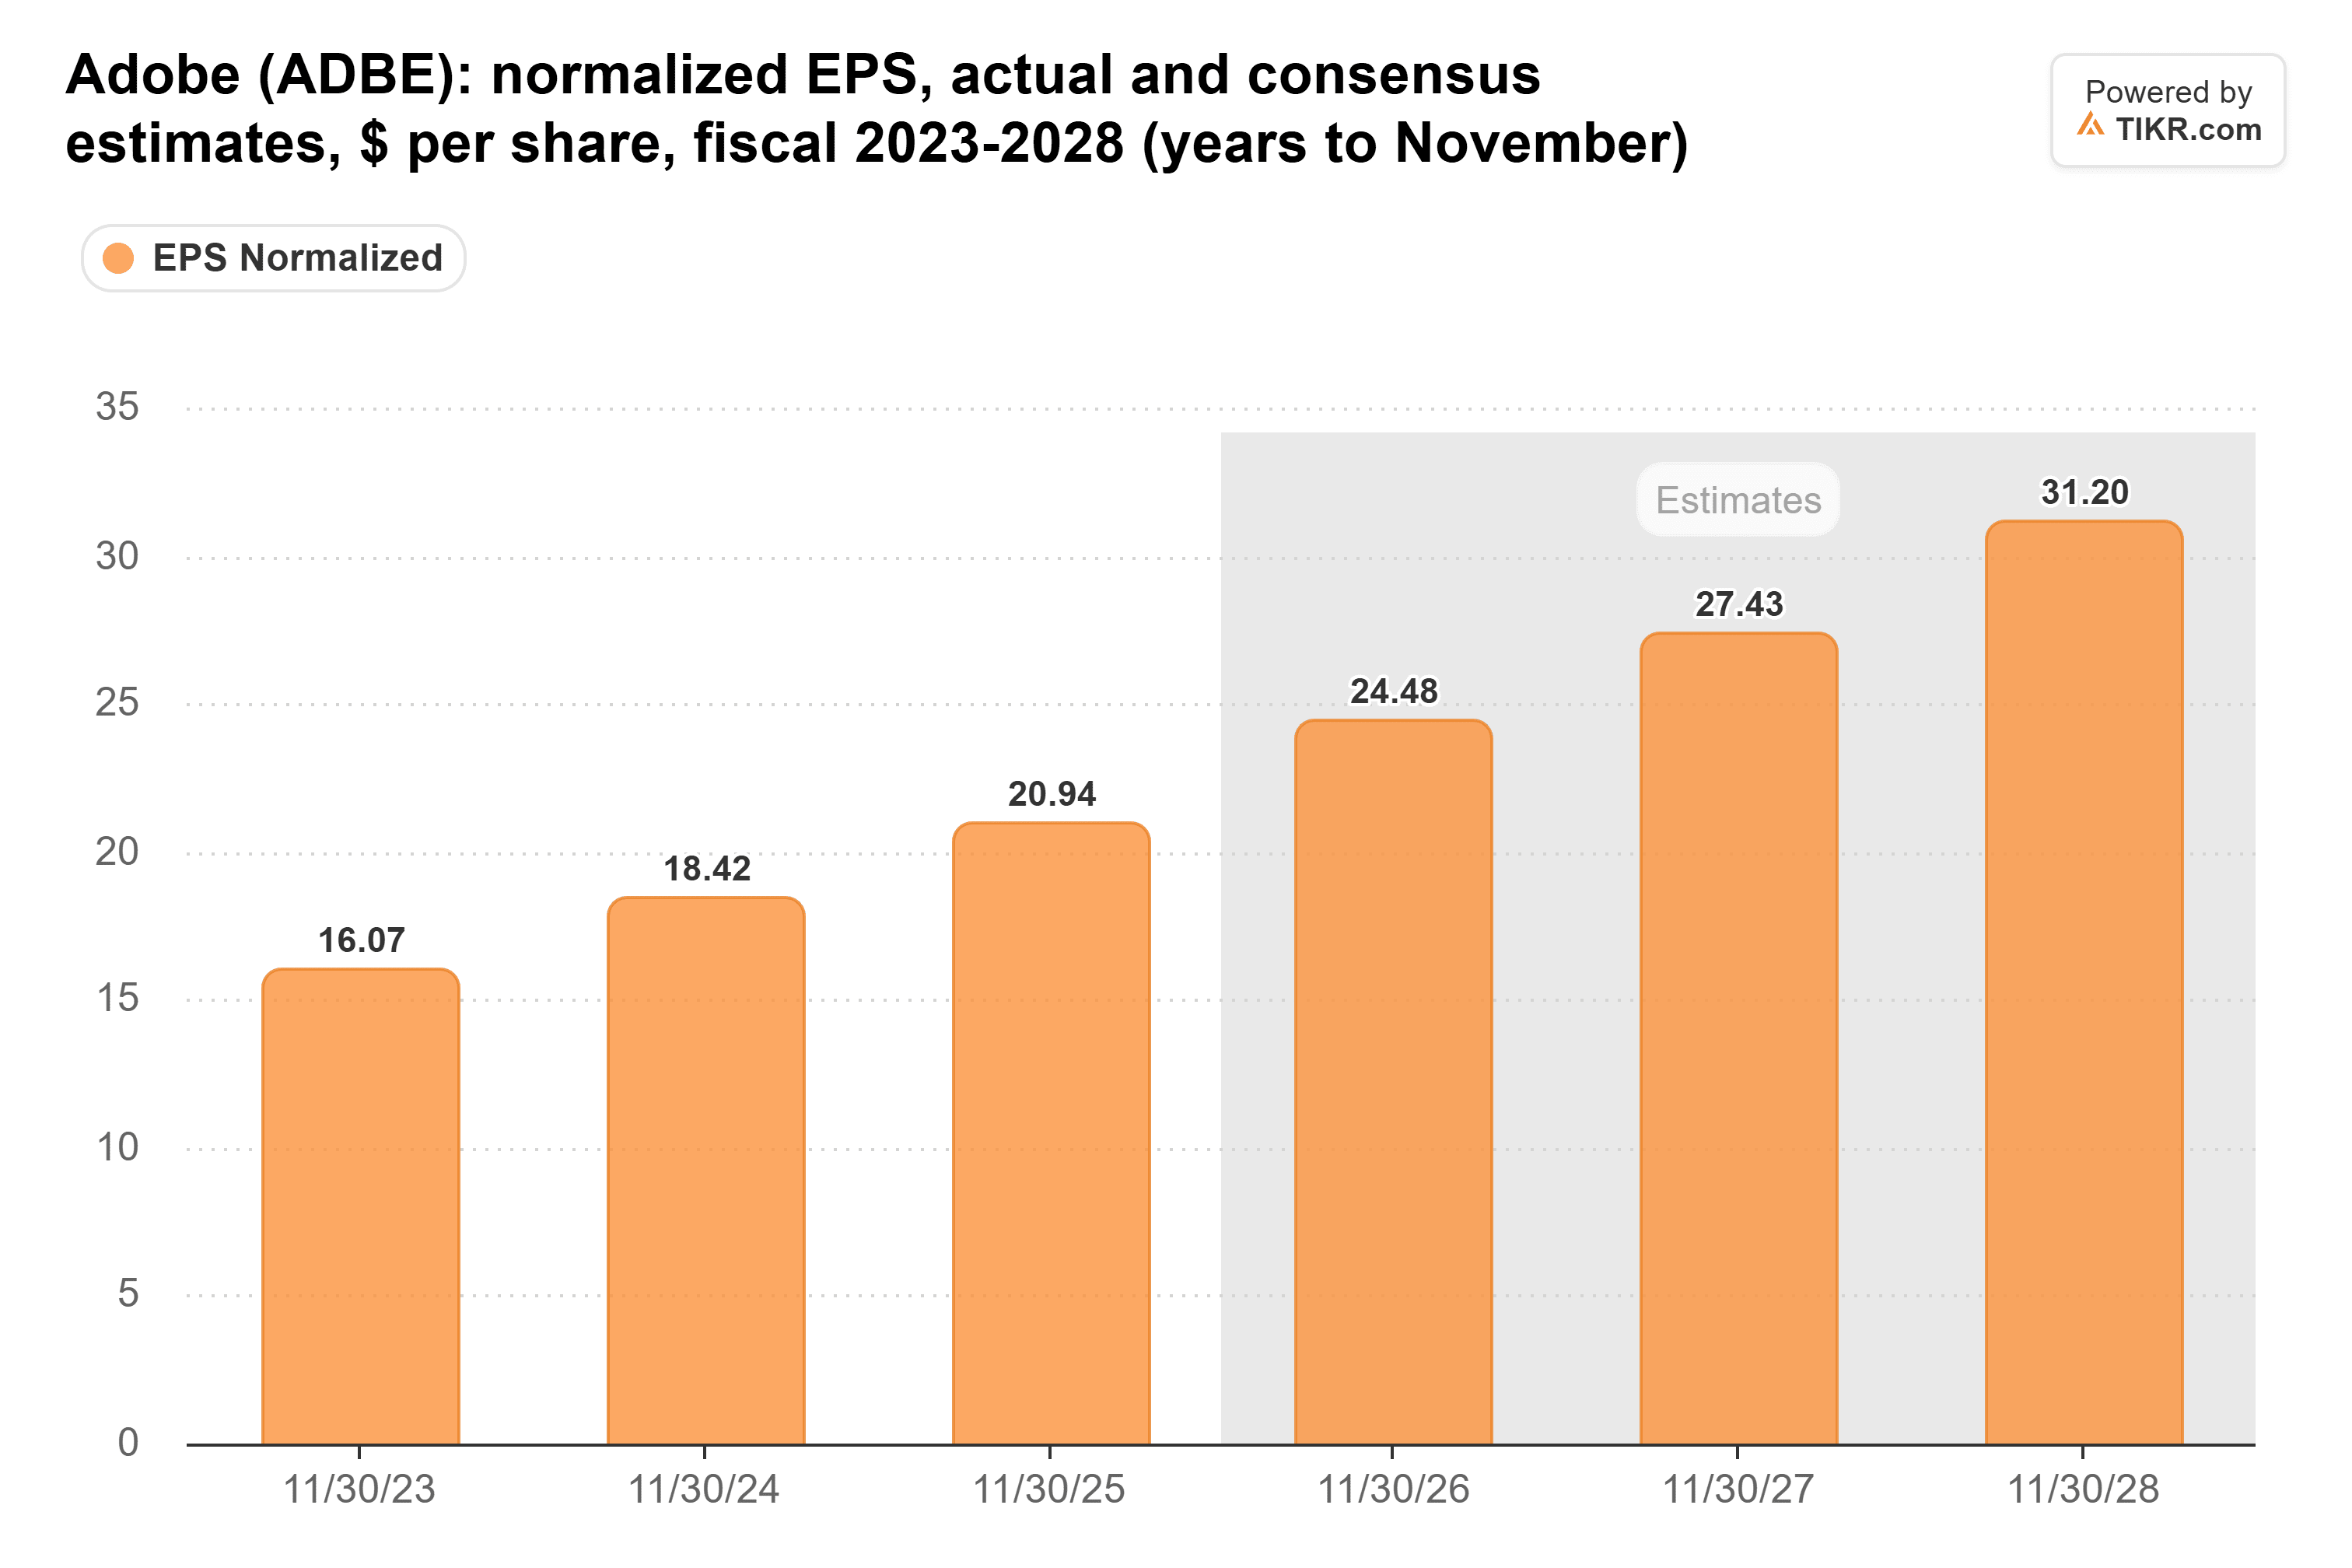
Cela représente une croissance d'environ 12 % pour l'exercice 2027 et de 14 % pour l'exercice 2028, selon les estimations de 38 et 22 analystes respectivement.
Adobe se négocie comme une entreprise qui a fini de croître
Le marché ne paie pas pour cette croissance. Le P/E anticipé d'Adobe n'est qu'une fraction de ce qu'il a été en moyenne au cours de la dernière décennie :
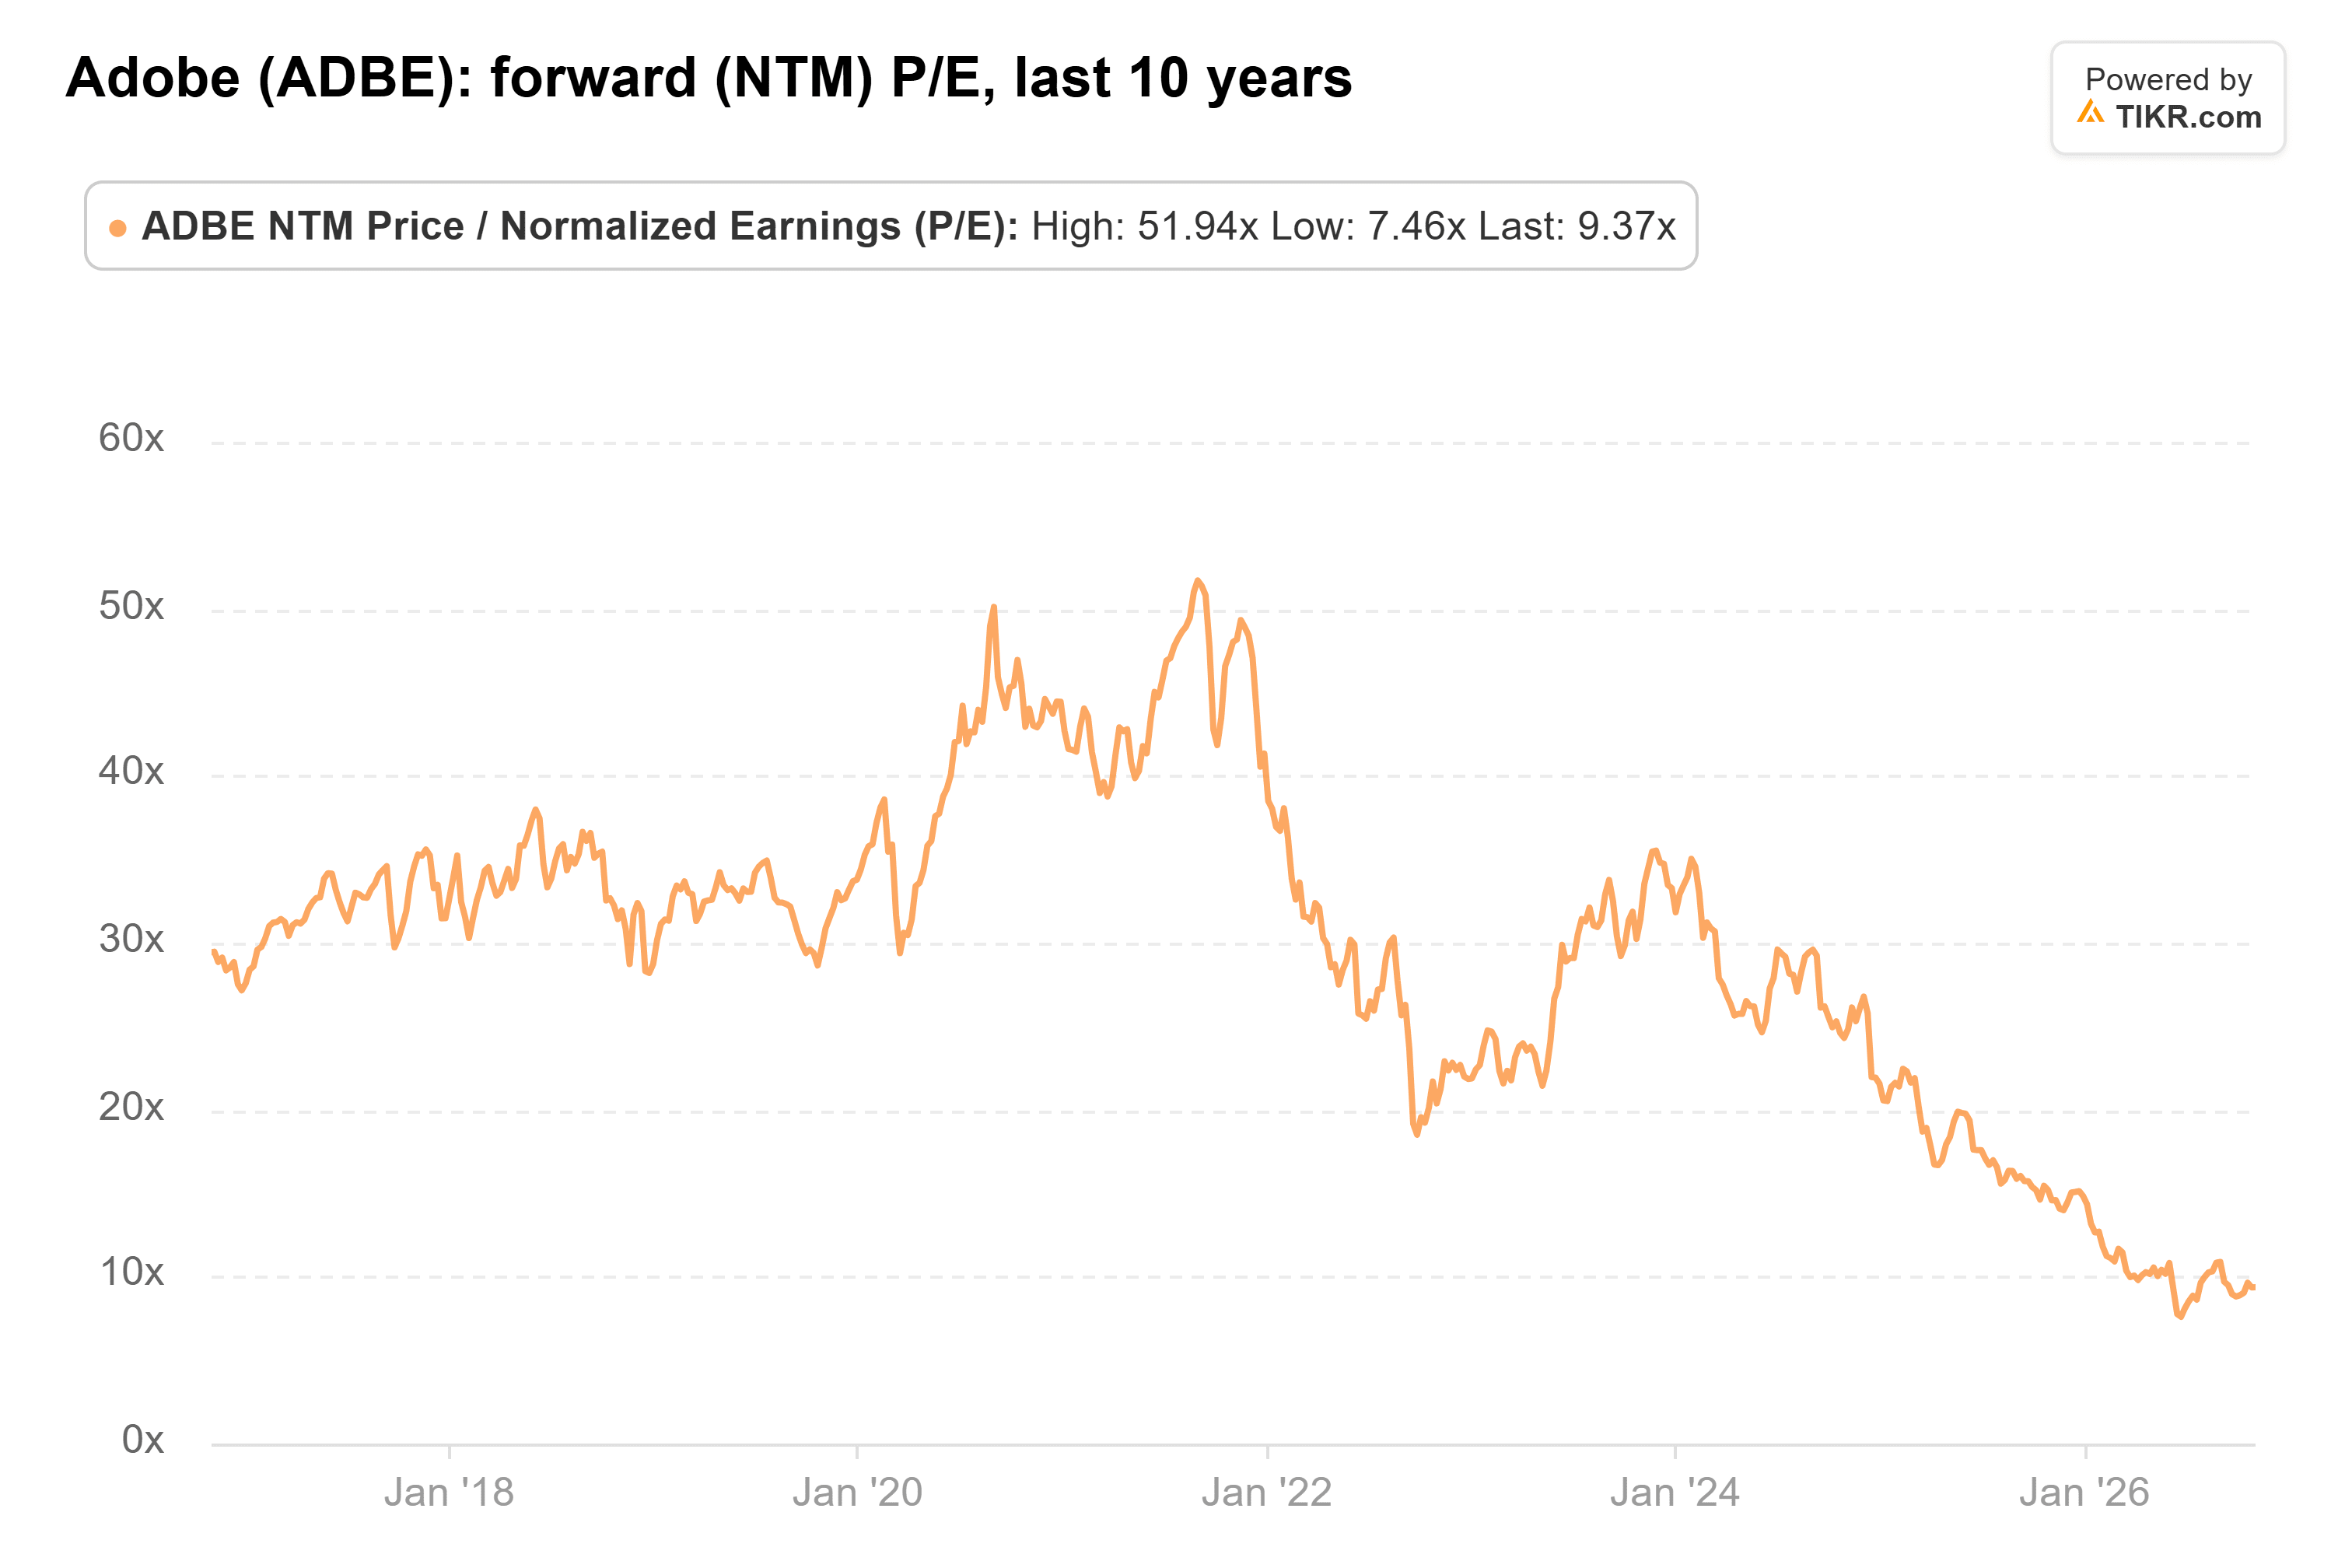
Sa moyenne sur 10 ans est de 30x, et il a atteint 52x en septembre 2020. La seule fois où il a été moins cher que le multiple actuel était en juin dernier, lorsqu'il a touché 7,5x.
À sa moyenne de 30x, la dernière clôture d'Adobe à 248,48 $ ne serait justifiée qu'avec un BPA de 8,37 $. C'est moins d'un tiers des 27,43 $ attendus par les analystes pour l'exercice 2027.
Même si Adobe atteint le consensus d'ici l'exercice 2028, le cours actuel ne représente que 8,0x le BPA de cette année-là.
C'est une prévision sombre.
L'objectif de 207 $ de Citi est inférieur de 17 % à la dernière clôture. Si le multiple reste où il est, l'objectif nécessite des estimations de bénéfices inférieures d'environ 17 %.
Cela placerait le BPA de l'exercice 2027 près de 22,85 $, en dessous des 24,48 $ attendus par les analystes pour l'exercice se terminant ce mois-ci.
Si les estimations se maintiennent, 207 $ correspond à 7,5x le BPA de l'exercice 2027, soit le même niveau que le plus bas en 10 ans de juin dernier.
La trésorerie disponible continue d'augmenter
La trésorerie disponible d'Adobe a presque quintuplé au cours de la dernière décennie, avec une seule baisse lors de l'exercice 2023 :

Les 9,85 milliards de dollars de l'exercice 2025 représentaient une hausse de 25 % par rapport à l'année précédente. Cela équivaut également à environ un dixième de la valeur boursière d'Adobe de 97,9 milliards de dollars.
Un multiple plus faible pourrait être la nouvelle norme
Je ne compterais pas sur un retour à 30x. Adobe a mérité cette moyenne au cours d'une décennie où personne ne remettait en question son pouvoir de fixation des prix.
Citi décrit désormais une entreprise qui renonce aux augmentations de prix pour gagner des utilisateurs tout en payant pour l'inférence de l'IA. Si les outils d'IA érodent le pouvoir de fixation des prix d'Adobe, l'ancienne moyenne fait paraître l'action moins chère qu'elle ne l'est.
Néanmoins, l'action n'a pas besoin de s'approcher de 30x pour être bon marché à 9,4x.
La barre est déjà basse
De mon point de vue, le cours d'Adobe reflète déjà une grande partie du hard reset (réajustement brutal) contre lequel Citi met en garde. Citi a peut-être raison de penser que les prévisions pour l'exercice 2027 seront décevantes. Mais son objectif de 207 $ nécessite que les estimations tombent en dessous des bénéfices de cette année.
Mon interprétation : quelques points de croissance de l'ARR plus lente et une réduction de la marge brute de 70 points de base ne se traduisent pas par une baisse de 17 % des bénéfices, surtout avec une trésorerie disponible toujours en hausse.
Bien sûr, un nouveau PDG sans directeur financier a toutes les raisons de fixer une barre basse en décembre. Si les prévisions sont suffisamment faibles, l'action pourrait devenir encore moins chère.
Alors, quelle est la valeur réelle de l'action Adobe ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit d'entrer quelques hypothèses dans le modèle d'évaluation de TIKR pour voir ce que pourrait valoir Adobe. Partez des estimations de consensus de Wall Street, ou ajustez les paramètres pour refléter votre propre vision de l'entreprise. C'est gratuit.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu à partir des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure les actualités récentes de l'entreprise ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !