Points clés
- L'action Affirm a chuté de 16% au cours du mois dernier, touchée par un rapport sur l'inflation élevée, une vente post-électorale et des avertissements sur le crédit de la part d'Upstart et Block qui ont affecté les prêteurs à la consommation.
- Le premier trimestre fiscal d'Affirm a dépassé ses propres prévisions en termes de volume, de revenus et de revenus nets des coûts de transaction, et l'entreprise a relevé son objectif annuel de GMV à plus de 65,25 milliards de dollars.
- Le point d'inquiétude est les retards de paiement : le taux de défauts de paiement à 30 jours d'Affirm est passé à 2,9 %, légèrement au-dessus des 2,8 % d'il y a un an.
- L'action se négocie bien en dessous de son PER forward habituel, ce qui en fait un achat tant que les défauts de paiement se stabilisent au cours du trimestre des fêtes.
Affirm (AFRM) a perdu 16% au cours du mois dernier, même si le PDG Max Levchin a écrit dans sa lettre aux actionnaires du 5 novembre : « C'est un vrai plaisir de présenter un autre trimestre sans excuses. »
La majeure partie des dégâts est venue de l'extérieur. Les rendements ont bondi suite à un rapport sur l'inflation élevée, le marché a baissé après les élections de mi-mandat, et deux pairs ont tiré la sonnette d'alarme sur le crédit : Upstart (UPST) a réduit ses prévisions annuelles le 3 novembre, et Block (XYZ) a déclaré que ses pertes sur transactions et prêts du troisième trimestre avaient augmenté de 66 %, soit trois fois plus vite que son bénéfice brut.
Affirm a le plus souffert d'un rapport sur l'inflation élevée
Le 14 octobre, les prix à la consommation de septembre se sont révélés supérieurs de 3,7 % à ceux d'il y a un an, plus élevés que prévu, et les rendements des obligations d'État à long terme ont augmenté. Affirm a chuté de 9 % ce jour-là, tandis que Klarna perdait 3 % et PayPal bougeait à peine. Affirm finance ses prêts par de la dette de trésorerie, des titrisations et des ventes à des investisseurs externes aux taux du marché (son coût des fonds était de 5,8 % au trimestre de juin), donc des rendements plus élevés réduisent directement la marge qu'elle conserve sur chaque prêt.
Puis, le 5 novembre, quelques heures avant la publication des résultats d'Affirm, les fintechs ont plongé avec le marché après que les démocrates aient remporté les deux chambres du Congrès, les investisseurs anticipant un durcissement des règles pour le crédit à l'achat différé. Sur le mois, le Nasdaq 100 a perdu 9 %.
TIKR suit 36 analystes sur Affirm. Combien recommandent « Acheter » ?
Consultez la répartition complète des recommandations Acheter, Conserver et Vendre sur Affirm, ainsi que les estimations de revenus et de bénéfices de Wall Street, le tout au même endroit. Plus de 500 000 investisseurs utilisent TIKR pour analyser des actions comme celle-ci. Voir les recommandations des analystes pour Affirm
Affirm a dépassé toutes ses prévisions
Le GMV a augmenté de 34 % pour atteindre 14,4 milliards de dollars, au-dessus de sa fourchette de 13,7 à 14,0 milliards de dollars, et les revenus ont progressé de 35 % à 1,26 milliard de dollars, contre une fourchette de 1,19 à 1,22 milliard de dollars. Les revenus nets des coûts de transaction se sont établis à 617 millions de dollars, soit 4,3 % du GMV, au-dessus de sa fourchette de 575 à 590 millions de dollars. Affirm a également relevé son objectif annuel de GMV à plus de 65,25 milliards de dollars, contre plus de 64 milliards de dollars auparavant, et la direction a déclaré qu'une croissance de 30 % était le plancher pour l'année.
Les retards de paiement sont le point faible
Le taux de défauts de paiement à 30 jours sur les prêts mensuels d'Affirm a augmenté de 35 points de base depuis juin, pour atteindre 2,9 %, un peu au-dessus des 2,8 % d'il y a un an. La direction attribue cette hausse au schéma saisonnier habituel et à des prêts qu'elle a délibérément accordés pour tester de nouvelles catégories de crédit.
Les pairs ont empêché les investisseurs de balayer cela d'un revers de main. Upstart, qui dépend également d'investisseurs externes pour financer ses prêts, a vu ses originations croître de 44 % à 4,1 milliards de dollars au troisième trimestre et a tout de même réduit ses prévisions, son PDG Paul Gu déclarant dans le communiqué que « la macroéconomie exerce une pression sur nos perspectives à court terme ». Les originations de prêts à la consommation de Block ont augmenté de 40 % à 19 milliards de dollars, donc les acheteurs veulent toujours payer en plusieurs fois. La question pour les trois entreprises est de savoir si les pertes augmentent plus vite que les prêts.
Affirm semble bon marché si les défauts de paiement se stabilisent
Les analystes ne réduisent pas leurs estimations de bénéfices. Le consensus pour le BPA normalisé passe de 3,95 $ pour l'exercice 2027 à 6,17 $ pour l'exercice 2029 :
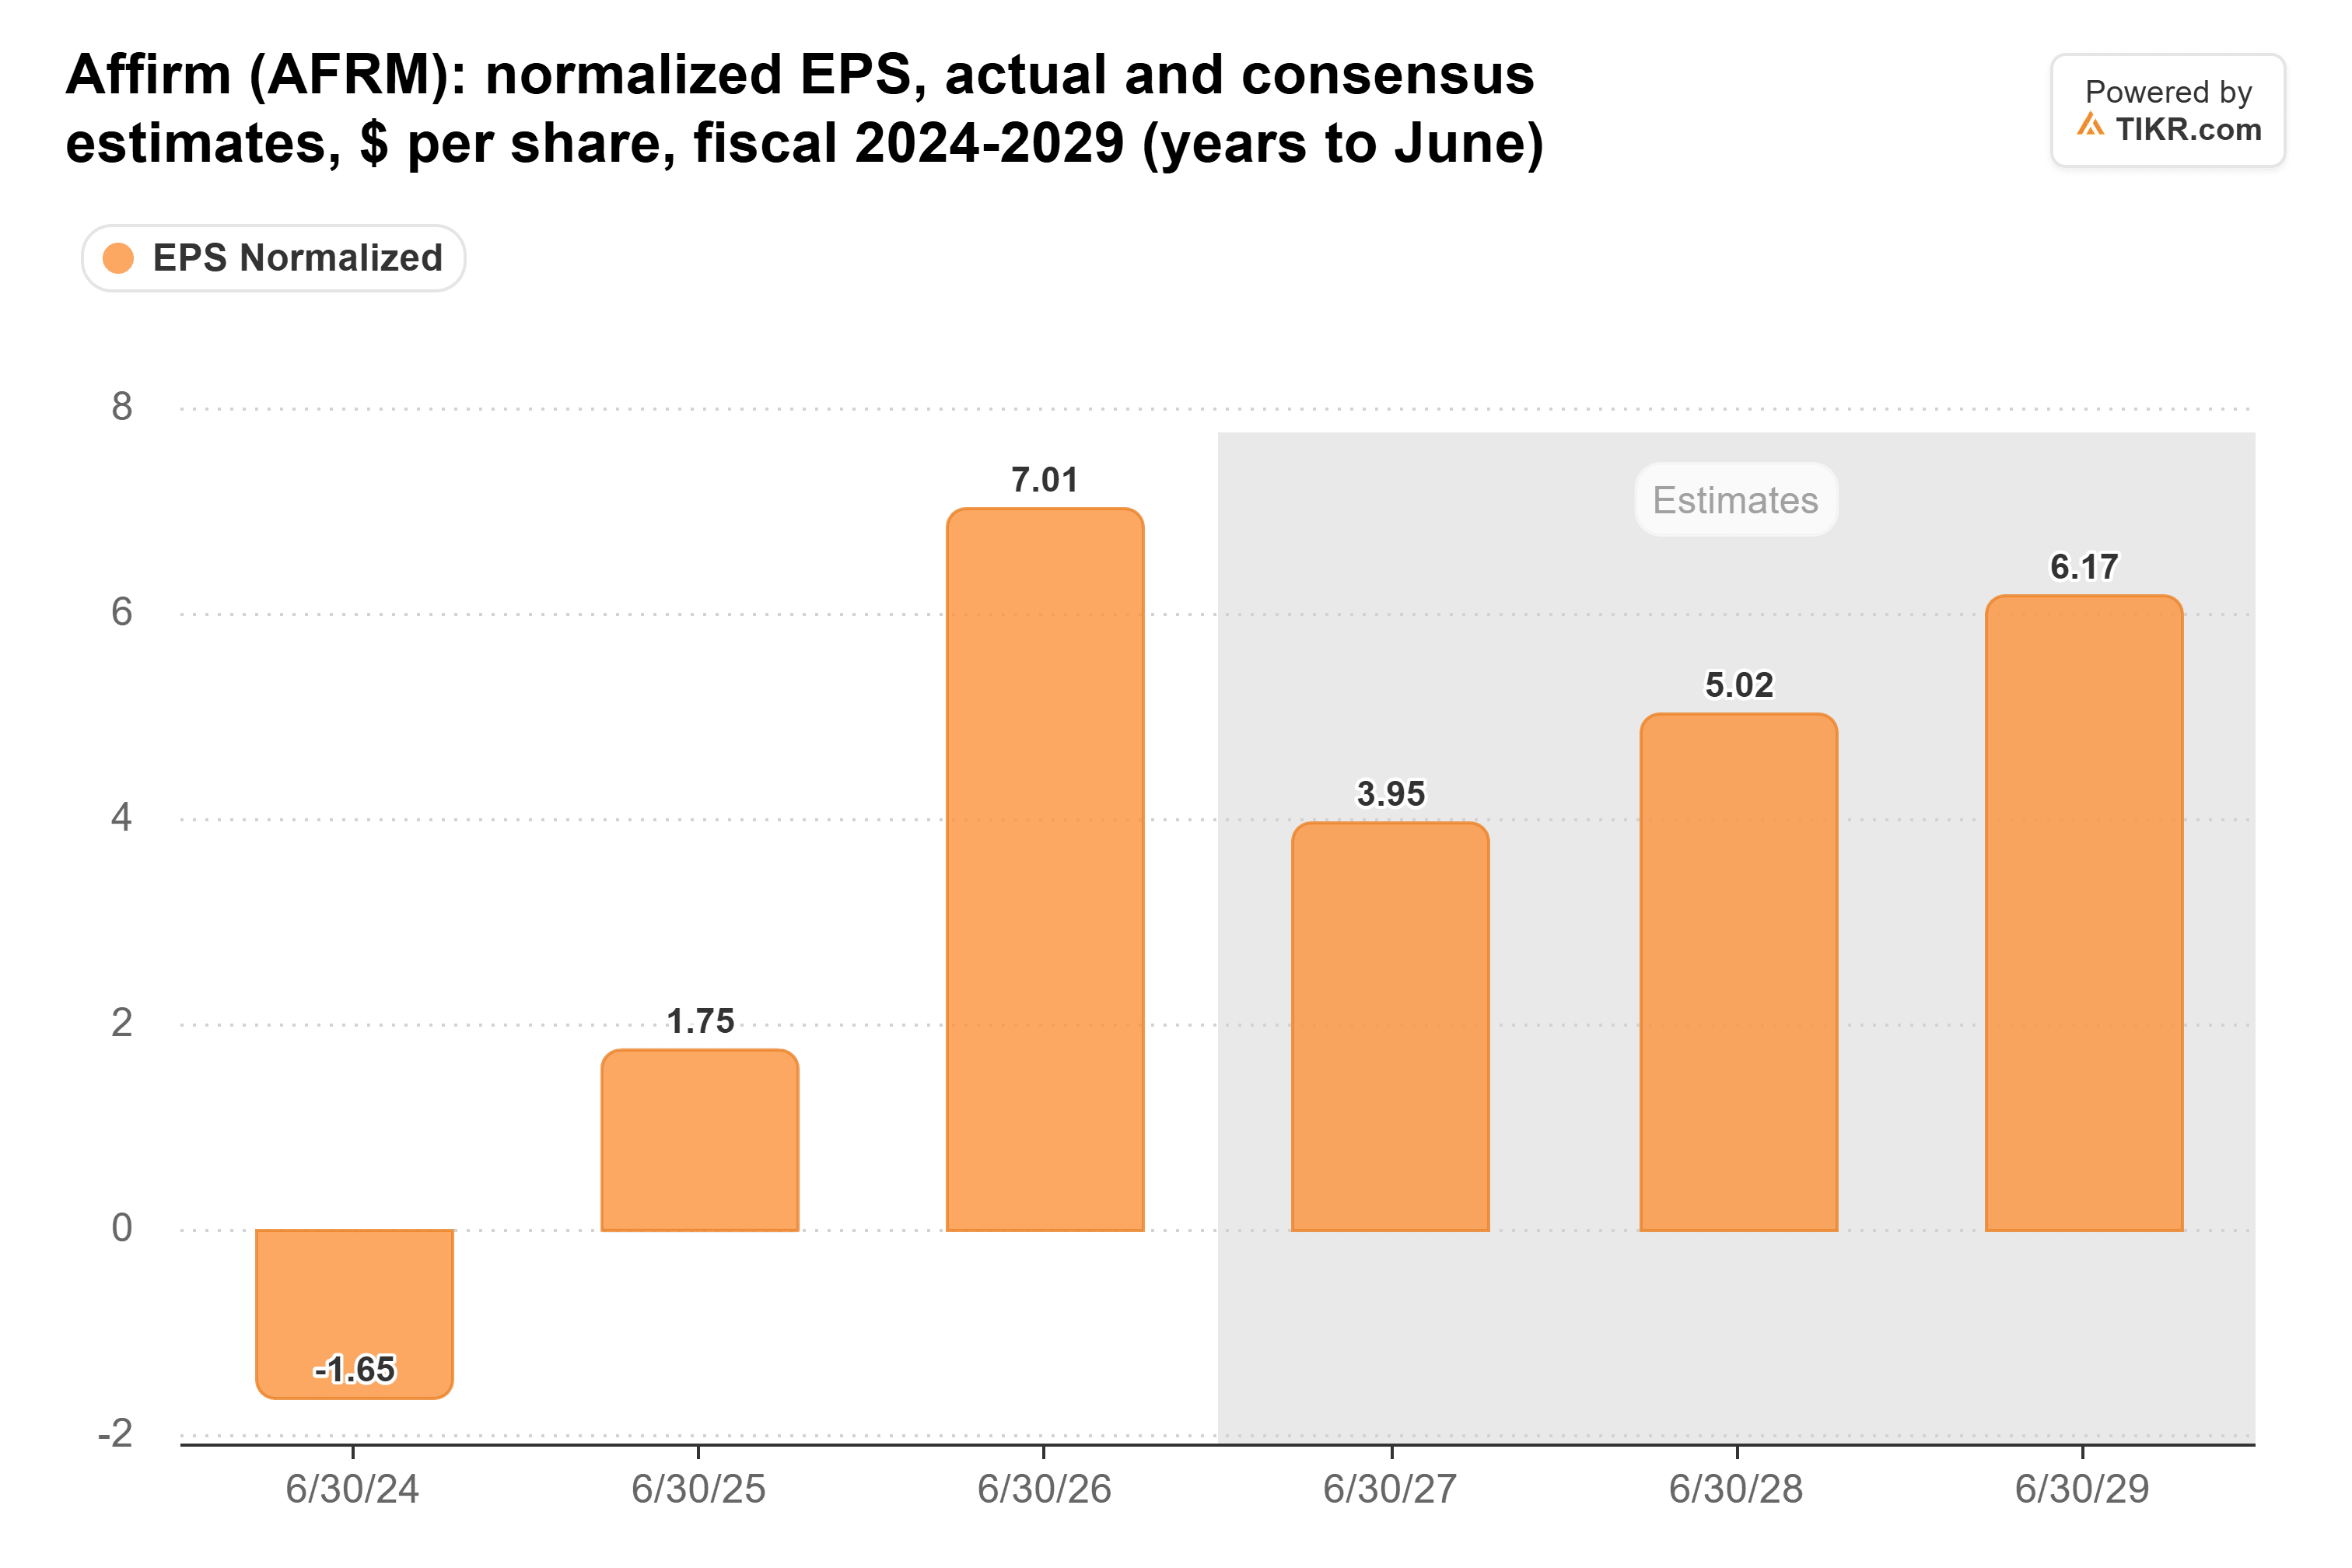
Le pic de l'exercice 2026 provient d'un avantage fiscal ponctuel. L'estimation pour l'exercice 2027 est en hausse par rapport aux 3,85 $ avant la publication des résultats.
À environ 16 fois les bénéfices forward, Affirm se négocie bien en dessous de sa moyenne de 28x depuis que son PER forward est devenu positif en septembre 2024. Sept courtiers ont abaissé leurs objectifs après la publication, mais Andrew Bauch de BMO a réitéré sa recommandation Acheter le 6 novembre et a relevé son objectif à 104 $ contre 102 $, soit 53 % au-dessus du cours de clôture de lundi.
Je pense qu'Affirm est un achat à ce niveau. Elle a dépassé tous les chiffres qu'elle avait prévus et a relevé ses perspectives, et son seul point noir, un taux de défauts de paiement supérieur d'un dixième de point à celui de l'année dernière, s'accompagne d'une raison explicite. À 16x, les investisseurs intègrent déjà un crédit de moins bonne qualité.
Bien sûr, le rapport du deuxième trimestre fiscal, attendu début février, couvre la période des fêtes et le lancement en ligne de Sam's Club. Si les défauts de paiement continuent d'augmenter à cette période, Affirm ressemblera beaucoup plus à Upstart, et le multiple pourrait rester bas.
Alors, quelle est la valeur réelle de l'action Affirm ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit d'entrer quelques hypothèses dans le modèle de valorisation de TIKR pour voir ce que pourrait valoir Affirm. Partez des estimations de consensus de Wall Street, ou ajustez les paramètres pour refléter votre propre vision de l'entreprise. C'est gratuit.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu à partir des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure des nouvelles récentes sur l'entreprise ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !