Points clés
- La dette non garantie de la société mère de CoreWeave offre un rendement d'environ 16 % alors que la société vaut encore environ 30 milliards de dollars, et l'analyste Nick Del Deo affirme que l'un de ces deux prix est erroné.
- Pour l'instant, le marché obligataire a une meilleure lecture de la situation, et les actionnaires devront probablement payer pour combler l'écart via de nouvelles actions ou de la dette convertible.
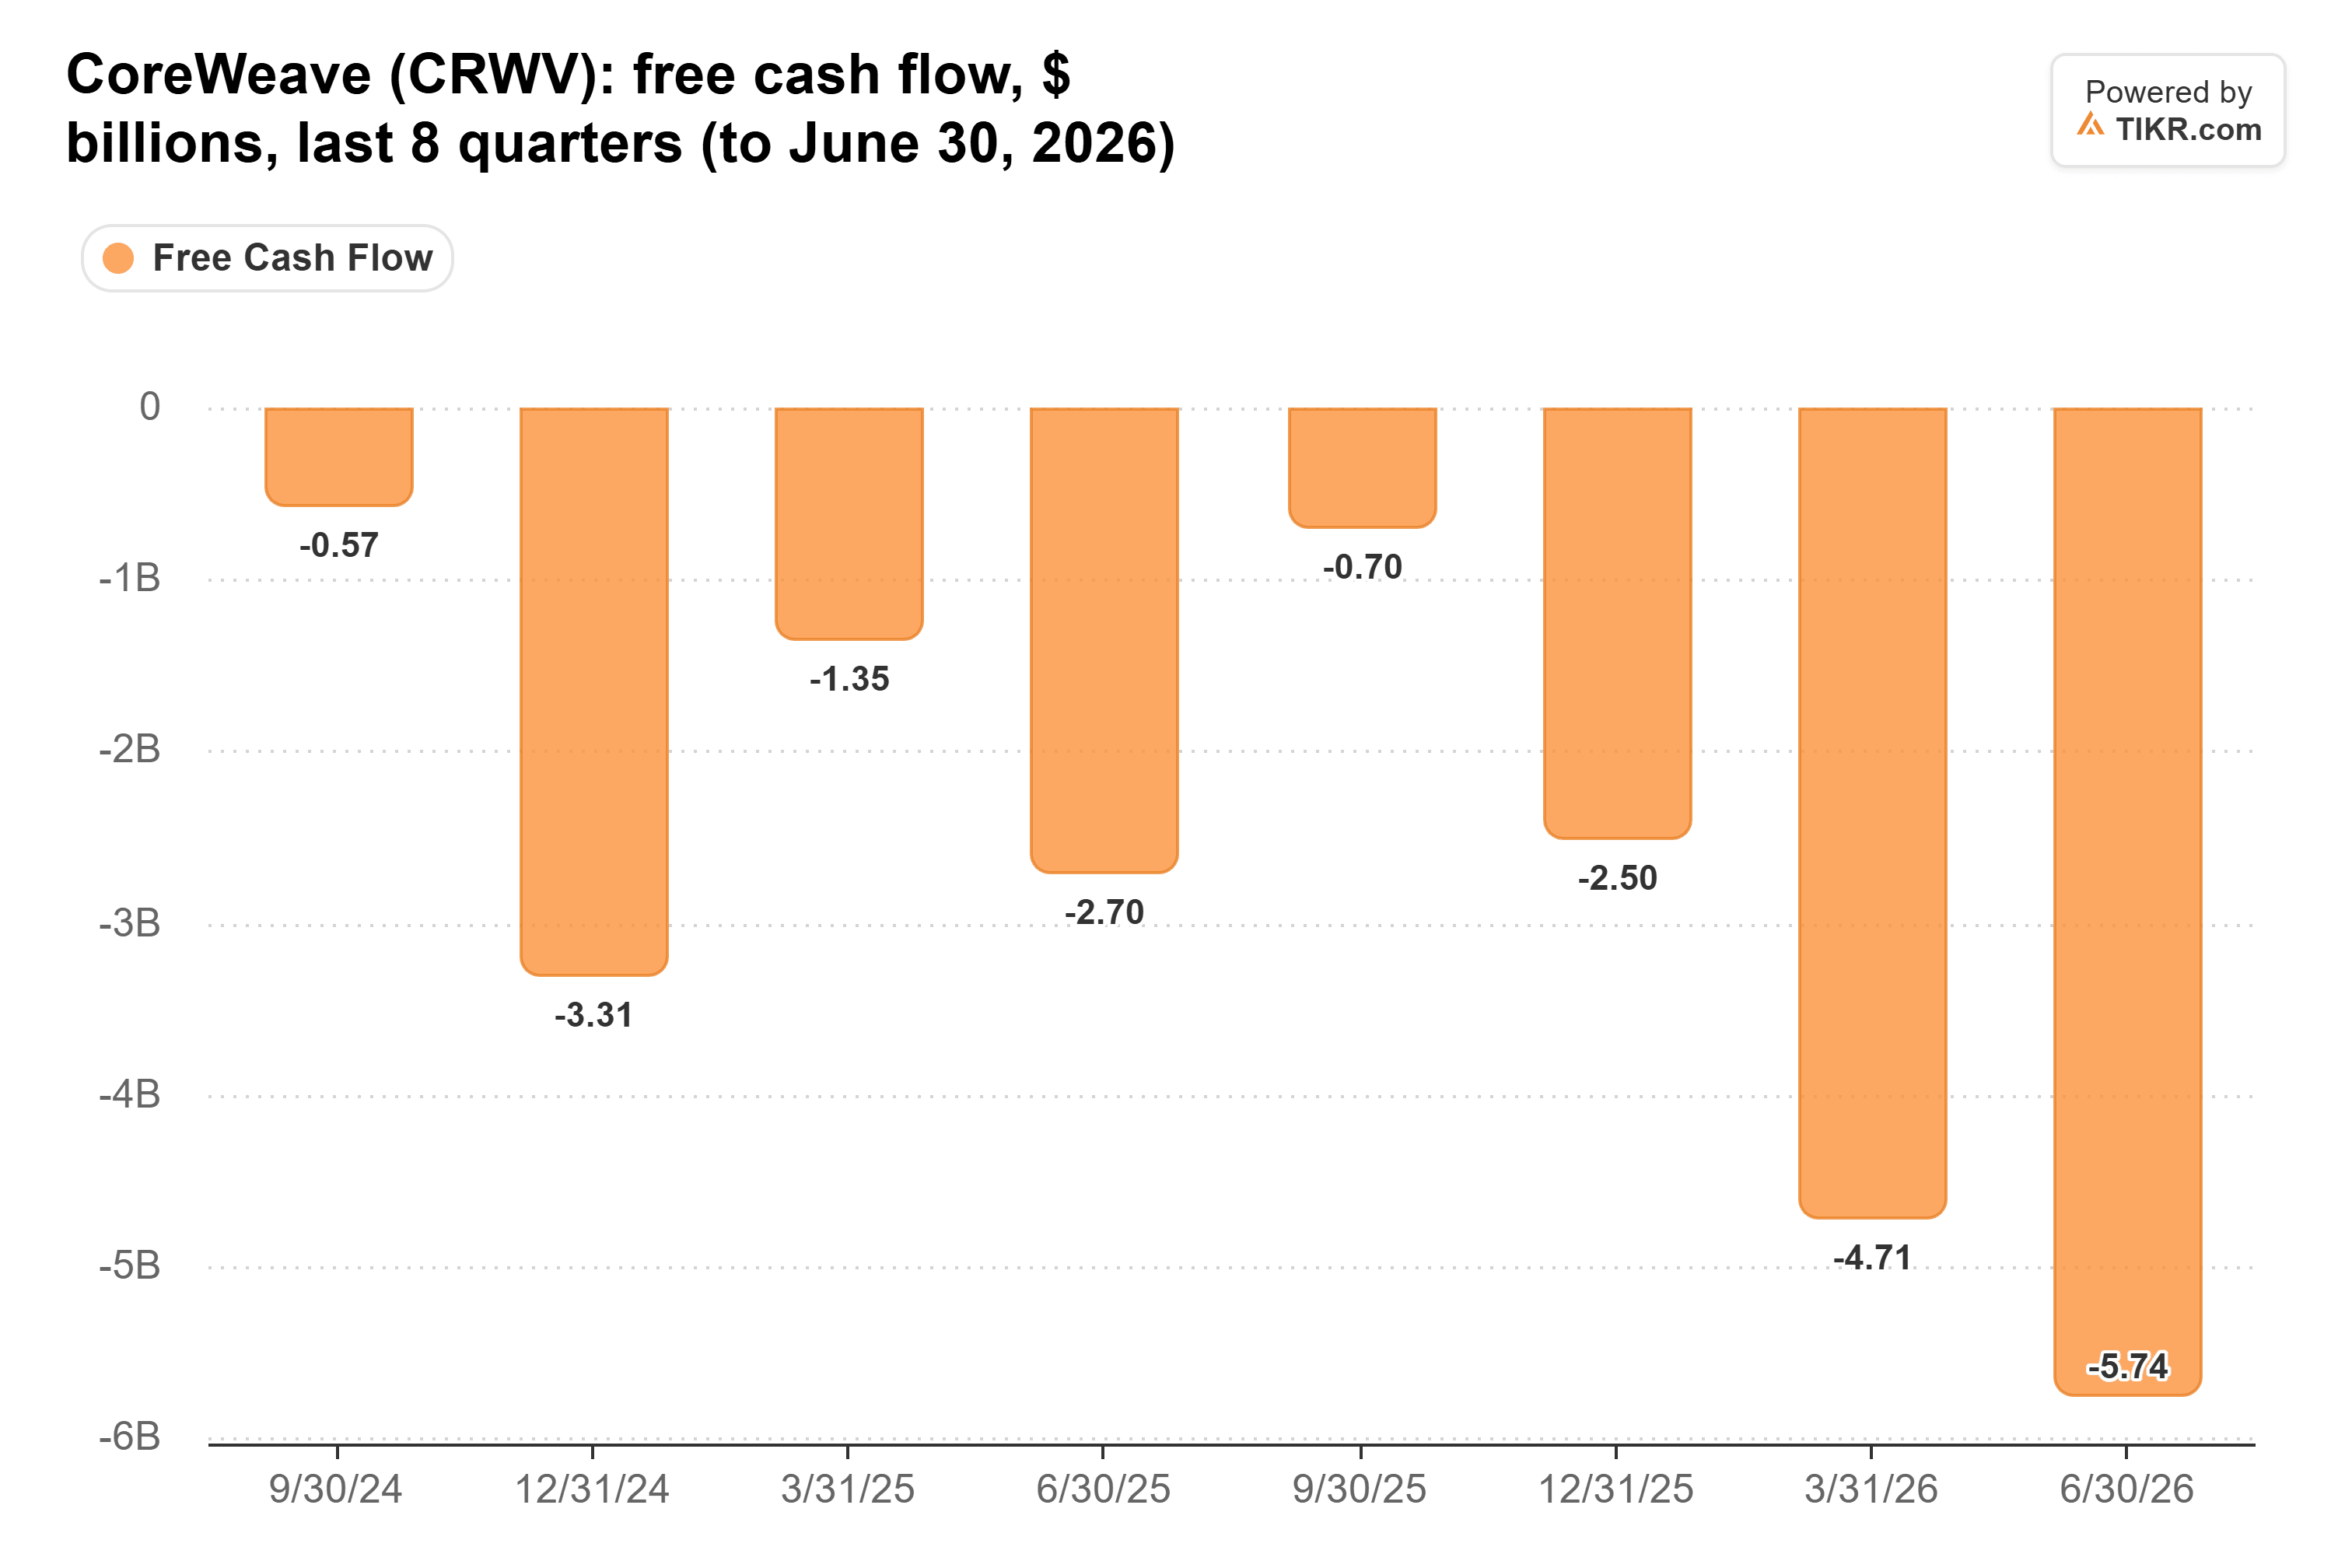
- Les analystes prévoient que le chiffre d'affaires plus que doublera en 2026 et à nouveau en 2027, mais la trésorerie disponible (free cash flow) était négative de 5,74 milliards de dollars au seul deuxième trimestre 2026.
- Nvidia, le fournisseur de puces de CoreWeave et un investisseur à hauteur de 2 milliards de dollars, reste un soutien clé, et le coupon de la prochaine obligation non garantie de CoreWeave est le chiffre à surveiller.
Les détenteurs d'obligations et les actionnaires de CoreWeave (CRWV) regardent la même entreprise et arrivent à des conclusions très différentes.
Ses obligations non garanties ont chuté après les élections de mi-mandat de la semaine dernière, poussant certaines à des prix largement considérés comme en détresse, avec des rendements supérieurs à 15 %, selon Bloomberg. L'action a perdu 65 % par rapport à son sommet d'il y a six mois, mais CoreWeave vaut encore environ 30 milliards de dollars. Et son fournisseur de puces et investisseur, Nvidia (NVDA), a ses propres problèmes.
L'analyste de MoffettNathanson, Nick Del Deo, l'a dit sans détour sur CNBC's Closing Bell Overtime la veille de la publication des résultats du troisième trimestre de CoreWeave :
« Leur dette non garantie de la société mère offre un rendement d'environ 16 %. Il est assez rare de voir une entreprise dont la dette offre un tel rendement sur le marché, mais qui a aussi une capitalisation boursière d'environ 30 milliards. L'une de ces deux choses est fausse. »
Alors, laquelle ?
Wall Street voit toujours la croissance
On peut voir l'argument en faveur de l'action dans les estimations. Les analystes prévoient que le chiffre d'affaires de CoreWeave passe de 5,13 milliards de dollars en 2025 à 26,5 milliards de dollars en 2027, et 43,7 milliards de dollars en 2028 :
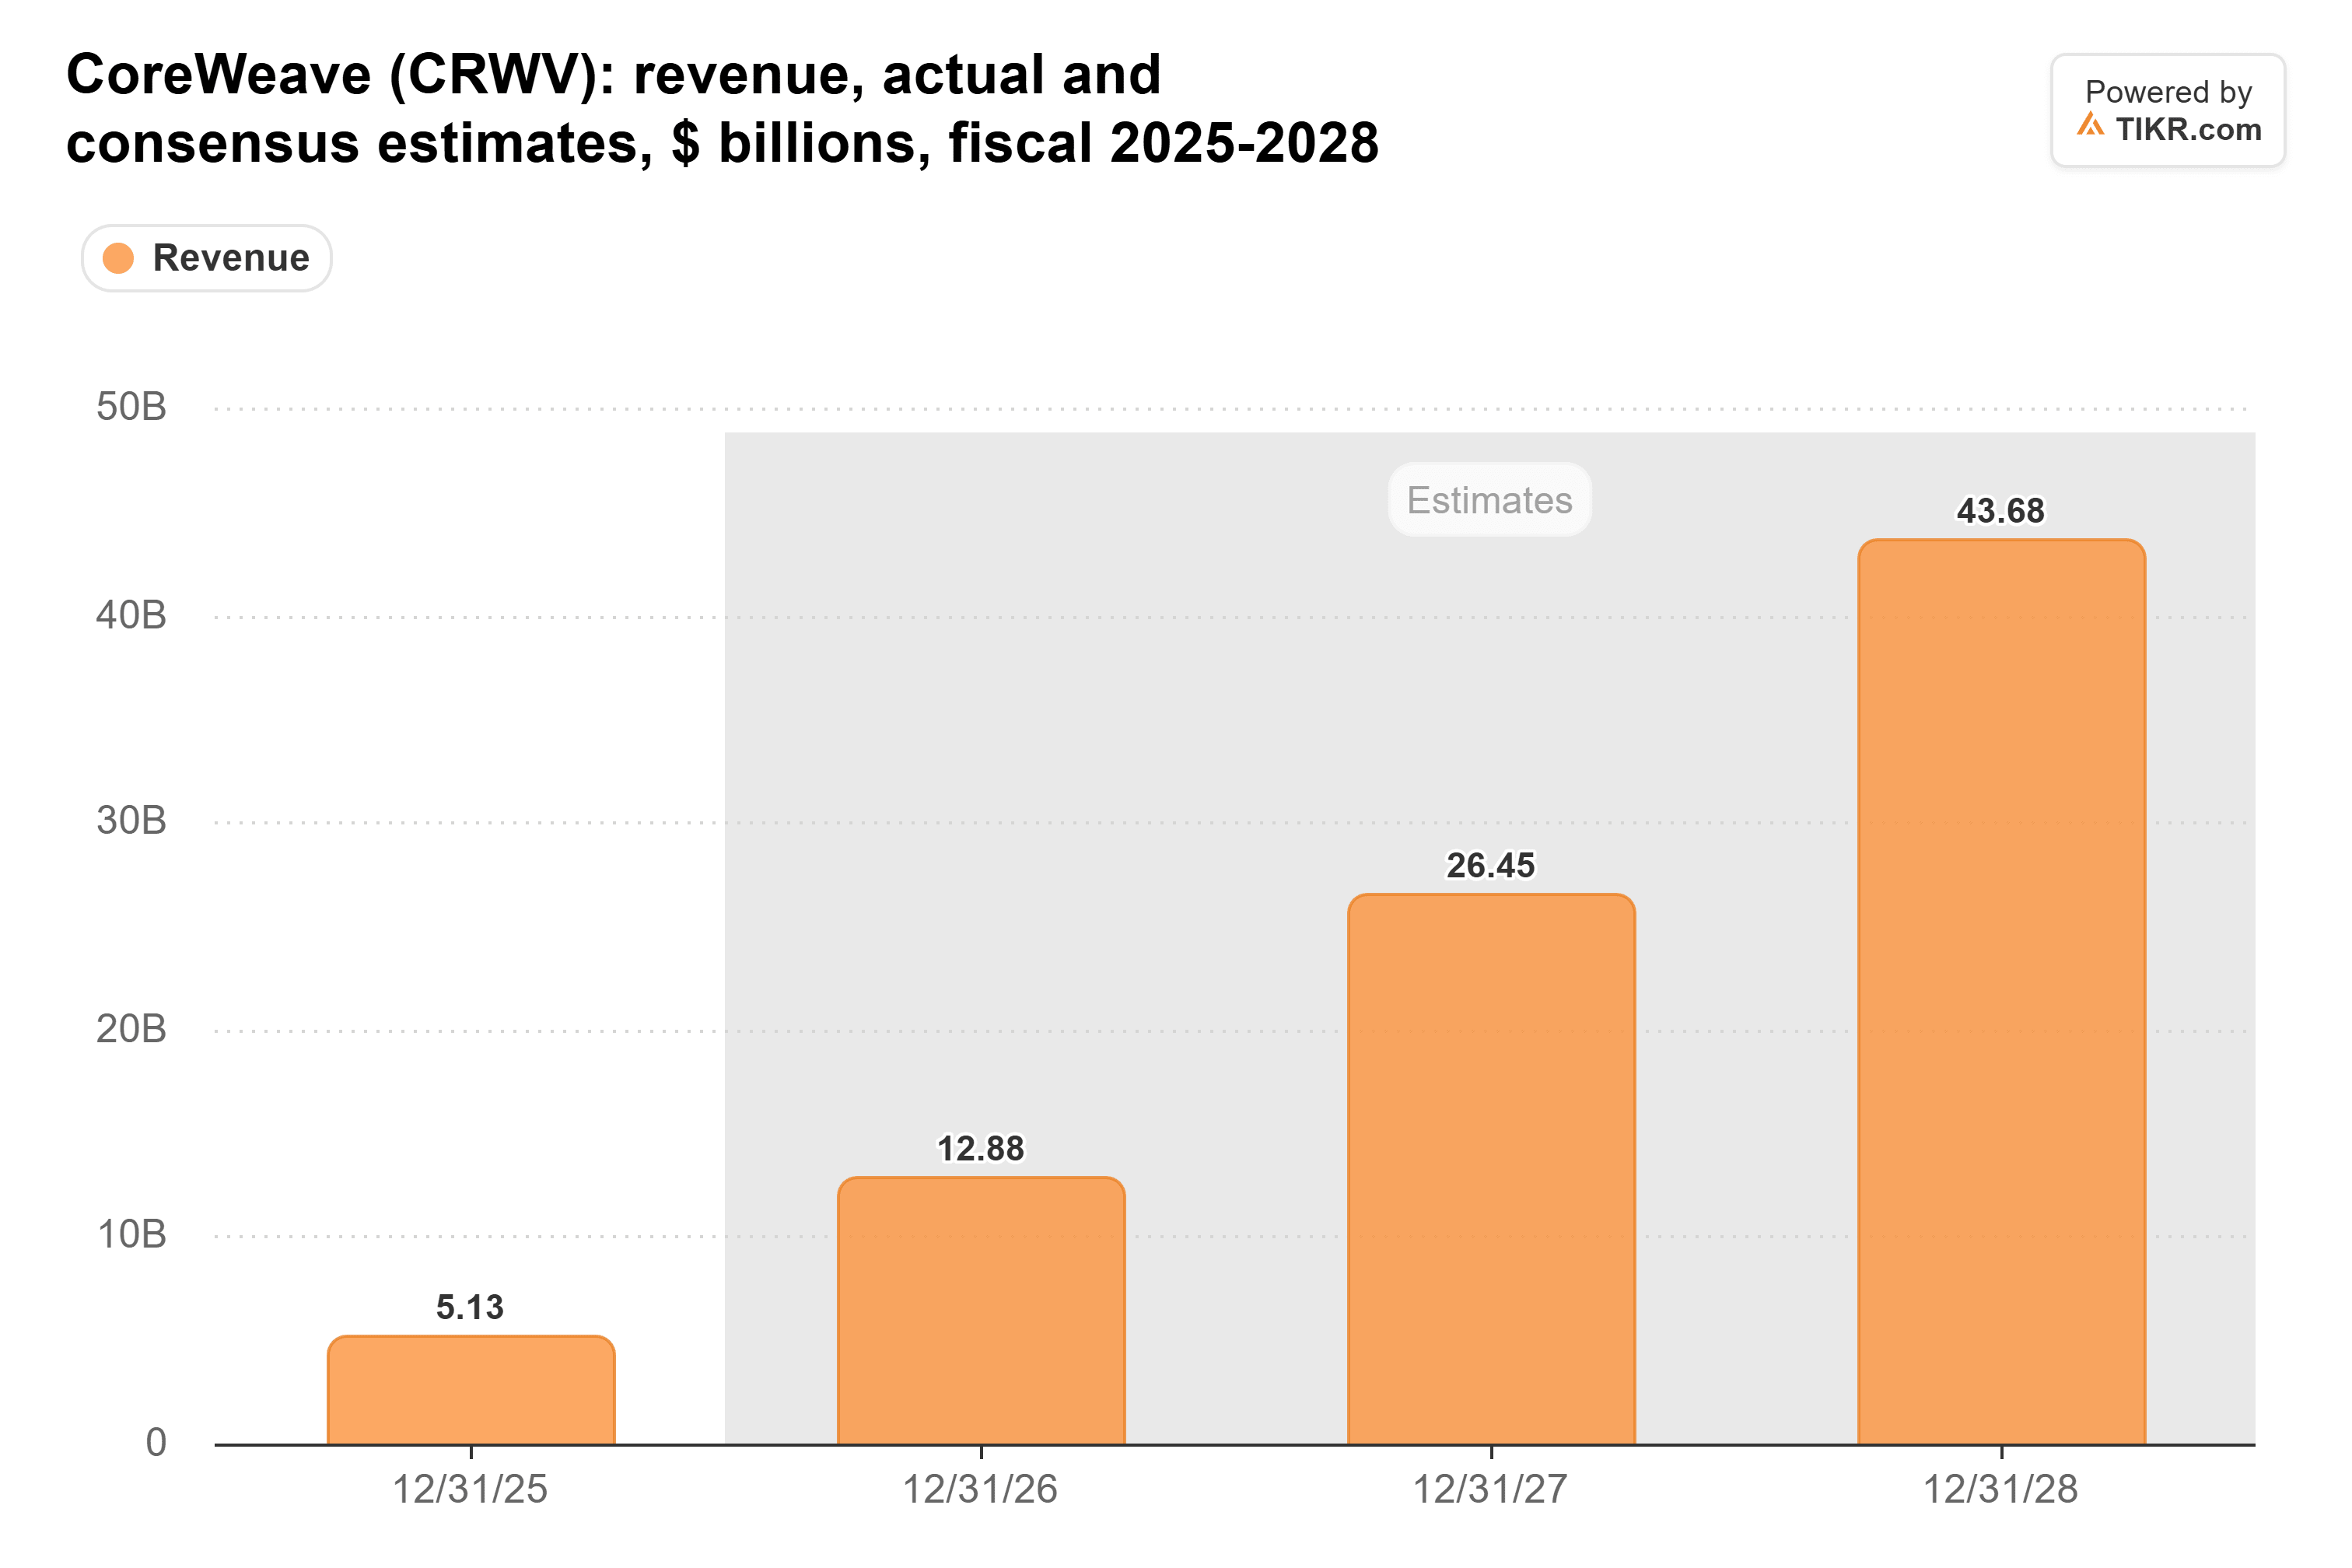
CoreWeave a annoncé un chiffre d'affaires du troisième trimestre de [chiffre d'affaires T3] mardi, contre des prévisions (guidance) de 3,45 à 3,6 milliards de dollars. À environ 30 milliards de dollars, l'action se négocie à environ 1 fois le chiffre d'affaires que les analystes prévoient pour 2027. Les actionnaires paient donc encore pour une entreprise qui devra grandir pour justifier sa dette, mais avec une forte décote.
TIKR suit 42 analystes sur CoreWeave. Combien disent "Acheter" ?
Voir la répartition complète des recommandations Acheter, Conserver et Vendre sur CoreWeave, ainsi que les estimations de chiffre d'affaires et de bénéfices de Wall Street, le tout au même endroit. Plus de 500 000 investisseurs utilisent TIKR pour rechercher des actions comme celle-ci. Voir les recommandations des analystes pour CoreWeave
La facture ne cesse de grossir
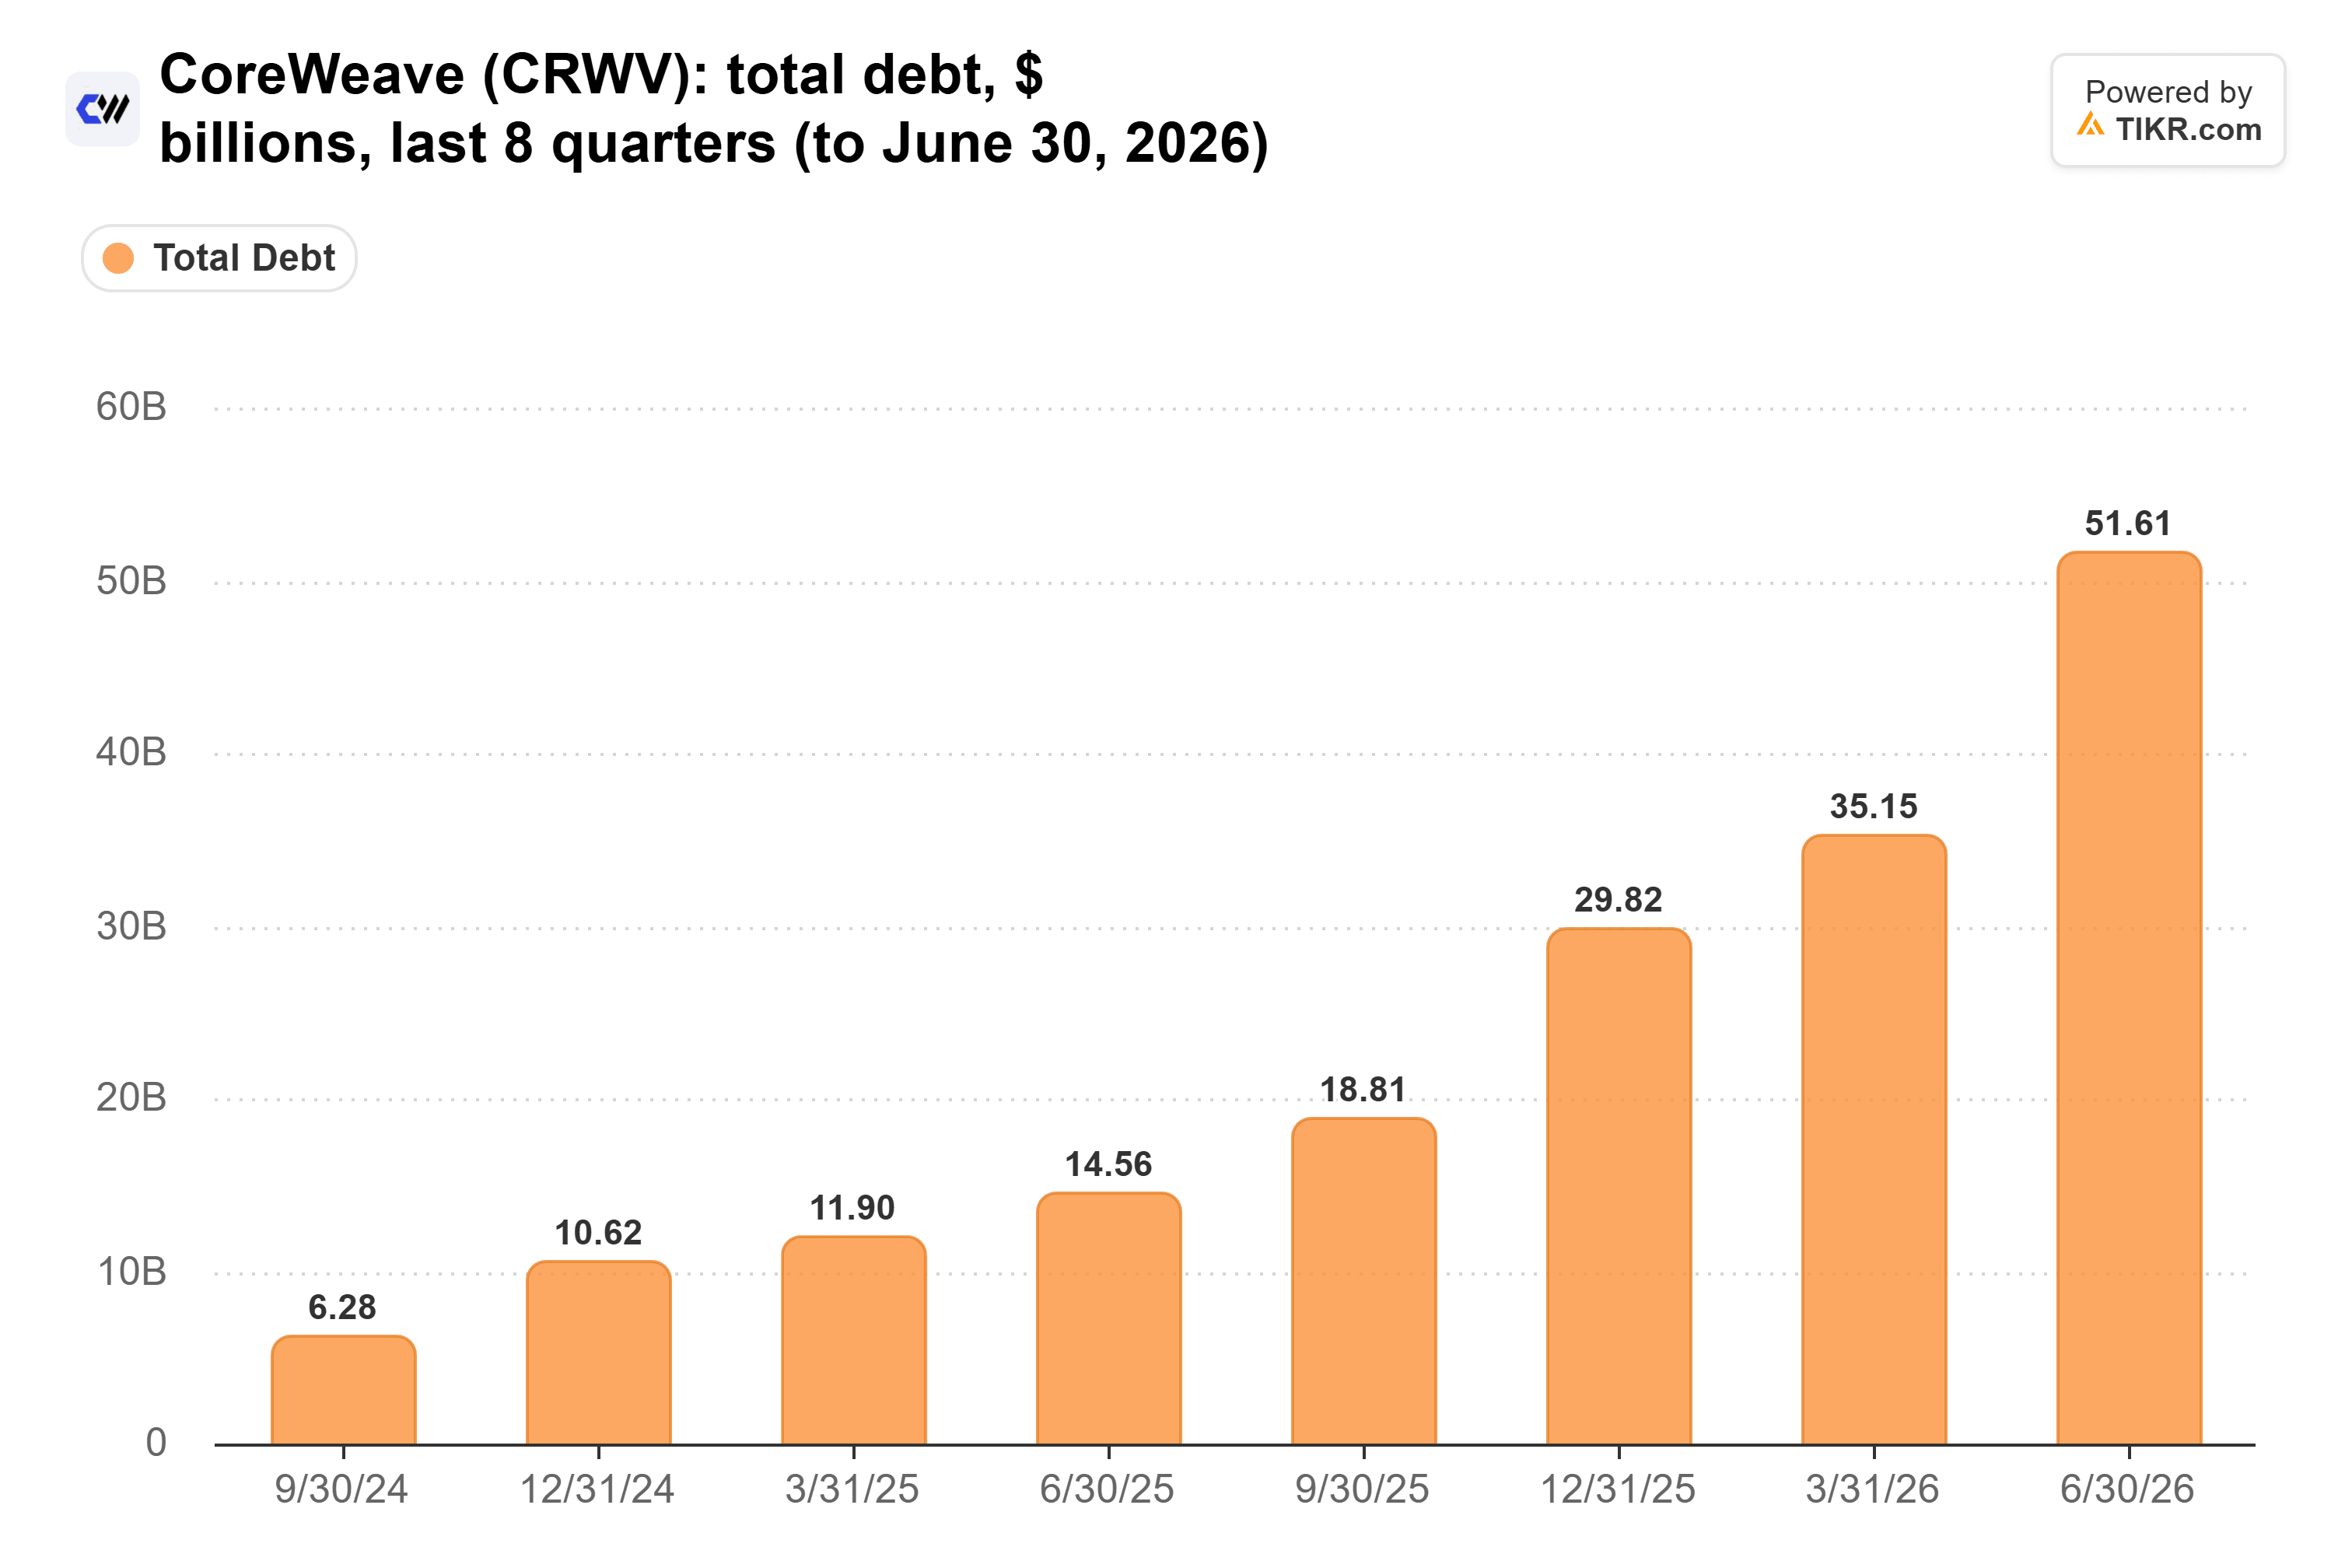
Une telle croissance nécessite beaucoup d'argent, et CoreWeave en a emprunté la majeure partie. Le chiffre de la dette totale de TIKR, qui inclut 16,5 milliards de dollars de passifs de location, est passé de 14,6 milliards de dollars un an plus tôt à 51,6 milliards de dollars au 30 juin 2026 :
Et le développement continue de brûler des liquidités. La trésorerie disponible (free cash flow) était négative de 5,74 milliards de dollars au seul deuxième trimestre 2026, le creux le plus profond des huit derniers trimestres :
CoreWeave a emprunté sans garantie à 9,00 % en juillet 2025 et à 9,75 % en avril 2026, et ces obligations se négocient désormais autour de 16 %. La direction avait donné des prévisions (guidance) pour le résultat opérationnel ajusté du troisième trimestre entre 200 et 260 millions de dollars contre des charges d'intérêts de 860 à 940 millions de dollars ; les chiffres réels étaient [résultat opérationnel ajusté T3] et [charges d'intérêts T3]. Les analystes prévoient que la trésorerie disponible restera négative chaque année jusqu'en 2030. Et Del Deo a déclaré que CoreWeave est largement exclu du marché de la dette non garantie alors qu'elle a besoin de dizaines de milliards de dollars au cours des prochains trimestres.
Les deux prix peuvent avoir un sens, jusqu'à un certain point
Les détenteurs d'obligations et les actionnaires font des paris différents ici. Le mieux qu'un détenteur d'obligations puisse espérer est de percevoir le coupon et d'être remboursé, donc les détenteurs d'obligations évaluent la probabilité de ne pas être payés, tandis que les actionnaires possèdent tout ce que l'entreprise gagne au-delà de cela. Et les 16 % ne s'appliquent qu'à une partie du tas : les titres non garantis et les convertibles représentaient 16,6 milliards de dollars des 35,6 milliards de dollars d'emprunts de CoreWeave au 30 juin, tandis que son prêt DDTL 4.0 de catégorie investment-grade était émis à moins de 6 % en mars.
Mais CoreWeave doit encore lever le prochain dollar, avec des dépenses d'investissement (capex) prévues pour 2026 entre 35 et 39 milliards de dollars. Del Deo pense que la solution la plus probable avec le temps est davantage d'actions ou de dette convertible, et le nombre d'actions diluées a déjà augmenté de 13 % sur l'année jusqu'au deuxième trimestre 2026. Ainsi, les obligations peuvent avoir raison et le chiffre d'affaires peut toujours se matérialiser, les actionnaires actuels payant la différence via la dilution.
Nvidia a un intérêt dans la réponse
C'est là qu'intervient Nvidia. Il fournit les GPU de CoreWeave et a investi 2 milliards de dollars dans ses actions à 87,20 dollars l'action en janvier, bien au-dessus du prix actuel. Le mois dernier, le PDG Jensen Huang a défendu CoreWeave après que des inquiétudes sur la dette ont déclenché une vente massive, et Nvidia enquêterait maintenant sur la relation de Huang avec une présumée espionne chinoise. Del Deo considère CoreWeave comme un débouché critique pour Nvidia face aux hyperscalers qui construisent leurs propres puces, et ne s'attend pas à ce que les problèmes de Nvidia la fassent dérailler tant que les puces continuent d'arriver. Je suis d'accord, bien qu'un soutien distrait soit la dernière chose dont une entreprise exclue du marché non garanti a besoin.
Les obligations ont une meilleure lecture
Voici ma conclusion : entre les deux prix de Del Deo, je pencherais pour le rendement obligataire pour l'instant. Tant que CoreWeave ne pourra pas emprunter de l'argent non garanti bien en dessous du rendement de ses obligations existantes, elle devra partager la croissance de ce graphique de chiffre d'affaires avec quiconque la finance, et de plus en plus, cela signifie de nouveaux actionnaires. Bien sûr, une nouvelle obligation non garantie émise à des coupons proches de ceux de cette année (9,625 % à 9,75 %) montrerait que le marché est à nouveau ouvert. Davantage de prêts de catégorie investment-grade comme DDTL 4.0 permettraient également à CoreWeave de contourner complètement les obligations de la société mère.
Alors, que vaut réellement l'action CoreWeave ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit d'entrer quelques hypothèses dans le modèle de valorisation de TIKR et de voir ce que CoreWeave pourrait valoir. Partez du consensus des estimations de Wall Street, ou ajustez les paramètres pour refléter votre propre vision de l'entreprise. C'est gratuit.
Valorisez CoreWeave gratuitement
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement de TIKR Terminal et des estimations des analystes. Notre analyse peut ne pas inclure les actualités récentes des entreprises ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !