Points clés
- L'action Adobe a chuté de 29 % en 2026, et le 4 novembre, Citi l'a abaissée à Vendre avec un objectif de cours de 207 $, anticipant des prévisions plus faibles pour l'exercice 2027.
- L'activité continue de croître : le chiffre d'affaires du troisième trimestre a augmenté de 13 %, et les analystes s'attendent à ce que le BPA normalisé passe de 20,94 $ pour l'exercice 2025 à 31,20 $ pour l'exercice 2028.
- L'action se négocie bien en dessous de son ratio cours/bénéfice anticipé moyen sur cinq ans, et la trésorerie disponible d'Adobe lui permet de racheter une part significative de ses actions chaque année.
- À ce prix, beaucoup de mauvaises nouvelles sont déjà intégrées, ce qui fait d'Adobe une action à acheter davantage avant la publication de ses résultats prévue le 9 décembre.
Adobe (ADBE) a chuté de 29 % en 2026, et Wall Street continue d'en rajouter. Le 4 novembre, Citi a abaissé l'action à Vendre et a réduit son objectif de cours à 207 $ contre 250 $ auparavant.
Citi est le dernier d'une série de déclassements cet automne. Goldman Sachs a réitéré sa recommandation Vendre avec un objectif de 200 $ le 2 octobre, Wells Fargo a abaissé Adobe de deux crans à Sous-pondérer avec un objectif de 225 $ le 12 octobre, et HSBC est passé à Conserver à 267 $ le lendemain.
Mais la vente semble excessive.
TIKR suit 39 analystes sur Adobe. Combien disent "Acheter" ?
Consultez la répartition complète des recommandations Acheter, Conserver et Vendre sur Adobe, ainsi que les estimations de chiffre d'affaires et de bénéfices de Wall Street, le tout au même endroit. Plus de 500 000 investisseurs utilisent TIKR pour analyser des actions comme celle-ci. Voir les recommandations des analystes pour Adobe
Citi se prépare à un exercice 2027 plus faible
L'analyste de Citi, Tyler Radke, s'attend à ce qu'Adobe fournisse des prévisions plus faibles pour l'exercice 2027 lors de la publication de ses résultats du quatrième trimestre. Il a réduit ses estimations de chiffre d'affaires annuel récurrent net nouveau à 1,5 milliard de dollars pour l'exercice 2027, en baisse de 470 millions de dollars, et à 1,45 milliard de dollars pour l'exercice 2028, en baisse de 500 millions de dollars.
Une partie de l'inquiétude concerne la personne qui donnera ces prévisions. Shantanu Narayen passe la main de PDG à Anil Chakravarthy le 1er décembre et devient président exécutif. David Wadhwani, qui dirigeait l'activité créativité et productivité d'Adobe, quitte l'entreprise, et Steve Day assure l'intérim de directeur financier.
La plus grande inquiétude concerne l'IA, et la question de savoir si les nouveaux outils vont éroder ce qu'Adobe peut facturer pour ses logiciels. Dans l'épisode du 2 novembre du Prof G Pod, Scott Galloway s'est demandé si l'IA tuait le logiciel, et a déclaré que jusqu'à présent, le marché avait décidé que "les rumeurs de la mort du SaaS étaient grandement exagérées".
Les actionnaires d'Adobe pourraient ne pas être d'accord. Mais Galloway a également souligné qu'Adobe était l'un des 32 partenaires logiciels lors du lancement du nouveau marché d'OpenAI. Ce n'est pas ainsi que l'on traite une entreprise que l'on s'apprête à remplacer.
Jusqu'à présent, l'activité se porte bien
Au cours de son troisième trimestre fiscal, clos le 28 août, le chiffre d'affaires d'Adobe a augmenté de 13 % pour atteindre un record de 6,76 milliards de dollars, et son chiffre d'affaires annuel récurrent total a progressé de 11,2 % pour atteindre 27,50 milliards de dollars. Le BPA non-GAAP a augmenté de 15 % pour atteindre 6,13 $, et la direction a relevé son objectif de BPA non-GAAP annuel à 24,45-24,50 $.
Avant l'appel de Citi, les analystes s'attendaient à ce que le BPA normalisé continue d'augmenter jusqu'à l'exercice 2028 :

Cela représente une croissance d'environ 14 % par an de l'exercice 2025 à l'exercice 2028. Si Citi a raison concernant les perspectives, le consensus de 27,43 $ pour l'exercice 2027 sera probablement revu à la baisse. Mais il faudrait une réduction importante pour que cette action paraisse chère.
À 9 fois les bénéfices, beaucoup de mauvaises nouvelles sont intégrées
Adobe se négocie à 9,4 fois les bénéfices anticipés, soit bien moins de la moitié de sa moyenne sur cinq ans de 23 fois :

(Il était aussi élevé que 51 fois fin 2021.)
La trésorerie disponible d'Adobe a presque quintuplé depuis l'exercice 2016, pour atteindre 9,85 milliards de dollars lors de l'exercice 2025 :
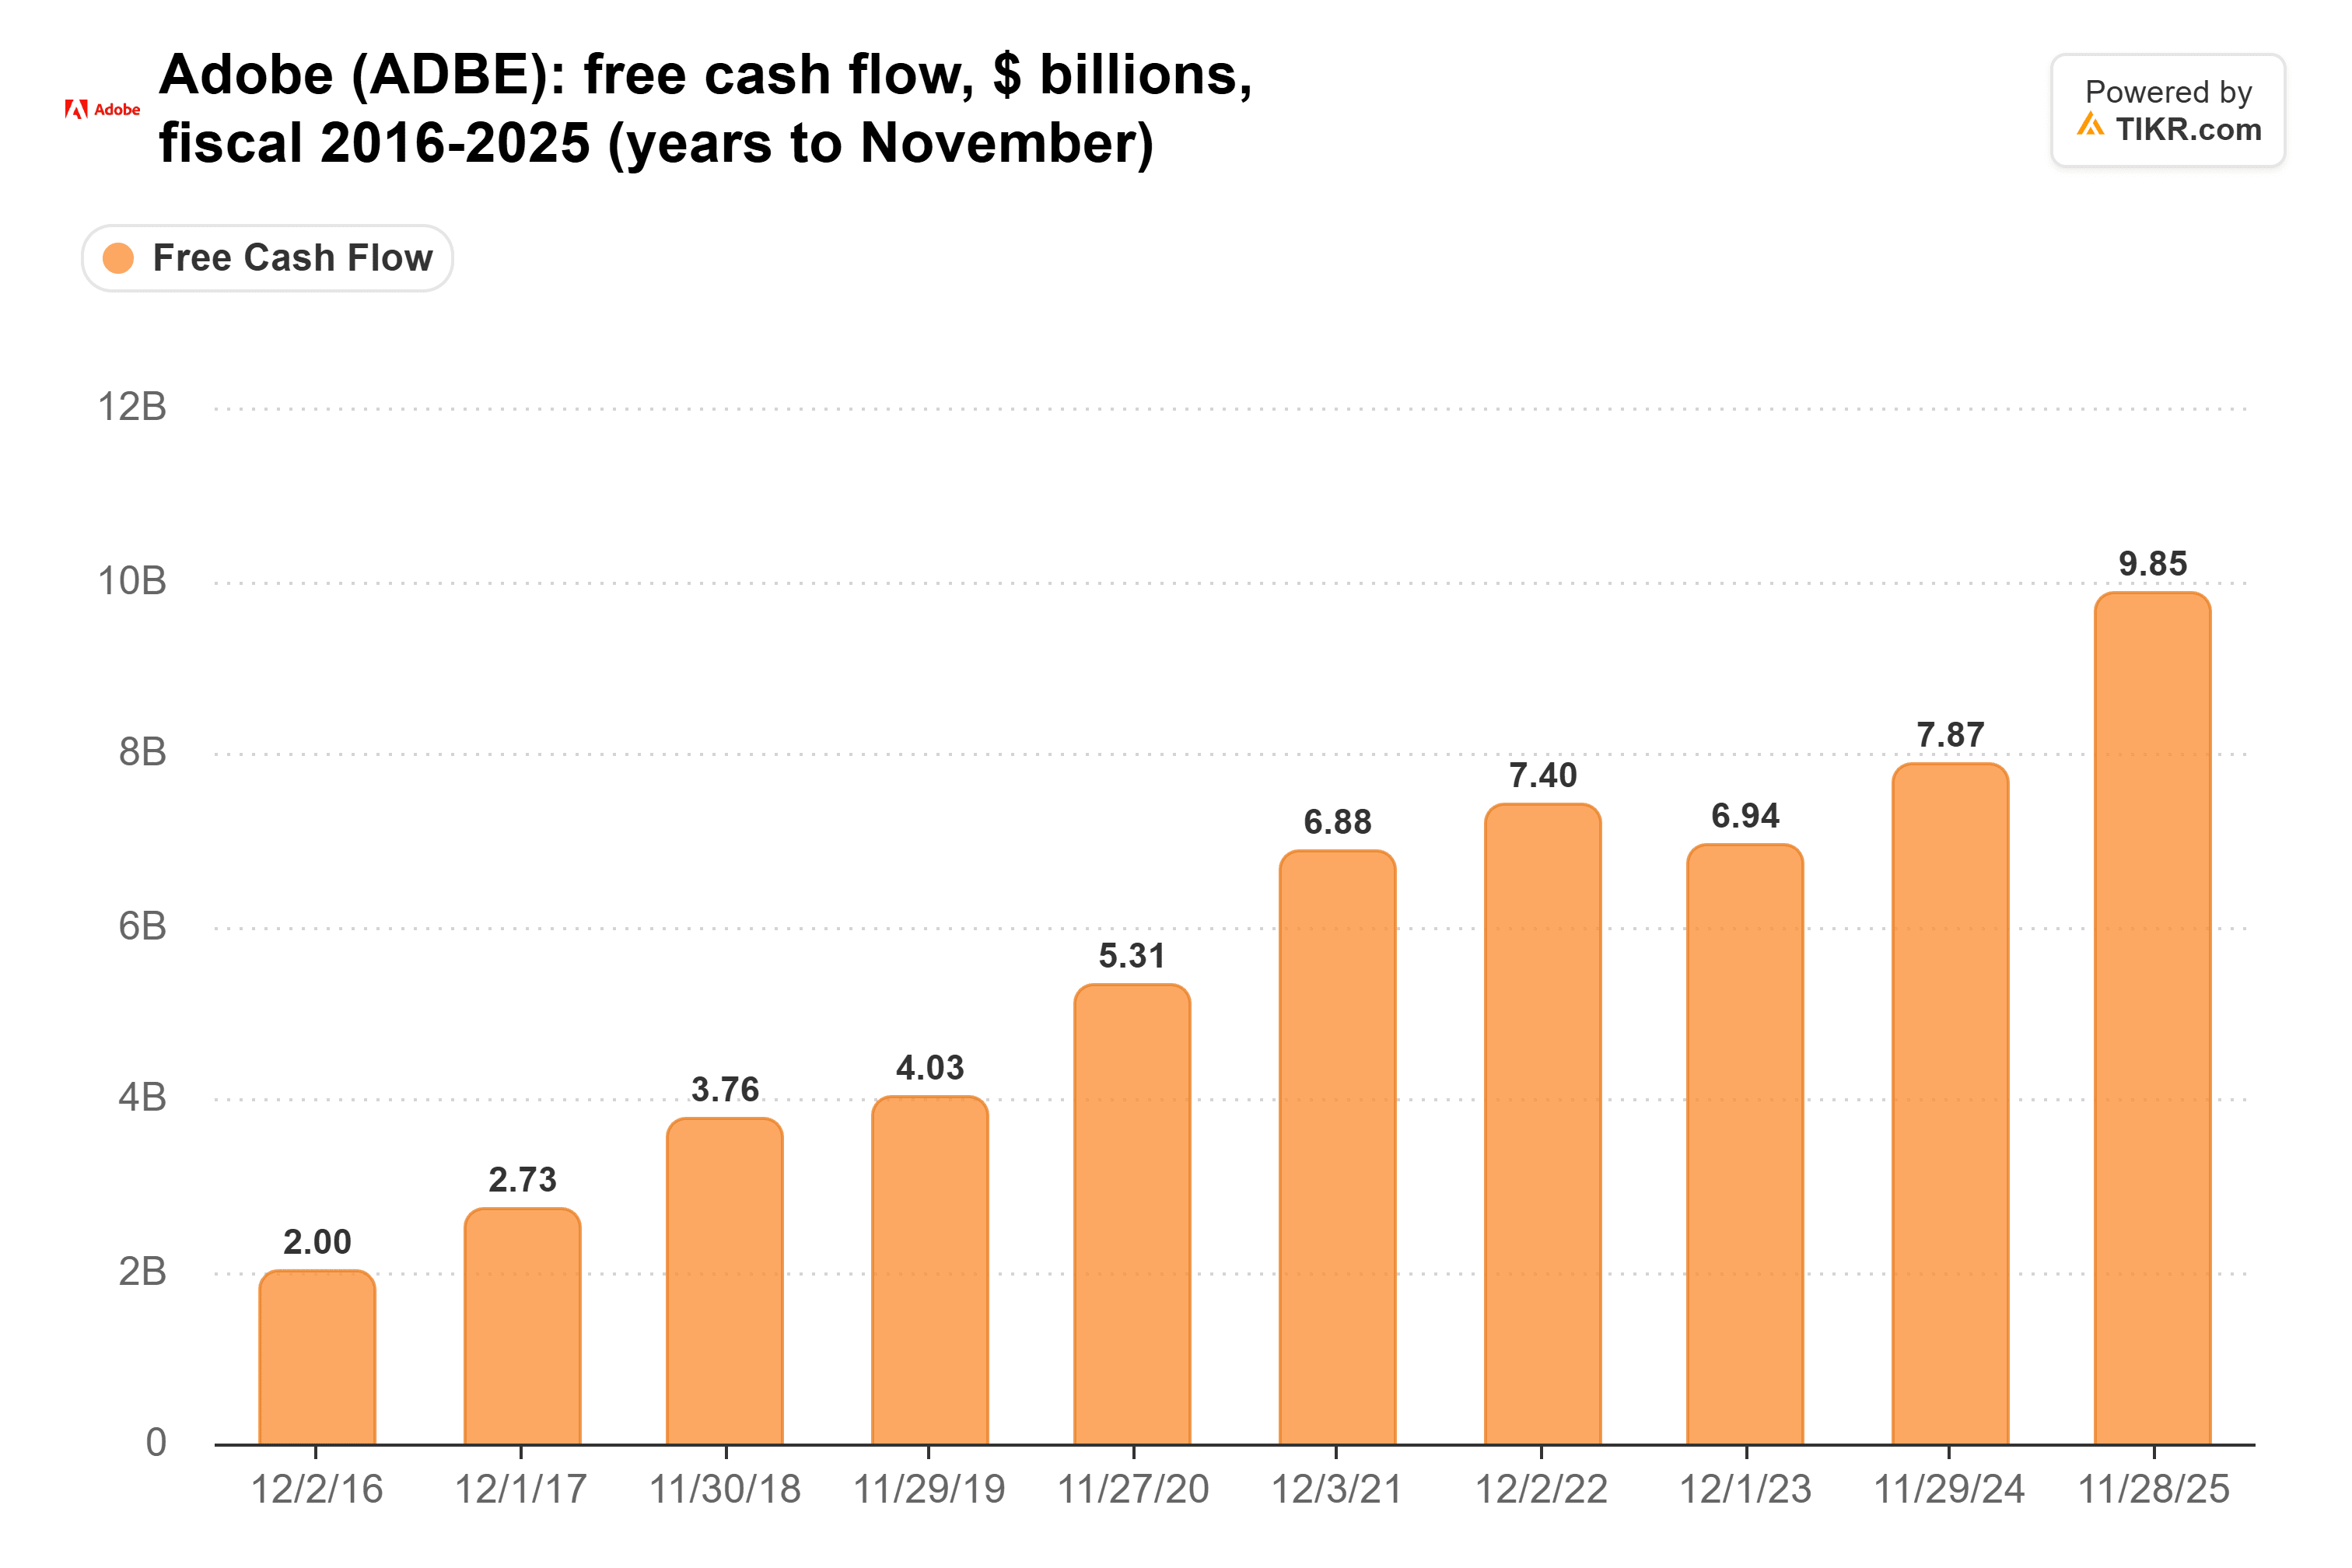
Par rapport à une capitalisation boursière de 96,7 milliards de dollars, cela représente un rendement de trésorerie disponible d'environ 10 %.
Cela est important car Adobe restitue sa trésorerie via des rachats d'actions, et à ce prix, chaque dollar rachète une plus grande part de l'entreprise. Elle a racheté environ 9,5 millions d'actions au seul troisième trimestre, et le nombre d'actions en circulation est passé de 413 millions à 391 millions au cours des neuf premiers mois de l'exercice 2026. Ce chiffre tient déjà compte des nouvelles actions qu'elle verse aux employés.
Si Adobe réduit son nombre d'actions en circulation de seulement 5 % par an, cela couvre à lui seul un peu moins de la moitié de la croissance du BPA de 12 % attendue par les analystes pour l'exercice 2027. Elle dispose également de 24,55 milliards de dollars restants sur son autorisation de rachat.
Le moment d'acheter davantage
Le risque est réel. Si les outils d'IA compriment la tarification d'Adobe, les estimations actuelles sont trop élevées, et une nouvelle équipe de direction pourrait réinitialiser les attentes à la baisse.
Mais à 9,4 fois les bénéfices anticipés, la croissance d'Adobe devrait presque s'arrêter pour que ce prix paraisse cher, et elle peut continuer à racheter une grande partie d'elle-même pendant que les investisseurs attendent. Cela fait d'Adobe une action à acheter davantage, et non à vendre.
Bien sûr, le vrai test viendra avec la publication des résultats du quatrième trimestre d'Adobe, prévue après la clôture le 9 décembre, qui inclura probablement ses premières prévisions pour l'exercice 2027 sous la direction de Chakravarthy. Si celles-ci sont nettement inférieures à ce que les analystes attendent actuellement, les baissiers auront raison.
Alors, quelle est la valeur réelle de l'action Adobe ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit de saisir quelques hypothèses dans le modèle d'évaluation de TIKR pour voir ce que vaut Adobe. Partez des estimations consensuelles de Wall Street, ou ajustez les paramètres pour refléter votre propre vision de l'entreprise. C'est gratuit.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu à partir des données d'investissement de TIKR Terminal et des estimations des analystes. Notre analyse peut ne pas inclure les actualités récentes des entreprises ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !