Points clés
- Dragoneer Investment Group, qui gère 37 milliards de dollars, a fait de ses nouvelles prises de position dans SK hynix et Intel ses deux plus gros holdings au 30 septembre, et a augmenté sa position sur Amazon.
- Depuis la fin du trimestre, SK hynix a chuté de 44 % et Intel de 57 %, tandis qu'Amazon a à peine bougé.
- SK hynix se négocie à environ 3 fois les bénéfices anticipés, près du bas de sa fourchette historique, tandis que les analystes réduisent leurs estimations et leurs objectifs de cours pour Intel.
- Amazon est le meilleur choix des trois, avec des estimations de bénéfices en hausse, un multiple inférieur à ses propres moyennes et un objectif consensus proche de son plus haut.
SK hynix (SKHY) est désormais la plus grosse position de Dragoneer Investment Group, une société qui gère 37 milliards de dollars, selon son formulaire 13F pour le trimestre clos le 30 septembre, déposé le 16 novembre. Son deuxième holding est Intel (INTC), également nouveau au cours du trimestre, et elle a ajouté 39 % d'actions supplémentaires de Amazon (AMZN).
Le 13F représente 6,03 milliards de dollars d'actions américaines réparties sur 14 positions, ce sont donc des paris importants. Depuis le 30 septembre, deux d'entre elles se sont effondrées. (Il s'agit uniquement de la variation du cours. Le dépôt ne montre pas ce que Dragoneer a payé, ni s'il détient toujours les actions.)
Le plus gros pari est aussi le moins cher
Dragoneer détenait 10,00 millions d'actions de SK hynix d'une valeur de 1,84 milliard de dollars au 30 septembre, soit 30,5 % de ses actions déclarées en 13F. L'action a chuté de 44 % depuis et se situe 48 % en dessous de son plus haut sur 52 semaines.
C'est une chute brutale pour une entreprise qui a environ la moitié de sa capacité pour 2027 et 2028 déjà sous contrat. SK hynix se négocie désormais à environ 3 fois les bénéfices anticipés. Depuis 2014, elle a affiché une moyenne de 9,2x, et sa lecture la plus basse en fin de trimestre était de 3,5x. Avec un multiple aussi bas, les investisseurs anticipent une chute brutale des bénéfices une fois l'embellie passée. C'est déjà arrivé : le bénéfice d'exploitation avait chuté de 87 % en 2019, l'année suivant le pic de 2018.
Les analystes ont également réduit leurs objectifs, mais bien moins que l'action n'a chuté :

Lorsque SK hynix a été introduite aux États-Unis en juillet, l'objectif moyen était de 355 $. Il est maintenant de 259,50 $, ce qui représente toujours une hausse potentielle de 151 % par rapport au dernier cours de clôture. Dix-sept analystes notent l'action sur TIKR.
TIKR suit 17 analystes sur SK hynix. Combien recommandent "Achat" ?
Consultez la répartition complète des recommandations Achat, Conservation et Vente pour SK hynix, ainsi que les estimations de revenus et de bénéfices de Wall Street, le tout au même endroit. Plus de 500 000 investisseurs utilisent TIKR pour rechercher des actions comme celle-ci. Voir les recommandations des analystes pour SK hynix
La position sur Intel a connu le départ le plus difficile
Intel était l'autre nouvelle position de Dragoneer : 10,00 millions d'actions d'une valeur de 1,20 milliard de dollars au 30 septembre, soit 19,9 % de ses actions déclarées en 13F. L'action a chuté de 57 % depuis, la laissant 64 % en dessous de son plus haut sur 52 semaines.
Certaines nouvelles commerciales ont été bonnes. Le segment data center d'Intel a affiché une marge opérationnelle de 39,5 % au deuxième trimestre. Le 18 novembre, le PDG Lip-Bu Tan a déclaré qu'Intel avait signé son premier client externe pour le procédé 18A, et il a nommé Microsoft comme son premier client public pour l'EMIB, sa technologie d'assemblage la plus avancée. Mais le consensus des analystes pour le BPA normalisé 2026 est passé à 1,49 $ contre 1,53 $, et les actionnaires intentent désormais un procès.
À environ 37 fois les bénéfices anticipés, Intel se négocie en dessous de sa moyenne sur cinq ans de 50x. C'est encore bien au-dessus des 13x qu'il a affichés en moyenne de 2014 à 2022. Le consensus a également revu ses objectifs à la baisse :
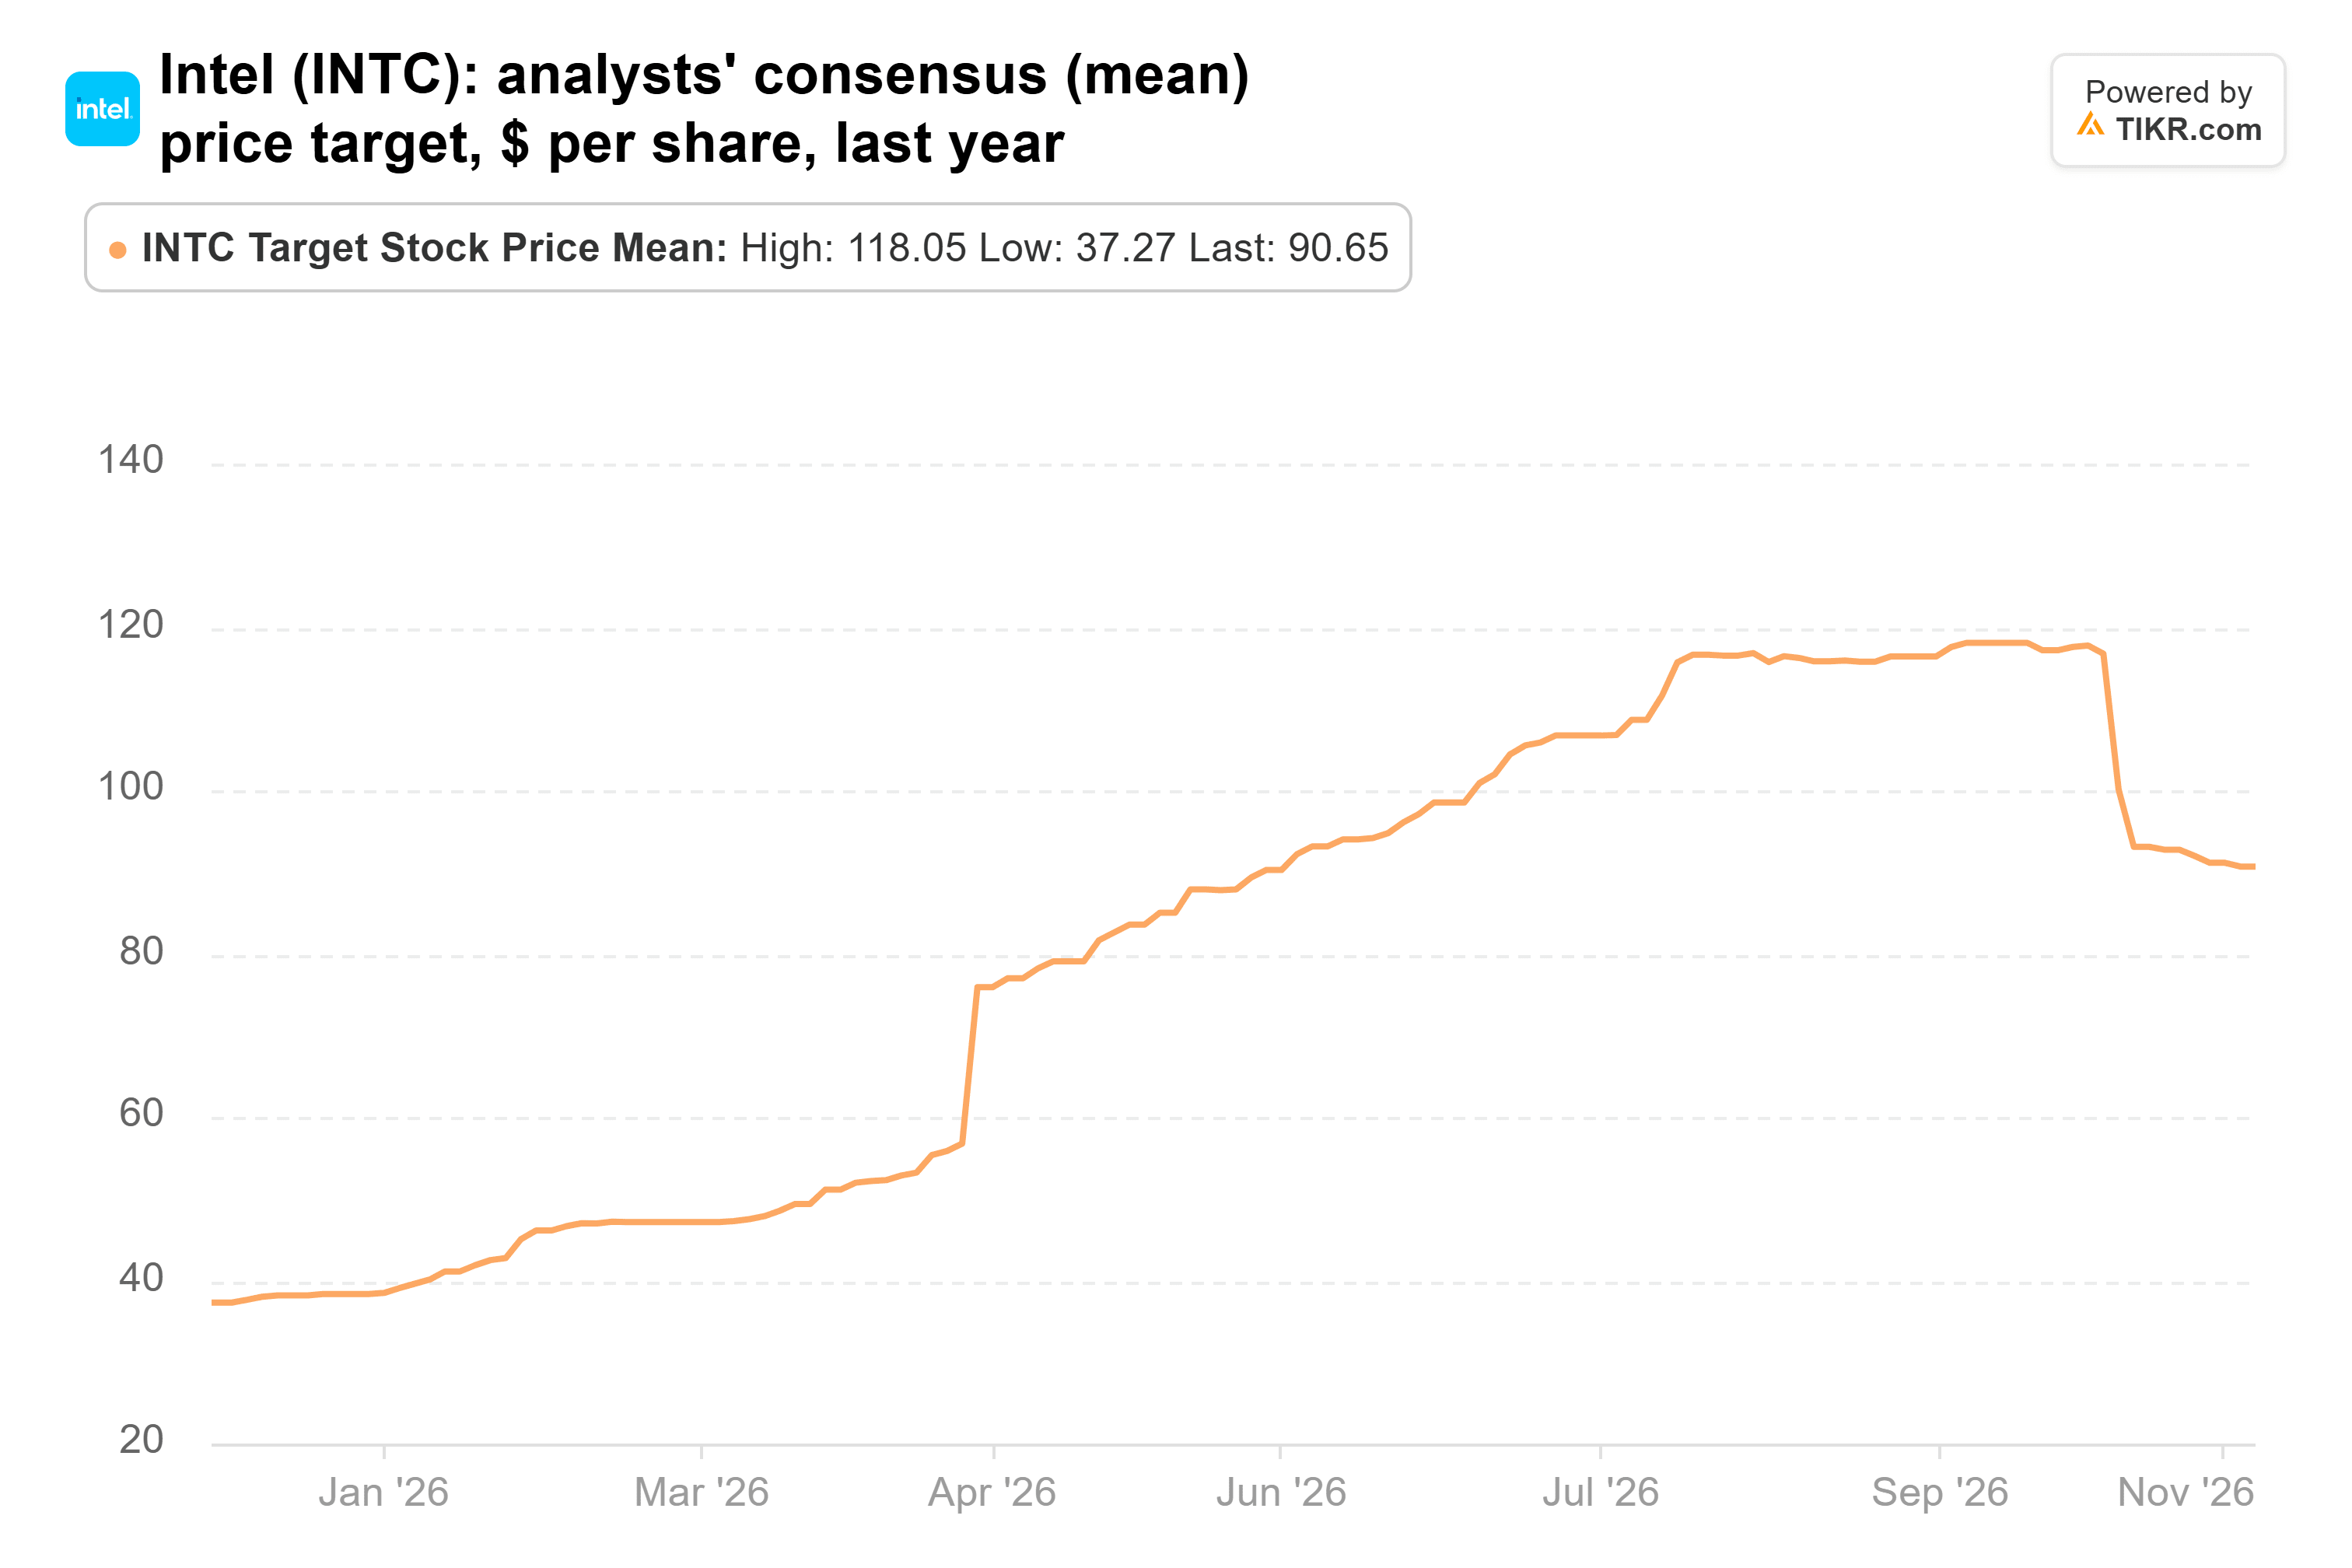
L'objectif moyen a culminé à 118,05 $ début octobre. À 90,65 $, il représente toujours une hausse potentielle de 77 % par rapport au dernier cours de clôture.
Amazon a bénéficié d'un renforcement et des chiffres les plus stables
Amazon est une position plus petite : 1,76 million d'actions d'une valeur de 440 millions de dollars au 30 septembre, soit 7,3 % des actions déclarées en 13F par Dragoneer, ce qui en fait sa quatrième position. L'action a reculé de 0,9 % depuis la fin du trimestre et se situe 14 % en dessous de son plus haut sur 52 semaines.
AWS a progressé de 37 % au deuxième trimestre avec une marge opérationnelle de 39,4 %, et son carnet de commandes a atteint 496 milliards de dollars. Le problème est le coût de son développement. Andy Jassy prévoit de dépenser "significativement plus" que 220 milliards de dollars l'année prochaine, et le consensus attend désormais un flux de trésorerie disponible négatif de 41,2 milliards de dollars en 2026. Tous les grands investisseurs ne sont pas non plus convaincus : le dernier 13F de Third Point montre que Dan Loeb s'est entièrement délesté d'Amazon.
Malgré cela, les analystes ont relevé leur estimation de BPA pour 2028 de 24 % au cours de l'année écoulée, à 13,27 $. À environ 25 fois les bénéfices anticipés, Amazon se négocie en dessous de sa moyenne sur trois ans de 35x et de sa moyenne sur cinq ans de 49x. Les objectifs du consensus ont tenu bon malgré tout cela :
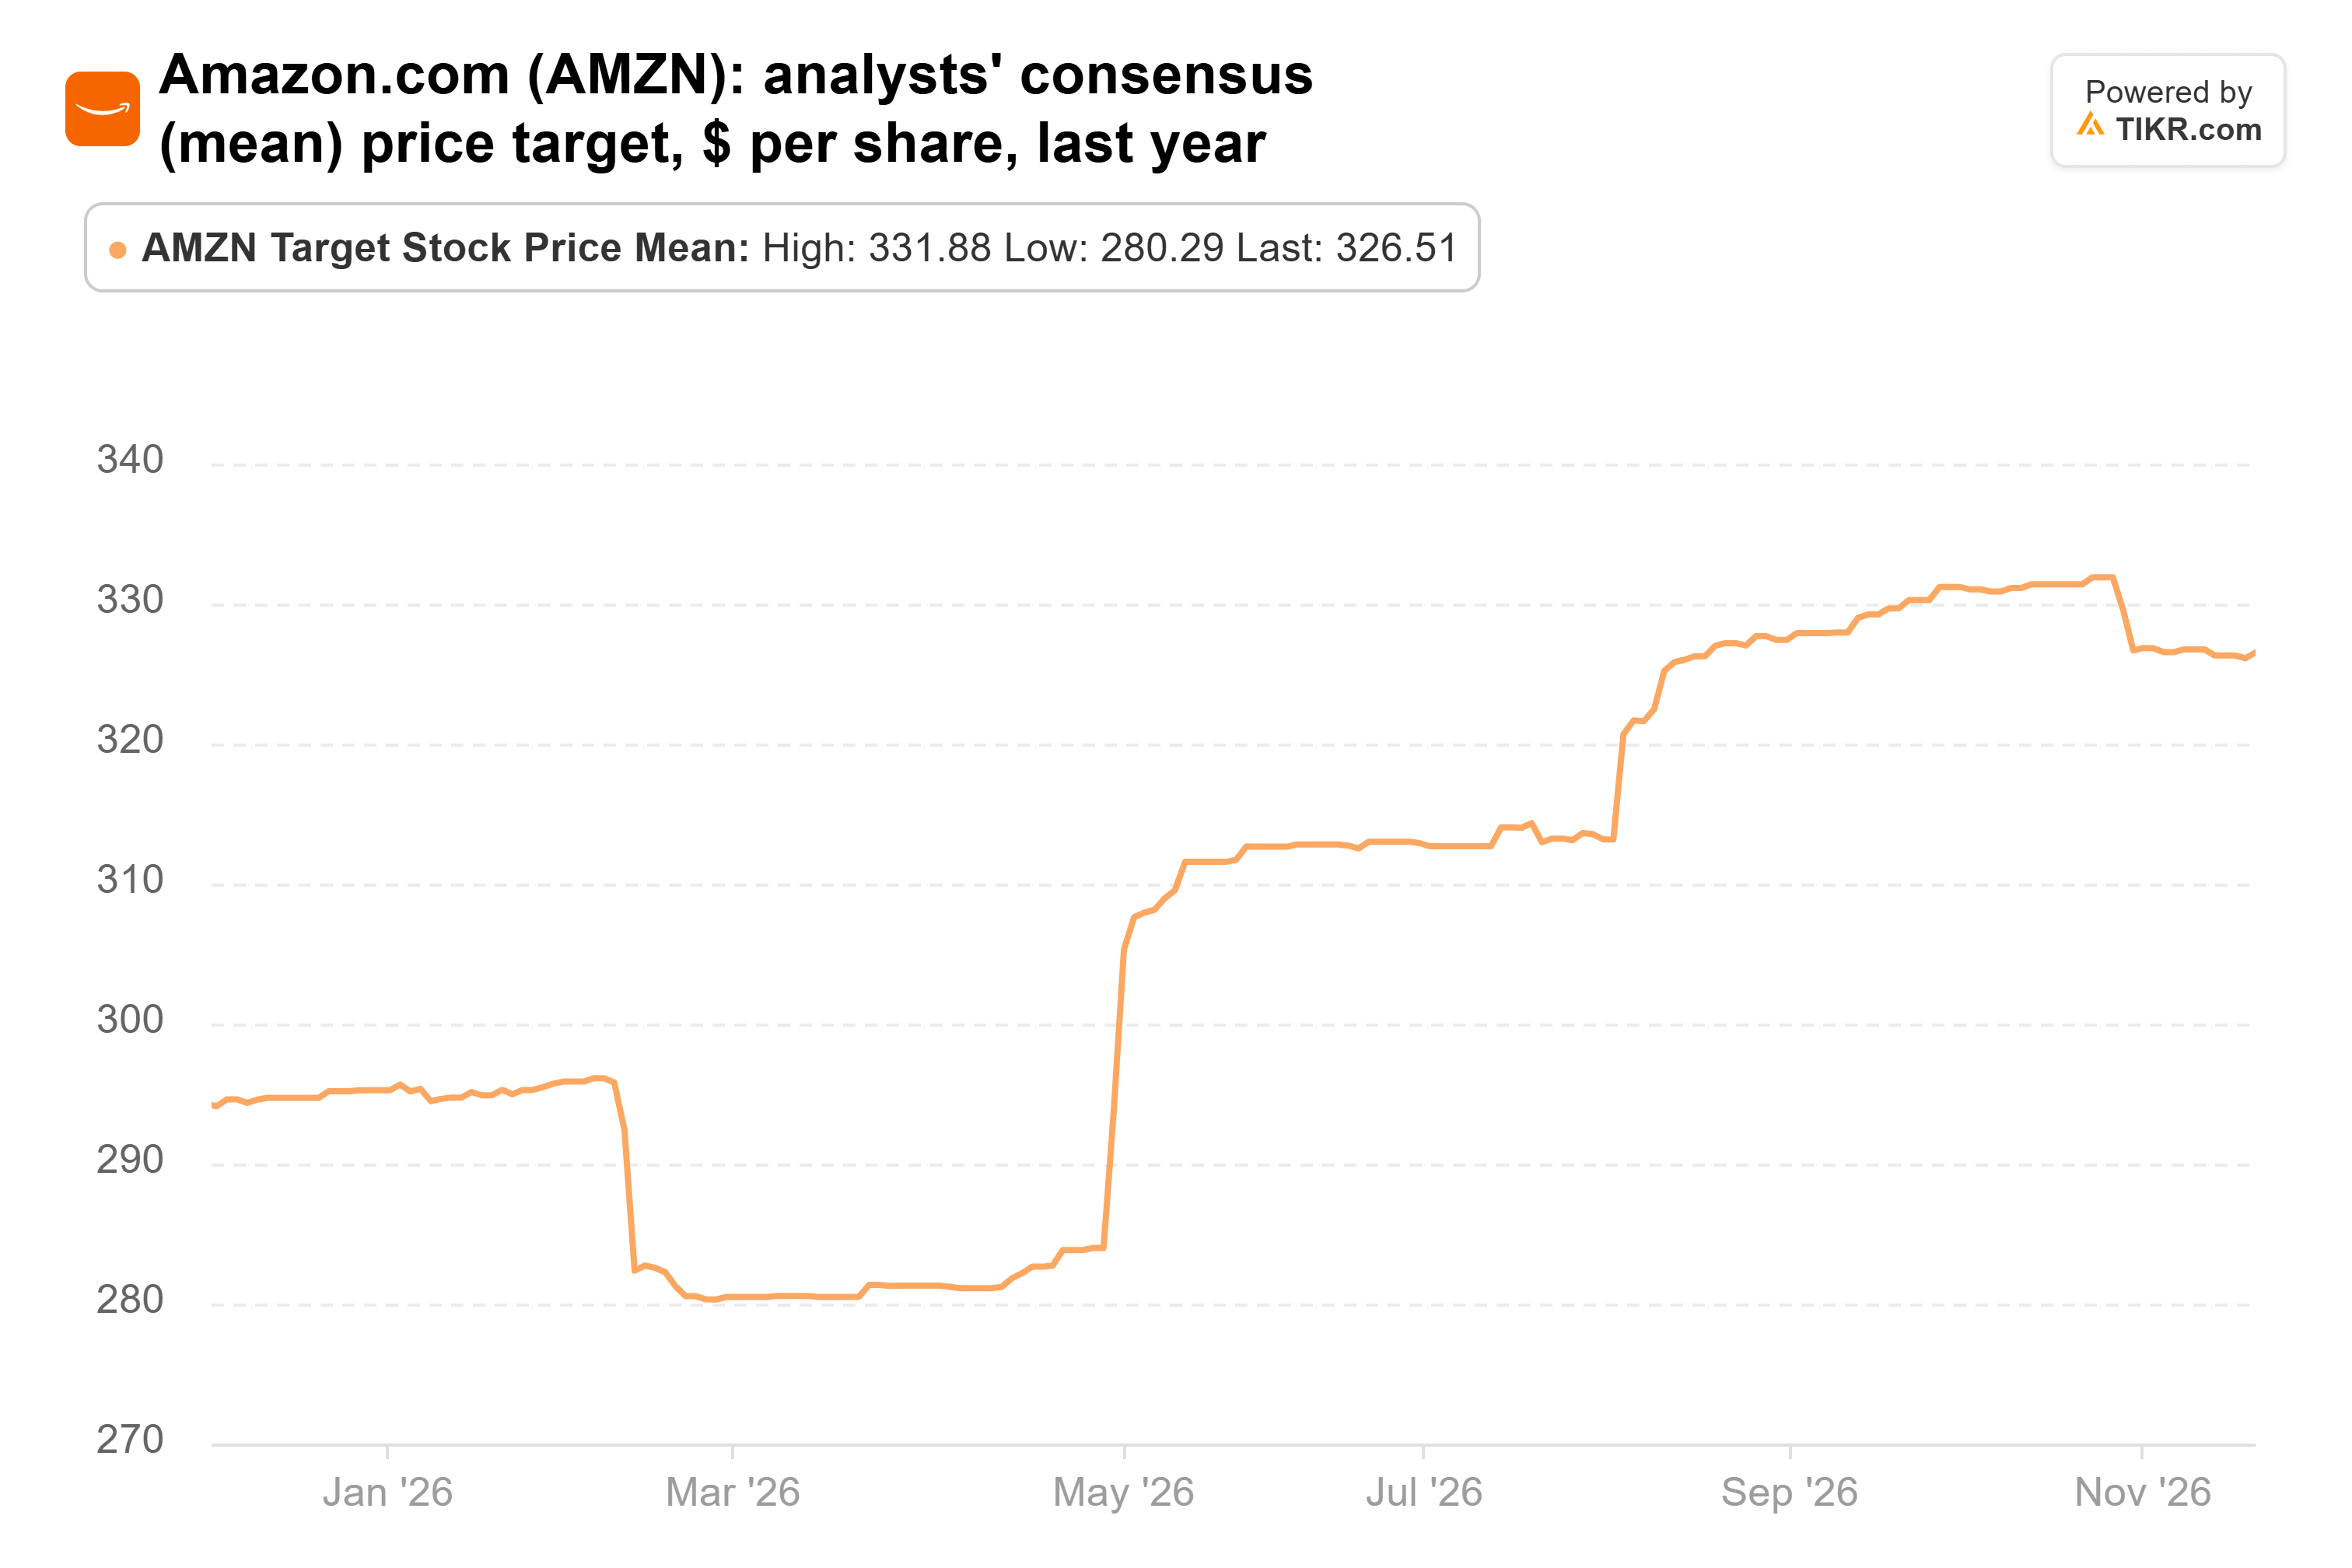
La moyenne de 326,51 $ est juste en dessous de son plus haut de 331,88 $ de fin octobre. Elle se situe 32 % au-dessus du dernier cours de clôture, et 62 analystes notent l'action sur TIKR.
Amazon est celui que je suivrais
Le risque pour Amazon est la trésorerie. Les analystes s'attendent à ce que le flux de trésorerie disponible reste négatif jusqu'en 2028. Et une fois qu'Anthropic sera cotée, la participation d'Amazon sera évaluée à la juste valeur chaque trimestre, donc ses bénéfices évolueront avec le cours d'Anthropic.
Néanmoins, parmi les trois choix de Dragoneer, Amazon est celui que j'achèterais aujourd'hui. Ses estimations continuent de grimper, son multiple est bien en dessous de son historique, et vous n'avez pas besoin de parier sur un cycle de la mémoire ou sur un redressement d'une fonderie. SK hynix est le pari le plus audacieux, et à environ 3 fois les bénéfices, beaucoup de mauvaises nouvelles sont déjà intégrées dans le cours. Je laisserais Intel de côté jusqu'à ce que les analystes arrêtent de réduire leurs estimations.
Le rapport du quatrième trimestre d'Amazon début février devrait inclure son plan de dépenses pour 2027. Si les investissements croissent moins vite que les revenus d'AWS, le flux de trésorerie disponible attendu par les analystes pour 2028 semble beaucoup plus atteignable. Le prochain 13F de Dragoneer, attendu mi-février, montrera s'il a conservé les trois actions.
Alors, quelle est la valeur réelle de l'action SK hynix ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit d'entrer quelques hypothèses dans le modèle de valorisation de TIKR et de voir ce que SK hynix pourrait valoir. Partez des estimations consensus de Wall Street, ou ajustez les paramètres pour refléter votre propre vision de l'entreprise. C'est gratuit.
Valorisez SK hynix gratuitement
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu à partir des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure des nouvelles récentes sur les entreprises ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !