Points clés
- L'action NVIDIA est en baisse de 47 % par rapport à son sommet d'octobre, et ce malgré un trimestre meilleur que prévu avec des prévisions relevées et des estimations de bénéfices en hausse.
- Gene Munster compare NVIDIA à Apple en 2012, et il a raison de dire qu'une simple amélioration des fondamentaux ne suffira pas à mettre fin à la vente massive.
- À 8,7 fois les bénéfices futurs, NVIDIA se négocie en dessous du creux d'Apple en 2013, mais une enquête comptable américaine présumée donne aux acheteurs une raison d'attendre.
- Les puces IA sur mesure de Broadcom et les perspectives de marge plus faibles de NVIDIA sont les autres pressions latentes, à commencer par la publication des résultats de Broadcom le 9 décembre.
NVIDIA (NVDA) a dépassé les attentes et relevé ses prévisions le 17 novembre. Puis elle a connu sa pire semaine depuis près de 20 ans.
Gene Munster, associé directeur de Deepwater Asset Management, a déjà vu une vente massive de ce genre. Il couvrait Apple (AAPL) chez Piper Jaffray à l'époque, et a écrit ceci sur X vendredi :
« J'ai eu un flashback de 2012 quand $AAPL était en forte baisse et je me rappelle que la vente massive ne s'arrête pas quand les fondamentaux s'améliorent, mais quand les acheteurs reviennent. »
Un investisseur sur X a exposé le parallèle. En 2013, a-t-il écrit, la crainte était que les téléphones Android bon marché ne détruisent les marges d'Apple. Aujourd'hui, la crainte est que les puces sur mesure, comme celles que Broadcom (AVGO) conçoit pour les plus gros acheteurs d'IA, fassent de même à celles de NVIDIA.
Les analystes continuent de relever les chiffres
Les données de TIKR illustrent clairement la première partie de l'argument de Munster. Les analystes s'attendent à ce que NVIDIA gagne plus chaque année jusqu'en janvier 2030 :
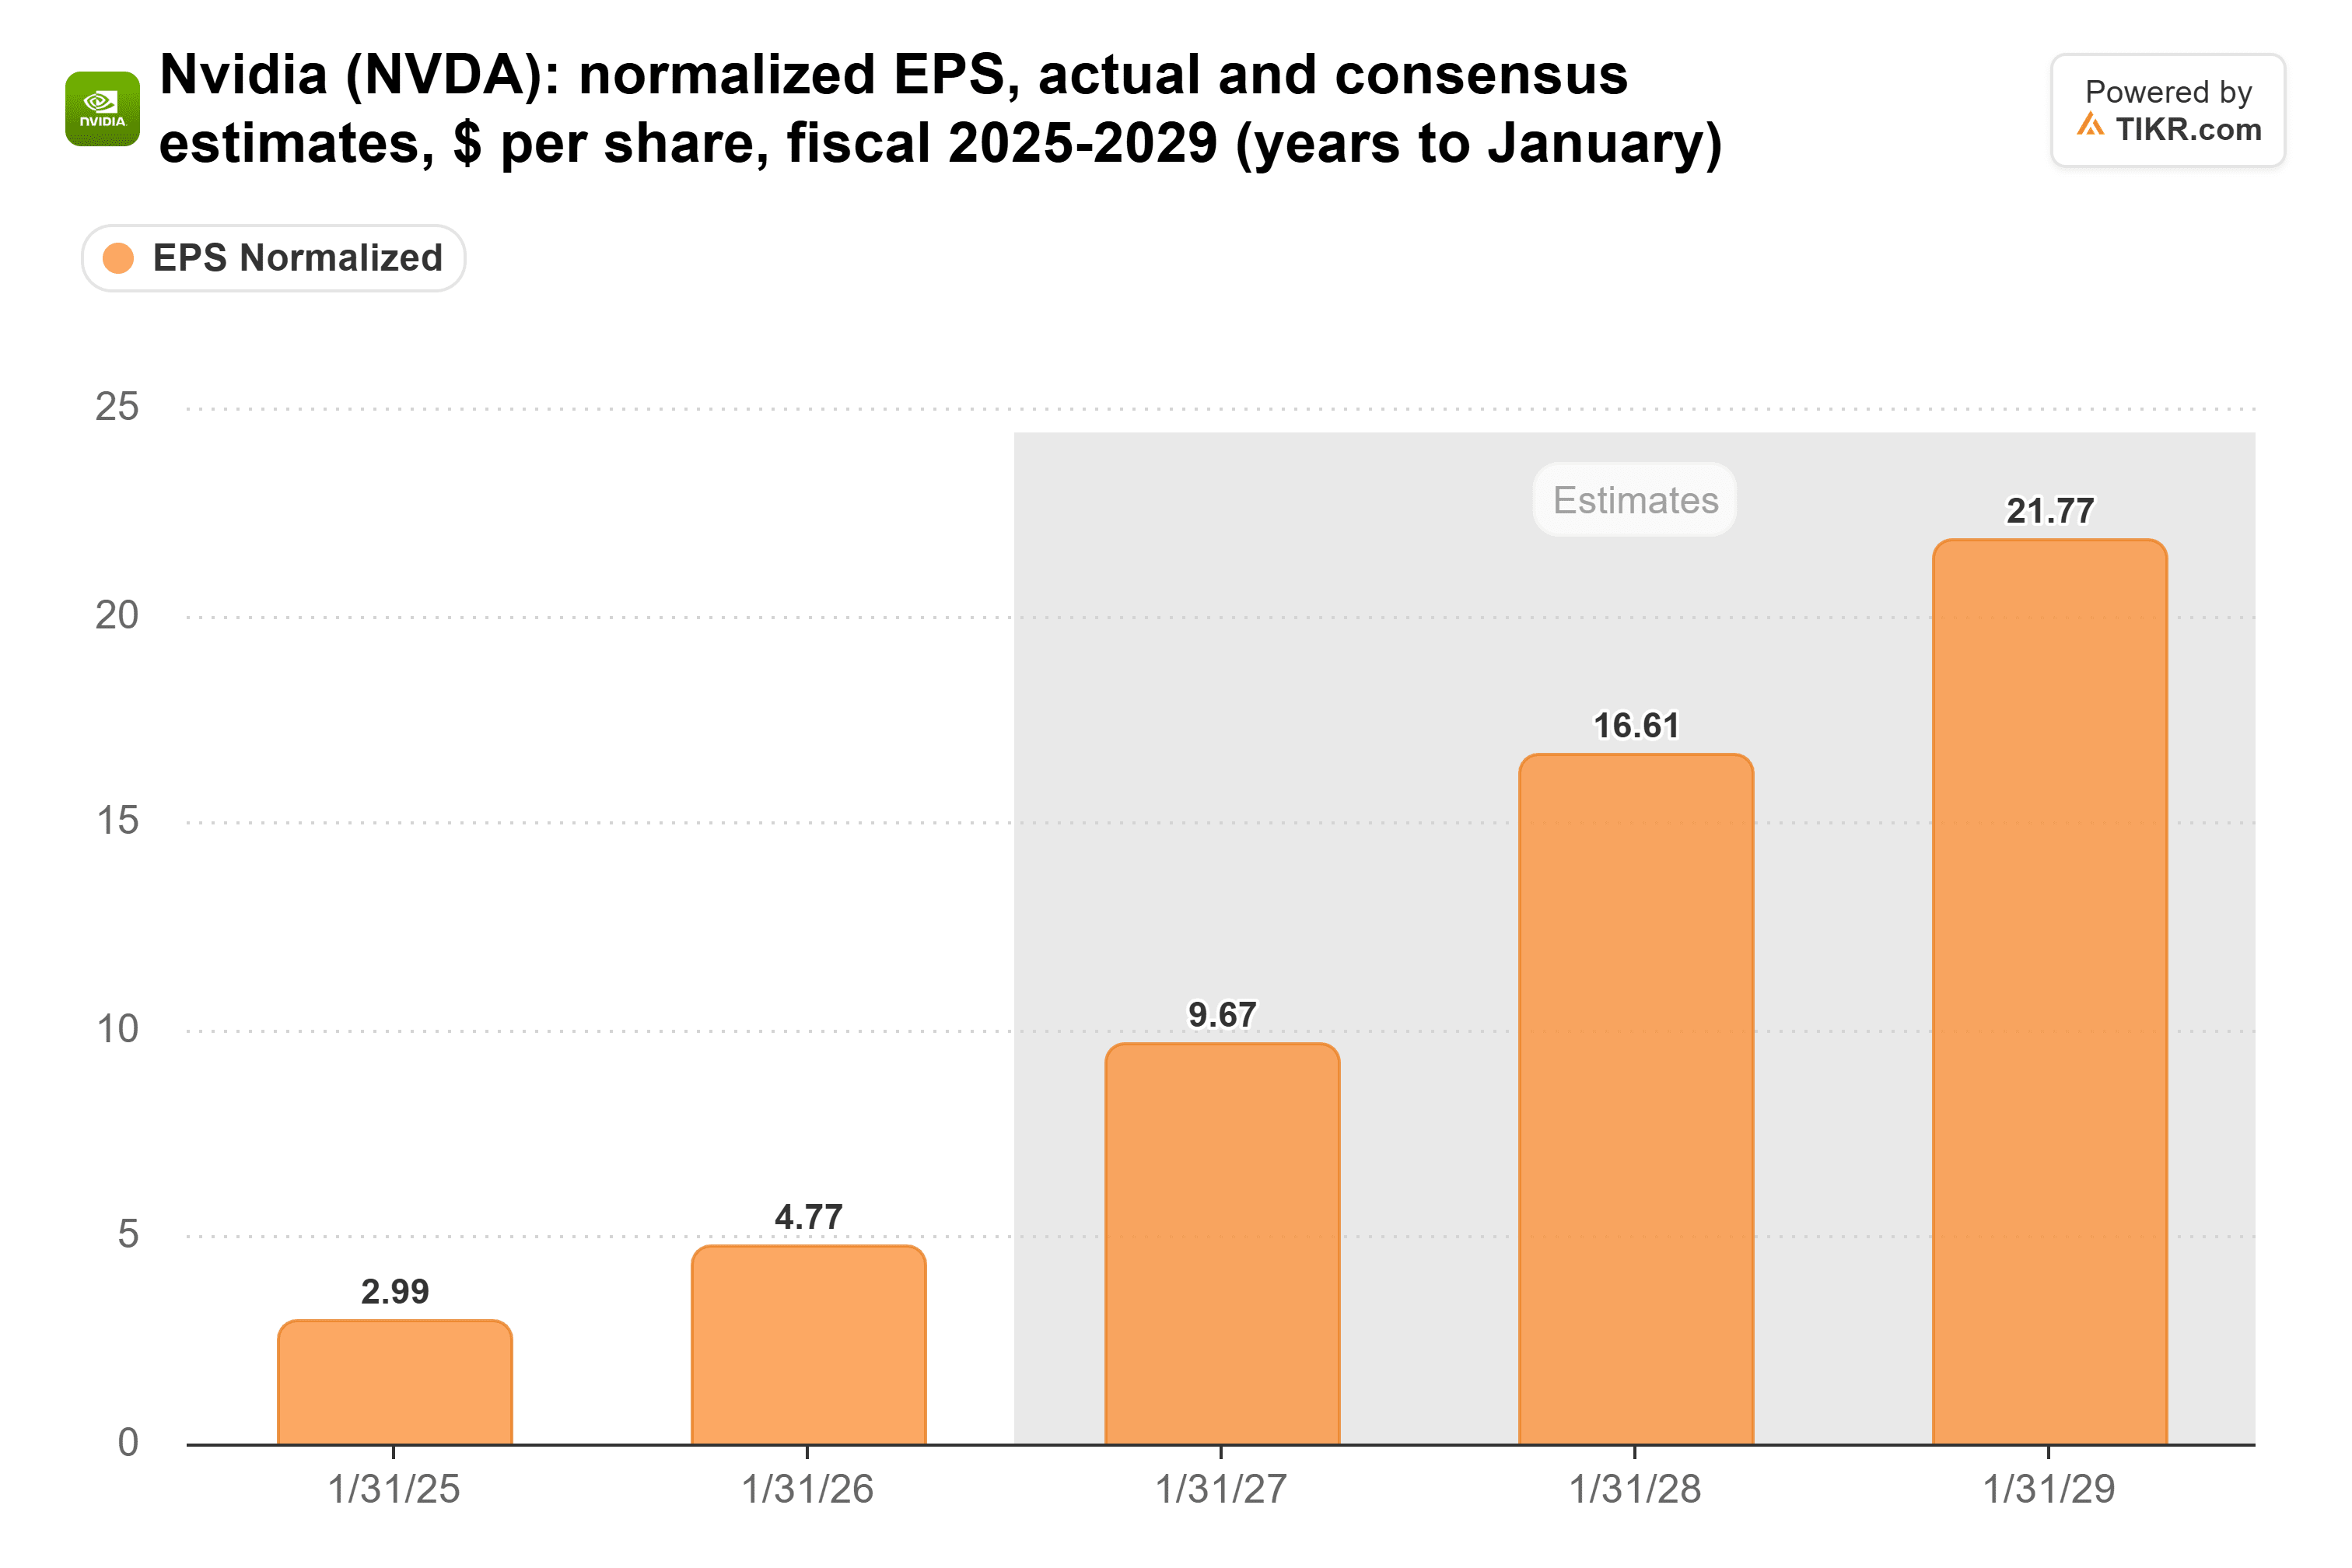
Le consensus pour le BPA normalisé de l'année se terminant en janvier 2028 est désormais de 16,61 $ par action, contre 15,92 $ fin octobre.
Un investisseur sur r/ValueInvesting a constaté qu'entre le 9 septembre et le 18 novembre, le consensus pour le BPA de l'année se terminant en janvier 2028 a augmenté de 2,6 %. Sur la même période, l'action a chuté de 33 %.
TIKR suit 63 analystes sur Nvidia. Combien disent "Acheter" ?
Consultez la répartition complète des recommandations Acheter, Conserver et Vendre sur Nvidia, ainsi que les estimations de revenus et de bénéfices de Wall Street, le tout au même endroit. Plus de 500 000 investisseurs utilisent TIKR pour rechercher des actions comme celle-ci. Voir les recommandations des analystes pour Nvidia
Déjà moins chère que le creux d'Apple
Des estimations en hausse et un prix en baisse ont écrasé le PER futur de NVIDIA :
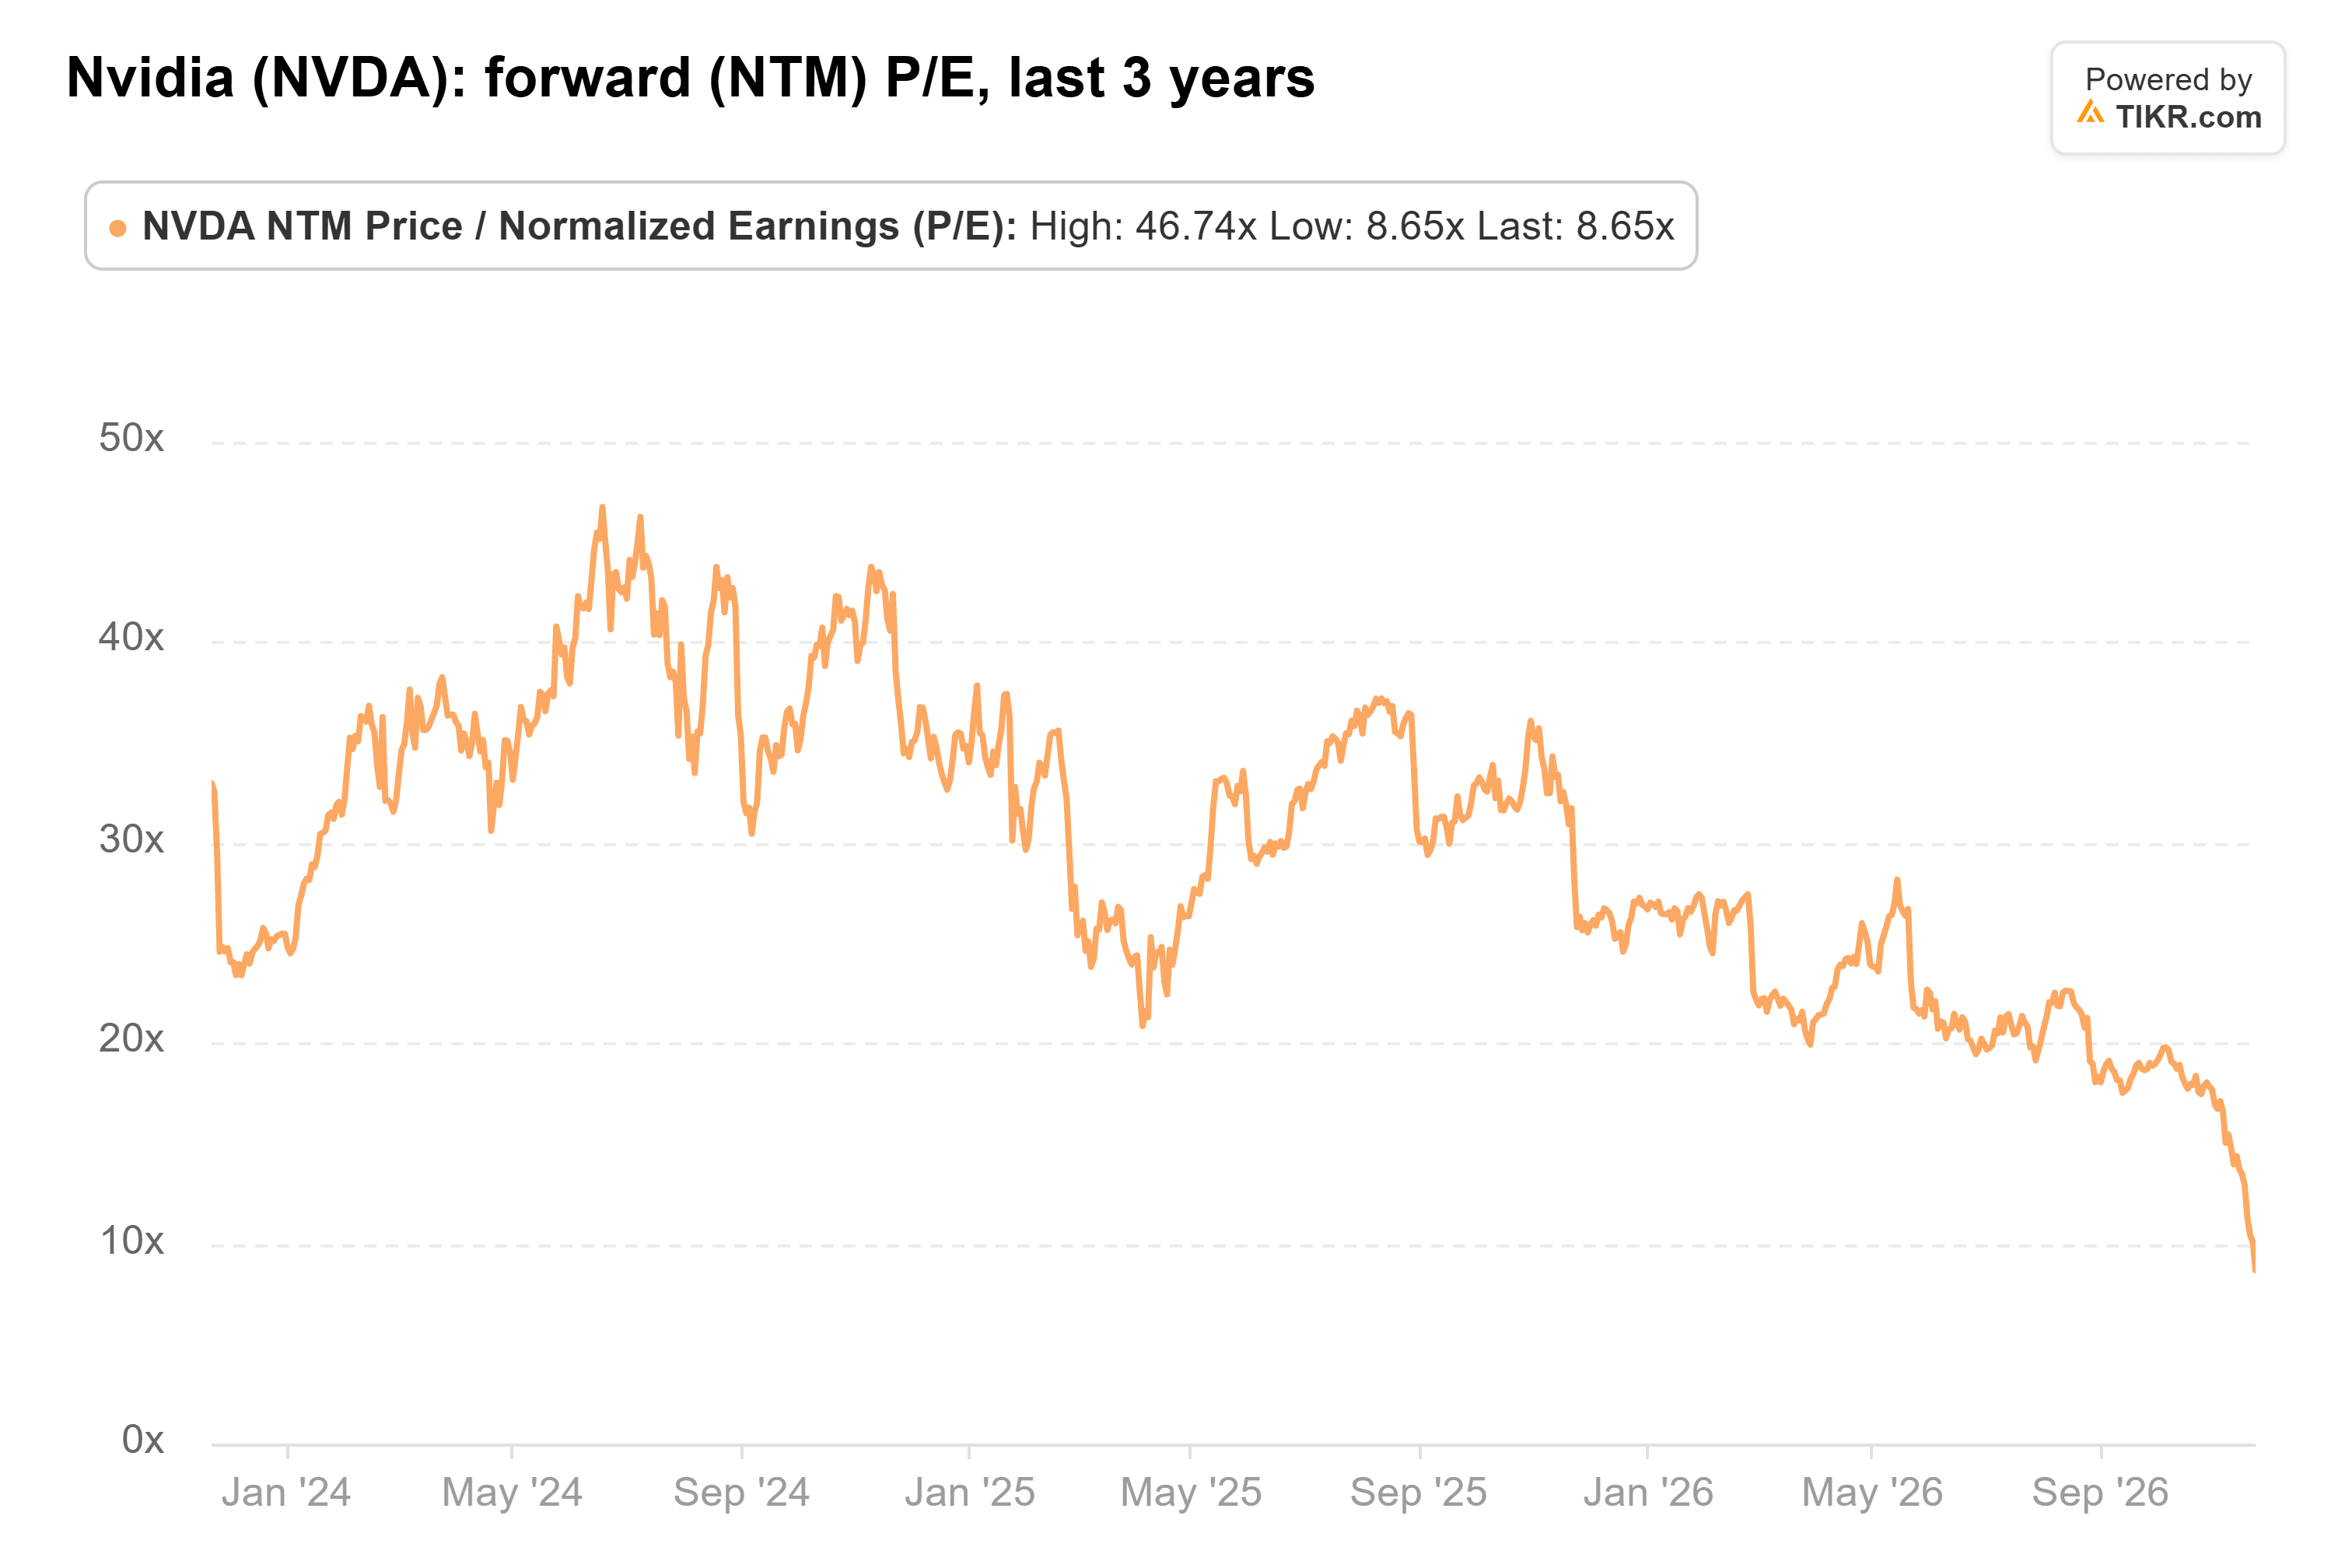
À 8,7x, NVIDIA se négocie à son PER futur le plus bas des trois dernières années. Sa moyenne sur trois ans est de 30x. L'investisseur sur X situe le creux d'Apple en 2013 à 9,4x les bénéfices. Donc, en termes de valorisation, NVIDIA a déjà chuté plus qu'Apple à l'époque.
Cependant, les objectifs de prix des analystes n'ont pas indiqué le chemin du retour. L'objectif moyen a été fortement réduit :

L'objectif moyen est désormais de 244,18 $, en baisse de 26 % par rapport à 328,95 $ le 23 octobre, et ce malgré la hausse des estimations sur la même période. Le posteur de r/ValueInvesting pense que les analystes « suivent simplement le prix ». C'est l'argument de Munster sous un autre angle : les analystes déplacent leurs objectifs après que les acheteurs ont fait bouger le cours.
La pression latente sur NVIDIA va au-delà des marges
La préoccupation d'Apple en 2013 concernait les marges, et NVIDIA a sa propre version de cela. Les revenus des puces IA de Broadcom ont augmenté de 221 % pour atteindre 16,7 milliards de dollars au trimestre clos le 2 août. Les revenus du centre de données de NVIDIA ont augmenté de 117 % pour atteindre 89,0 milliards de dollars au trimestre clos le 26 juillet. NVIDIA a également déclaré en août qu'elle s'attendait à ce que sa marge brute atteigne un creux de 71 %-72 % au trimestre de janvier avec la hausse des prix de la mémoire, contre 75,0 % au trimestre de juillet.
Le plus gros nouveau problème de NVIDIA est une enquête comptable américaine présumée. Le dépôt trimestriel qui détaillerait ses créances et garanties aurait été retardé par l'enquête. Ces créances avaient déjà grimpé à 63,1 milliards de dollars au 26 juillet, contre 38,5 milliards de dollars en janvier.
Les acheteurs ne peuvent pas quantifier une enquête en cours, ils ont donc toutes les raisons d'attendre, aussi bas que soit le multiple.
Qu'est-ce qui ramène les acheteurs
Je pense que NVIDIA est déjà valorisée comme l'était Apple à son creux. Ce qui manque, ce sont les acheteurs, et je ne m'attends pas à ce qu'ils reviennent en force tant que l'enquête comptable n'aura pas abouti.
Les prochains tests arrivent rapidement. Broadcom publie ses résultats le 9 décembre, par rapport à son objectif IA de 21,7 milliards de dollars. Ensuite, il y a le dépôt qui serait retardé. NVIDIA publie à nouveau ses résultats fin février, et une marge brute égale ou supérieure à 71 % montrerait qu'elle maîtrise ses coûts mémoire.
Alors, quelle est la valeur réelle de l'action NVIDIA ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit d'entrer quelques hypothèses dans le modèle de valorisation de TIKR pour voir ce que NVIDIA pourrait valoir. Partez du consensus des estimations de Wall Street, ou ajustez les paramètres pour refléter votre propre vision de l'entreprise. C'est gratuit.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure d'informations récentes sur l'entreprise ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !