Points clés
- Un fonds de 3,1 milliards de dollars a augmenté ses positions sur Microsoft, Amazon et MSCI au troisième trimestre, ses trois plus importantes positions nouvelles ou renforcées, selon son formulaire 13F déposé le 16 novembre.
- Microsoft est désormais le deuxième plus gros avoir du fonds, représentant 14,1 % de ses actions américaines, Amazon étant troisième avec 10,7 %.
- Les objectifs de prix moyens des analystes se situent 31 % au-dessus du dernier cours de clôture pour Microsoft et 32 % pour Amazon, mais seulement 13 % pour MSCI après sa hausse depuis le 30 septembre.
- Des trois, Microsoft présente le cas le plus solide : c'est le moins cher sur la base des bénéfices futurs, et sa trésorerie disponible reste positive.
Consulta Ltd détient 3,09 milliards de dollars d'actions américaines réparties sur seulement 14 positions, selon son formulaire 13F pour le trimestre clos le 30 septembre, déposé le 16 novembre. Dans un portefeuille aussi concentré, chaque ajout est un véritable pari. Ses trois plus importants ont été sur Microsoft (MSFT), Amazon (AMZN) et MSCI (MSCI).
Les analystes voient un potentiel de hausse pour les trois. Les chiffres soutiennent l'un d'entre eux plus que les autres.
Microsoft représente désormais 14 % du portefeuille
Le fonds a augmenté sa position sur Microsoft de 21 % au troisième trimestre, pour atteindre 850 000 actions d'une valeur de 436 millions de dollars au 30 septembre. Cela représente 14 % du fonds et son deuxième plus gros avoir. L'action a perdu 6 % depuis sa clôture du 30 septembre, bien que le trimestre publié par Microsoft le 28 octobre ait été solide. Azure a progressé de 48 %, dépassant la fourchette de 44 % à 45 % que Microsoft avait prévue.
Le cloud d'Amazon accélère également
Amazon a bénéficié d'un renforcement similaire. Le fonds a ajouté 20 % à sa position et a clôturé le trimestre avec 1,32 million d'actions d'une valeur de 330 millions de dollars. Cela représente 10,7 % du fonds et son troisième plus gros avoir. L'action a à peine bougé depuis, en baisse de 0,9 % par rapport à sa clôture du 30 septembre. Les ventes d'AWS ont augmenté de 39 % pour atteindre 46,0 milliards de dollars au troisième trimestre, leur croissance la plus rapide depuis près de cinq ans, et la marge opérationnelle de 13,9 % d'Amazon était la plus élevée jamais enregistrée.
TIKR suit 58 analystes sur Microsoft. Combien recommandent "Acheter" ?
Consultez la répartition complète des recommandations Acheter, Conserver et Vendre sur Microsoft, ainsi que les estimations de revenus et de bénéfices de Wall Street, le tout en un seul endroit. Plus de 500 000 investisseurs utilisent TIKR pour rechercher des actions comme celle-ci. Voir les recommandations des analystes pour Microsoft
La position sur MSCI a le plus augmenté
MSCI est une position beaucoup plus petite, mais le fonds l'a augmentée le plus rapidement. Sa position a augmenté de 62 % pour atteindre 325 000 actions d'une valeur de 175 millions de dollars, soit 5,7 % du fonds et son huitième plus gros avoir. L'action a gagné 13 % depuis sa clôture du 30 septembre. Au troisième trimestre, les revenus d'exploitation ont augmenté de 12,4 % pour atteindre 892,0 millions de dollars et le BPA ajusté a progressé de 14,3 % pour atteindre 5,11 dollars. Son activité d'indices a mené la danse : le rythme annualisé (run-rate) a augmenté de 16,5 % pour atteindre 2,1 milliards de dollars, porté par des actifs record dans les ETF liés aux indices MSCI. Et les clients restent fidèles, avec un taux de rétention de 95,0 %.
Les chiffres soutiennent-ils ces paris ?
Commençons par Microsoft. Les 58 analystes qui le notent sur TIKR ont relevé leur objectif de prix moyen d'un plus bas de 556 dollars fin juillet à 636 dollars, soit 31 % au-dessus du dernier cours de clôture :

L'action se négocie à environ 23 fois les bénéfices futurs, bien en dessous de sa moyenne quinquennale d'environ 29x. L'inquiétude porte sur la trésorerie. Les analystes ont réduit trois fois leur estimation de la trésorerie disponible pour l'exercice 2027, à 32,0 milliards de dollars. Microsoft a généré 67,0 milliards de dollars de trésorerie disponible pour l'exercice 2026, et il continue d'injecter de l'argent dans les centres de données.
Les objectifs pour Amazon ont encore plus augmenté. Les 62 analystes qui le notent sur TIKR affichent désormais une moyenne de 327 dollars, contre 294 dollars il y a un an, soit 32 % au-dessus du dernier cours de clôture :

À environ 25 fois les bénéfices futurs, Amazon se négocie à peu près à la moitié de sa moyenne quinquennale de 49x. Mais Amazon dépense encore plus que Microsoft : le consensus prévoit désormais que sa trésorerie disponible pour 2026 sera une sortie de 41,2 milliards de dollars. Et Anthropic a commencé à être cotée le 19 novembre, donc la participation de 14,7 % d'Amazon aura désormais un prix de marché chaque trimestre, ce qui fera fluctuer ses résultats GAAP. Avec près de 40 % des actions de l'IPO libres de transaction dès le premier jour, ce prix pourrait beaucoup bouger.
MSCI a le moins de marge de progression restante. Son objectif moyen est passé de 655 dollars il y a un an à 690 dollars, seulement 13 % au-dessus du dernier cours de clôture :
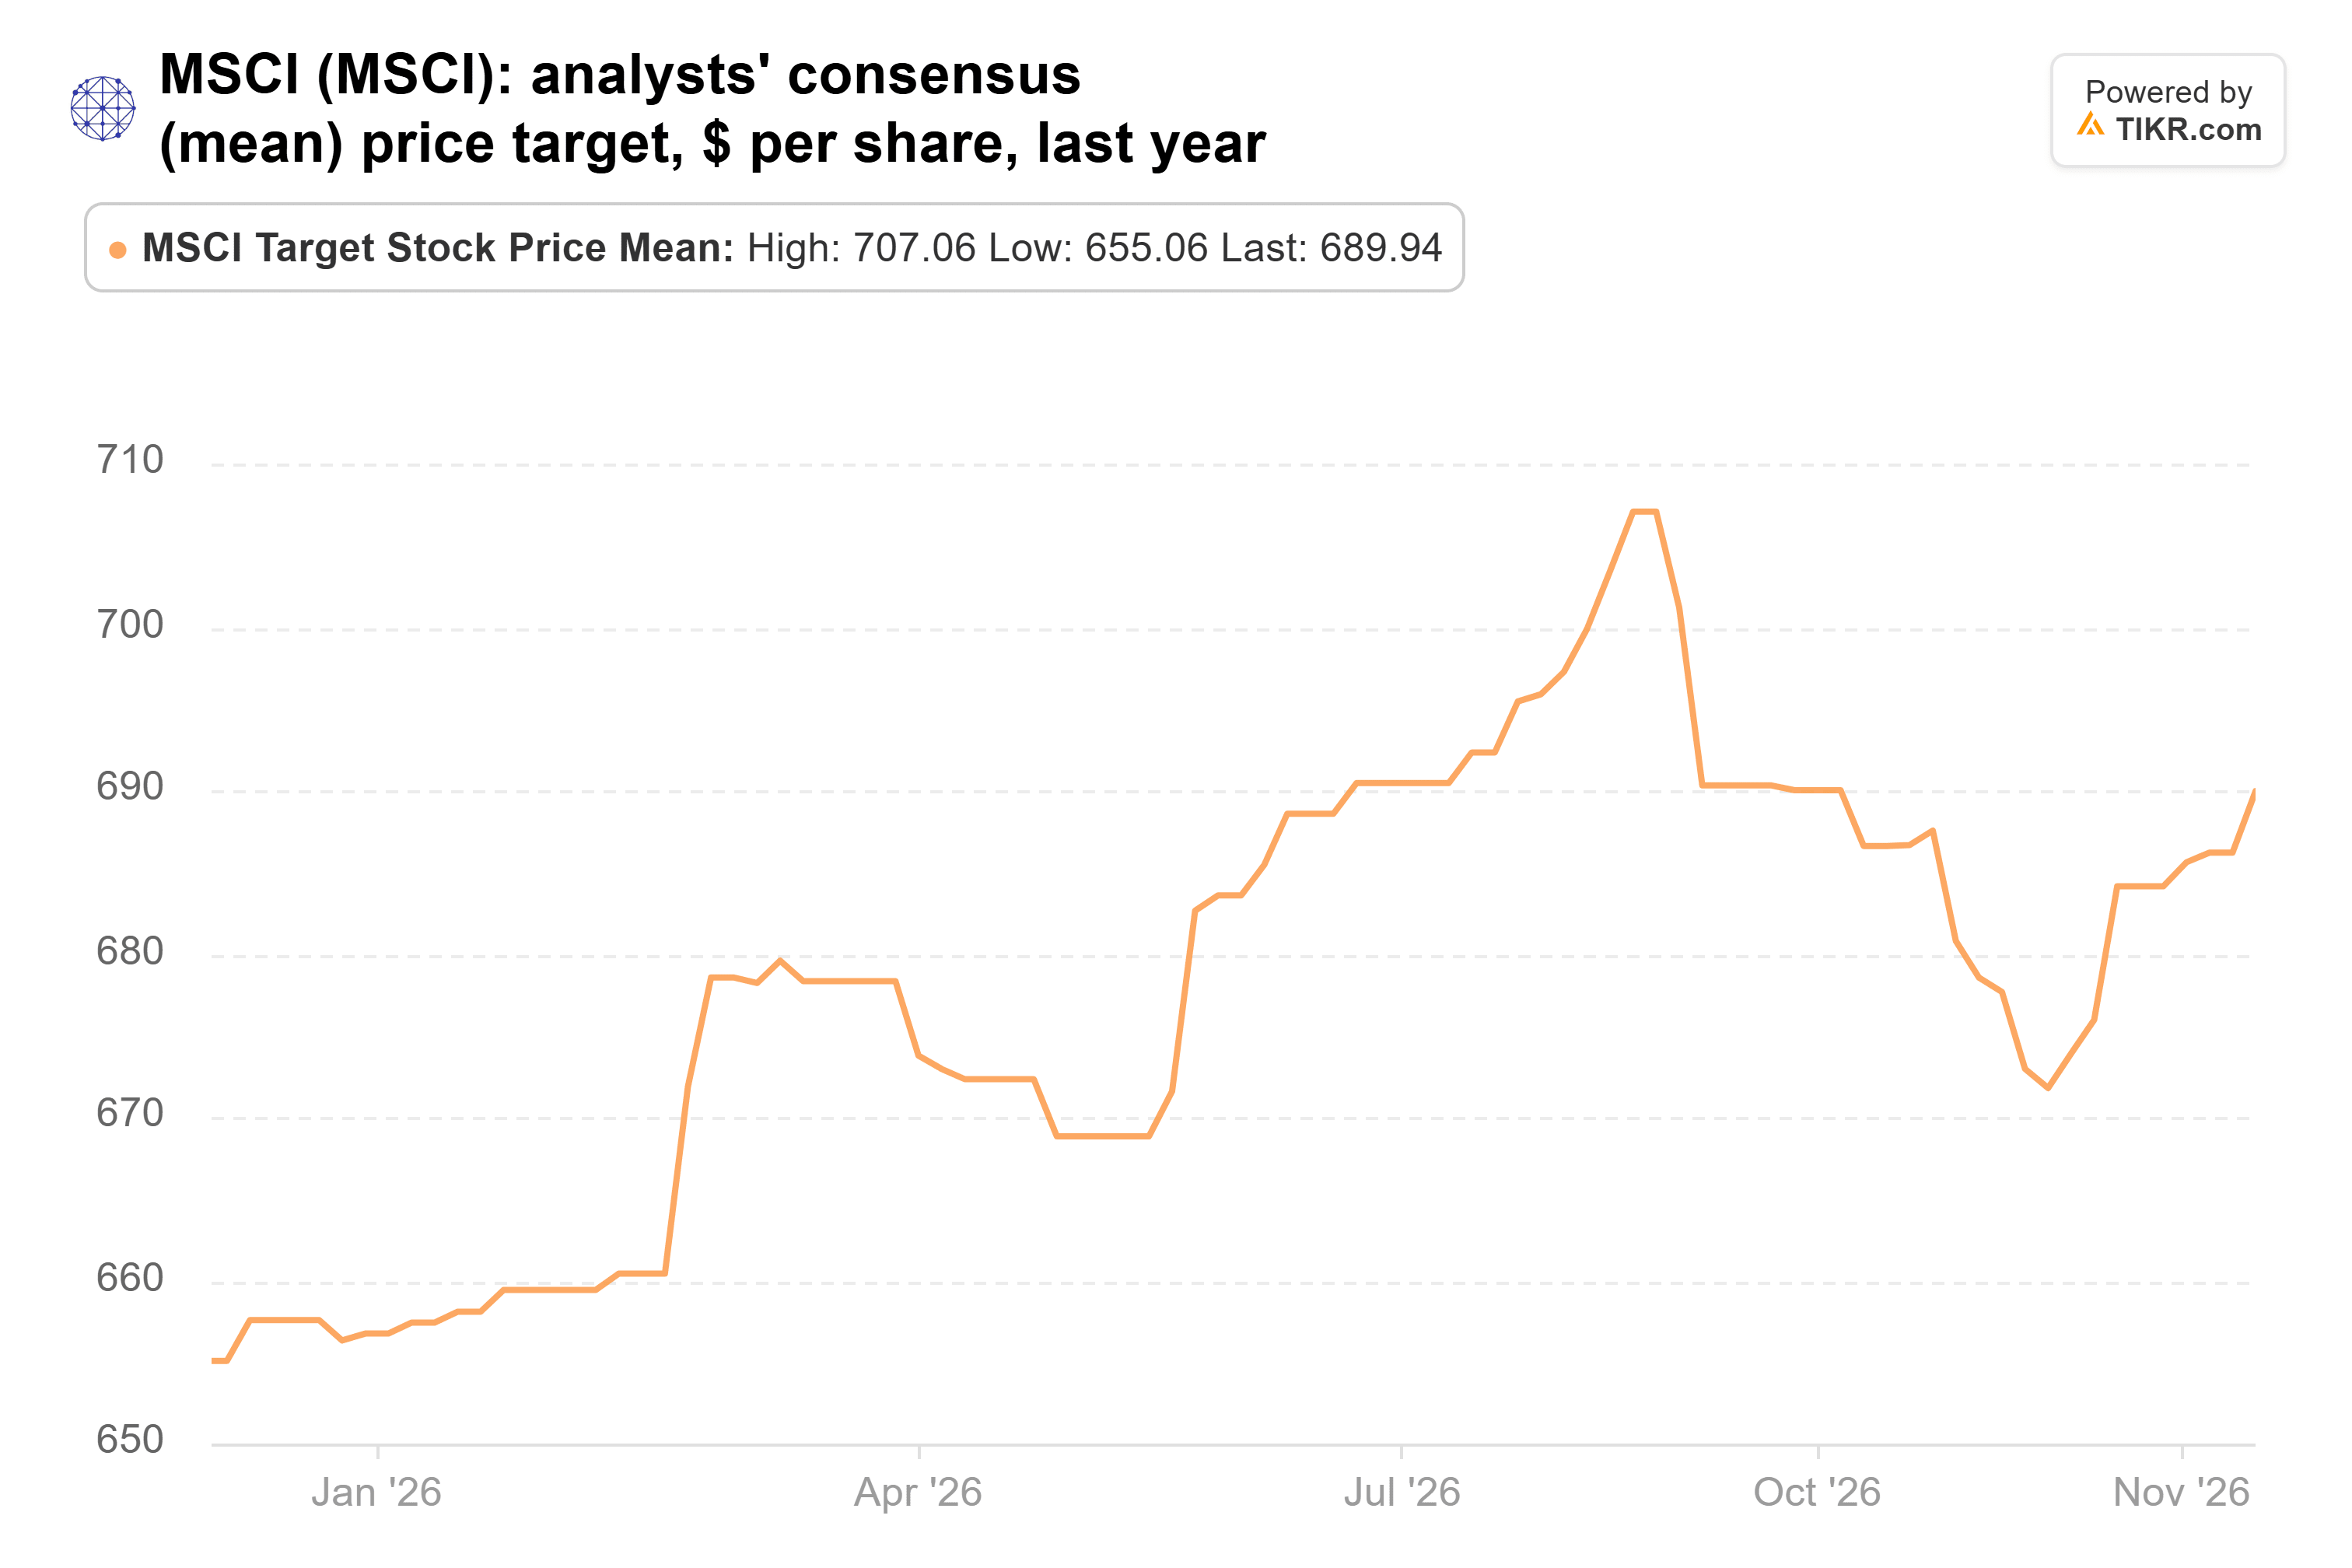
À environ 28 fois les bénéfices futurs, c'est aussi la plus chère des trois.
Microsoft est celui que j'achèterais
Si je ne pouvais en acheter qu'un seul des trois maintenant, ce serait Microsoft. C'est le moins cher des trois sur la base des bénéfices futurs, et sa trésorerie disponible reste positive tandis que celle d'Amazon devient négative.
Amazon est un deuxième choix très proche. Je veux juste voir dans quelle mesure les fluctuations de l'action d'Anthropic affectent ses bénéfices d'abord. Le trimestre de MSCI était également excellent, mais après sa hausse depuis le 30 septembre, je voudrais un meilleur prix.
Le prochain rapport de Microsoft, fin janvier, sera le test. Après 18,6 milliards de dollars de trésorerie disponible au trimestre de septembre, il ne lui faut qu'environ 13,4 milliards de dollars sur les trois prochains trimestres combinés pour atteindre le consensus de 32,0 milliards de dollars. Un autre trimestre proche du rythme de septembre rendrait cette estimation trop faible. Le prochain 13F du fonds, attendu mi-février, montrera s'il a continué à ajouter.
Alors, que vaut réellement l'action Microsoft ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit de saisir quelques hypothèses dans le modèle d'évaluation de TIKR et de voir ce que Microsoft pourrait valoir. Partez des estimations consensuelles de Wall Street, ou ajustez les paramètres pour refléter votre propre vision de l'entreprise. C'est gratuit.
Évaluez Microsoft gratuitement
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu à partir des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure les actualités récentes des entreprises ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !