Points clés
- KR Capital, un fonds de 1,17 milliard de dollars, a ouvert une nouvelle position sur Microsoft et a augmenté ses positions sur Amazon et Gildan Activewear au troisième trimestre, selon son dernier formulaire 13F.
- L'activité cloud d'Amazon connaît sa croissance la plus rapide depuis près de cinq ans, mais les analystes ne s'attendent pas à ce que son flux de trésorerie disponible redevienne positif avant 2028.
- Gildan est la moins chère des trois et la plus risquée, après avoir réduit ses prévisions pour 2026 et retiré ses objectifs jusqu'en 2028.
- Les chiffres de Microsoft soutiennent le mieux l'achat : la croissance d'Azure a dépassé les prévisions de l'entreprise, la cible moyenne des analystes est à son plus haut de l'année, et l'action se négocie en dessous de sa moyenne de valorisation sur cinq ans.
KR Capital LP, un fonds qui gère 1,17 milliard de dollars, vient de dévoiler ses cartes. Son formulaire 13F pour le trimestre clos le 30 septembre, déposé le 16 novembre, montre une nouvelle position sur Microsoft (MSFT), 32 % d'actions supplémentaires d'Amazon (AMZN) et plus du double d'actions de Gildan Activewear (GIL).
Il s'agissait de ses trois plus importantes positions nouvelles ou augmentées, et les trois sont en baisse depuis le 30 septembre, Gildan de 23 %. Donc, pour quiconque envisage de suivre le fonds, la question est de savoir lequel de ces paris tient toujours la route.
Microsoft est le seul nouveau nom
Le fonds détenait 77 777 actions Microsoft au 30 septembre, d'une valeur de 40 millions de dollars. Cela représente 3,4 % de ses actions déclarées en 13F et sa cinquième plus grande position. Il n'en détenait aucune un trimestre plus tôt.
Le dernier trimestre de Microsoft soutient le pari. Au trimestre clos le 30 septembre, le chiffre d'affaires d'Azure a augmenté de 48 %, dépassant la propre prévision de Microsoft de 44 % à 45 %, et la cible de prix moyenne des analystes a atteint son plus haut niveau de l'année écoulée :
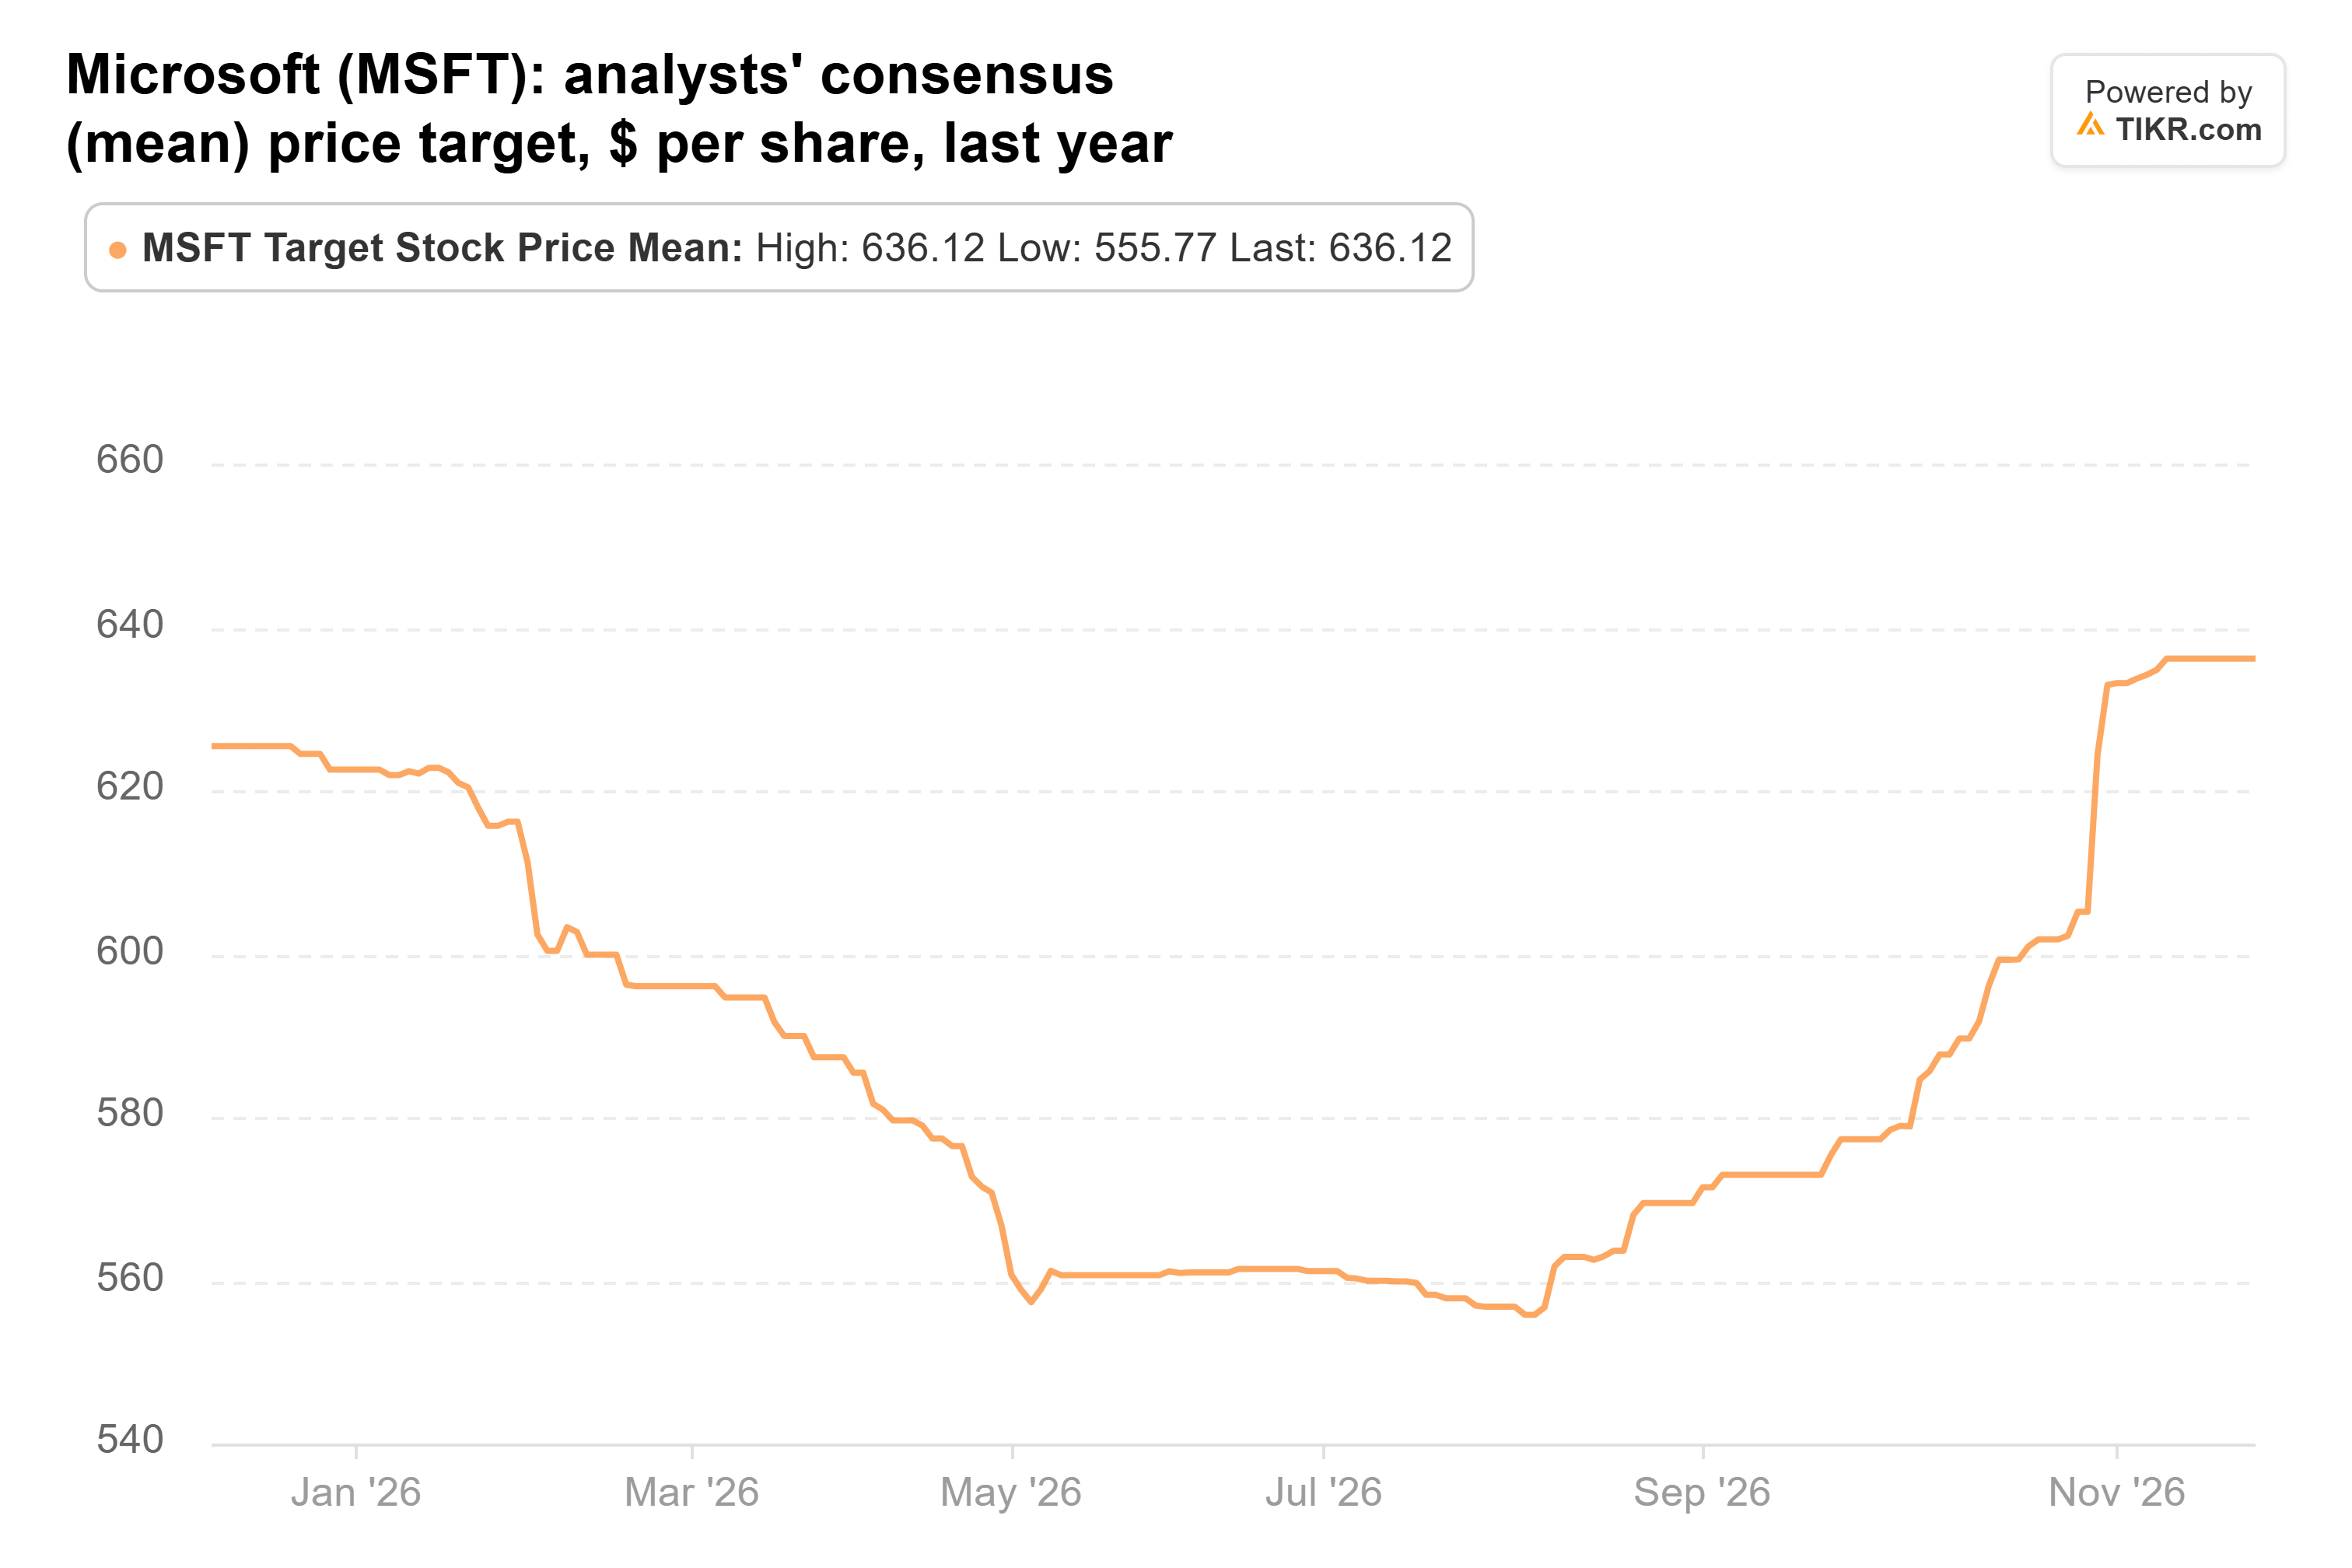
À 636,12 $, cette moyenne est 31 % au-dessus du dernier cours de clôture, selon les 58 analystes qui évaluent Microsoft sur TIKR. Avec l'action en baisse de 6 % depuis le 30 septembre, cet écart ne fait que se creuser.
TIKR suit 58 analystes sur Microsoft. Combien disent "Acheter" ?
Voyez la répartition complète des recommandations Acheter, Conserver et Vendre sur Microsoft, ainsi que les estimations de chiffre d'affaires et de bénéfices de Wall Street, le tout en un seul endroit. Plus de 500 000 investisseurs utilisent TIKR pour rechercher des actions comme celle-ci. Voir les recommandations des analystes pour Microsoft
Le cloud d'Amazon décolle, et la trésorerie mettra du temps
Amazon est la deuxième plus grande position du fonds : 249 099 actions au 30 septembre, d'une valeur de 62 millions de dollars, soit 5,3 % de ses actions déclarées en 13F, après avoir ajouté 32 % d'actions supplémentaires au cours du trimestre. L'action a à peine bougé depuis, en baisse de 0,9 %.
Le rapport du 29 octobre d'Amazon a donné au fonds de quoi se réjouir. Le chiffre d'affaires d'AWS a augmenté de 39 % pour atteindre 46,0 milliards de dollars, sa croissance la plus rapide depuis près de cinq ans, et la marge opérationnelle GAAP d'Amazon a atteint un record de 13,9 %. Le PDG Andy Jassy a déclaré dans le communiqué que l'investissement dans AWS "porte ses fruits", soulignant des "taux de croissance projetés du chiffre d'affaires supérieurs à 40 % tant en 2027 qu'en 2028".
La facture est le revers de la médaille. Jassy prévoit de dépenser significativement plus de 220 milliards de dollars l'année prochaine, et le consensus prévoit un flux de trésorerie disponible négatif de 41,2 milliards de dollars en 2026 avant de redevenir positif en 2028. Dan Loeb de Third Point a pris la direction opposée, quittant Amazon au même trimestre et ouvrant une position sur Microsoft.
Les analystes restent néanmoins avec Amazon. Leur cible moyenne est en hausse sur l'année écoulée et se situe juste en dessous de son sommet d'octobre :
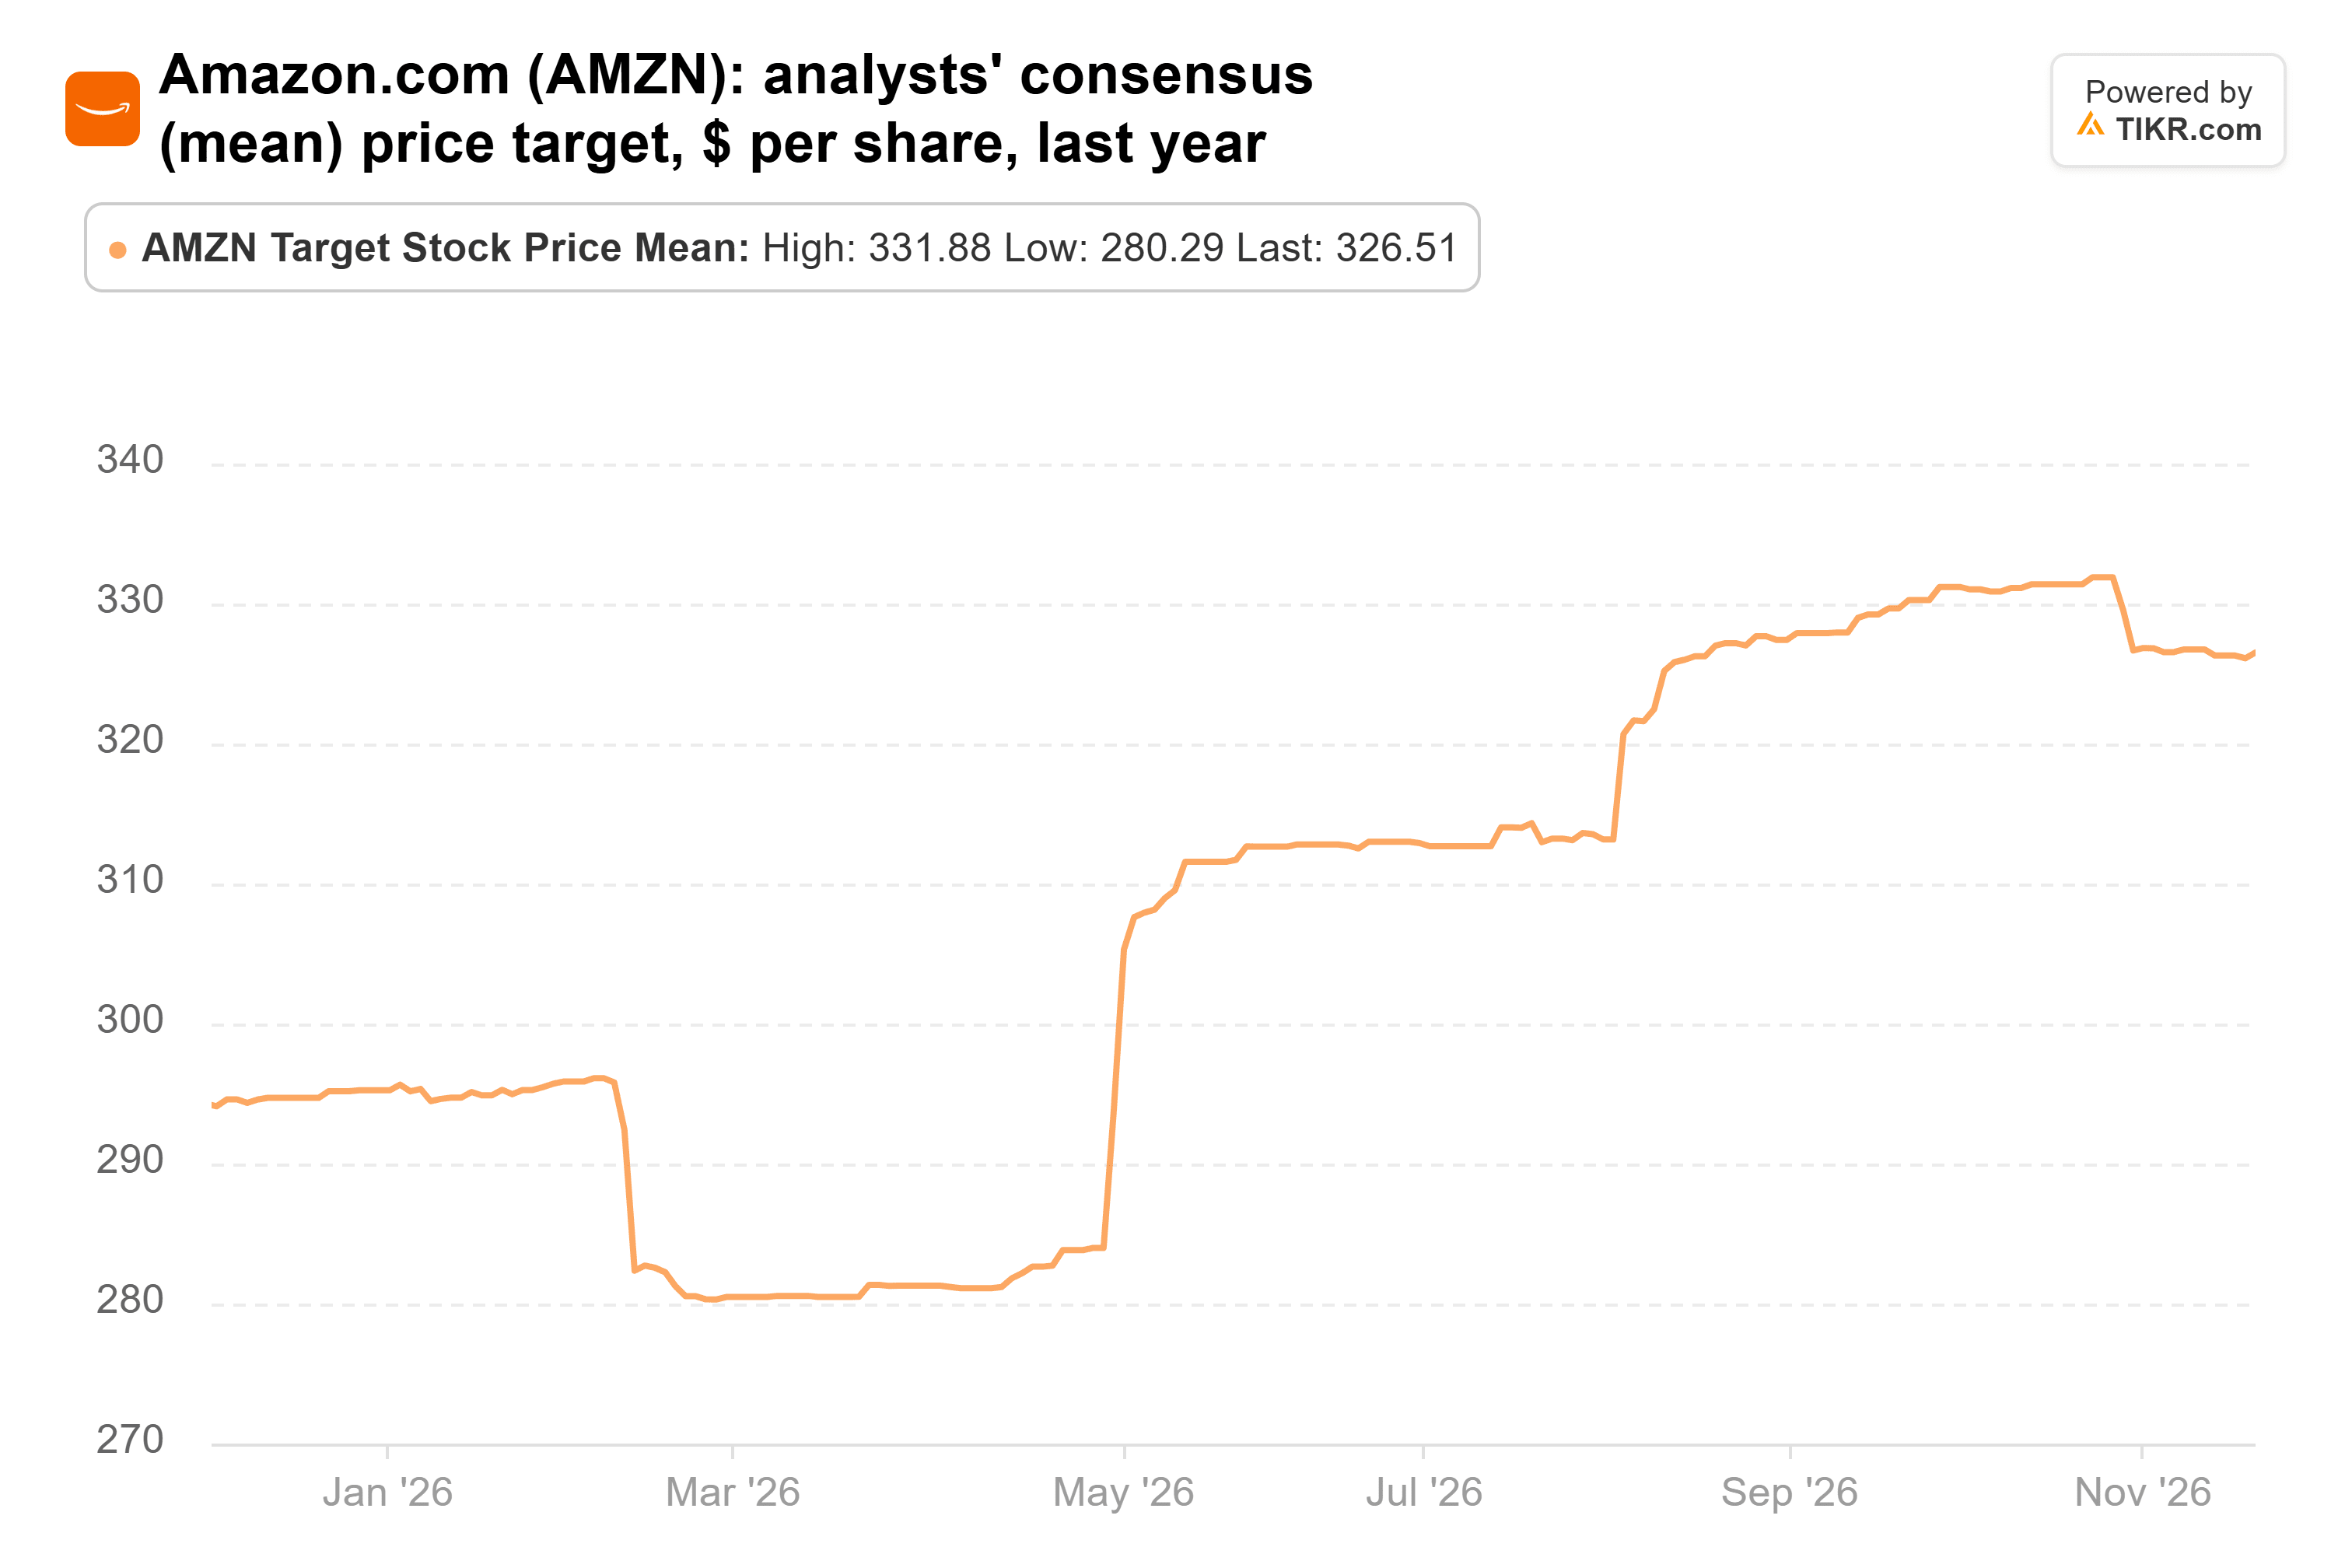
Cette moyenne de 326,51 $ est 32 % au-dessus du dernier cours de clôture, selon les 62 analystes qui évaluent Amazon sur TIKR. Et à environ 25 fois les bénéfices futurs, l'action se négocie en dessous de 27x, le multiple le plus bas avec lequel elle a clôturé un trimestre depuis le début des données de TIKR en 2014.
Gildan est la moins chère, pour une raison
Le fonds a le plus augmenté sa position sur Gildan, la portant de 153 % à 718 830 actions au 30 septembre. Ces actions valaient 31 millions de dollars, soit 2,6 % de ses actions déclarées en 13F.
Puis est arrivé le rapport du 5 novembre de Gildan. Les ventes du troisième trimestre de 1,47 milliard de dollars ont manqué ses prévisions d'environ 1,65 milliard de dollars. Elle a réduit ses prévisions de BPA ajusté pour 2026 à 3,70-3,80 $ contre 4,65-4,75 $ auparavant et a retiré ses objectifs jusqu'en 2028, une nouvelle perspective étant attendue au printemps 2027. Le PDG Glenn Chamandy a déclaré dans le communiqué que "la reprise de la demande que nous avions anticipée ne s'est pas matérialisée comme prévu". L'action est désormais 55 % en dessous de son plus haut sur 52 semaines.
Les analystes ont réduit leurs estimations en même temps que l'entreprise. Leur cible moyenne a atteint son plus bas de l'année écoulée le 10 novembre, cinq jours après le rapport :
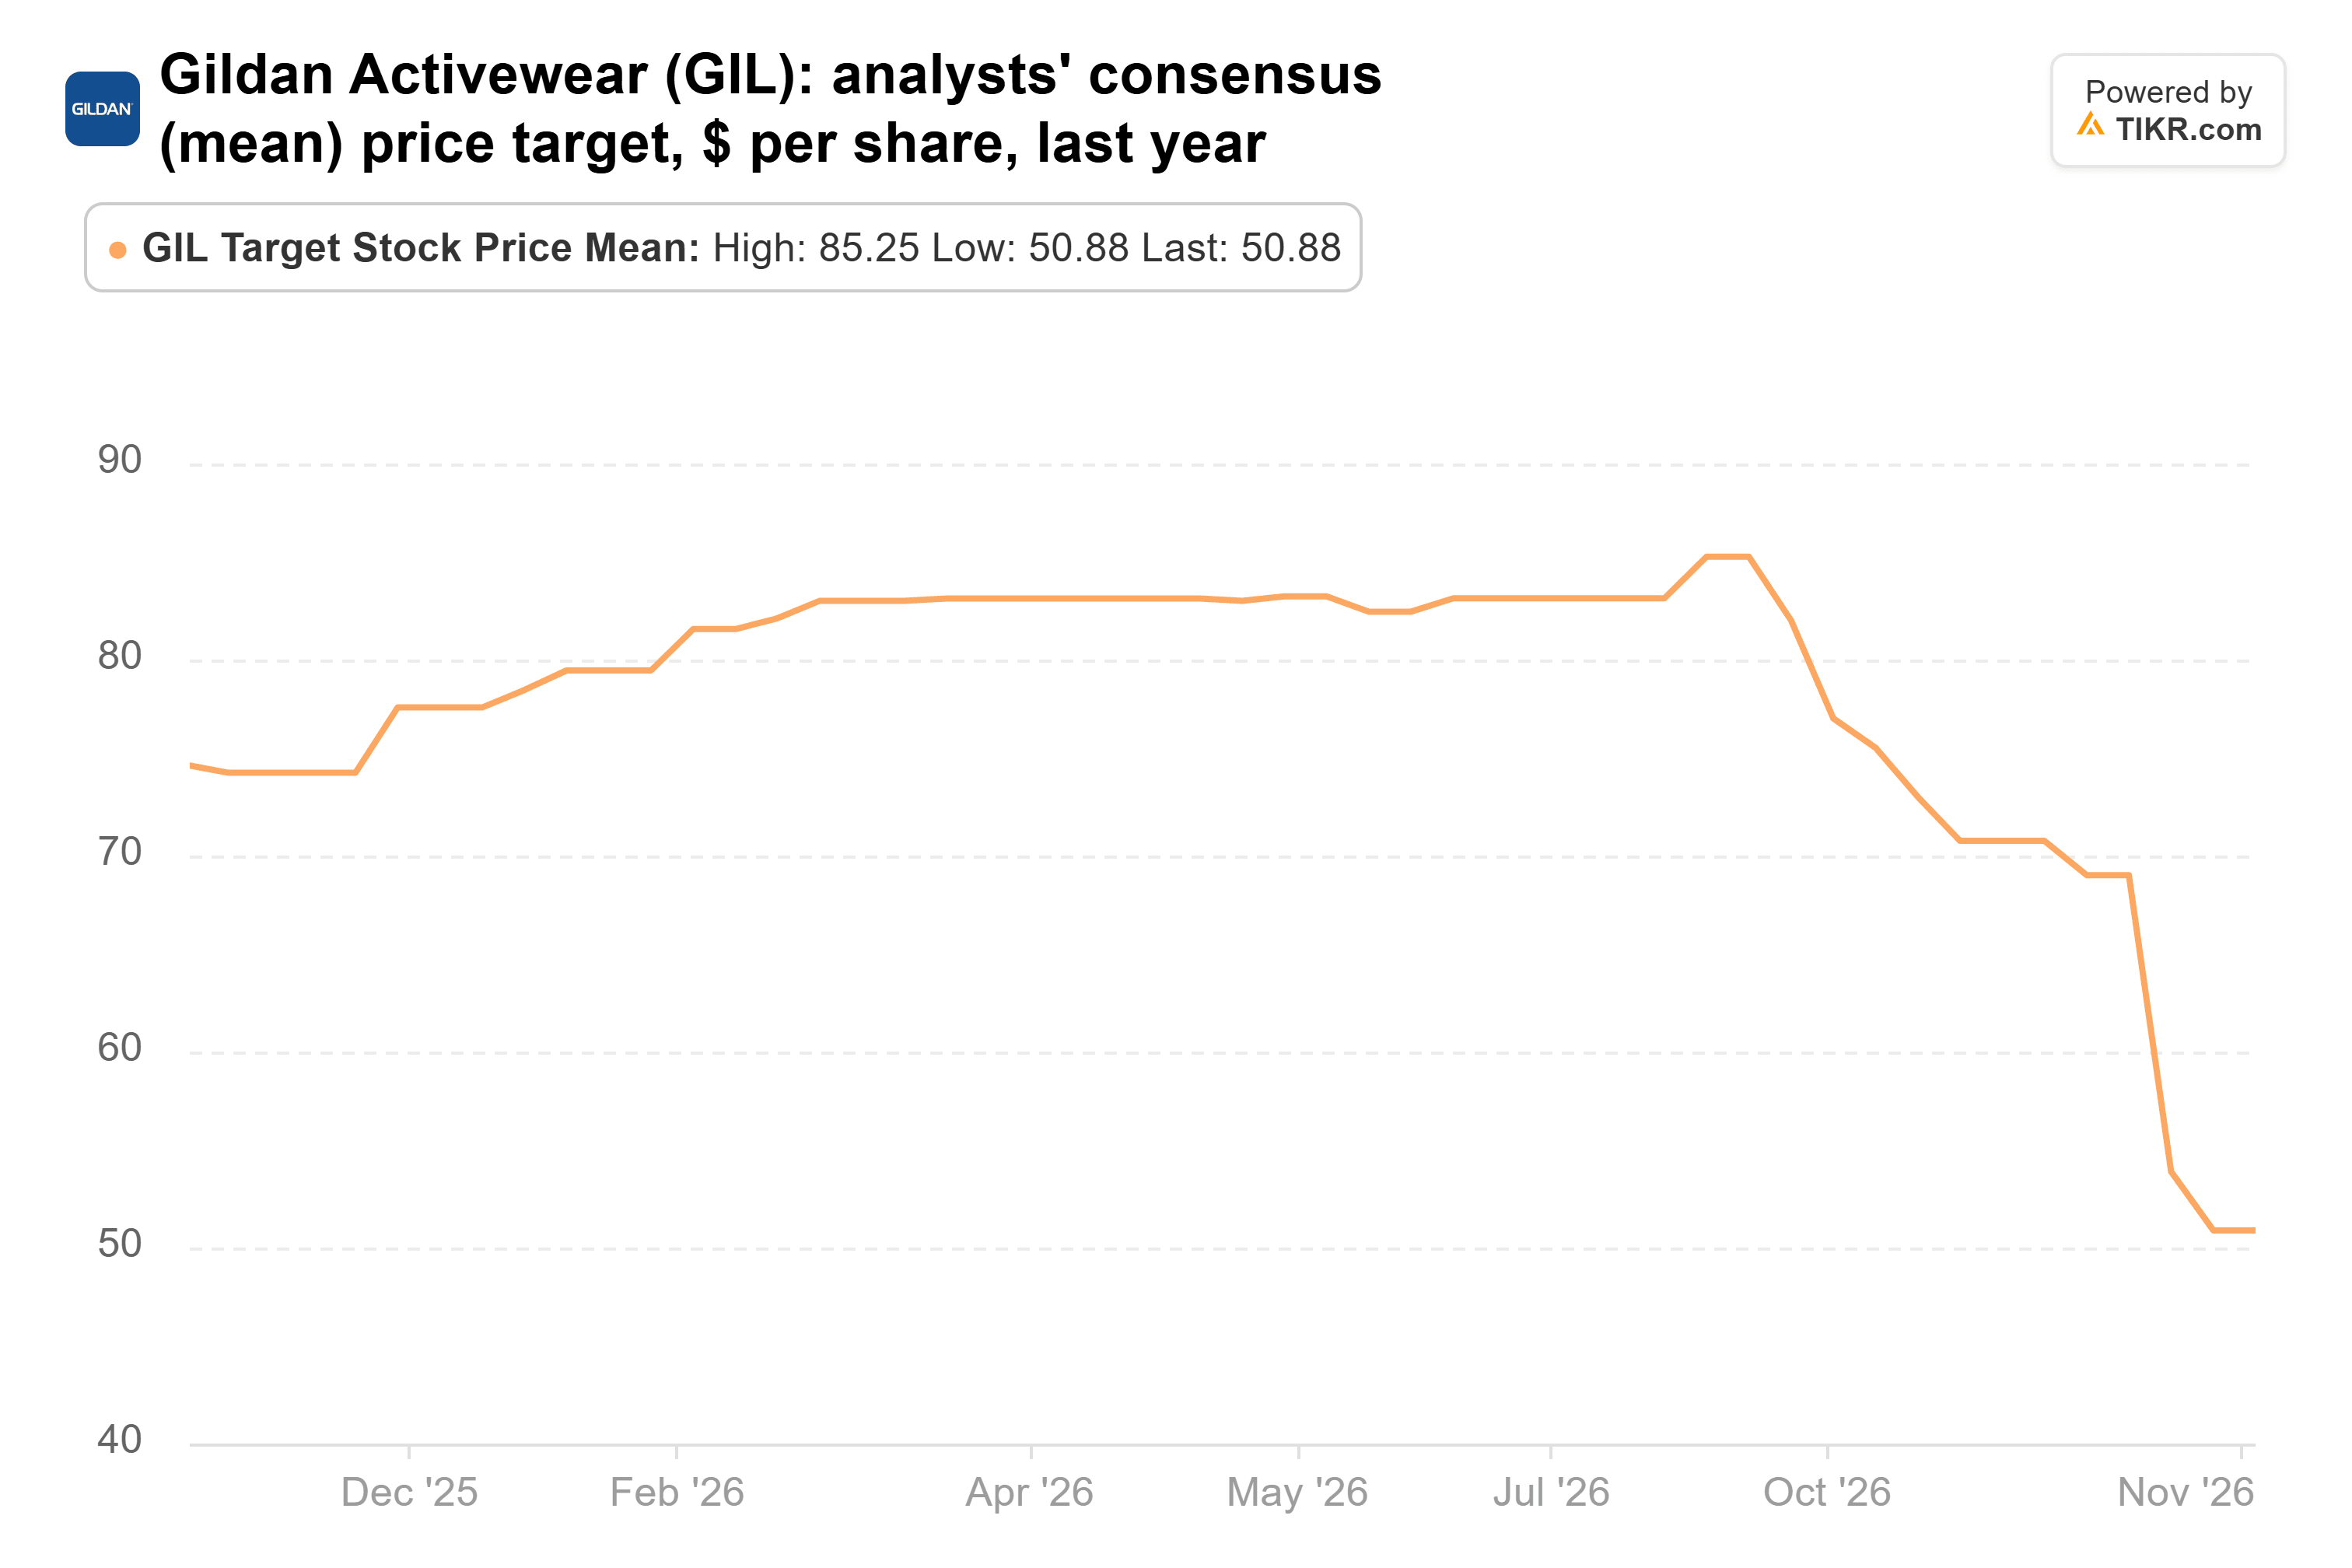
Même à 50,88 $, cette moyenne est 54 % au-dessus du dernier cours de clôture. Sur le papier, Gildan semble bon marché : environ 8 fois les bénéfices futurs, avec un flux de trésorerie disponible guidé entre 700 et 750 millions de dollars pour 2026, soit plus d'un dixième de sa valeur de marché de 6,12 milliards de dollars. Mais après l'acquisition de HanesBrands, elle porte une dette nette de 4,14 milliards de dollars, soit 2,7 fois son EBITDA ajusté. Des remboursements de droits de douane ont également aidé ses marges du troisième trimestre.
Microsoft est celle que je suivrais
Les trois actions se situent bien en dessous des cibles moyennes des analystes, donc la question est de savoir ce qui doit bien se passer pour chacune.
Microsoft a besoin du moins. Elle se négocie à environ 23 fois les bénéfices futurs, en dessous de sa moyenne de fin de trimestre sur cinq ans d'environ 30x, tandis qu'Azure dépasse les prévisions et que la cible moyenne continue de monter. Elle fait face au même risque de dépenses qu'Amazon : le consensus pour son flux de trésorerie disponible de l'exercice 2027 a été réduit trois fois, à 32,0 milliards de dollars.
Amazon vient ensuite. Sa valorisation est la plus basse depuis des années, mais sa trésorerie mettra plus de temps à revenir. Gildan est celle que je laisserais de côté pour l'instant : les estimations continuent de baisser, et la direction a cessé de donner des objectifs à long terme jusqu'au printemps.
Le rapport du trimestre de décembre de Microsoft, attendu fin janvier, est le prochain test, et une croissance d'Azure inférieure à sa prévision de 49 % à 50 % affaiblirait la thèse. Le prochain 13F du fonds, attendu pour mi-février, montrera s'il a conservé les trois positions.
Alors, quelle est la valeur réelle de l'action Microsoft ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit d'entrer quelques hypothèses dans le modèle de valorisation de TIKR et de voir ce que Microsoft pourrait valoir. Partez des estimations de consensus de Wall Street, ou ajustez les paramètres pour refléter votre propre vision de l'entreprise. C'est gratuit.
Valorisez Microsoft gratuitement
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu à partir des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure les actualités récentes des entreprises ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !