


Points clés
- Scotiabank a abaissé son objectif de cours sur MercadoLibre à 2 300 $ contre 2 800 $ le 5 novembre, tout en maintenant sa recommandation Sector Outperform. L'objectif est 52 % au-dessus du cours actuel de l'action.
- MercadoLibre a perdu 34 % sur l'année écoulée, la livraison gratuite et les cartes de crédit ayant pesé sur ses marges, et son BPA du troisième trimestre a déçu les estimations.
- Si les estimations pour 2028 se maintiennent, 2 300 $ représente environ 29 fois les bénéfices dans un an, proche des 27 fois sur les estimations 2027 aujourd'hui.
- L'objectif correspond aux bénéfices attendus par les analystes, mais ces estimations baissent depuis le début de l'année, donc MercadoLibre mettra probablement plus d'un an pour l'atteindre.
MercadoLibre (MELI) perd 13 % aujourd'hui à environ 1 515 $, après un dérapage des bénéfices au troisième trimestre le 4 novembre. Cela porte sa baisse à 34 % sur l'année écoulée.
Le 5 novembre, Scotiabank a abaissé son objectif de cours à 2 300 $ contre 2 800 $ et a maintenu sa recommandation Sector Outperform. Cela représente toujours une hausse potentielle de 52 % par rapport au cours actuel.
MercadoLibre a dépensé sa marge pour la croissance
Après que MercadoLibre a abaissé le seuil de livraison gratuite au Brésil à 19 R$ contre 79 R$ en juin 2025 et accru ses émissions de cartes de crédit, sa marge opérationnelle est tombée à 6,7 % au deuxième trimestre 2026, contre 12,2 % un an plus tôt.
La victoire surprise de Lula au second tour brésilien du 25 octobre a fait chuter les actions brésiliennes, sur craintes d'un réal affaibli. Le Brésil a représenté 52,6 % des revenus de MercadoLibre en 2025.
Au troisième trimestre, le chiffre d'affaires a augmenté de 45 % à 10,75 milliards de dollars (+41 % à taux de change constant), mais le résultat opérationnel a baissé de 6,6 % à 676 millions de dollars, soit une marge de 6,3 %, et le BPA de 8,83 $ a manqué le consensus de 9,27 $. La direction a imputé cela à davantage de livraisons gratuites, à de nouvelles capacités de logistique et à des dépenses marketing d'affiliation supplémentaires au Brésil. Le directeur financier Martin de los Santos a déclaré lors de la conférence téléphonique que, concernant les coûts de capacité, "nous nous attendons à ce qu'une partie de cela revienne au quatrième trimestre."
TIKR suit 26 analystes sur MercadoLibre. Combien disent "Acheter" ?
Consultez la répartition complète des recommandations Acheter, Conserver et Vendre sur MercadoLibre, ainsi que les estimations de revenus et de bénéfices de Wall Street, le tout en un seul endroit. Plus de 500 000 investisseurs utilisent TIKR pour rechercher des actions comme celle-ci. Voir les recommandations des analystes pour MercadoLibre
Scotiabank reste acheteur sur MercadoLibre
Scotiabank a initié sa couverture en juillet 2025 avec une recommandation Sector Outperform et un objectif de 3 500 $. Lorsque l'analyste Hector Maya l'a abaissé à 2 800 $ en mai, il l'a présenté comme un réajustement sur une base de marge plus faible.
La direction fait le même pari. Sa lettre aux actionnaires du troisième trimestre indique que "les habitudes que nous construisons valent plus que la marge que nous renonçons à court terme pour les construire."
L'objectif de 2 300 $ est-il réaliste ?
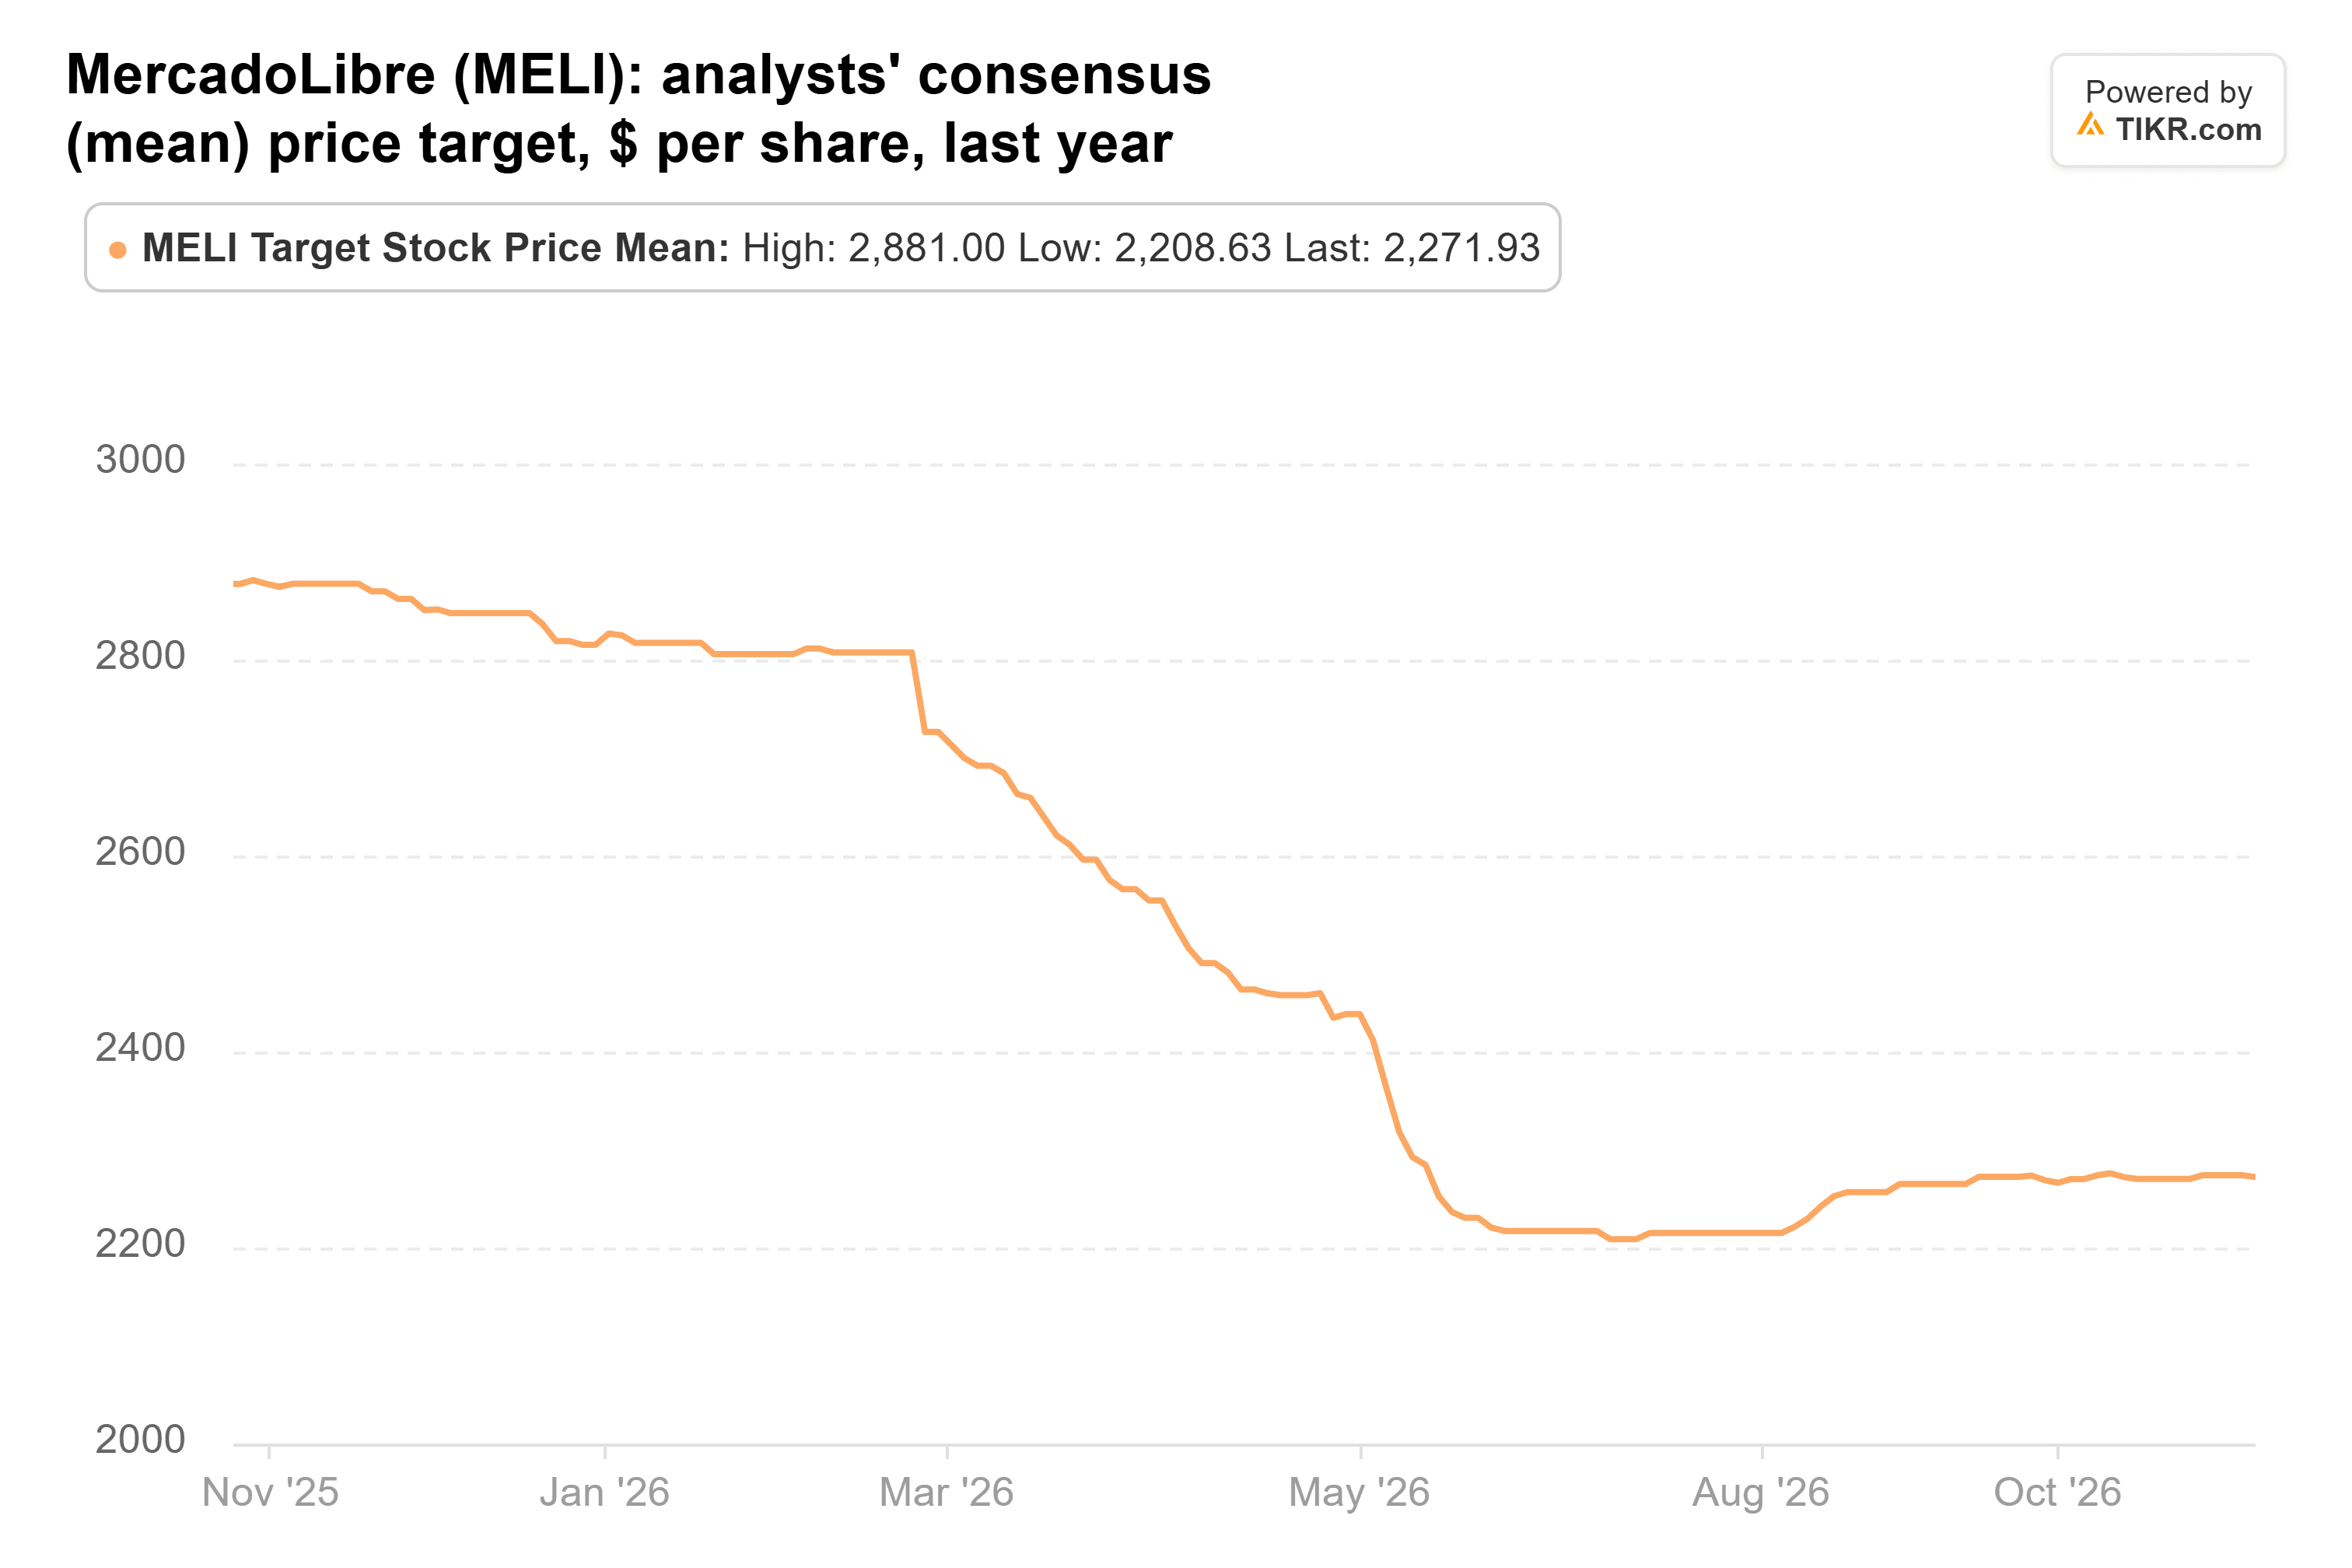
L'objectif de cours consensuel est tombé à 2 272 $, contre 2 877 $ il y a un an, donc Scotiabank se situe désormais exactement dans la moyenne.
Les analystes s'attendent à ce que le BPA baisse à 38,26 $ cette année, contre 39,40 $ en 2025, puis bondisse à 55,89 $ en 2027.
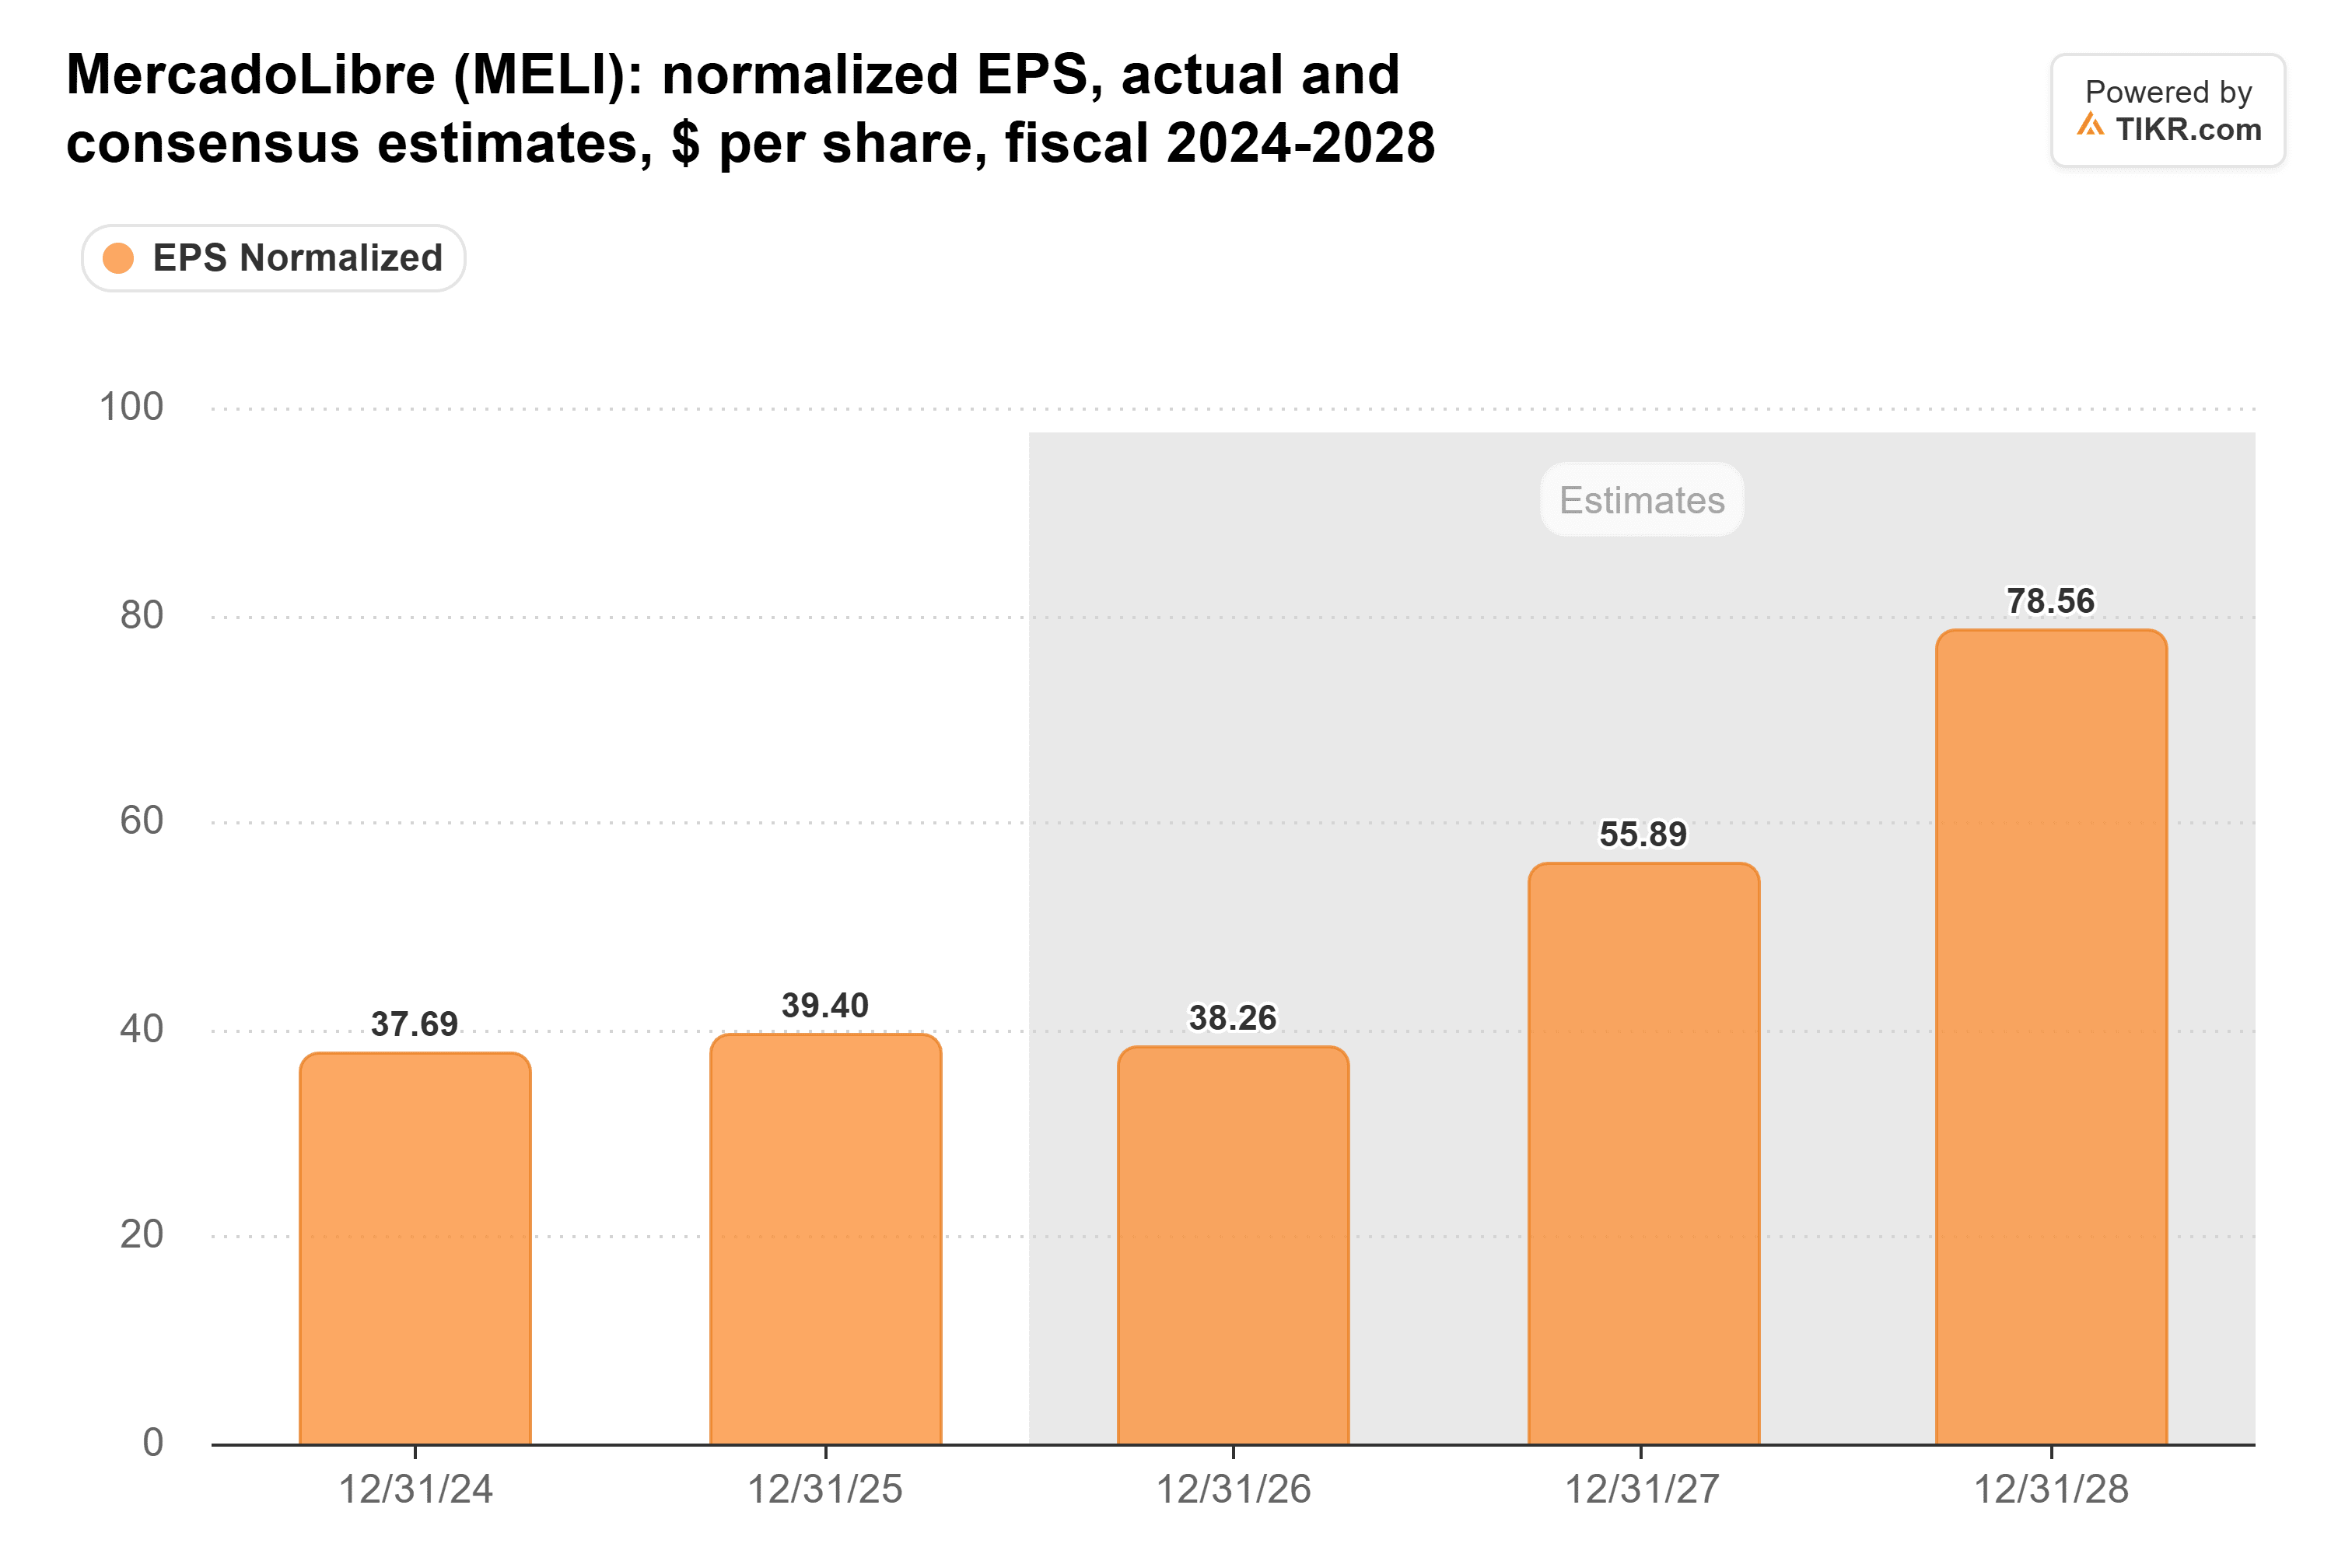
Cette estimation pour 2027 a chuté de plus d'un tiers depuis septembre 2025. Les dépenses d'affiliation se poursuivant, je m'attends à d'autres révisions après ce rapport.
MercadoLibre se négociait à 41 fois les bénéfices futurs à la clôture du 2 novembre, contre une moyenne sur cinq ans de 63 fois. La baisse d'aujourd'hui le ramène à environ 37 fois.
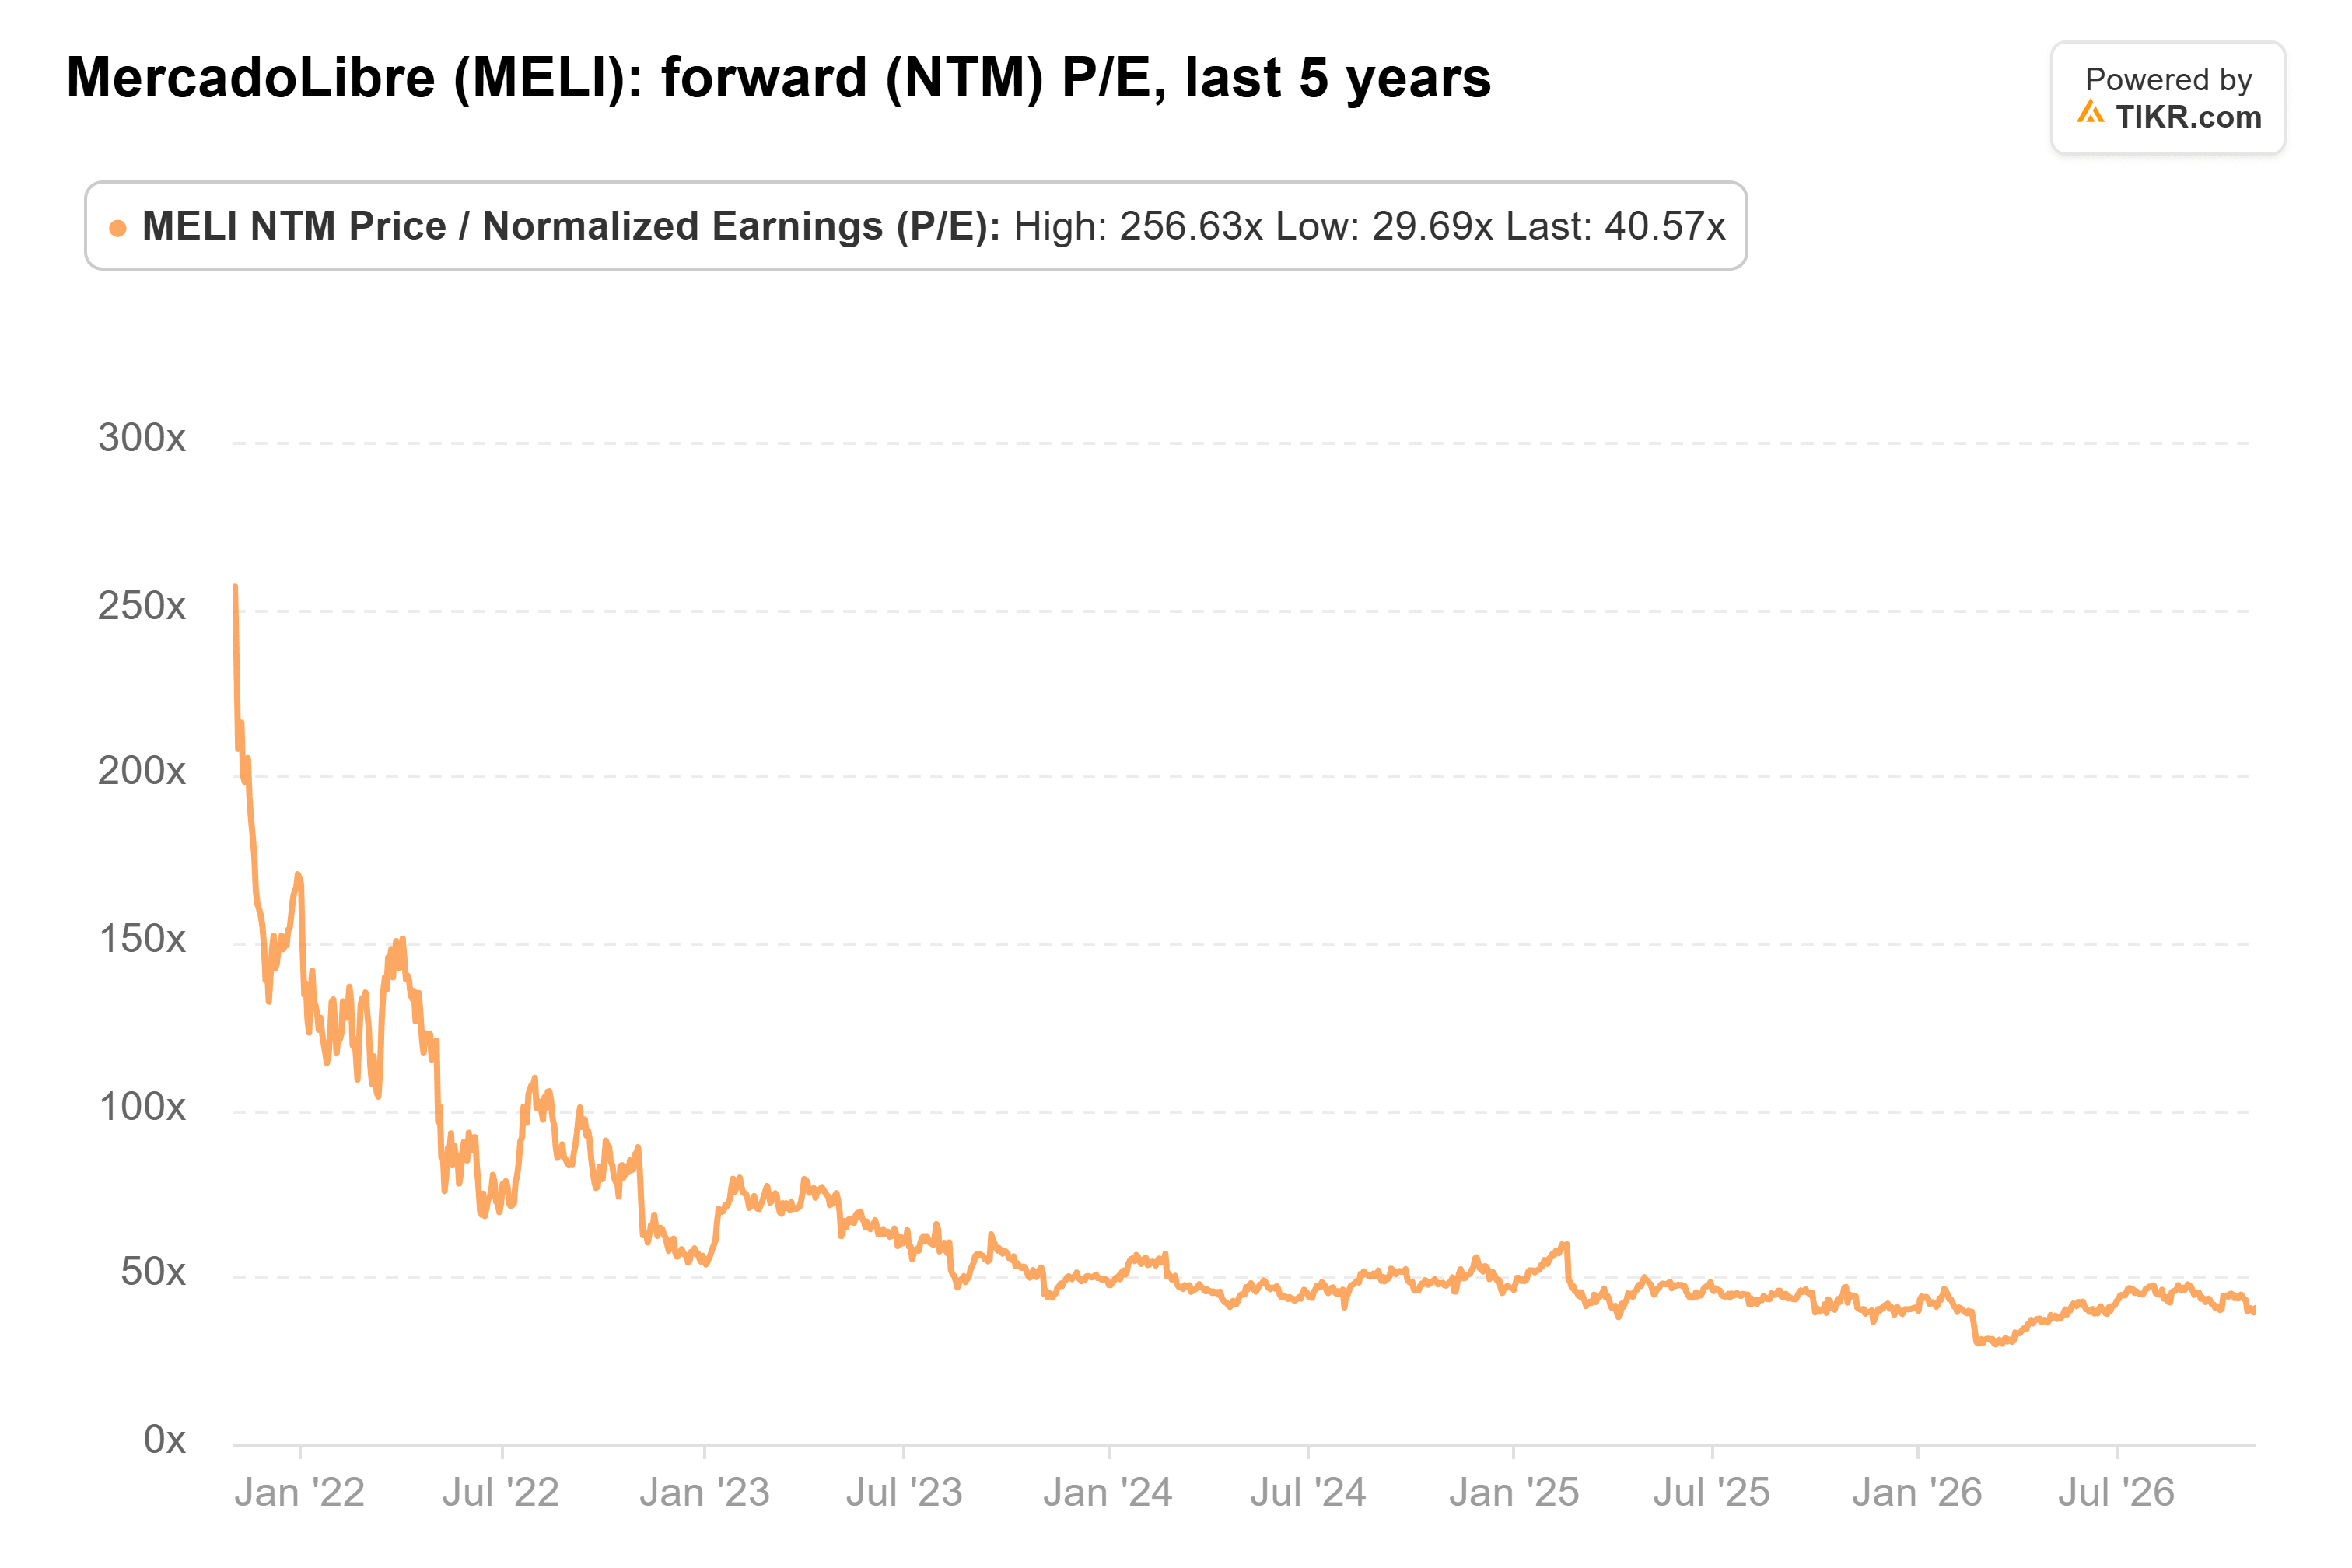
Cette moyenne s'appuie sur le pic de 257 fois de 2021, et MercadoLibre n'a pas clôturé un trimestre au-dessus de 49 fois depuis fin 2023.
Un objectif à 12 mois est évalué sur les bénéfices futurs. Aujourd'hui, il s'agit principalement de 2027, et 1 515 $ représente environ 27 fois l'estimation de 55,89 $. Dans un an, ce sera principalement 2028, et 2 300 $ représente environ 29 fois l'estimation de 78,56 $. Si les estimations se maintiennent, Scotiabank n'a besoin que d'une légère réévaluation.
2 300 $ est un prix juste pour les bénéfices attendus par les analystes, s'ils se matérialisent. Avec des estimations en baisse toute l'année et des dépenses qui devraient se poursuivre, je pense que MercadoLibre mettra plus de temps que ne l'espère Scotiabank pour y parvenir.
La lettre du quatrième trimestre début 2027 devrait montrer à quel point MercadoLibre prévoit d'investir l'année prochaine. Si les marges se redressent à mesure que les nouveaux entrepôts se remplissent, le calendrier de Scotiabank semble plus réaliste.
Alors, quelle est la valeur réelle de l'action MercadoLibre ?
TIKR vous permet de prévoir le cours futur de n'importe quelle action en moins d'une minute. Il suffit de saisir quelques hypothèses dans le modèle d'évaluation de TIKR pour voir ce que MercadoLibre pourrait valoir. Partez des estimations consensuelles de Wall Street, ou ajustez les paramètres pour refléter votre propre vision de l'entreprise. C'est gratuit.
Évaluez MercadoLibre gratuitement
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure des nouvelles récentes de l'entreprise ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !



