

Points clés
- Sandisk est en baisse de 60% par rapport à son sommet de juin. Le 11 novembre, Evercore ISI a maintenu sa recommandation Outperform et son objectif de cours de 2 500 $, soit 167% au-dessus de la clôture du 12 novembre.
- Evercore soutient que les contrats d'approvisionnement pluriannuels de Sandisk et une industrie de la mémoire flash plus disciplinée devraient maintenir ses profits élevés plus longtemps que lors des cycles mémoire précédents.
- À 2 500 $, Sandisk se négocierait à 10 fois les bénéfices attendus, ce qui correspond à sa moyenne sur l'année écoulée. Il se négocie actuellement à 3,8x.
- L'argument d'Evercore est le plus solide, et le rapport de fin janvier de Sandisk, avec ses perspectives pour le trimestre de mars et son carnet de commandes, constitue le prochain test.
Sandisk (SNDK) a clôturé le 12 novembre en baisse de 60% par rapport à son plus haut de clôture du 25 juin. Le 11 novembre, l'analyste d'Evercore ISI, Amit Daryanani, a maintenu sa recommandation Outperform et son objectif de cours de 2 500 $, soit 167% au-dessus de cette clôture. L'action a bondi de 13,69% ce jour-là, puis a reculé de 4,11% à 937,46 $ le 12 novembre après que Jensen Huang ait démissionné de son poste de PDG de Nvidia.
Trois coups durs en deux semaines
Le premier trimestre fiscal de Sandisk, clos le 2 octobre, a généré 11,0 milliards de dollars de chiffre d'affaires et 49,51 $ par action de bénéfices non-GAAP, dépassant tous deux ses prévisions. Cependant, la hausse des prix a moins contribué à la croissance : le directeur financier Luis Visoso l'a estimée à environ 40% de la progression séquentielle, contre environ deux tiers le trimestre précédent. Ensuite, Kioxia, le partenaire de Sandisk dans les usines de fabrication, a indiqué que ses propres hausses de prix de la mémoire flash s'étaient ralenties pour atteindre un pourcentage dans la vingtaine au troisième trimestre, contre environ 70%. Et Qualcomm a attribué une partie de la baisse de 26% de son chiffre d'affaires des puces pour téléphones portables à des "dynamiques mémoire à l'échelle de l'industrie", juste avant que les craintes qu'une victoire des démocrates au Congrès ne ralentisse la construction de centres de données ne fassent chuter Sandisk de 22% le 5 novembre.
TIKR suit 25 analystes sur Sandisk. Combien recommandent "Acheter" ?
Consultez la répartition complète des recommandations Acheter, Conserver et Vendre sur Sandisk, ainsi que les estimations de chiffre d'affaires et de bénéfices de Wall Street, le tout en un seul endroit. Plus de 500 000 investisseurs utilisent TIKR pour rechercher des actions comme celle-ci. Voir les recommandations des analystes pour Sandisk
Comment Evercore arrive à 2 500 $
"Nous pensons que les investisseurs restent trop concentrés sur la durée pendant laquelle les prix du NAND peuvent rester élevés, plutôt que d'apprécier les changements structurels du modèle de SNDK", a écrit Evercore. Ces changements commencent par les contrats d'approvisionnement pluriannuels de Sandisk. La direction indique qu'ils couvrent environ la moitié de ses bits pour l'exercice 2027 et les deux tiers de ceux de l'exercice 2028, à des prix planchers qui génèrent toujours une marge brute d'environ 80%. Evercore ajoute une industrie qui retient l'offre (les hausses de prix ont duré environ six trimestres, contre environ deux historiquement), plus la demande d'IA et la mémoire flash haute bande passante que Sandisk prévoit d'échantillonner en 2027. (Ces chiffres par action sont antérieurs au fractionnement d'actions 8 pour 1 de Sandisk : à partir du 20 novembre, 2 500 $ deviennent 312,50 $.)
2 500 $, est-ce réaliste ?
L'objectif de cours moyen de Wall Street n'est que 8% en dessous de son pic de juillet, bien que l'action ait perdu plus de la moitié de sa valeur depuis juin :
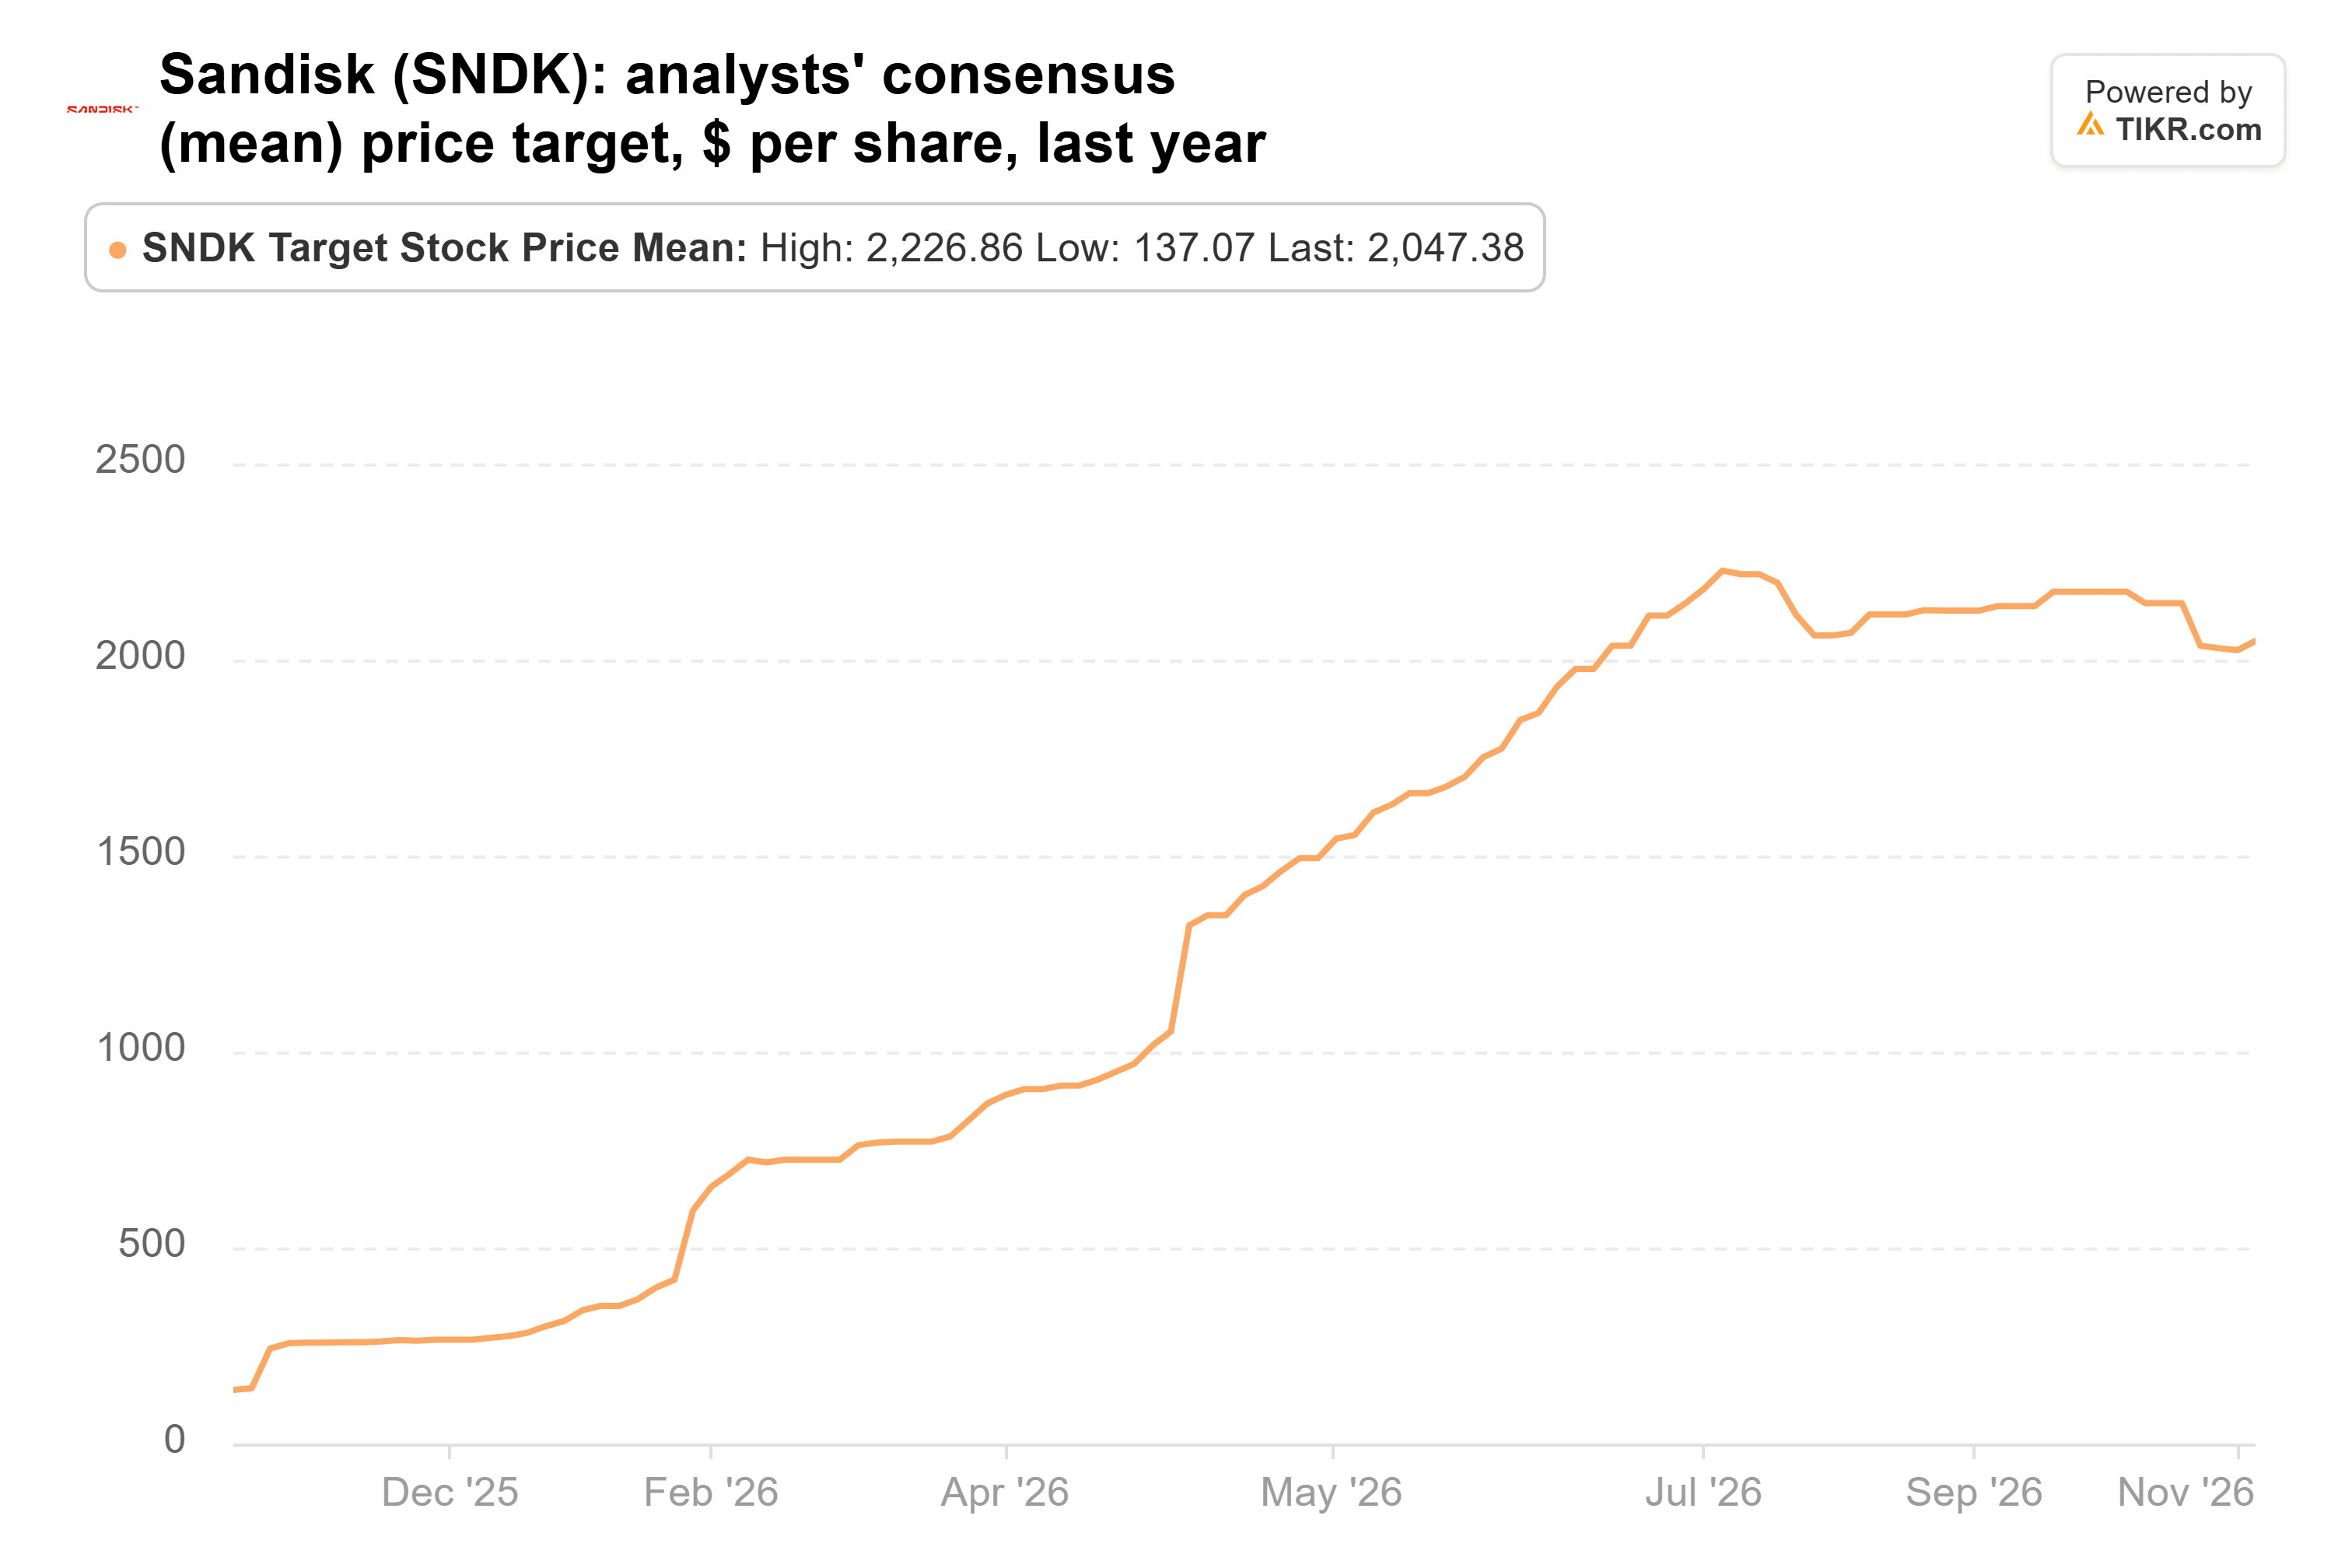
Cette moyenne est de 2 047 $, soit 118% au-dessus de la clôture du 12 novembre, sur 24 objectifs de cours allant de 870 $ à 3 000 $ pour Bernstein. Celui d'Evercore se situe 22% au-dessus.
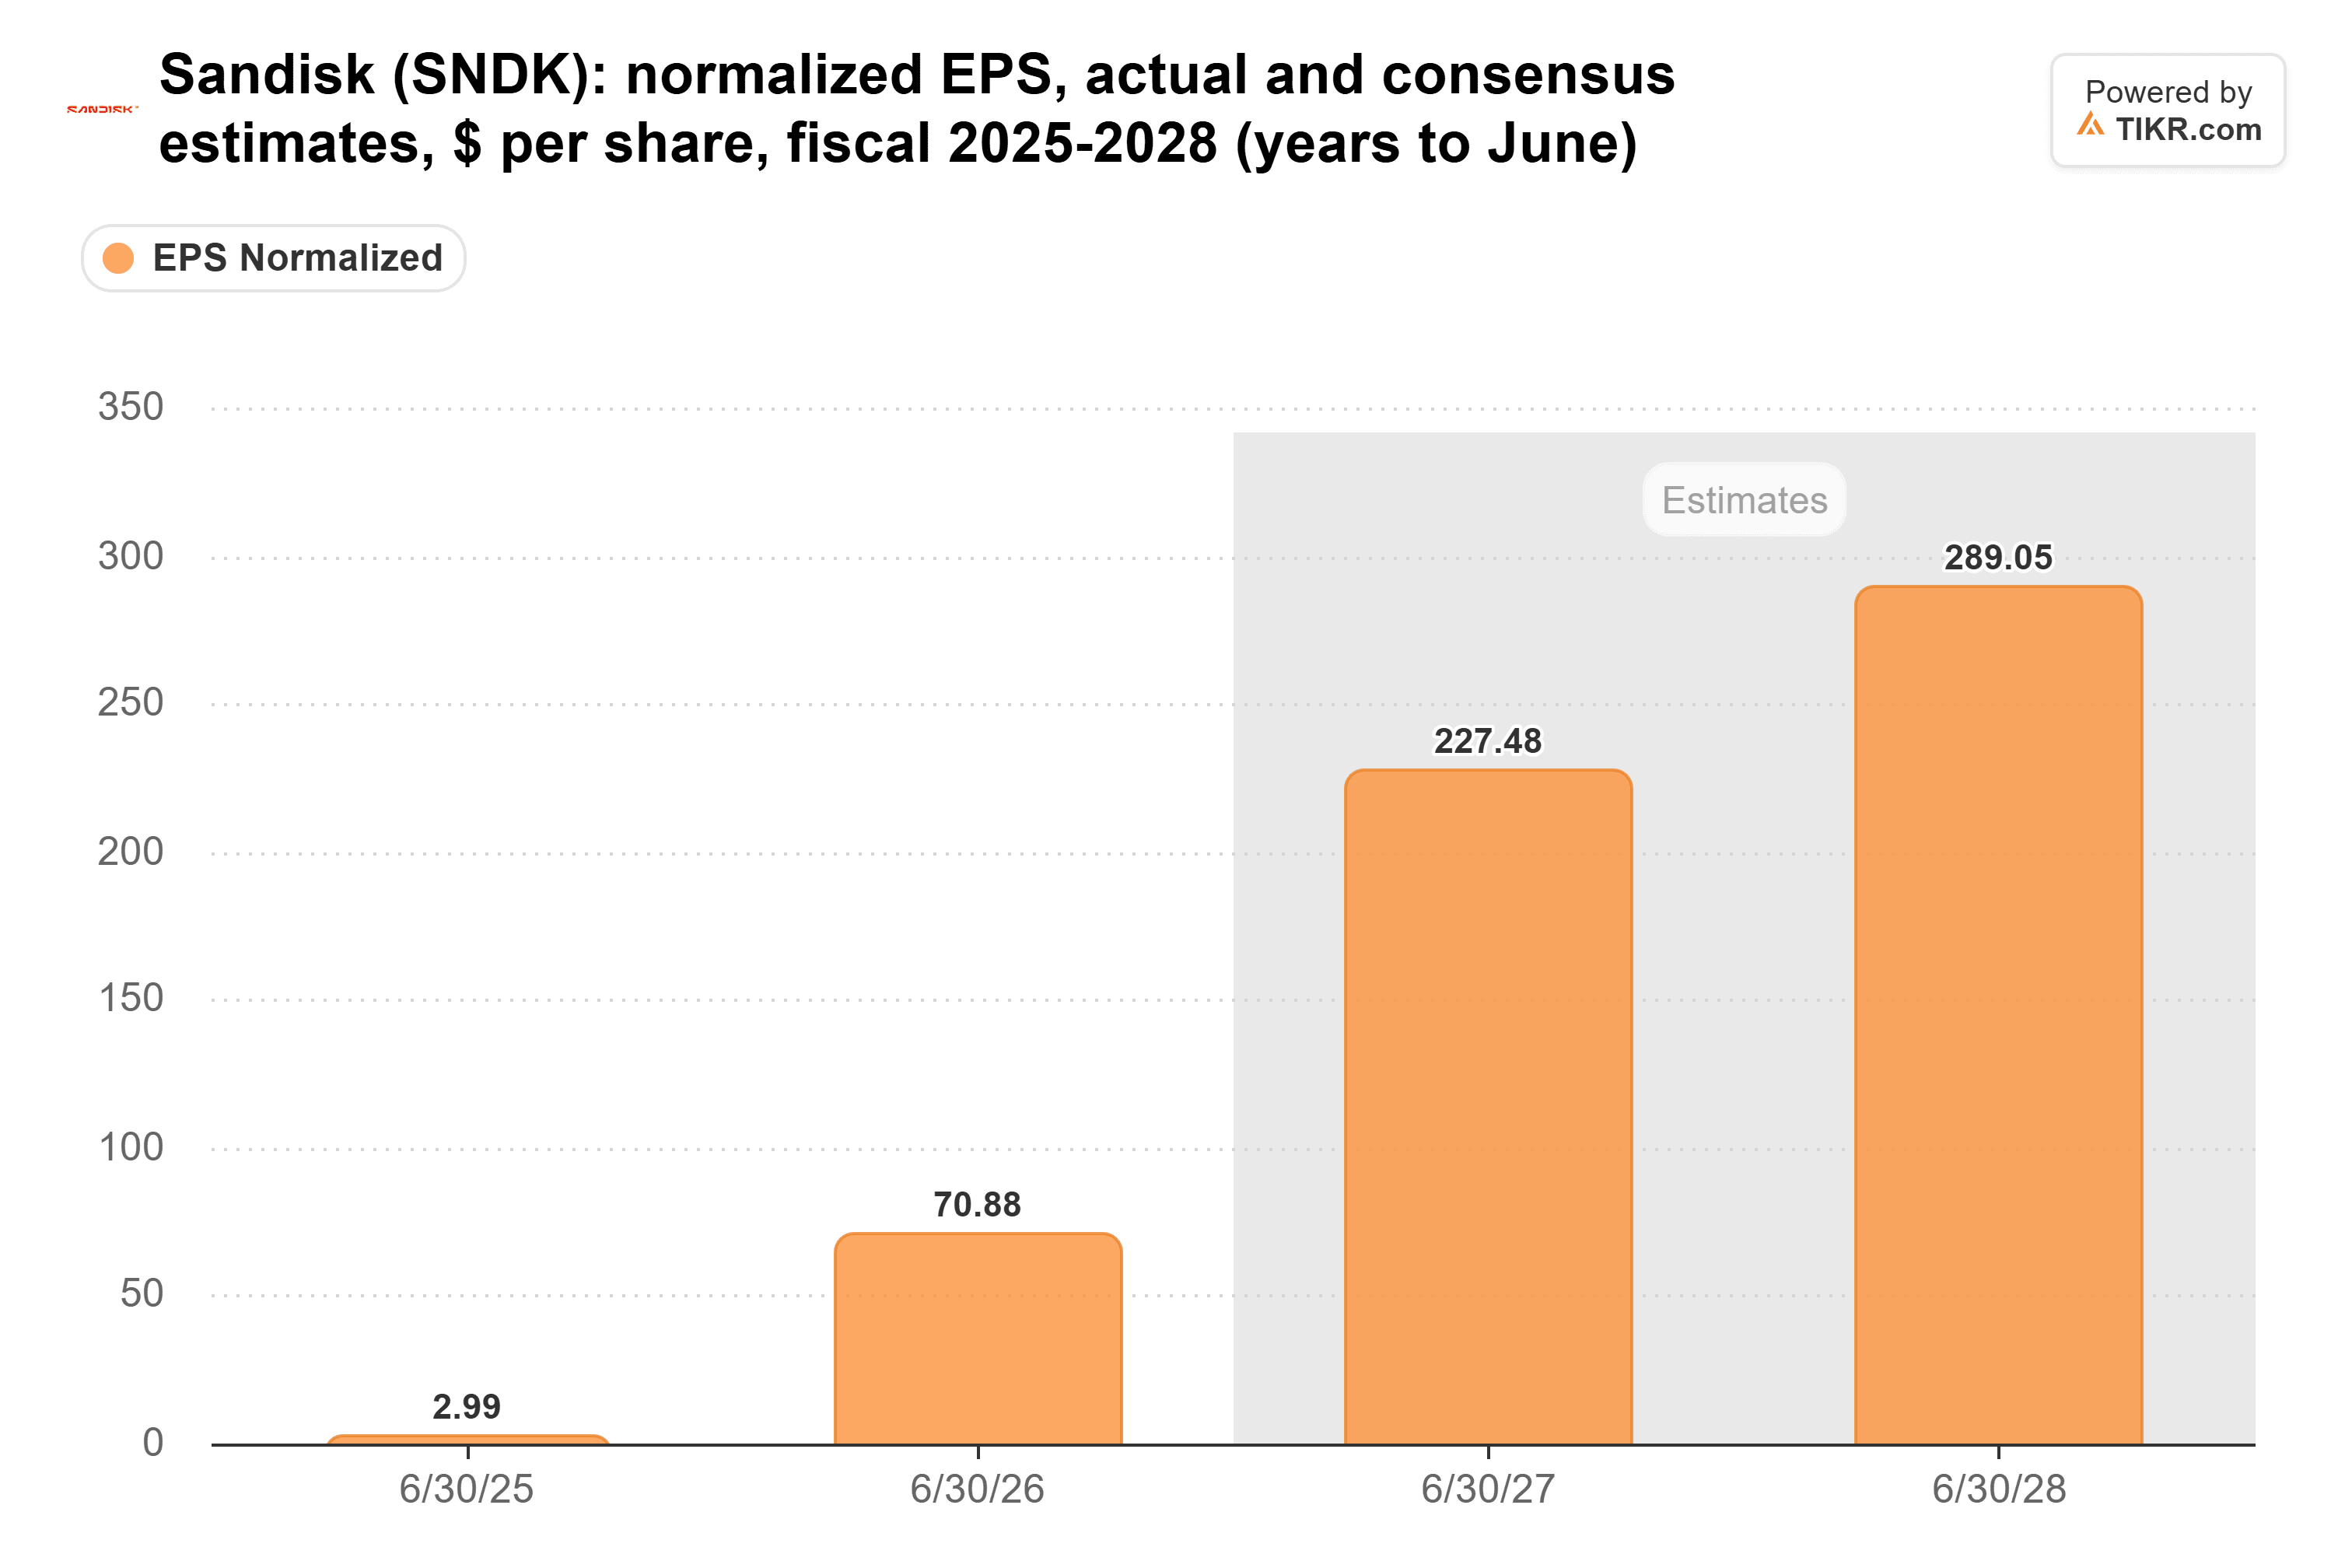
Et les analystes s'attendent toujours à ce que les bénéfices plus que triplent cet exercice fiscal, pour atteindre 227,48 $ par action pour l'année se terminant en juin 2027, contre 70,88 $ :
Pourtant, l'action se négocie à 3,8 fois les bénéfices futurs, contre une moyenne de 10x sur l'année écoulée :
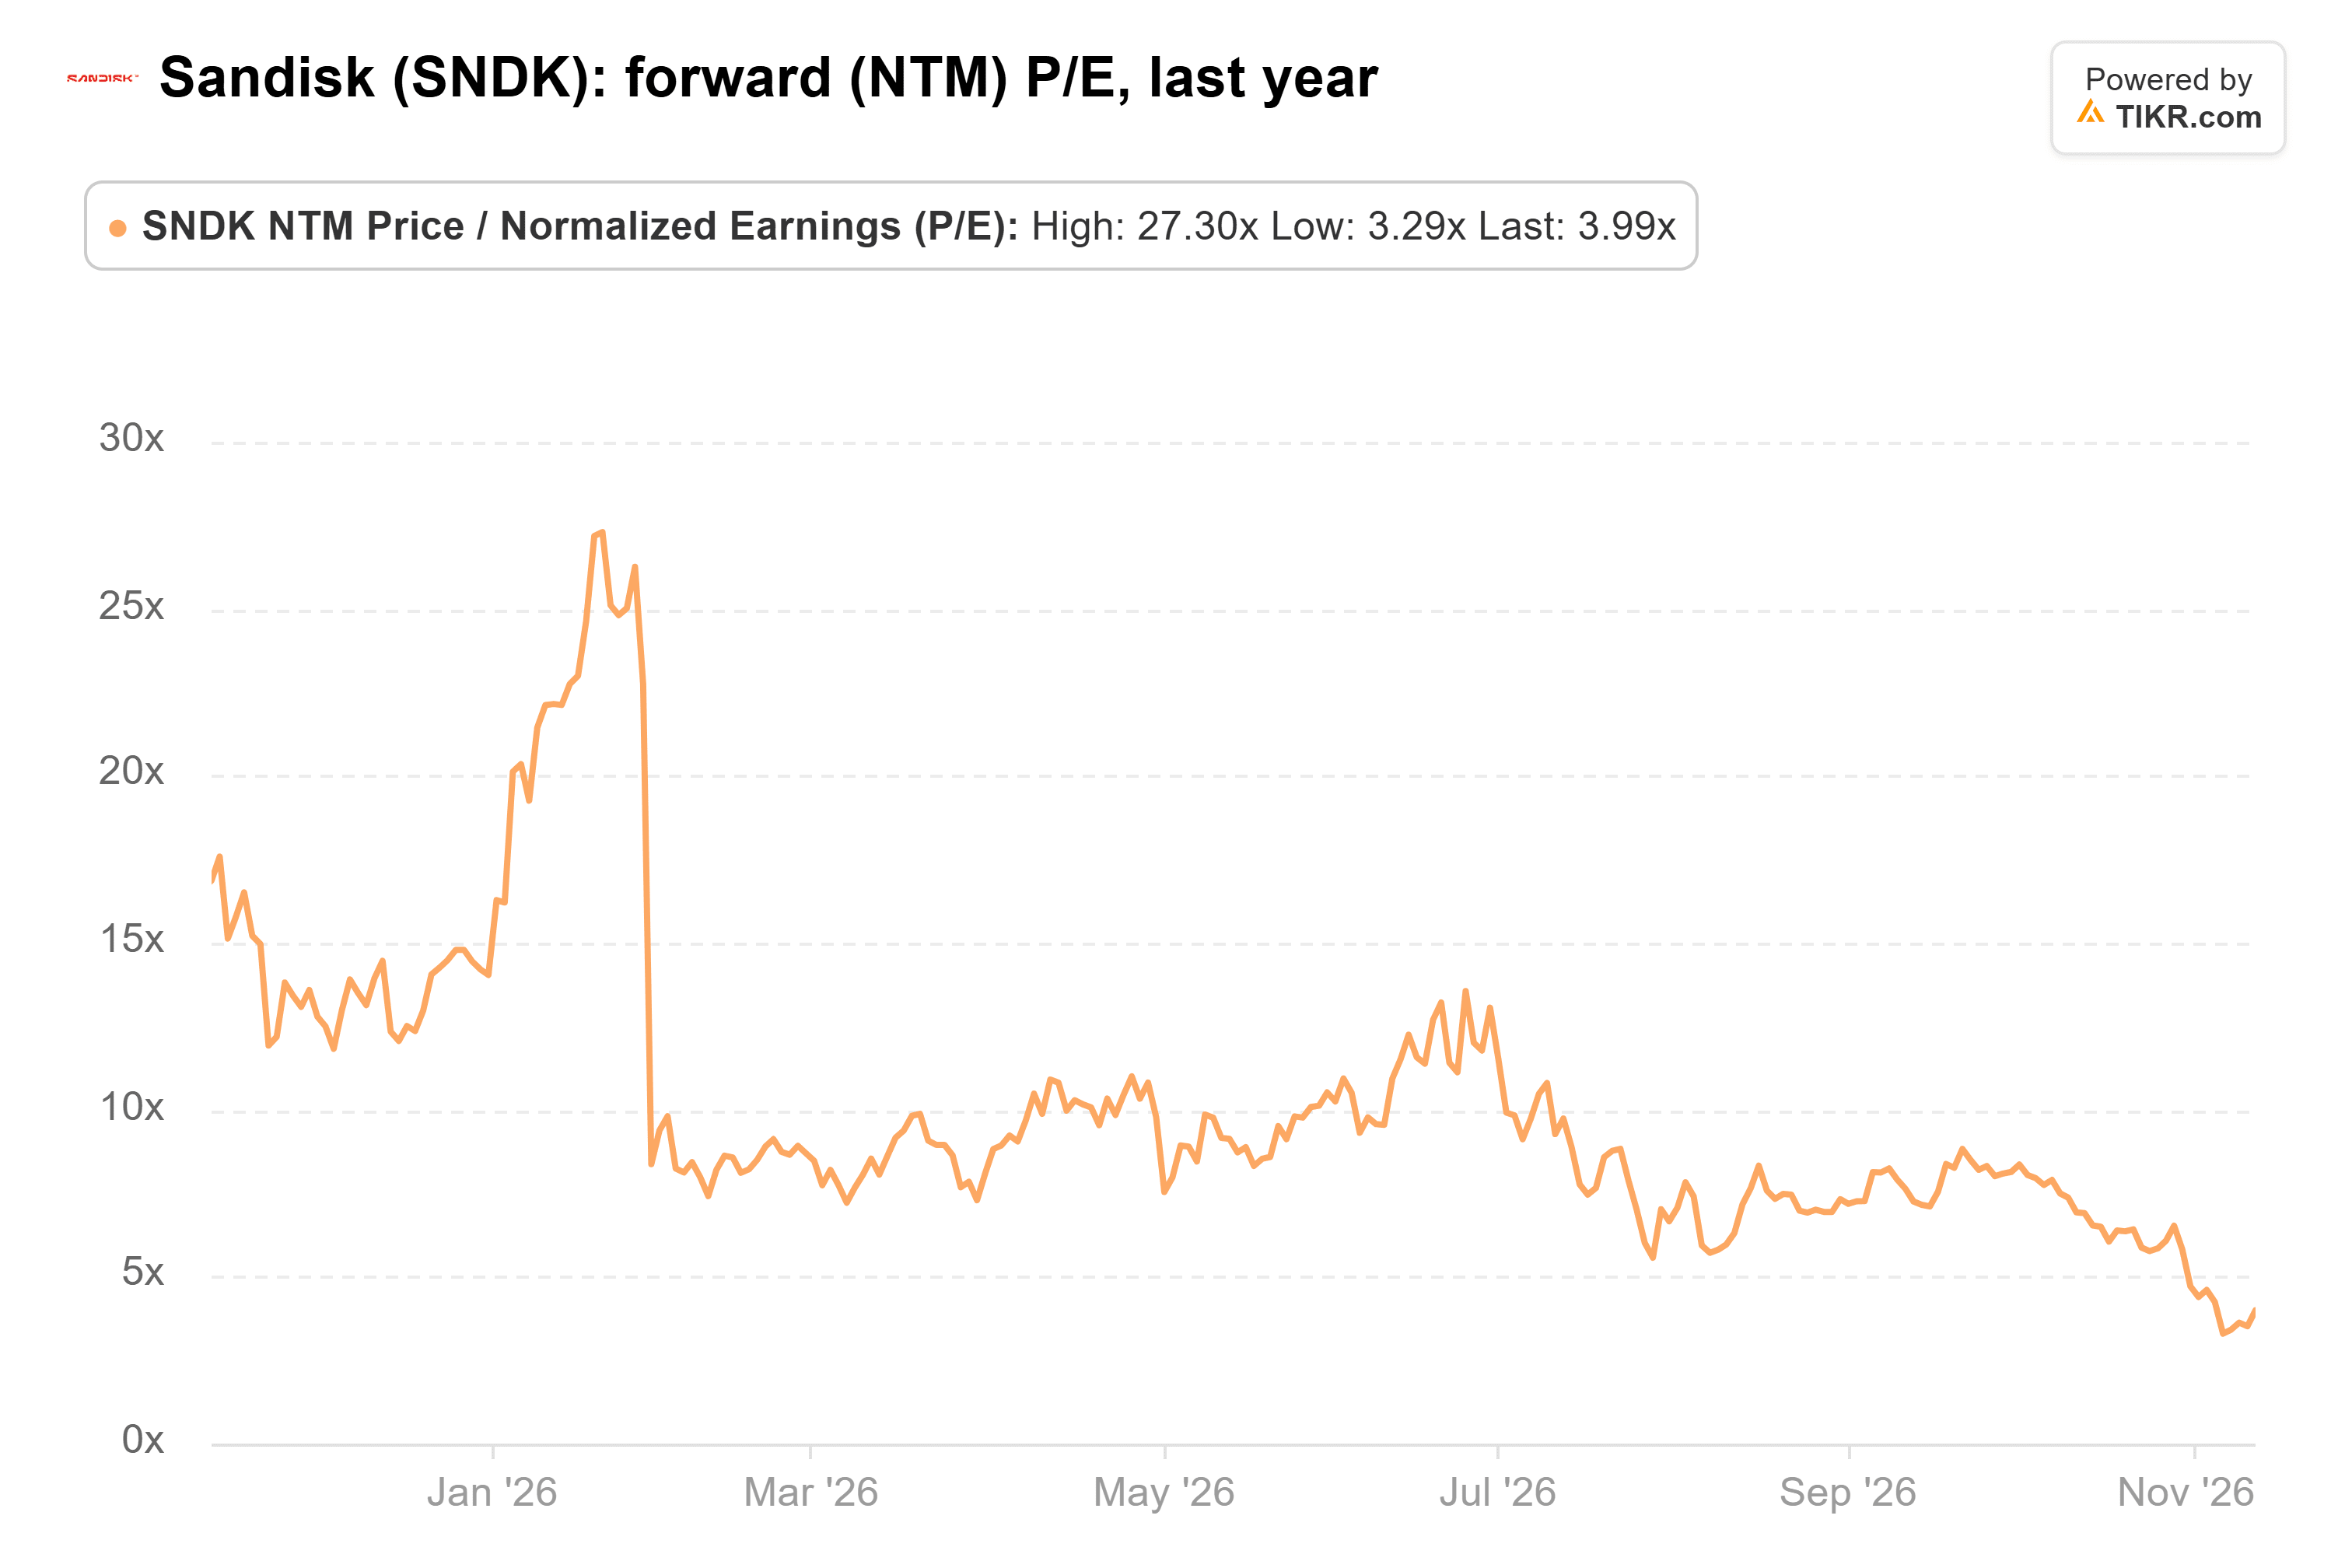
À 2 500 $, Sandisk se négocierait à 10 fois les environ 245 $ par action que les analystes attendent sur les douze prochains mois, pile à cette moyenne. À 3,8x, les investisseurs parient que ces bénéfices vont baisser, et les trois analystes qui estiment l'exercice 2030 voient les bénéfices chuter d'environ la moitié par rapport à l'exercice 2029.
L'argument d'Evercore est le plus solide
L'argument d'Evercore repose sur les contrats, et ils sont récents. Les premiers ont été signés plus tôt cette année, et Sandisk ne s'attend à ce qu'environ un cinquième de son carnet de commandes de 88,9 milliards de dollars ne se transforme en chiffre d'affaires au cours des 12 prochains mois.
Néanmoins, Daryanani semble avoir raison sur ce point. Revenir à un multiple moyen sur les estimations actuelles est une demande modeste, et les investisseurs payant 3,8x accordent presque aucun crédit aux contrats. Le prochain test est le rapport du deuxième trimestre fiscal, attendu fin janvier : les perspectives pour le trimestre de mars, généralement le plus faible pour Sandisk, et la croissance éventuelle de ce carnet de commandes.
Alors, quelle est la vraie valeur de l'action Sandisk ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit de saisir quelques hypothèses dans le modèle d'évaluation de TIKR et de voir ce que Sandisk pourrait valoir. Partez des estimations consensuelles de Wall Street, ou ajustez les paramètres pour refléter votre propre vision de l'entreprise. C'est gratuit.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu à partir des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure les actualités récentes des entreprises ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !



