Points clés
- Un fonds gérant 13,62 milliards de dollars a augmenté ses positions dans JPMorgan Chase (JPM), Advanced Micro Devices (AMD) et First Solar (FSLR) au T3, selon son dernier formulaire 13F.
- Les objectifs moyens des analystes indiquent un potentiel de hausse de 9% pour JPMorgan, 19% pour AMD et 43% pour First Solar.
- First Solar est la moins chère des trois à environ 8 fois les bénéfices anticipés, mais elle vient de réduire ses prévisions de ventes pour 2026 et son carnet de commandes se contracte.
- AMD présente le cas le plus solide, avec des estimations de bénéfices toujours en hausse et une action qui se négocie en dessous de sa moyenne de multiple sur l'année écoulée.
Un fonds gérant 13,62 milliards de dollars vient de révéler ses achats du dernier trimestre, et il a misé gros sur JPMorgan Chase tout en augmentant ses positions sur Advanced Micro Devices et First Solar.
Le fonds est Mirova US, et son formulaire 13F pour le trimestre clos le 30 septembre, déposé le 5 novembre, montre qu'il s'agit de ses trois plus importantes positions nouvelles ou augmentées.
Un 13F ne montre que ce qu'un fonds détenait le dernier jour du trimestre, il ne peut donc pas indiquer quand le fonds a acheté ni à quel prix.
JPMorgan génère des bénéfices bien supérieurs à son objectif
Le fonds détenait 685 563 actions JPMorgan d'une valeur de 227 millions de dollars au 30 septembre, soit 2,5% de ses avoirs déclarés en 13F, après avoir augmenté son nombre d'actions de 2 066% au cours du trimestre. L'action a gagné 4% par rapport à son cours du 30 septembre.
La rentabilité des capitaux propres tangibles de la banque était de 20% au T3, contre l'objectif de 17% qu'elle vise sur le cycle.
Le 13 octobre, elle a relevé à nouveau ses perspectives de revenus nets d'intérêts pour 2026, à environ 97,2 milliards de dollars hors activités de marché.
Mais les dépenses ont augmenté de 12% pour atteindre 27,3 milliards de dollars, et le bénéfice par action de 5,57 dollars a manqué les attentes des analystes, qui étaient d'environ 5,91 dollars. C'était le premier écart négatif de la banque en près de trois ans.
Les analystes ont tout de même relevé leur objectif moyen au cours de l'année écoulée, de 328 à 373 dollars.
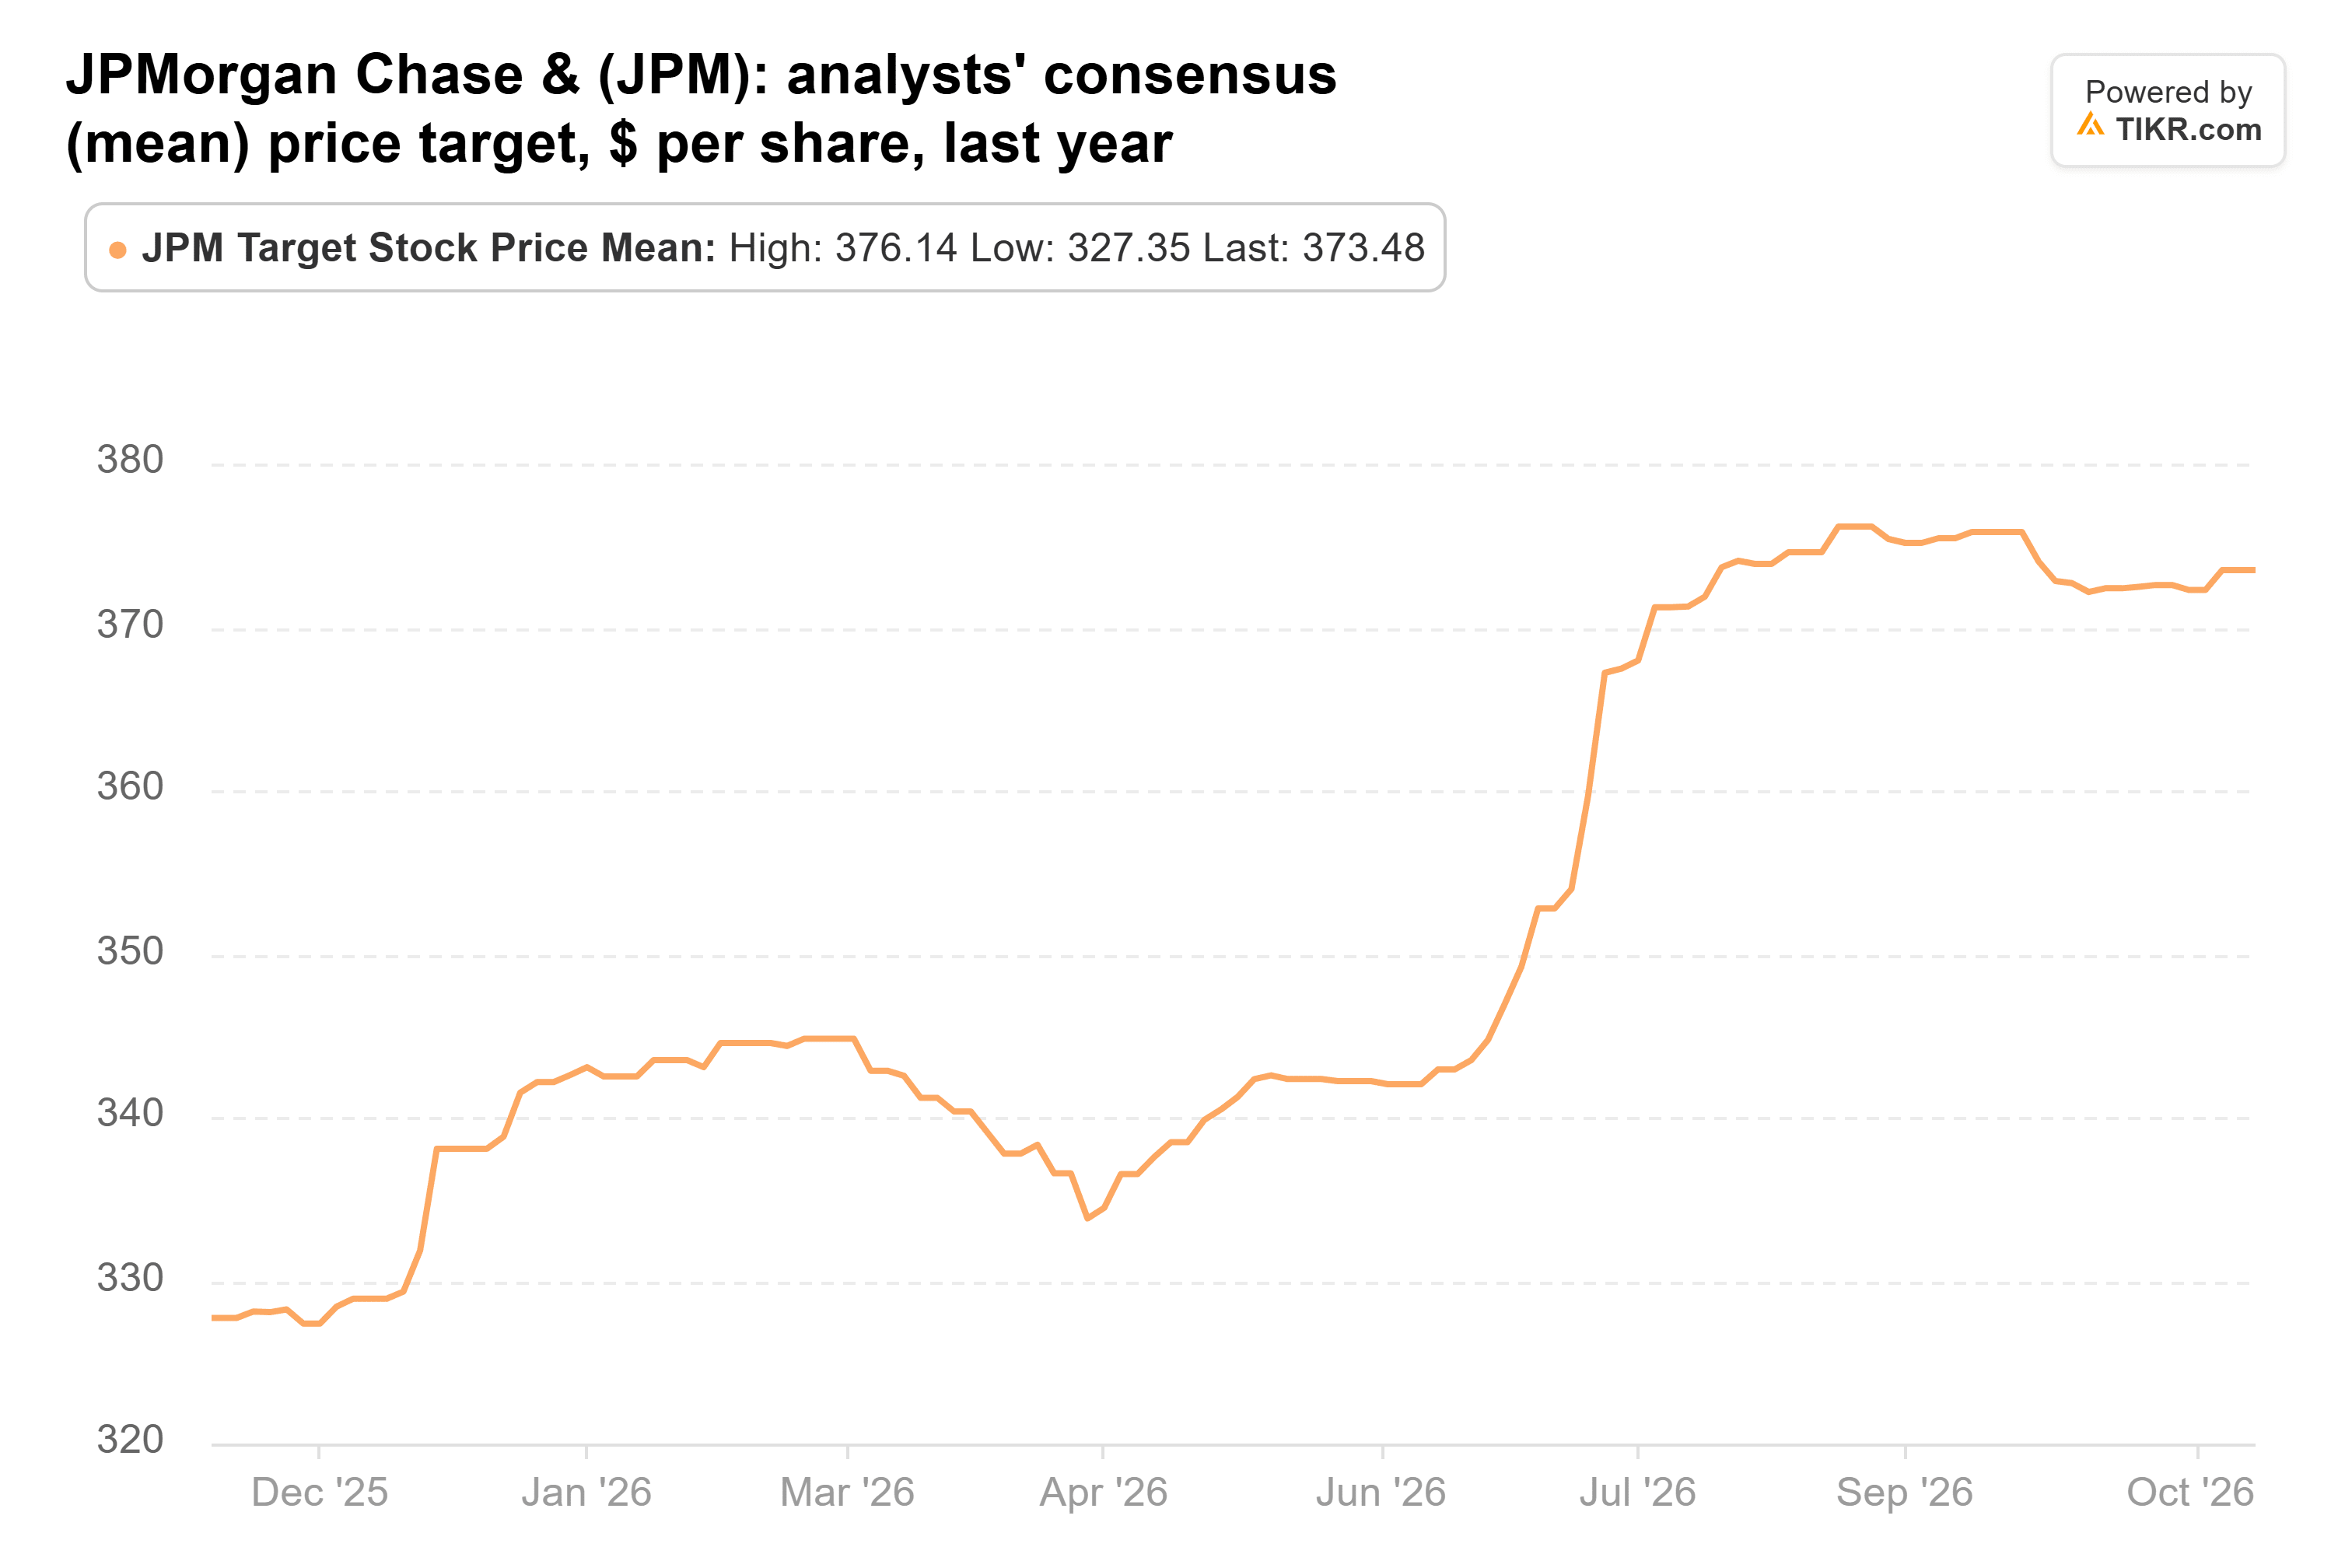
À environ 14 fois les bénéfices anticipés, JPMorgan se négocie exactement à sa moyenne de l'année écoulée et au-dessus de sa moyenne quinquennale de 12x.
C'est un prix juste pour une banque générant 20% de rentabilité sur ses capitaux tangibles, avec un potentiel de hausse de 9% par rapport à l'objectif moyen du marché.
Mais tous les fonds n'achètent pas : MKP Capital Management a vendu l'intégralité de sa position JPMorgan au cours du même trimestre.
TIKR suit 27 analystes sur JPMorgan Chase. Combien recommandent "Acheter" ?
Consultez la répartition complète des recommandations Acheter, Conserver et Vendre sur JPMorgan Chase, ainsi que les estimations de revenus et de bénéfices de Wall Street, le tout en un seul endroit. Plus de 500 000 investisseurs utilisent TIKR pour analyser des actions comme celle-ci. Voir les recommandations des analystes pour JPMorgan Chase
Les estimations pour AMD continuent de grimper
JPMorgan est valorisée comme la valeur stable qu'elle est, tandis qu'AMD est valorisée sur ses perspectives futures.
Le fonds a augmenté sa position de 46% pour atteindre 363 655 actions, d'une valeur de 222 millions de dollars au 30 septembre, soit 2,4% de ses avoirs déclarés en 13F. AMD a perdu 10% depuis son cours du 30 septembre et se négocie 16% en dessous de son plus haut sur 52 semaines.
L'activité ne s'est pas ralentie avec l'action. AMD a dépassé les estimations du T3 le 3 novembre et a publié des prévisions pour le T4 supérieures au consensus.
La PDG Lisa Su a déclaré lors de la conférence téléphonique que « la demande est supérieure à l'offre ». Les analystes anticipent désormais un BPA normalisé de 17,69 dollars pour 2027, contre 16,01 dollars le 3 novembre.
Leur objectif moyen a plus que doublé en un an, passant de 272 à 659 dollars.
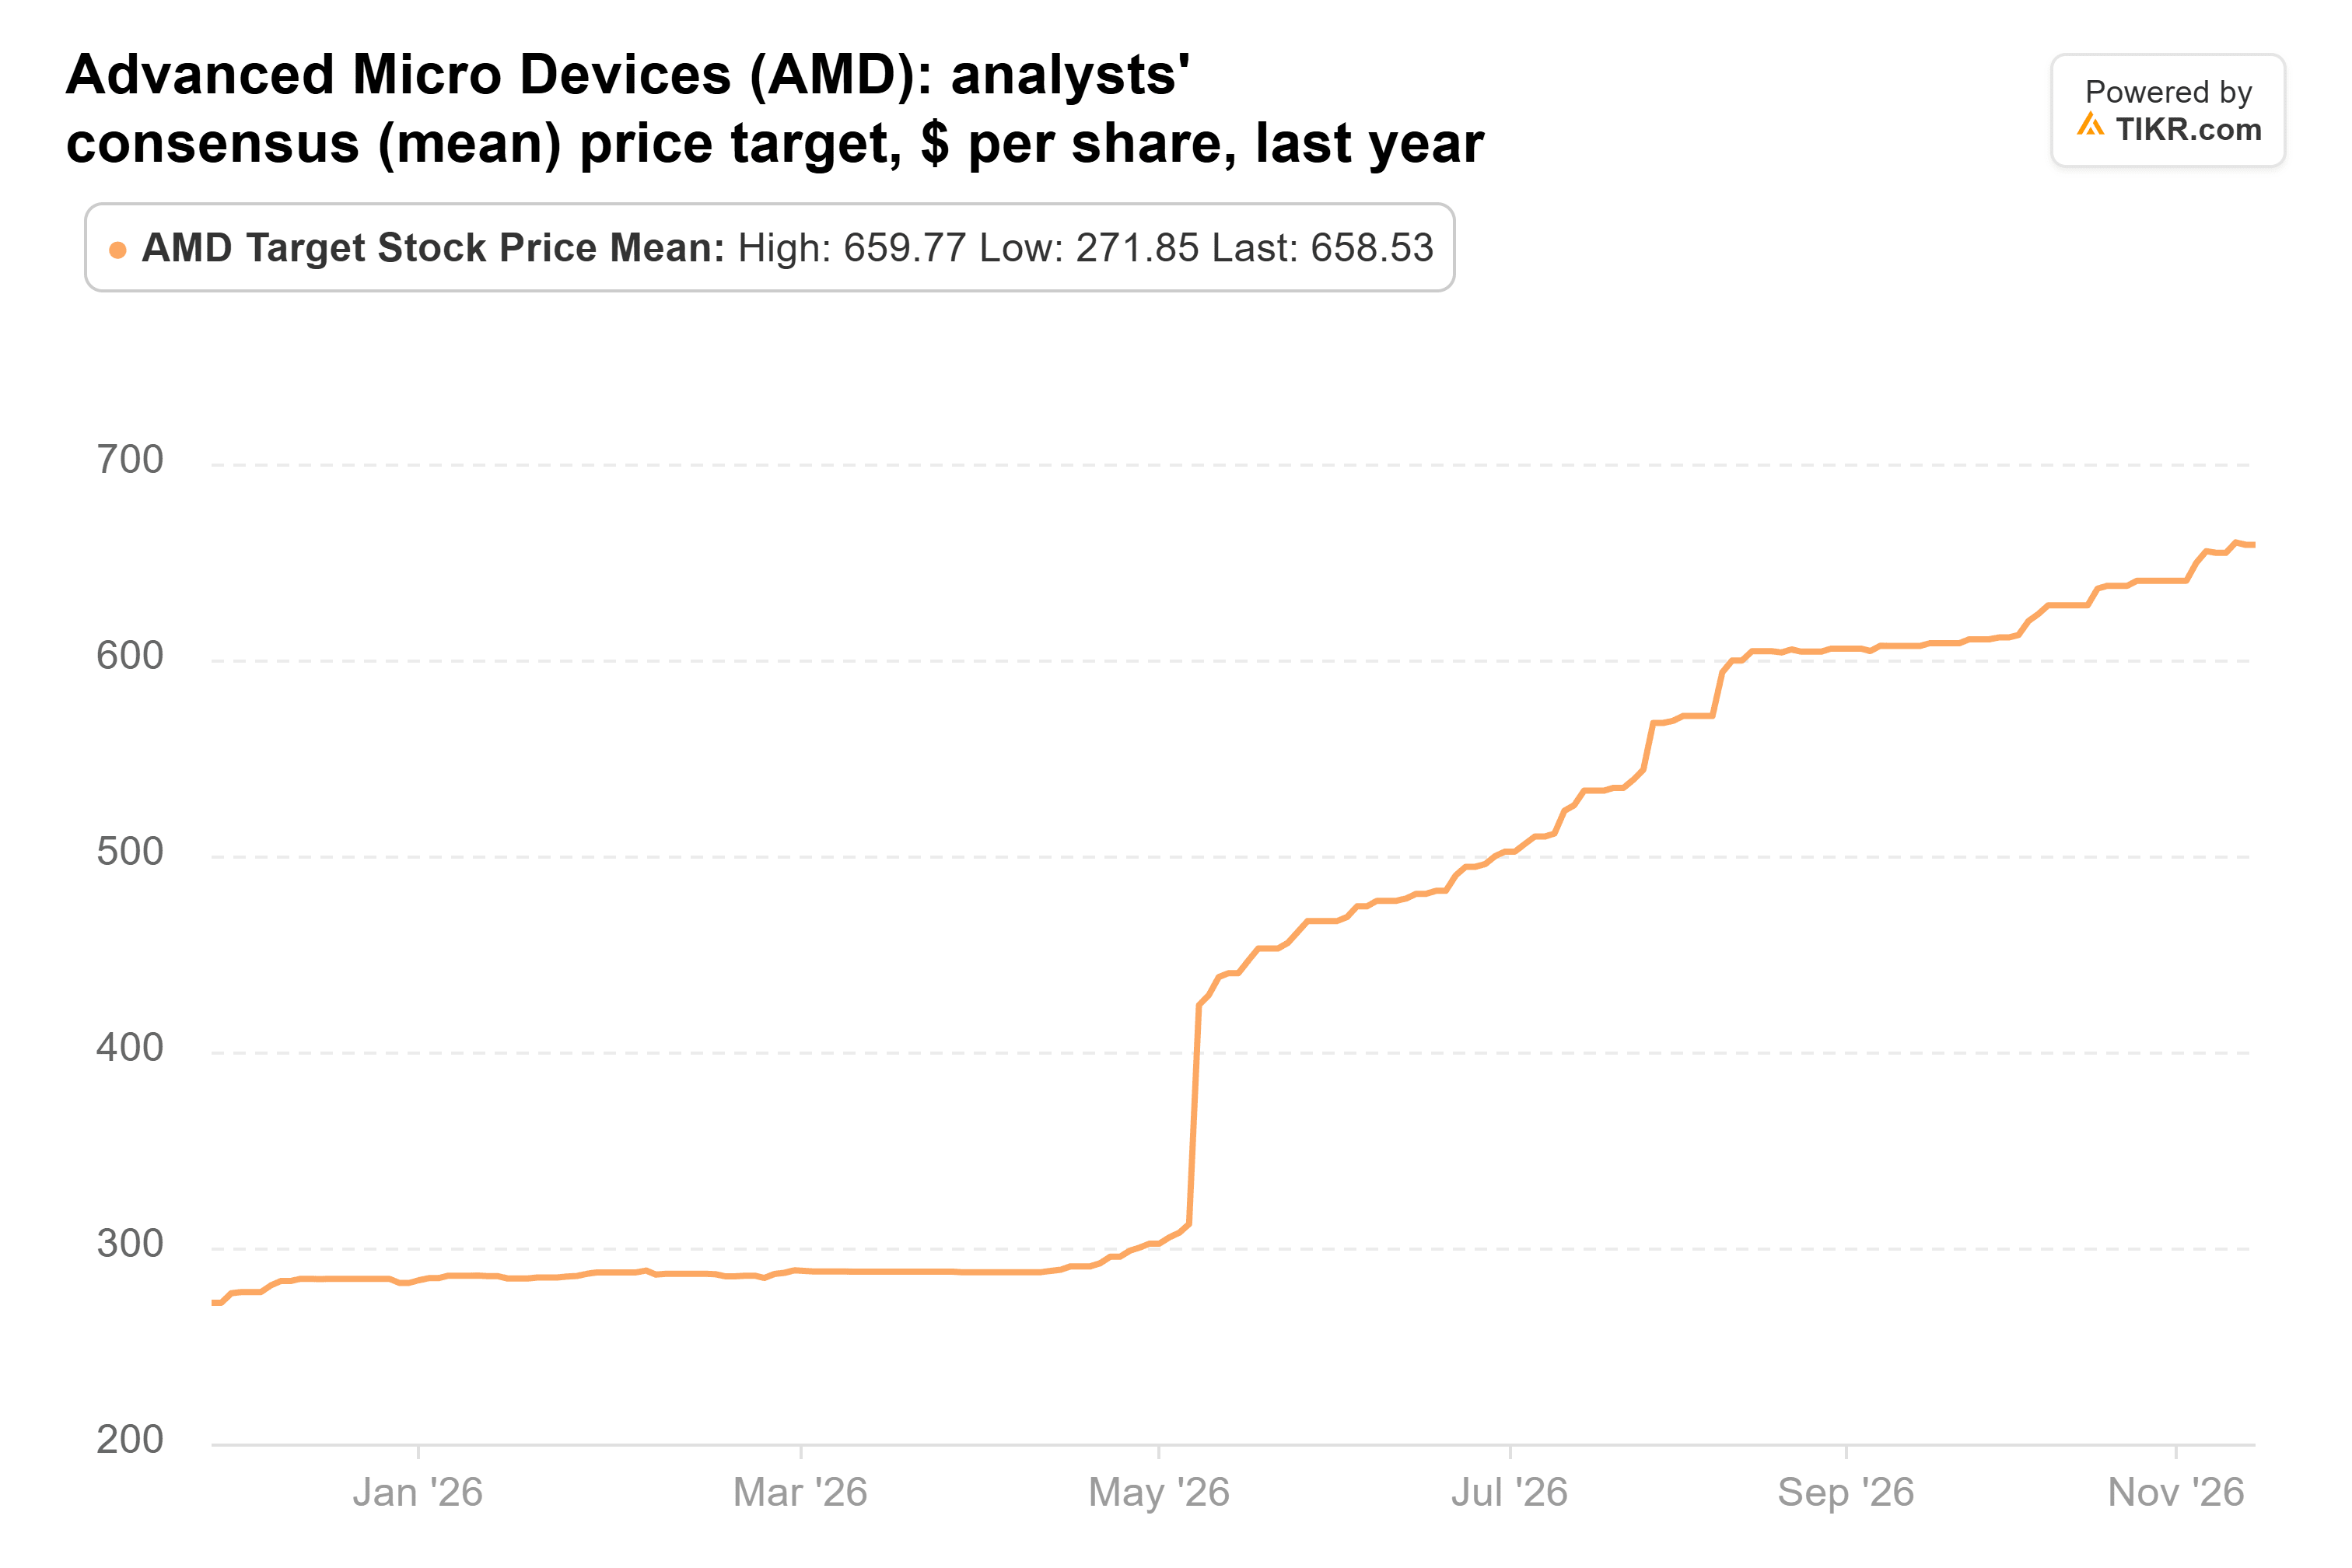
À environ 37 fois les bénéfices anticipés, AMD se négocie en dessous de sa moyenne de 45x sur l'année écoulée et légèrement au-dessus de sa moyenne quinquennale de 35x.
La croissance a un coût. AMD a accordé à OpenAI et Meta des bons de souscription pour jusqu'à 320 millions d'actions, soit 19,6% de ses actions en circulation.
Au T3, elle a comptabilisé une première charge liée à ces bons de 1,1 milliard de dollars, et la direction s'attend à ce que cette charge augmente.
First Solar est bon marché et se contracte
First Solar est une position plus petite que les deux autres, et une action bien moins chère.
Le fonds a augmenté sa position de 37% pour atteindre 897 172 actions, d'une valeur de 157 millions de dollars au 30 septembre, soit 2% de ses avoirs déclarés en 13F. L'action a perdu 2% depuis, mais reste 43% en dessous de son plus haut sur 52 semaines.
Son rapport du T3, publié le 29 octobre, était mitigé. Le bénéfice par action a augmenté de 25% pour atteindre 5,30 dollars, et le conseil d'administration a approuvé un rachat d'actions de 500 millions de dollars.
Mais les ventes nettes ont chuté de 23% pour atteindre 1,23 milliard de dollars en raison de volumes de modules plus faibles, et la société a réduit ses prévisions de ventes pour 2026 à 4,6-4,9 milliards de dollars contre 4,9-5,2 milliards de dollars auparavant. Son carnet de commandes contracté est tombé à 44,0 GW au 30 septembre contre 47,9 GW au 31 mars.
Les analystes ont réduit leur objectif moyen au cours de l'année écoulée, de 272 à 254 dollars, même si Guggenheim a relevé le sien à 299 dollars juste avant la publication des résultats.
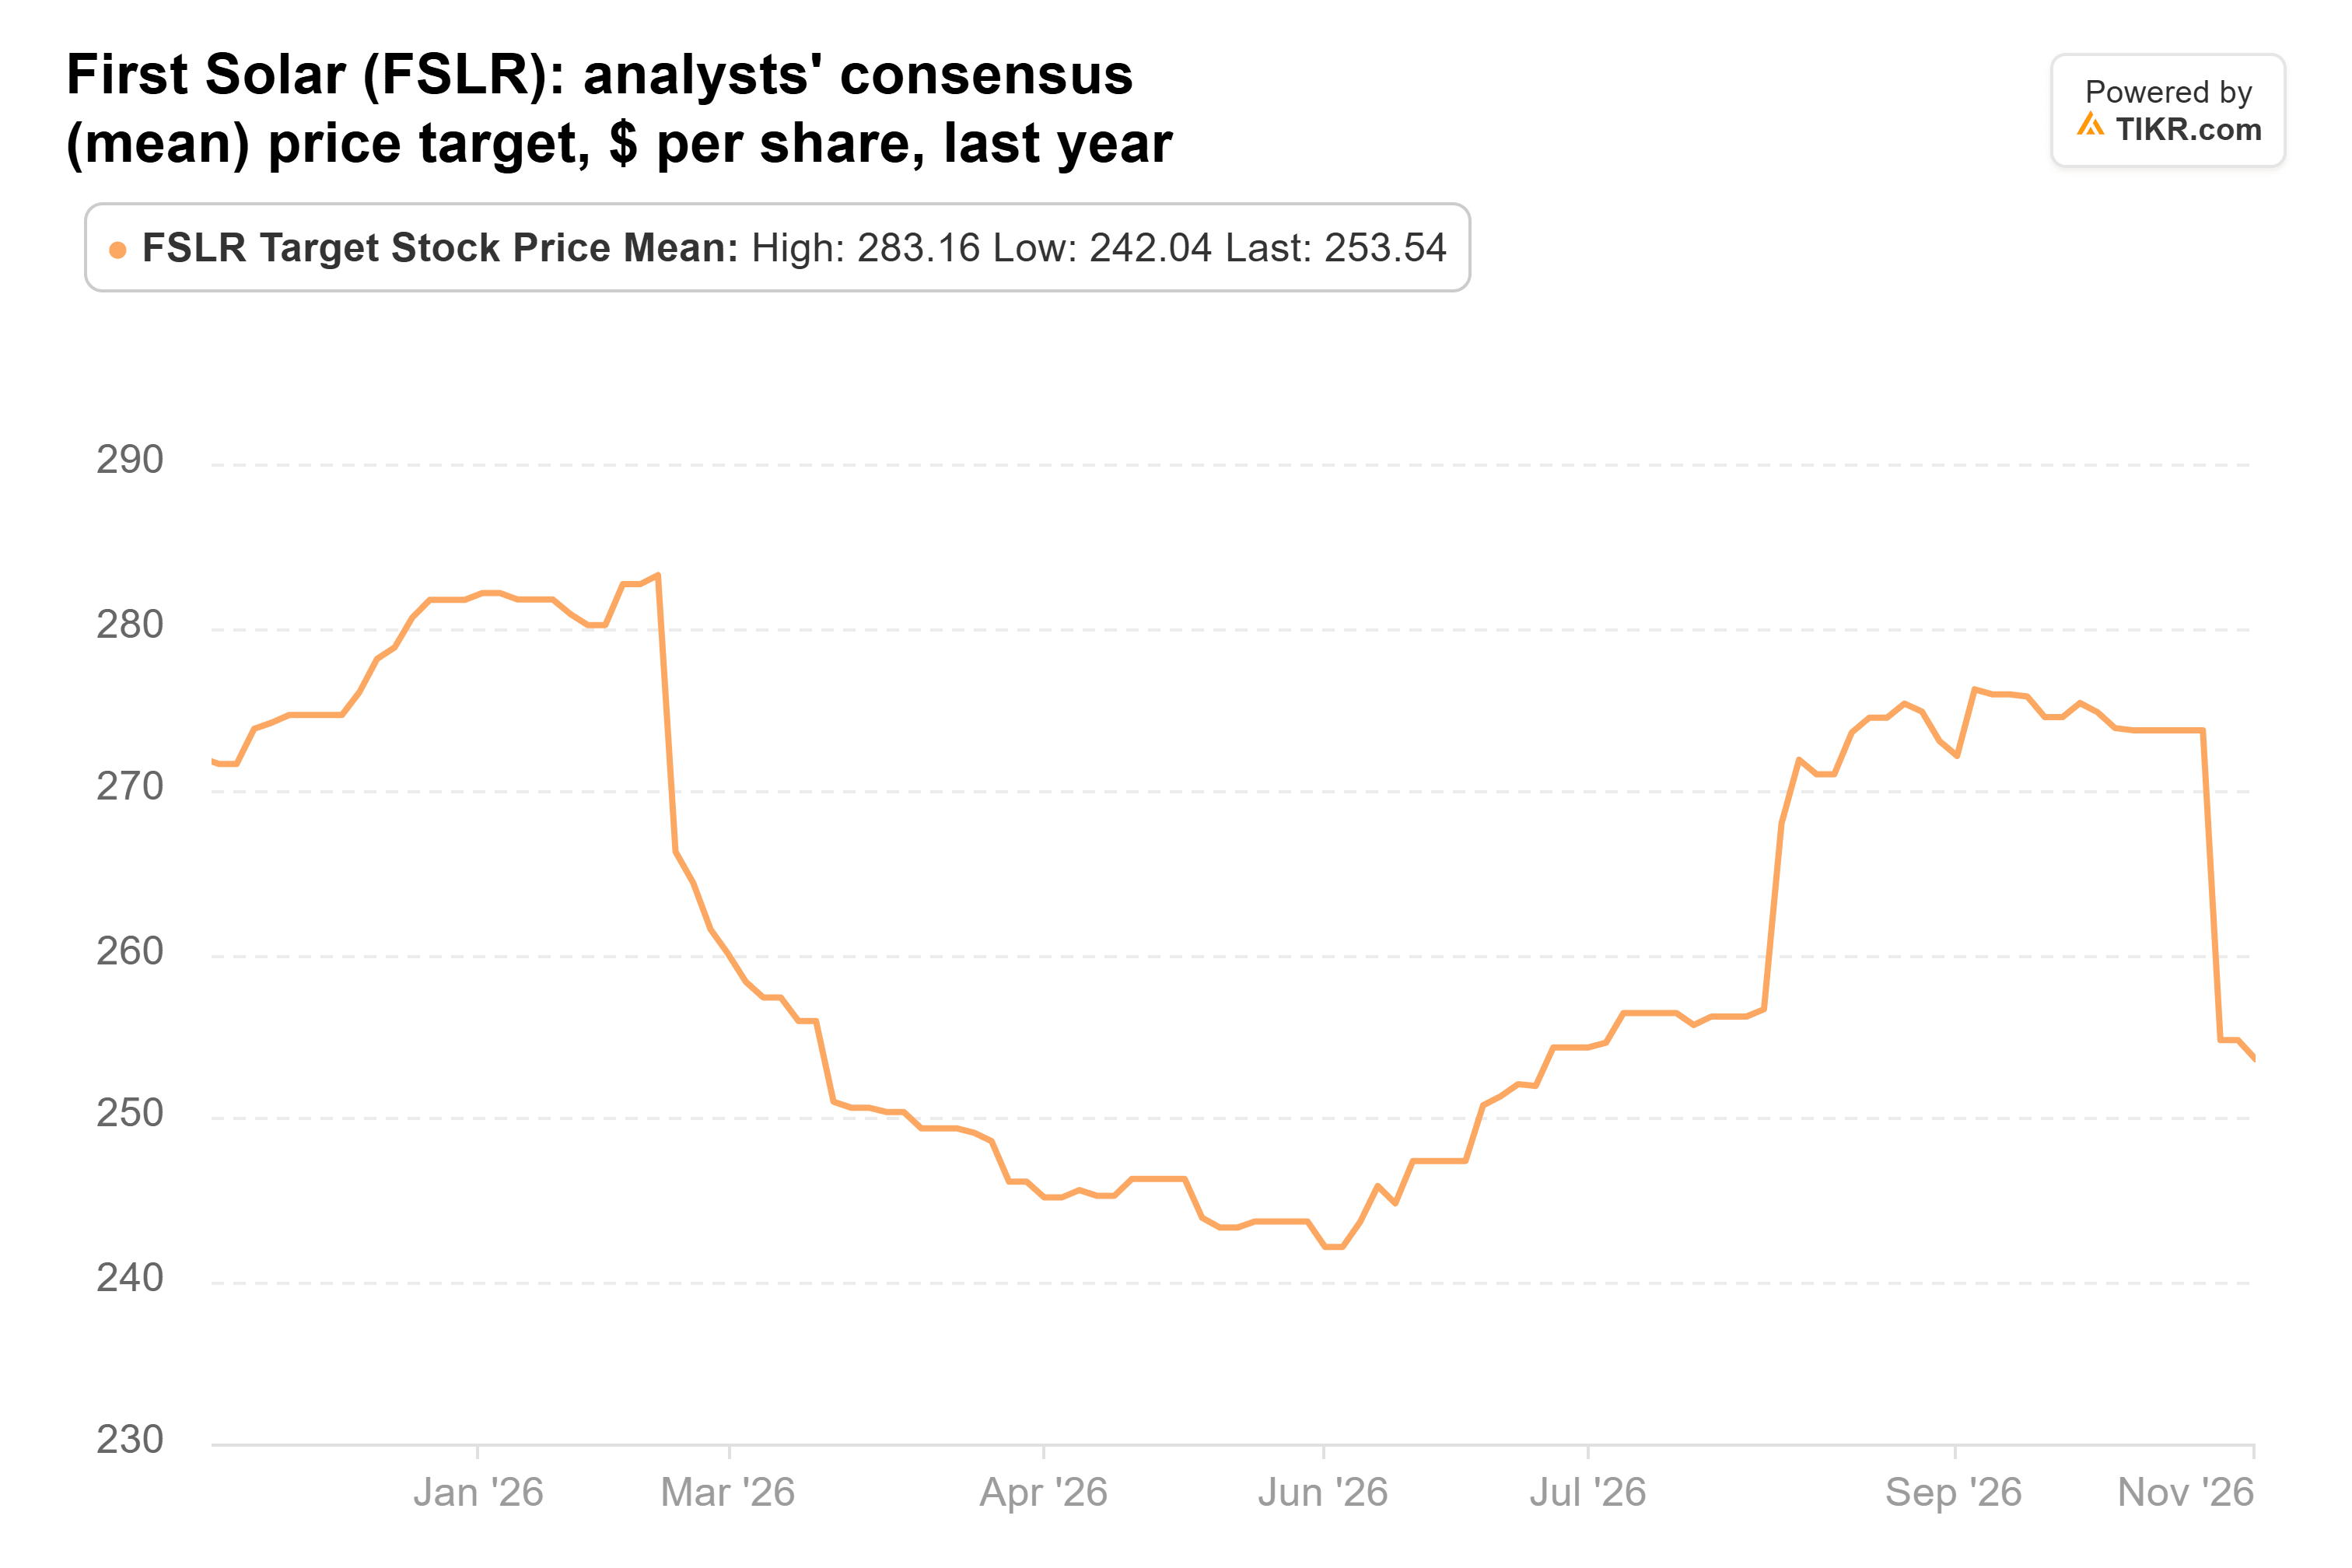
Cet objectif moyen indique toujours un potentiel de hausse de 43%, et à environ 8 fois les bénéfices anticipés, l'action est valorisée comme si beaucoup de choses pouvaient mal tourner. Mais le plus bas des 37 objectifs des analystes, 169 dollars, est inférieur au dernier cours de clôture.
Je suivrais le fonds sur AMD
Si je ne pouvais en acheter qu'une seule des trois maintenant, ce serait AMD.
Ses estimations pour 2027 continuent de grimper, et l'action se négocie en dessous de sa moyenne de multiple sur l'année écoulée. JPMorgan est une bonne banque à un prix juste, avec moins de marge de progression.
First Solar présente le plus fort potentiel de hausse sur le papier, mais je voudrais voir son carnet de commandes cesser de se contracter avant d'acheter.
Le risque avec AMD est que ces estimations reposent sur Helios, son système d'IA à l'échelle du rack, qui doit être livré à temps et en volume à OpenAI, Meta et Anthropic. Tout retard affecterait des chiffres qui viennent d'être relevés.
Le rapport du T4 d'AMD, attendu début février, sera le premier avec des volumes significatifs de Helios. Et le prochain 13F du fonds, dû mi-février, montrera s'il a conservé les trois positions.
Alors, quelle est la valeur réelle de l'action JPMorgan Chase ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit d'entrer quelques hypothèses dans le modèle d'évaluation de TIKR pour voir ce que JPMorgan Chase pourrait valoir. Partez des estimations de consensus de Wall Street, ou ajustez les paramètres pour refléter votre propre vision de l'entreprise. C'est gratuit.
Évaluez JPMorgan Chase gratuitement
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu à partir des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure des informations récentes sur les entreprises ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !