Points clés
- Le dernier formulaire 13F de Fisher Investments révèle une nouvelle position de 5,20 milliards de dollars dans ExxonMobil, la plus importante nouvelle position ou augmentation du troisième trimestre, devant ses ajouts dans GE Vernova et Cisco.
- ExxonMobil se négocie à 12 fois les bénéfices futurs, juste en dessous de sa moyenne sur cinq ans, mais il s'agit de bénéfices gonflés par la guerre.
- Les analystes s'attendent à ce que les bénéfices d'ExxonMobil diminuent chaque année de 2026 à 2028 à mesure que l'effet de la guerre sur les prix du pétrole et les marges de raffinage s'estompe.
- Le dividende est bien couvert, mais l'action semble pleinement valorisée jusqu'à ce que la mise à jour du plan en décembre montre ce qu'ExxonMobil peut gagner après la guerre.
Ken Fisher de Fisher Investments a clôturé le troisième trimestre avec un gros pari sur le pétrole. Son formulaire 13F pour le trimestre clos le 30 septembre, déposé le 6 novembre, montre 31,93 millions d'actions d'ExxonMobil (XOM), d'une valeur de 5,20 milliards de dollars aux cours de fin de trimestre. Fisher ne détenait pas l'action au 30 juin.
Il s'agit de la plus importante nouvelle position ou augmentation dans le dépôt. Fisher a également ajouté 38 % d'actions supplémentaires de GE Vernova (GEV) et 22 % d'actions supplémentaires de Cisco (CSCO) au cours du trimestre.
ExxonMobil entre directement dans le top 20
La nouvelle position représente 1,5 % des 348,26 milliards de dollars d'actions américaines dans le 13F de Fisher, qui compte 1 054 positions. Cela fait d'ExxonMobil le 16e plus gros avoir de Fisher. C'est une place importante pour une action qui n'était pas dans le portefeuille trois mois plus tôt. (Le cabinet gère 386,67 milliards de dollars au total, selon son dernier formulaire ADV.)
L'action ExxonMobil a progressé de 4 % depuis le 30 septembre. Cette mesure est prise à partir du cours de fin de trimestre, car le dépôt ne montre pas quand Fisher a acheté ni à quel prix. Les deux gros ajouts de Fisher n'ont pas aussi bien performé : GE Vernova a baissé de 14 % sur la même période, et Cisco a baissé de 5 %.
TIKR suit 26 analystes sur Exxon Mobil. Combien disent "Acheter" ?
Voyez la répartition complète des recommandations Acheter, Conserver et Vendre sur Exxon Mobil, ainsi que les estimations de revenus et de bénéfices de Wall Street, le tout en un seul endroit. Plus de 500 000 investisseurs utilisent TIKR pour rechercher des actions comme celle-ci. Voir les recommandations des analystes pour Exxon Mobil
Bon marché sur les bénéfices de cette année, plus cher sur ceux de 2028
Les analystes s'attendent à un BPA normalisé de 13,70 $ pour 2026, presque le double des 6,99 $ qu'ExxonMobil a gagnés en 2025, puis à une baisse régulière jusqu'à 10,40 $ d'ici 2028 :
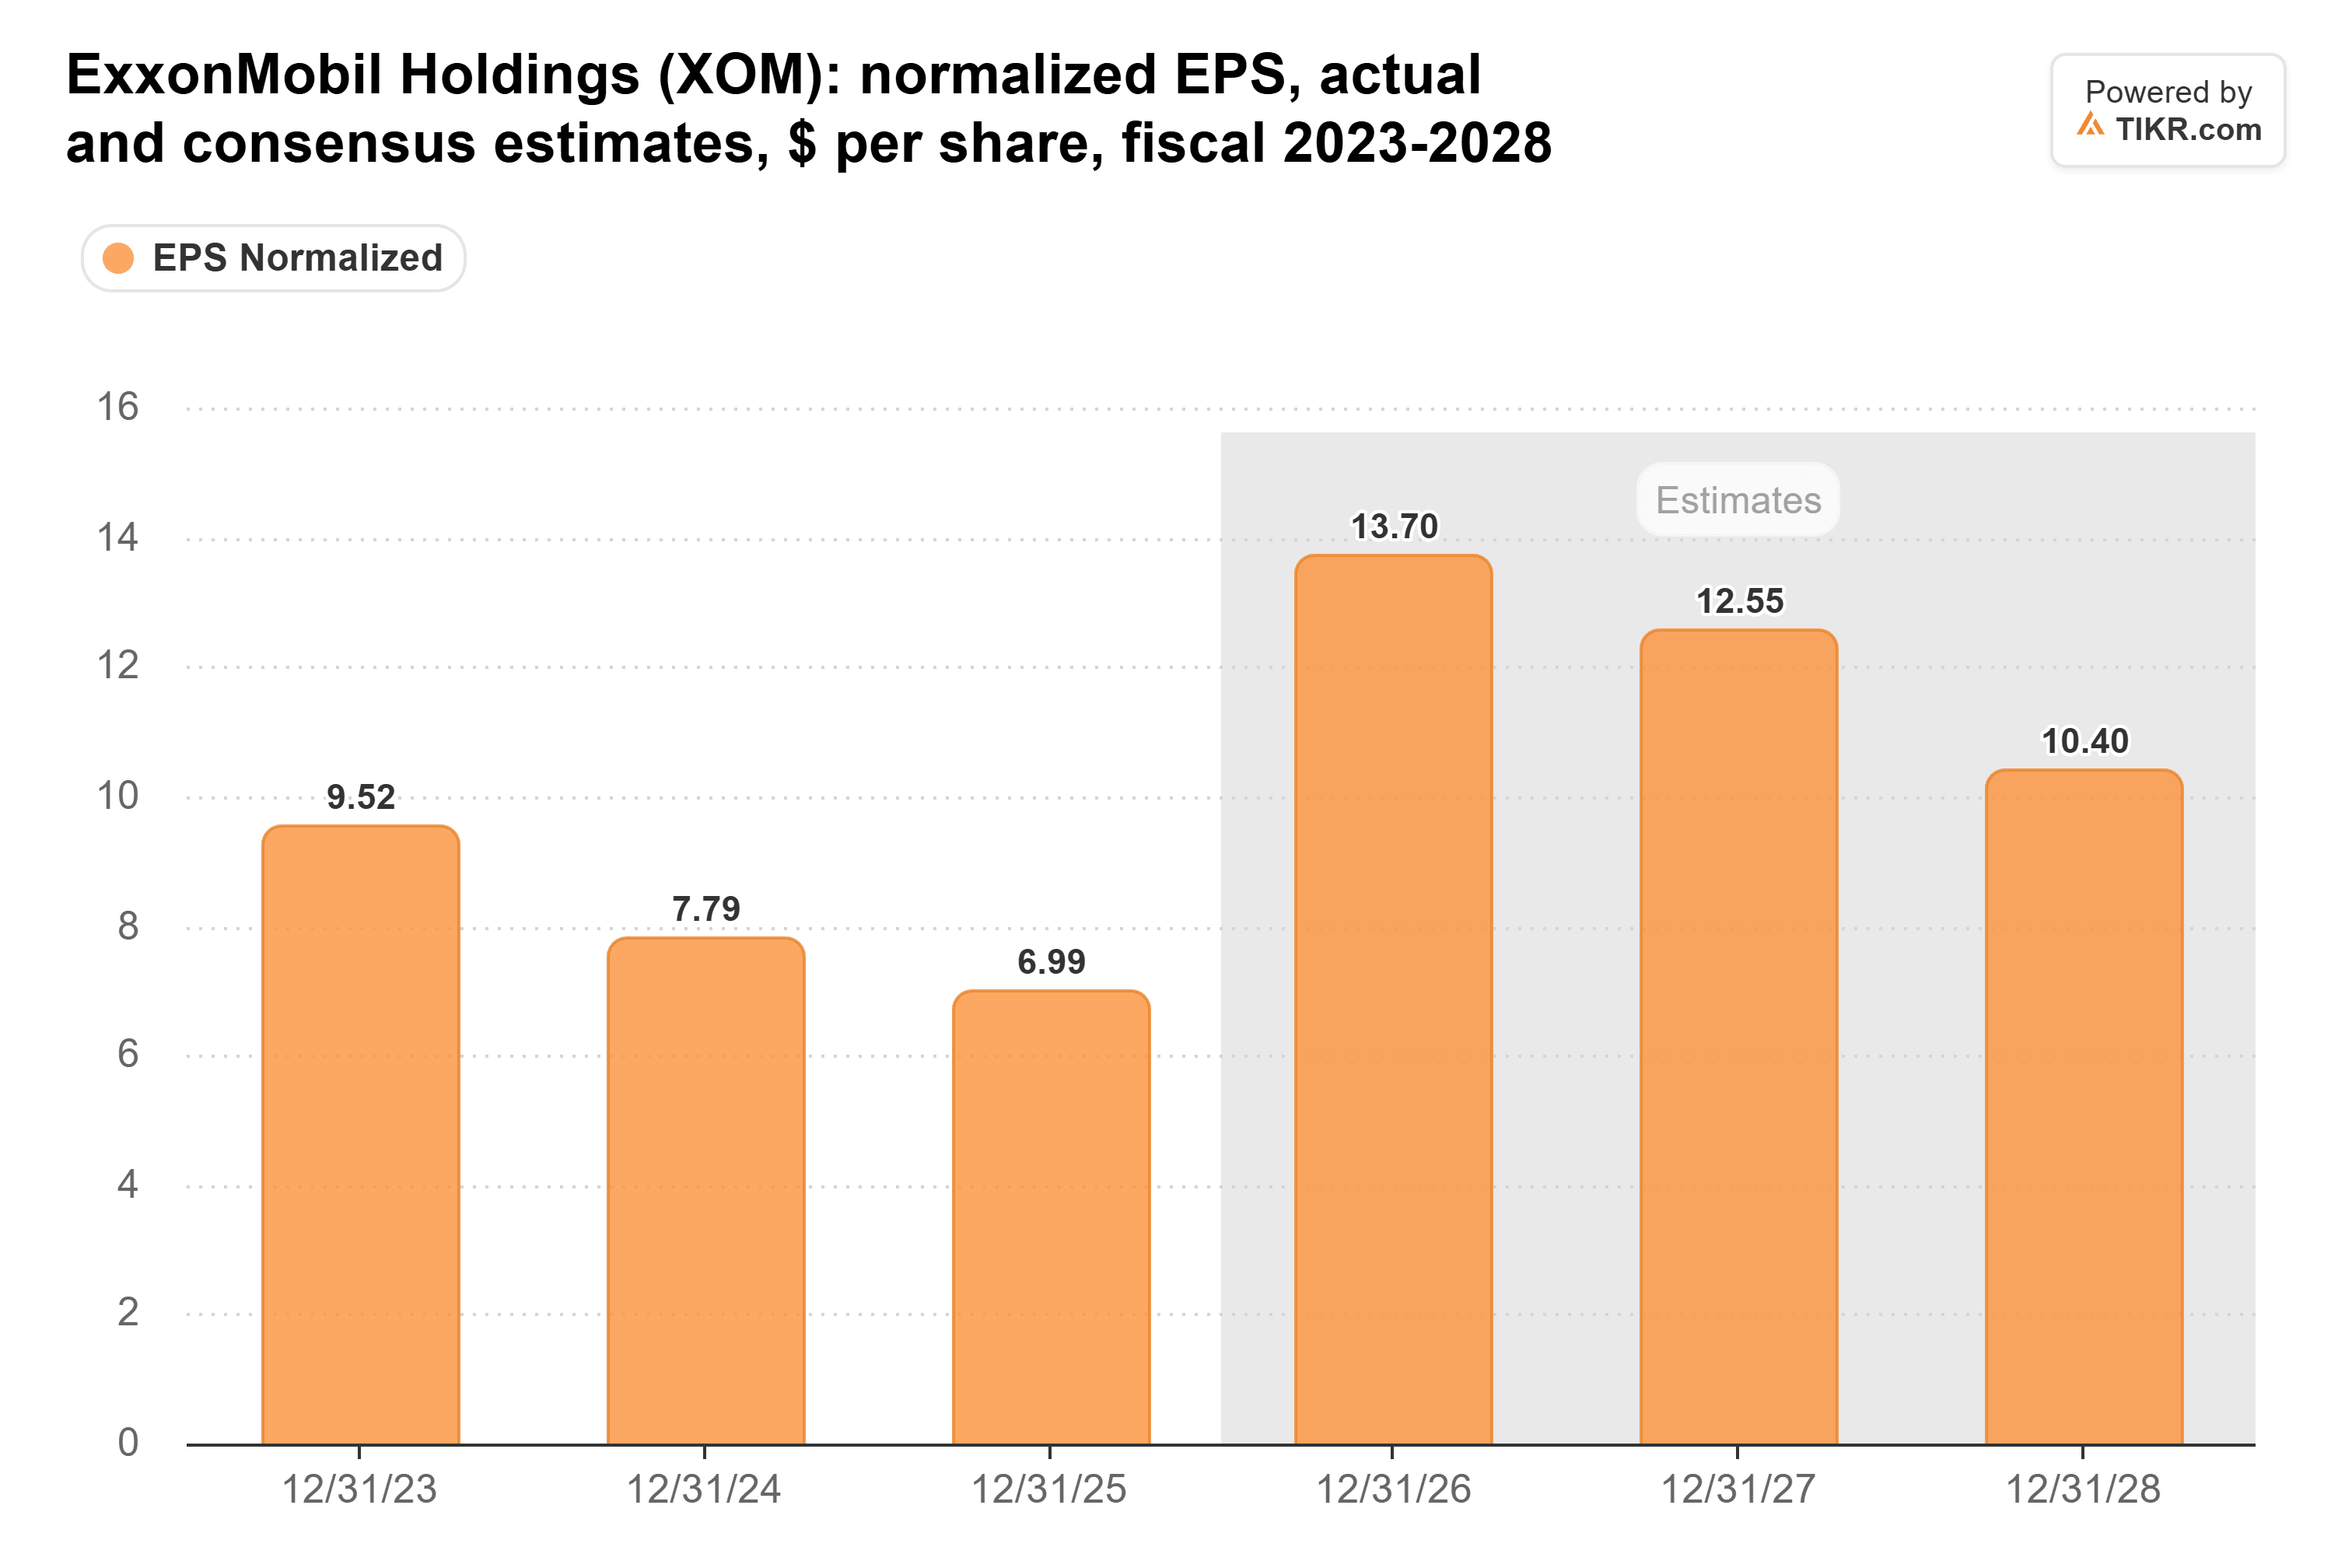
Une grande partie de cette hausse provient de la guerre. Rien qu'au deuxième trimestre, des prix plus élevés ont ajouté 4,65 milliards de dollars aux bénéfices de l'activité Amont, et des marges de raffinage plus fortes ont ajouté 3,18 milliards de dollars aux Produits énergétiques, a déclaré ExxonMobil dans son 10-Q. Alors que le Brent est brièvement tombé sous les 90 $ cette semaine après que le président Trump a déclaré que la guerre pourrait bientôt prendre fin, je ne m'attendrais pas à ce que ces estimations ultérieures augmentent.
Néanmoins, 10,40 $ est bien supérieur à ce qu'ExxonMobil a gagné en 2025, donc les analystes s'attendent effectivement à un plancher plus élevé après le surcroît de bénéfices. La direction fait le même argument. Son plan 2030 prévoit 25 milliards de dollars de bénéfices supplémentaires par rapport à 2024 à prix constants, grâce à davantage de barils du Permien et de Guyana et à des coûts réduits.
Sur les bénéfices de cette année, ExxonMobil se négocie à 12 fois les bénéfices futurs, juste en dessous de sa moyenne sur cinq ans de 13x :
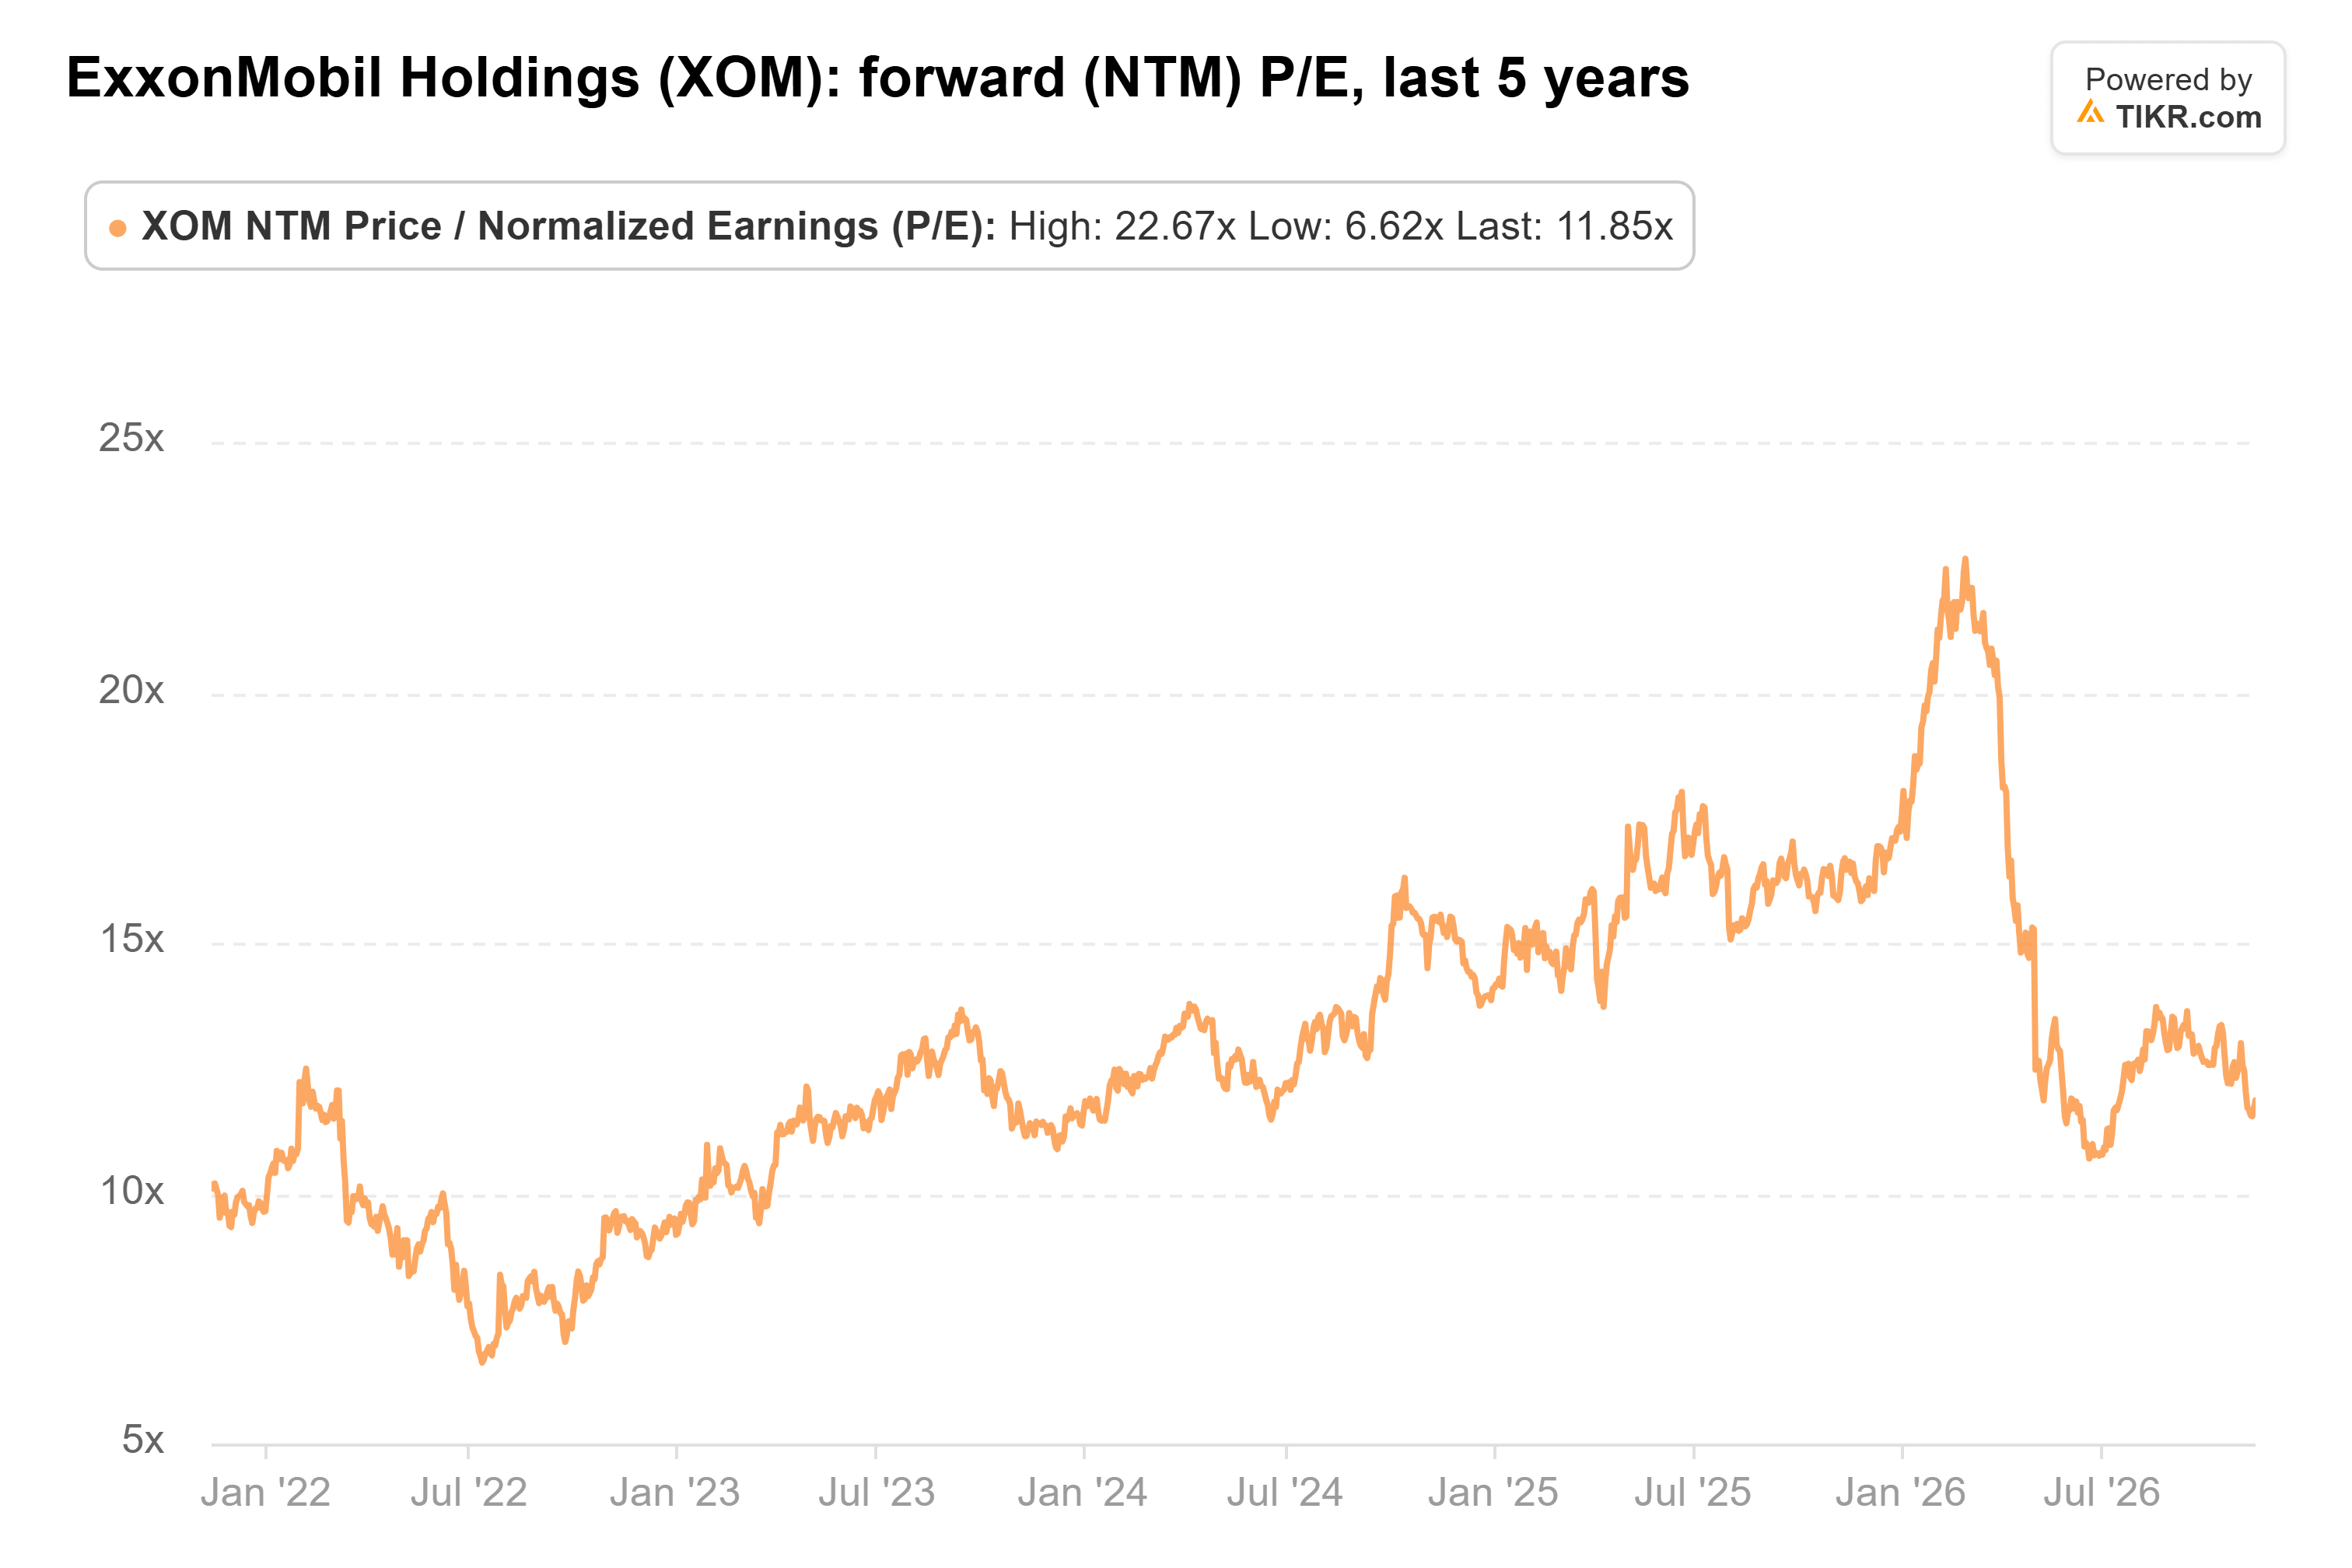
Mais ces bénéfices futurs proviennent des années de surcroît. Valorisez l'action sur le consensus 2028 à la place, et son multiple est bien au-dessus de cette moyenne. Les investisseurs ont déjà vu cela : le PER futur a atteint son plus bas sur cinq ans de 6,6x en juillet 2022, la dernière fois que les bénéfices du pétrole ont culminé.
L'objectif consensuel est passé à 184 $, contre 129 $ il y a un an :
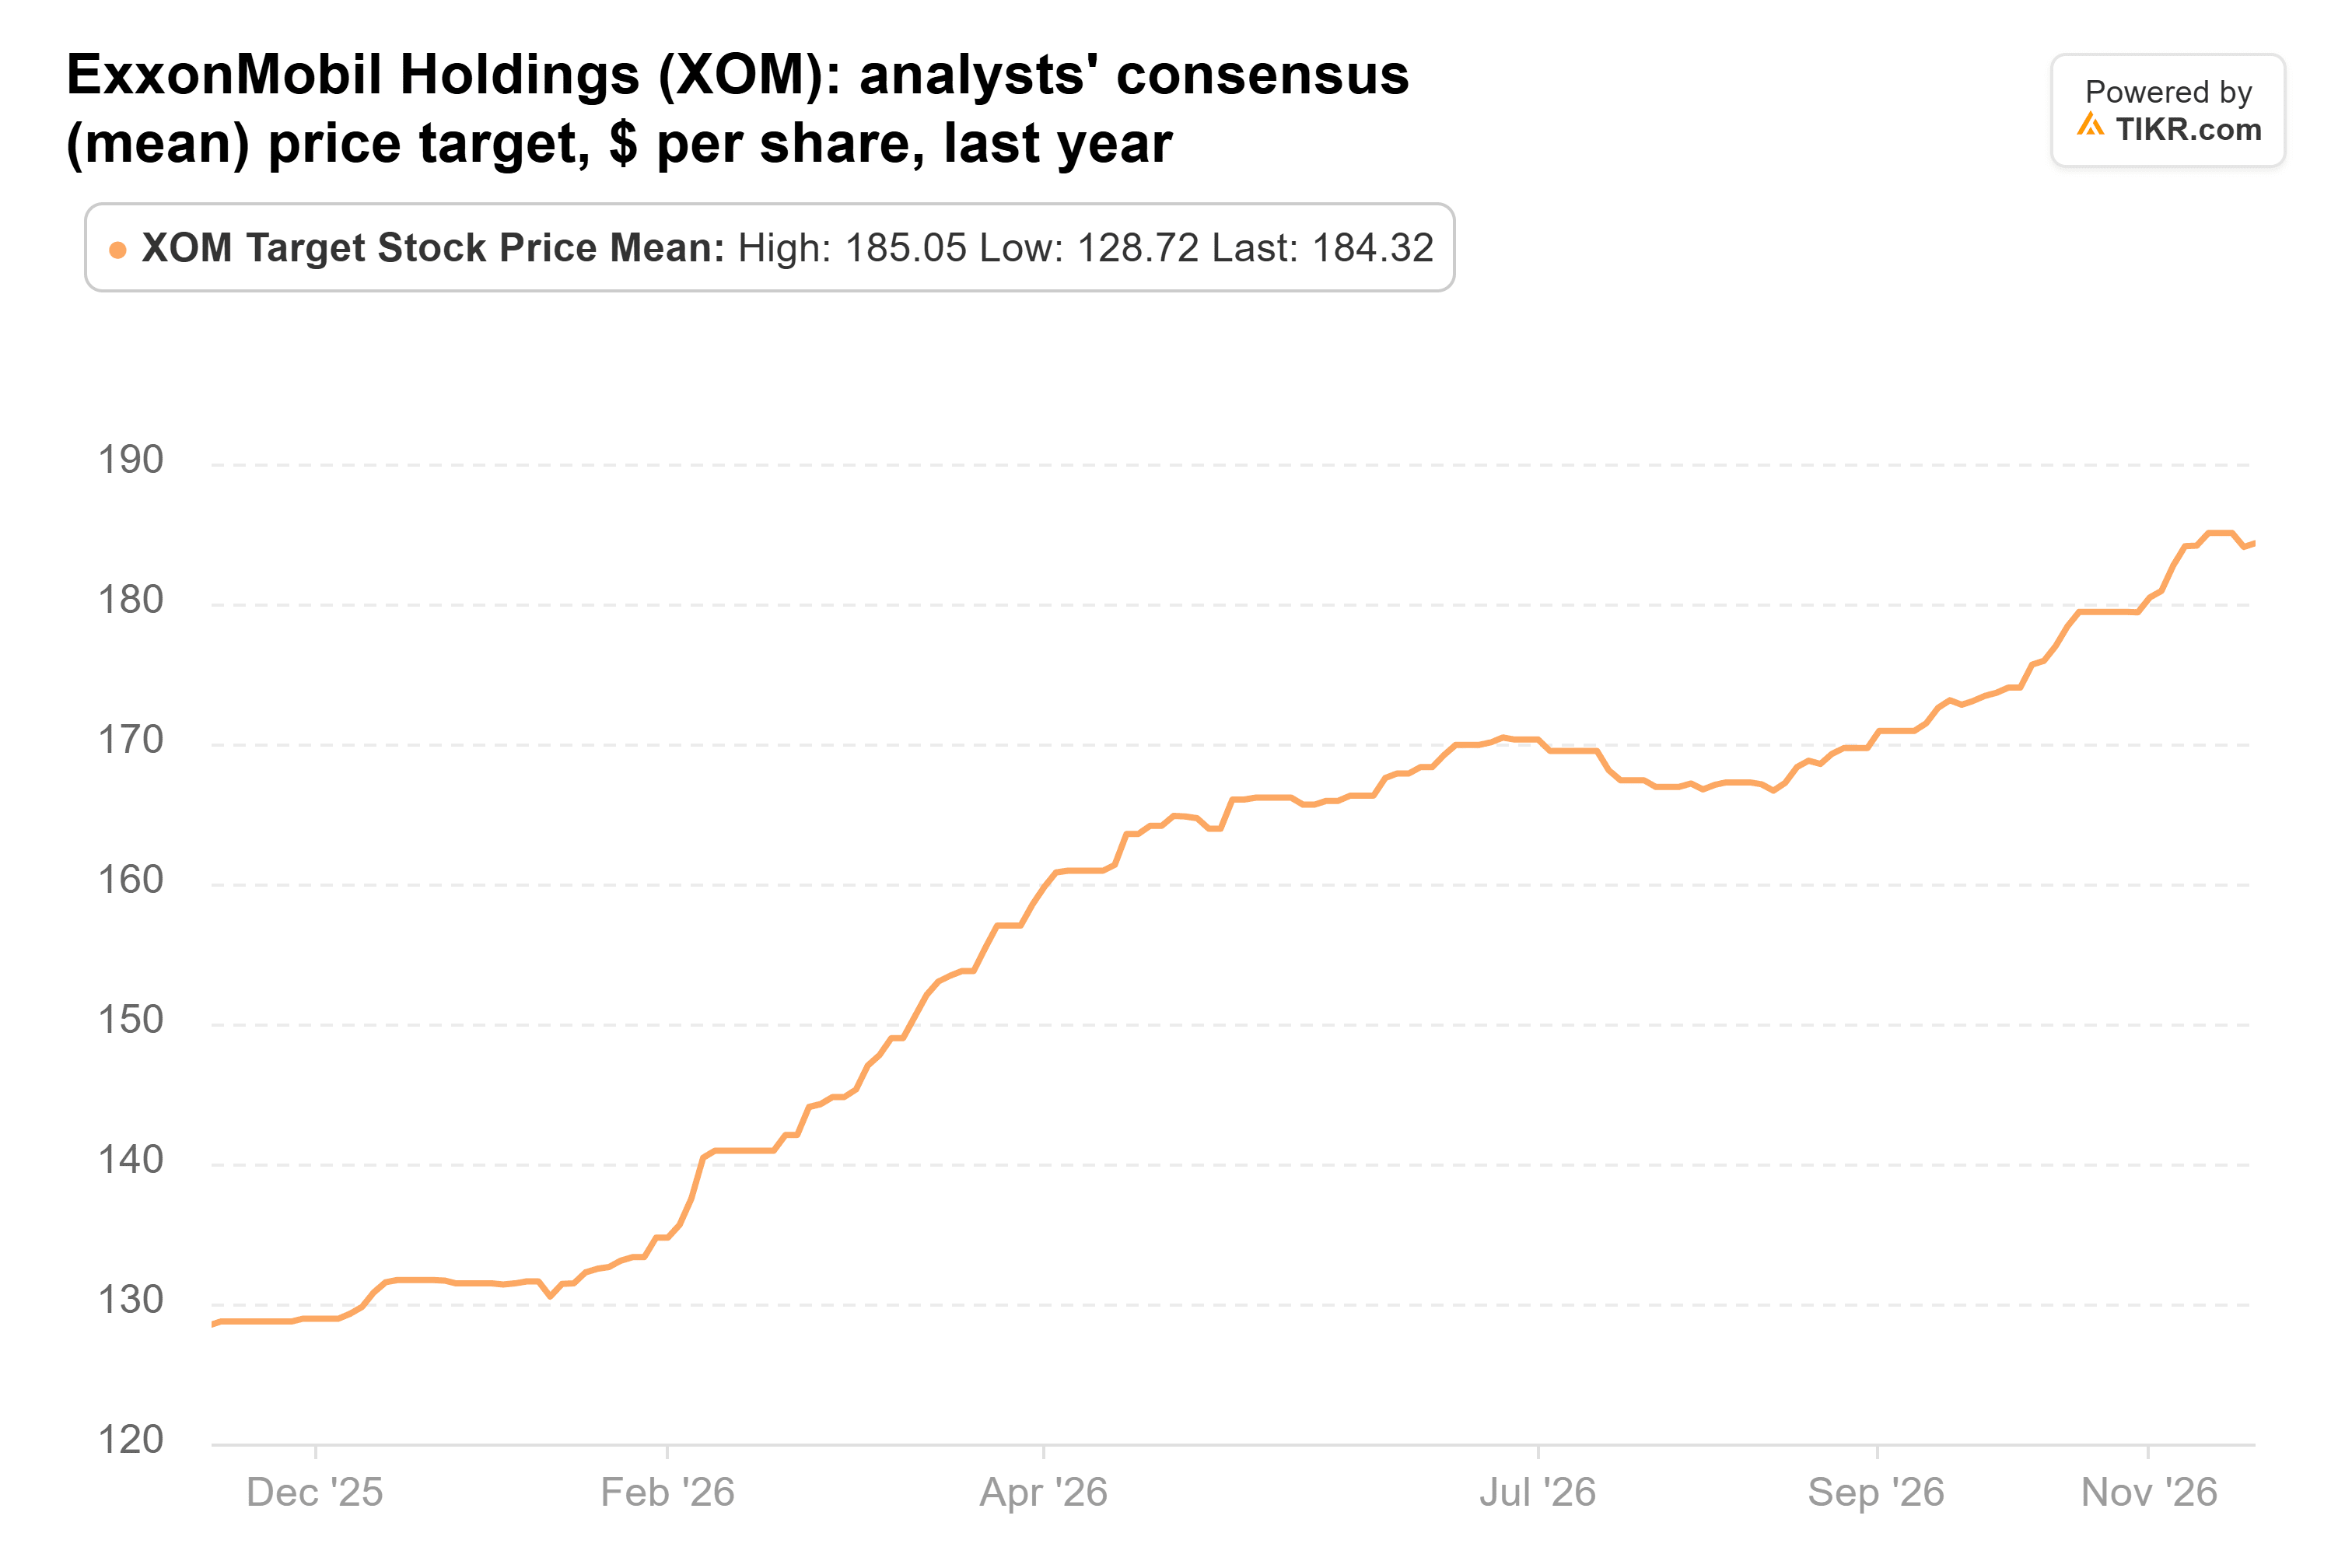
Cela représente 9 % au-dessus du dernier cours de clôture. Les objectifs des 26 analystes vont de 160 $ à 213 $. Un potentiel de hausse à un chiffre est faible pour une action dont les bénéfices devraient se contracter deux années de suite selon les analystes.
Un dividende sûr à un prix plein
Fisher a de bonnes raisons d'apprécier la trésorerie d'ExxonMobil. Son dividende a absorbé 40 % de la trésorerie disponible sur les 12 mois clos le 30 septembre, en baisse par rapport à 73 % en 2025, et la société prévoit 20 milliards de dollars de rachats d'actions en 2027. Le PDG Darren Woods a déclaré lors de la conférence téléphonique du troisième trimestre que la réduction du nombre d'actions en circulation permet de maintenir le montant total du dividende stable tandis que le versement par action augmente.
Mais ExxonMobil doit encore montrer qu'elle peut gagner sa vie à des prix du pétrole ordinaires. Son activité Amont aux États-Unis, qui comprend le Permian, a généré un rendement de 4 % sur un capital moyen de 118,1 milliards de dollars en 2025, après que l'acquisition entièrement en actions de Pioneer a considérablement augmenté cette base.
L'achat de Fisher a du sens pour un fonds énorme qui veut des rendements en trésorerie fiables. Mais à 12 fois les bénéfices des années de guerre et 9 % en dessous de l'objectif de Wall Street, je ne me précipiterais pas sur ExxonMobil ici. Le prochain test est la mise à jour du plan d'entreprise attendue en décembre. Si ExxonMobil maintient ses objectifs 2030, y compris un rendement du capital supérieur à 17 % (contre 9,3 % en 2025), le prix actuel semble beaucoup plus raisonnable. Le prochain 13F de Fisher, dû mi-février, montrera s'il a continué à acheter.
Alors, que vaut réellement l'action ExxonMobil ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit d'entrer quelques hypothèses dans le modèle de valorisation de TIKR et de voir ce que pourrait valoir ExxonMobil. Partez des estimations consensuelles de Wall Street, ou ajustez les entrées pour refléter votre propre vision de l'entreprise. C'est gratuit.
Valorisez ExxonMobil gratuitement
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'acheter ou de vendre des actions. Nous créons notre contenu sur la base des données d'investissement de TIKR Terminal et des estimations des analystes. Notre analyse pourrait ne pas inclure des actualités récentes de l'entreprise ou des mises à jour importantes. TIKR n'a pas de position dans aucune des actions mentionnées. Merci de votre lecture et bon investissement !