Conclusiones clave
- El segmento de Superinteligencia de SpaceX generó $7.56 mil millones de ingresos del tercer trimestre, más que los $5.25 mil millones de Conectividad, que es principalmente Starlink.
- Los suscriptores de consumo de Starlink aumentaron un 89% en un año hasta 13.6 millones, pero los ingresos por usuario cayeron a $69 al mes desde $83.
- Starlink aún obtuvo el 85% de la utilidad operativa de SpaceX. El riesgo mayor son los $48.1 mil millones de capex en nueve meses frente a $13.1 mil millones de flujo de caja operativo.
- Los analistas esperan $335 mil millones de ingresos en 2028, muy por debajo del run-rate de $500 mil millones a $1 billón que Elon Musk prevé para finales de 2027.
SpaceX (SPCX) cerró a $123.62 el 5 de noviembre, por debajo de su precio de OPI de $135, ya que la venta masiva posterior a las elecciones de medio mandato afectó a las empresas de Musk. El negocio detrás de la acción ha cambiado desde la cotización en junio: alquilar capacidad de cómputo de IA ahora genera más ingresos que Starlink.
La capacidad de cómputo se adelantó a Starlink
Los $14.6 mil millones de ingresos del tercer trimestre de SpaceX se dividieron en tres partes:
- Superinteligencia (cómputo en centros de datos, Grok y Cursor): $7.56 mil millones
- Conectividad (principalmente Starlink): $5.25 mil millones
- Espacio (lanzamientos y Starship): $1.77 mil millones
Los ingresos de SI casi se triplicaron desde los $2.56 mil millones del segundo trimestre a medida que entraron en vigor los contratos en la nube con Anthropic y otros clientes de IA. Representaron el 52% de los ingresos y el 56% del EBITDA ajustado.
Jim Cramer lo dijo sin rodeos en el Mad Money del 6 de noviembre: "El negocio principal de SpaceX en este momento es alquilar capacidad de cómputo. De eso es de lo que gana su dinero".
Tiene razón en la primera parte. La segunda es donde discreparía.
TIKR hace seguimiento a 40 analistas sobre SpaceX. ¿Cuántos dicen "Comprar"?
Vea el desglose completo de las calificaciones de Compra, Mantener y Vender sobre SpaceX, junto con las estimaciones de ingresos y ganancias de Wall Street, todo en un solo lugar. Más de 500,000 inversionistas usan TIKR para investigar acciones como esta. Vea las calificaciones de los analistas sobre SpaceX
Starlink está creciendo con clientes más baratos
Los suscriptores de consumo aumentaron un 89% en un año, pero los ingresos de consumo solo aumentaron un 57%, a $3.12 mil millones. Los ingresos por usuario cayeron un 17%, aunque aumentaron desde $66 en el segundo trimestre a medida que más clientes nuevos provenían de mercados desarrollados. Un inversionista de r/stocks llamó a eso la trampa: "Un gran producto no garantiza una base de clientes ilimitada a precios estadounidenses".
Sin embargo, los clientes más baratos no han dañado las ganancias. Conectividad obtuvo $2.37 mil millones de operaciones, el 85% del total de $2.79 mil millones de SpaceX, con un margen del 45.1%, frente al 38.4% de hace un año. SI obtuvo $431 millones después de $1.22 mil millones en pagos en acciones vinculados a Cursor. En utilidad operativa, Starlink aún paga las cuentas.
Wall Street no se cree las cuentas de Musk
En la llamada del tercer trimestre, Musk dijo que los ingresos recurrentes anuales de SpaceX para finales de 2027 serían "algo entre $500 mil millones y un billón". Los analistas tienen los ingresos en $180 mil millones en 2027 y $335 mil millones en 2028:
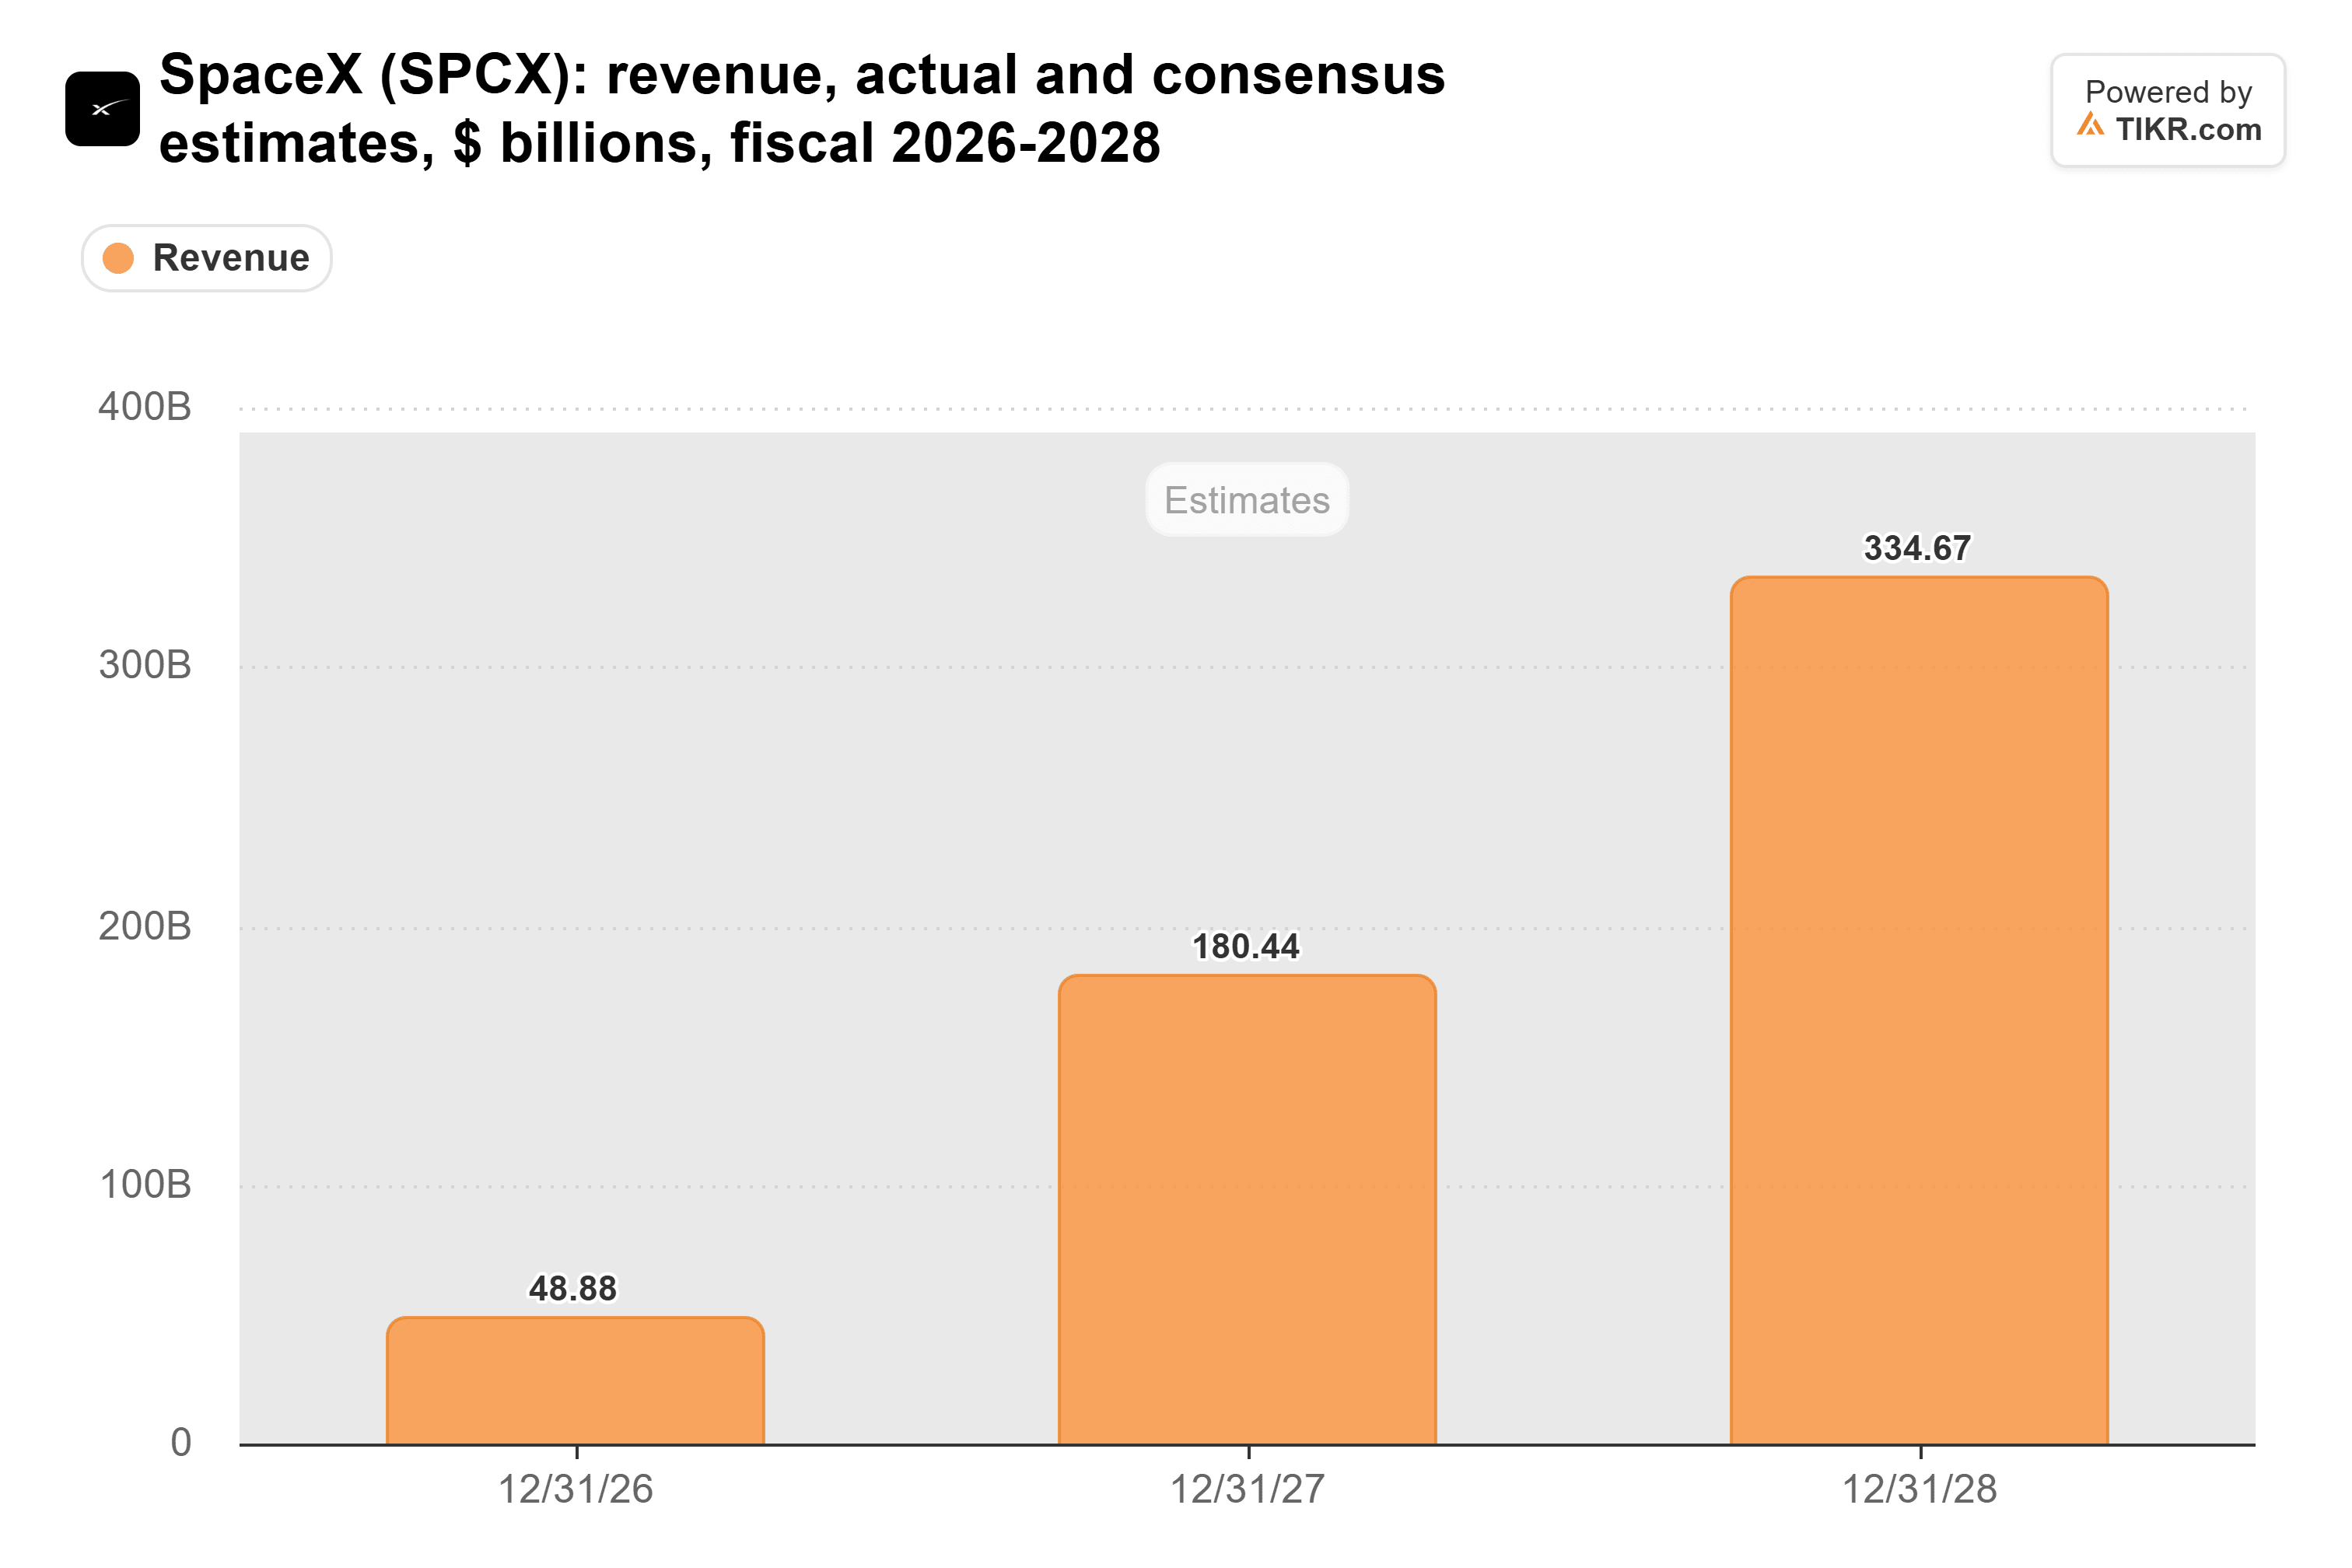
Incluso 2028, el primer año completo después de la fecha objetivo de Musk, queda muy por debajo de su extremo inferior. Las propias previsiones de SpaceX son más modestas: $33 mil millones a $37 mil millones de ingresos en el primer trimestre de 2027. Sin embargo, la aceleración es real. Los ingresos trimestrales casi se duplicaron del segundo al tercer trimestre:
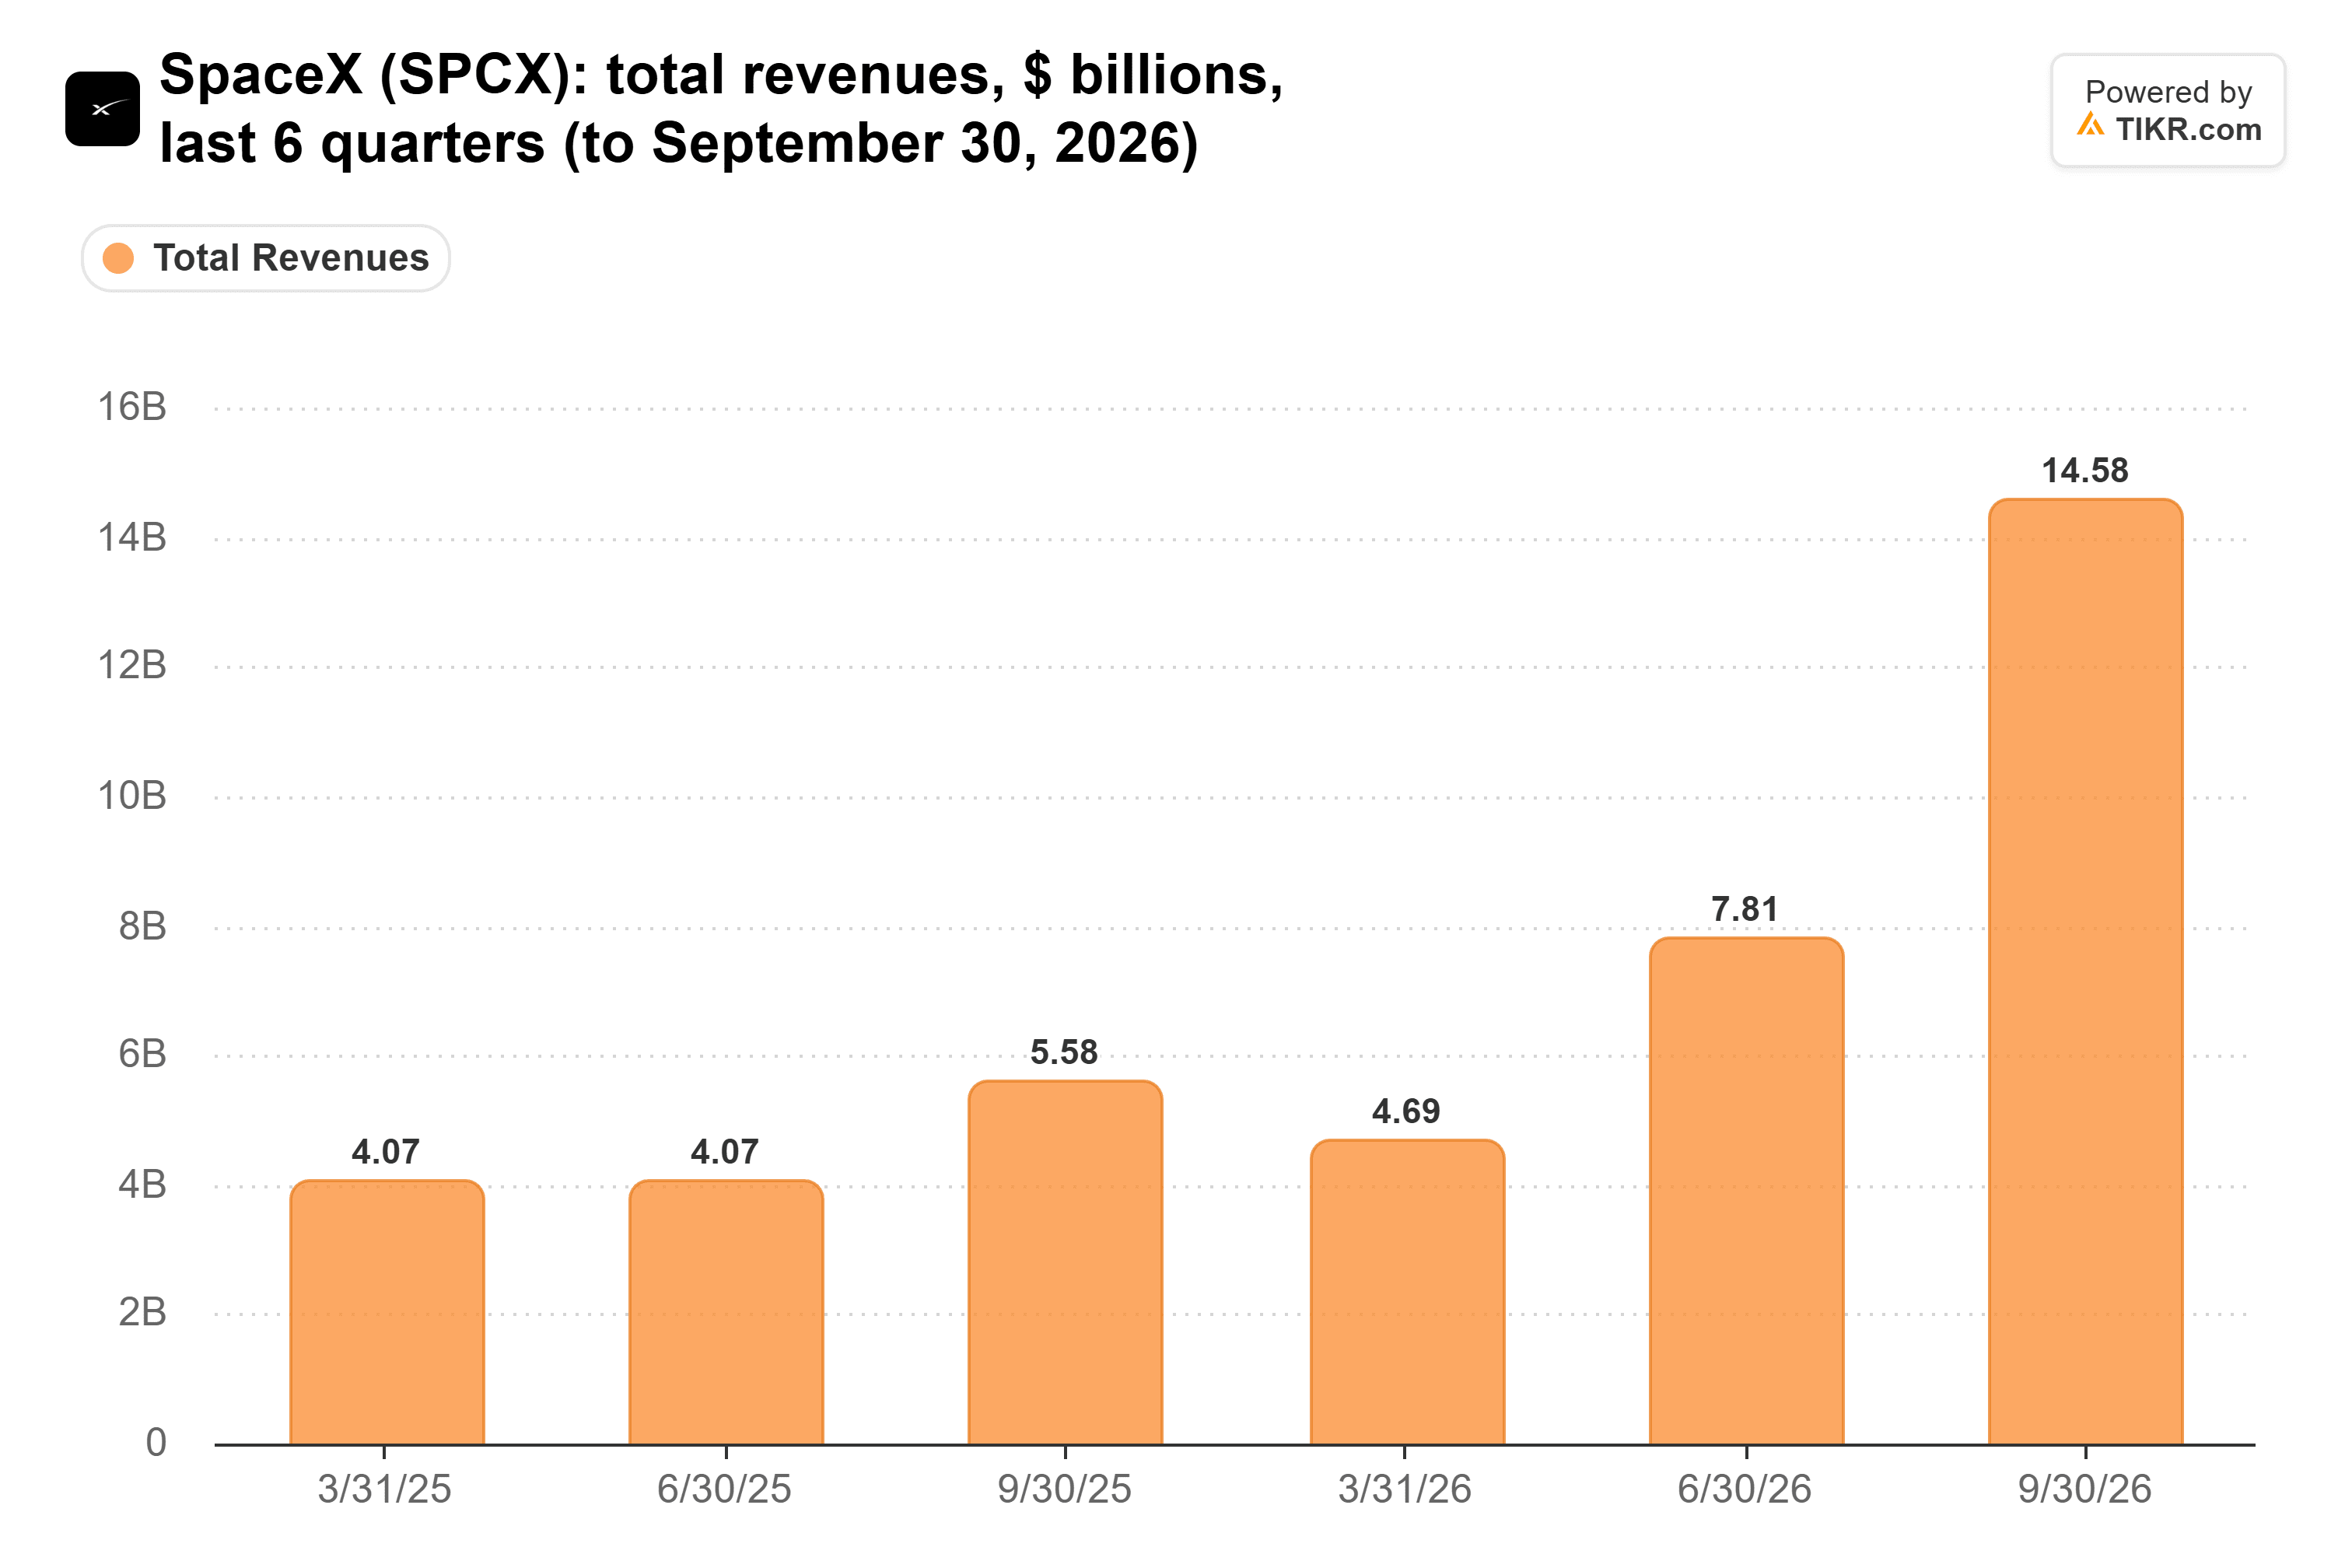
A 44x las ganancias futuras el 6 de noviembre, los inversionistas están pagando para que la capacidad de cómputo siga capitalizándose.
Ahora viene la factura
SpaceX gastó $48.1 mil millones en capex en los primeros nueve meses de 2026, $40.0 mil millones de ellos en SI, frente a $13.1 mil millones de flujo de caja operativo. Prevé entre $35 mil millones y $40 mil millones más en el cuarto trimestre. Su CFO dijo que la nueva capacidad de cómputo se paga sola en menos de un año a los precios actuales. Si los precios de alquiler caen, SpaceX dependerá mucho más de la deuda y de nuevas acciones.
La capacidad de cómputo, no Starlink, decide la acción de SpaceX
La caída de los ingresos por usuario de Starlink es la menor de las preocupaciones de SpaceX. Está agregando clientes rápidamente con márgenes crecientes. La acción subirá o bajará dependiendo de si la capacidad de cómputo recupera lo que cuesta, y los resultados del cuarto trimestre a principios del próximo año son la primera prueba real. Los ingresos de diciembre deben alcanzar aproximadamente $8.3 mil millones para el objetivo de run-rate de $100 mil millones de la gerencia, y los flujos de caja del cuarto trimestre mostrarán cómo SpaceX financió la construcción y si redujo sus $89.9 mil millones de efectivo, equivalentes de efectivo y valores negociables mantenidos al 30 de septiembre.
Entonces, ¿cuánto vale realmente la acción de SpaceX?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo ingresa algunas suposiciones en el modelo de valoración de TIKR y mira cuánto podría valer SpaceX. Comienza desde las estimaciones de consenso de Wall Street, o ajusta los insumos para reflejar tu propia visión del negocio. Es gratis usarlo.
Descargo de responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y felices inversiones!