Puntos clave
- Richard Fearon, director de CRH, compró acciones por valor de $569,700 el 6 de noviembre, con las acciones un 26% por debajo de su máximo de enero.
- La acción ha caído debido a que un aumento del 40% en el diésel y un sector inmobiliario más débil llevaron a CRH a recortar sus previsiones para 2026, una presión que su CEO califica de temporal.
- Los analistas han recortado sus estimaciones de ganancias para 2026 y 2027 en aproximadamente un 9% en tres meses, y su precio objetivo consensuado ha bajado a $121 desde $144 en junio.
- Fearon pagó alrededor de 17 veces las ganancias futuras, cerca del promedio de un año de la acción. Ese es un precio justo para un negocio del que los analistas esperan que gane más en 2027 que en 2025.
CRH (CRH) cotiza un 26% por debajo de su máximo de enero, y uno de los directores de la compañía acaba de poner más de su propio dinero.
Richard Fearon compró 6,000 acciones el 6 de noviembre a un precio promedio de $94.95, o $569,700 en total, según un Formulario 4 presentado el 10 de noviembre. La acción ahora cotiza a $97.46. Eso es un 3% por encima de lo que pagó, y la acción ha caído un 14% en el último año.
El diésel y la vivienda causaron el daño
En junio, CRH acordó comprar Arcosa por aproximadamente $8.5 mil millones, principalmente con dinero prestado. Luego los costos se dispararon. El CEO Jim Mintern dijo en la llamada de resultados del tercer trimestre que el diésel subió un 40% desde su mínimo de julio y arrastró los costos de transporte con él, mientras que el sector inmobiliario estadounidense se debilitó aún más.
Todo eso se reflejó en el informe del 29 de octubre. Los ingresos aumentaron un 3% a $11.4 mil millones, pero el EBITDA ajustado se mantuvo plano en $2.7 mil millones. CRH también recortó su perspectiva de EBITDA ajustado para 2026 a $7.8 mil millones-$8.0 mil millones, desde $8.1 mil millones-$8.5 mil millones.
Mintern calificó la presión de costos como "en efecto, un problema de sincronización temporal" y dijo que "esperamos un diferencial precio/costo positivo y un retorno a la expansión de márgenes en el '27". La vivienda tomará más tiempo: no ve una recuperación allí "probablemente hasta mediados de 2028 como muy pronto".
TIKR hace seguimiento a 23 analistas sobre CRH. ¿Cuántos dicen "Comprar"?
Vea el desglose completo de las calificaciones de Compra, Mantener y Venta sobre CRH, junto con las estimaciones de ingresos y ganancias de Wall Street, todo en un solo lugar. Más de 500,000 inversionistas usan TIKR para investigar acciones como esta. Vea las Calificaciones de los Analistas de CRH
Una pequeña adición a una gran participación
Fearon ha estado en la junta directiva de CRH desde 2020, y es ex vicepresidente y CFO de Eaton. Su compra en el mercado abierto aumenta su tenencia en un 4%, a 150,842 acciones. Al precio que pagó, esa participación vale alrededor de $14.3 millones, por lo que las nuevas acciones agregan solo un poco a una apuesta que ya había hecho. Aún así, como a Peter Lynch le gustaba señalar, los *insiders* venden por todo tipo de razones pero compran por solo una. Por eso vale la pena hacer seguimiento a las acciones que los *insiders* están comprando.
¿Tiene sentido $95?
Los analistas esperan que las EPS normalizadas bajen este año, luego se recuperen:
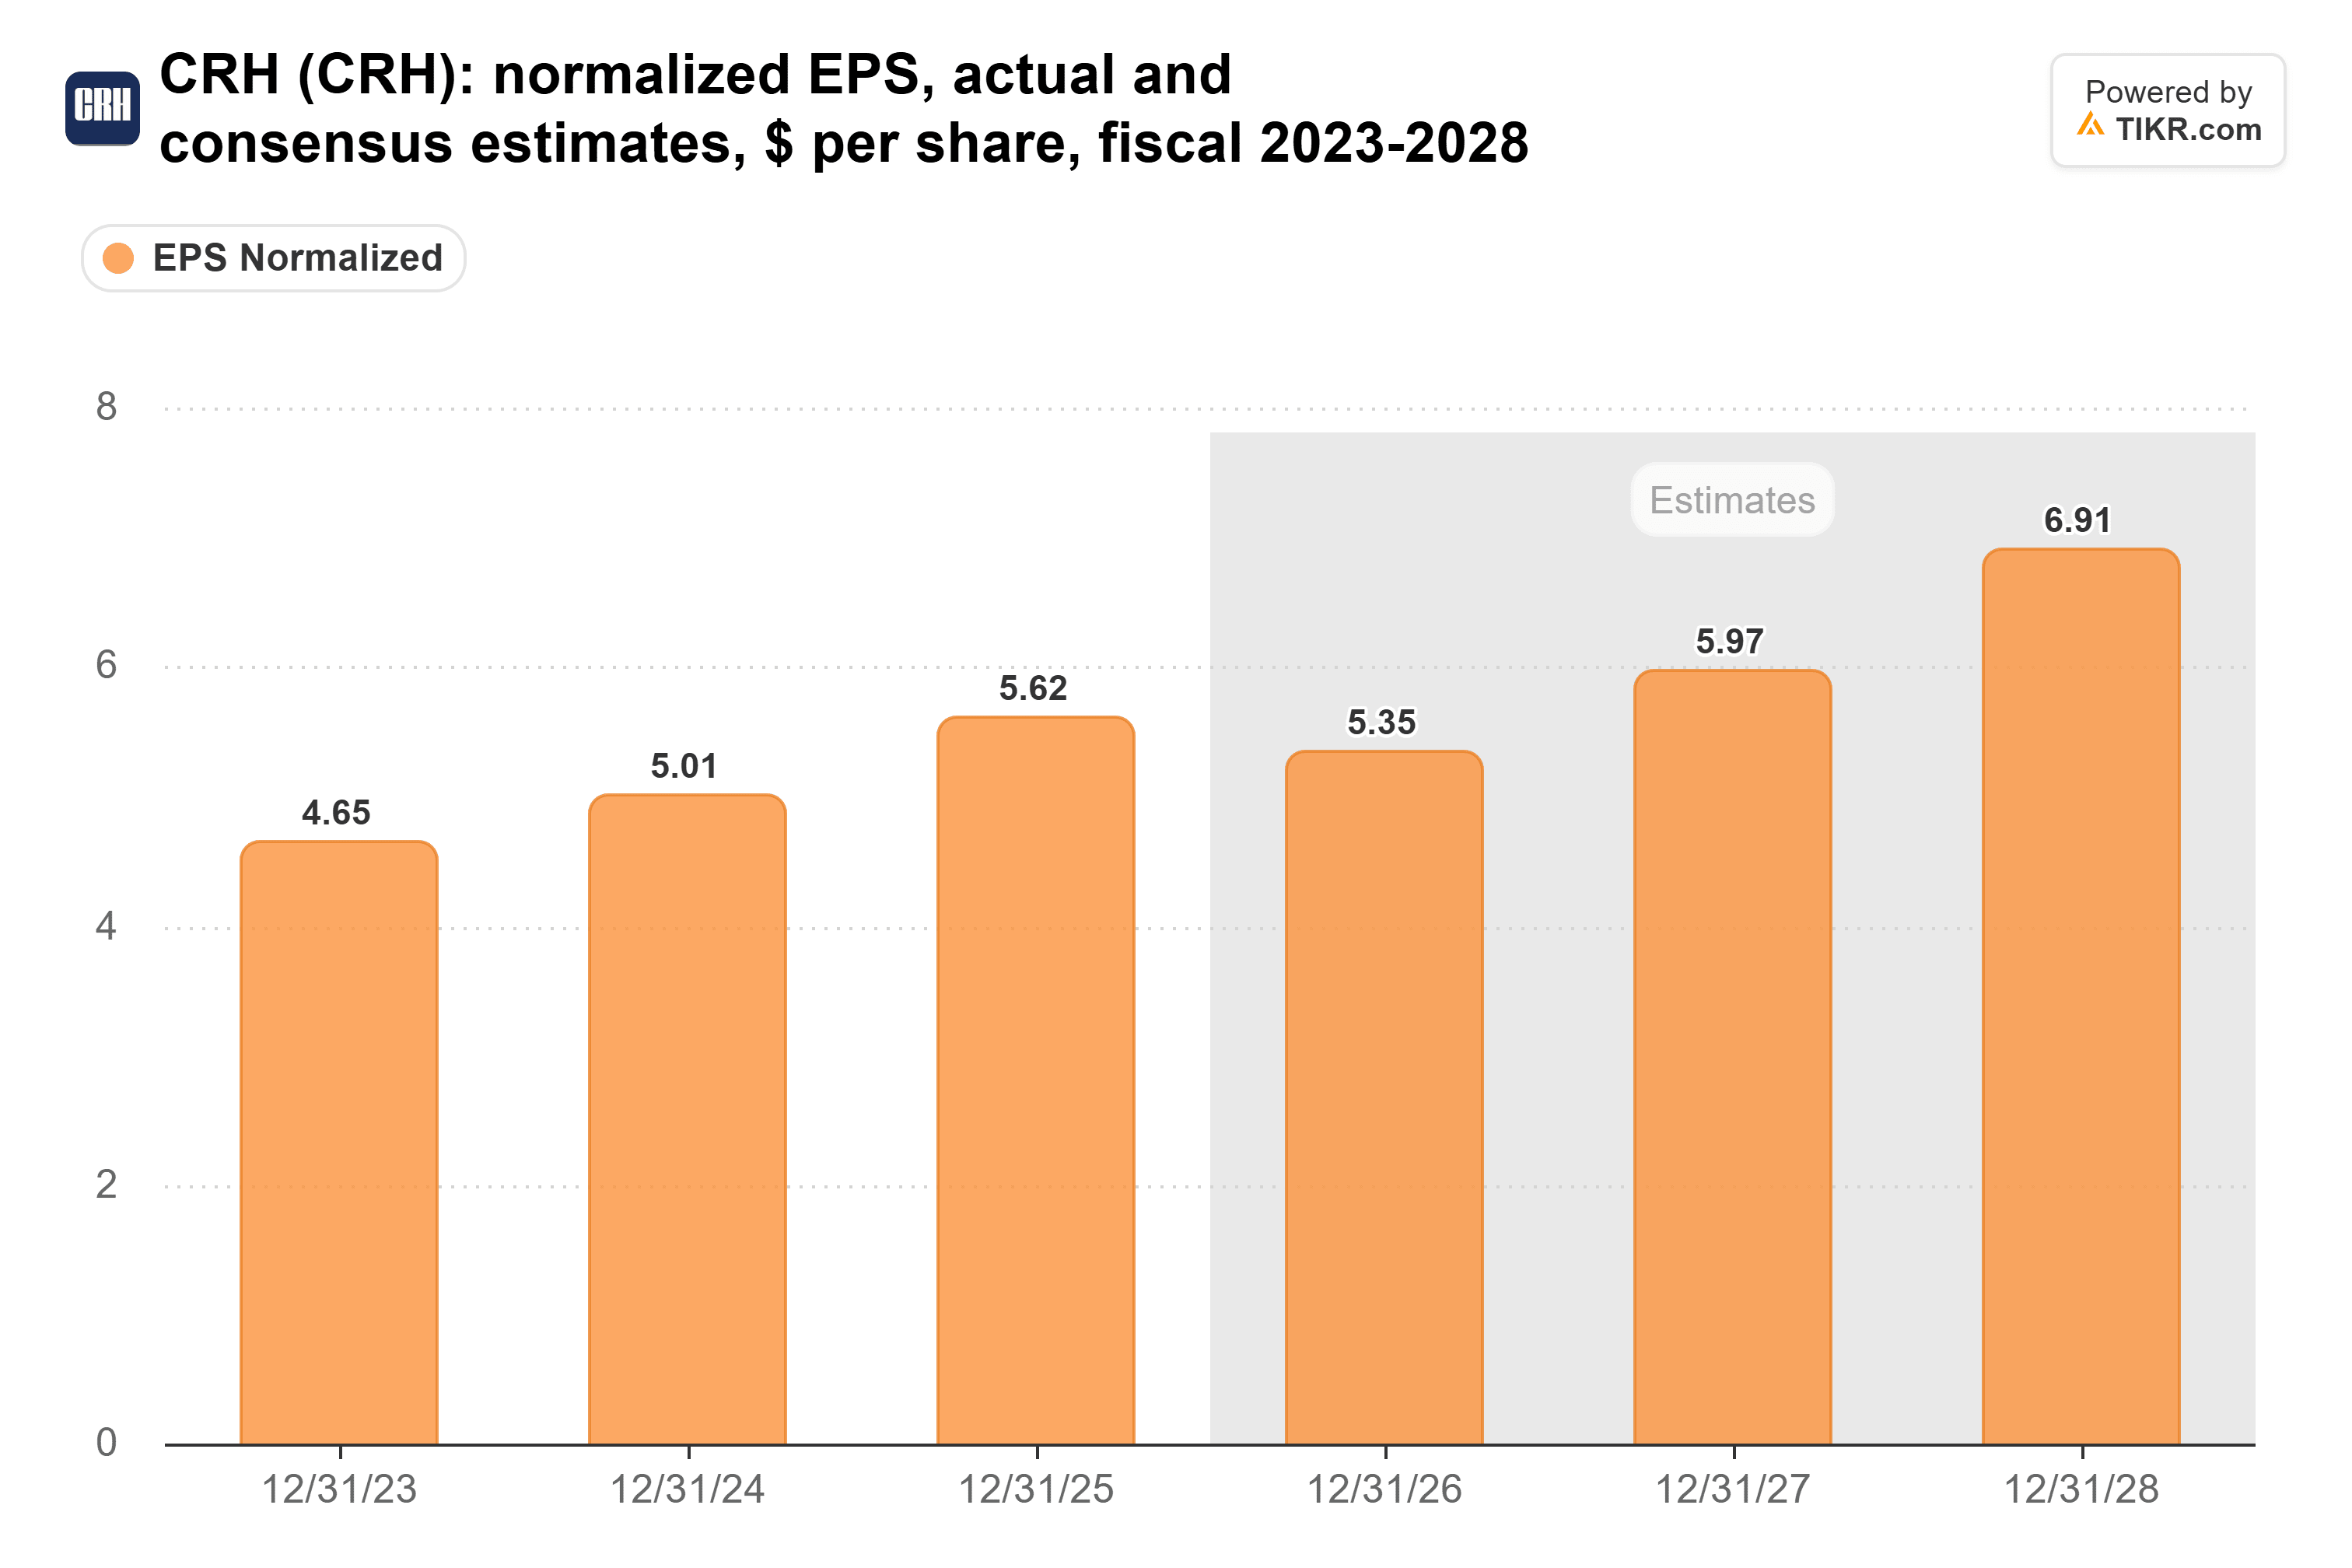
El consenso apunta a $5.35 por acción en 2026, frente a $5.62 en 2025, luego $5.97 en 2027. Sin embargo, esas estimaciones siguen cayendo: la de 2026 era de $5.89 hace tres meses, y la de 2027 ha bajado aproximadamente lo mismo.
El múltiplo se sitúa justo alrededor de su promedio del último año:
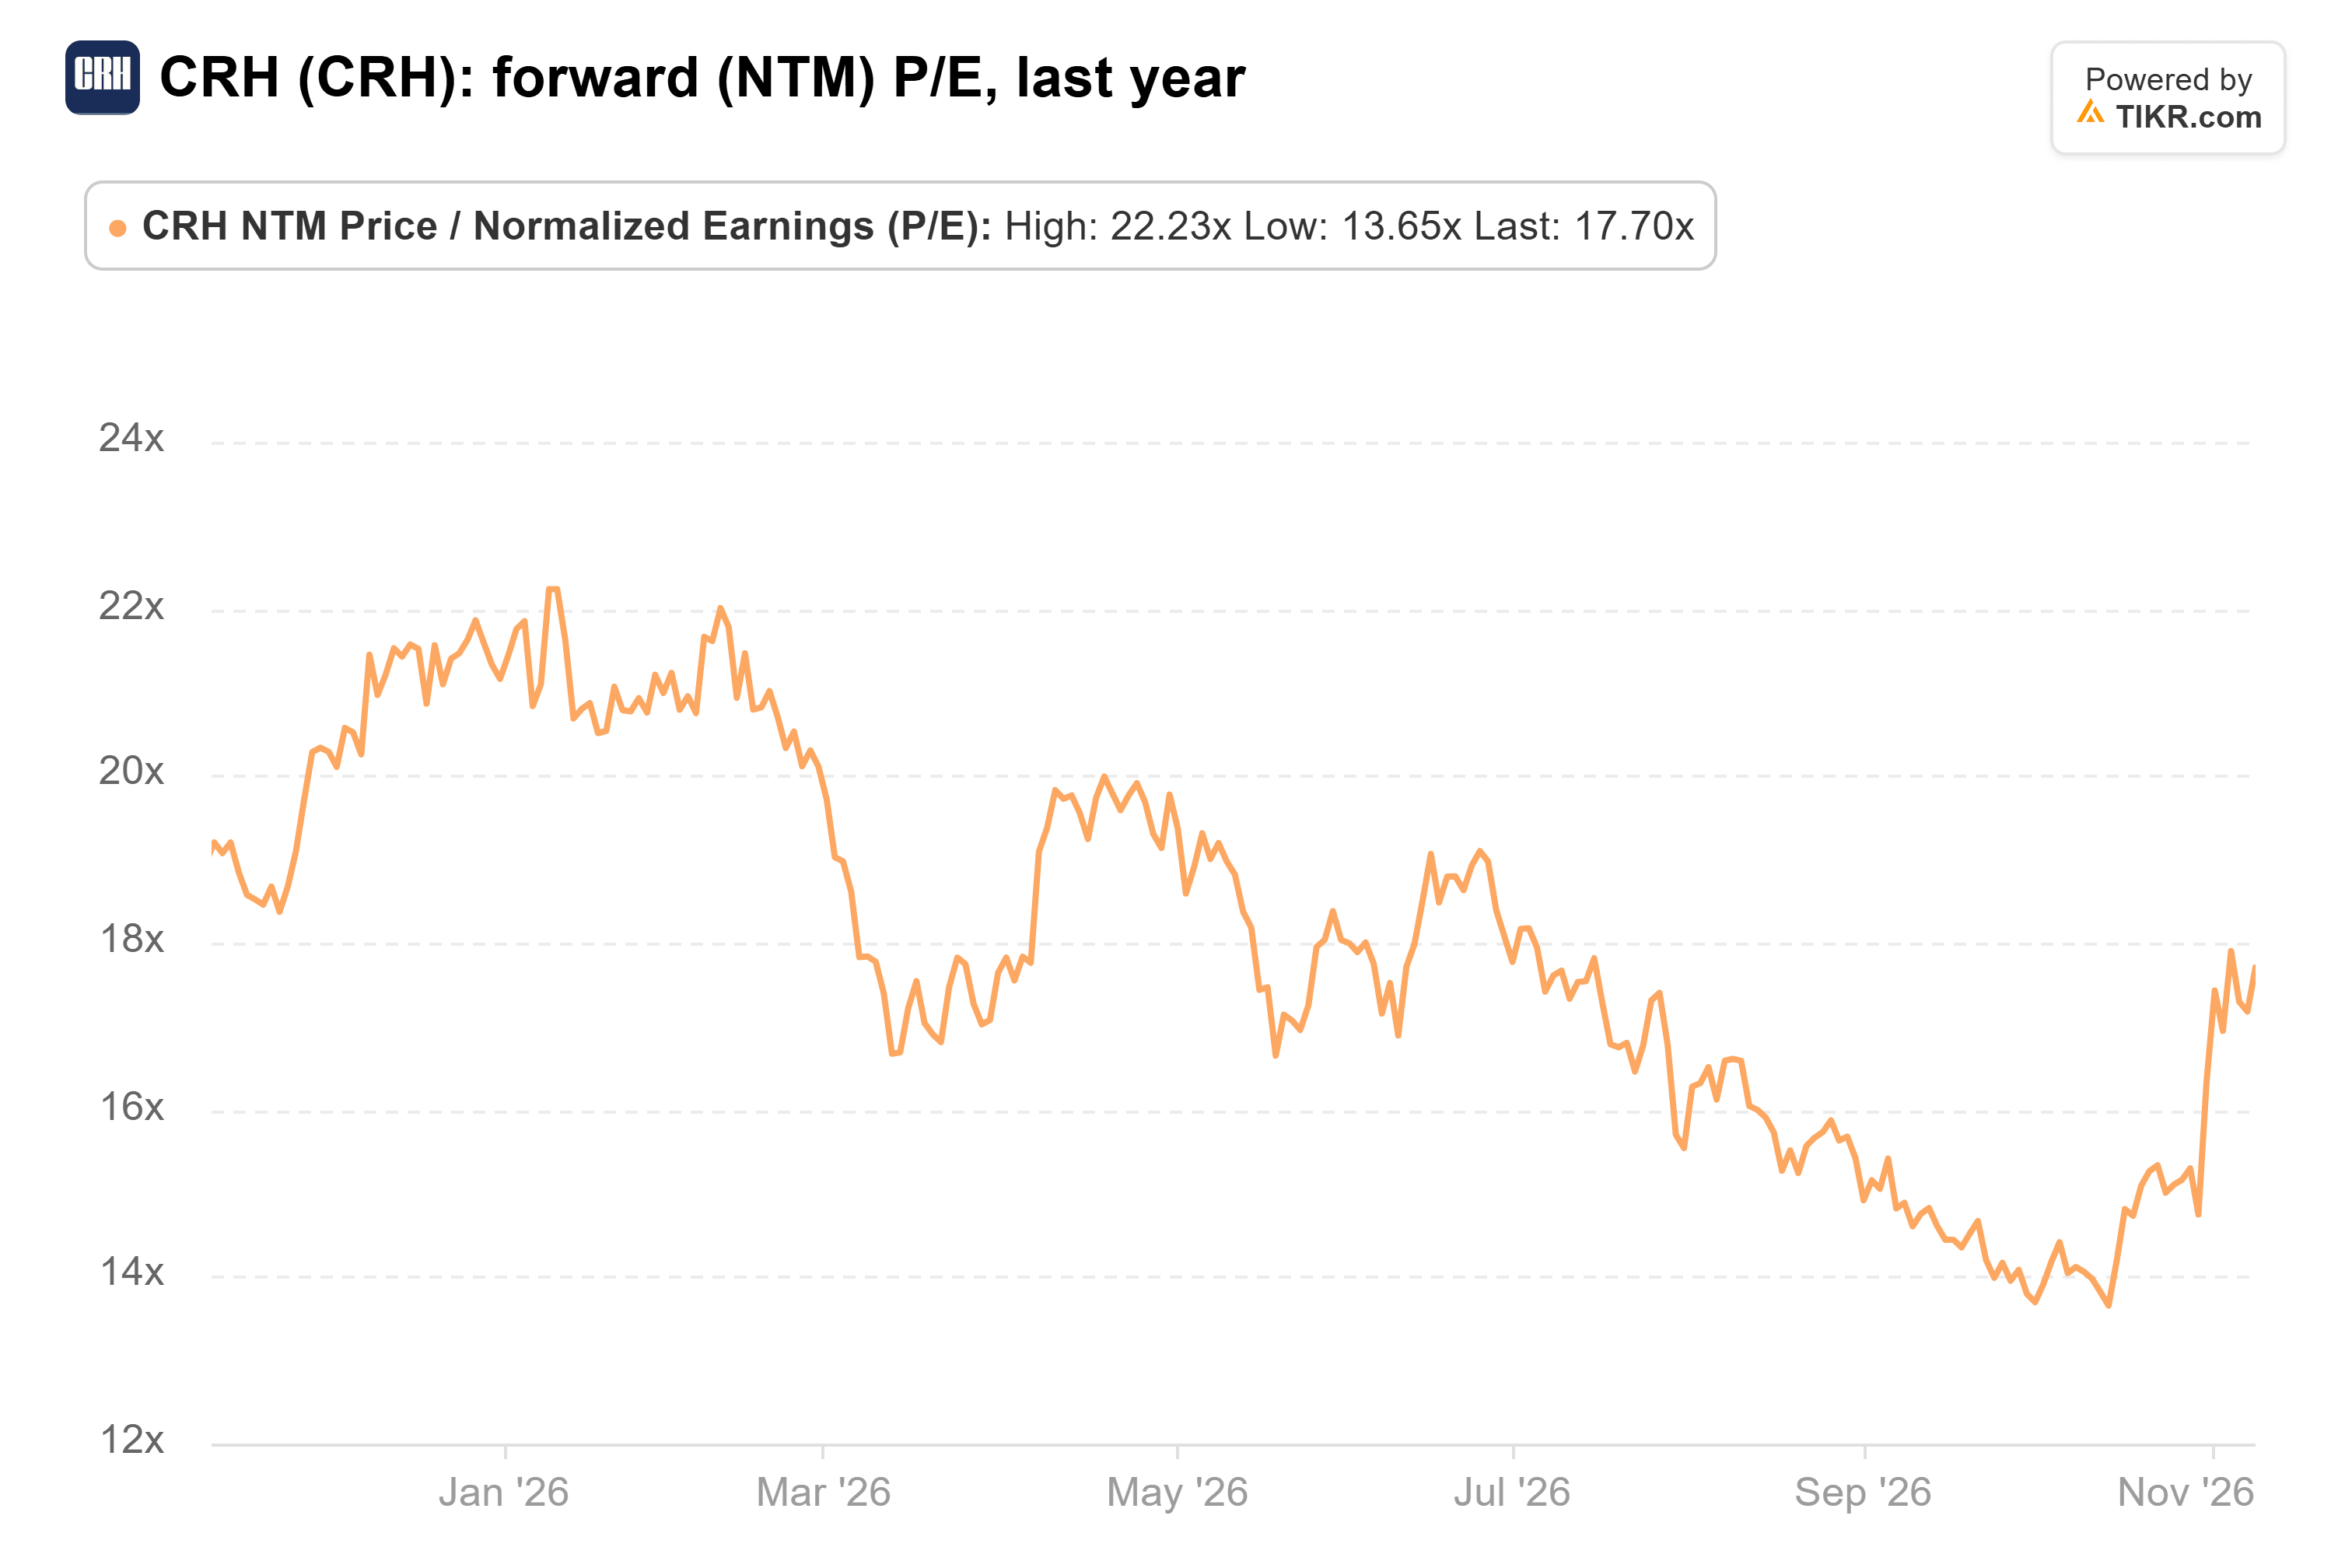
CRH cotiza a [18x] las ganancias futuras. Su promedio de un año es 18x, y alcanzó 22x en enero. Fearon pagó alrededor de 17x, que es más que el mínimo de octubre de 14x.
Los objetivos de Wall Street han bajado junto con las estimaciones:

El objetivo consensuado es $121, frente a un pico de $144 a finales de junio, pero aún un 24% por encima del precio actual. El objetivo más bajo en Wall Street es $95, aproximadamente lo que pagó Fearon.
Pagó un precio justo por una recuperación en 2027
El principal riesgo es la deuda. La deuda neta era de $15.0 mil millones al 30 de septiembre, antes de que se cerrara la operación de Arcosa, y la CFO Aylwyn Bryan espera que el apalancamiento vuelva a bajar hacia aproximadamente 2x con el tiempo.
En resumen: los números respaldan la compra de Fearon. Pagó alrededor del múltiplo habitual de la acción por un negocio del que los analistas esperan que gane más en 2027 que en 2025. La dirección también tiene más en camino, desde $175 millones de sinergias de costos de Arcosa para el tercer año hasta una nueva recompra de acciones por $6 mil millones hasta 2030.
Más recortes de estimaciones cambiarían eso. El informe del cuarto trimestre de CRH a principios del próximo año es la próxima prueba de la predicción de Mintern sobre márgenes más amplios en 2027. Por supuesto, un director que aumenta su participación en un 4% es un voto de confianza, y solo eso.
Entonces, ¿cuánto vale realmente la acción de CRH?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Simplemente ingresa algunas suposiciones en el modelo de valoración de TIKR y ve cuánto podría valer CRH. Comienza desde las estimaciones consensuadas de Wall Street, o ajusta los insumos para reflejar tu propia visión del negocio. Es gratis.
Descargo de responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y felices inversiones!