Puntos clave
- TSMC subió hasta un 7,3% en Taipéi el lunes después de que Taiwán activara su fondo de estabilización bursátil tras la peor semana del mercado desde 2001.
- Reuters y Bloomberg informaron que TSMC está elaborando planes para fabricar DRAM 3D a petición de Nvidia, lo que la enfrentaría a Samsung, SK Hynix y Micron.
- El margen bruto de TSMC cayó al 66,4% en el tercer trimestre debido al aumento de producción de los 2 nanómetros, estableciendo un listón alto para cualquier nuevo negocio de memoria.
- Los ingresos de octubre se publican hoy, y las previsiones del cuarto trimestre implican aproximadamente entre NT$554.000 millones y NT$576.000 millones al mes.
TSMC pasó la semana pasada absorbiendo las malas noticias de los demás. Ahora podría estar generando algunas propias.
Taiwan Semiconductor Manufacturing (2330) subió hasta un 7,3% en Taipéi el lunes después de que el gobierno de Taiwán activara su fondo de estabilización bursátil. El mercado de la isla acababa de registrar su peor semana desde 2001, ya que una victoria demócrata en las elecciones de medio mandato se sumó a las preocupaciones sobre el gasto en IA.
La noticia más interesante llegó el viernes. Reuters y Bloomberg, citando a The Information, informaron que TSMC está elaborando planes para fabricar DRAM 3D a petición de Nvidia (NVDA), su mayor cliente.
Eso pondría a TSMC frente a Samsung, SK Hynix y Micron Technology (MU). Y Micron acaba de tropezar: Bloomberg informó el jueves que prácticamente ha paralizado la construcción de una planta de memoria en Taiwán debido a una disputa laboral.
Nvidia va de compras de memoria
Los detalles son escasos, pero algunos son específicos:
- TSMC podría construir nuevas fábricas de memoria (fabs), o comprar una planta existente y reconvertirla.
- Hsu Kuo-chin, el vicepresidente que supervisa el empaquetado avanzado de TSMC, está liderando el esfuerzo.
- No hay un calendario de producción, y ninguna de las dos empresas comentó.
El motivo es fácil de ver. Una escasez de memoria impulsada por la IA ha elevado los precios, por lo que los diseñadores de chips se están apresurando para asegurar el suministro. El proyecto paralizado de Micron en Taoyuan empeora la situación, porque Taiwán representa alrededor del 60% de la producción de DRAM de Micron. La empresa dice que sus operaciones existentes en Taiwán funcionan con normalidad.
¿Cambió algo de esto la forma en que los inversores ven las tres acciones? Comparemos los últimos tres meses…
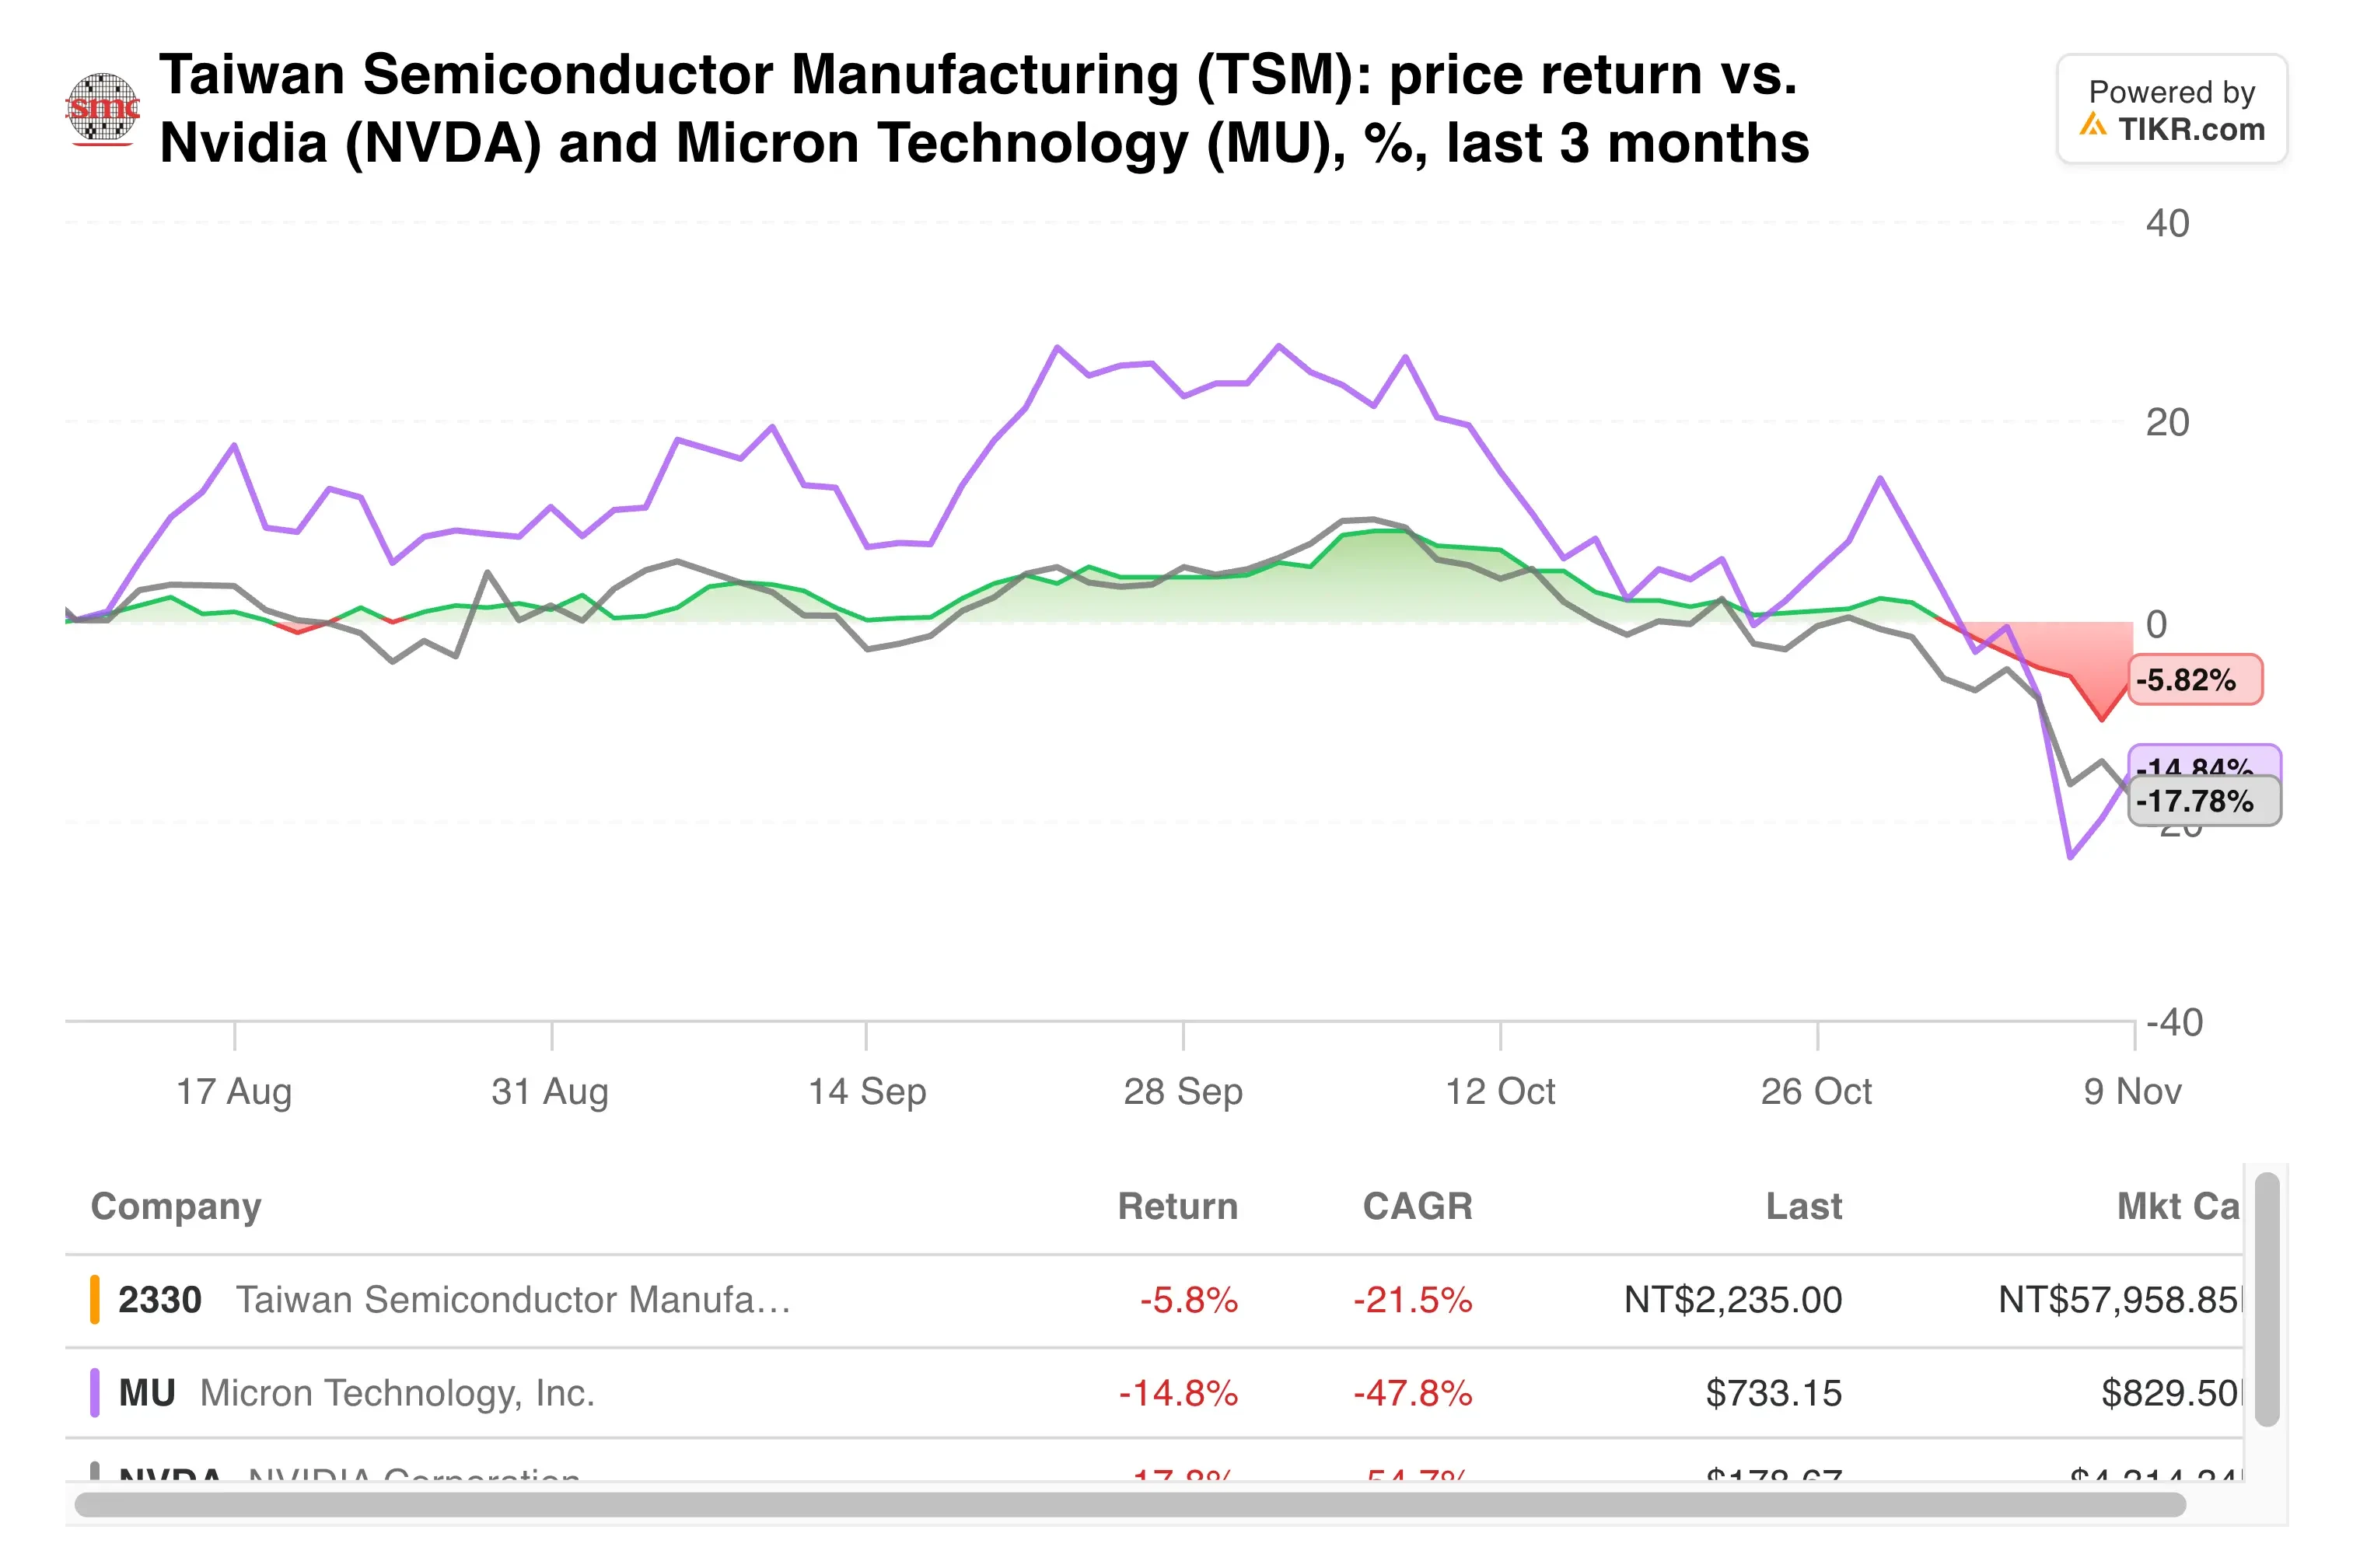
El rebote del lunes ayudó, aunque Reuters señaló que los analistas aún veían la recuperación como inestable.
TIKR sigue a 21 analistas sobre TSMC. ¿Cuántos dicen "Comprar"?
Vea el desglose completo de las calificaciones de Compra, Mantener y Vender sobre TSMC, junto con las estimaciones de ingresos y ganancias de Wall Street, todo en un solo lugar. Más de 500.000 inversores usan TIKR para investigar acciones como esta. Vea las calificaciones de los analistas sobre TSMC
El negocio de lógica sigue capitalizándose
TSMC no necesita la memoria para crecer. Los ingresos del tercer trimestre aumentaron un 41,2% hasta los 46.720 millones de dólares estadounidenses, mientras que el ingreso neto se disparó un 68,7% en términos de dólares taiwaneses. El margen neto alcanzó el 51,1%.
Los nodos más avanzados impulsaron el trimestre. Los chips de 7 nanómetros y por debajo representaron el 79% de los ingresos por obleas, y los de 2 nanómetros ya contribuyeron con un 8%.
Las previsiones apuntan aún más alto. TSMC espera unos ingresos del cuarto trimestre de entre 52.300 y 54.300 millones de dólares, y esta es la trayectoria que establece:
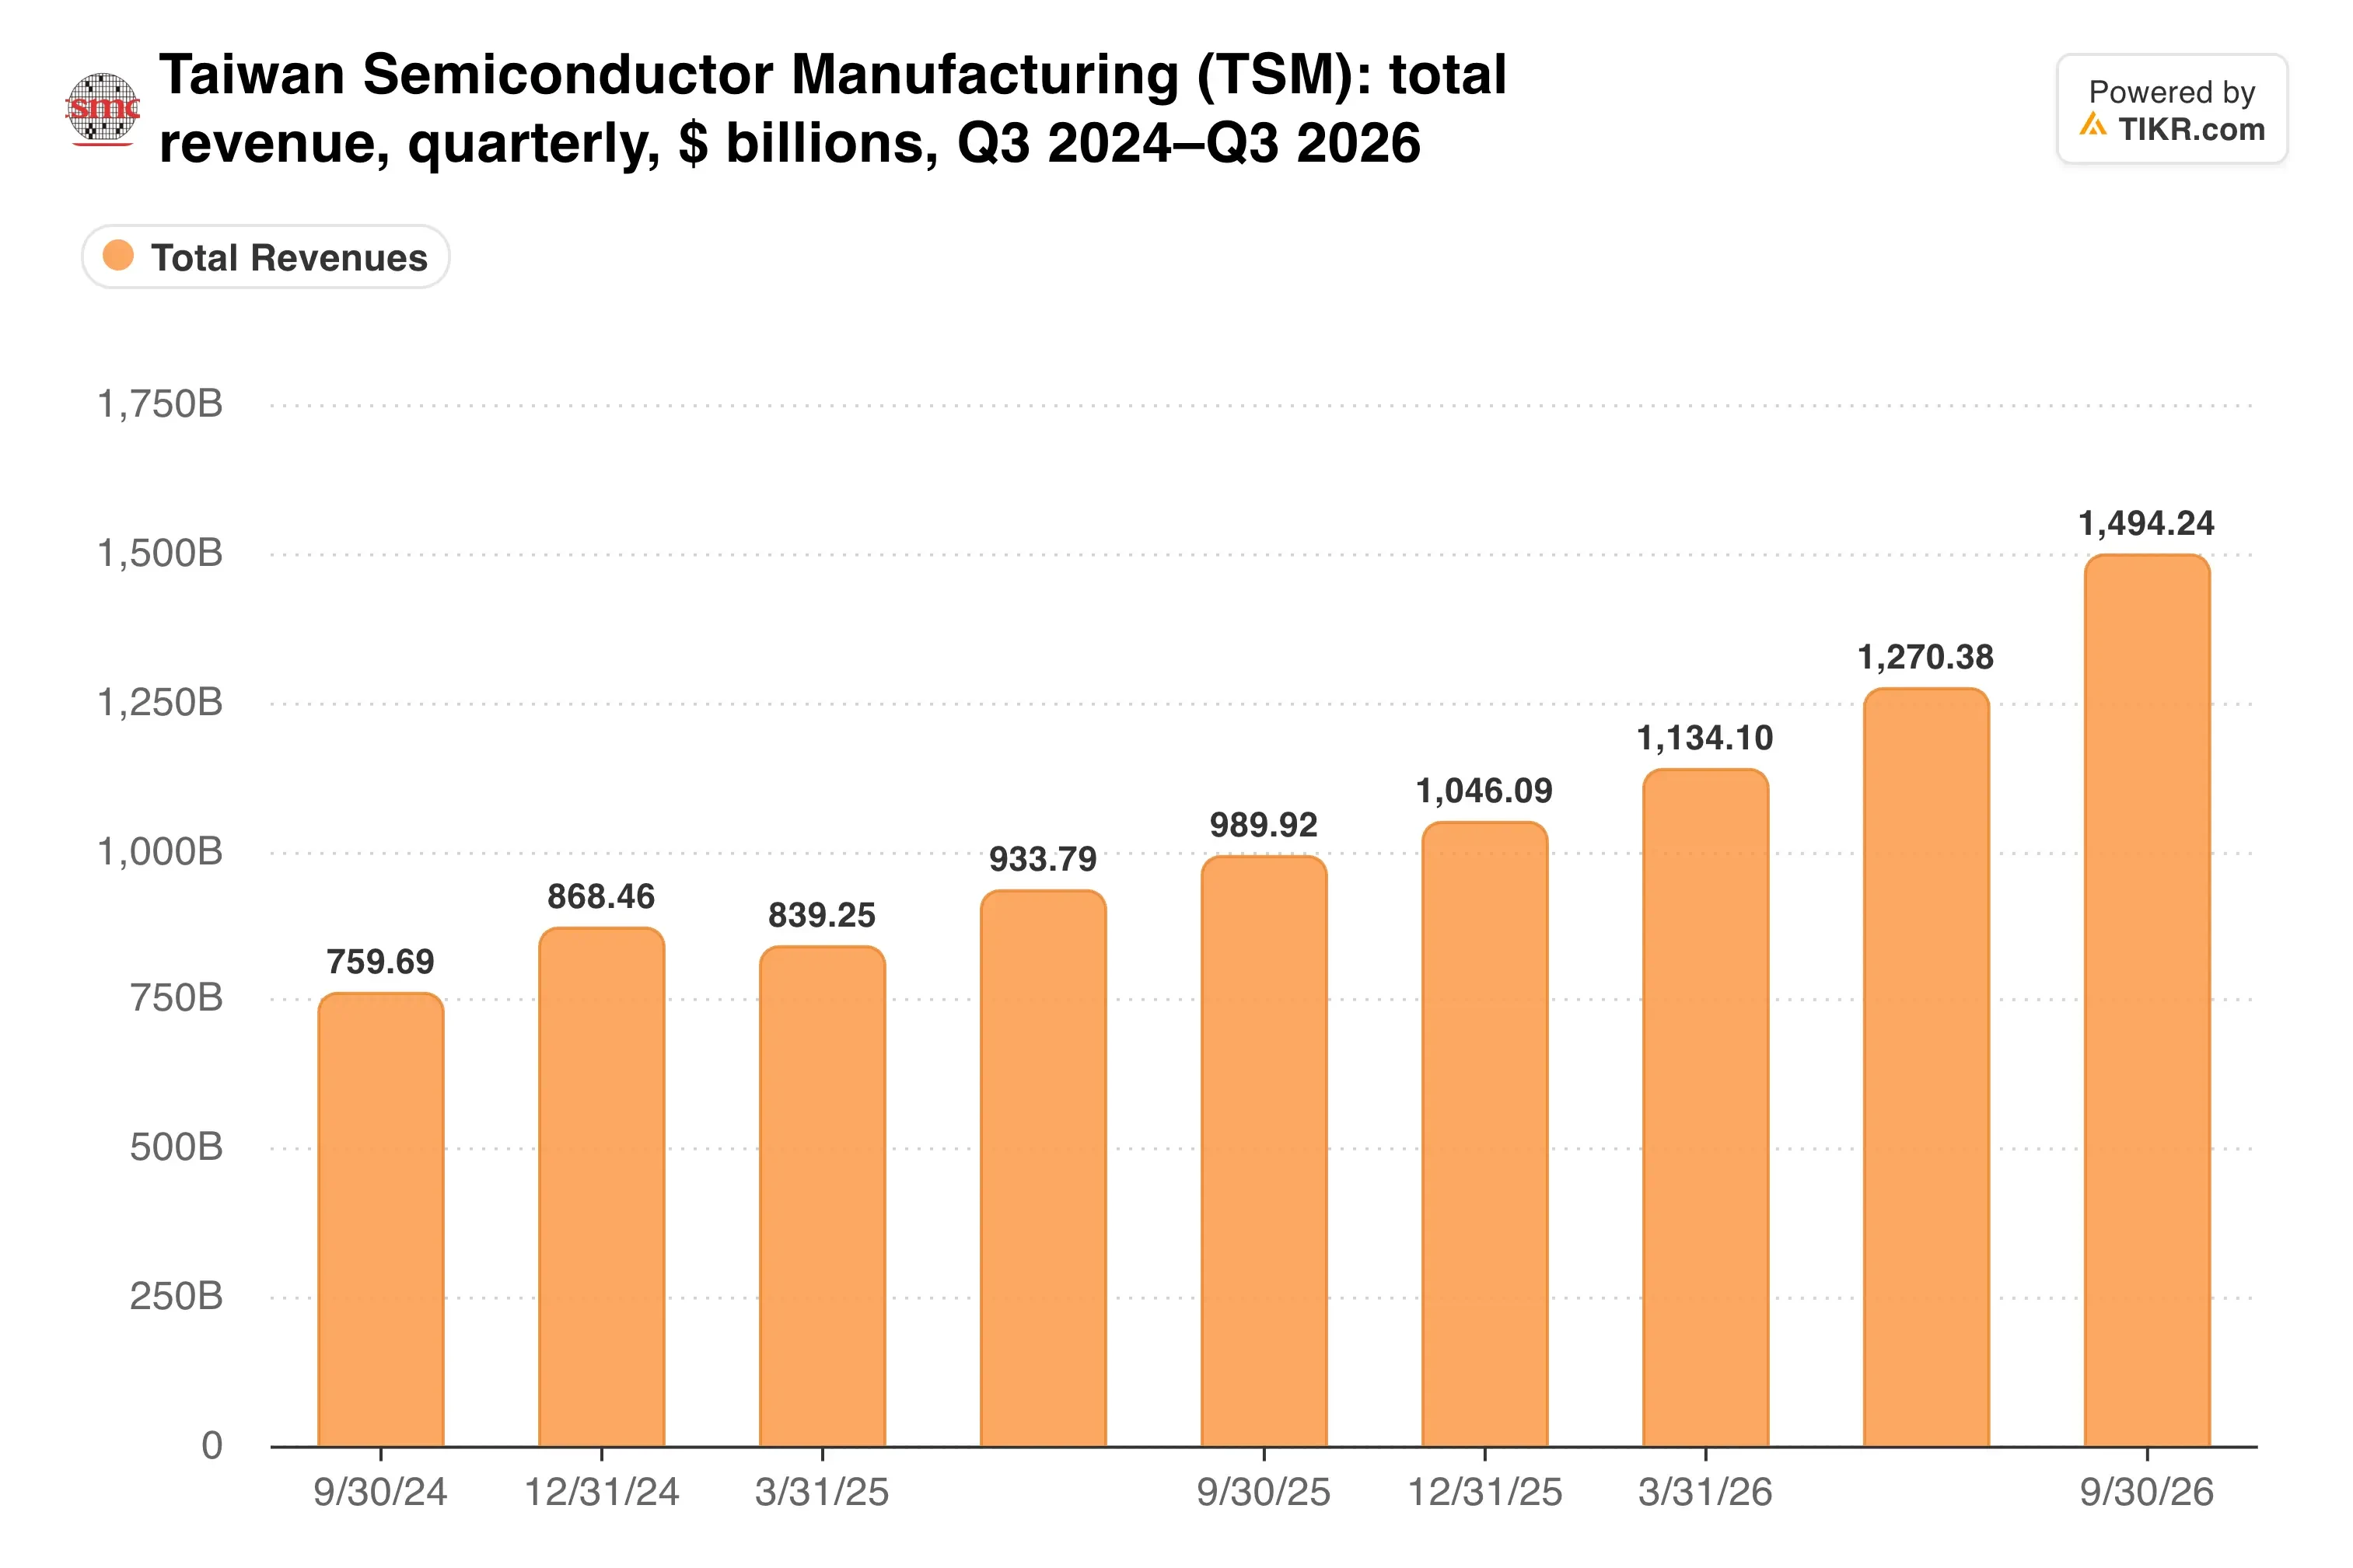
El punto medio se sitúa un 14,1% por encima del tercer trimestre. Así, los ingresos de todo el año 2026 deberían crecer aproximadamente un 44% en dólares, con el director financiero Wendell Huang atribuyéndolo en el comunicado a "el rápido aumento de producción de nuestra tecnología de 2 nanómetros".
Los problemas de Micron en Taiwán también juegan a favor de Nvidia. Una fundición con la profundidad de proceso de TSMC sería un cuarto proveedor creíble. Eso solo le da a Nvidia poder de negociación sobre sus actuales proveedores de memoria, incluso si nunca se envía una sola oblea.
Un margen del 66% establece el listón
Aquí está el inconveniente. El margen bruto cayó al 66,4% en el tercer trimestre desde el 67,7% en el segundo, principalmente debido al aumento de producción de los 2 nanómetros. La dirección guió entre el 65% y el 67% para el cuarto trimestre.
La memoria es un animal diferente. TSMC se ha mantenido como una fundición pura desde 1987, mientras que los precios de la memoria fluctúan fuertemente con la oferta y la demanda.
Esa estabilidad se muestra claramente en su historial de márgenes.
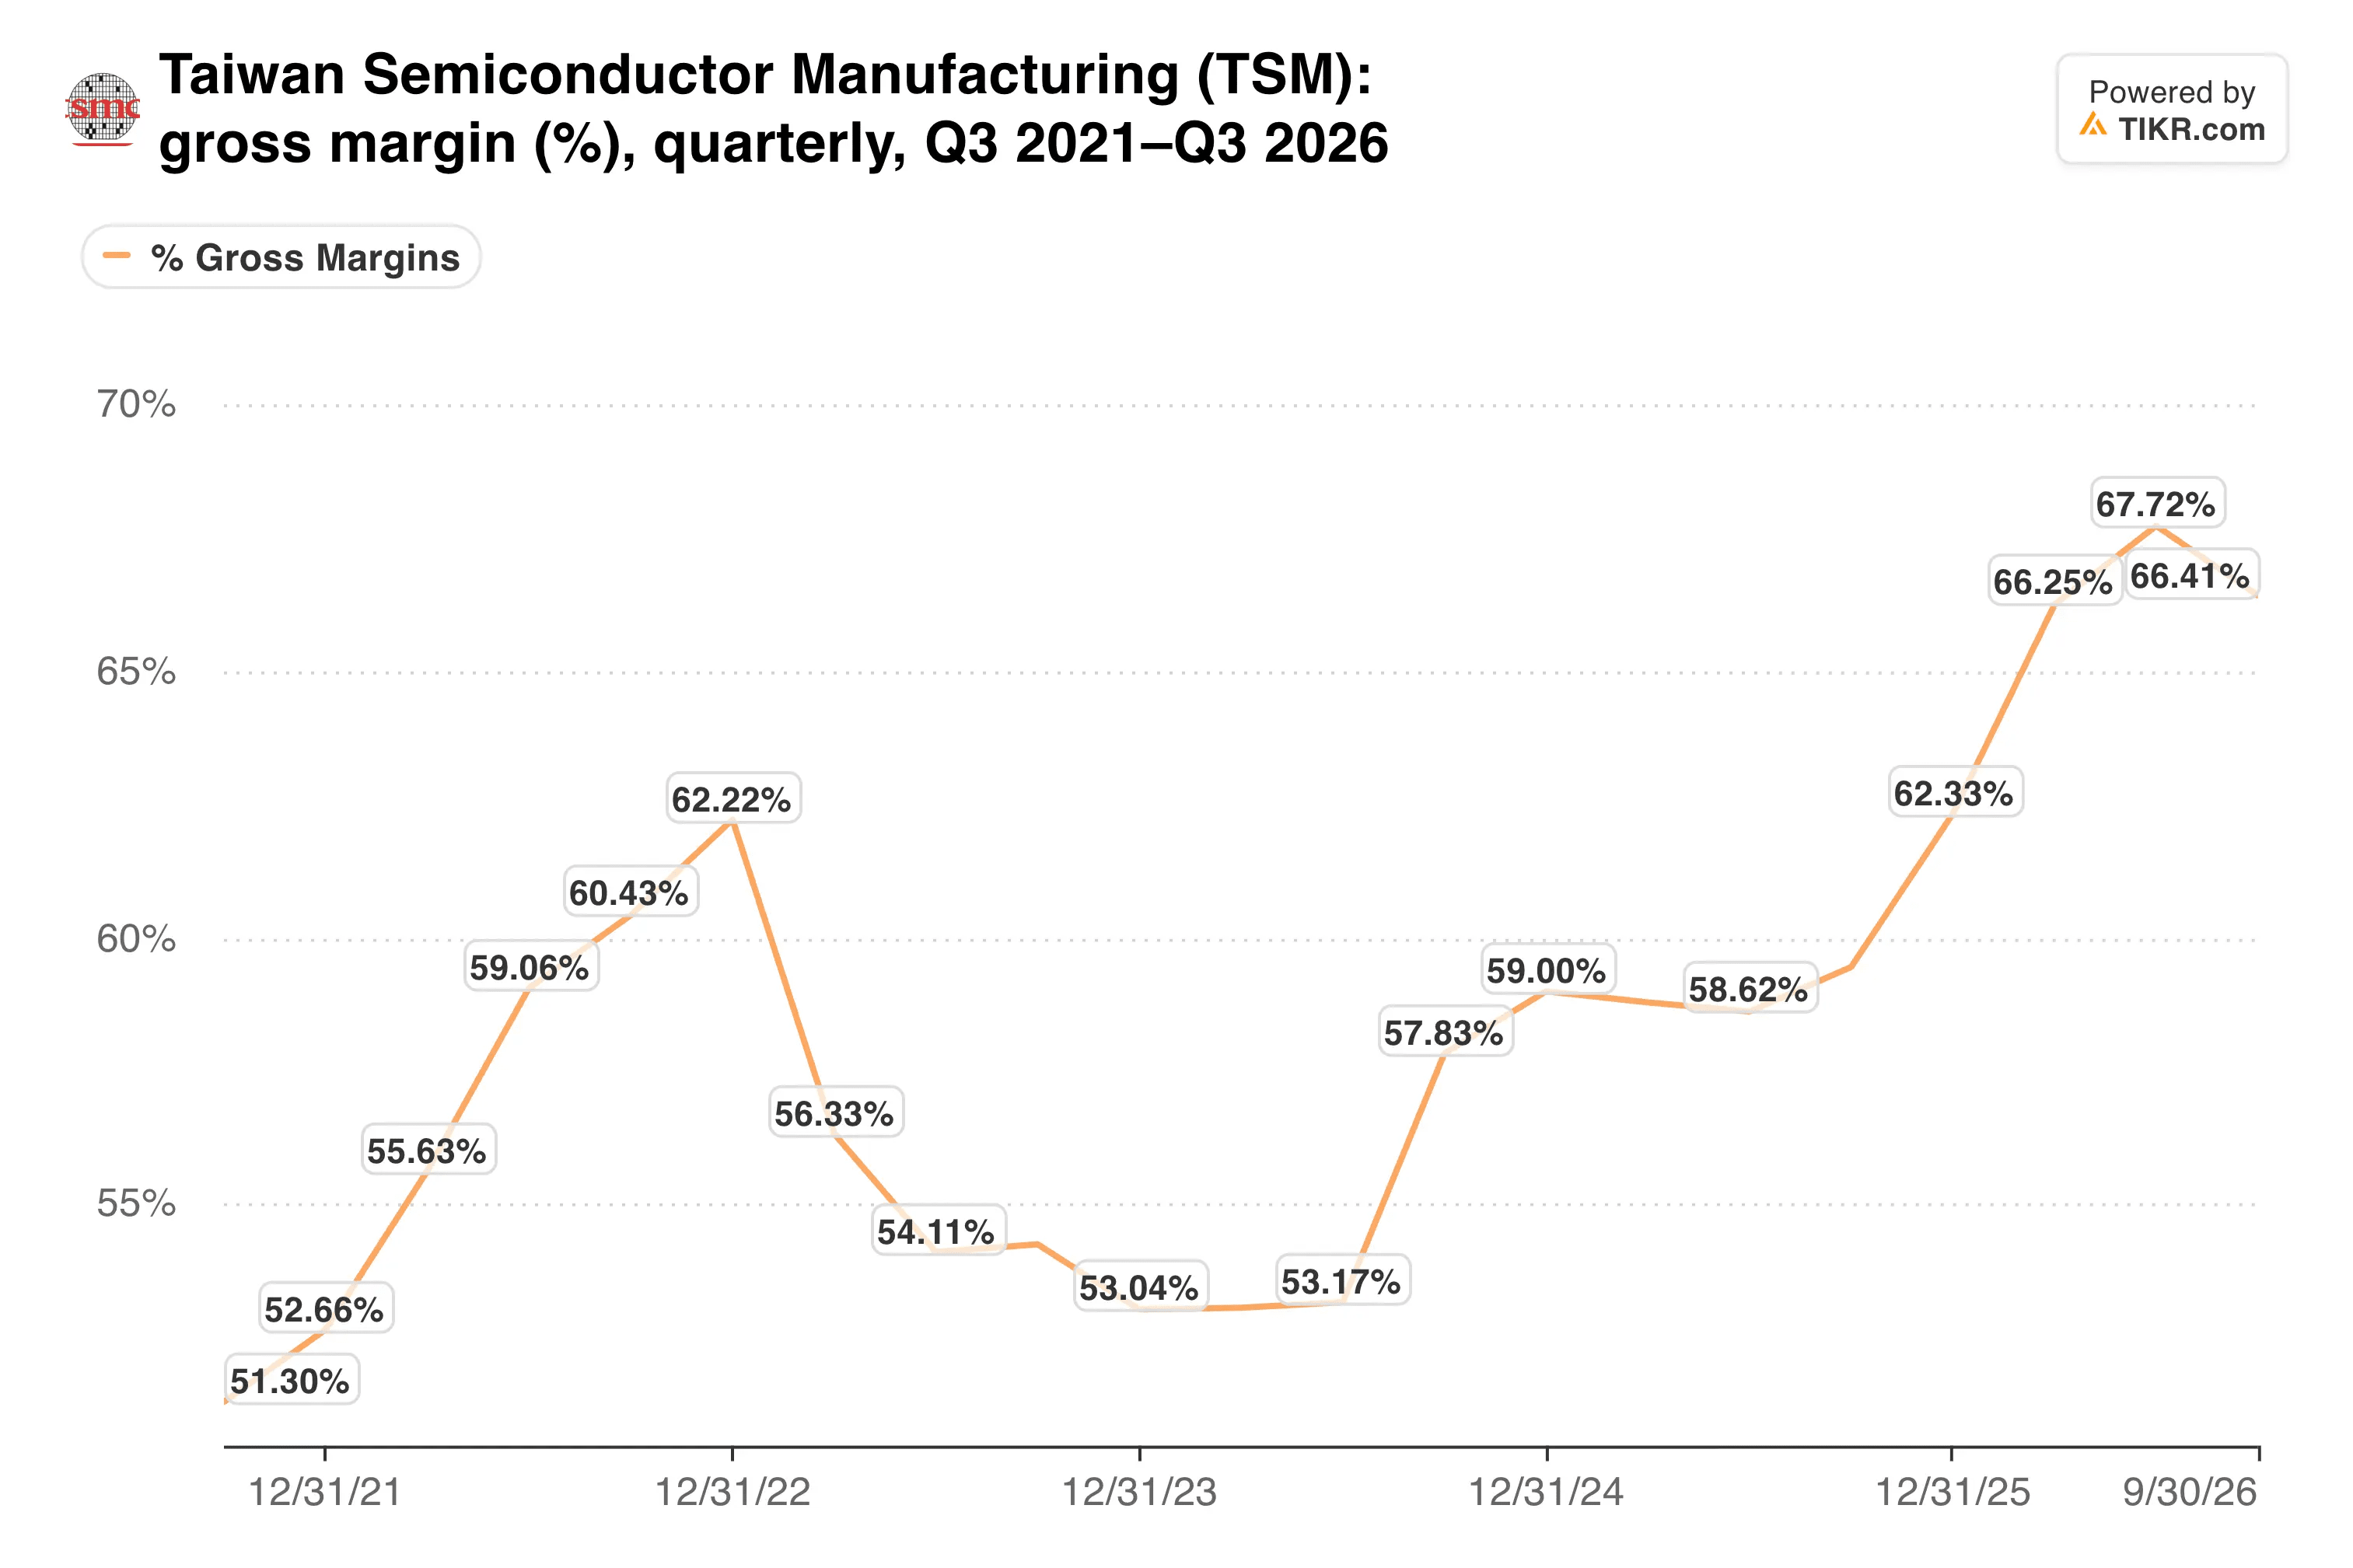
Cualquier planta de memoria partiría de un margen superior al 66%, por lo que la barrera para un nuevo negocio es alta.
Mi opinión: Creo que este informe dice más sobre el poder de negociación de Nvidia que sobre los planes de TSMC. Nvidia gana poder de negociación con los fabricantes de memoria simplemente porque TSMC esboce una fábrica. Pero no le daría crédito a TSMC por la memoria hasta que nombre un sitio, un compromiso de cliente y una fecha. Una nueva fábrica de DRAM tarda años en construirse, y la escasez actual puede no durar tanto. Mientras tanto, el negocio principal está haciendo más que suficiente por sí solo.
Los ingresos de octubre se publican hoy. Las previsiones del cuarto trimestre implican aproximadamente entre NT$554.000 millones y NT$576.000 millones al mes, frente a los NT$511.860 millones de septiembre. Una cifra en ese rango mostraría que la demanda se encoge de hombros ante el pánico de la semana pasada. Después de eso, el informe de mediados de enero traerá las previsiones para 2027, y posiblemente una primera palabra sobre la memoria.
Entonces, ¿cuál es el valor real de la acción de Taiwan Semiconductor Manufacturing?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo introduce algunas suposiciones en el modelo de valoración de TIKR y mira cuánto podría valer Taiwan Semiconductor Manufacturing. Comienza desde las estimaciones de consenso de Wall Street, o ajusta los insumos para reflejar tu propia visión del negocio. Es gratis usarlo.
Descargo de responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender cualquier acción. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y feliz inversión!