Conclusiones clave
- Las acciones de Snowflake cotizan más de un 20% por debajo de su máximo del 3 de septiembre, a pesar de que la empresa sigue lanzando nuevas herramientas de agentes de IA.
- Los ingresos por productos aumentaron un 37% hasta los 1.490 millones de dólares el último trimestre, y la dirección elevó su objetivo anual a 6.070 millones de dólares.
- La compensación basada en acciones aún representó el 29,5% de los ingresos, y las previsiones planas de Datadog para el cuarto trimestre muestran lo rápido que pueden estancarse los ingresos basados en el consumo.
- Snowflake informa el 2 de diciembre, con unas previsiones que apuntan a un crecimiento de los ingresos por productos del 37% al 38%.
Snowflake (SNOW) ha cedido gran parte de su repunte de septiembre. La acción ahora cotiza más de un 20% por debajo de su máximo del 3 de septiembre. Ese fue el día en que las acciones saltaron casi un 25% tras un trimestre espectacular.
El negocio en sí no se ha resquebrajado. La semana pasada, Snowflake utilizó su evento Expedition 2026 para lanzar bots que permiten a sus agentes CoCo y CoWork seguir trabajando después de que los usuarios cierren sesión. Aun así, las acciones cayeron junto con el resto del software de IA en la venta masiva de tecnología del jueves pasado.
Datadog (DDOG) explica parte de los nervios. La empresa de monitorización creció un 35% en los ingresos del tercer trimestre, pero guió unos ingresos del cuarto trimestre planos después de que su mayor cliente redujera el uso. Ambas empresas facturan por consumo, por lo que los inversores ahora se preguntan cuán sólido es realmente el impulso de la IA de Snowflake.
Snowflake tendrá la oportunidad de responder a eso el 2 de diciembre.
El crecimiento volvió a acelerarse
El segundo trimestre fiscal de Snowflake finalizó el 31 de julio, y fue el más fuerte de la empresa en años.
- Los ingresos por productos aumentaron un 37% hasta los 1.490 millones de dólares, marcando un tercer trimestre consecutivo de aceleración.
- La retención neta de ingresos alcanzó el 126%, mientras que las obligaciones de desempeño pendientes crecieron un 30% hasta los 9.000 millones de dólares.
- Los clientes que gastan más de 1 millón de dólares al año aumentaron un 27% hasta 828.
La dirección también elevó su objetivo anual de ingresos por productos a 6.070 millones de dólares desde 5.840 millones de dólares. Eso eleva el crecimiento esperado al 36% desde el 31%. Wells Fargo respondió con un precio objetivo de 525 dólares, el más alto de Wall Street.
El CEO Sridhar Ramaswamy atribuyó a los productos de IA aproximadamente la mitad de la aceleración. Así que la plataforma de datos central también se aceleró, y eso importa más que cualquier lanzamiento individual.
El ascenso trimestral ha sido constante…
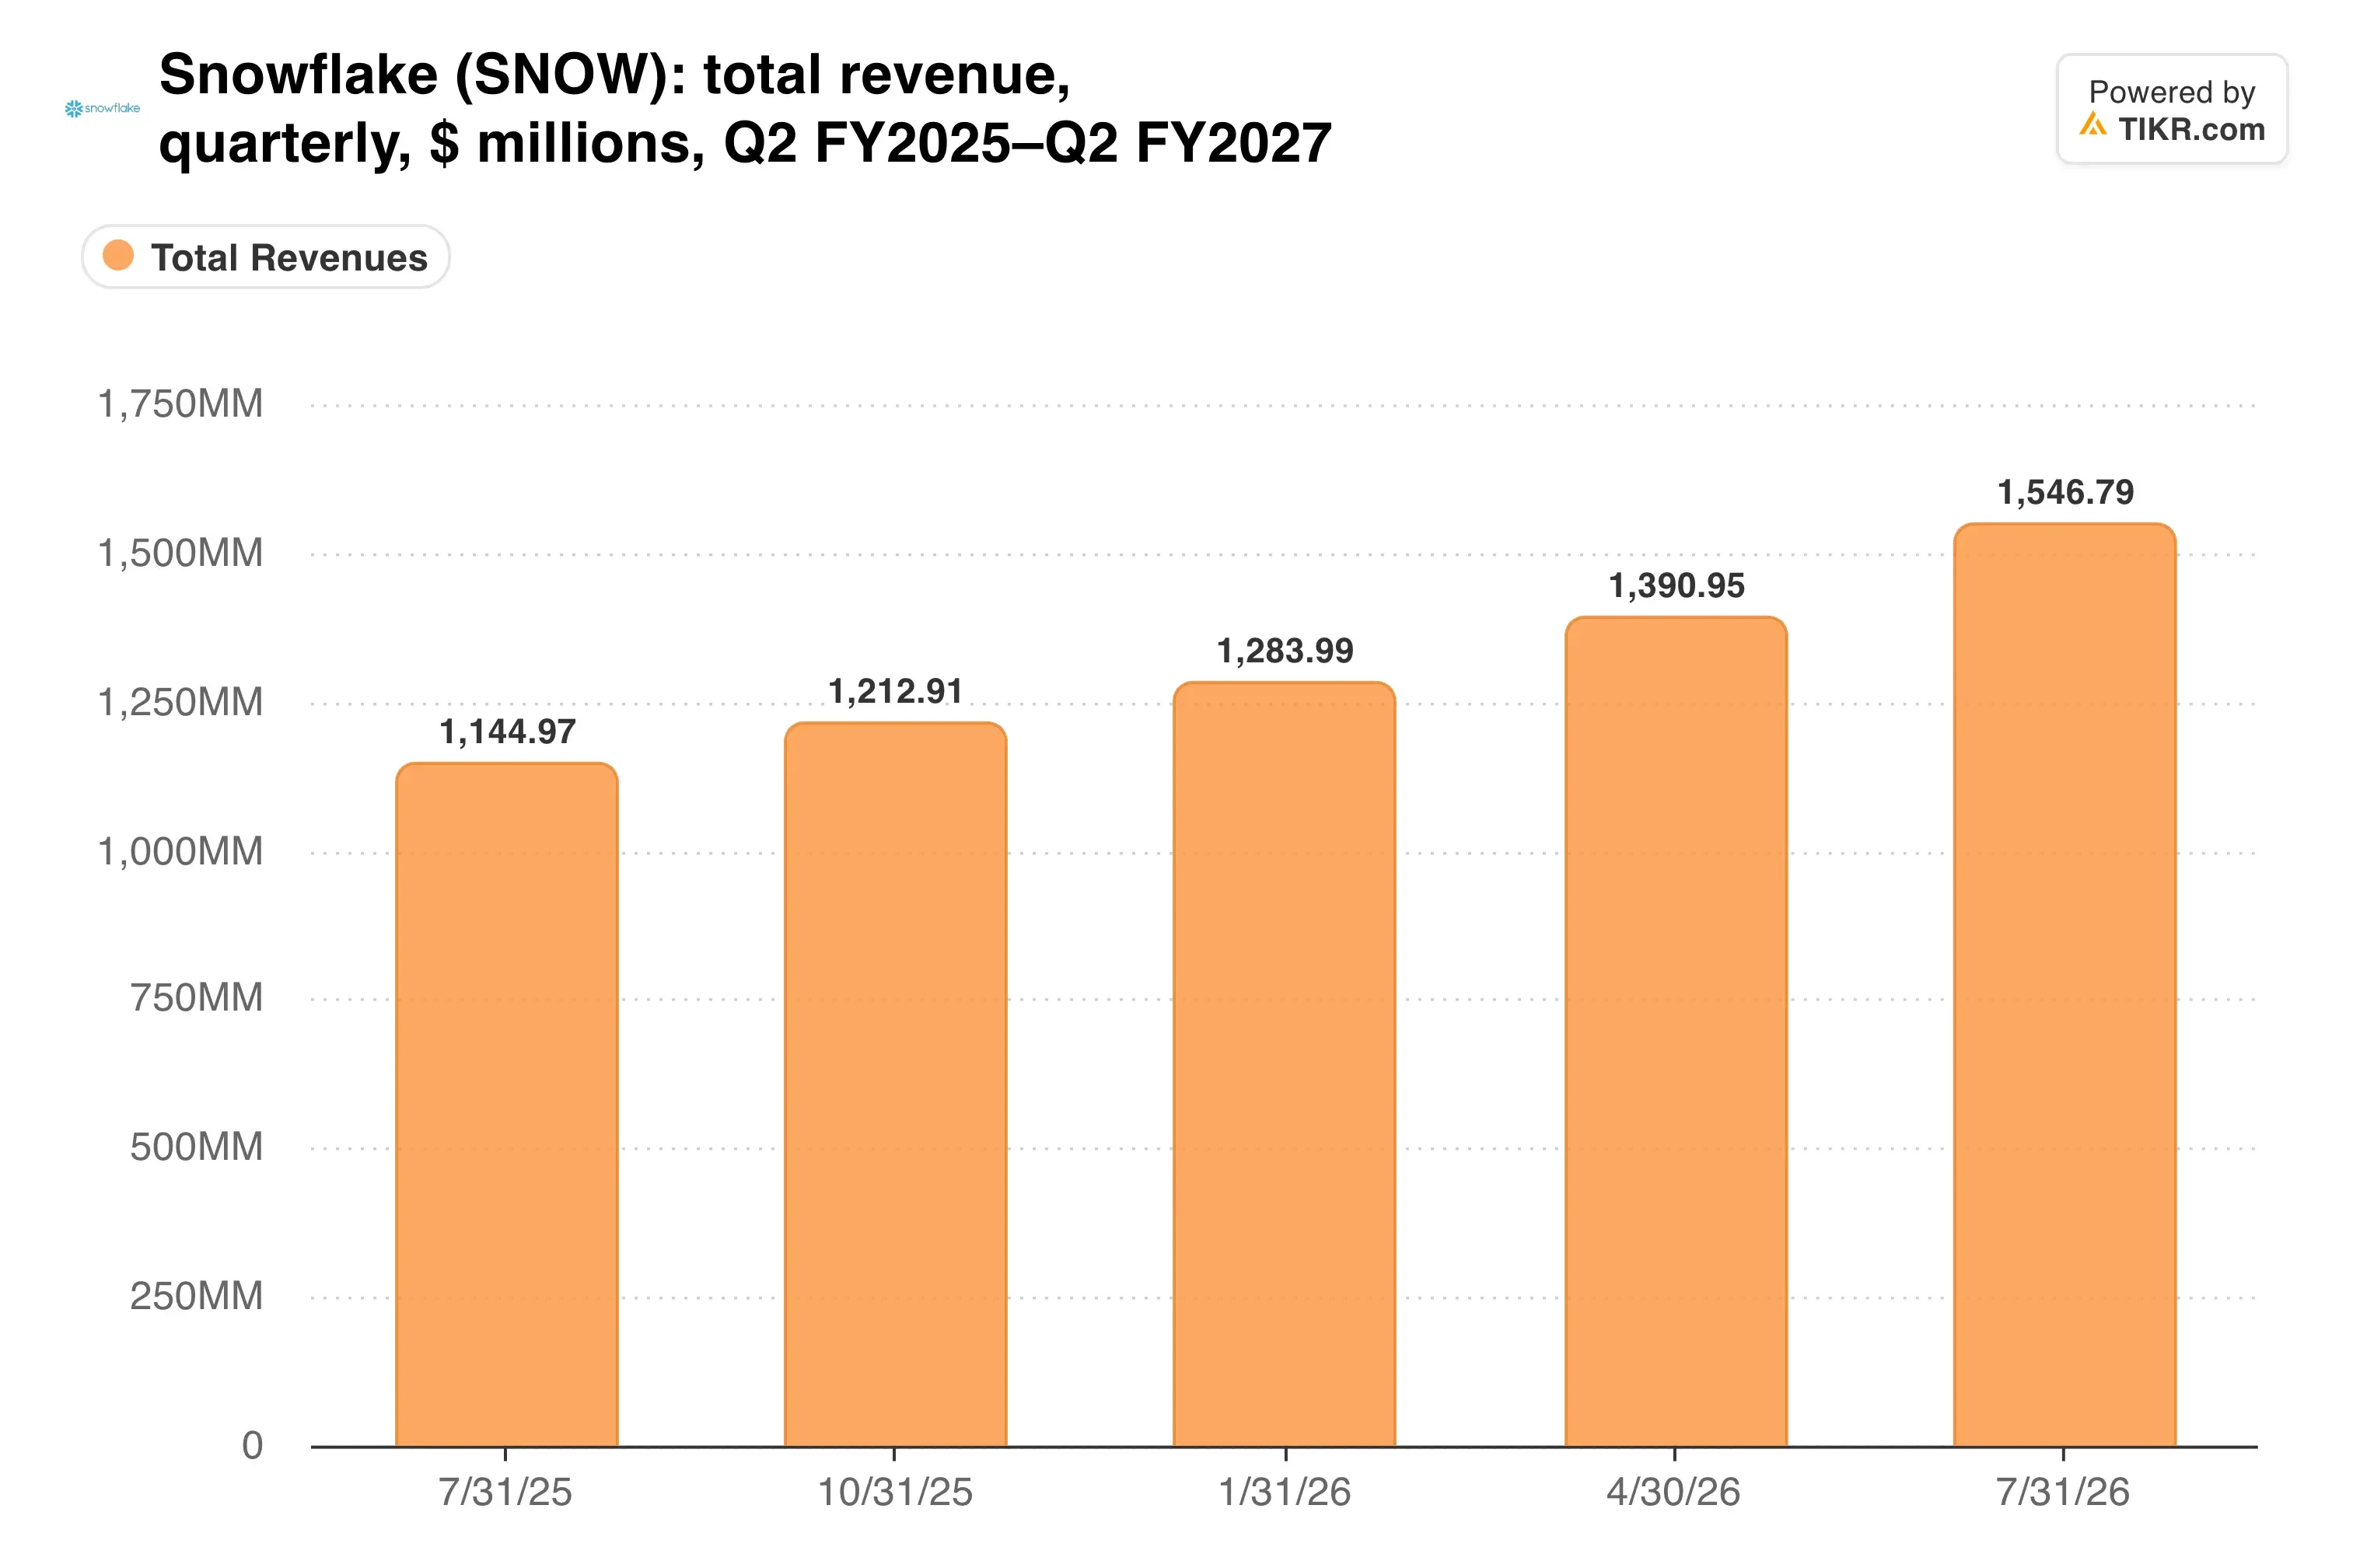
Los ingresos totales alcanzaron los 1.550 millones de dólares, un 35% más que el año anterior.
Los agentes están diseñados para consumir capacidad de cómputo
Expedition trató de convertir a los asistentes de chat en trabajadores. Los nuevos bots CoCo y CoWork ejecutan tareas programadas en segundo plano, y ambos agentes ahora se integran con Slack y hojas de cálculo.
La adopción ya era rápida antes del evento. CoCo superó las 9.100 cuentas en el segundo trimestre después de añadir más de 2.000, mientras que CoWork alcanzó las 5.800. Cada consulta de agente se ejecuta en la capacidad de cómputo de Snowflake, por lo que un uso más amplio debería reflejarse como consumo.
"La IA sigue potenciando nuestras ventajas, creando un efecto flywheel en todo el negocio", dijo Ramaswamy en el comunicado de resultados.
El problema es que el trabajo de IA cuesta más de servir. ¿Qué ha hecho eso con el margen bruto?
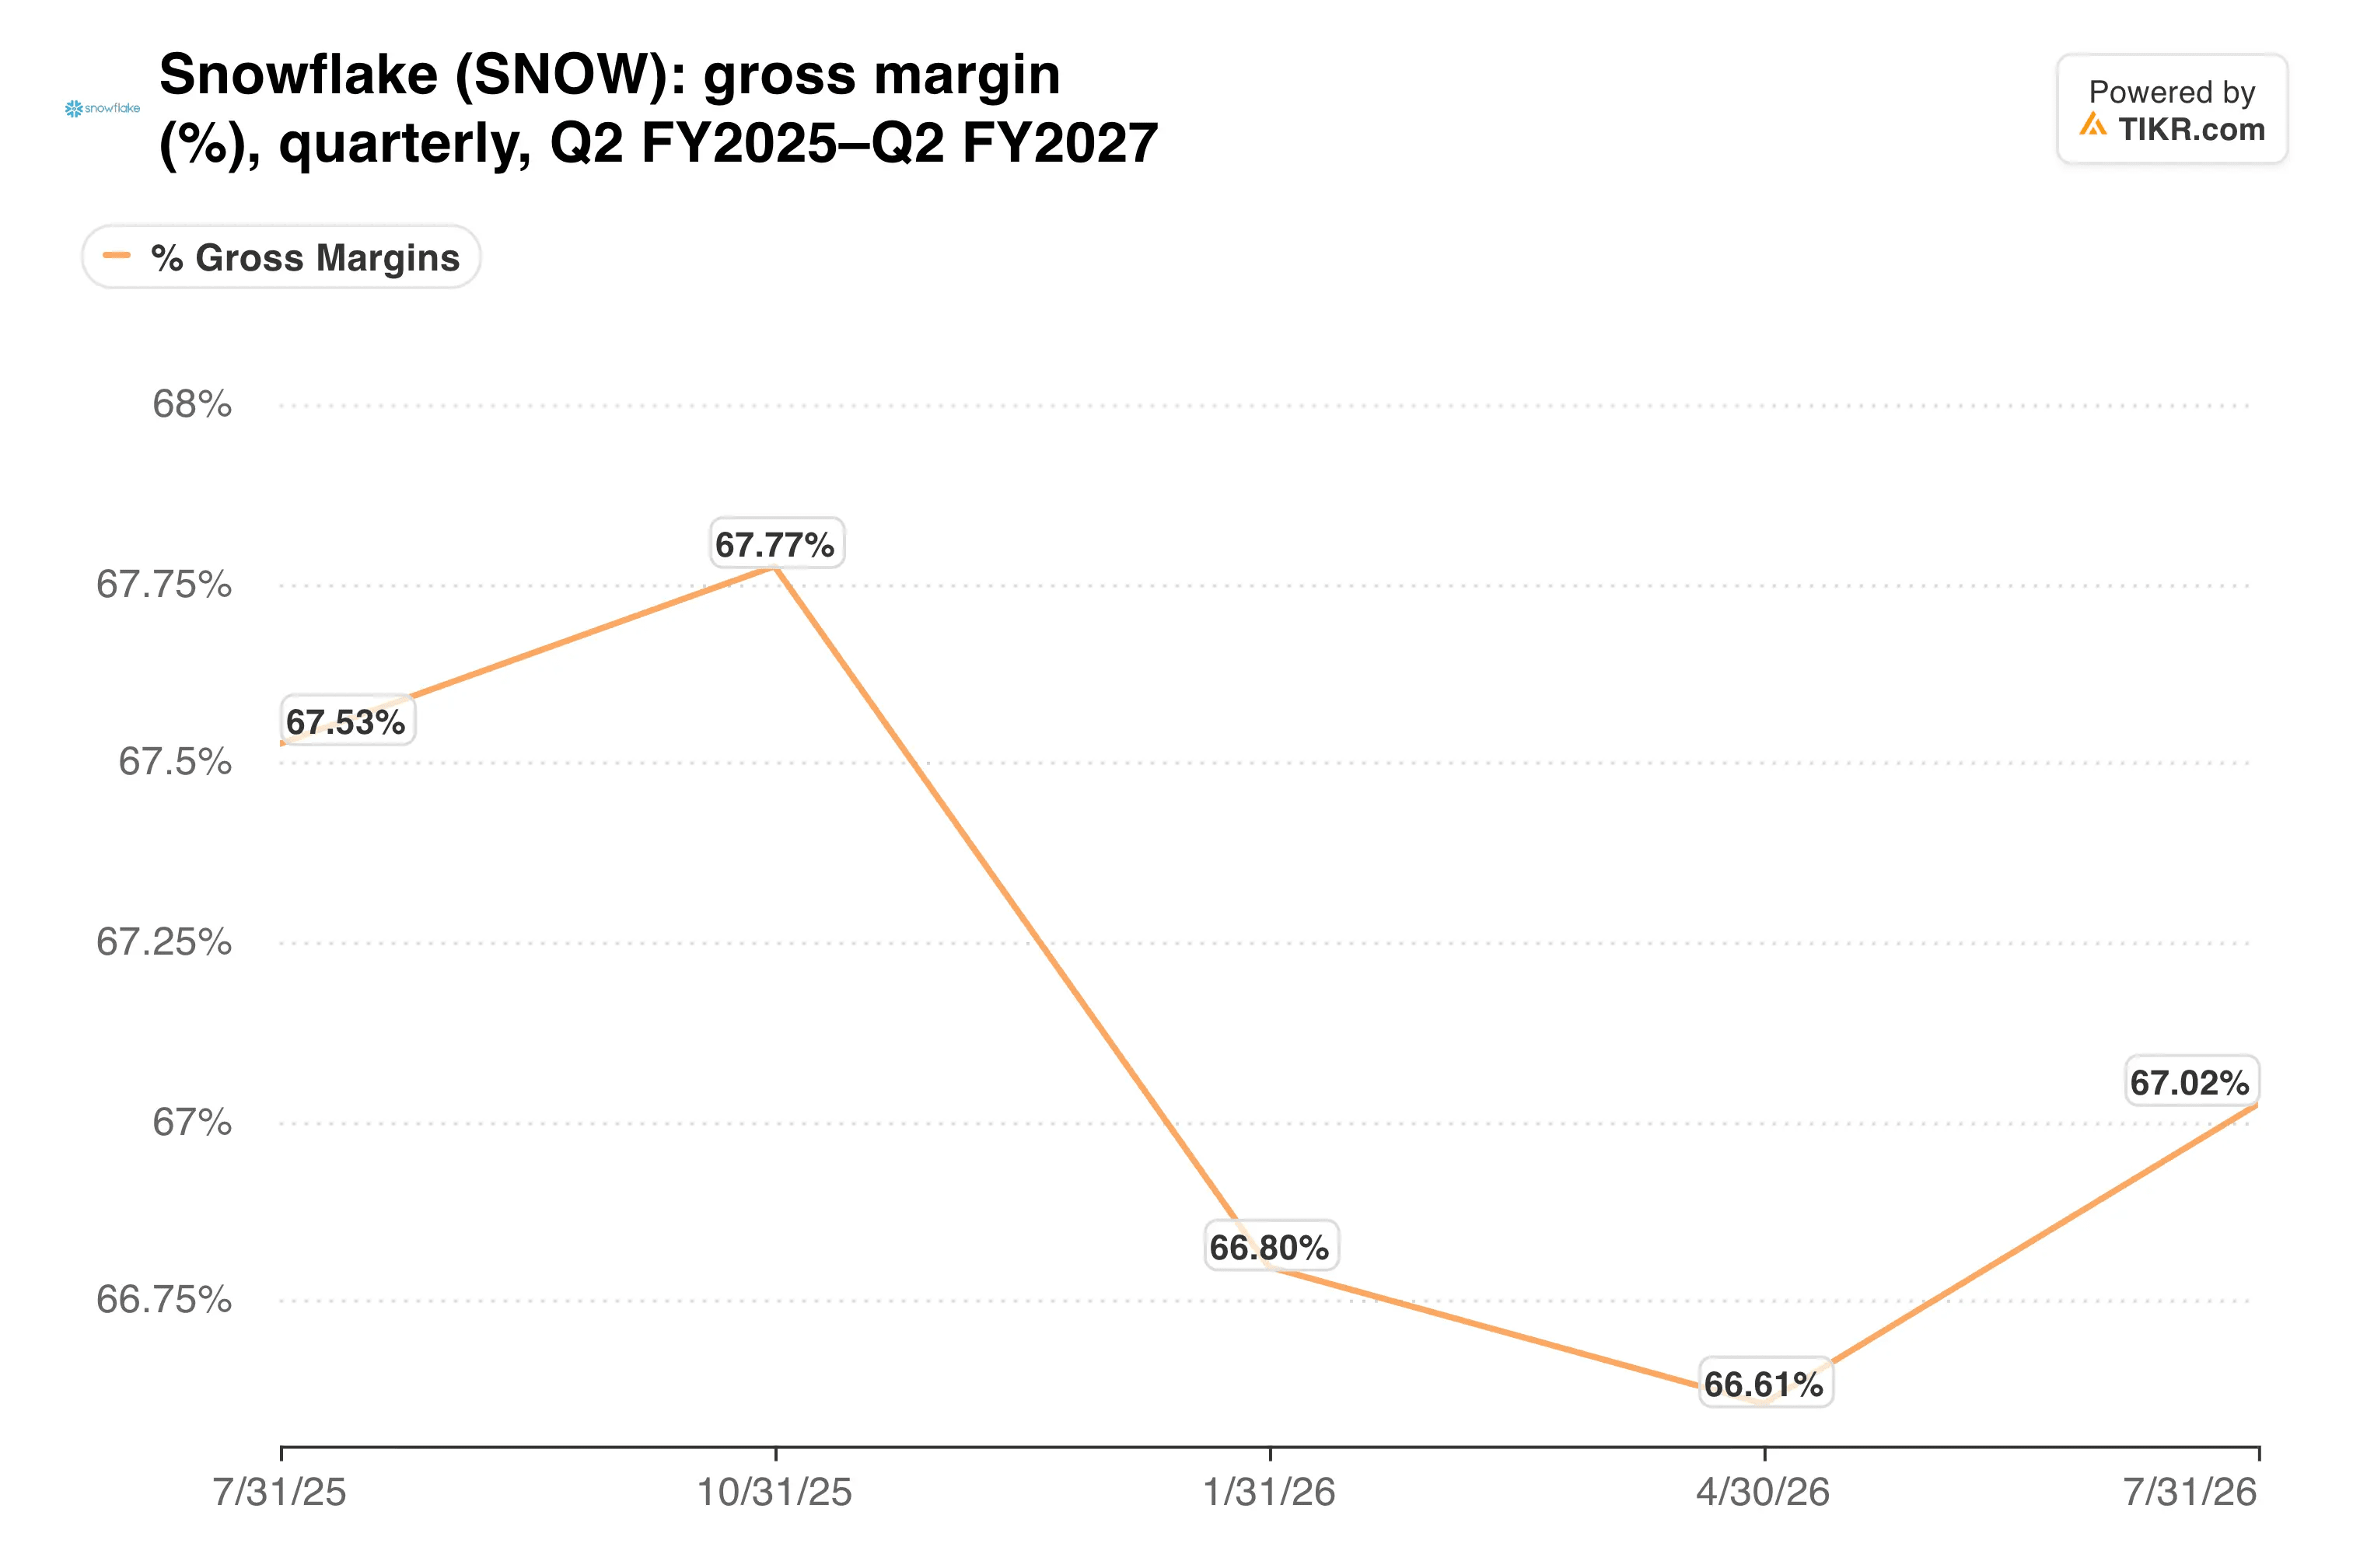
El margen bruto bajó ligeramente al 67,0% desde el 67,5% del año anterior. Es una caída manejable, aunque merece atención a medida que escala el uso de agentes.
TIKR sigue a 53 analistas sobre Snowflake. ¿Cuántos dicen "Comprar"?
Consulta el desglose completo de las calificaciones de Compra, Mantenimiento y Venta sobre Snowflake, junto con las estimaciones de ingresos y ganancias de Wall Street, todo en un solo lugar. Más de 500.000 inversores utilizan TIKR para investigar acciones como esta. Consulta las Calificaciones de los Analistas de Snowflake
La compensación en acciones aún nubla las ganancias
La rentabilidad se está moviendo en la dirección correcta, pero lentamente. El margen operativo no GAAP subió al 15,3% desde el 11,1%. Sin embargo, Snowflake aún registró una pérdida operativa GAAP de 263 millones de dólares.
La compensación basada en acciones explica la mayor parte de esa brecha. Los cargos relacionados ascendieron a 456 millones de dólares, o el 29,5% de los ingresos, frente al 38,1% del año anterior.
La valoración tampoco deja mucho margen…
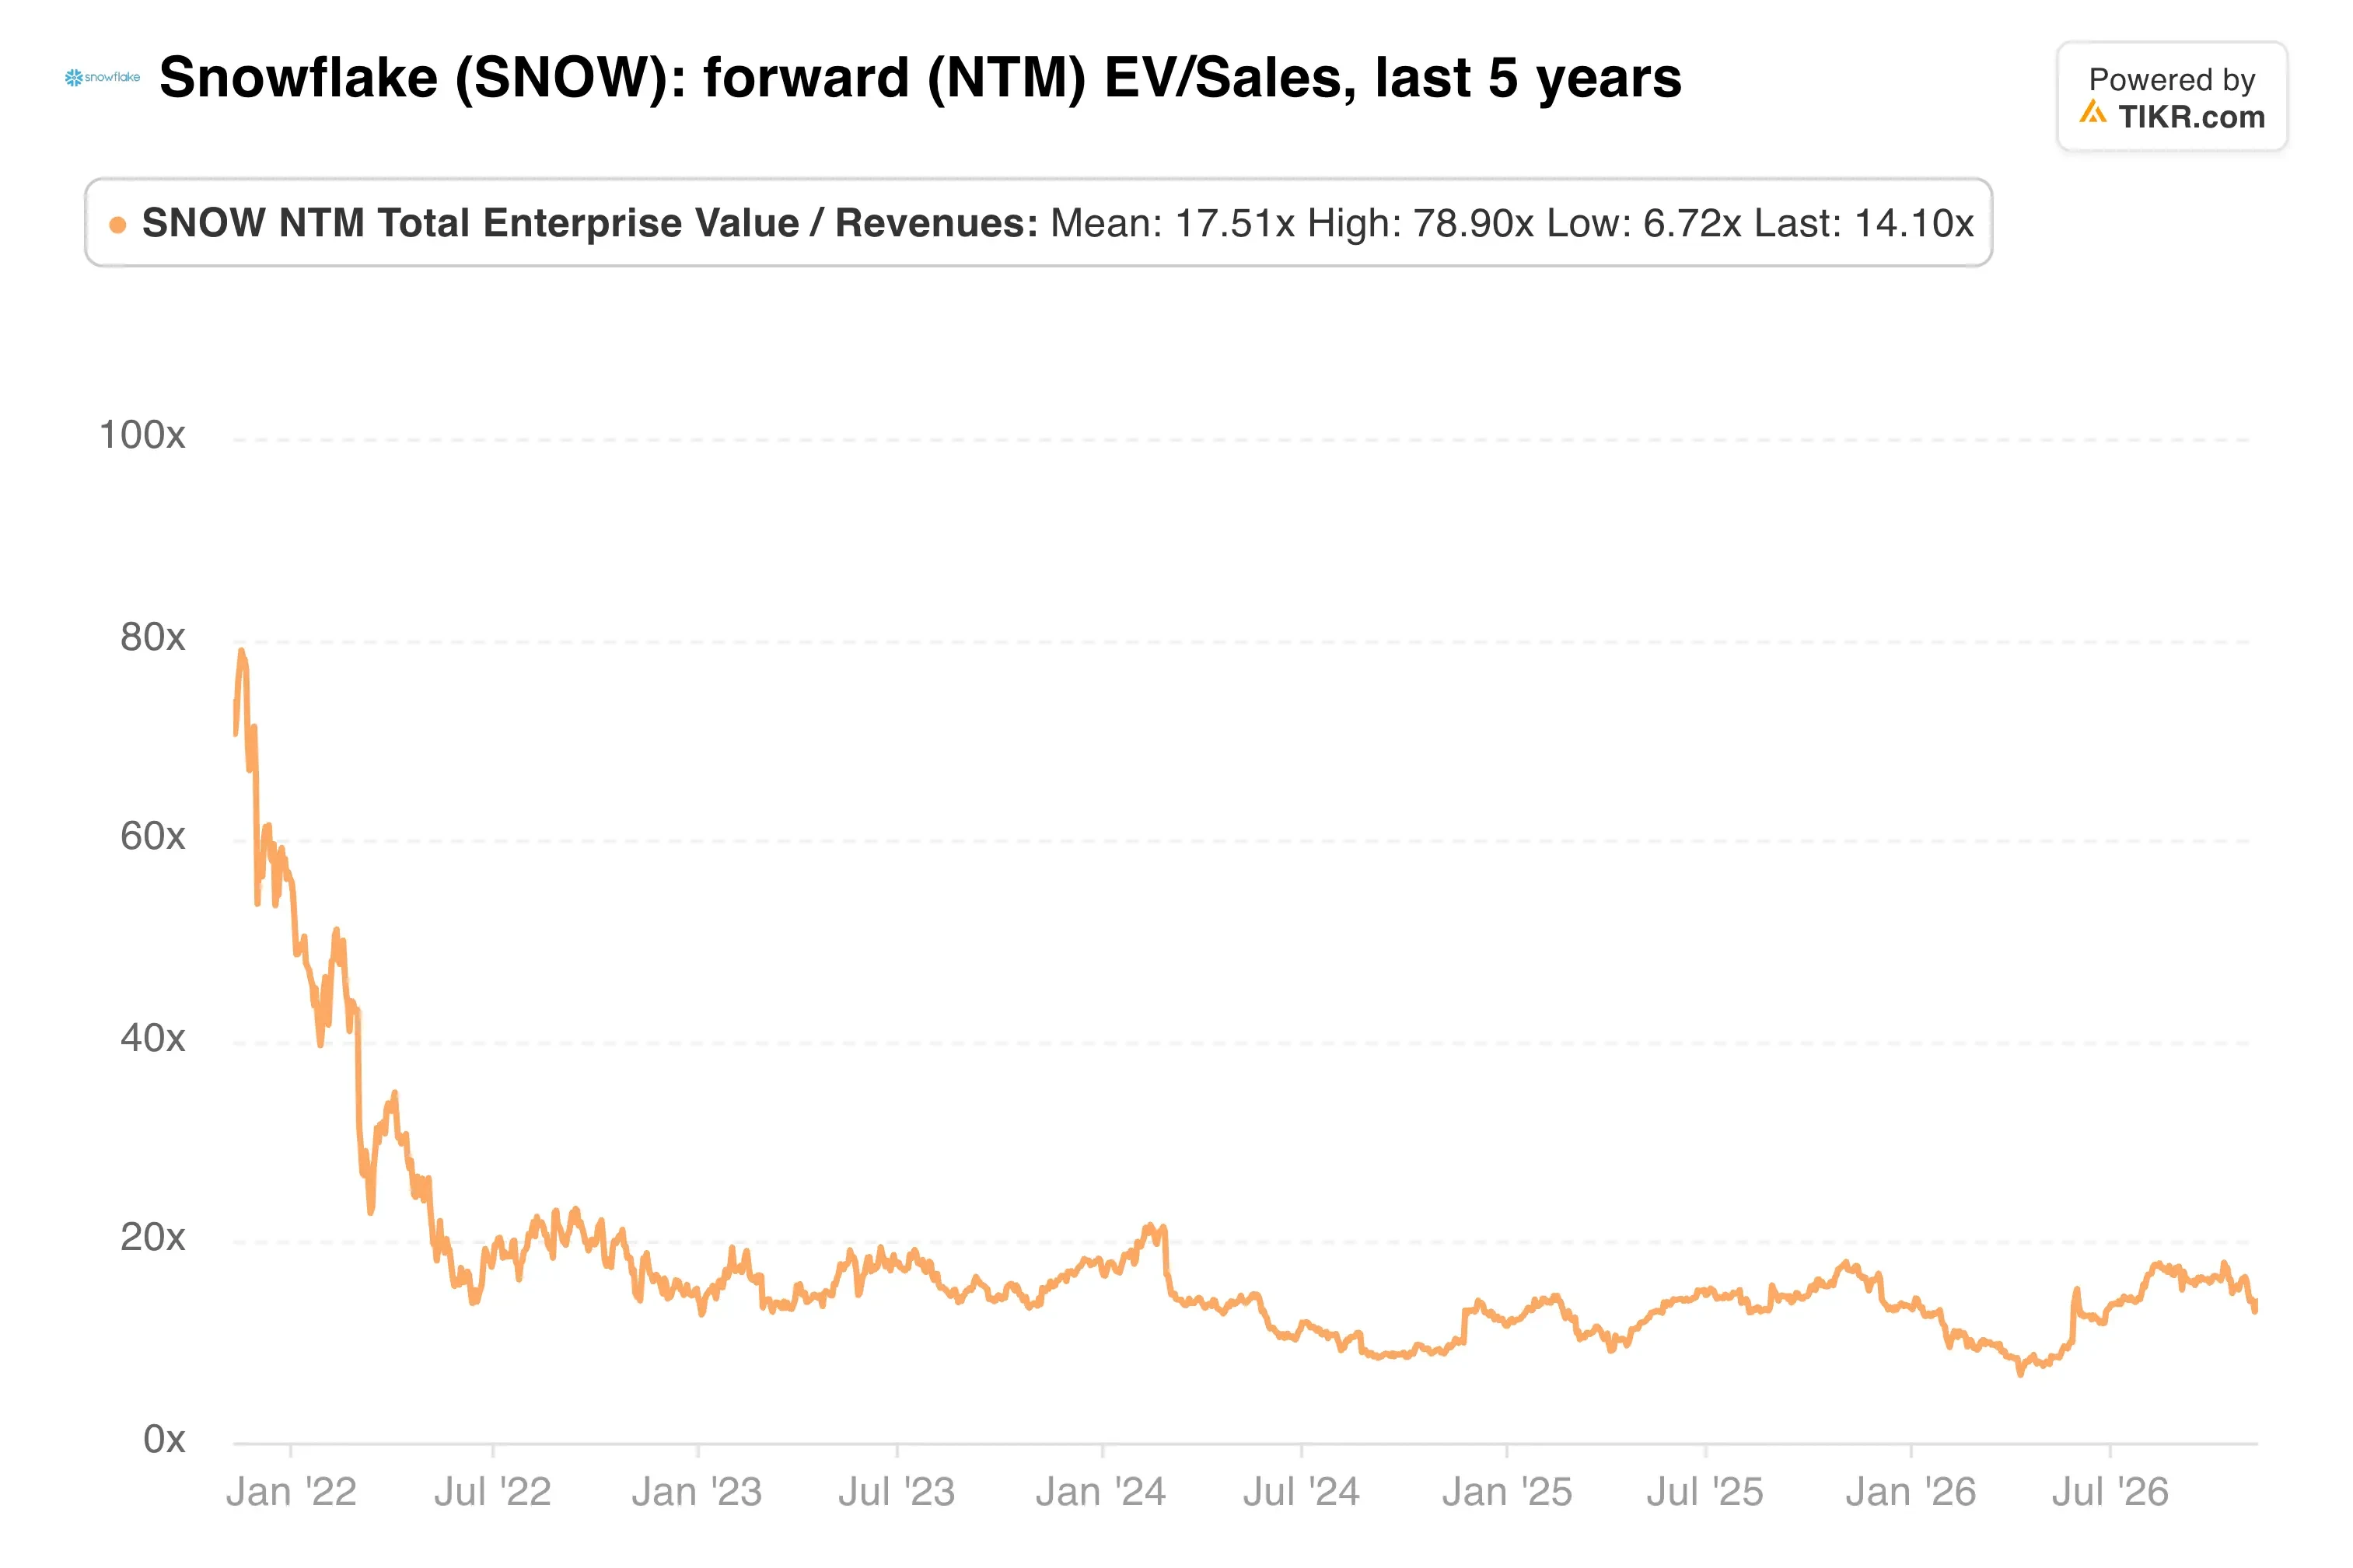
Snowflake cotiza muy por debajo de su máximo de 2021 en ventas a plazo. Aun así, Reuters señaló en septiembre que su múltiplo era aproximadamente el doble que el del grupo de software en general.
El informe de Datadog muestra el riesgo de esa prima. Sus ingresos del tercer trimestre alcanzaron los 1.200 millones de dólares, y su perspectiva para el cuarto trimestre de 1.190 a 1.200 millones de dólares implica ningún crecimiento secuencial. Snowflake, por el contrario, guió los ingresos por productos del tercer trimestre a entre 1.588 y 1.593 millones de dólares, un aumento del 37% al 38%.
Mi opinión: Snowflake parece la historia de consumo más sólida hoy porque su crecimiento está repartido entre miles de cuentas. Sin embargo, la elevada compensación en acciones y una pérdida GAAP dejan poco margen para un tropiezo. Me gustaría ver pruebas de que los agentes añaden uso sin erosionar el margen bruto antes de calificar este retroceso como una ganga.
El informe del 2 de diciembre es el próximo punto de control. Necesita que los ingresos por productos estén en la parte alta de las previsiones y un margen operativo cercano al objetivo del 15,5% para demostrar que la aceleración aún tiene recorrido.
Entonces, ¿cuál es el valor real de la acción de Snowflake?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo introduce algunas suposiciones en el modelo de valoración de TIKR y observa cuánto podría valer Snowflake. Comienza desde las estimaciones de consenso de Wall Street, o ajusta los insumos para reflejar tu propia visión del negocio. Es gratis de usar.
Descargo de responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender cualquier acción. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y felices inversiones!